

ゲーマーの証明: KGeN がユーザー獲得を再定義する方法
1. はじめに
現在、ゲーム業界は規模において映画業界や音楽業界を上回り、全体的な傾向としては依然として成長を続けていますが、近年は厳しい課題に直面しています。パンデミック中に記録的な成長を遂げた後、業界は2023年から2024年にかけてレイオフと統合の波に見舞われ、開発コストが急騰し、投資が削減されました。
また、ゲームのリリースや配信もますます困難になってきています。 AI コンテンツの急増、プラットフォームの飽和、プレイヤーの成熟した IP への嗜好により、新しいプロジェクトが目立つことが難しくなり、非常に固定されたユーザーを獲得することが前例のない課題となっています。
それにもかかわらず、業界にはまだ大きなチャンスが存在します。 Gen Z 世代と Gen Alpha 世代は、Roblox や Minecraft などの仮想世界で育ったデジタルネイティブであり、彼らの購買力が今後も市場拡大の原動力となるでしょう。
同時に、長い間無視されてきた「グローバルサウス」市場は爆発的な成長を遂げています。スマートフォンの普及、インターネット インフラストラクチャの改善、所得の増加により、これらの地域は今後 10 年間でゲーム業界にとって重要な市場となるでしょう。
このレポートの前半では、ゲーム出版における最新の課題を探り、「グローバル サウス」における高成長の機会を分析します。後半では、パブリッシャーとプレイヤー間のインセンティブメカニズムを再構築することを目的としたブロックチェーンベースのゲームネットワークである KGeN に焦点を当てます。また、Web3タスクプラットフォームの実現可能性を評価し、ゲーム業界における価値分配の構造的変化を分析します。
2. 配信が直面する課題
周知のとおり、現在のゲーム業界が直面している最大の課題の 1 つは、間違いなく配信です。消費者の習慣の変化、規制政策の調整、市場参入障壁の低下、ゲームコンテンツの継続的な飽和により、何百万人ものユーザーに向けてゲームを成功裏にリリースすることがこれまで以上に困難になっています。
プレイヤーはほとんどの時間を、慣れ親しんだゲームやシリーズをプレイすることに費やす傾向があるため、新しいゲームがブレイクするのは困難です。 2023年、月間平均アクティブユーザー数(MAU)でランク付けされた上位10のゲームはすべて7年以上前にリリースされており、プレイヤーの新作ゲームのプレイ時間の60%は依然として毎年続編をリリースするシリーズに集中しています。
2024 年、Steam では過去最高の 19,000 本の新作ゲームがリリースされたにもかかわらず、その年にリリースされたゲームがプレイヤーの総ゲーム時間のうち占める割合はわずか 15% でした。
モバイル ゲーム市場には、かつてはより成熟した配信モデルがありました。 Facebook や Google などの初期のモバイル広告ネットワークの台頭とスマートフォンの普及により、多くのゲームが数億人のユーザーを獲得し、年間収益が数十億ドルに達するようになりました。しかし、2021年にAppleとGoogleはプライバシーポリシーに大きな変更を加え、パブリッシャーがターゲットユーザーにリーチする方法に直接影響を与えました。
これらの変更はモバイル広告の終焉を意味するものではありませんが、ユーザー獲得 (UA) 戦略とモバイル ゲームのビジネス モデルに大きな影響を与えました。多くのパブリッシャーはモバイルで規模を拡大する新しい方法を見つけていますが、市場はますます資金力のある企業に偏っており、小規模なチームはより激しい競争に直面しています。
今後も業界環境の改善は期待できそうにありません。 AI は確かに UA 配信管理をより効率的にすることができますが、同時に市場参入障壁を下げ、コンテンツの量を大幅に増加させることにもなります。 RobloxやFortnite CreativeのようなUGCプラットフォームは、独立系開発者にとって共通のテストの場となっていますが、彼ら自身もコンテンツの選択とプロモーションにおいて課題に直面しており、AIの普及によりこれらの問題はさらに悪化するばかりです。
ここで、開発チームがさらに一連のハードルを克服する必要がある Web3 ゲーム市場について説明します。前述の課題に加えて、Web3 ゲームはモバイル、Steam (PC ゲーム最大の配信プラットフォーム)、コンソール プラットフォームのより厳格なポリシーに準拠する必要があります。さらに、Web3 ゲームは韓国や中国などの一部の主要市場では全面的に禁止されています。
注目すべきは、ホスト側における Web3 ゲームの配信状況が徐々に変化してきていることです。最近の Off The Grid のリリースは、かつては「立ち入り禁止」と考えられていた市場に Web3 ゲームが参入する前例となり、今後この方向に沿ってさらに多くのゲームが開発されることを期待しています。
さらに、Web3 ゲーム市場は依然としてゲーム業界全体の中でニッチなサブセクターであり、約 600 万から 700 万のアクティブなウォレット アドレスが 3,000 を超えるオンチェーン ゲーム プロトコルとやり取りしています。ただし、これらのデータは、Web3 分野の多数のロボット アカウントを除外していないことに注意してください。同時に、実際に 100 を超えるアクティブなオンチェーン アカウントを持つプロトコルは約 200 しかありません。
このような比較的小規模な市場(世界中に 30 億人以上のゲーマーがいます)では、過去 2 年間の Web3 ゲーム エコシステムの台頭により、直面する課題がさらに悪化しています。 Game7のデータによると、2021年以降、新しいWeb3ゲームの数は平均45%減少している一方で、同じ期間に新しいネットワークの数は平均187%増加しています。 2024 年だけでも 104 の新しいネットワーク/エコシステムが発表されましたが、同じ期間にリリースされた新しい Web3 ゲームは 263 個しかありませんでした。
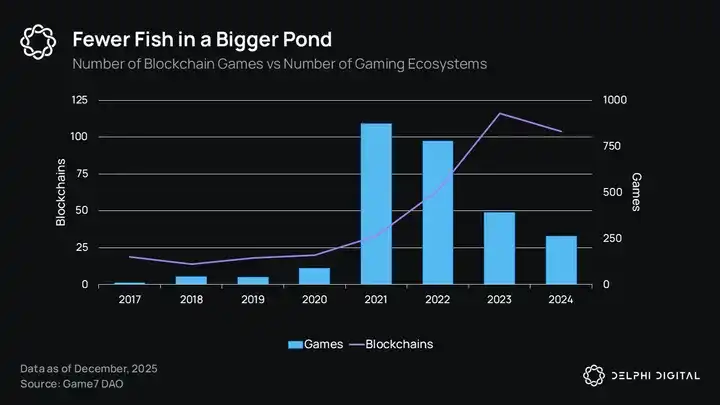
問題は、これらの新興ネットワークのほとんどが新しいプレーヤーを引き付けることに成功していないことです。これらすべての問題は、私たちが複数のレポートで詳しく調査してきた現象、つまりプレイヤーの流動性をめぐる争いに集約されます。ゲーム市場全体の競争が激化する中、Web3 プロジェクトは限られた数のウォレット ユーザーをめぐって競争しており、この制限を打破して規模の成長を達成するための有効な手段はほとんどありません。
数多くの課題に直面している Web3 企業グループは、ブロックチェーンに基づく新しいユーザー獲得 (UA) モデルを模索しています。革新的なインセンティブ メカニズムとオンチェーン レピュテーション システムは、Web3 統合を通じてこれらの企業が競争上の優位性を獲得するための潜在的な方法として浮上しています。
多くの Web3 企業は、新興市場で優れた製品市場適合性 (PMF) を実証しています。 Web2の巨人が支配する飽和状態が進むT1市場と比較すると、ブロックチェーンのグローバル決済ネットワークを活用し、真に新興市場を開拓できる企業には、大きな発展のチャンスがあるかもしれない。
多くの地域の中で、平均よりも速いペースで成長を続け、ブロックチェーン アプリケーションが広く受け入れられている地域がグローバル サウスです。
3. グローバル サウス
グローバル サウスとは、通常は先進国の南に位置する、経済発展のレベルが比較的低い国や地域を表すために使用される用語です。この広大な地域は、インターネット インフラの急速な改善、スマートフォンの普及率の高さ、可処分所得の増加により、大きな可能性を秘めた未開拓のゲーム市場としてよく見られています。
南半球のゲーム市場は、プレイヤーベースが大きく、ゲームは主にモバイルデバイスに依存しており、全体的な支払い意欲が低いという特徴があります。そのため、歴史的に、これらの市場はゲーム パブリッシャーによってソフト ローンチのユーザー獲得テストやフロントエンド データの最適化に使用されてきました。
しかし、これらの地域の若い世代はスマートフォンとともに育った最初の世代であり、ゲーム、ビデオコンテンツ、eスポーツなどのゲームコンテンツに対する好みが非常に強いです。この世代が年を重ね、経済発展と所得増加の恩恵を受けるにつれて、彼らが次世代の有料プレイヤーとなり、ゲーム業界を新たな高みへと導くだろうと多くの人が考えています。
以下は、ゲーム業界の将来における重要性を示す、南半球の主要市場の特徴です。
インド
比較的ゆっくりとしたスタートにもかかわらず、インドは急速に南半球最大のゲーム市場として台頭しています。 2017年には国内のゲーマーはわずか4,490万人でしたが、現在では約4億6,600万人に増加しており、2027年までに6億4,000万人を超えると予想されています。
市場収益は、2024 年に 13.6% 増加し (9 億 4,300 万ドルに達する)、2025 年には 10 億ドルを超え、2028 年までに 14 億ドルに達すると予想されており、5 年間の年平均成長率 (CAGR) は 11.1% です。この成長は、主にユーザーのアプリ内購入習慣の改善と、全国的な可処分所得の増加によってもたらされたユーザーあたりの平均収益(ARPU)の増加によるものです。
インド市場ではモバイル ゲームが強く好まれています。これは主に、同国が世界で最も速い 5G 成長率を誇っており、広範なデジタル決済インフラストラクチャである Unified Payments Interface (UPI) を備えているためです。 UPIの取引量は2019年の107億8000万件から2023年には837億5000万件に増加しており、デジタル経済の急速な台頭を示しています。同時に、インターネット普及率も 2015 年の 14% から現在 52% へと大幅に増加しました。南半球の他の主要ゲーム市場に比べるとまだ低いものの、将来的に大きな成長の余地があることを示しています。
これらの技術進歩は、過去 3 年間の年間平均経済成長率 7 ~ 9% や、若く成長する中流階級の所得水準の上昇など、強力なマクロ経済の基礎によって支えられています。
インドのゲーム嗜好は、他の主要市場とは異なるパターンを示しています。
· モバイル ゲームが主流で、総収益の 77.9% を占めています。
· PC ゲームとコンソール ゲームは、それぞれ 14.5% と 7.7% にすぎません。
市場収益構造の観点から見ると、さまざまな種類のゲームの収益分布は次のとおりです。
· リアルマネーゲーム (RMG) は最大の市場セグメントであり、年間収益は 20 億米ドルです。
· カジュアルゲームとハイパーカジュアルゲームがそれに続き、総収益は 7 億米ドルです。
· その他の種類のゲームの市場規模は約 4 億米ドルです。
東南アジア (SEA)
インドネシア、マレーシア、フィリピン、シンガポール、タイ、ベトナムで構成される東南アジア (SEA) は、南半球で最も成熟したゲーム市場の 1 つです。 Niko Partners によると、この地域のゲーム収益は 2023 年に 51 億ドルに達し、前年比 8.8% 増加し、2028 年までに 71 億ドルに成長すると予想されており、5 年間の年平均成長率 (CAGR) は 6.7% です。東南アジアのゲーマー数は 2023 年に 2 億 7,700 万人に達し、この数は 5 年間の CAGR 3.7% で 2028 年までに 3 億 3,200 万人に増加すると予想されています。
Sensor Tower の 2024 年上半期レポートによると、次のようになっています。
· モバイル ゲームのダウンロード数はインドネシアで 24 億件と最も多く (この地域の総ダウンロード数の 41%)、
· IAP (アプリ内購入) 収益はタイで 4 億ドルと最も高く、インドネシアが 3 億ドルでそれに続きました。
この地域の国々の間には違いがあるものの、コミュニティと競争の文化は共通点です。口コミが主な情報源であり、最もパフォーマンスの高いゲームにはソーシャル機能が搭載されていることが多いです。
南半球のほとんどの国と同様に、スマートフォンの普及とブロードバンド インフラストラクチャの発展が市場の成長を促進する主な要因です。特に東南アジアが顕著です。
・2022年には、すべての主要国でスマートフォン普及率が80%を超えるでしょう。
・2026年までに、平均普及率は90.1%に達すると予想されています。
ラテンアメリカ (LATAM)
ラテンアメリカ (LATAM) は、人口が多く、特に e スポーツの分野でゲーム文化が盛んな、注目に値するもう 1 つの市場です。 2022年には、この地域のゲーマー数は推定3億1600万人だったが、その年のプレイヤー数は1億100万人で、ゲーム収益は27億ドルに達したブラジルにプレイヤーが集中していた。
ブラジル市場ではモバイルゲームに対する高い嗜好が見られます。
· プレイヤーの 60% が過去 6 か月間に少なくとも 1 回はモバイルゲームをプレイしています。
· スマートフォンの普及率は 2025 年に 83% に達すると予想されており、モバイルゲーム市場には依然として大きな成長の余地があることを示しています。
収益化能力の面では、ブラジル市場では強力な支払い習慣が見られます。プレイヤーの 43% がゲーム内で消費行動を起こしており、主な動機としては、限定コンテンツのロック解除 (39%)、キャラクターのカスタマイズ (35%)、ゲームの進行 (30%) などが挙げられます。これは、基本的な収益化モデルを超えて成熟しつつある市場を示しています。これらの消費パターンは、市場が成熟し、基本的な収益化モデルからより複雑なゲーム経済へと進化していることを示しています。
ブラジル市場は、主に以下の理由から、今後もラテンアメリカのゲーム業界の成長を支配し続けるでしょう。国内には 140 校の大学があり、4,000 以上のゲーム関連コースを提供しています。ブラジルには 1,042 のゲームスタジオがあり、総収益は約 2 億 5,160 万ドルです。最新の法的枠組みでは、ゲーム開発が職業として正式に認められ、税制優遇などのインセンティブが提供されています。
アフリカ
アフリカのゲーム市場は重要な発展段階にあり、収益は2022年の8億6,300万ドルから着実に増加し、2024年には10億ドルを超えると予想されています。この市場の中心的な推進力はモバイル ゲームであり、インフラストラクチャの現実と消費者の嗜好の両方を反映して、市場の約 90% を占めています。
このモバイルファーストのアプローチは、アフリカのゲーマーの 92% がモバイル フォンを使用してゲームをプレイしている一方で、コンピューター (51%) とゲーム コンソール (31%) の普及率は比較的低いという国内調査によって部分的に検証されています。ただし、調査サンプル サイズはわずか 2,588 であり、アフリカ大陸全体の市場状況を完全に表すのは困難です。
主な課題: 高いデータ コスト (42%) が最大の障壁であり、続いてハードウェアの価格 (31%) とネットワーク接続の問題 (31%) が続きます。
決済システムは課題であると同時にチャンスでもあります。プレイヤーの 63% がゲーム内購入を行っていますが、決済方法は地域によって異なります。ケニアはモバイル決済でトップを走っており、ゲーマーの 67% がゲーム内購入にモバイル ウォレットを使用しています。アフリカ全体では、クレジットカード(45%)とモバイル決済(40%)が最も一般的な支払い方法です。
中東および北アフリカ (MENA)
MENA (中東および北アフリカ) 地域は世界で最も急速に成長しているゲーム市場であり、2023 年の収益は 4.7% 増加して 71 億ドルに達し、世界市場の 0.6% の成長をはるかに上回ります。今後も急速な成長が続くと予想されており、2024年から2030年にかけての年平均成長率(CAGR)は9.4%に達すると予想されています。
MENA-3(サウジアラビア、UAE、エジプト)は、この地域の中心的な市場であり、2027年までに収益が29億ドルに達し、年平均成長率が8.3%になると予想されています。市場の原動力には、活発なゲーム市場を牽引する若年人口の割合の高さ、カタールとUAEでのインターネット普及率の大幅な増加、新しいテクノロジーの広範な採用などがあります。
この地域のゲーム業界は、サウジアラビア、UAE、エジプトの3つの強力な市場(総称してMENA-3)によって支配されており、並外れた業績を示しており、2023年までに前年比7.8%増の19億2,000万ドルに達し、2028年には29億ドルに達すると予測されており、5年間のCAGRは8.3%です。サウジアラビアは、中東および北アフリカにおけるゲーム総収益の60.6%、ゲーマー総数の30.3%を占めてトップに立ち、同国の地域エコシステムにおける優位性を証明しています。
4. KGeN とは
KGeN は、オンチェーンとオフチェーンのデータ、インセンティブ タスク プラットフォーム、分散型評価システムを活用して、さまざまなゲームでユーザー エンゲージメントを促進する、ブロックチェーンを利用したゲーム ネットワークです。他のユーザー獲得 (UA) プラットフォームやネットワークとは異なり、KGeN はパブリッシャーの資金をユーザーに還元し、成長を促進します。
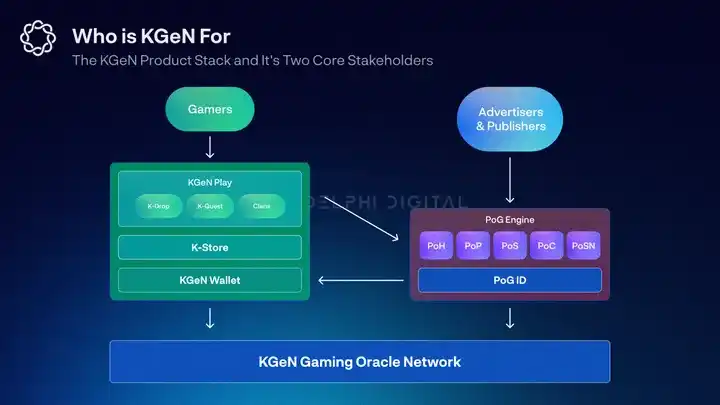
KGeN は本質的に、何百万ものマイクロゲーミング コミュニティ (KGeN Tribes) をカバーする分散型プレーヤー データ ネットワークです。このネットワークは、Proof of Gamer (PoG) エンジンと呼ばれる新しいデータ モデルを使用して、クロスチェーン プレーヤーの評判レイヤーを作成し、既存の多くのネットワークよりもはるかに低いコストで、パブリッシャーに非常に熱心なターゲット ユーザー ベースを提供します。
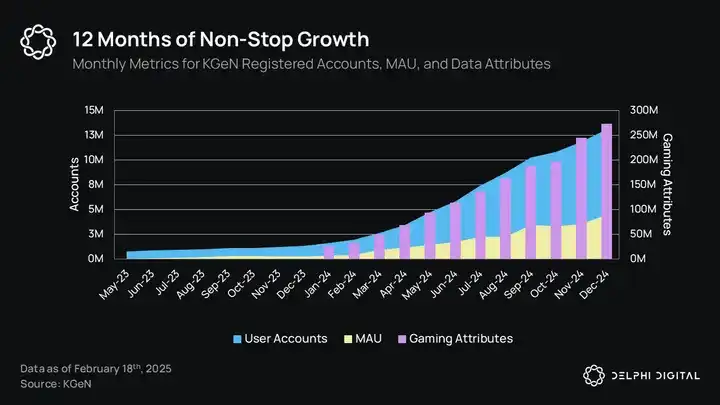
KGeN に参加するプレイヤーが増え、PoG データセットが拡大するにつれて、より多くのゲーム スタジオとパブリッシャーのパートナーシップが確立されます。これにより、エコシステムの報酬がさらに促進され、参加プレイヤーの価値が高まります。 2024 年 1 月以降、この成長フライホイールは大きな成果を示しており、登録アカウント総数は 700% 以上増加し、月間アクティブ ユーザー数 (MAU) は 1,333% 増加し、データ属性総数は 992% 増加しました。これにより、KGeN は市場で最もアクティブな Web3 クエストおよびプレイヤー評判ネットワークになります。
KGeN エコシステムは現在、徐々に分散化されており、分散オラクル ネットワークを通じて PoG エンジンが保護され、すべてのコア ステークホルダーに対してより高い透明性が提供されています。このオラクル ネットワークと KGeN ストアは、KGEN トークンによって稼働しています。
4.1 草の根の成長
KGeN の成長の中心にあるのは、部族と部族指導者の草の根ネットワークであり、これはグローバル サウスでの継続的な拡大の鍵でもあります。部族は、同僚、e スポーツ組織、インフルエンサー、ゲーム中心のソーシャル グループなど、KGeN エコシステムに参加している何千ものマイクロ コミュニティを表します。 2024年12月現在、KGeNは合計2,525の部族を自己報告しており、そのうち152の部族には100人以上の人々がいます。
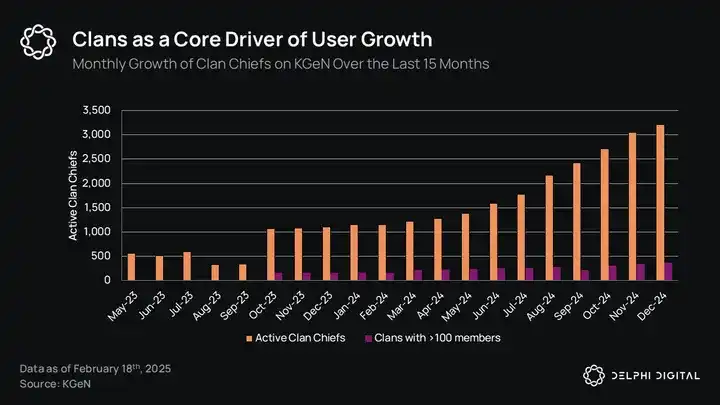
Tribes は、KGeN が紹介ベースのユーザー獲得を促進する中核的な方法の 1 つです。クランを作成する際、クランリーダーは最大 5 人のクランメンバーを招待し、少なくとも 1 つのタスクを完了させることでポイントを獲得します。これらのポイントは、KGeN の主な報酬システムの 1 つである KGeN リーダーボードに加算されます (詳細は後述)。このインセンティブ主導のファネリングメカニズムは非常に効果的であることが証明されており、約 170 万の KYC 検証済み KGeN アカウント (MAU の 39%、登録済みアカウント全体の 13%) が Tribe を通じて取得されました。
部族のリーダーは、新しいメンバーを招き入れるインセンティブがあるだけでなく、収益の可能性を最大限に高めたいのであれば、部族の活動を調整し、コミュニティの関与を維持する必要もあります。これは、部族の総収入の一部が部族のリーダーに還元され、エコシステムの主要な成長インセンティブメカニズムの 1 つとなるためです。
KGeN の現在の最大の市場はインドですが、これは同社の起源と、同地域のミニチュア ゲーム コミュニティにおける強力な存在感によるものです。しかし、ユニークでアクティブなウォレットとトランザクションの30%以上は、LINEメッセージングアプリの独自のブロックチェーンであるKaia上で発生しています。 LINEの最大の市場は日本(ユーザー数8,600万人)、タイ(ユーザー数4,700万人)、台湾(ユーザー数2,100万人)、インドネシア(ユーザー数1,300万人)であり、アジアにおけるKGeNの大きな成長の可能性を示しています。
インドの成功を南半球の他の市場で再現するために、KGeN は同様の草の根成長戦略を採用するよう奨励されました。学校、インターネット カフェ、小規模な e スポーツ組織、オンライン コミュニティなどの地元のゲーム マイクロ コミュニティと提携することで、徐々にリーチを拡大し、ソーシャル ダイナミクスを深める機会を創出し、ユーザーのエンゲージメントと維持をさらに促進することができます。
もう 1 つの潜在的な問題は、KGeN PC ポータルとモバイル アプリに部族ソーシャル機能が比較的不足していることです。レポートでさらに詳しく説明しますが、ソーシャル機能を追加することは、エコシステムへのエンゲージメントを高める 1 つの方法です。ユーザーがエコシステムに参加して過ごす時間が長くなればなるほど、ユーザーデータが豊富になり、K-Quest や K-Drop の機能を利用する機会が増え、収益化の余地が広がります。
4.2 KGeN Play による参加の奨励
KGeN Play は、エコシステム内のほとんどのプレイヤーが参加するためのフロントエンド インターフェイスであり、すべての報酬タスクはここで公開されます。これは通常、ユーザー ジャーニーの始まりを示し、ユーザーが PoG 評判スコアを構築しながら Kgen ネットワークとやり取りするための主要なゲートウェイになります。
KGeN Play には、PC ポータルまたはモバイル アプリからアクセスできます。ユーザーは PC ポータルを通じて最高の体験をすることができますが、モバイル アプリは外出中のユーザーにとって迅速なソリューションを提供し、南半球での拡大に重要な役割を果たすことになります。
アカウントが作成されると、システムはバックグラウンドでブロックチェーン ウォレットを自動的に作成し、ユーザーのすべての資産と取引不可能なプレイヤーの評判 NFT を保存します。最低引き出し額に達すると、ユーザーは OTP 経由で携帯電話番号を確認し、ウォレットを完全に制御するよう求められます。これは、PoG エンジンに直接入力するための重要なステップです。 KGeN ウォレットは機能が限られていますが、スムーズなオンボーディング プロセスを備え、マルチチェーンとガスフリーのトランザクションをサポートし、主な 3 つの機能 (残高の確認、トランザクション履歴の表示、資金の引き出し) を少ない摩擦で実行します。
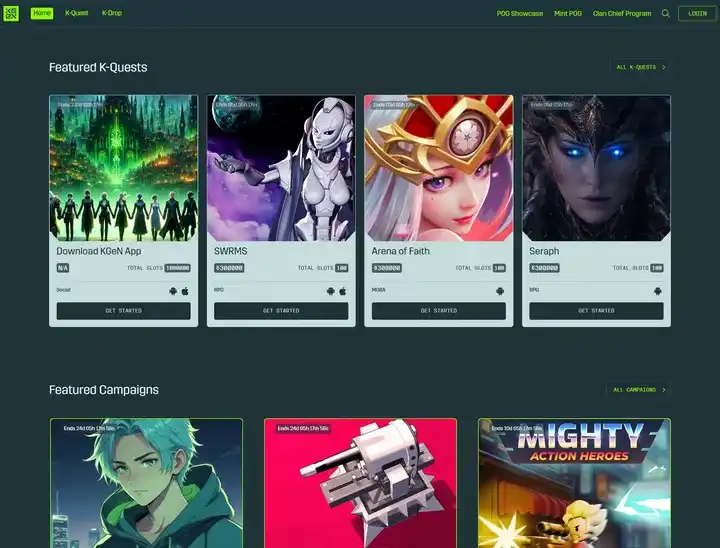
ユーザーがブロックチェーン ウォレットを持っていることに気づく前に、まずは報酬を獲得し始める必要があります。これを行うには、ユーザーは KGeN Play ポータルに投稿されたさまざまなアクティビティに参加する必要があります。ミッションアクティビティは、K-Drops と K-Quests に分かれています。
K-Drops と K-Quests は、参加者に K-Points、リーダーボード ベースの実績、K-Cash、またはトークンを報酬として与える、期間限定のイベントです。両者の主な違いは、K-Drops はエンドポイント API 統合を通じて自動リアルタイム検証を提供するのに対し、K-Quests は手動検証プロセスを通じてそれを実行することです。
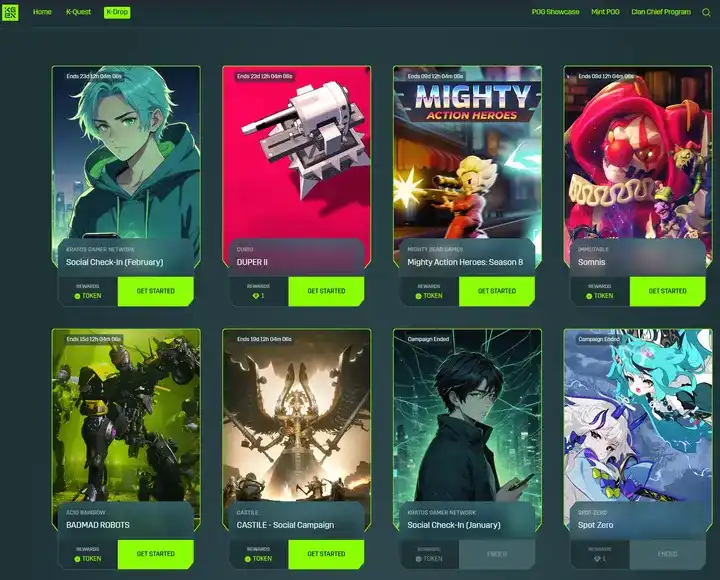
当然のことながら、現実世界の金銭的インセンティブを活用するタスク プラットフォーム (特に南半球のユーザーをターゲットとするプラットフォーム) では、平均を上回る完了率を達成しています。 KGeN は、KGeN Play と PoG エンジンを組み合わせて、コンバージョン率の高いターゲット キャンペーンを提供するという点でユニークです。
4.3 PoG エンジン
PoG エンジンは、分散ノード ネットワークによってホストされる分散型プレーヤー評価システムです。 PoG は 5 つのコア ピラーで構成され、各ピラーには 5 ~ 10 個の属性が含まれます。これらのデータ ポイントは、プレイヤーのスキル、「人間性」、エンゲージメント、富、ソーシャル ネットワークを追跡し、多面的なクロスチェーンの評判システムを構築します。
最終的な結果は PoG バニティ スコアであり、ブロックチェーン テクノロジーの固有の構成可能性により、プレーヤーはさまざまなエコシステムでプレーヤー ID を表示できます。一方、パブリッシャーと広告主は PoG エンジンを活用して、競争力のある価格で、エンゲージメントの高いグローバル サウスのプレイヤー ベースにアクセスできます。
5 つの中核となる柱は、「Proof of Humanity (PoH)」、「Proof of Play (PoP)」、「Proof of Skill (PoS)」、「Proof of Business (PoC)」、「Proof of Social Network (PoSN)」に分かれています。
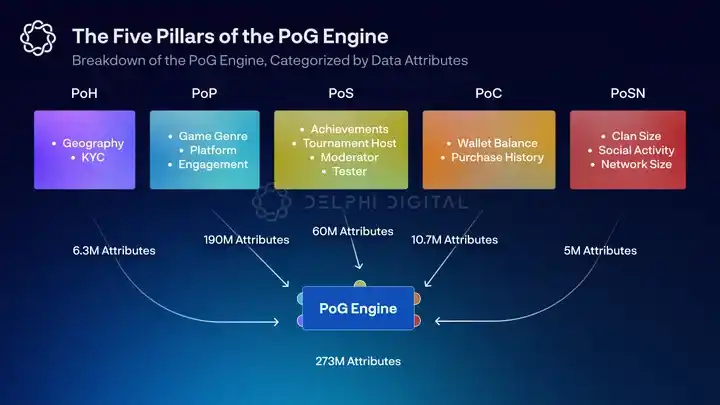
PoH は、その名前が示すとおり、さまざまなデータ ポイントを追跡して、ユーザーがボットである可能性を減らします。これには、KYC ステータスや接続されているソーシャル アプリの数などが含まれる場合があり、発行者にとって最も価値のある属性の 1 つです。 PoH は、「人間性」を追跡するだけでなく、プラットフォームの好みや地理的な場所に基づいてユーザー グループをさらにセグメント化します。この柱は、ユーザーの位置特定に役立つだけでなく、獲得したユーザーの品質とネットワーク全体に対する信頼も高めます。
PoP は、プレイヤーの KGeN ネットワークへの関与と、プレイしたゲームの種類を決定します。保持、ゲーム パターン、好み、ユーザーの習慣に関連する指標を追跡します。この柱は、さまざまなユーザー タイプをさらに細分化することでターゲティングを改善し、パブリッシャーが非常に重視するもう 1 つの属性セットです。
PoS は、プレイヤーの能力、競争力、関与、および達成度を長期にわたって評価します。ゲーム内の実績、トーナメント、エコシステムアクティビティからデータを取得し、プレイヤーをランク付けします。この柱は、最もアクティブなプレーヤーを強調し、彼らに社会的資本を提供します。
PoC は、ユーザーの収益化の可能性を特定します。これは、直接購入、オンチェーン取引、オンチェーン履歴、または純資産からのものである可能性があります。これにより、ターゲティングや UA キャンペーンの効率が向上するだけでなく、ユーザーが価値を付加できるさまざまな方法も示されます。初期のアクティビティ(プレイテストなど)と並んで、PoC は最終的に、IDFA 後の世界のパブリッシャーにとって最も価値のあるデータセットになります。
PoSN は、ユーザーのソーシャル プロファイルのスケールをマッピングし、KGeN ネットワーク内にソーシャル グラフを構築します。この柱は、ゲーム以外のデータを除外し、ソーシャル アカウント、部族の活動、ネットワーク サイズを追跡して、ゲーム コミュニティ内でのソーシャルの好み、影響力、影響度を把握します。
PoG エンジンは現在、1,300 万を超える登録アカウントと 440 万の MAU からの 2 億 7,000 万を超えるデータ属性で構成されています。 2024 年 1 月以降、PoH、PoP、PoS、PoC、PoSN グループはそれぞれ約 214%、1320%、777%、384%、487% 成長しました。特に、PoP および PoS 関連データの増加は、エコシステムへの参加が時間の経過とともに増加し続けていることを浮き彫りにしています。

KGeN は、PoG エンジンを活用して、「有効顧客獲得コスト」(eCAC) と呼ばれる代替 UA フレームワークをリードしています。 KGeN は、単純なインプレッションやファネル上部のインストールに対して課金するのではなく、ユーザーファネルの中間または下部に到達したアクティブユーザーに対してのみ課金します。
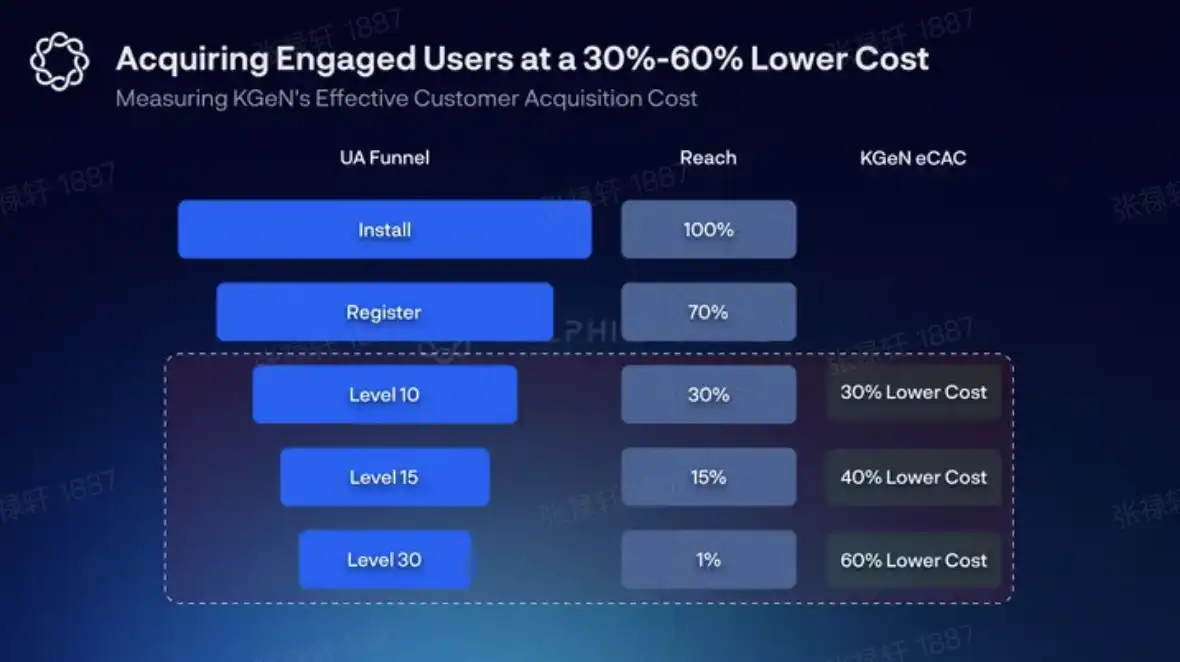
たとえば、Karate Combat とのキャンペーンでは、KGeN は、ファネル上部のインストールには課金せず、ファネル下部のコンバージョン率を 5% に抑えながら、eCAC を約 40% 削減したと報告しました。 KGeNは、Game7との4週間のミッション中に、競合他社よりも55%低いeCACで50,000のPoHバリデーターの導入に貢献したと述べた。ユーザー登録、ウォレット接続、アバター作成イベントはすべて無料です。つまり、クライアントは少なくとも 4 つのタスクを完了して SBT を発行したユーザーに対してのみ料金を支払います (推定コンバージョン率は 20%)。
PoH グループと PoP グループは、これらのデータ ポイントによってビジネス カスタマーのエンゲージメントに対する投資収益率 (ROI) が比較的高くなるため、特に価値があります。これは、悪意のある行為者やボットに悩まされることが多い、金銭的インセンティブを活用する Web3 プロジェクトにとって特に重要です。ただし、これらのデータ ポイントは完璧ではなく、KYC でさえ操作される可能性があります。
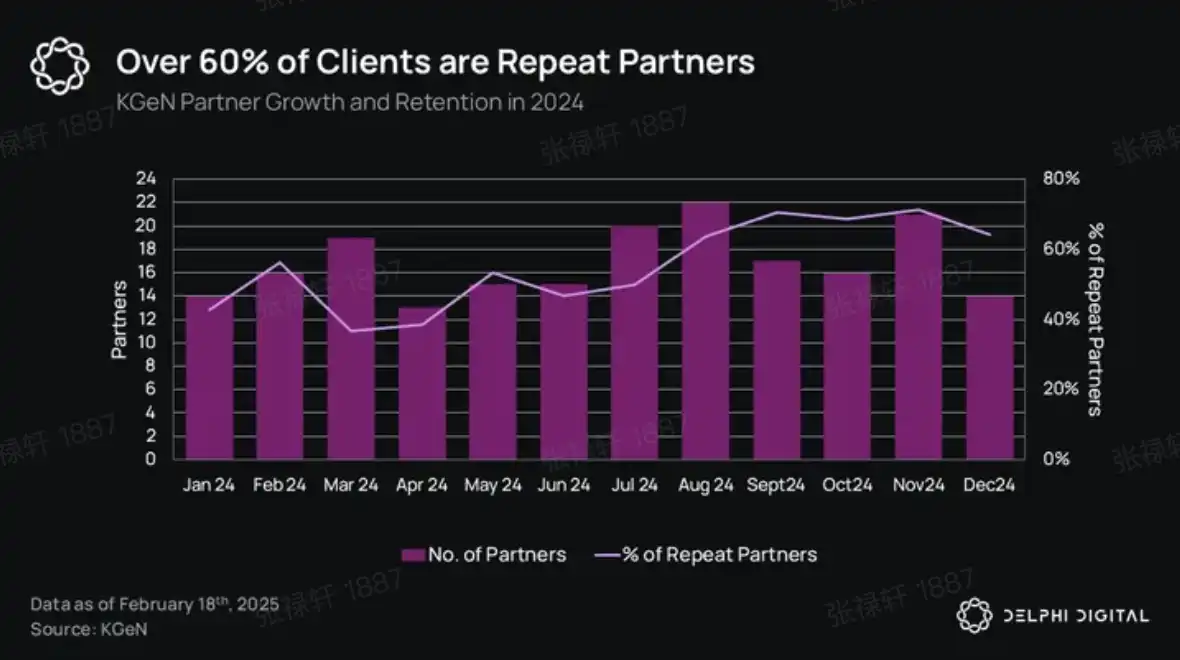
それでも、ユーザーの品質について高い確実性を実現できる KGeN の能力は、パートナーにとって大きな付加価値となります。レポートで詳しく説明しますが、広告詐欺により、推定 840 億ドルのデジタル広告費が無駄になっています。これは、2024 年 8 月以降、KGeN パートナーの 60% 以上がリピーターになった大きな理由でもあります。
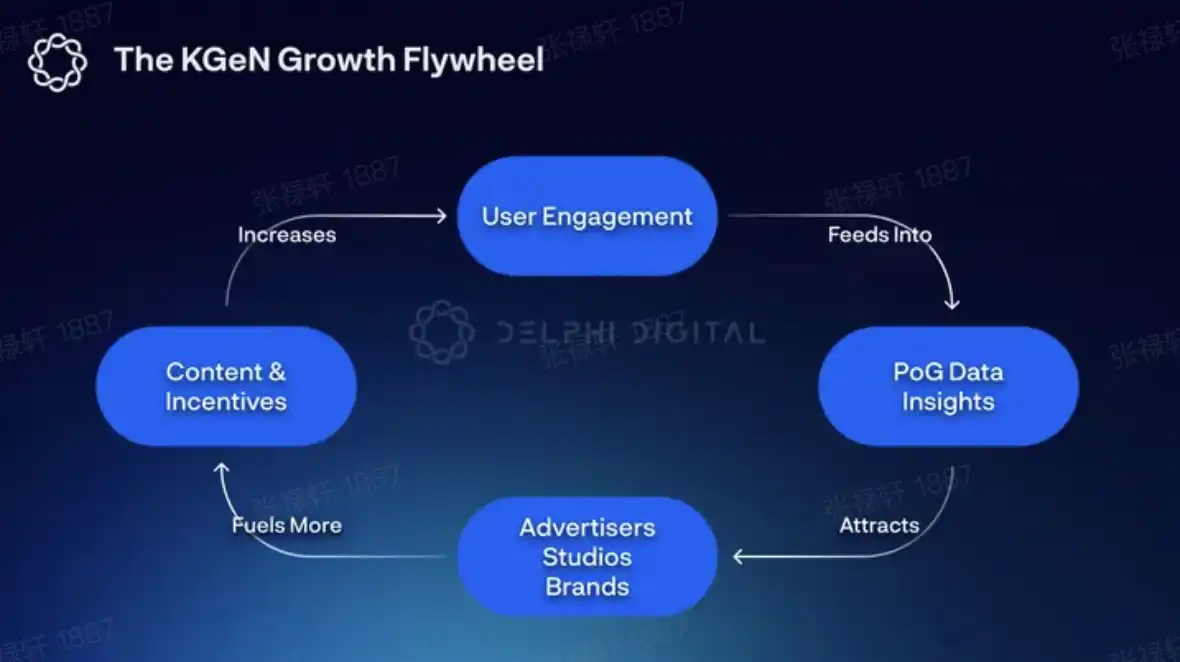
時間の経過とともに、KGeN の将来の拡大に不可欠な成長のフライホイールが勢いを増していきます。肯定的な PoG スコアに対する需要がある限り、KGeN Play へのエンゲージメントは増加します (これは、PoG スコアに基づく金銭的インセンティブを通じてさらに加速される可能性があります)。この活動により、PoG エンジンが強化され、物件の総数が増加し、KGeN のユーザー データベースが充実します。その結果、より多くのパブリッシャーがエコシステムに引き寄せられ、KGeN Play と KGeN Store の製品の種類が増え、より多くのユーザーを引き付けることになります。
PoG スコアリングは KGeN のビジネス モデルの核であり、競争力のある低コストの eCAC を顧客に提供するための鍵となります。重要な質問は、このユーザー行動を促すインセンティブは何なのかということです。
インセンティブが金銭的な性質のものである限り、プラットフォームは間違いなく有望な結果を示すでしょう。しかし、これにより、ユーザーがプラットフォームやそのパートナーとどのようにやり取りするかを決定する外的な動機付けの力が生まれます。
外発的動機を持つユーザーは、報酬のために最初に興味を持ったゲームを継続してプレイする可能性が低くなります。さらに、研究によると、本来は内発的に報酬をもたらす行動に対して外発的報酬を与えると、内発的動機が減る可能性があることが示されています。これは過剰正当化効果としても知られています。
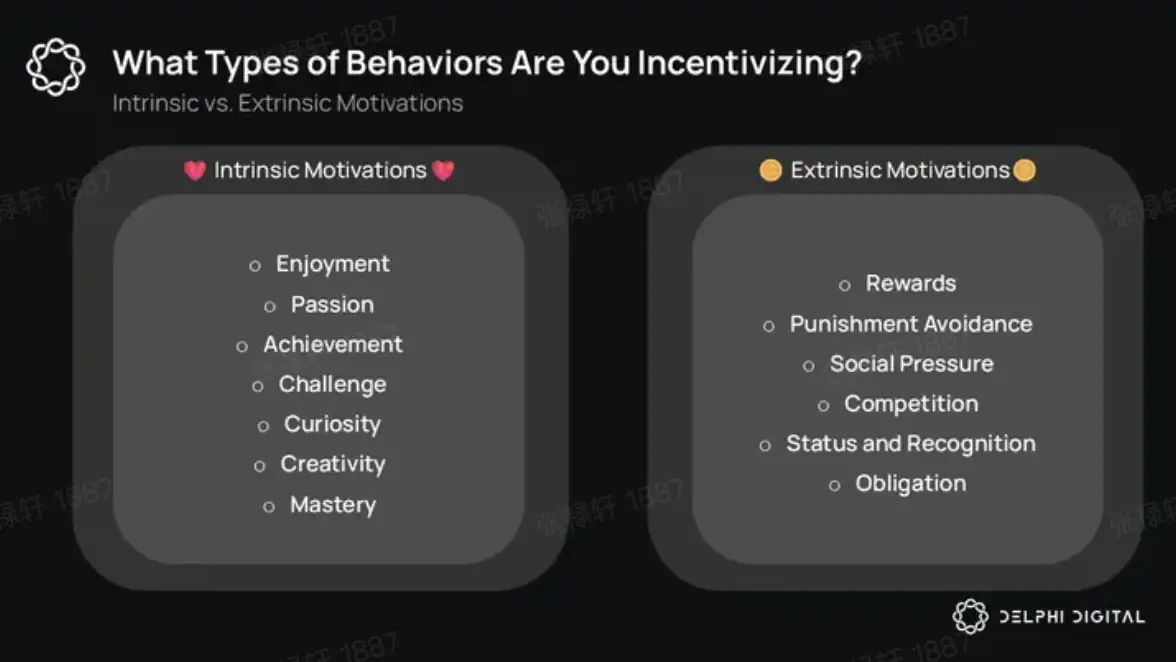
内発的動機を持つユーザーは、社会的交流、認識と尊敬、進歩、楽しみなど、自分が楽しむものに価値を見出します。時間が経つにつれて、強力なネットワーク効果によって PoG スコアリングの中核となる価値提案が社会的資本と楽しみに根ざしたものに変わることができれば、動機は徐々に内面化され、パートナー パブリッシャーに提供される潜在的な価値が高まります。
4.4 KGeN トークン エコノミー
KGeN のエコノミーは、KCash トークンと KGEN トークンの 2 つのコア資産で構成されます。 KCash はしばらく前からオンラインになっており、主に報酬通貨のオフチェーン資産として使用されていますが、法定通貨で直接購入することもできます。 KCash は主に KStore で使用され、アプリ内購入 (IAP) やギフト カードを購入したり、VIP トーナメントやミッションに参加したりするために使用できます。
KGeN エコシステムの成長の原動力となっているのは、KGEN トークンです。これは、40% のコミュニティ割り当て (そのうち 8% はトークン生成イベント (TGE) でロック解除されます) と、チームと投資家の 4 年間のロックアップ期間を持つユーティリティ トークンです。トークン総供給量の 12.6% が TGE でロック解除されますが、これにはマーケット メーカーまたは取引所でロックされている流通供給量は含まれません。
最近、KGeN が TGE の前に K-Points -> rKGEN エアドロップ イベントを利用することが発表されました。 rKGEN の割り当ては、ユーザーの合計 K ポイント、時間、および KGeN での関連性に基づいて行われます。トークンがリストされると、rKGEN は 1:1 の比率で KGEN トークンに変換できます。ただし、一部のユーザーは、TGE の前に rKGEN のステーキングを開始して、追加のトークン利回りを獲得できるようになります。
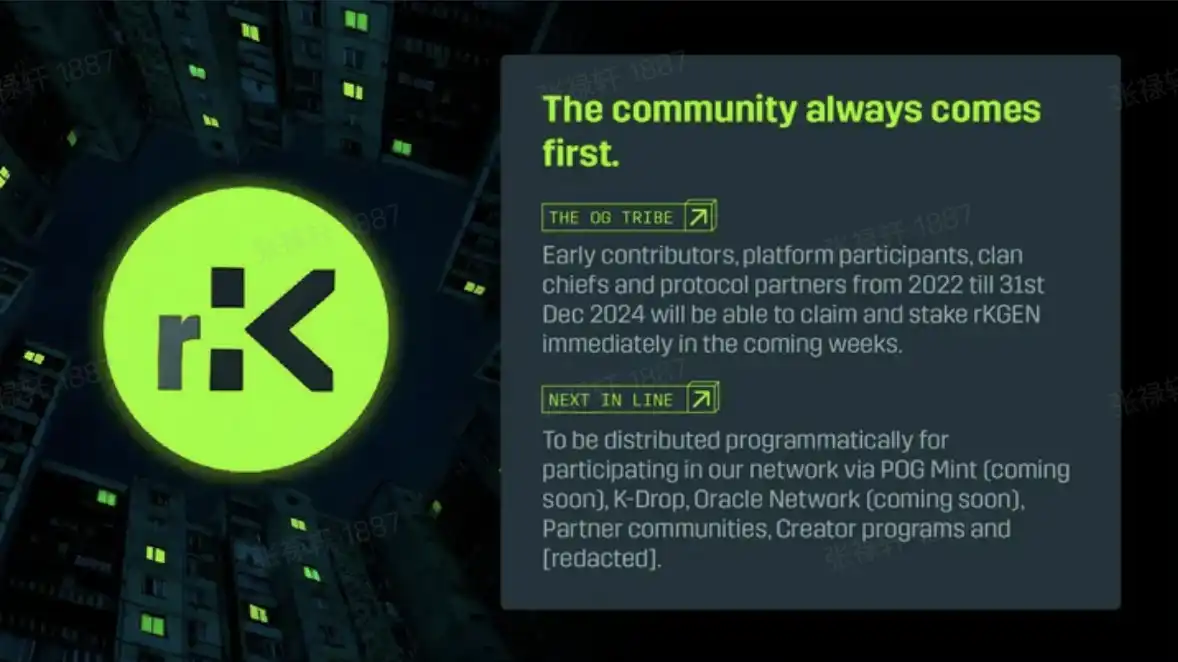
K ポイント -> rKGEN エアドロップ モデルは、TGE の前にコミュニティの感情とトークンの配布を最大化するために、透明性と明確なコミュニケーションを優先します。うまく実行されれば、勢いが増し、ローンチ時に追加の CEX 上場を確保できる可能性がありますが、独自のリスクが伴います。
曖昧な報酬システムは、さまざまな分野でエンゲージメントを高めることがわかっています。純粋なポイント エアドロップ キャンペーンは透明性は低いものの、トークン エアドロップの割り当てにおいてチームに大きな柔軟性を提供します。この設計コンセプトは、TGE 後、KGeN Play アクティビティは K ポイント -> KGEN 報酬システムを活用するのか、それとも直接トークン支払いを行うのかという疑問を提起します。
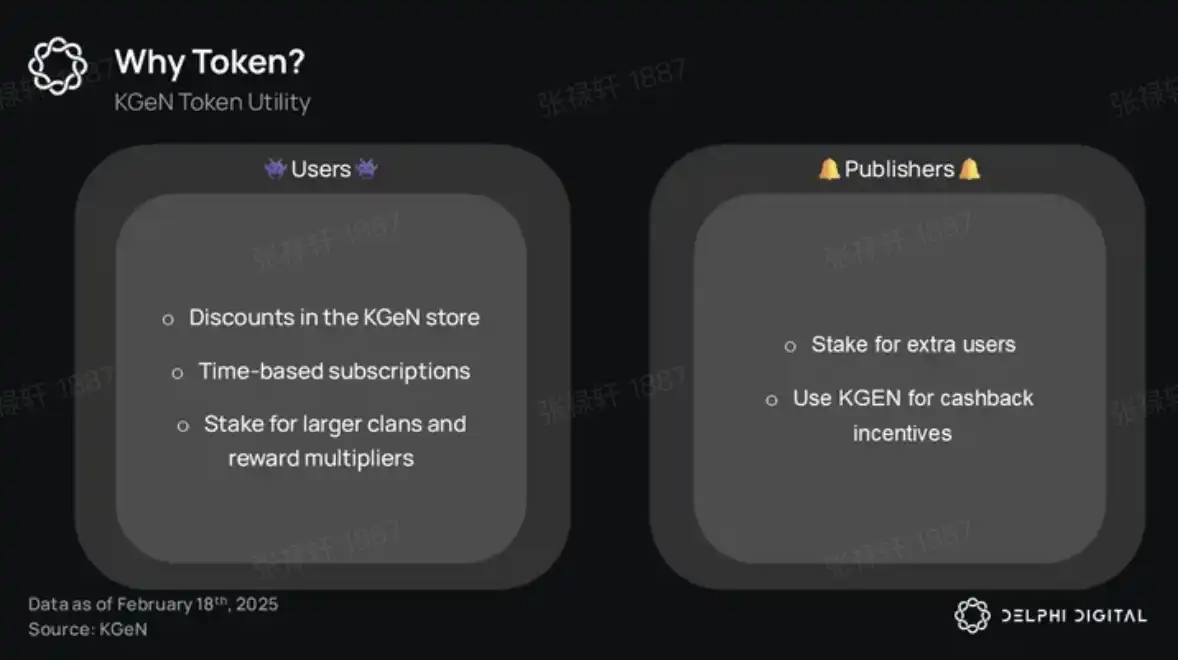
ローンチ時には、KGEN トークンは主にインセンティブのために使用されるものと想定しています。しかし、時間の経過とともにネットワークが成熟するにつれて、より多くのユーザーが KGeN ストアでトークンを使用して、法定通貨での購入よりも大きな割引を享受するようになると予想されます。
トークン消費のもう 1 つの潜在的な形態は、サブスクリプション料金です。ユーザーが評判スコア、ゲームの実績、ソーシャル タッチポイントをホストするネットワークにますます依存するようになると、KGeN は無料ユーザーが利用できるタスクの数を制限することを決定する可能性があります。これにより、ネットワーク上の収益の可能性のほとんどが事実上制限され、追加のボット保護対策として機能します。
しかし、非金銭的報酬がユーザーにとって大きな本質的価値を持っていない限り、多くの人はプラスの ROI を達成できない限りトークンを使わないでしょう。これがインフレによる流出(つまり、削除されるトークンよりもリリースされるトークンの方が多い)にならないようにするために、KGeN はサードパーティのトークン、KCash、または NFT を提供する必要があります。結局のところ、最も持続可能な消費とは、娯楽や社会的資本などの内的動機によって推進される消費です。
直接的なトークン消費に加えて、トークンのステーキングも行われます。単純なステーキングによるリターンを求めるユーザーに加えて、クランリーダーはトークンをステーキングしてメンバーシップの上限を増やし、追加のプラットフォームツールにアクセスできるようになります。パブリッシャーは、階層型ステーキング プログラムに参加して、UA キャンペーンでより多くの無料トップオブファネル ユーザーを獲得することもできます。プラットフォームが現在の成長軌道を維持し続ける場合、この機能はますます注目を集めると予想されます。
典型的なトークン ステーキングは、売り圧力を遅らせる代わりに、最終的にトークンの供給を希薄化するインフレ モデルです。短期的な利益の可能性はあるものの、KGeN が部族のリーダーや発行者に対してインフレを伴わないステーキングインセンティブを活用しているのは素晴らしいことです。
4.5 Oracle ネットワーク
KGeN Oracle ネットワークは、PoG エンジンのバックボーンを集合的に形成する許可されたノードの分散ネットワークです。各オラクルには、PoG データを保存し、PoG スコアを計算し (その正確性を総合的に検証し)、そのスコアを Aptos ブロックチェーンに送信して決済するという役割があります。このサービスを提供する見返りとして、オラクル オペレーターは、収益予測に基づいた KGEN トークンの固定利回りと、オラクルに投資された金額に関連するステーブルコインの利回りを受け取ります。
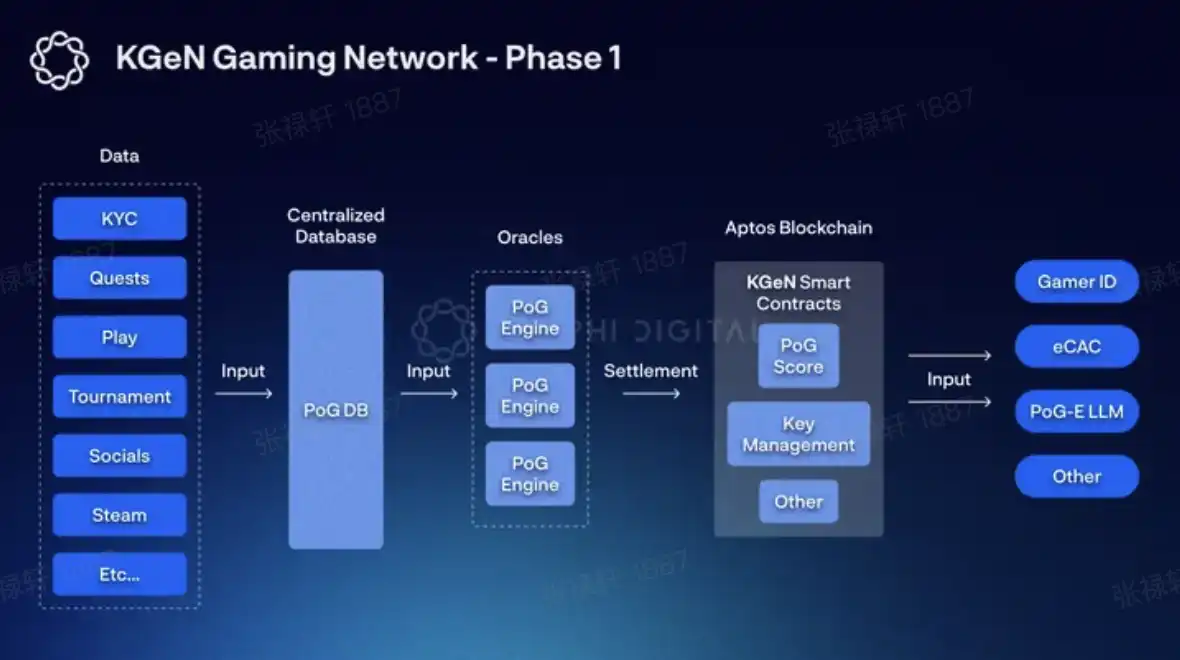
Oracle ネットワークは、通常は集中管理方式で実行されるプロセスを最終的に分散化します。これは段階的なプロセスであり、少なくとも 3 年かかると予想されます。最初のフェーズでは、オラクルは主に中央サーバーから PoG データを取得し、計算、検証、決済に参加します。PoG データの分散型ストレージは第 2 フェーズで開始されます。
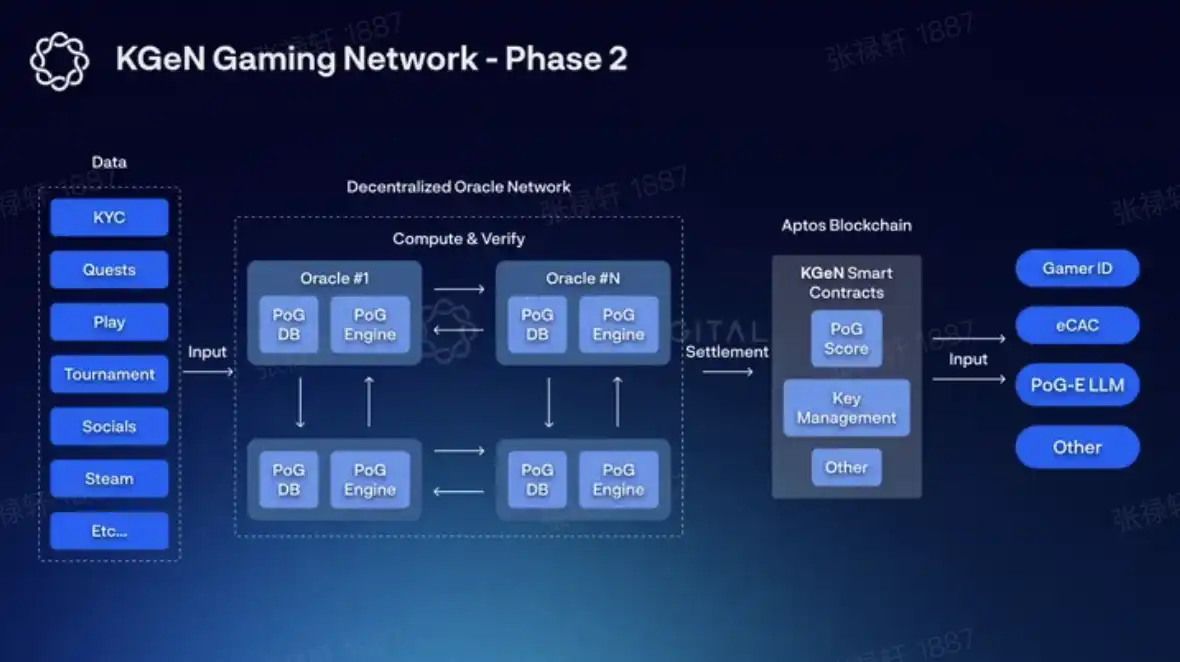
オラクル ネットワークのもう 1 つのコア コンポーネントは、オラクル キーです。キーはネットワークに参加するために必要な NFT です。認定された Oracle オペレーターが Oracle ライセンスに費やす金額が増えるほど、受け取るキーの数も増えます。 KGeNは、将来的には追加の鍵販売が一般に提供される可能性もあると述べた。
Oracle キーは、ネットワークがフェーズ 2 に移行するまでアカウントがロックされたままになります。フェーズ 2 に移行すると、Oracle キーは取引可能になり、キー所有者は Oracle オペレーターにキーを委任できるようになります。キー委任は一般的なステーキングメカニズムに似ており、キー報酬プールからの KGEN トークン収益と引き換えに、キー NFT を一時的にロックします。
キー報酬プールにおけるオラクルの重みは、オラクルにステークされたキーの数、プロトコルの基本報酬、オラクルのパフォーマンスという 3 つの変数に基づいて計算されます。パフォーマンスは KGeN が第 2 段階に移行するときにのみ関連しますが、正確な計算方法はまだ決定されていません。基本報酬は排出量に基づいており、ネットワーク全体の健全性を示す指標となります。正確な詳細はまだ確認されていないが、ネットワークの価値が増大するにつれて、すべてのオラクルの基本報酬が増加することを目標としている。
Oracle Network は、ノードと Delegated Proof of Stake (DPoS) フレームワークの側面を組み合わせて、PoG エンジンを分散化します。完全に集中化されたフレームワークでは、KGeN の集中型データ センターは、データの破損や削除の単一障害点となります。さらに、主要な利害関係者 (つまり、プレイヤーとパブリッシャー) は、これらの PoG 評価が操作されていないという信頼の仮定を抱いています。
この場合、分散化の利点はユーザーにとって非常に主観的なものになります。特定の分野では、Xbox ゲーマースコアや Steam アカウントの集中化について積極的に不満を言うゲーマーを見つけるのは難しいかもしれません。同様に、発行者は分散化ではなく、スケーラブルな UA を主に懸念しています。
ただし、これはトークン モデルが実現できる潜在的なネットワーク効果と整合したインセンティブを無視しています。 KGeN の成長から利益を得る方法を関係者に提供することで、プロジェクトをサポートするブランド支持者を生み出すことができます。 KGeN の成長のフライホイールがトークン価格のプラス変動につながると仮定すると、より多くの利害関係者がエコシステムに引き寄せられ、ネットワーク効果がさらに加速します。
5. 競争環境
このような野心を持つ企業は KGeN だけではありません。以前にもお話ししたように、現在ゲーム業界が直面している最大の課題の 1 つは配信であると多くの人が考えています。ユーザー獲得 (UA) キャンペーンを金銭的に拡大する場合でも、プレーヤーの流動性を改善してコアエンゲージメント指標を最適化する場合でも、複数の業界プレーヤーがさまざまな成功度でこれらの問題に取り組んでいます。
次に、Web2 および Web3 市場で事業を展開している企業を分析し、そのビジネス モデルを比較し、潜在的な機会を探り、いくつかの重要な考慮事項に焦点を当てます。
5.1 広告テクノロジーの王様:過去と現在
Web2 市場には、KGeN の現在のビジネス モデルと多くの相乗効果があり、将来の成長の重要な機会も明らかにする 2 つの典型的な事例があります。 1つ目はFacebookです。Facebookのコア競争力は、ユーザーポートレートの徹底的なマイニングと行動分析にあります。 2 つ目は、広告テクノロジーに深く関わり、モバイル広告エコシステム全体をカバーする企業である Applovin です。強力な AI 対応ツールにより、モバイル ユーザー獲得 (UA) 分野でかなりの市場シェアを獲得しています。
Facebook:
さまざまな広告形式を試した後、Facebook はウェブ ゲームの時代の終わりとモバイルの台頭の中で足場を固めました。
Facebook ウェブページでゲームの作成に成功した後、King (Candy Crush Saga)、Playtika (Solotomania)、Zynga (Farmville) などの企業は、オーガニック トラフィックを超えて成長する方法を求め始めました。これらのゲーム会社は Facebook 広告に前例のないレベルで投資しており、2011 年上半期には Zynga が Facebook の収益の 12% を占めました。
Facebook は 2013 年から 2016 年にかけて徐々にモバイル広告に重点を移し、2014 年にはモバイル広告市場シェアの 30% 近くを獲得しました (2 年前の 0% から増加)。これにより、Google に次ぐ業界第 2 位の企業となりました。
Facebook の広告事業の成功は、ユーザーの行動、ゲームへの関与、消費パターンを正確に追跡し、配信と広告配信を最適化することにあります。このプラットフォームの核となる価値は、高価値ユーザー(ゲームへのエンゲージメントが高く、支払い意欲が高いプレイヤー)を特定し、正確にリーチする能力にあります。開発者は、このターゲットを絞った配信のために高い価格を支払う用意があります。
Facebook は、ゲームの SDK との統合を通じてこの機能をさらに強化し、インストール後のユーザー行動を追跡し、ROAS (広告費用対効果) などのダウンストリーム指標を最適化できるようにしました。さらに、Facebook のソーシャル機能は、ゲーム開発者に追加の有機的な成長チャネルも提供します。
KGeN は、ある程度 Facebook に似た戦略を採用しており、プレイヤーのデータを中核価値としています。しかし、Facebook のターゲット ユーザーは主にライト ゲームの分野に集中しており、数億人のユーザーをカバーしています。一方、KGeN は中規模および大規模のゲーム カテゴリに重点を置いており、ユーザー ベースは完全にゲーマーによって占められています。
分散型 Facebook 広告ネットワークとしての地位をさらに強固にするために、KGeN は自社製品のソーシャル面により重点的に投資することができます (新しいメッセージング機能とトーナメント機能を徐々に展開する予定です)。これにより、KGeN はユーザーの行動、好み、行動に関するデータをさらに収集できるようになるだけでなく、開発者に追加の配信チャネルを提供することもできます。
Applovin:
Applovin は、広告配信の最適化と配信パフォーマンスの向上をビジネス モデルとする、高度に成熟した広告テクノロジー プラットフォームであり、サプライ サイド プラットフォーム (SSP) データを活用して価格分析を行っています。同社は、モバイル広告市場の両方の港に進出しています。
同社のサプライサイドプラットフォーム(SSP)であるMAXは、MoPub、Machine Zone、自社のゲームスタジオであるLion Studiosの買収を通じて膨大なデータを蓄積し、開発者が最良の価格で広告在庫を販売できるように支援しています。
同社のデマンドサイドプラットフォーム(DSP)AppDiscoveryは、ユーザー獲得(UA)目標とコスト指標に基づいて広告主が広告在庫を購入できるよう支援します。
Apple が App Tracking Transparency (ATT) プライバシーポリシーを開始した後、従来のユーザーレベルのトラッキングモデルは影響を受けました。Applovin は、エンドツーエンドのデータ統合の利点を活かして、コンプライアンスの範囲内で開発者にユーザー評価を提供し、広告配信の精度を維持しています。
Applovin エコシステムの中核となるのは、モバイル アプリのユーザー行動データとプラットフォーム入札データを組み合わせて、ユーザーがダウンロードして使用する可能性が最も高いアプリを予測する機械学習エンジン AXON です。
この双方向データフローモデルにより、Applovin は競争上の優位性を獲得し、広告の需要側からのデータと、供給側からの市場動向や価格情報を取得できるようになり、業界をリードするデータ分析と広告最適化機能を提供できるようになります。
Applovin の広告テクノロジー プラットフォームが KGeN よりもはるかに成熟しており、拡張性が高いことは否定できません。ただし、Applovin と同様に、KGeN にもパートナーと直接連携して、パートナー独自の SDK を統合したり、ゲーム データベースを PoG エンジンにバックフローしたりする機会があります。
これにより、PoG データベースが大幅に充実するだけでなく、配送追跡機能も向上します。同時に、このより完全なデータ システムは、KGeN の最新の POG-E LLM (KGeN 独自のデータに基づいてトレーニングされた強化された大規模モデル) のサポートも提供し、AXON と同様に、有料ユーザーに変換する可能性が高いプレーヤーに、より多くのマッチング タスクを推奨できるようになります。
Mystplay:
Mystplay は、Web2 分野で最も急速に成長している報酬ベースの UA プラットフォームの 1 つです。同社の主力製品は独立したゲーム発見アプリで、ユーザーはプラットフォーム上でゲームを試すことでポイントを獲得し、それをギフトカードと交換できる。
リワード型 UA プラットフォームはゲーム業界で急速に普及しており、開発者の 68% が、リワード型マーケティングは他の UA チャネルと比較して高い ROAS をもたらすと考えています。こうしたプラットフォームは一般的に、獲得したユーザーの維持率と収益は業界平均よりも優れていると主張しています。たとえば、Mystplay の事例では、特典を受けたユーザーは 7 日間のリテンション率または ROAS を 20% ~ 50% 向上できることが示されています。現在、他のよく知られている報酬ベースの UA プラットフォームには、Adjoe、Almedia (Freecash)、Tapjoy、MyAppFree (MAF) などがあります。
Mystplay のユニークな利点は、豊富なソーシャル機能 (チャット、毎週のコンテスト、リーダーボードなど) と AI 駆動の推奨エンジンにあります。これらの機能により、プレイヤーに最適なゲームをマッチングできるため、ユーザーの定着率とゲーム時間が向上します。 Mystplay は品質重視の UA 戦略により、過去 24 か月間で急速な成長を達成しました。
2022 年現在、Mystplay の登録ユーザー数は約 1,600 万人、2023 年には月間アクティブ ユーザー数 (MAU) が 200 万人を超え、提携ゲームは 400 を超えており、Android で最もパフォーマンスの高い配信プラットフォームのトップ 10 に頻繁にランクされています。年間収益は約5,500万ドルと推定されています。チーム規模は過去1年間で約43%増加し、4年間で445%の成長を達成し、2024年のデロイトのTech Fast 50に選出されました。
表面的には、Mystplay と KGeN の価値提案は非常に似ているように見えます。しかし、Mystplay は主にヨーロッパとアメリカの主要市場をターゲットにしており、世界的に受け入れられているブロックチェーン決済チャネルがないため、制限があり、「量より質」の戦略を採用する必要があります。そのため、Mystplay は正確なマッチングに AI を活用し、コンバージョン率と維持率を向上させています。これは KGeN が学ぶべき重要な方向性です。
5.2 Web3 の競争環境:
Web3 市場では、競合他社は主にパブリッシャー エコシステムとタスク プラットフォームの 2 つのカテゴリに分けられます。両者の最終目標は、協力プロジェクトを通じてユーザーの成長を促進することです。
Web3 パブリッシャー エコシステム:
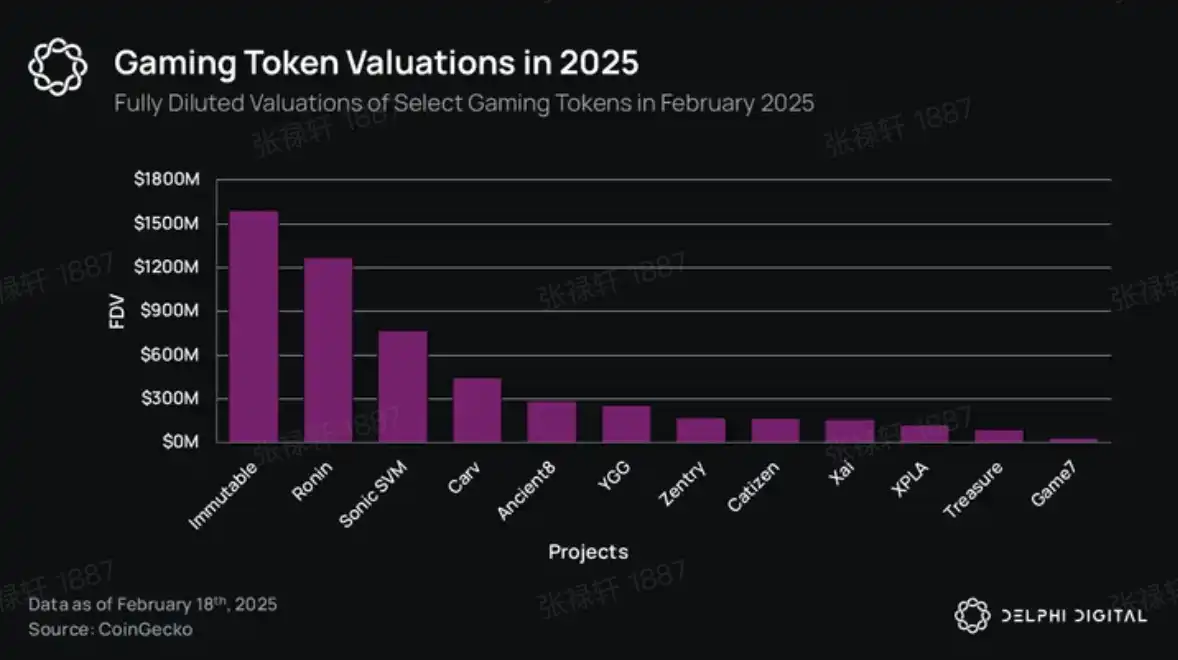
パブリッシャー エコシステムは通常、UA 支出に使用できるトークン補助金の提供、UA インセンティブのためのエコシステム トークン インフレーションの使用など、次の方法を通じてパートナーに Web3 ユーザー獲得 (UA) 最適化サポートを提供します。これらのモデルを部分的に採用している代表的なエコシステムには、Ronin、Immutable、Xai、Catizens があり、完全希薄化後評価額 (FDV) はそれぞれ 16 億 5,000 万ドル、23 億 4,000 万ドル、2 億 8,820 万ドル、2 億 6,160 万ドルです。
パブリッシャー エコシステムは、いくつかの基本的な違いにより、KGeN と直接競合することはありません。パブリッシャー エコシステムの収益モデルは主に開発者活動の料金体系に基づいていますが、KGeN の中核はユーザー ジャーニーを「制御」し、さまざまなパブリック チェーンとゲーム間で自由に操作できるようにすることです。この不可知論により、KGeN は排他的プロトコルをめぐるゼロサム競争に陥ることを回避し、総利用可能市場 (TAM) を拡大することができます。
ただし、Applovin のセクションで述べたように、KGeN は現在、ユーザーがターゲットの場所 (ゲーム内またはアプリ内) に到着すると、多くの重要なデータ ポイントを取得できないことがよくあります。 Ronin などのパブリッシャー エコシステムは、エンドツーエンドのユーザー データ (特にオンチェーン データとウォレット ポートレート) を持っているため、ユーザー行動の可視性において大きな利点があります。さらに、パブリッシャー エコシステムは、アプリケーションに対する財務およびインフラストラクチャのサポートを提供することで、競争上の障壁をさらに深めます。
タスク プラットフォーム:
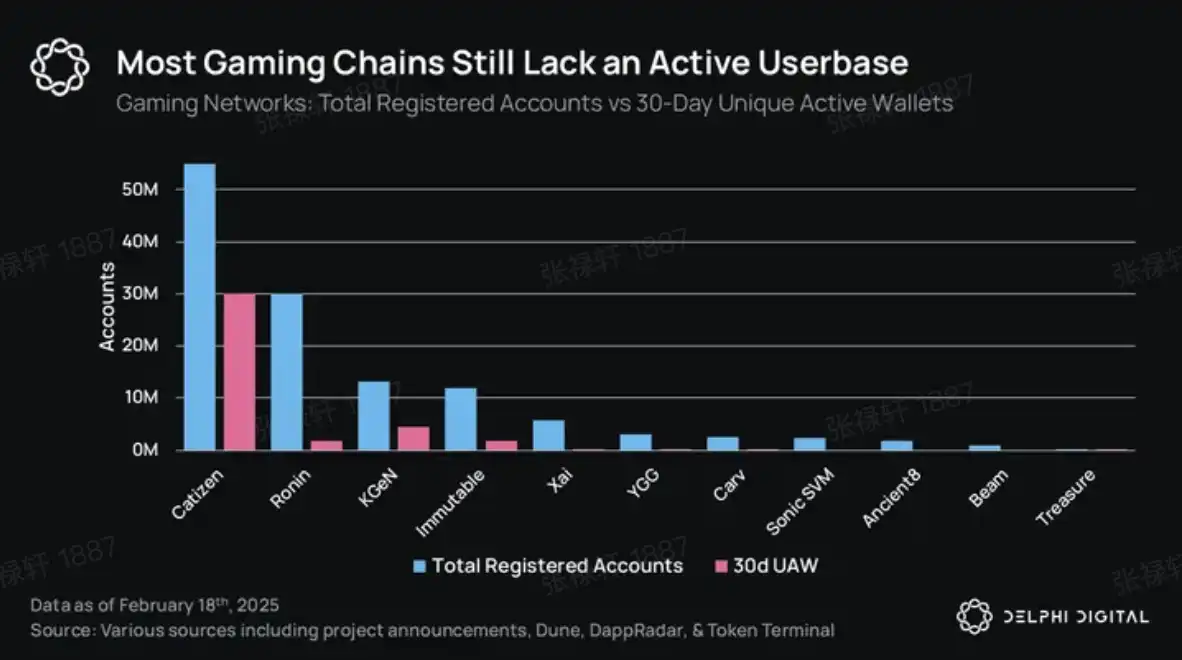
報酬タスクは、市場の認知度を高め、利害関係者に資産を分配するために、さまざまな分野の Web3 プロジェクトで広く使用されています。これは、UA インセンティブを通じて成長を加速し、報酬メカニズムを通じてユーザー維持率を向上させ、プロトコルアクティビティを最大化することを目指すゲーム プロジェクトに特に当てはまります。
タスク プラットフォームの主な利点は、複数のプロジェクトからタスクを集約して、ユーザーにワンストップのタスク参加エクスペリエンスを提供すると同時に、パブリッシャーがより幅広いオーディエンスにリーチできるようにすることです。
現在、KGeN はタスク発見プラットフォームでもあり、ユーザーの注目を集めるために他の Web3 タスク プラットフォームと競合しています。インドとブラジルにおける強力なコミュニティ基盤により、同社はこれらの市場で先行者利益を獲得しています。しかし、これは将来も継続的な成功を保証するものではありません。以下の分析では、ブロックチェーンを活用したミッション プラットフォームの成功要因を詳しく調べ、KGeN の既存モデルの長所と短所を評価します。
5.3 競合分析
本質的に、すべてのクエスト プラットフォームは「クエストで稼ぐ」サービスを提供しており、その違いは主に規模と、パブリッシャーに価値主導の結果をもたらす能力にあります。
高品質な UA 結果に対する需要はかつてないほど高まっています。トラフィックの分散がますます困難になるにつれ、低品質のインタラクションに毎年大量の UA 予算が浪費されています。統計によると、2023年だけでも、ボットトラフィックによるデジタル広告の無駄な支出は840億米ドルに達するでしょう。
TikTok、Snapchat、Instagram などの所有インベントリ (SRN) プラットフォームでは不正行為はそれほど問題になりませんが、ラストクリック アトリビューションを使用する大規模な UA キャンペーンには悪意のある行為者が常に存在します。 Applovin などの業界リーダーの中には、サードパーティの不正防止技術ソリューションと提携することで、ゲーマーやパブリッシャーからの批判を軽減しようとしているところもあります。ただし、プログラマティック広告を使用するパブリッシャーと広告主は、依然として広告プラットフォームへの信頼を構築する必要があります。
KGeN にとって、PoG エンジン (特に PoH スコアと PoP スコア) は、ボット トラフィックの多い市場におけるプラットフォームの主要な競争上の優位性となります。 KGeN は、PoG エンジンを徐々に分散化することで、残りの信頼の仮定を減らそうとします。 KGeN の継続的な収益成長とリピーター顧客率の高さからもわかるように、検証可能でエンゲージメントの高いこれらのユーザーに対する市場の需要は強いです。
とはいえ、UA キャンペーンの成功を測定する場合、有効顧客獲得コスト (eCAC) だけを見るだけでは十分ではありません。 KGeN は、ユーザーから効果的に収益を得て、ユーザー ジャーニーに関するより多くのデータ (特に PoC 関連データ) を取得し、このデータを活用してパートナーに正確にターゲットを絞った配信と最適化を提供し、収益性を確保する必要があります。
Web3 タスク プラットフォームが規模の競争に勝つための重要な要素を検討すると、次の仮定を立てることができます。
切り替えコストが低く、プラットフォーム間の経済的インセンティブが十分である限り、同じユーザー グループがすべてのプラットフォーム上のタスクに参加しようとします。
時間が主な制限要因になると、ユーザーは ROI が最も高い活動にエネルギーを投資するようになります。
この仮定に基づき、Web3 分野における周期的な物語の変動を除外すると、Web3 タスク プラットフォームの規模の競争力とユーザー維持能力を測定するために、総潜在的報酬 (TPR) とプラットフォーム ロック値 (LPV) という 2 つの主要な指標を使用できます。
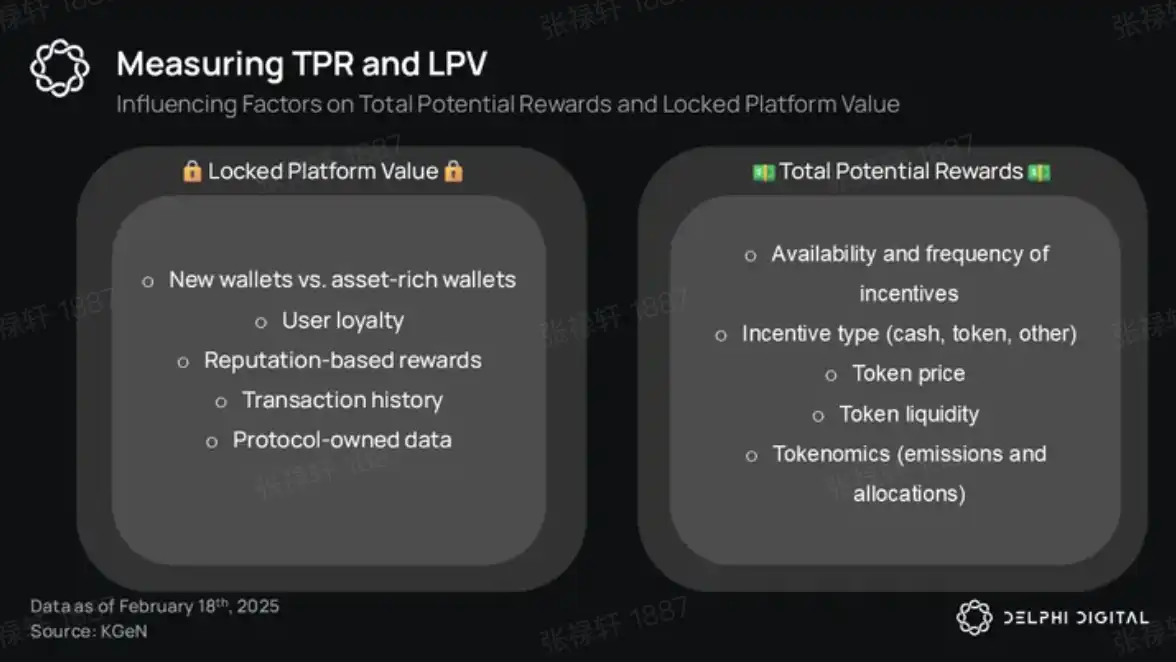
TPR (Total Potential Rewards) は、プラットフォームのライフサイクル中にユーザーが獲得できる金銭的報酬の合計額を指します。 TPR は主に、トークン経済モデル (分配率、インフレメカニズムなど)、利用可能なインセンティブメカニズムの数、現金報酬とトークン報酬の比率、タスク報酬の頻度などの要因によって影響を受け、トークン価格や流動性などのいくつかの外部要因によっても制約されます。
LPV (Locked Platform Value) は、プロトコルがユーザーに対して持つ「制御」の度合いと、ユーザーの品質に対する認識のレベルを測定します。 LPV に影響を与える要因には、リンクされたウォレットのうち新規ウォレットと高資産ウォレットの比率、ユーザーの忠誠心、評判に基づく報酬システム (長期アクティブ ユーザーを優遇)、オンチェーンおよびオフチェーンのトランザクション履歴、プロトコルが保持するユーザー データ (より正確なユーザー データはプロトコルの広告収入を増加させ、ユーザー報酬プールをさらに強化できるため、TPR にもフィードバックされます) などがあります。
TPR に関しては、独占的な価格決定力がない場合、異なるプラットフォーム間の UA インセンティブ報酬は時間の経過とともに徐々に均衡化する傾向があると想定できます。
LPV の観点から見ると、広告主にとって最も価値のあるプラットフォームは、最大のユーザー ベースと最も詳細なユーザー データ (ターゲティングと収益化の機能が向上する) を持つプラットフォームです。
KGeN は現在、すべてのタスク プラットフォームの中で最も多くの登録アカウント数を誇り、30 日間独立してアクティブなウォレットの数も最も多くなっています。さらに、前述したように、PoH (Proof of Humanity) と PoP (Proof of Participation) は、他の多くのプラットフォームに欠けている重要な指標です。これら 2 つの要素により、KGeN は LPV の側面で大きな競争上の優位性を獲得しており、PoC (貢献証明) データが改善されるにつれて、この優位性は拡大し続けるでしょう。
対照的に、TPR の比較は直感的ではありません。重要な要素の 1 つは、任意の時点でのアクティブなタスクの数と、新しいタスクが追加される頻度です。一部のプラットフォームでは、持続不可能なほど高いインフレトークンの発行によってこれらの数字を膨らませる可能性がありますが、より客観的な比較を行うために、すべての報酬は米ドル建てであると想定しています。
前述のように、KGeN は登録アカウント数と月間アクティブ ユーザー数 (MAU) の点でリードしており、どちらもパブリッシャーが市場の需要を判断するための重要な基準となります。さらに、KGeNの関係者は、同社がKGeN PlayでのUA活動に資金を提供したことはないと述べているため、同社のサービスに対する市場需要は少なくともWeb3の競合他社と同等か、それ以上であると推測できます。
TGE (トークン生成イベント) 後、TPR に影響を与えるその他の主な要因には、トークン価格、トークン報酬分配メカニズム、全体的な報酬分配などがあります。後者の2つの具体的な発行率は現時点では予測できませんが、KGeNのコミュニティ報酬配分率は40%と高く、すでに業界の報酬配分範囲の上限に達していることは注目に値します。
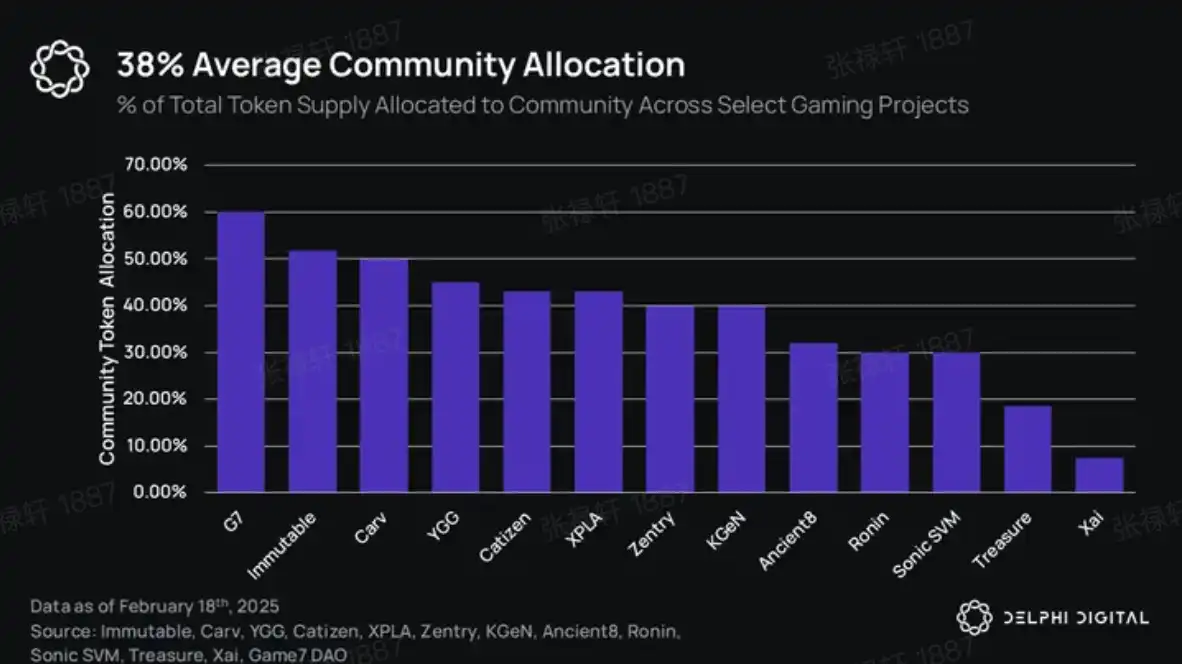
トークン価格に関しては、単一タスクの報酬が変わらないと仮定すると、市場競争で足場を固めるためには、KGeNトークンの市場価値がローンチ時に少なくとも1億4000万ドルに達し、Zentry(市場価値1億3800万ドル)やYGG(市場価値1億3200万ドル)との競争力を維持する必要があります。 FDV(完全希薄化後評価額)の点では、現在最も価値のあるタスク プラットフォームは Carv で、6 億ドルを超えています(ただし、Carv はタスク プラットフォームからマルチチェーン データ インフラストラクチャ プロバイダーに移行しているようです)。
Web3 および Web2 市場で世界的に競争力を持つためには、KGeN はグローバル サウスで事業を拡大し続け、Applovin などの大手企業に匹敵する市場カバレッジを達成する必要があります。同時に、KGeN はこの規模で eCAC のコスト優位性を維持し、PoC (貢献の証明) などの属性を通じてこれらのユーザーが収益化可能な価値を持っていることを証明する必要があります。
6. 将来の機会
KGeN は強力な中核成長のフライホイールを確立していますが、現在のところ、ユーザー獲得段階では依然として外部のインセンティブに大きく依存しています。しかし、ネットワークが拡大し続けるにつれて、KGeN は Web3 エコシステムの重要な配信レイヤーへと進化する機会を得て、初期の金銭的インセンティブを超え、ネットワーク効果の巨大な可能性を真に解き放ちます。
外部インセンティブ(報酬メカニズムなど)は、初期の成長に使用できるだけでなく、ユーザーが新しいスキルを開発したり、新しい知識を習得したりするように効果的に誘導し、徐々にユーザーの内なる原動力に変化させることができます。このため、KGeN は将来の拡張フェーズで外部報酬を戦略的に活用し、友人の招待、マーケティング、ユーザーからのフィードバック、コミュニティのガバナンス、バグ報奨金プログラムなどの非アクティブなタスクにユーザーが参加するように誘導する必要があります。同時に、プラットフォームは予測可能な固定の財務収益 (ROI) を避け、ゲーム内アイテム、特権、社会的権利、またはその他の非金銭的報酬を優先して、ユーザーの定着率とコミュニティの忠誠心を高める必要があります。
さらに重要なのは、KGeN はオンチェーンのトランザクションと行動データを通じて PoC (消費証明) 次元のデータ価値を大幅に高める機会があり、ユーザーのウォレットアクティビティをユーザーの行動、消費嗜好、ソーシャルインタラクション、その他のデータと組み合わせて、独自の詳細かつ幅広く適用可能なデータエコシステムを構築することです。このデータ駆動型の機能は従来の Web2 UA プラットフォームを大幅に上回り、ユーザー行動に関する前例のない洞察を提供し、広告とユーザー価値のマイニングを最適化します。
PoG (Proof of Gamer) エンジンが成熟するにつれて、Web3 の標準化された評判およびアイデンティティ システムへと徐々に発展していきます。構成可能なレピュテーションレイヤーとして、PoG はより多くのプロジェクトに広く採用されるでしょう。ゲームパブリッシャーがより多くの SKU をリリースし、オンチェーントランザクションの規模を拡大することをサポートするだけでなく、分散型金融 (DeFi)、e スポーツイベント、コミュニティガバナンス、AI モデルトレーニングなど、複数のアプリケーションシナリオの基盤となるインフラストラクチャにもなります。プロジェクト全体にわたるこの広範な採用により、KGeN ネットワーク効果がさらに強化され、市場をリードする不可逆的な優位性が形成されます。
同時に、KGeN は柔軟なインセンティブと収益化のメカニズムを実装し、裁定取引行為を効果的に削減し、ユーザー構造を最適化し、報酬を曖昧にして利益支払いのしきい値を設定することで価値の高いユーザー グループを育成する必要があります。これにより、ネットワークの健全な成長が促進され、Web3 エコシステムにおける KGeN の戦略的地位がさらに強化されます。
データ機能は KGeN の競争上の優位性の核です。ネットワークは、初期段階で高品質のプレーヤー(ゴールデンユーザーグループなど)のプールを提供するだけでなく、規模拡大段階では双方向のデータフローを構築することでアトリビューションモデルを改善し、AIテクノロジーを通じてリアルタイムの最適化を実行します。今後、KGeN は広告主とパブリッシャー間のデータ共有メカニズムを急速に開発し、パーソナライズされた推奨エンジン、リアルタイムのユーザーマッチングアルゴリズム、動的最適化ツールなど、高度に差別化された AI データツールを構築する必要があります。これにより、複製が困難なデータ障壁が確立され、南半球やその他の新興市場におけるゲーム ネットワークの競争上の優位性が強化されます。
7. 結論
KGeN は、2 億 7,000 万を超えるデータ属性と 1,300 万を超える登録アカウントを擁する、Web3 最大のゲーム ネットワークの 1 つになりました。 KGeN は独自の成長フライホイールにより、パブリッシャーの eCAC コストを効果的に削減するだけでなく、ユーザーの長期的な価値を大幅に高めます。
KGeN は、グローバル南部市場で早期に展開したことにより、大きな市場優位性と戦略的な深みを獲得しました。440 万人の MAU のアクティブ ユーザー ベースと完璧なコミュニティ運営能力により、KGeN は新興市場への参入や Web3 UA 配信ネットワーク (配信レイヤー) の推奨パートナーとして理想的な存在となっています。
PoG エンジンは、構成可能な評判レイヤーとして、ユーザーのオンチェーン評判スコアを生成するために効果的に使用され、広く認知されています。その分散型設計により、ネットワークの信頼性と回復力が強化され、操作のリスクが軽減されます。今後、KGeNはPoGエンジンの適用範囲をさらに拡大し、より深いデータエコシステムを構築し、正確なUA最適化、ユーザー評判評価、AI大規模モデルデータトレーニングなど、さまざまなシナリオをサポートしていきます。
将来を見据えて、KGeNはWeb3エコシステムの中核配信ネットワーク(配信レイヤー)になること、収益化能力を継続的に向上させること、ROAS計算システムを完成させること、AIとデータツールの開発と応用を加速させることで、次世代のインターネット時代における戦略的地位を強化することに尽力しています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







