Coinbase:「9月の呪い」は終わったかもしれない、そしてDATは引き続き暗号資産市場を支えるだろう
原題: 月次展望: 季節性の神話を暴く
原著者: David Duong、Coinbase グローバル リサーチ責任者Coinbaseリサーチアシスタント、コリン・バスコ氏
原文翻訳:Golden Finance、xiaozou氏
要点:
2025年第4四半期初頭には、流動性の堅調さ、マクロ経済環境の好調、そして規制の整備が進むことで暗号資産市場が活況を呈し、ビットコインがアウトパフォームすると予想されます。
業界が「プレイヤー対プレイヤー」の競争段階に入っているにもかかわらず、デジタル資産トレジャリー(DAT)に対する技術的な需要は暗号資産市場を支え続けると予想されます。
当社の調査によると、過去の月次季節性(特に「9月効果」)は、暗号資産市場のパフォーマンスを予測する上で重要かつ信頼できる指標ではありません。
1.概要
私たちは、堅調な流動性環境、好ましいマクロ経済環境、そして好ましい規制動向を背景に、暗号資産の強気相場は2025年第4四半期初頭まで継続する余地があると考えています。特にビットコインは、既存のマクロ経済の追い風を直接的に受けているため、市場予想を上回るパフォーマンスを維持すると見ています。言い換えれば、エネルギー価格の大幅な変動(あるいはインフレ動向に悪影響を与える可能性のあるその他の要因)がない限り、米国の金融政策の軌道が直ちに混乱するリスクは現時点では非常に低いと言えます。一方、デジタル資産トレジャリー(DAT)に対する技術的な需要は、引き続き暗号資産市場を力強く支えるはずです。
しかしながら、季節性への懸念は暗号資産市場を依然として悩ませています。歴史的に見ると、ビットコインは2017年から2022年まで6年連続で9月に米ドルに対して下落しました。この傾向から、多くの投資家は季節性が暗号資産市場のパフォーマンスに大きな影響を与えると考えましたが、この仮説は2023年と2024年に反証されました。実際、当社の調査では、サンプル数が少なく、結果の分布が広い可能性があるため、このような季節指標の統計的有意性は限られていることが示されています。暗号資産市場にとってより重要な問題は、DATサイクルの初期段階にあるか、それとも後期段階にあるかということです。9月10日時点で、公開DATは100万BTC(1,100億ドル)、490万ETH(213億ドル)、890万SOL(18億ドル)以上を保有しており、後発の投資家はリスクカーブのさらに下に位置するアルトコインをターゲットにし始めています。現在、私たちはサイクルの「プレイヤー対プレイヤー」(PvP)段階にあると考えています。この段階は、引き続き大規模な暗号資産への資金流入を促進するでしょう。しかし、これは、小規模なDAT参加者にとって、差し迫った統合段階の前兆である可能性も高いでしょう。
2. 見通しは依然として明るい
年初、当社は暗号資産市場が2025年前半に底入れし、2025年後半に史上最高値を更新すると予測しました。当時、これは市場参加者の間で意見の相違があり、市場参加者は潜在的な景気後退を懸念し、価格上昇が不合理な市場の急騰を示唆しているのではないかと疑問を呈し、回復の持続性についても懸念していました。しかし、当社はこれらの見解が誤解を招くものであると判断し、独自のマクロ経済の視点に立ち返りました。
第4四半期に入り、当社は暗号資産市場について引き続き明るい見通しを維持しており、高い流動性、好ましいマクロ経済環境、そして好ましい規制の進展による継続的な支援を期待しています。金融政策については、米国労働市場の弱さを示す強い兆候を踏まえ、連邦準備制度理事会(FRB)が9月17日と10月29日に利下げを実施すると予想しています。これは局所的なピークを形成するのではなく、むしろ傍観ファンドを活性化させると考えています。実際、8月には、金利低下により、7.4兆ドル規模のマネー・マーケット・ファンドの大部分が様子見姿勢から脱却する可能性があると指摘しました。しかしながら、エネルギー価格の上昇など、現在のインフレ軌道の大幅な変化は、この見通しにリスクをもたらす可能性があります。(注:関税による実際のリスクは、一部の見解が示唆するよりもはるかに小さいと考えています。)しかしながら、OPECプラスは最近、原油増産に合意し、世界の原油需要は減速の兆候を示しています。しかしながら、ロシアに対する追加制裁の可能性も原油価格を押し上げる可能性があります。現時点では、原油価格が経済シナリオをスタグフレーションに陥らせる閾値を超えるとは予想していません。3. DATサイクルは成熟期を迎えています。一方、デジタル資産トレジャリー(DAT)に対する技術的な需要は、引き続き暗号資産市場を支えると予想されます。実際、DAT現象は重要な転換点に達しています。過去6~9ヶ月間を特徴づけたアーリーアダプターフェーズはもはや存在せず、サイクルの終焉に近づいているとも考えていません。実際、私たちは「プレイヤー対プレイヤー」(PvP)フェーズと名付けた段階に突入しました。これは、MicroStrategyの事業モデルを単純に模倣するのではなく、実行力、差別化された戦略、そしてタイミングが成功の鍵となる競争環境です。MicroStrategyのようなアーリーアダプターはかつて純資産価値(NAV)に対して大幅なプレミアムを享受していましたが、競争圧力、実行リスク、そして規制上の制約により、mNAV(時価総額対純資産価値)は縮小しました。アーリーアダプターに恩恵を与えた希少性プレミアムは消滅したと考えています。それにもかかわらず、ビットコインに特化したDATは現在100万BTC以上を保有しており、これはビットコインの流通供給量の約5%に相当します。同様に、ETHに特化した上位DATは合計で約490万ETH(213億ドル)を保有しており、これはETHの総流通供給量の4%以上に相当します。図1. ETH専用のデジタル資産トレジャリーは、購入を加速させ続けています。8月、フィナンシャル・タイムズ紙は、2025年までに154の米国上場企業が暗号資産買収のために約984億ドルを調達すると報じました。これは、Architect Partnersのデータに基づくと、今年の上位10社による調達額336億ドルから大幅に増加しています。他のトークン、特にSolやその他のアルトコインへの資本投資も増加しています。(Forward Industriesは最近、Galaxy Digital、Jump Crypto、Multicoin Capitalの支援を受け、Solベースのデジタル資産トレジャリーを設立するために16億5000万ドルを調達しました。)この成長は、監視の強化につながっています。実際、最近の報道によると、NasdaqはDATの監督を強化し、特定の取引について株主の承認を義務付け、情報開示の強化を推進しています。しかし、NasdaqはDATの新しい規則に関する公式のプレスリリースは発行していないと明言しています。現在、DATサイクルは成熟期にあると考えていますが、早すぎるわけでも遅いわけでもありません。確かなことは、容易な利益とmNAVプレミアムの保証という時代は終わったと私たちは考えています。このPvPフェーズでは、最も規律があり戦略的なプレーヤーだけが繁栄するでしょう。暗号資産市場は、これらのビークルへの前例のない資金流入の恩恵を受け続け、リターンを押し上げると予想しています。3. 季節性リスクは現実のものか? 一方、季節的なボラティリティは暗号資産市場参加者にとって常に懸念事項です。ビットコインは2017年から2022年まで6年連続で9月に米ドルに対して下落し、過去10年間の平均リターンはマイナス3%でした。このことから、多くの投資家は、季節性が暗号資産市場のパフォーマンスに大きな影響を与え、9月は一般的にリスク資産を保有するのに不利な時期であるという印象を受けています。しかし、この仮定に基づいて取引すると、2023年と2024年の両方で誤りであることがわかります。
実際、私たちは月ごとの季節変動はビットコインにとって有効な取引シグナルではないと考えています。 頻度分布プロット、ロジスティックオッズ比、サンプル外スコアリング、プラセボテスト、制御変数など、さまざまな方法を使用した検証では、一貫して、年間の月はBTCの月次ログリターンのプラスまたはマイナスを統計的に信頼できる予測因子ではないという結論が出ています。(注:ログリターンは長期的なトレンドをよりよく反映し、ビットコインのより高いボラティリティを考慮するため、幾何成長または複利成長を測定するために使用します。)
図 2. ビットコインの月次ログ リターンのヒートマップ
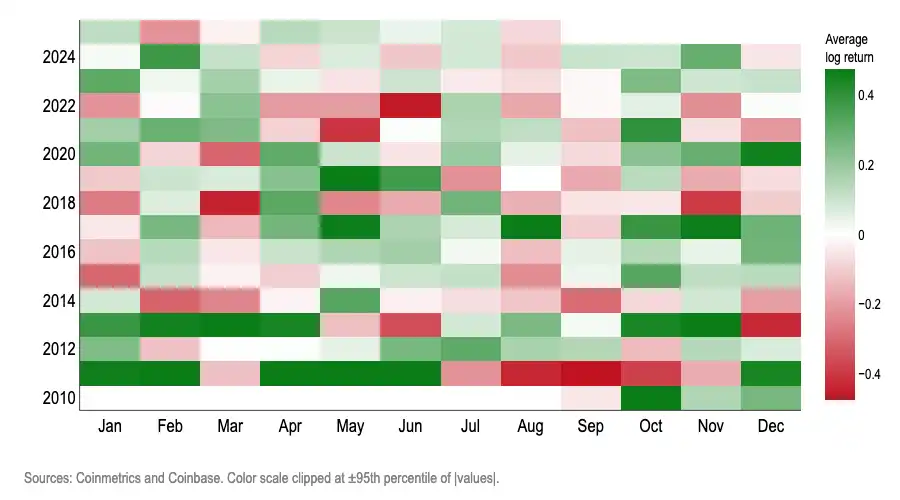
以下のテストから、「暦月」はビットコインの月次ログ リターンの正または負の値を予測するのに信頼できないことがわかりました。
(1) ウィルソン信頼区間
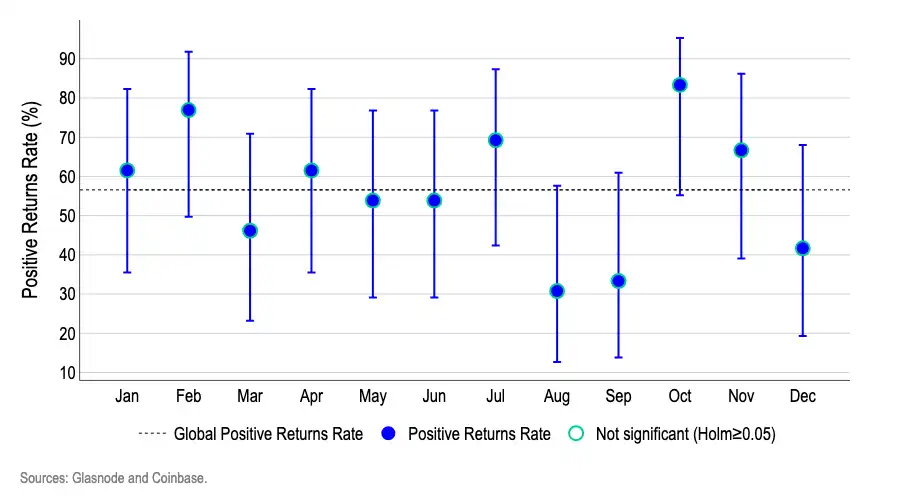
図 3 は、小さなサンプルの不確実性を考慮した後、予測における顕著な季節性の閾値を超える月がないことを示しています。「高い」(2 月/10 月) または「低い」(8 月/9 月) と思われる月の誤差範囲は、全体の平均および他の月と重なっており、永続的な暦の影響ではなくランダムな分散を示しています。
各ドットは、BTC が上昇傾向でその月を終える確率を示しています。垂直線/バーは、95% ウィルソン信頼区間バンドを表しています。これは、小さなサンプルに対してより正確な不確実性のしきい値を提供するため、1 か月あたり約 12~13 のデータ ポイントしかない場合に適した指標です。
点線は、全体的な増加の平均確率を示しています。同時に 12 か月分のデータを見ているため、ホルムの多重検定調整法を使用して、幸運な月が通常のパターンに偽装されるのを回避します。
図 3. BTC の正の対数収益と 95% ウィルソン信頼区間
(2) ロジスティック回帰分析
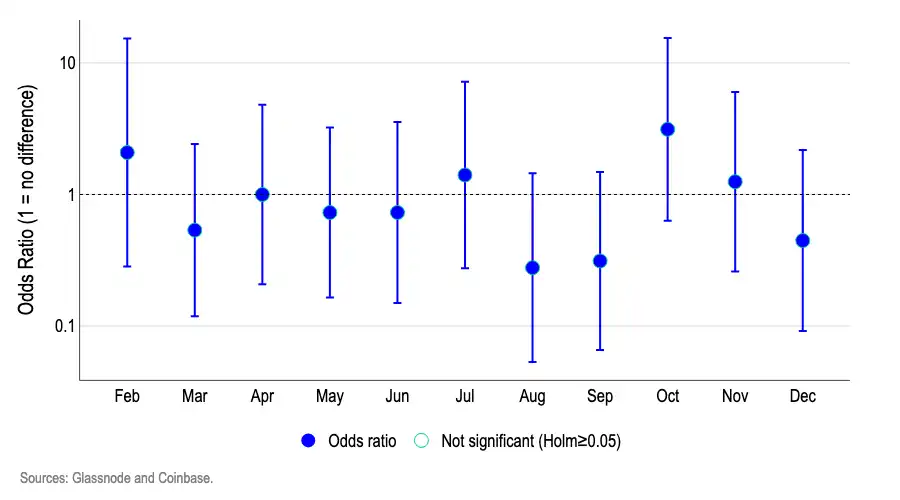
ロジスティック回帰モデルを使用して、特定の月がビットコインの上昇または下降の確率に与える影響をテストします (1 月をベンチマークとして)。図4は、各月のオッズ比がほぼ1.0付近に集中していることを示しています。重要なのは、95%信頼区間がすべて1.0のラインを横切っていることです。1.0に近い値は「プラスの対数リターンの確率は1月と同じ」、1.0を超える値は「確率が高い」、1.0を下回る値は「確率が低い」ことを示します。例えば、オッズ比1.5は「プラスの月となる確率は1月より約50%高い」ことを意味し、オッズ比0.7は「確率が約30%低い」ことを意味します。ほとんどの信頼区間が1.0を横切っており、ホルムの多重検定で調整後も有意な月がないため、暦月がビットコインのプラスまたはマイナスの対数リターンの有効な予測因子であると結論付けることはできません。
図 4. ロジスティック回帰 - 1 月 (ベースライン) と比較した、毎月の BTC ログ リターンのプラスとマイナスの確率比
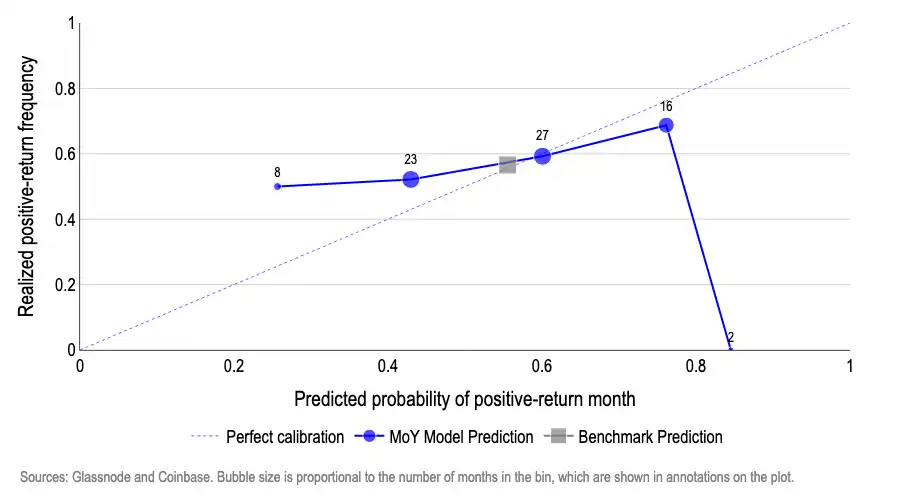
(3) サンプル外予測
各ステップで、その月までの利用可能なデータのみを使用して 2 つのモデルを再推定します (最初はデータセットの半分でトレーニングします)。
ベースライン モデルは、切片のみを持つロジスティック モデルで、一定の確率 (プラスのリターンの月の履歴割合のベンチマーク レートに等しい) を単純に予測します。月次 (MoY) モデルは、月ダミーを持つロジスティック回帰で、現在の暦月にプラスの月になる確率を、その月の過去のパフォーマンスに基づいて予測します。結果は図 5 に示されており、x 軸はプラスの対数リターンの月の予測確率、y 軸は実際のプラス リターンの月の割合を表しています。予測をプロットすると、完全に較正されたモデルのデータ ポイントは 45 度の線に沿う必要があります。たとえば、プラスの確率の予測が 50% であれば、プラスの月の実際の割合も 50% になります。月次 (MoY) モデルには、大きな偏りが見られます。たとえば、上昇の確率が約 27% と予測された場合、実際の頻度は約 50% (過度に悲観的) でした。 45~60%の予測範囲内では、予測はおおよそ的中したに過ぎず、高確率範囲内では、予測は自信過剰でした。たとえば、約75%の予測は約70%の実現となり、極端な場合、約85%の予測は約0%の実現となりました。対照的に、歴史的なベースレート(上昇の確率約55~57%)を一貫して予測したベースラインモデルは、ビットコインの歴史の中でプラスの月の確率が比較的安定していることを考えると、ほとんどシフトしていない45°ラインに密接に従っていました。つまり、この結果は、暦月はサンプル外予測において予測力がほとんどないことを示唆しています。図5:月効果(MoY)ロジスティック回帰モデルのサンプル外予測精度
(4)プラセボランダム化検定
「月ラベル」が正および負の対数リターンの予測に役立つかどうかを検証するために、月ダミー変数を含む単純なロジスティックモデルを使用し、これらの変数が月を含まないベースラインモデルと比較して適合性を向上させるかどうかを判定する全体検定(標準尤度比結合検定)を実行します。観測されたp値は0.15であり、これは月要因が有意でなくても、偶然だけで少なくともそのような有意なパターンが見られる確率が約15%であることを意味します。その後、月ラベルを何千回もランダムにシャッフルし、そのたびに同じジョイントテストを再実行しました。
結果は、ランダムシャッフル操作の約19%が、観測されたp値以下の結果を生成することを示しています(図6)。
つまり、この結果は純粋にランダムな条件下では非常に一般的であり、「月シグナルはない」という結論を裏付けています。月ラベルが統計的に有意である場合、実データのジョイントテストではp値が0.05未満を示し、シャッフル操作によって生成されるこのような小さなp値の割合は5%未満になるはずです。
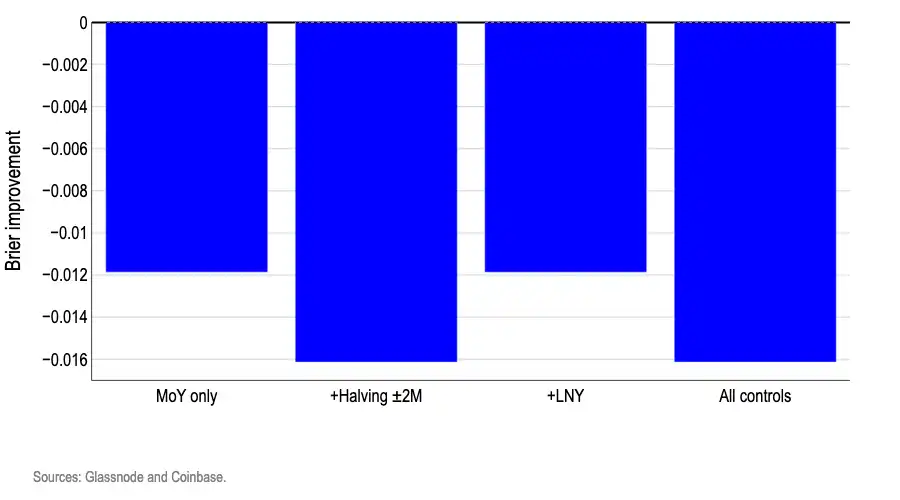
図6. ロジスティックモデルにおいて「月」ラベルをランダムにシャッフルすることで生成されたプラセボp値の分布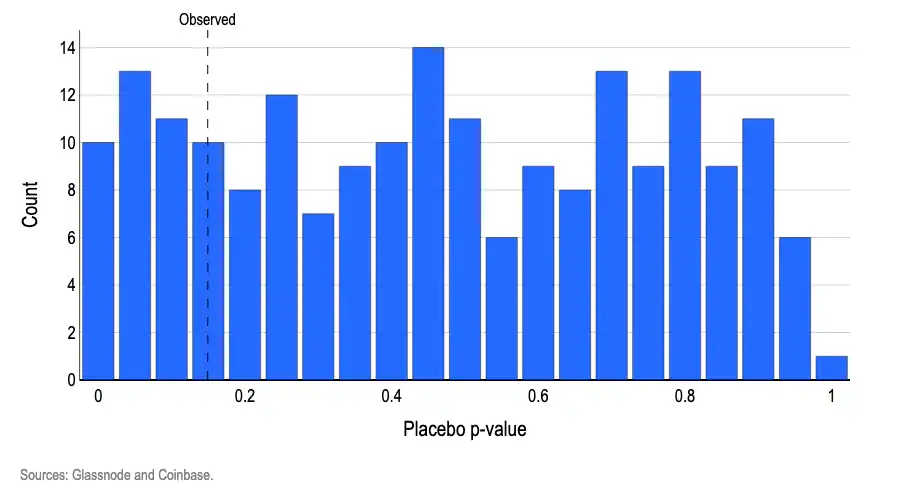 (5) 制御変数テスト 現実世界のカレンダーマーカーを追加しても、取引可能な優位性は生まれず、上昇と下降の方向予測の精度は一般的に低下します。同じ月のダミー変数を用いて「プラスリターン月確率」を再推定し、次に2つの主要イベントについて実用的な制御変数を追加します。1) ビットコインの対数リターンに影響を与える可能性のあるイベント、2) 毎年異なる月に発生するイベント(旧正月とビットコイン半減期(±2ヶ月))です。モデル推定値の不安定化につながる冗長なダミー変数を避けるため、毎年異なる暦月に対応する制御変数のみを使用します。このテストは、2つの一般的な懸念事項を検証することを目的としています。(i) 「月効果」のように見える現象は、旧正月(LNY)の流動性やビットコイン半減期の影響など、単に周期的なイベントの兆候である可能性がある。 (ii) たとえ元の月パターンが弱くても、これらの推進要因を考慮すると効用を生み出す可能性がある。当初、データセットの半分をトレーニングに、残りの半分をテストに使用した。月ごとの確率予測は、予測確率と実際の価格上昇または下落の平均二乗誤差(つまり、予測値が現実からどれだけ乖離しているか)を反映するブライアースコアを用いて評価した。図7は、各モデルのブライアー改善度を、トレーニング期間中の過去の価格上昇率の単一の値のみを使用した単純なベースラインと比較した棒グラフである。すべての棒がゼロを下回っているのは、各制御変数バリアントが一定確率のベースラインよりもパフォーマンスが悪いことを意味する。つまり、月ラベルの上に追加のカレンダーマーカーを導入することは、単にノイズを追加するだけである。図7:制御変数を用いたロジスティック回帰モデルのサンプル外予測のブライアー改善度
 4. 結論 市場の季節性は投資家心理に有害な足かせとなり、自己達成的予言となる可能性がある。しかし、私たちのモデルは、月ごとの利益または損失の確率が長期的な平均とほぼ一致すると単純に仮定するだけで、すべてのカレンダーベースの取引戦略を上回るパフォーマンスを示すことを示しています。これは、カレンダーパターンがビットコインの月ごとの方向性を予測する上で有用な情報を含んでいないことを強く示唆しています。カレンダー月は対数リターンの方向性を確実に予測できないため、リターンの規模を予測する能力はさらに低いと考えられます。過去の9月の下落や、ビットコインの「10月のスーパーチャージ」における伝説的な上昇でさえ、統計的には興味深いかもしれませんが、どちらも統計的に有意ではありません。オリジナルリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia