

連邦準備制度理事会が金利の引き下げを開始した場合、ビットコイン、金、米国株のどれが勝つでしょうか?
原題:「FRBの利下げサイクルを再考する:ビットコイン、株式市場、そして金はどこへ向かうのか?」
原著者:David、TechFlow
「行動を起こす前に、少し休憩してFRBの決定を待ちましょう。」最近、投資コミュニティでは様子見ムードが広がっています。
連邦準備制度理事会(FRB)は、9月18日午前2時に最新の金利決定を発表します。これは、前回9月の利下げ以来5回目の会合となります。市場は、現在の4.5%から4.25%へと、さらに25ベーシスポイントの利下げを予想しています。
1年前、誰もが利下げサイクルの開始を待ち望んでいました。今、私たちはその中間地点にいます。
なぜ誰もがこの決定を待っているのでしょうか?歴史を振り返ると、連邦準備制度理事会(FRB)が利下げを始めると、様々な資産の市場活動が活発化することがよくあります。では、今回の利下げによって、ビットコインはどこに向かうのでしょうか?株式市場と金はどう動くのでしょうか?過去30年間のFRBの利下げサイクルを振り返ると、歴史的なデータから答えが見つかるかもしれません。私たちはどの利下げサイクルにいるのでしょうか?歴史的に見て、FRBの利下げは決して単純なものではありませんでした。時には、利下げは経済に活力を与え、市場価格の高騰を引き起こすこともあります。しかし、時には、利下げは嵐の前兆となり、より大きな危機の到来を告げ、資産価格が必ずしもそれに応じて上昇するとは限りません。1995年には、予防的利下げが行われました。当時のFRB議長アラン・グリーンスパンは、「ハッピー・ジレンマ」に直面しました。堅調な経済成長と過熱の兆候です。そこで彼は「予防的利下げ」を選択し、政策金利を6%からわずか75ベーシスポイントの5.25%に引き下げました。その結果は?米国株式市場はドットコム時代で最も輝かしい5年間の強気相場に入り、ナスダック総合指数はその後5年間で5倍に上昇しました。まさに教科書通りのソフトランディングでした。2007年には、救済措置的な利下げが実施されました。映画「マネー・ショート 華麗なる大逆転」で描かれたように、サブプライム住宅ローン危機は既に顕在化していましたが、その深刻さを理解していた人はほとんどいませんでした。同年9月、FRBが政策金利を5.25%から引き下げ始めた頃、市場は依然として高揚感に包まれており、S&P 500は過去最高値を更新したばかりでした。しかし、その後何が起こったかは周知の事実です。リーマン・ブラザーズが破綻し、世界的な金融危機が勃発しました。連邦準備制度理事会(FRB)はわずか15ヶ月で政策金利を5.25%から0.25%へと、500ベーシスポイントの引き下げを余儀なくされました。この遅まきながらの救済措置も、経済が大恐慌以来最悪の不況に陥るのを防ぐことはできませんでした。2020年には、パニックに陥った利下げが続きました。そして、予期せぬ「ブラックスワン」とも言える新型コロナウイルス感染症(COVID-19)のパンデミックが発生し、FRBは3月3日と15日の2回にわたる緊急利下げを実施し、わずか10日間で政策金利を1.75%から0.25%へと引き下げました。同時に「無制限の量的緩和」を開始し、バランスシートは4兆ドルから9兆ドルへと膨れ上がりました。この前例のない規模の金融緩和は、金融史上最も異様な事態の一つを生み出しました。実体経済は停止状態に陥る一方で、金融資産は活況を呈したのです。ビットコインは、2020年3月の3,800ドルから2021年11月には69,000ドルまで上昇し、17倍以上になりました。
これらの3つの利下げモデルを振り返ると、結果は似ているもののプロセスが異なる3つの資産の変化もわかります。
・予防的利下げ:小規模な利下げ、経済のソフトランディング、資産の着実な増加
・救済的利下げ:大規模な利下げ、経済のハードランディング、資産の下落に続く増加
・パニック的利下げ:緊急利下げ、極端なボラティリティ、資産のV字反転
では、2025年には、どのシナリオの始まりになるのでしょうか。
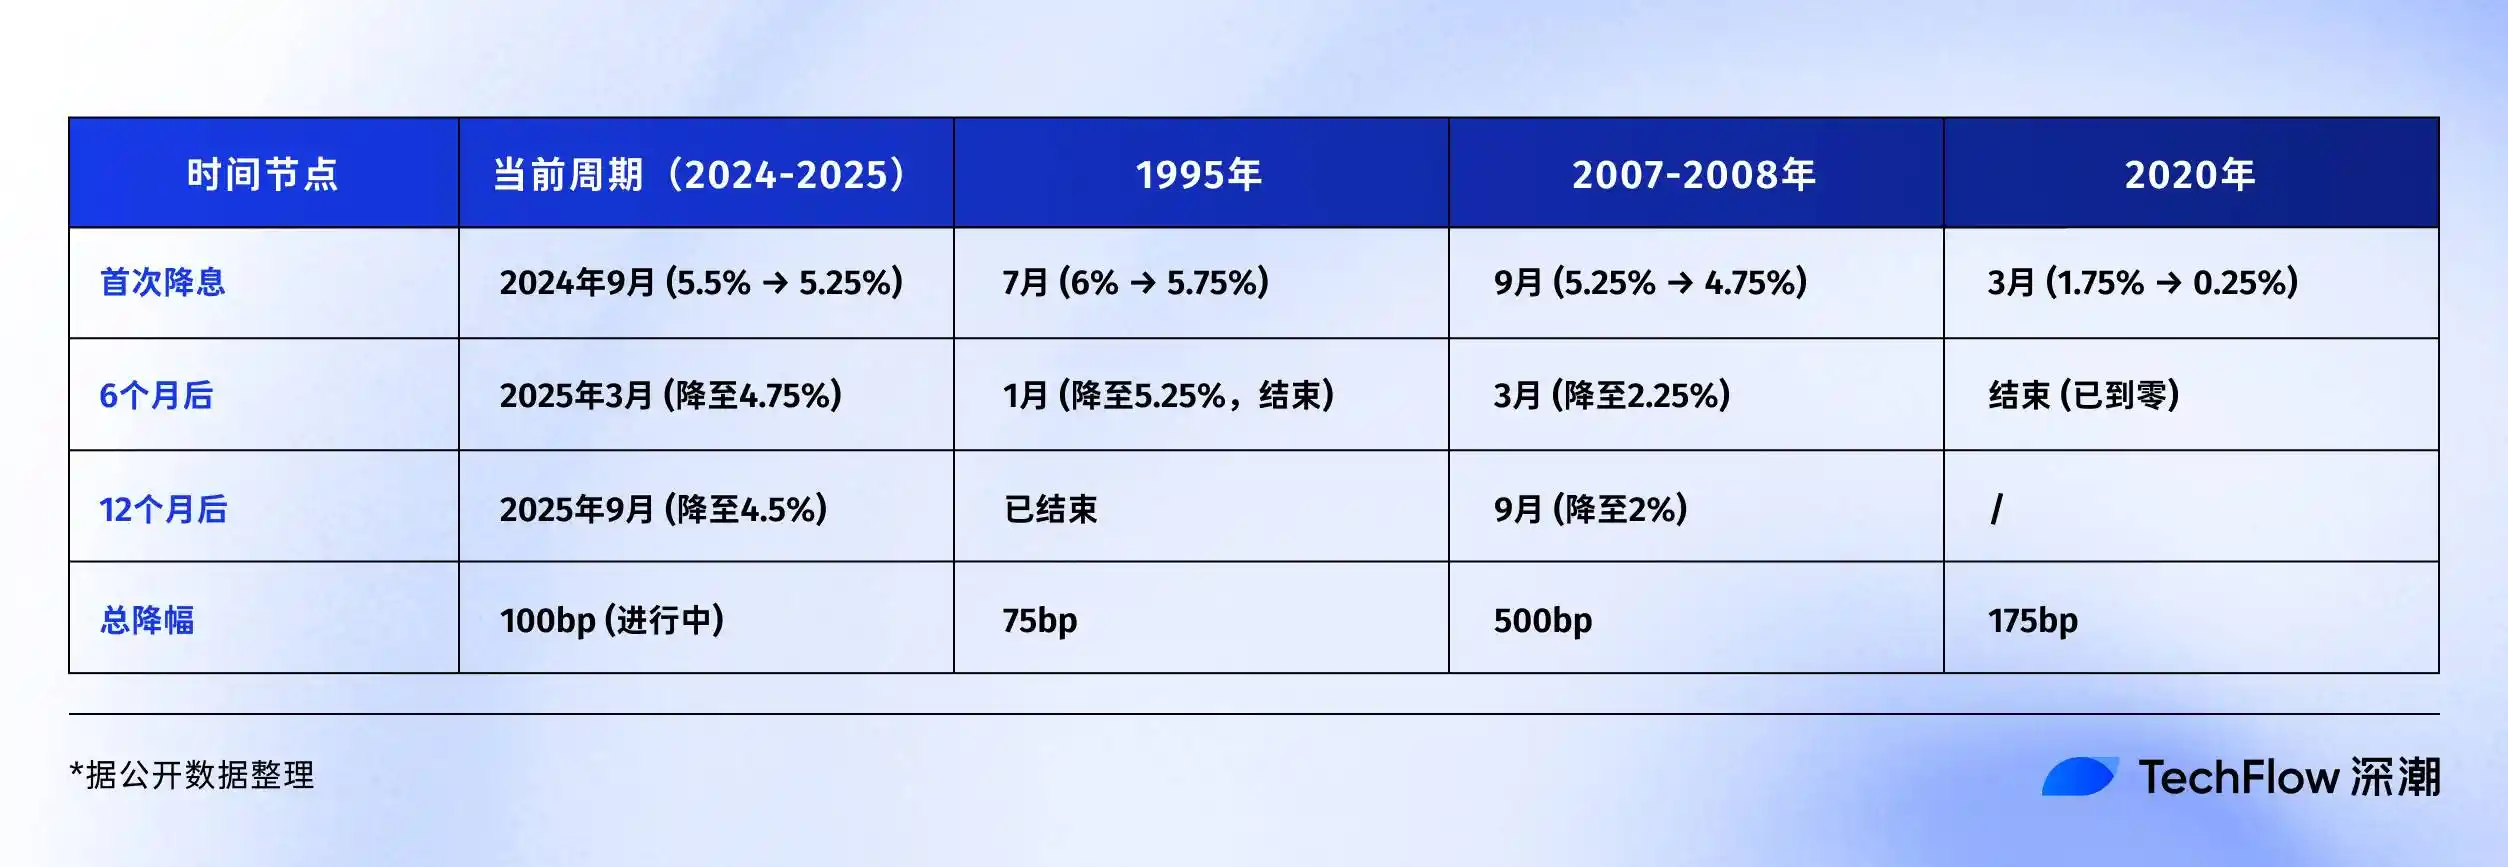
データから判断すると、今回の利下げは 1995 年の予防的利下げに似ています。失業率は 4.1% で高くはなく、GDP は依然として成長しており、不況に陥っていません。インフレ率は 2022 年のピークである 9% から約 3% に低下しています。
ただし、注目すべき気になる点がいくつかあります。
まず、今回の利下げが行われた時点で株式市場はすでに史上最高値に達しており、S&P 500 は今年 20% 以上上昇しています。
歴史的に見ると、1995 年に利下げが行われた時点では株式市場は安値から回復したばかりでした。 2007年に利下げが行われた際には株価は高値であったが、その後暴落した。第二に、米国政府の債務対GDP比は123%に達し、2007年の64%を大きく上回っており、これも政府の財政刺激策の余地を制限している。
しかし、利下げモデルに関係なく、1つ確かなことは、流動性の門が開かれようとしていることです。 暗号資産市場の利下げシナリオ:FRBが再び蛇口を開けたら、今度は暗号資産市場に何が起こるでしょうか? この質問に答えるには、まず前回の利下げサイクルで暗号資産市場が何を経験したかを理解する必要があります。 2019年から2020年にかけて、わずか2,000億ドルの時価総額に突然数兆ドルの流動性が見られたとき、資産価格の急騰はすべて一時的な出来事ではありませんでした。 2019年の利下げサイクル:大騒ぎ、ほとんど行動なし その年の7月31日、連邦準備制度理事会は10年ぶりに金利を引き下げました。これは当時の暗号資産市場にとって大きな恩恵となるはずでした。 興味深いことに、ビットコインはこのニュースを早くから受け取ったようです。6月末、ビットコインは9,000ドルから上昇を開始し、7月中旬には13,000ドルに達しました。市場は利下げが新たな強気相場の到来を告げると見込んでいました。しかし、実際に利下げが実施されると、そのパフォーマンスは驚くべきものでした。利下げ当日の7月31日、ビットコインは12,000ドル前後で推移しましたが、その後上昇するどころか下落しました。8月には10,000ドルを下回り、12月には7,000ドル前後まで下落しました。なぜこのようなことが起こったのでしょうか?振り返ってみると、いくつかの理由が考えられます。第一に、75ベーシスポイントの利下げは比較的控えめで、流動性が限られていたこと。第二に、暗号資産市場は2018年の弱気相場から脱したばかりで、投資家の信頼感は低かったことです。そして最も重要なのは、従来型の機関投資家が依然として傍観者であることです。今回の利下げによる資金は主に株式市場に流入し、S&P 500は同期間に約10%上昇しました。 2020年の利下げサイクル:3月12日の金融危機後のジェットコースターのような激動 3月の第1週までに、市場はすでに危機を察知していました。3月3日、連邦準備制度理事会(FRB)は50ベーシスポイントの緊急利下げを実施しました。ビットコインは上昇するどころか、8,800ドルから8,400ドルへと急落しました。市場の論理は「緊急利下げ=深刻な経済問題=暴落」でした。翌週は暗号資産市場にとって最悪の時期となりました。3月12日、ビットコインは8,000ドルから3,800ドルへと急落し、24時間で50%以上の下落となりました。イーサリアムはさらに大きな打撃を受け、240ドルから90ドルへと下落しました。3.12の悲劇は、暗号資産市場にとって集団的なトラウマ的な記憶となっている。この日の暴落は、実際には世界的な流動性危機の一部だった。パンデミックへのパニックは、あらゆる資産の売りを誘発した。株式市場のサーキットブレーカー、金価格の下落、そして米国債にまで。投資家は必死になって、あらゆる資産を現金化し、「デジタルゴールド」ビットコインでさえ売却した。さらに壊滅的なのは、暗号資産市場の高いレバレッジが下落を悪化させたことだ。BitMEXのようなデリバティブ取引所では、100倍のレバレッジをかけた多数のロングポジションが清算され、雪崩のように連鎖的に清算が進んだ。数時間のうちに、ネットワーク全体で清算された総額は30億ドルを超えた。しかし、誰もが市場がゼロに向かっていると思ったまさにその時、事態は急転した。3月15日、連邦準備制度理事会(FRB)は政策金利を0~0.25%に引き下げ、同時に7,000億ドル規模の量的緩和(QE)プログラムを開始したのだ。 3月23日には、連邦準備制度理事会が「無制限の量的緩和」戦略を開始した。ビットコインは 3,800 ドルで底を打った後、驚異的な反発を見せ始めました。· 2020 年 3 月 13 日: 3,800 ドル (最安値)
· 2020 年 5 月: 10,000 ドル (2 か月で 160% 上昇)
· 2020 年 10 月: 13,000 ドル (7 か月で 240% 上昇)
· 2020 年 12 月: 29,000 ドル (9 か月で 660% 上昇)
· 2021 年 4 月: 64,000 ドル (13 か月で 1580% 上昇)
· 2021 年 11 月: 69,000 ドル (20 か月で上昇)
(1715%)
ビットコインだけではありません。暗号資産市場全体が祝賀ムードに包まれています。イーサリアムは最高値90ドルから4,800ドルまで急騰し、53倍に上昇しました。多くのDeFiトークンは100倍以上の増加を記録しました。暗号資産市場の時価総額は、2020年3月の1,500億ドルから2021年11月には3兆ドルに膨れ上がりました。
2019年と2020年を比較すると、なぜ市場は両方の利下げにこれほど異なる反応を示したのでしょうか?
振り返ってみると、答えは簡単です。利下げの規模が資本フローの規模を決定するからです。
2020年の利下げは、無制限の量的緩和と相まって、堰を切ったように資金の流れを一気に広げました。FRBのバランスシートは4兆ドルから9兆ドルに拡大し、突如として5兆ドルもの流動性が追加されました。
このうち1%でも暗号資産市場に流入したとしても、総額は500億ドルに達します。これは、2020年初頭の暗号資産市場全体の時価総額の3分の1に相当します。さらに、2020年には投資家心理が極度のパニックから極度の強欲へと変化しました。3月には誰もがあらゆる資産を現金で売却し、年末には誰もが資産購入のために借金をしていました。この不安定なムードが価格変動を増幅させました。さらに重要なのは、機関投資家も市場に参入したことです。マイクロストラテジーは2020年8月にビットコインの購入を開始し、累計10万枚以上を取得しました。テスラは2021年2月に15億ドル相当のビットコイン購入を発表しました。グレイスケール・ビットコイン・トラスト(GBTC)の保有量は、2020年初頭の20万枚から年末には65万枚に増加しました。これらの機関投資家は、実際の資金を投資しただけでなく、さらに重要なことに、強力な支持も示しました。2025年:歴史は繰り返すのか?利下げの規模から判断すると、市場は9月17日に25ベーシスポイントの利下げを予想していましたが、これはほんの始まりに過ぎませんでした。現在の経済データに基づくと、利下げサイクル全体(今後12~18ヶ月)では、累積で100~150ベーシスポイントの利下げが行われ、最終的に金利は3.0~3.5%程度になる可能性があります。この範囲は、2019 年の 75 ベーシス ポイントの利下げと 2020 年のゼロ利下げの間にあります。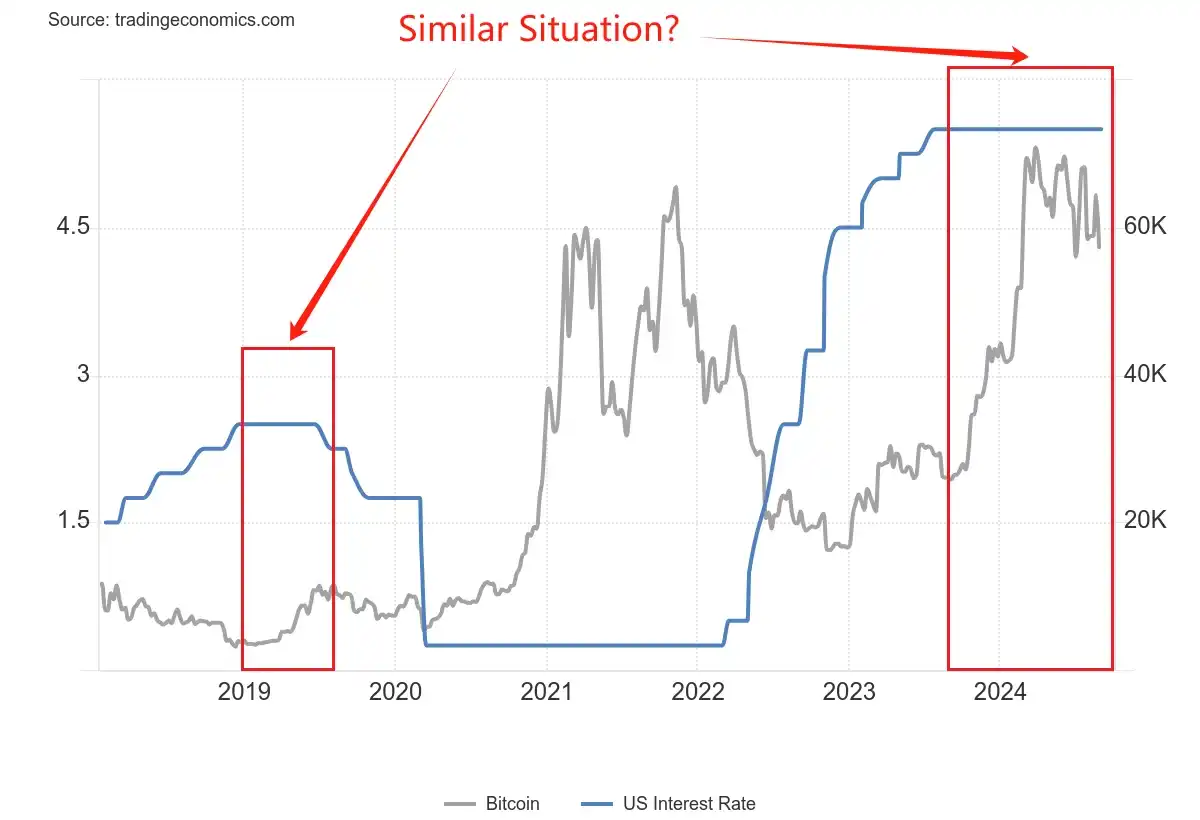
市場の観点から見ると、ビットコインはすでに史上最高値の 115,000 ドルに近づいており、2020 年 3 月と比べて大幅な上昇余地は小さくなっています。しかし、市場が弱気相場から脱却したばかりだった 2019 年とは異なり、市場の信頼感は比較的強いままです。
機関投資家の観点から見ると、ビットコイン ETF の承認は画期的な出来事です。2020 年には機関投資家は購入をためらっていましたが、現在では標準化された投資ツールを備えています。しかし、機関投資家もより賢明になり、2020年から2021年にかけてのFOMO(取り残されることへの不安)に駆られた買い漁りは避けるだろう。
おそらく、2024年から2025年には、3つ目のシナリオが生まれるだろう。2019年の低迷でも2020年の熱狂でもなく、むしろ一種の「合理的な熱狂」が生まれるだろう。ビットコインは再び17倍に上昇することはないかもしれないが、流動性の門が開くにつれて着実に上昇するという見方の方が説得力がある。
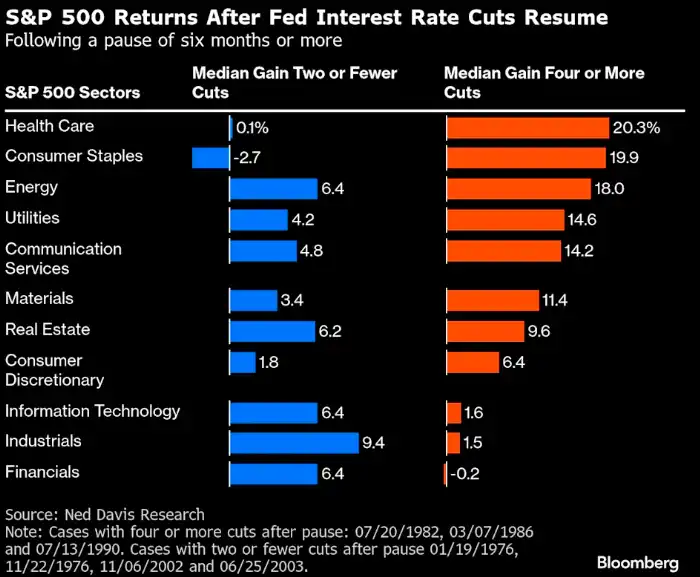
他の資産のパフォーマンスも鍵となります。株式市場と金の両方が上昇している場合、資金は転用されます。金利引き下げ中の伝統的資産のパフォーマンス。金利引き下げは暗号資産市場に影響を与えるだけでなく、伝統的資産のパフォーマンスにも注目する価値があります。これらの資産は資金源と競争相手の両方として機能するため、暗号資産投資家にとって、これらの資産の過去のパフォーマンスパターンを理解することは非常に重要です。米国株:すべての金利引き下げが強気相場につながるわけではありません。BMOの調査データによると、過去40年間の金利引き下げサイクル中のS&P 500の詳細なパフォーマンスを見ることができます。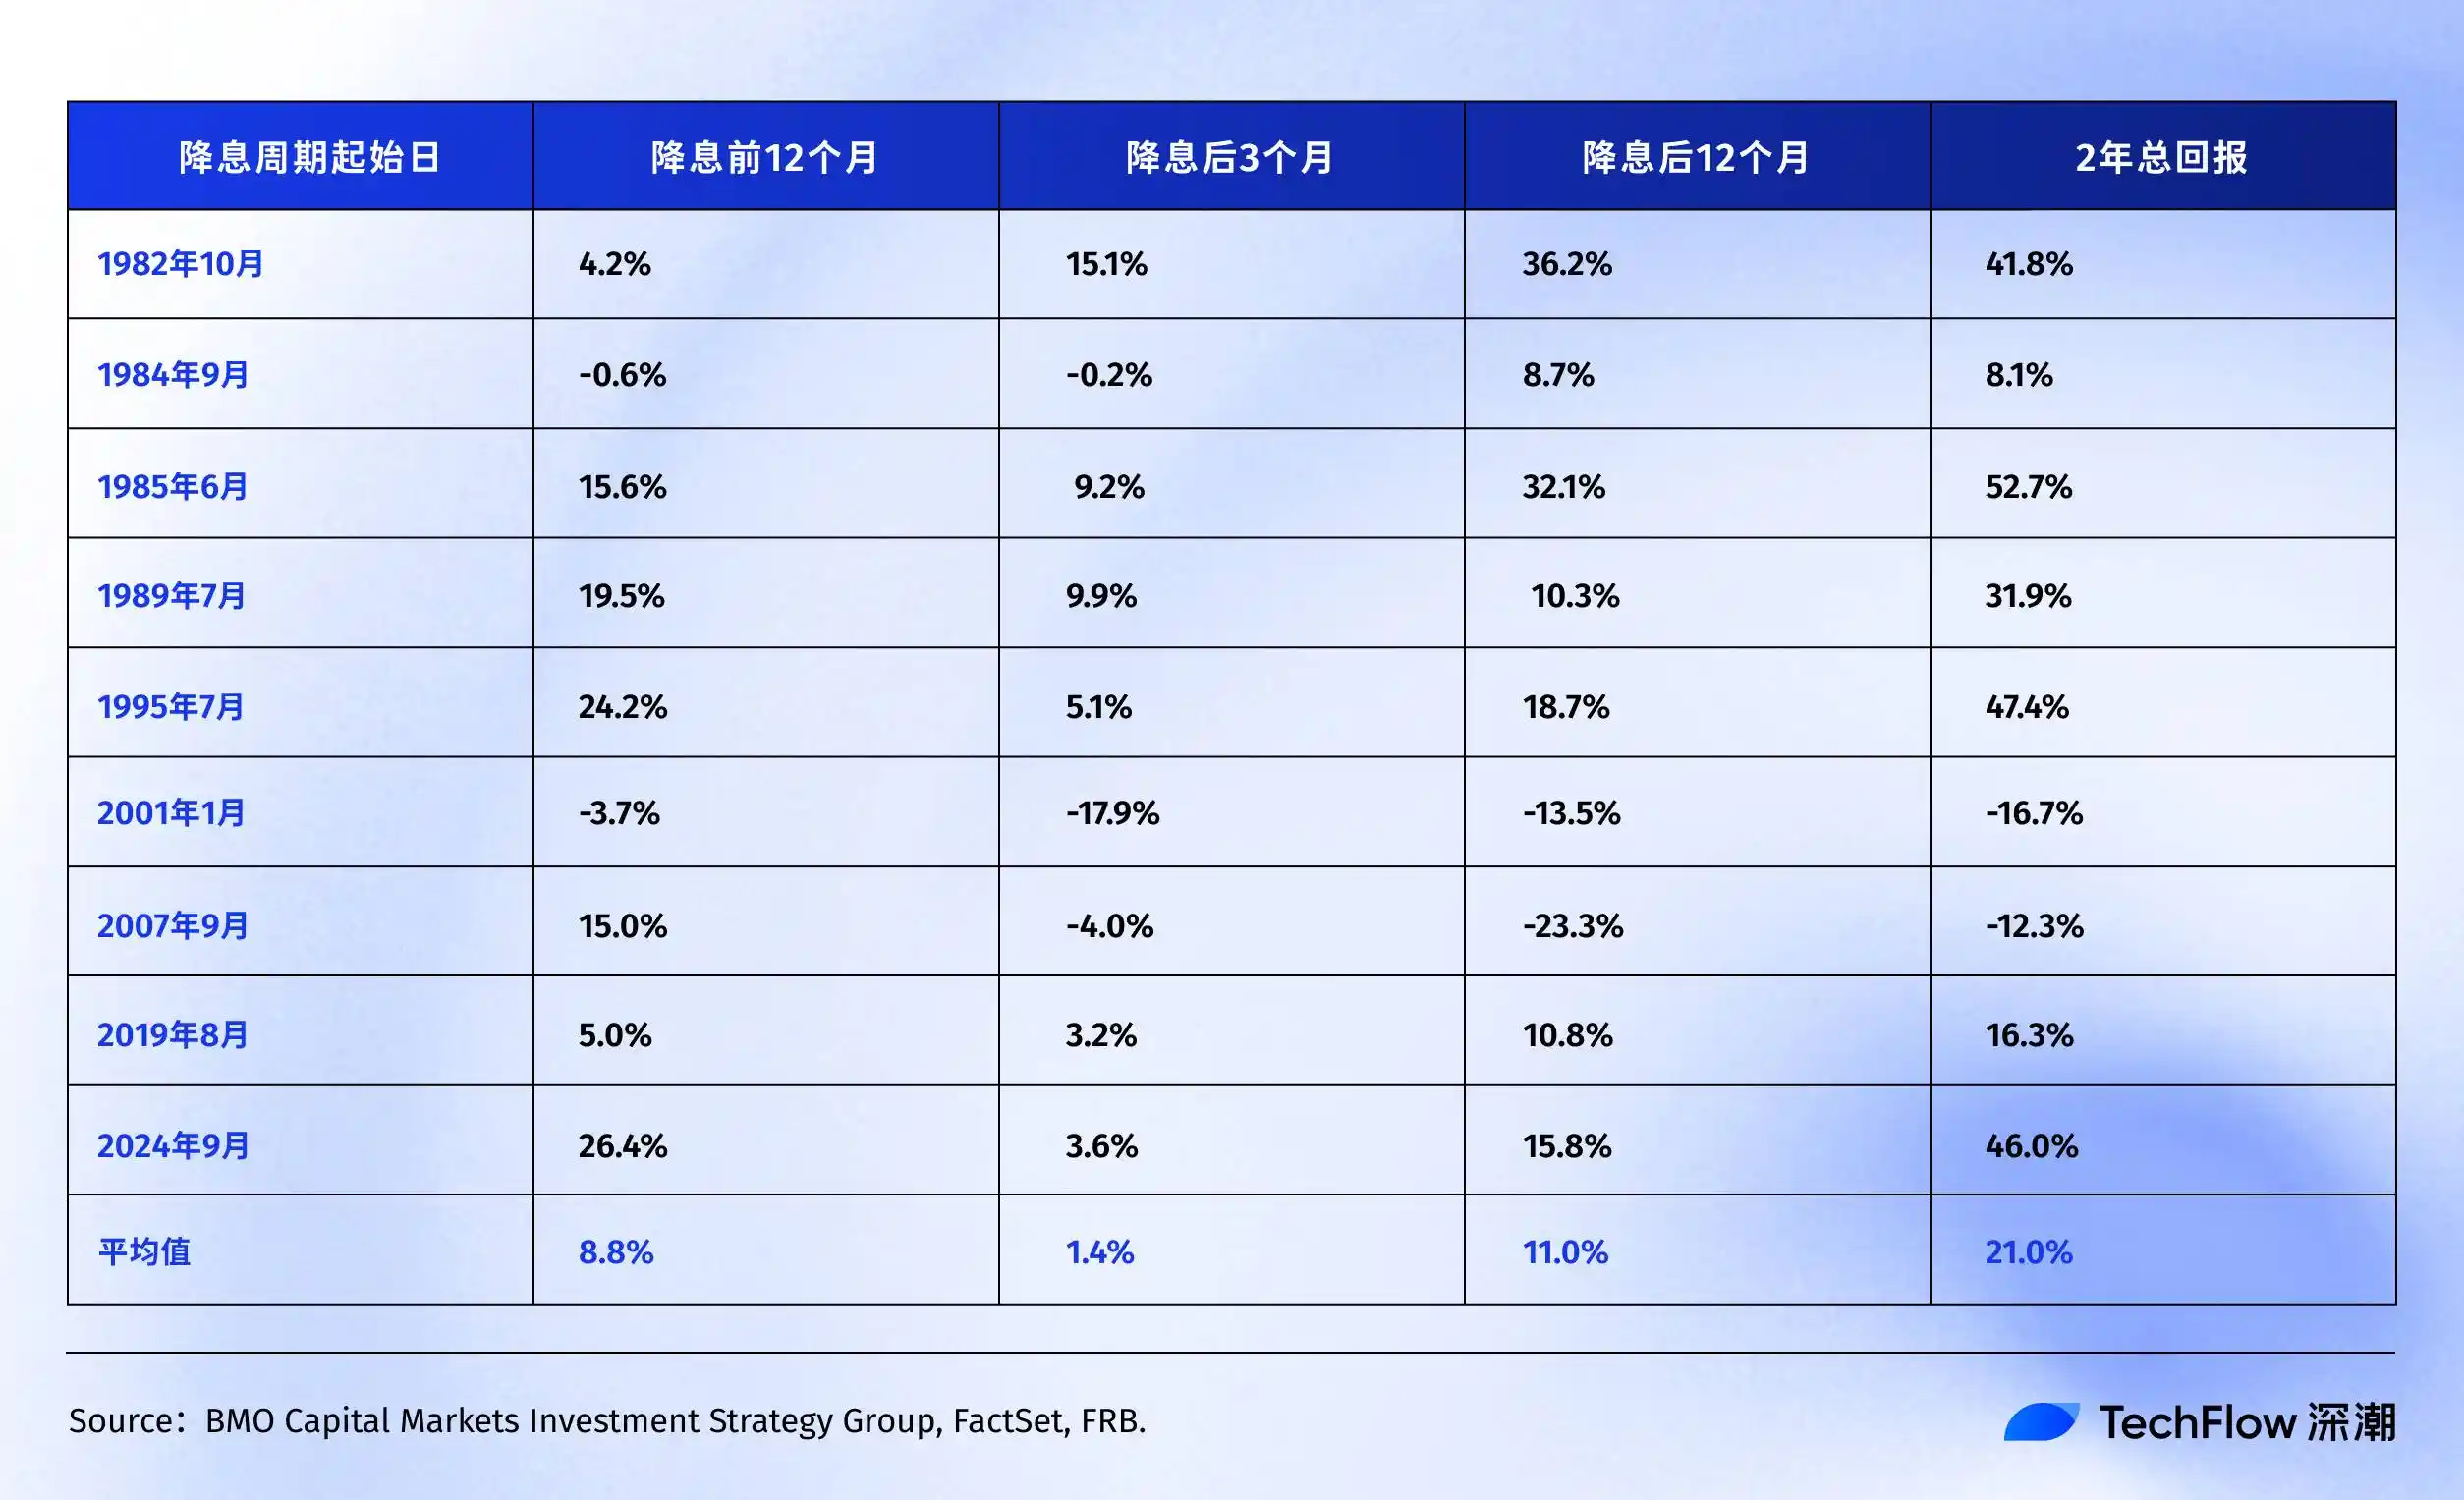 歴史的に、S&P 500は一般的に、連邦準備制度理事会(FRB)による最初のまたは追加の利下げ後12〜24か月以内にプラスのリターンを経験してきました。興味深いことに、上記の表から2つの「ブラックスワン」イベント、ITバブル(2001年)と金融危機(2007年)を除外すると、利下げ前後のS&P 500の平均リターンはさらに高くなります。これは、S&P 500の平均リターンはあくまでも目安に過ぎないということを示しています。利下げ後の株式市場の実際のパフォーマンスは、利下げの理由によって大きく左右されます。1995年のような予防的な利下げであれば、市場は大喜びするでしょう。しかし、2007年の金融危機のような緊急利下げであれば、株式市場は当初下落した後、上昇に転じ、その過程は非常に苦痛を伴うものとなるでしょう。ネッド・デイビス・リサーチは、個別銘柄やセクターをさらに詳しく見ると、米国株式市場において、過去の利下げ局面ではディフェンシブセクターがアウトパフォームしてきたことを示しています。1. 経済成長が比較的堅調で、FRBが1~2回の利下げを再開した4サイクルにおいては、金融や工業といった景気循環セクターが市場全体をアウトパフォームしました。2. しかし、経済成長が比較的弱く、4回以上の大幅な利下げが必要となったサイクルにおいては、投資家はディフェンシブセクターを選好し、ヘルスケアと生活必需品セクターの平均リターンが最も高く、それぞれ20.3%と19.9%でした。一方、期待の高かったテクノロジーセクターのリターンはわずか1.6%にとどまりました。
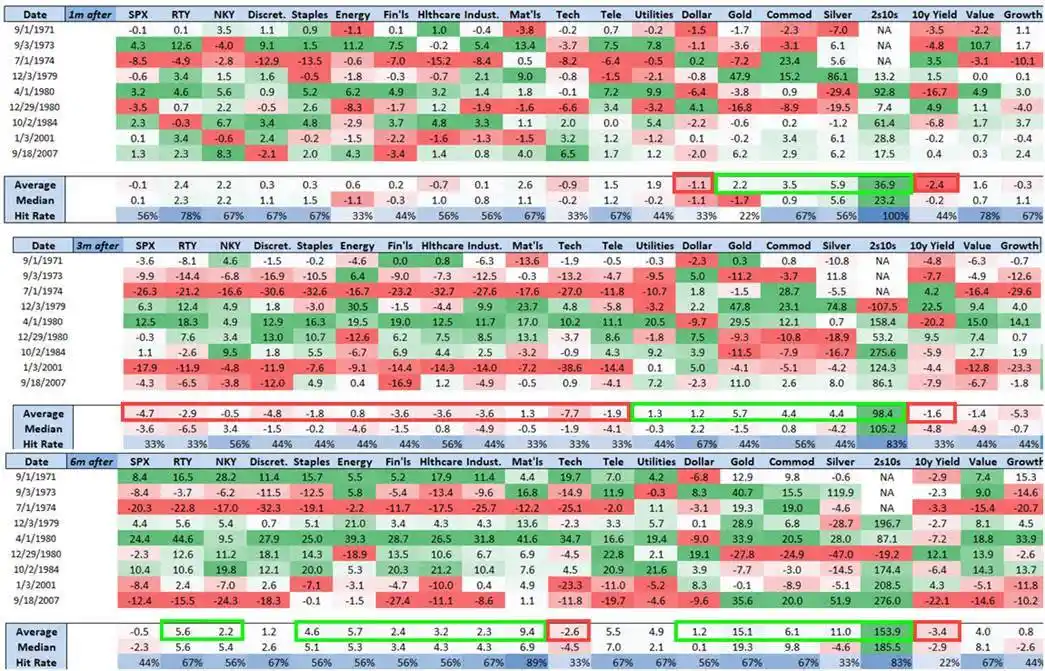
また、野村證券の調査によると、50ベーシスポイントの利下げ後の3カ月間で、S&P500はほぼ横ばいだったが、小型株のラッセル2000指数は平均5.6%上昇した。
これは理にかなっています。中小企業は金利の影響を受けやすく、借入コストも高いため、利下げによって状況がより改善される可能性があります。さらに、小型株はしばしば「リスク選好度」を表します。小型株が市場全体をアウトパフォームし始めると、市場センチメントが楽観的になっていることを示しています。
現在に戻り、2024年9月の利下げ以降:
・S&P 500:5,600から6,500へ(+16%)
・Nasdaq:17,000から22,000へ(+30%)
過去のデータと比較すると、現在の年率16%の上昇は、FRBによる利下げ後の平均11%を既に上回っています。さらに重要なシグナルは、ナスダックの上昇率がS&P 500のほぼ2倍だったことです。S&P 500は利下げ前から既に過去最高値に達しており、これは過去の利下げサイクルでは異例のことです。債券は利下げサイクルにおいて最も信頼できる資産クラスです。FRBが利下げを行うと、債券利回りは低下し、債券価格は上昇しますが、サプライズはほとんどありません。Bondsavvyの分析によると、10年国債利回りの低下は、様々な利下げサイクルを通じてほぼ一貫しています。2001~2003年:129ベーシスポイント、2007~2008年:170ベーシスポイント、2019~2020年:261ベーシスポイント(パンデミック中)。なぜ2019~2020年の低下はそれほど顕著だったのでしょうか?これは、FRBが政策金利をゼロに引き下げただけでなく、「無制限の量的緩和」を実施し、実質的に債券を購入することで利回りを人為的に低下させたためです。この非伝統的なアプローチは、通常の利下げサイクルでは行われません。
現在のサイクルの進捗状況
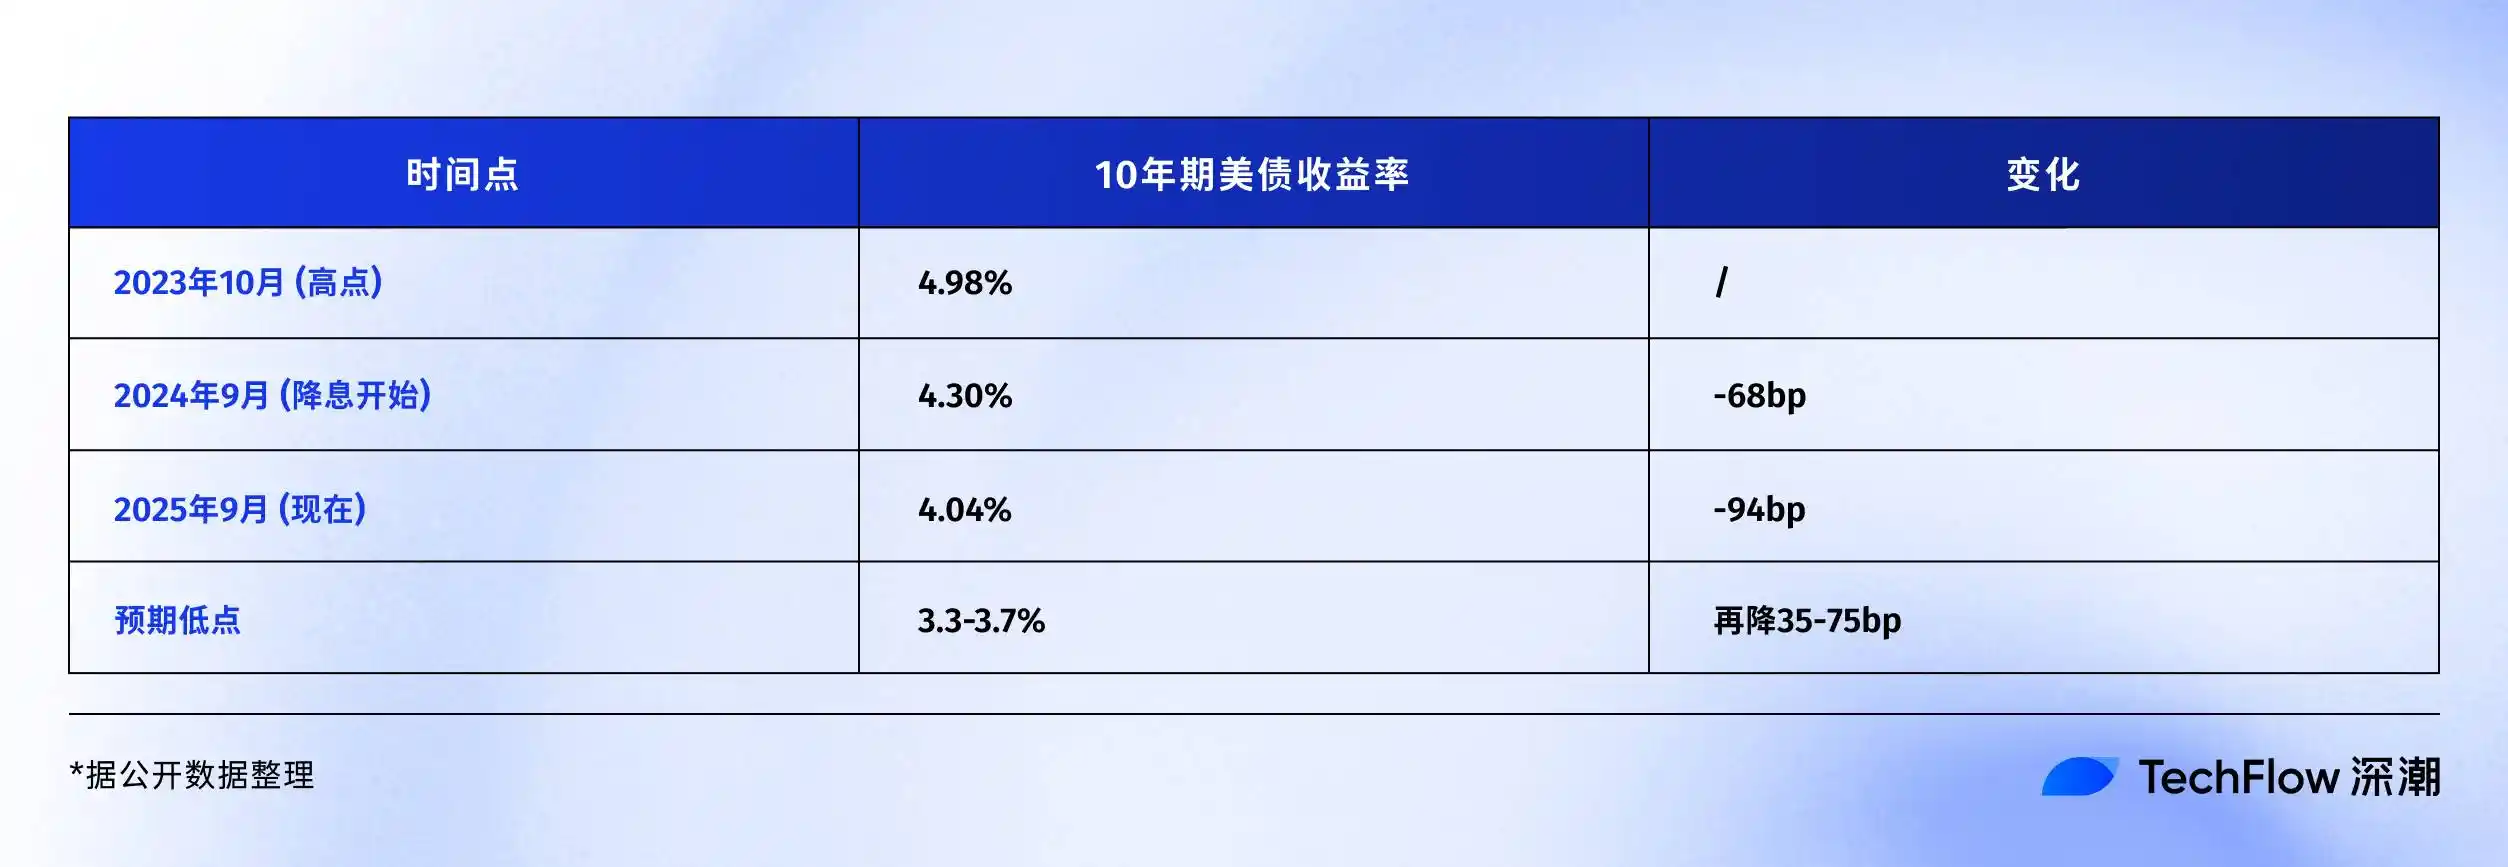
2001年と2007年の経験に基づくと、10年国債利回りの総低下幅は130~170ベーシスポイントとなるはずです。すでに94ベーシスポイント低下しており、さらに35~75ベーシスポイントの低下余地がある可能性があります。
価格に換算すると、10年国債利回りがさらに50ベーシスポイント低下して約3.5%になった場合でも、10年国債を保有する投資家は依然として約5%のキャピタルゲインを実現できます。これは債券投資家にとっては良い結果ですが、リターンを倍増させることに慣れている暗号通貨投資家にとっては、リターンが低く見えるかもしれません。
しかし、リスク資産の投資家にとって、債券は資本コストの「アンカー」としての役割を果たします。国債利回りが急落する一方で、社債利回りが低下せず上昇した場合、市場は安全資産を求めていることを示唆します。現時点では、ビットコインのようなリスク資産は売り込まれる可能性が高いでしょう。金:利下げサイクルにおいて常に優位に立つ。金はおそらく、連邦準備制度理事会(FRB)の動向を最もよく理解する資産です。過去数十年にわたり、金はほぼすべての利下げサイクルにおいて一貫して成果を上げてきました。Auronumの調査によると、直近3回の利下げサイクルにおける金のパフォーマンスは以下のとおりです。2001年の利下げサイクル:24ヶ月で31%上昇 2007年の利下げサイクル:24ヶ月で39%上昇 2019年の利下げサイクル:24ヶ月で26%上昇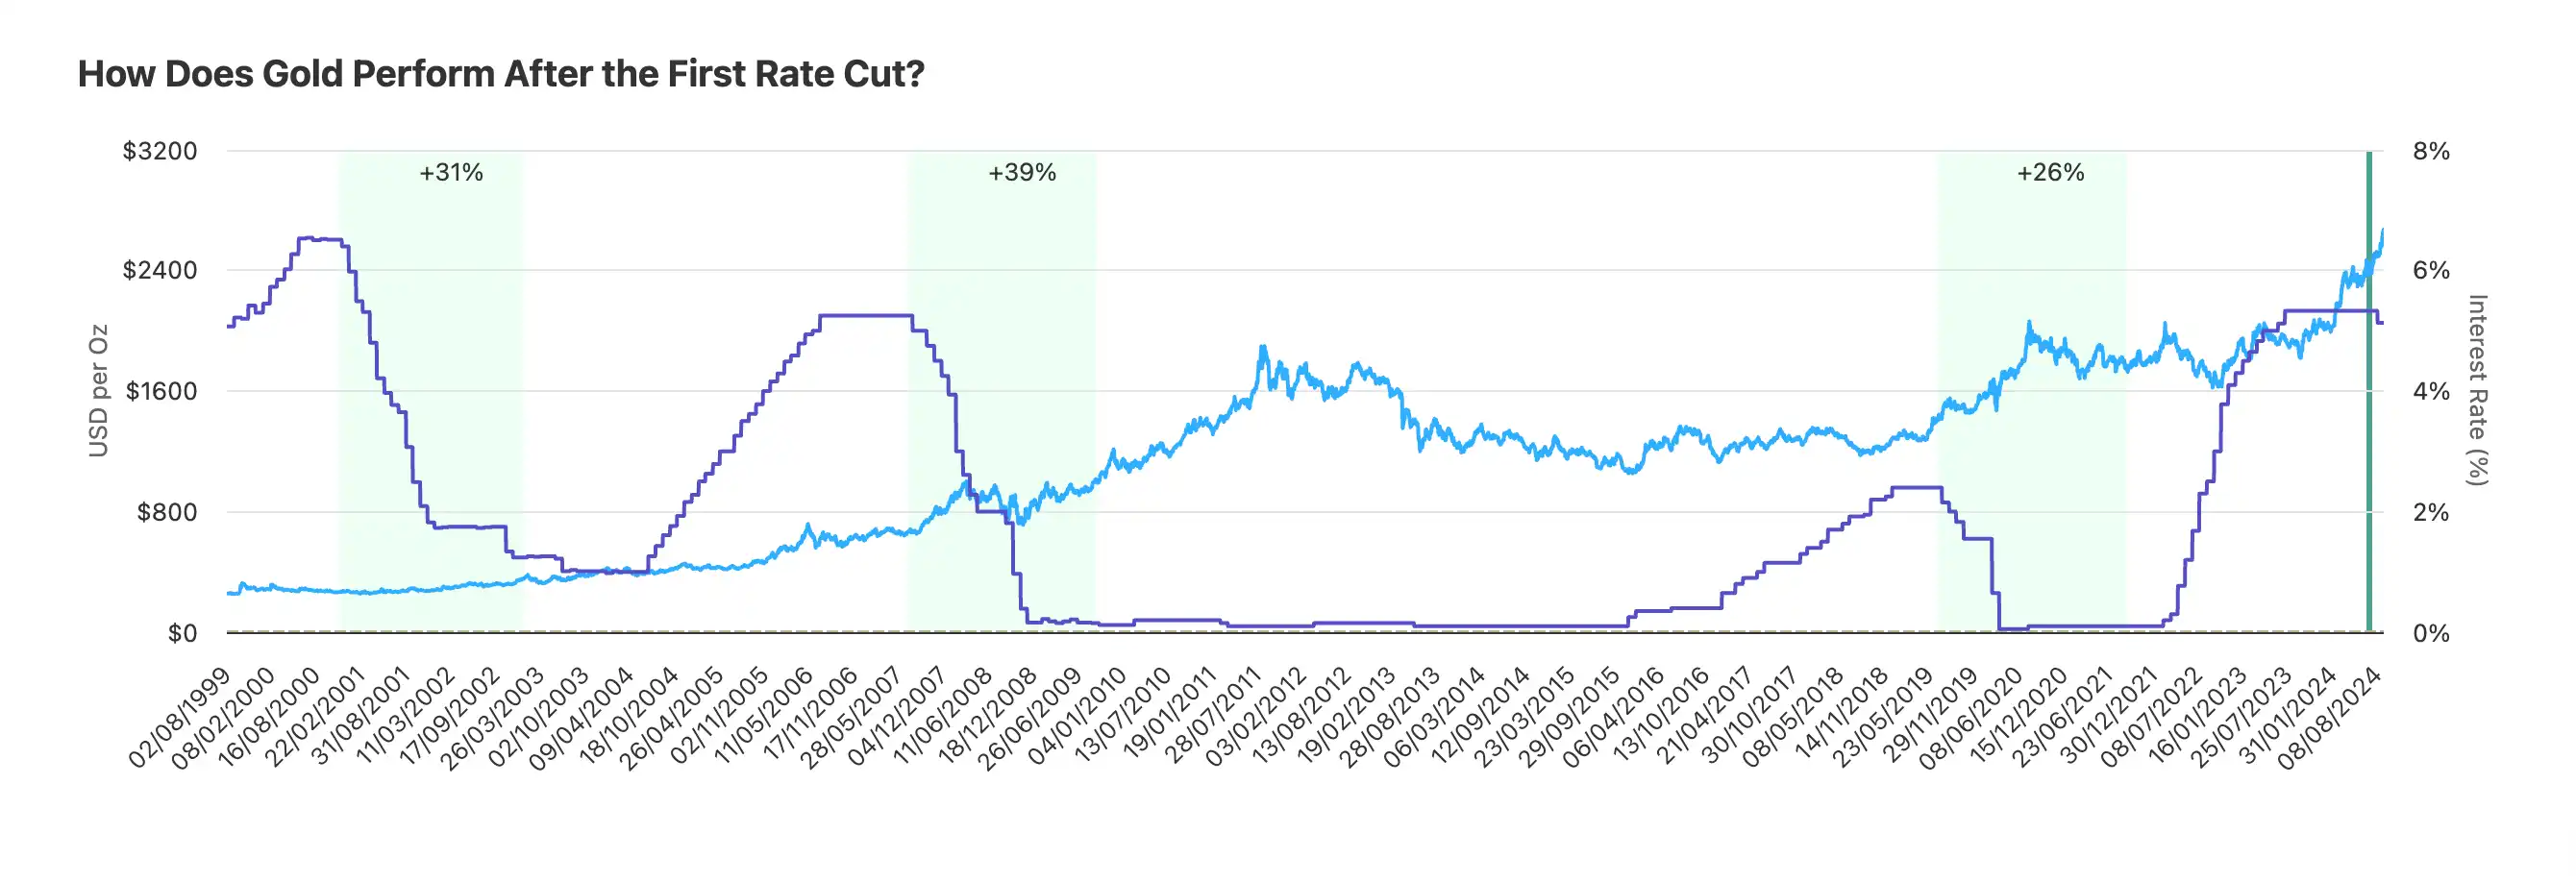 利下げ後2年間で、金は平均約32%上昇しました。このリターンはビットコインほど刺激的ではありませんが、より安定しています。3つのサイクルはすべて例外なくプラスのリターンを示しています。今回のサイクル:予想を上回る
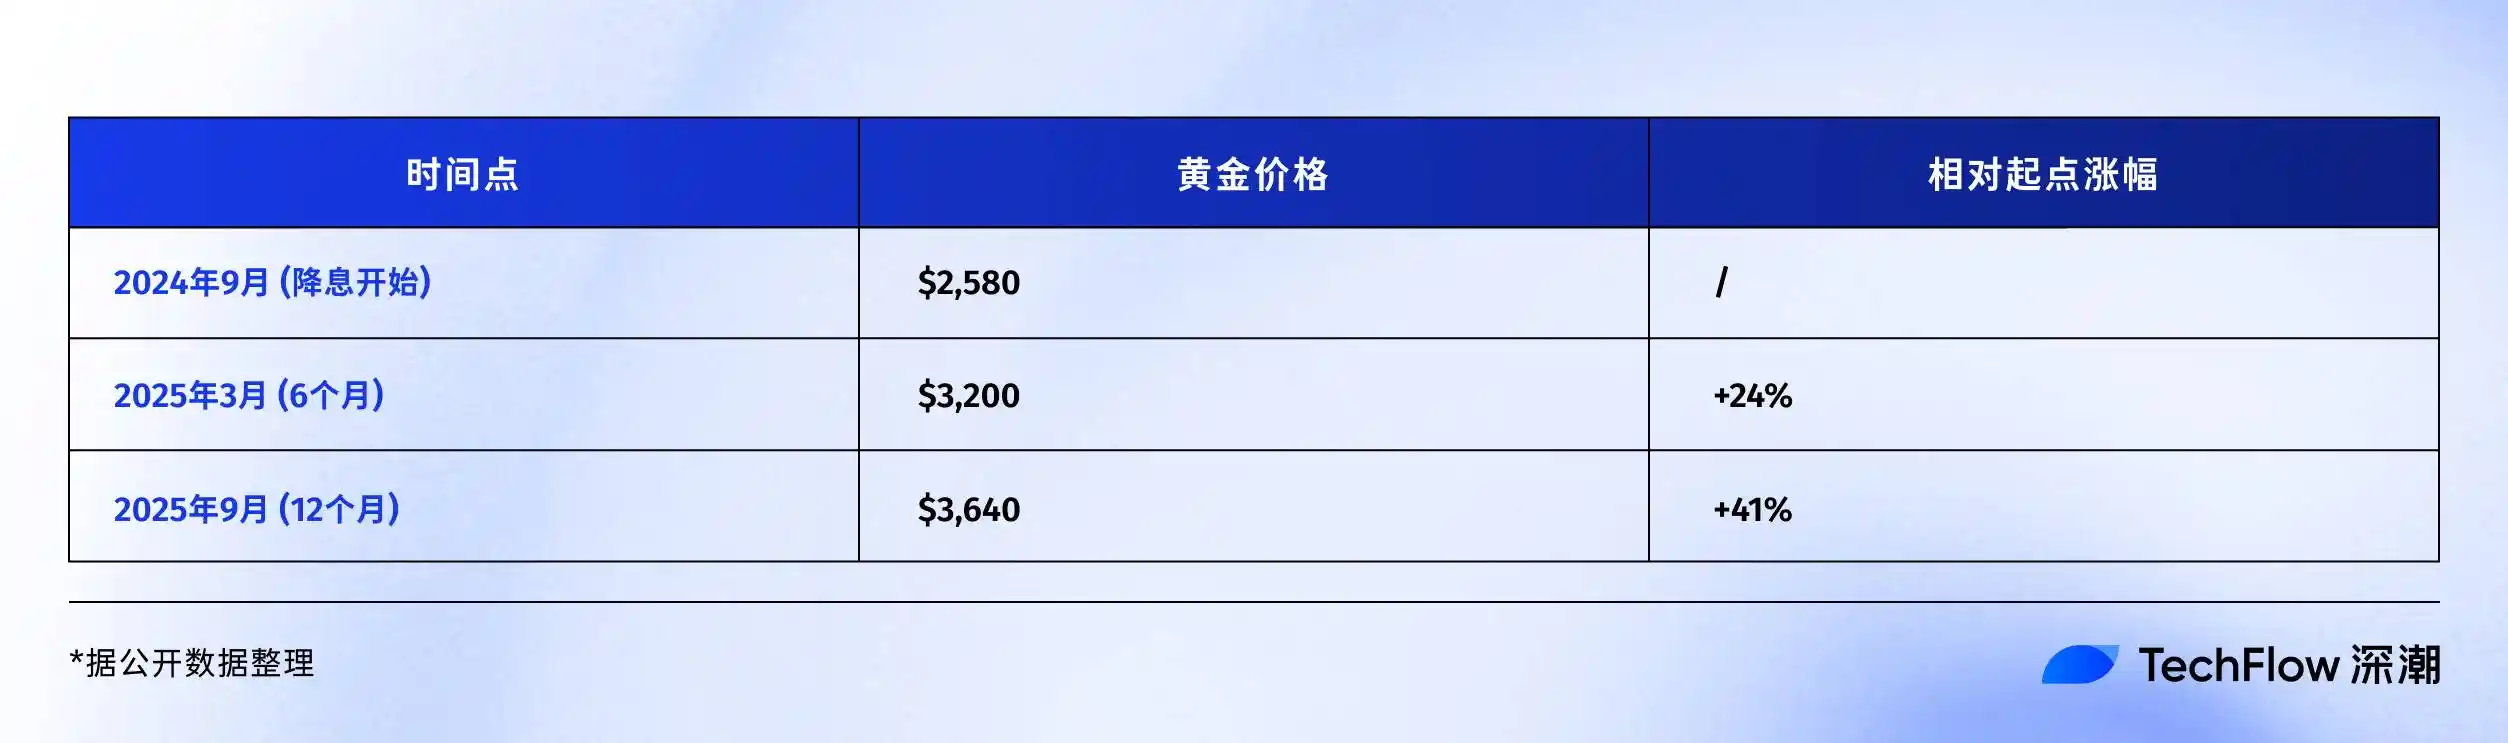 年間41%の増加は、すでに過去のどの利下げサイクルのパフォーマンスを上回っています。なぜこれほど強力なのでしょうか?
まず、中央銀行が金の購入を急いでいます。2024年には、世界の中央銀行が1,000トンを超える金を購入し、これは過去最高額です。中国、ロシア、インドなどの国々は、いずれも保有量を増やしています。これは、人々が外貨準備を全て米ドルで保有したくないためであり、「脱ドル化」と呼ばれる傾向です。
次に、地政学的リスクです。ウクライナ危機と中東紛争は世界各地で不安定化を加速させており、金価格の上昇はますます「戦争プレミアム」を反映している。
第三に、インフレ期待を相殺している。米国政府の債務は現在、GDPの120%を超えており、財政赤字は年間2兆ドルに達している。この資金はどこから来るのだろうか?紙幣を刷る以外に方法はない。金は通貨切り下げに対する伝統的なヘッジ手段である。投資家が米ドルの購買力を懸念すると、金価格は上昇する。この論理はビットコインにも当てはまるが、市場は依然として金への信頼を高めている。
過去1年間のパフォーマンス比較:
・金:+41%(2,580ドル→3,640ドル)
・ビットコイン:+92%(60,000ドル→115,000ドル)
表面的には、ビットコインが明らかに勝者のように見えます。しかし、時価総額の差(金は15兆ドル、ビットコインは2.3兆ドル)を考慮すると、金の41%の上昇は実際にはより多くの資本を吸収したことになります。しかしながら、歴史的に見て、金利引き下げサイクル中に金価格が35%以上上昇すると、通常は調整局面に入ります。理由は単純で、利益確定が必要になるからです。まとめ
2025年9月、私たちは興味深い岐路に立っています。
金利引き下げサイクルは1年間続いており、速いわけでも遅いわけでもありません。ビットコインは11万5000ドルで、高くも安くもありません。市場心理は貪欲ですが熱狂的ではなく、慎重ですがパニックではありません。この中間状態は判断が最も難しく、最も忍耐が必要です。
歴史的経験から、金利引き下げサイクルの後半はより刺激的な展開となることが多いことが分かっています。1995年の直近2回の金利引き下げ後、米国のインターネット株市場は強気相場に入りました。ビットコインは2020年の金利引き下げから6か月後に本格的に上昇しました。歴史が正しければ、今後6~12か月が正念場となるかもしれません。しかし、歴史は常にサプライズがあることも教えてくれます。もしかしたら今回のサプライズは、AIによる生産性の爆発的な向上、インフレの完全な解消、そして連邦準備制度理事会による無期限の金利引き下げの可能性かもしれません。もしかしたら、地政学的紛争の激化や新たな金融危機の到来かもしれません。唯一確かなのは、変化そのものでしょう。ドル中心の通貨システムは変化し、価値の保存方法も変化し、富の移転速度も変化しています。暗号資産は単なる投資カテゴリーではなく、この変わりゆく時代の縮図なのです。ですから、ビットコインが15万ドルに達するのか、20万ドルに達するのかを心配するよりも、自分自身に問いかける方が良いでしょう。「この変化する状況に備えているだろうか?」
もし答えが「はい」なら、おめでとうございます。金利引き下げサイクルはまだ始まりに過ぎず、本当のドラマはまだこれからです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







