

連邦準備制度理事会(FRB)による恒久的な量的緩和の時代が近づいています。一般の人々にとってのチャンスはどこにあるのでしょうか?
原題:なぜQTは終焉し、QEが到来するのか
原著者:ジェームズ・ラヴィッシュ、Bitcoin Opportunity Fund共同創設者
原訳者:ゴーレム、Odaily Planet Daily
「FRBは今後数ヶ月でバランスシートの縮小を停止する可能性がある」。先週、パウエル連邦準備制度理事会(FRB)議長の発言が市場の憶測を呼んだ。その根底にあるシグナルは、「量的引き締め(QT)が量的緩和(QE)に移行しようとしており、そのペースは大方の予想よりも速くなるだろう」というものだ。
しかし、これはFRBによる単なる象徴的な動きなのか、それとも非常に重要な意味を持つものなのか。最も重要なのは、パウエル議長が金融システムの現状について何を示唆しているのかということだ。この記事では、FRBの流動性戦略、現在直面している流動性危機と2019年の流動性危機の類似点と相違点、FRBが恒久的な量的緩和(QE)政策に着手する理由について詳しく説明します。
流動性危機が差し迫っている
リバースレポ契約(RRP)ファシリティが期限切れになった
かつては過剰流動性の膨大な貯蔵庫であったRRPは、2022年に約2.4兆ドルに達しましたが、現在は実質的に空になっています。今週の時点で、RRP に残っているのは数十億ドルのみで、ピーク時から 99% 以上減少しています。
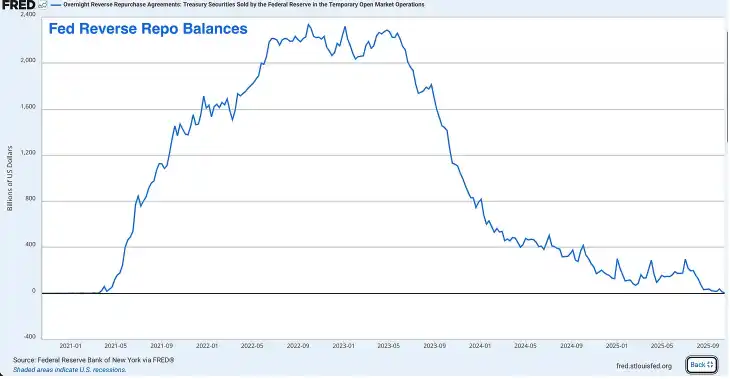
もともと連邦準備制度理事会が短期金利を管理するツールとして作成されたものですが、過去数年間で RRP は過剰流動性の解放弁となり、金融システム全体のショックアブソーバーとして機能しています。
COVID-19 パンデミックの間、連邦準備制度理事会と財務省は金融システムに数兆ドルを注入し、そのすべてが最終的にマネー マーケット ファンドを通じて RRP に流れ込みました。その後、ジャネット イエレン財務長官は巧妙な策略を使って、魅力的な短期財務省証券を発行することで RRP を排出する方法を考案しました。
マネー・マーケット・ファンド(MMF)は、FRBのRRP金利を稼ぐRRPから資金を引き出し、より高利回りの国債に投資しました。これにより、財務省は長期国債を市場に大量に供給することなく、巨額の財政赤字を補填することができました。
これは RRP が切れる前は素晴らしい戦略でしたが、現在は機能していません。
銀行準備金は警戒レベル 2 に
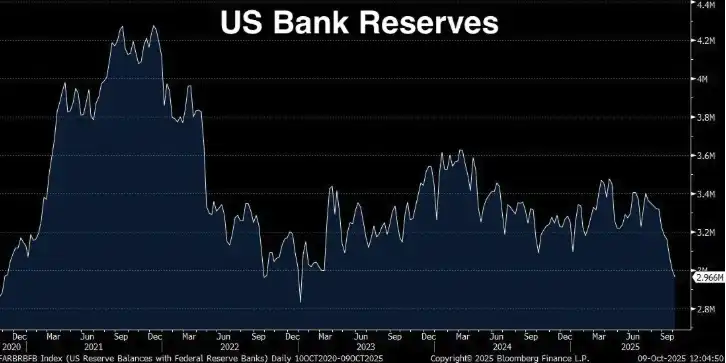
銀行準備金は 2.9 兆ドルに減少しており、2021 年 9 月のピーク時から 1.3 兆ドル減少しています。パウエル議長は、銀行準備金が GDP の 10~11% を下回ると Fed は神経質になると明言しています。 10% のしきい値は恣意的な数字ではなく、広範な Fed の調査、銀行の調査、および 2019 年 9 月の実際の経験に基づいています(この惨事については後ほど詳しく説明します)。
では、今私たちはどこにいるのでしょうか。現在の銀行準備金:2.96兆ドル(先週時点) 現在の米国GDP:30.486兆ドル(2025年第2四半期) 対GDP準備金比率:9.71% 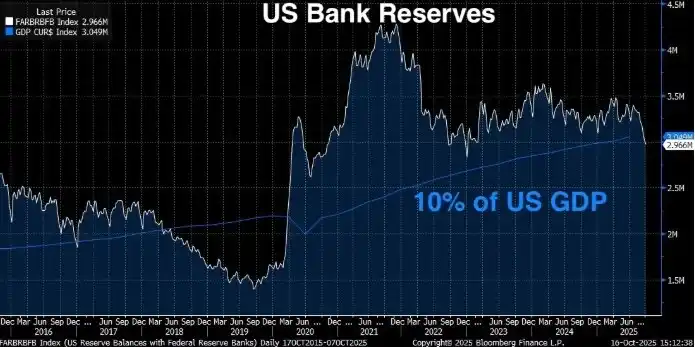 現在の銀行準備金は、連邦準備制度理事会(FRB)が「十分な準備金」(金融システムが円滑に機能できる水準)と定義する最低水準の10%を下回っています。FRBによると、市場の円滑な機能を確保するためには、準備金は2.8兆ドルから3.4兆ドルの範囲にあるべきです。しかし、GDPが30.5兆ドルである現状では、10%という基準は、理想的には準備金が3.05兆ドル以上であることを意味します。現在の準備金が2.96兆ドルであることを考えると、私たちは危険な状況に陥っています。そして、RRP(準備金準備率)が実質的に枯渇しているため、FRBにはバッファーが残っていません。
今年 1 月、銀行準備金は約 3.4 兆ドル、RRP は約 6,000 億ドル、総流動性は約 4 兆ドルでした。つまり、1 年足らずでシステム全体の流動性は 1 兆ドル以上減少したことになります。さらに悪いことに、FRB は依然として毎月 250 億ドルのペースで量的引き締めを実施しています。
今回は 2019 年よりも悪い状況になる
2019 年に準備金が 1.5 兆ドルまで減少したものの最終的には回復したため、今回も同じことが起こると考える人もいるかもしれません。しかし、真実は、今回直面する流動性危機は 2019 年よりも悪いということです。2019年に準備金が1.5兆ドル、つまりGDPの約7%(GDPは約21.4兆ドルだった)に減少し、金融システムが麻痺してレポ市場が爆発し、FRBはパニックに陥って紙幣を刷り始めました。現在、銀行の準備金はGDPの9.71%です。これはパウエル議長が適切な準備金として概説した10%の基準を下回っていますが、それでも2019年より高い水準です。では、なぜ事態は悪化しているのでしょうか?
3つの理由:
・金融システムの絶対的な規模が拡大しました。銀行システムが大きくなり、バランスシートも大きくなると、システムを円滑に運営するためにより多くの準備金が必要になります。2019年の7%で危機が発生しましたが、現在、GDPの9.71%で準備金にはすでにストレスの兆候が見られ、準備金水準が減少するにつれてこの圧力ポイントが悪化する可能性があります。RRPバッファーはもうありません。 2019年にはRRPは事実上存在しなかったが、パンデミック後の時代において、金融システムはこの追加的な流動性バッファーに慣れてしまっていた。それが失われた今、金融システムはそれなしで運営できるように再調整する必要がある。規制要件はより厳格になっている。2008年の金融危機と、より最近の2023年の地域銀行危機を受けて、銀行はより厳しい流動性要件に直面している。流動性カバレッジ比率(LCR)などの規制を満たすために、より多くの高品質流動資産(HQLA)を保有する必要がある。銀行の準備金は最も質の高い流動資産である。準備金が減少するにつれて、銀行は規制上の最低水準に近づく。そうなると、銀行は融資の削減、流動性の保有、オーバーナイト資金調達金利(SOFR)の引き上げといった防衛策を講じ始める。
SOFRスプレッドが拡大
銀行準備金の増加とRRPの枯渇は、流動性危機への道筋における「停止信号」のほんの一部に過ぎないとすれば、私たちはまさにこれから真の「赤信号」を目にすることになるでしょう。
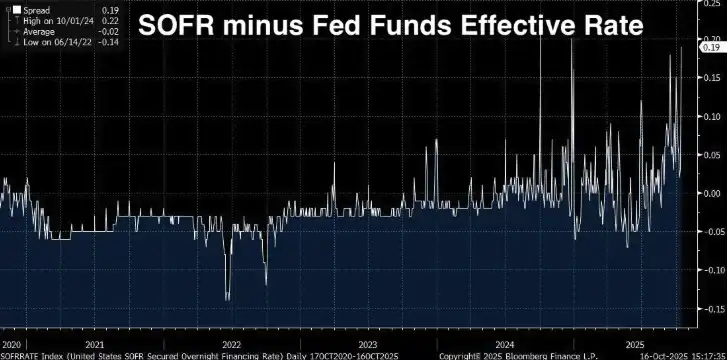
SOFR/実効フェデラルファンド金利スプレッド
SOFR(担保付翌日物調達金利)は、金融機関が米国債を担保として翌日物資金を借り入れる金利です。短期金利の主要ベンチマークとしてロンドン銀行間取引金利(LIBOR)に取って代わり、米国債レポ市場(1日あたり約1兆ドルの取引)の実際の取引に基づいて算出されます。
実効フェデラルファンド金利(EFFR)は、銀行が担保なしで準備預金残高を翌日物で貸し出す際に支払う金利です。通常、この2つの金利は非常に近い値(数ベーシスポイント以内)で推移します。どちらも翌日物金利であり、連邦準備制度の政策に連動しており、短期的な資金調達状況を反映しています。通常、両者はほぼ同じですが、SOFRがEFFRを大幅に上回り始めると、警戒すべき事態となります。これは、銀行間の担保付き融資(つまり、米国債を担保とする融資)が、無担保融資よりも突然コストが高くなることを意味します。通常、米国債のような確固たる担保を担保とした借り入れは、コストが高くなるのではなく、低くなるはずです。したがって、逆の事態が発生すると、準備金の逼迫やバランスシートの縮小といったシステム上の問題があることを示唆しています。SOFRがEFFRを上回っているということは、銀行が「米国債を担保として高い金利で受け入れるよりも、低い金利で無担保融資を提供したい」と言っているようなものです。これは健全で流動性の高い市場では起こりません。これは流動性が枯渇し始めた場合にのみ発生します。スプレッドは構造的に拡大しています。スプレッドは2024年から2025年にかけて着実に拡大しており、現在は0.19(または19ベーシスポイント)となっています。これは大したことではないように思えるかもしれませんが、オーバーナイト資金調達の世界では大きな差です。2020年から2022年までの平均スプレッドは約-0.02で、2022年6月14日に-0.14の安値に達しました。しかし、2024年10月1日にはスプレッドは0.22でピークに達し、現在は0.19となっています。マイナスからプラスへの変化は短期的な急上昇ではなく、構造的な変化であり、市場環境が過度に逼迫していることを示しています。SOFRスプレッドが重要な理由:SOFR/EFFRスプレッドはリアルタイムの市場シグナルです。GDPのような遅行指標でも、消費者信頼感のような調査でもありません。これは、世界最大かつ最も流動性の高い資金調達市場における実際の借入と貸出を反映しています。このスプレッドが持続的に拡大している場合は、次のことを意味します。
銀行には自由に貸し出せる余剰準備金がありません。もし余剰準備金があったとしても、銀行はSOFR市場でより高い金利で貸し出すことで裁定取引を行い、スプレッドを相殺します。
· Fed の公開市場操作は不十分です。 Fed には、銀行が米国債を固定金利で借り入れることにより資金調達ストレスを防ぐことを目的とした Standing Repo Facility (SRF) があります。このファシリティの存在にもかかわらず、SOFR は高水準で取引されており、準備金の需要が Fed からの供給を上回っていることを示唆しています。
· 年末のプレッシャーが強まっています。 銀行は、四半期末と年度末にバランスシートの追加精査と規制報告義務に直面しています。これらのプレッシャーが現在、通常の取引日に波及しており、準備金ベンチマークが低すぎることを示唆しています。
· 私たちは 2019 年のような危機の一歩手前です。 私たちが目にしているのは構造的な上昇ですが、(まだ)パニックにはなっていません。 2019 年 9 月、翌日物レポ金利は徐々に上昇したのではなく、ほぼ一夜にして 2% から 10% に急騰しました。
連邦準備制度理事会 (FRB) はこの意味を正確に理解していました。SOFR スプレッドは、ニューヨーク連銀のトレーディング デスクが毎日監視している主要な指標の 1 つでした。FRB は、前回スプレッドがこれほど拡大したときに何が起こったかを知っており、行動を起こさなかった場合に何が起こるかを理解していました。
2019 年 9 月のレポ危機が再び起こるのか?
2019 年 9 月 17 日。これは、FRB の政策を追っている人なら誰でも覚えている日です。その朝、翌日物レポ金利 (銀行が米国債を担保にして翌日物を借り入れる金利) が突然 2% 程度から 10% に急騰しました。
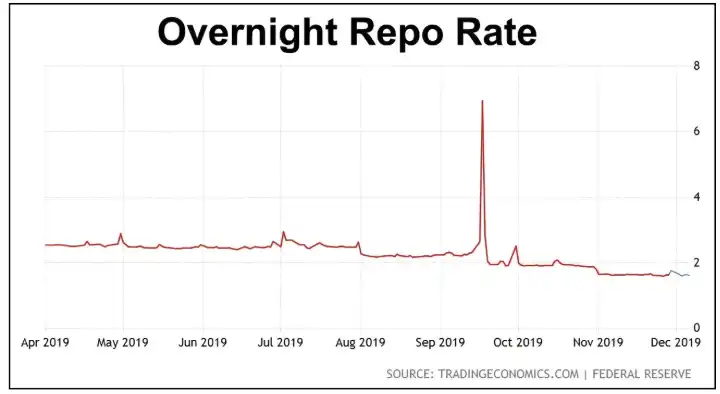
当時、FRBの目標金利は2.00~2.25%でした。数時間のうちに、レポ金利はFRBの政策金利の5倍にまで急騰しましたが、これはすべて銀行の準備金が大幅に減少したためです。
金融危機後、FRBはさまざまな量的緩和プログラムを通じてバランスシートを1兆ドル未満から4.5兆ドル以上に拡大しました。しかし、2017年からは量的引き締めを実施し始め、債券を再投資せずに満期まで保有できるようにすることでバランスシートを縮小しました。
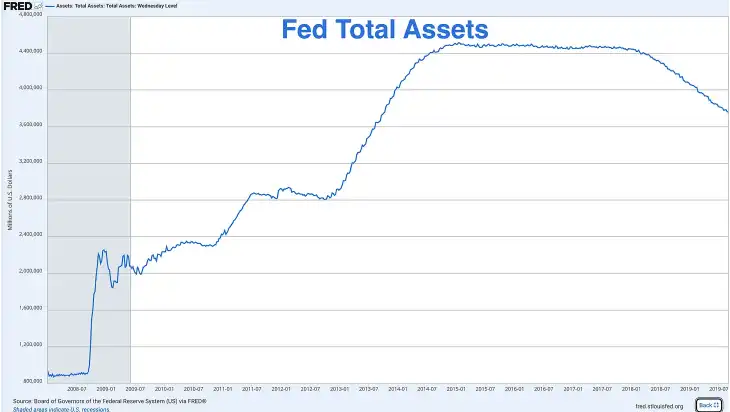
2019年9月までに、準備金は約1.5兆ドル、つまり当時のGDP(約21.4兆ドル)の約7%にまで減少しました。FRBはこれで問題ないと考えていましたが、それは間違いでした。

いくつかの重要な要因が重なり、翌日物レポ金利が急騰しました。
· 法人所得税の支払い – 9 月中旬は重要な法人所得税の納付期限でした。企業は米国政府に支払うために銀行システムから準備金を引き出そうとしていたため、一時的に流動性が枯渇していました。
· 財務省の決済 – 大規模な財務省のオークションがちょうど終了したため、システムから追加的な準備金が流出しました。
· バッファーなし – 現在 (RRP が枯渇する前) とは異なり、2019 年当時は準備金が唯一の流動性源でした。
· 規制上の制約 – 2008 年以降の規制により、銀行は一定の比率を維持する必要があったため、金利が高くても準備金を貸し出すことに消極的になりました。FRB の解決策: COVID-19 以前の量的緩和 当然のことながらパニックに陥った Fed は、数時間以内に緊急レポ操作を発表し、数百億ドルを翌日物資金調達市場に投入しました。その後数週間で、FRBは市場の救済に乗り出した。毎日レポオペを実施し、数千億ドル規模の一時的な流動性を確保した。米国債購入の再開(すなわちバランスシートの拡大)を発表した。量的引き締めを数ヶ月早く終了し、2019年10月に量的緩和を開始した。2019年末のFRBの総資産増加は量的緩和によるものであり、紙幣増刷が始まった。しかし、これらすべてはCOVID-19によるロックダウンの最初の6ヶ月以内に起こったのだ。つまり、FRBが量的緩和を再開したのは、パンデミックや景気後退、あるいは伝統的な意味での金融危機のためではなく、銀行準備金が低すぎて金融システムの「パイプ」が壊れていたからです。
現在、FRBは再び銀行準備金不足の問題に直面しており、危機はまだ初期段階にあります。
今日と2019年の危機の違い
しかし、今日と2019年の間にはまだいくつかの違いがあり、これらの違いも危機を悪化させています。
· 財務省はより多くの債券を発行する必要があります
2019年の連邦財政赤字は年間約1兆ドルで、歴史的に見て高い水準ではあるものの、管理可能な水準でした。現在、年間赤字は2兆ドルを超えており、その終わりは見えていません。財務省は政府の財政を支えるために多額の債券を発行する必要があり、発行される財務省債1ドルごとに銀行システムから流動性が失われる可能性があります。
・FRBのバランスシートは予想よりもはるかに大きい
2019年にレポ危機が発生した当時、FRBのバランスシートは約3.8兆ドルでした。現在、2兆ドルの量的引き締め(QT)後でも、依然として約6.9兆ドルです。FRBはバランスシートを危機前の水準に「正常化」させるはずでした。しかし、今はそうすることができません。なぜなら、試みるたびに、準備金不足という同じ問題に突き当たるからです。
FRBは、実質的に恒久的な量的緩和へと自らを駆り立ててきました。システムを破壊せずに大幅に縮小することはできず、インフレを悪化させずに現在の規模を維持することもできません。  · 準備金水準の上昇はシステムに亀裂を引き起こす 2019年に危機が勃発したとき、準備金はGDPの7%に達しました。現在、9.7%となり、警告の兆候が見られます。これは、金融システムが円滑に機能するためには、より高い準備金基盤が必要であることを示しています。経済、銀行システム、レバレッジは大きくなり、規制要件は厳しくなっているため、必要なバッファーも大きくなります。2019年にGDPの7%がシステムを破壊し、すでに9.7%の圧力に直面しているのであれば、システムが崩壊する前に、どれだけ低下することができるでしょうか。
FRBはすでにシグナルを発している
パウエル議長が「今後数ヶ月でバランスシートの縮小を停止する可能性がある」と述べたのは、単なる発言ではなく、慎重に検討されたシグナルだった。FRBは政策転換の準備を進めており、2019年のように不意を突かれ、パニックに陥って緊急の調整を余儀なくされることを避けようとしている。
今回は、FRBは状況をコントロールしているように見せかけようとしている。しかし、コントロールは幻想であり、結果は同じだ。量的引き締めは終わりに近づき、量的緩和が始まろうとしているのだ。
今、唯一の疑問は、彼らが真実が明らかになるのを待つのか、それとも先制攻撃を仕掛けるのか、ということだ。
FRBは量的緩和(QE)を実施する必要がある
米国経済が危機に瀕していることは既に明らかです。準備金水準は極めて低く、RRPは枯渇し、SOFRスプレッドは拡大しており、状況は2019年よりもさらに悪化しています。では、FRBが準備金水準をなぜそれほど懸念しているのか、そしてこの流動性危機が深刻化した場合に何が起こるのかを詳しく見ていきましょう。
準備金比率がGDPの10~11%を下回ると、銀行はストレス行動を示し始めます。
· 他銀行への翌日物準備金貸出意欲の低下
· 予想外の需要に対応するために流動性を蓄える
· 短期ローン(SOFRスプレッド)の金利上昇
· 実体経済への融資削減
· バランスシートの防御強化
現在の準備金比率はGDPの9.71%であり、金融政策の伝達メカニズムが崩壊し始めている可能性があります。
2023年銀行危機の爪痕
連邦準備制度理事会と規制当局は、地域銀行の2023年3月の金融危機。当時、シリコンバレー銀行やファーストリパブリック銀行といった銀行は流動性管理のまずさから破綻した。保有していた長期債は金利上昇で価値が下がり、預金者が資金を引き出すと、銀行はこれらの債券を売却しなければ流出分を補填できず、巨額の損失を被った。この危機は最終的に、連邦準備制度理事会(FRB)が銀行タームファンディングプログラム(BTFP)に介入したことで回避された。このプログラムにより、銀行は破綻した債券を担保に額面価格で借り入れることができた。この危機は今日でもまだ記憶に新しい。銀行が傷ついたまま、規制当局の監視が厳しく、金利がすでに10%の閾値を下回っている中で、(量的引き締めを通じて)総準備金供給を減らそうとすることを想像してみてほしい。パウエル議長がすでに量的引き締めの終了について語っているのも納得できるだろう。
FRBは前進しなければならない
現在のGDPは30.5兆ドルで、成長率は年間約2~3%です。もし今年のGDPが3%成長すれば、約9,000億ドルの追加GDP増となります。FRBが準備金をGDPの約10%に維持したいのであれば、そのペースを維持するためには、準備金を年間約900億ドル増やす必要があります。
その代わりに、FRBは準備金を年間約3,000億ドル(月額250億ドル×12)削減してきました。たとえFRBが今日量的引き締めを停止し、準備金を2兆9,600億ドルで安定させたとしても、対GDP準備金比率は9.7%から9.5%、そして9.2%、あるいはそれ以下へと、時間の経過とともに低下していくでしょう。この比率を安定させる(あるいは10%以上に戻す)ために、FRBには2つの選択肢があります。・GDPと同じペースで準備金を増やす(緩やかな量的緩和)・突破口が開くまで比率を徐々に低下させる3つ目の選択肢はありません。つまり、FRBはハムスターの車輪に閉じ込められ、前に進まざるを得ないネズミのようなものです。FRBは12月か1月のFOMCで量的引き締めの終了を正式に発表します。彼らはこれを政策転換ではなく、「潤沢な準備金を維持するための技術的な調整」と表現するでしょう。年末までに準備金が再び減少した場合、FRBは2019年と同様に緊急声明を発表せざるを得なくなる可能性があります。FRBは常に過剰調整に陥りがちです。連邦政府の年間財政赤字は2兆ドルを超えており、財務省は大量の国債を発行する必要があります。RRP(準備金準備率)が枯渇する中で、その資金はどこから調達するのでしょうか?利回りが急上昇しない限り、年間2兆ドルの国債を吸収するのに十分な民間需要はありません。銀行が準備金を国債購入に充てれば、準備金はさらに減少し、問題はさらに悪化します。そのため、FRBは再び最後の買い手となることを余儀なくされます。さらに、GDPが年間2~3%で成長する中で、流動比率を維持するためには、年間600億ドル~900億ドルの準備金を増額する必要があります。2008年から2014年を振り返ると、FRBの量的緩和政策は抑制的なものとは程遠いものでした。 3回の量的緩和と1回の逆オペを実施し、バランスシートは9,000億ドルから4.5兆ドルに拡大しました。2019年から2020年にかけて、FRBは2019年10月にバランスシートの拡大を再開しました(毎月600億ドルの米国債を購入)。その後、COVID-19パンデミックの発生に伴い、再び猛烈な拡大に転じ、わずか数ヶ月で5兆ドルを追加購入しました。FRBが金融緩和に転じる際には、必ずオーバーシュートします。したがって、この量的引き締めサイクルが終了したとしても、FRBによる緩やかで段階的な量的緩和は期待できません。むしろ、急激な拡大が予想されます。連邦準備制度理事会(FRB)は、「十分な準備金を維持し、市場の円滑な機能を確保する」ため、毎月600億ドルから1,000億ドルの米国債を購入する可能性があります。私たちはどうすればよいでしょうか?中央銀行が無制限に紙幣を刷り始めたら、合理的な対応はただ一つ。刷れない資産、つまり金とビットコインを保有することです。市場はすでに量的緩和を織り込み、金の価格は急騰しています。2025年1月には金価格は約2,500ドルでしたが、現在では70%以上上昇し、1オンスあたり4,000ドル以上で取引されています。賢明な投資家はFRBによる量的緩和の発表を待つのではなく、既に買い始めています。金に加えて、ビットコインも迫り来る量的緩和の波に対するヘッジとして優れた資産です。
ビットコインは、供給量が2,100万枚と固定されている、真に希少なデジタル資産としては初めてのものです。連邦準備制度は無制限にドルを印刷できますが、FRB、政府、企業、マイナーはビットコインを追加で印刷できません。
同時に、ビットコインは次の理由から金よりも値上がりする可能性があります。
· ビットコインは金よりも収益化が難しい。
· 金の供給量はマイニングによって毎年約 1.5~2% 増加しています。金の希少性は相対的であり、絶対的ではありません。ビットコインの供給量は一定の減少率(4 年ごとに半減)で増加し、2140 年頃に絶対的なピークである 2100 万に達し、その後はビットコインは永久に発行されなくなります。
· ビットコインは人類史上最も収益化が難しい通貨です。
· ビットコインは金の動向を追跡し、乗数効果をもたらします。現在、ビットコインのパフォーマンスは金に大きく遅れをとっていますが、歴史的に見ると、金融政策への懸念から金が上昇し続けると、ビットコインは最終的に金に追いつき、多くの場合、金のパーセンテージ上昇を超えます。
・ビットコインは、国家債務ポンジスキームから完全に逃れることを可能にします。金はインフレからあなたを守ってくれますが、ビットコインはそれ以上のことを行います。それはシステムの完全に外側に存在します。(適切に保管されている場合)没収されることも、価値が下がることも、中央銀行によって操作されることもありません。
まとめると、FRBが量的引き締めから量的緩和に転換しようとしている理由、流動性状況、そしてビットコインと金が今後の金融拡張期に保有する価値のある資産である理由を理解した上で、あなたの投資行動がより賢明になることを願っています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







