

永続契約の起源:流動性価格設定のための魔法の式、透明性がその輝きを隠してしまう
原文のタイトル:LONG READ: クリプトのホットな派生商品が生まれた知られざる物語
原著者:IZABELLA KAMINSKA、The Peg
翻訳:Peggy, BlockBeats
Editor's Note: 永続契約はしばしば暗号市場で最もスペキュラティブな取引ツールの1つと見なされますが、その発明者とそれを育んだ取引所は同様に長い間論争の的となってきました。BitMEX はかつて、グローバルな暗号派生取引の中心であり、反マネーロンダリングコンプライアンスの不足により規制当局の厳しい対応を受けました。その共同創設者の1人である Ben Delo は、永続契約の設計者でありながら、アメリカの司法制度の被告席に立ったこともあります。イノベーション、拡大、制度的摩擦は、このケースで常に絡み合っています。本文は、この永続契約が誕生した原点に戻り、BitMEX のエンジニアリングの選択肢、市場の制約、偶発的なインスピレーションから出発し、その奇数な価格設定と清算メカニズムが中央設計の不在の状況下でどのように自然発生的に進化していったかを追跡します。
以下は原文です:
2015年9月、上海のタクシーの後部座席で、若き数学者とその共同創設者は、彼らの暗号取引所の長年の問題に取り組んでいました。彼らが手にしたのは、奇妙で期限のない先物契約でした。
この発明こそが後に「永続契約(perpetual future)」と呼ばれる金融ツールでした。今日、それは暗号市場で最も重要で取引高の多い派生商品の1つに成長しましたが、これは伝統的金融システムでは依然としてほとんど真剣に議論されていません。
最近数週間、少数の観察者がついに注目し始めました:このツールが現代金融システムの進化に影響を与えていることに。しかし、関連する議論はまだ限定的で軽視されており、さらに重要なことに、永続契約の台頭は孤立した出来事ではなく、次の3つの深層構造的変革と同時に起こったことを無視しています:
・中央銀行が「スカーシティリザーブ」への操作フレームワークに戻る;
・信用保証なし融資が緊急流動性源として消滅している;
・国際ドル支払いシステムにおける資金の浮動コストが持続的に上昇している。
この背景の下で、ステーブルコインの台頭により、完全担保で短期間のドル資金源が創造されました。しかし、興味深いことに、このシステムでは、これらの流動性の価格設定と清算方法を端的に決定する中央権威は存在しません。
現在、これはすべて、永続的契約の資金調達金利(funding rate)を通じて主に自己完結的に行われています — ステーブルコインが取引されている限り、このメカニズムは自己運用します。
さらに驚くべきことには、公式金融システムが LIBOR(ロンドン銀行間取引金利)の代替案を最終的に導入するまでには、数年を要し、複数の規制機関や専門家委員会による繰り返しの研究、協議、設計が必要でした。一方、永続的契約によって生成される資金調達金利は、今や毎日数兆ドル規模のステーブルコイン資金を清算しており、ほとんどが自然な進化の産物です。
同時に、通貨政策運営フレームワークに関する学術的議論が、中央銀行内部で継続しています。各国の中央銀行の役員たちは徐々に認識しています:担保のない連邦ファンド金利(Fed Funds)に依存して通貨政策を伝達し、マージンの流動性を価格設定する古いシステムはすでに適切ではないと。しかし問題は、「新しい運営フレームワークは、どの市場金利を基準にすべきか」という点で合意が得られていないことです。
もし LIBOR とユーロドル市場の歴史的経験がまだ参考になるとすれば、ドル建てのマージン融資の実質的コストは、常に公式システムと非公式システムが交差する点に現れます。ステーブルコインが新たな「担保付きユーロドル」になっていることを考えると、システム全体の資金圧力をリアルタイムで反映する最も適切な指標は、おそらくこれらのシステムを決済するのに役立つ永続的契約の資金調達金利です。
しかしながら、永続的契約が吸収、価格設定、流動性圧力の緩和を担っているという見方は、従来のメカニズムが優雅に対処することが難しくなっており、今なお中央銀行の意思決定者の視界に届いていません。
このため、これらのツールがどのようにして生まれ、最初に何の問題を解決しようとしたのかを振り返ることは非常に重要です。以下は、この歴史の一部であり、私はこの領域を初期から追跡している暗号通貨業界の独自の視点に基づいています。
物語の主役は、ベン・デロです:オックスフォードで訓練を受け、話し方の上手な数学者です。彼は2014年に、デトロイト出身で率直なアメリカ人のアーサー・ヘイズ、およびアメリカ人ですが最も公に姿を現さないサミュエル・リードと共に、香港で BitMEX 取引所を共同設立しました。
2020年、3人は銀行秘密法に違反したとして米国司法省に起訴されました。その理由は、BitMEX が急速に世界最大の暗号派生商品取引プラットフォームの1つに成長する過程で、十分なマネーロンダリング対策(AML)を実施していなかったからです。2025年、ドナルド・トランプが彼らに対して予想外に恩赦令を出すと、一般の関心が再びこの3人の創設者に向けられました。
しかし、これらすべての見出しの前に、彼らはただ、取引所の不満を解消しようとする起業家3人に過ぎませんでした。
彼らの一員と初めて交流したのは2017年でした。当時私はFinancial TimesのFT Alphavilleで記事を書いており、主に暗号通貨業界の最新の熱狂的な現象であるInitial Coin Offering(ICO)について報じていました。
誰かが私にArthur Hayesと話すことを勧めました。Hayesは市場を非常によく理解している業界のコメント者であり、さらに重要なことに、客観的で実務的であり、物語に流されない視点を提供できると彼らは言い表しました。
率直に言って、当時の私は慎重でした。それらの数年間、暗号通貨コミュニティはハイプとラグプルを満ち満ちており、ほぼ誰もが自分の立場を押し売りしていました。しかし、Hayesは私を失望させませんでした。
私たちの会話は非常に冷静で率直でした。彼は明らかに現実の金融市場がどのように機能するかを非常によく理解しており、同時に暗号通貨業界における一般的な誇張された物語や空虚なキャッチフレーズに対して高い免疫力を保っていました。
ICOについて話し合うとき、彼は的を射たコメントをしました。「人々は何かにお金を払うことを喜んでいますが、最終的には何も手に入れていないことになります。これは開発チームの約束に過ぎず、それが本当に役立つものなのかは誰にもわかりません。」「面白いことに、人々は夢に基づいて、数分で1,000万ドルを調達することができます。」
当時、私はその発言の裏にさらなる深い意味があることに気づいていませんでした。
その当時、BitMEXの利益は急速な成長を遂げており、その一部は「ブロックチェーンがすべてを包括する」というICOの物語によるものでした。『Dentacoin』(歯科支払い専用と主張されるトークン)のような空想的なプロジェクトによって、多額の資金が暗号生態系内を狂ったように循環し、BitMEXは自然にその祭典の恩恵を受けました。
しかし、創業者にとって、このような栄光は少々苦いものかもしれません。
数年前まで、投資家をBitMEXに興味を持たせるのさえ難しい状況でした。
その後、Ben Deloは、2014年から2016年にかけて何度も資金調達を試みたが、うまくいかなかったと私に語りました。外部の支援がないため、彼らはプロジェクトを維持するために自身の節約に頼らざるを得ず、カフェやアパートで事務作業を行い、ゆっくりとしたが真に進んだ製品開発を行っていました。
2017年のBitMEXチーム、Arthur、Ben、Sam、Greg、Jinmingを含む。写真提供:BitMEX
2015年9月まで、Deloのひらめきが、彼らの運命を完全に変えることになりました。
普通のユーザーがレバレッジ取引をより簡単に行える方法を考える中、彼は期限がないデリバティブ構造を思いつきました — パーペチュアル契約。2019年までに、この革新により BitMEX は業界で最も利益を上げる取引所の一つに押し上げられました。
さらに、BitMEX が頂点に近づき、パンデミックがまだ発生していなかった時期に、私はこの企業と完全に異なる形で接点を持ちました。
2015年9月まで、Delo は彼らの運命を変える十分なインスピレーションの瞬間を迎えることはありませんでした。
普通のユーザーがレバレッジ取引に参加しやすくする方法を熟考する中で、彼は期限がない新しいデリバティブ構造を考えました。これが後に「パーペチュアル契約」と呼ばれる製品です。2019年までに、この革新は BitMEX を暗号業界全体で最も収益性の高い取引所の一つに押し上げました。
このアイデアが取引所を頂点に押し上げ、新型コロナウイルスの流行前であったその時期に、私は BitMEX と完全に異なる形で接触していました。
会社内部の告発者から、彼らは BitMEX が規制違反を行っている疑いがあることを明らかにしてほしいと連絡を受けました。この人物は、創業チームが利益を向上させるためにマネーロンダリング規制要件を故意に回避していると主張しました。相手は、当時 Bloomberg が監督機関がこの企業を調査していると報じていたが、まだ多くの重要な詳細が明らかにされておらず、これらの内容は Financial Times に提供できると述べました。
この手掛かりはあまり進展しませんでした。私が調査を進めようとしていた時に、新型コロナウイルスが発生し、急速にニュースサイクルを席巻しました。さらに停滞を助長したのは、この情報源が懸念から、メディアに証拠を提供することが、米国司法省や商品先物取引委員会(CFTC)が進めていた包括的な事件に影響を与える可能性があるため、私に対処が求められていた材料を提出しなかったことです。Financial Times チームが独自の調査を開始する前に、市場は激しく揺れ動き、Financial Times はさらにマネーロンダリングに関連する大規模な Wirecard 事件に完全に取り組むこととなりました。
とはいえ、告発者との接触がもたらした印象的なものは、彼の話の中で示された内的矛盾でした。この人物は明らかに BitMEX の不正行為を暴露したいと考えていましたが、同時に、自分が告発している人々に対しては明らかな尊敬の念を抱いており、会社のプロフェッショナリズムを反復して賞賛し、特に Ben Delo の知性を非常に高く評価し、特に彼が「パーペチュアル契約」を構想する過程で果たした中心的な役割を称賛していました。
そして、その瞬間に私はこのコンセプトに強く引かれました。
永続?何?
告発者からの連絡を受ける前、私は「永続契約」と呼ばれるものを聞いたことがありませんでした。これは私にとって少し恥ずかしいと感じさせるものでした。なぜなら長年大口コモディティ先物市場を取材してきたにもかかわらず、私はデリバティブ市場については馴染みがあると考えていました。しかし、この新しいタイプのツールの仕組みは、私の直感的な理解をはるかに超えていました。自分がBitMEXの取引画面を見つめ、その論理を解読しようとしているのをはっきり感じていました。
プラットフォームで自分のわずかなビットコイン資産(約10ドル相当)を使って試行を始めると、状況は次第に明確になりました。私は永続契約が巧妙な暗号取引ツールに過ぎないということに気付き始めました。ある意味では、それは完全に自己調整型のLIBORのようであり、2008年の世界金融危機で徹底的に失敗した卸売融資金利のようでした。
この視点から見ると、永続契約は、元々透明性がなく、長期間検証が欠如していた融資市場に明確な価格シグナルをもたらす、日中の資金価格を反映する新しい金融アーキテクチャの形成を示唆しています。
本当に注目すべきは、暗号通貨業界そのものが、自分たちが具体的に何を生み出したのかをほとんど認識していないように見えることです。彼らは明らかに中央銀行レベルの知識や経験が不足しており、このようなツールが金融システムの進化する抵当融資の新たなパラダイムにどのように埋め込まれているかを理解するのが難しいのです。
その時、私は自分に言いました:「必ずDeloと直接話さなければならない。彼がどのようにしてこの地点に至ったのかを理解する必要があり、また、彼が米ドルシステムの背後にあるより深い『インフラストラクチャの問題』をどの程度理解しているかを知りたい」と。」
残念ながら、私がこのインタビューに対して抱いていたすべての構想は、すぐに現実に打ち砕かれました。封鎖、日常の編集作業、コラム執筆、そして幼い娘の世話に私のすべてのエネルギーが費やされました。
そして、決定的な転機が訪れたのは2020年10月1日でした。ほぼ避けられないように、事態はついにその局面に至りました:Deloとその共同創設者が米国法を犯したと正式に告発され、それは以前告発者が予言していた通りでした。
率直に言って、私はBitMEXの創設者たちが「内部からの告発」に対して驚くべきではないと考えています。米国当局は長い間、透明な告発者報奨制度を運営しており、公判で明らかになった証拠によれば、企業内で捜査を協力する人物がいました。多分彼らを本当に驚かせたのは、正式な起訴の前数か月に、数多くのメディアに情報が提供されようとしていたという事実だったのでしょう。
このような背景の中、私はこの物語の可能性を追い続けることがもはや存在しないことを理解しました。BitMEX は法的問題に陥り、創業者たちは必然的に公の光から消えるでしょう。Delo は最終的に2021年3月にニューヨークに出頭し、関連して行われた告訴に対して無罪を主張しました。2022年2月、銀行秘密法に関連した刑事手続きで、3人は最終的に全員が有罪を認めることになりました。最終的な和解条件に基づき、各人が1000万ドルの罰金を支払い、Delo は更に30ヶ月の猶予付き判決を受けました。
これが最悪の結末ではありません。BitMEX は引き続き運営を続けるためにKYCとAMLシステムを完全に導入する必要がありますが、3人の創業者は過去数年間に蓄積したかなりの富を維持することができました。
2022年2月までに私はFinTech Timesを離れ、Blind Spotを立ち上げました。これは、ほぼ1年、あるいはそれ以上の時間を制約されたトピックに費やした後で、ついに自分の編集計画を自由に進めることができることを意味しています。
新しいプロジェクトは時間を要しましたが、最終的にはこの物語に戻ることができました。その時、BitMEXの法的問題はほぼ解決し、Deloと連絡を取るのに適した時期に見えました。私は彼に取材を申し込み、最初は躊躇しましたが、最終的にはインタビューを受け入れることに同意しました。
そして、2022年6月28日、私は、ウェストミンスターにあるDeloの異様に質素なオフィスで座り、彼が永続契約を発明した経緯について語るのを聞きました。私たちが話をしている間、背景で一つの昔ながらの立ち時計がリズミカルに鳴っていました。
その会話はほぼ2時間半(または3回の時計の鳴りが聞こえる間)続き、永続契約の創造過程での複雑でややこしい技術的な詳細にほぼすべてが集中しました。
その対談から3年以上が経過しました。読者はおそらく理にかなった疑問を持つかもしれません:なぜ今までこの完全な物語を見ることができなかったのですか?正直なところ、主な責任は私にありますが、そして創業プロセス自体がもたらすさまざまな現実的な消耗もあります。
このテーマを裏切らないために、私は何度も正式な執筆を延期しました。何度も、いつか決して現れない「10%の時間」の中でそれを完成させることができると思い込んでいました。さらに複雑なことに、以前にこの物語の重要な部分をBloombergに提供することを約束していました——Deloの経験がBlind Spotよりも広く伝播する価値があると考えたからです。
そのBloombergの記事は最終的に2022年8月31日に公開されました。私が最初に書きたかった完全な物語ではありませんでしたが、少なくとも最も重要な事実が公共の記録に入ったことを確認でき、したがって私は自分が本当に時間を割ける時まで完全なバージョンを残すことができます。
信じられないほど、その瞬間が遂にやってきたのは、今週末まで待たなければならなかった理由がすぐに明らかになるだろう。
ある側面から見ると、このような遅れは必ずしも悪いことではありません。昔と比べて、私が今把握しているストーリーの断片は、はるかに完全です。さらに、「銀河ヒッチハイク・ガイド」の著者であり、有名な先延ばしの患者であるダグラス・アダムスが言ったように:作家にとって、最も難しいのは最後の1マイルかもしれません。
起源
前述のように、「究極の派生商品」の探求は、2015年9月、上海のタクシーの後部座席で始まりました。当時、DeloとHayesは中国で起業加速プログラムに参加しており、BitMEXの先物契約の無限増加に苦情を抱えていました。両名とも伝統的な派生商品市場にかなり精通していましたが、彼らは次第に気づいていきました:暗号通貨トレーダーは、満期日の固定されたツールを嫌い、強制ロスカットやロールオーバーに極度に反発していることを。
数学とエンジニアリングの訓練を受けた人間として、Deloは常にスピード、確実性、市場構造を重視してきました。
BitMEXを設立する前、彼は金融エンジニアとして、GSA CapitalやJPモルガンで取引アルゴリズムとデータシステムを構築していました。GSAでの勤務中、彼はロシア生まれの数学天才であり、後にイギリスで最も裕福な人の1人となるアレックス・ゲルコと直接協力していました。
Deloのビットコインへの興味は、おおよそ2013年に始まり、イデオロギー的熱狂ではなく、知的好奇心からもたらされました。彼は、自分がビットコインを初めて購入した際、その動機がシステムがどのように機能するかをより良く理解したかったからだと述べています。「新しいテクノロジーとして、私はそれに非常に惹かれ、それをより深く理解したいと思いました。」
しかし、この好奇心はすぐに初期の暗号基盤の混乱した現実と衝突しました。彼が触れた取引所は、遅延が多く、構造が脆弱であり、頻繁に致命的な障害に直面していました。多くのプラットフォームが運営ミスや直接的なハッキング攻撃により大幅な打撃を受け、信頼は何度も侵食され、通常の専門的取引基準に慣れている人々が実際に使用できないほど市場全体が壊れていました。Deloはすぐに、この業界の技術的潜在力が、極めて悪い「インフラストラクチャー」によって窒息されつつあることに気付きました。
長い間、Deloはこれらのリスクを回避しようと努力していました。彼がビットコインを取得する際の最適な方法は、LocalBitcoinsであり、初期のピアツーピア取引プラットフォームで、オフラインで対面取引を通じて取引相手をマッチングし、多くのシステム上のリスクを回避していました。また、LocalBitcoinsで、Deloはアーサー・ヘイズと出会いました:ドイツ銀行やシティグループで株式派生取引に従事し、ウォートンビジネススクールで金融のバックグラウンドを持つトレーダーです。
ほぼ一目で意気投合した2人は、暗号市場の最も深層にある構造的欠陥について非常に一致した判断を持っており、これらの問題を修正するにはどのような代償が必要かを明確に理解していました。
彼らはどちらも、ほとんどの人が無視している事実に気付きました:ほとんどの既存取引所が実際にはレバレッジメカニズムを理解していないと。そして彼らはすぐに、これが大きな機会を意味することを認識しました。
HayesはすぐにDeloに提案しました:新しい派生商品取引所を設立し、伝統的な金融市場で成熟したレバレッジディシプリンを暗号市場に導入します。
2人ははっきりとした分業に達しました:Deloはシステムの技術と基本メカニズムの構築を担当し、Hayesは資金調達とマーケティングを担当します。しかし、彼らはまだ1人のソフトウェアエンジニアが必要であり、そのために当時香港に住んでいたSam Reedが招待され、BitMEXの第3の共同設立者となりました。
2014年、3人は共同でHDR Global Tradingを設立し、これがBitMEXの親会社となり、「HDR」はHayes、Delo、Reedの頭文字を表しています。
この意味でDeloは述べていますが、BitMEXの誕生は常にMt. Goxの崩壊の影に覆われています。この初期の暗号取引所は2014年に85万ビットコインを「紛失」し、長い間問題に気づいていませんでした。
当時、外部からはすぐに全体像が見えたわけではありませんが、Mt. Goxの失敗は1回の壊滅的なハッキングではなく、多年にわたる運営上の欠陥から発生しました。2010年に最初にローンチされ、元々はMagic: The Gatheringのトレード用に再設計されたウェブサイトであり、その後、インフラが未成熟な状況で急速に拡大しました。そのマッチエンジンとウォレットシステムは脆弱性で知られ、2011年から2013年にかけて、会計上の不具合、記録されていない出金、悪用可能なシステムの欠陥(最も有名なのは「取引の拡張性」の問題)が、次第に巨大でほとんど見えない顧客資産のギャップを作り出しました。
2014年2月28日、Mt. Goxは破産を申請し、約65万〜85万ビットコインの損失が露呈し、全体的な暗号コミュニティは揺さぶられました。最初は、詐欺またはハッキング攻撃と疑われていた—取引所のオーナー自身も含めて。しかし、調査が進むにつれて、これらの損失は実際には多年にわたる緩慢な積み重ねの結果であり、「点滴式窃盗」、人為的ミス、および不適切なリコンサイルメカニズムによって引き起こされたことが徐々に明らかになりました。
従って、BitMEXの創設者たちは合意に達しました:彼らの取引プラットフォームは、Mt. Goxのような別の事態が発生することを不可能にするほど厳格に設計されなければならないと。
そのため、Delo は核心原則を提案しました:BitMEX システムは常にゼロ残高である必要があります。「BitMEX 取引エンジンを設計したのは、それが一銭たりとも失わないようにするためです」と彼は説明し、「今日まで、システムは一度たりともサトシを失ったことがありません」と強調しました。「ゼロ和でない場合、それはあなたがビットコインを無造作に作成または破棄したということを意味します—これは不可能です。」
このために、BitMEX はリアルタイム監査メカニズムを導入し、いつでも取引エンジンが記録するビットコインの数量が、取引所ウォレットに実際に保有されている数量と完全に一致していることを確認しています。
論理的には、このような慎重な設計は投資家を簡単に魅了するはずでした。
しかし、3 人が外部資金調達を試みたとき、彼らは暗号取引所を設立するのに最悪のタイミングを選んだことに気づきました。それはちょうど 2014 年の「暗号の冬」の底であり、リスク投資家は取引所やビットコインに関連するすべてのものからほぼ完全に撤退していました。当時最も人気のあるのは「企業向けブロックチェーン」であり、取引インフラではなかったため、ほとんどの人は彼らに賭ける気はありませんでした。
Delo は2022 年のインタビューで次のように回想しています。「私たちが 2014 年に出てきたとき、取引所はすでに存在し、VC も既に投資していました。Arthur が投資家を訪ねると、彼らは真剣な表情で言いました:『ああ、私たちはもうビットコインには投資していません。私たちの投資先はブロックチェーンです。』私たちは尋ねました:『それでは、ブロックチェーンとは具体的に何ですか?』結果的に彼ら自身もはっきりとは答えられませんでした。」
資金が不足し、ほとんど注目されない状況下で、創業者たちの選択肢は他にはありませんでした。彼らは自分たちの貯蓄を取り出し、自己資金に完全に頼って BitMEX を立ち上げました。
チームがミルウォーキーを訪れ、Sam Reed に会います。写真提供:BitMEX。
皮肉なことに、外部資本の不在は後に逆転して一種の利点となりました。ほとんどの取引所とは異なり、BitMEX はほぼ常に創業チームの手中に握られていました。2018 年までに、プラットフォームの年間利益が 100 億ドルに近づいたとき、本当に成果を共有しているのは数多くの VC 組織ではなく、この 3 人の創業者自身でした。
2019 年、BitMEX の年間取引高は 10 兆ドルに達し、Delo の保有する 30% の株式は、360 億ドルに評価されました。
2014年、Arthur Hayes、Ben Delo、およびSam ReedがWeb Summitで。画像はBitMEXによって提供されました。
ただし、創業チームの最初の大きなブレークスルーは、永続契約そのものからではなく、もっと粗い、かつより直感的なものから生じました:極端なレバレッジ。
DeloとHayesは、従来の金融市場では、小売取引参加者が通常2倍から3倍のレバレッジしか利用できないことをよく知っていました。つまり、1000ドルを投入すると、2000ドルまたは3000ドルのポジションを構築することしかできないのです。しかし、彼らは、暗号市場は口座全体の安全性を損なうことなく、より大胆なリスクを引き受けることができると考えていました。
この判断から、「孤立マージン(isolated margin)」の設計が生まれました:各取引は独立したマージンプールに隔離され、口座の他の資金と完全に分離されます。
このモデルでは、失敗した取引が口座全体を破壊することはもはやありません。結果として、たった100ドルしか持っていないトレーダーでも1万ドル相当のポジションをコントロールできます。市場の動きが不利な方向に向かっても、損失は投入したマージン額内に厳密に制限されます。ビットコイン価格の些細な変動でも、富を生み出すか消滅させるかもしれませんが、リスクは常に明確に定義されています。
このセーフティネットは論理的には保守的に見えますが、実際にはより大胆な賭けを促し、取引頻度を著しく向上させました。BitMEXにとって、これは非常に重要なことでした。なぜなら、プラットフォームのほとんどの収入は取引手数料から得られるからです。
Deloは、BitMEXがレバレッジ上限を50倍から100倍に引き上げた日、取引量が急増したことを覚えています。そして、その日に取引所はついに利益を上げるようになりました。
この「魔法の公式」の中心には、Deloが設計したリアルタイムマージンシステムがあります。
「マーク価格が変動するたびに、私たちはすぐにすべてのポジションおよび取引者のマージン状況を再計算します」と彼は説明します。「特定のポジションが強制決済される必要があるかどうかを即座に判断できます。必要な場合、清算はすぐに行われます。それは数分後に人間のプロセスで行われるのではなく、価格が進んで不利な方向に変動する前に行われます。」
当時、多くの取引所は既に強制決済メカニズムを備えていましたが、BitMEXの主要な革新点は、清算プロセスをより安価であり順序立てることです。特に重要なのは、清算を引き起こすのはBitMEX自体の内部価格ではなく、それは流動性不足により歪んでいる可能性のある独立した第三者価格指数です。この設計により、引き起こされた連鎖的売り物を防ぎ、プラットフォームが自身の市場衝撃から逆襲されることを防ぎました。
「強制清算されるのは誰も好きではありません」とDeloは述べ、「しかし、可能な限りルールを明確にし、透明性を確保することで、少なくとも予期しない事態は発生しないようにしています。」
このシステムはすぐに「非自発的清算(involuntary liquidation)」という現象を生み出しました。暗号通貨コミュニティでは、これがより一般的に「爆弾が落ちる(rekt)」として知られており、徐々に自身のミーム文化を生み出しています。
永続への展開
初期にはレバレッジ取引が成功を収めましたが、2015年になると、この先物取引を中心とする取引所は別の種類の問題に直面していました。そのうちの一部は、デリバティブ自体の複雑さから来ています。
小規模の暗号通貨トレーダーは、先物契約に固定の満期日があることに慣れていません。最初、BitMEXは従来の市場と同様に、さまざまなビットコイン先物の満期サイクルを導入しました。原油が6月納品、12月納品のように。しかし、すべての先物市場と同様に、これらの契約価格は時間とともにスポット価格から逸脱し、市場の将来の供給と需要、保管、ファンディングなどの見積もり、およびコスト要因を反映します。従来の金融市場では、先物価格とスポット価格の差を「ベイシス(basis)」と呼びます。
しかし、これらのメカニズムが従来の市場で広く浸透しているにもかかわらず、BitMEXの創設者たちはすぐに気付きました。多くのトレーダーが、これらの動きを理解していないことに。さらに悪いことに、この理解の障壁が、トレーダーが取引にますます参加する障害になっていることに気付きました。
前述の上海のタクシーの旅で、DeloとHayesは製品の欠陥を振り返りながら、ユーザーフィードバックについて議論していました。Deloは次のような疑問を繰り返し考え始めました。先物契約は本当に満期を迎えなければならないのでしょうか?
彼は徐々に気付きました。トレーダーは展期を考えることも、ベイシスを理解することも望んでいません。彼らが望むのは、ビットコイン価格に対するクリーンで連続的で断続的でないポジションです。
それならば、なぜ期限がない先物契約を作成しないのか?
一見すると、この考え方はばかげているように見えました。Deloはこの考えを量的取引をする友人に提案しましたが、直ちに疑問を投げかけられました。満期日のない契約の場合、理論上の公正価値は無限になるはずだと。「それを排除する必要がある。金利要素から完全に外さなければならない」とその友人は彼に言いました。
しかし、この言葉がDeloのさらなる洞察を引き出しました。トレーダーはビットコインの価格にファンディングコストが反映されることを望んでいないのであれば、なぜそれを徹底的に排除しないのか?彼にとって、最もクリーンな方法は、各ポジションに対して動的に変動する資金調達料金を割り当てることです。
次に生じた問題は:その料率をどのように決定するか?
Delo は、このメカニズムを成立させるためには、市場主導のベンチマーク金利を導入する必要があることに気付きました。つまり、暗号市場で LIBOR の役割を果たす参照指標が必要とされます。しかし、2015 年時点では、そのようなものは存在しませんでした。最も近い代替品は、Bitfinex、Poloniex などの現物取引所で提供される貸出金利でした。ユーザーはこれらのプラットフォームでドルやビットコインを貸し出し、ロングおよびショート取引に資金を提供します。これは完璧ではありませんが、少なくとも出発点として機能します。
これが永続契約が本当に立ち上がるための最初の足がかりでした。
最初のバージョンの永続契約が2016年5月に立ち上げられると、トレーダーたちは熱狂的な姿勢で殺到しました。取引量は急速に記録を更新しました。多くの人々はこの製品をほぼ「魔法」のような存在と見なしました:先物取引のすべてのレバレッジの利点を持ちながら、ロールオーバーの問題を耐える必要がないという点が魅力でした。以前の複雑なデリバティブ製品と比較して、その動作ロジックははるかに直感的でした。
同時に、BitMEX が最初に提供していた週次および日次の満期契約は、XBT 7D、XBT 48h、XBT 24h などの複雑なコードを持っていたが、もはや必要がなくなりました。
「私たちはこれらをすべて削除し、XBT USD という名前の契約だけを残しました」と Delo は振り返ります。
この簡素化により、予想外のポジティブな効果ももたらされました:流動性は高度に集中し、BitMEX の市場の深さが著しく向上し、取引の効率も向上しました。
流動性を価格設定する
間違いなく、トレーダーたちはこの製品を非常に好んでいました。問題は、彼らがやや過度に好んでいたことです。
資金料金の調整が導入されていたにもかかわらず、永続契約の価格は依然として現物価格を上回り始め、時にはプレミアムが5%以上に達することさえありました。これは、第三者の貸出データに基づいて構築された資金料率が、実際の市場状況から遅れをとり始めたことを示しています。
Delo によれば、これには深刻な問題があり、1%の証拠金だけを使用してロングポジションを構築したトレーダーは、永続契約の価格が急速に現物価格に戻ると、強制的に清算されやすくなります。さらに悪いことに、これらのトレーダーは、自身の清算が「市場から逸脱した価格」によって引き起こされたと考える可能性があり、システムの不公正さを疑うかもしれません。
この問題を解決するために、Delo の最初の反応は、マーケットメイカーにアプローチし、永続契約が現物価格から5%離れた際にショートポジションを取り、価格を元に戻すことは、ほぼ無リスクのアービトラージ機会であることを指摘することでした。しかし、マーケットメイカーはそれに同意せず、プレミアムがさらに10%またはそれ以上に拡大する可能性があると考えました。
この時、Delo は気づきました。アービトラージ機会が存在するかどうかが真の問題ではなく、問題は資金料金そのものが十分な空売り参加を引き付けるには不十分だということであると。
彼は新しいメカニズムを設計する必要があり、料率が市場の乖離度に応じて自動調整されるようにしました。
具体的な方法は:永続契約の価格が現物価格に対してどれだけ乖離しているかを分単位で測定することでした。この乖離値は後に「プレミアムインデックス」と呼ばれ、そして料率を決定するために使用されました。料率は 8 時間ごとに更新され、各サイクルで自動的に決済され、ビットコインまたはステーブルコインで支払うことができます。
「これは私たちが独自の市場データを使用して指数を構築した初めてのケースです。」Delo は述べています。
メカニズム上、資金料金は BitMEX 永続契約価格とその現物指数に対するプレミアムが共同して決定します。ただし、信頼性を向上させるために、Delo は単純に取引価格に依存せず、代わりに BitMEX の全体のオーダーブックに基づいて計算された中間価格であるデプスウェイト価格差に基づいています。この値はさらに契約の現在の「適正価格」とヘッジされ、後者はビットコイン現物価格に前サイクルの資金料率が暗示するベーススプレッドを加算することによって計算されます。
このシステムは実質的に、未来の 8 時間の資金料率を事前に「予告」しています。ほとんどの場合、料率は正のままであり、これは市場の自然なロング志向を反映しているだけでなく、経済的インセンティブを通じて空売り参加を引き付け、価格の乖離を修正しています。
「空売りはしばしば事前に参入し、その 1% の収益を得た後、ポジションを選択し、決済し、ヘッジし、またはその他の操作を行います。」Delo は述べており、「肝心なのは、彼らの行動そのものがプレミアムを抑制することです。」
その結果、正のフィードバックループが形成されました。
ロングが永続契約価格を現物価格よりも高く押し上げると、ポジションのコストは急速に上昇します;そしてショートが支配権を握ると、資金料率がそれに応じて低下します。
Delo はこのメカニズムを「流動性のための価格動態メカニズム」と表現しています:市場の需要が特定の方向に傾いたとき、資金料率はトレーダーを逆方向のアクションに推進し、価格を適切な範囲に戻し、永続契約が常に現物価格に密着するようにします。
「このシステムを数学的に分解すると、」と彼は説明しています。「我々は実際にはビットコインのオーバーナイト金利とドルのオーバーナイト金利を排除しています。彼らはただシステムの進化の過程で残された影響に過ぎません。最終的に、資金料率は製品自体の現物価格に対するプレミアムに完全に依存します。これがダイナミックプライシングです。」
BitMEX にとって、永続契約はすぐにその象徴的な革新となりました。
取引活動は急速に拡大しています。わずか数年の間に、「perp」はマーケットの標準ツールに発展し、小規模な実験から急速に成長しました。初めは BitMEX の主力製品に留まっていましたが、すぐに業界全体で模倣され、最終的には暗号市場でレバレッジを得る取引者のデフォルトの手段となりました。
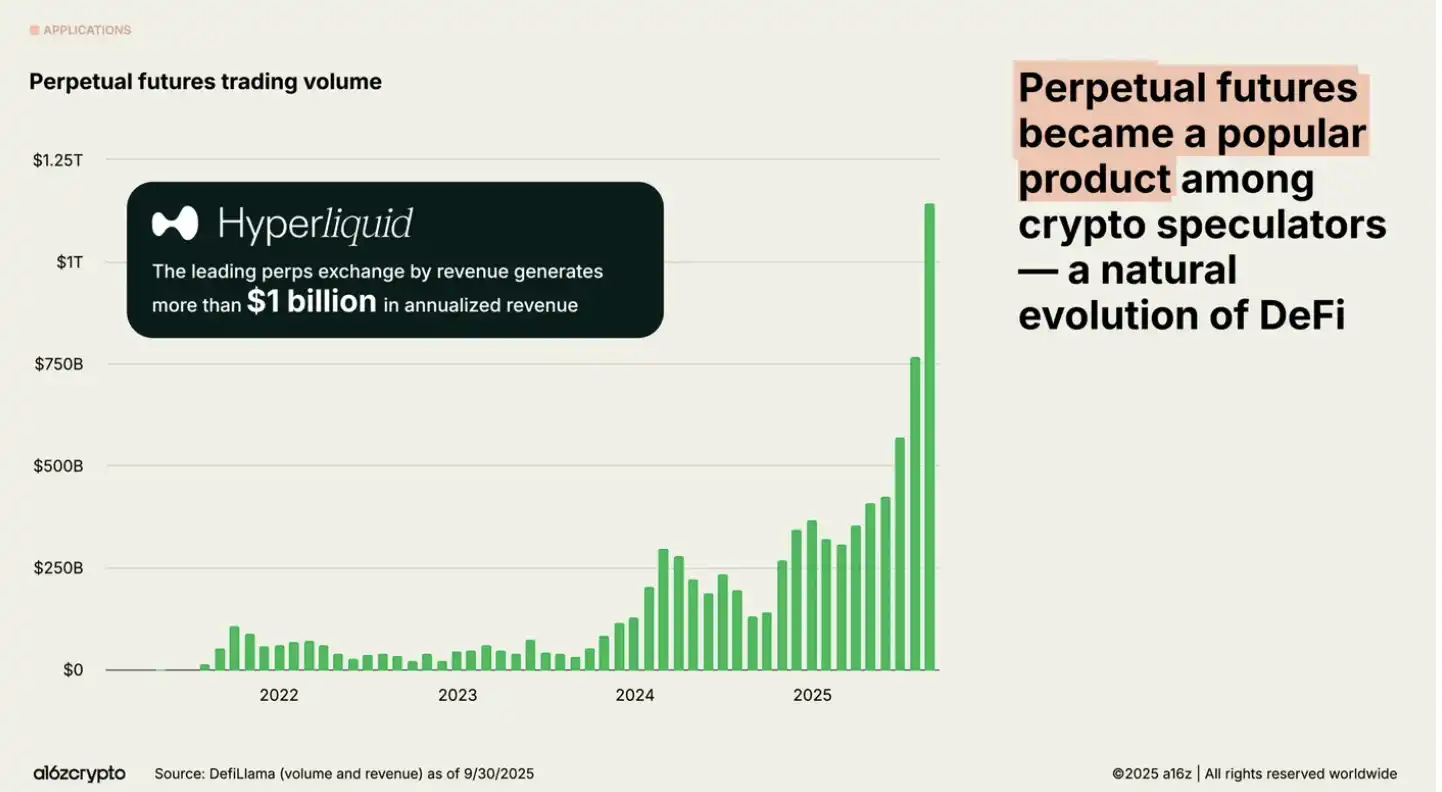
以下の a16zcrypto のチャートに示すように、永続契約は今や DeFi 業界の基本取引単位となり、毎日数兆ドル規模の取引活動を支えています。
影の金利?
Delo は相当な期間、永続契約の広い適用についてマクロ的観点から考えたことがありませんでした。
「当時、私たちは単にユーザーの問題を解決したかっただけです」と彼は述べ、概念が形作られた後、シンガポールから香港への3時間の飛行で、機構全体を書き上げたと言います。そして、「このものが発明された後、それが存在していなかったことを信じられないくらい、順調に運用されました」と彼は回想しています。
Delo にとって、永続契約自体には Bitcoin を基盤とする必須の内在的属性がありません。同様の構造は、株式、金、石油、または充分な現物流動性を持つ他の資産にも適用でき、さらに米ドル自体にも適用できます—たとえば、オーバーナイト・インデックス・スワップ(OIS)に近い形で。
これらすべての状況で、最終的には類似の結果が生じます:名義上は「担保付き」でありながら、実際の運用では高レバレッジのオフショア融資金利。理論的には、これは任意の活発な現物市場を持つ資産クラスに適用できます。
その仕組みはあらゆる資産クラスで非常に一貫しています:永続契約のファンディング金利が著しく上昇するとき、実際には市場はシグナルを送っており、取引の反寇側で報酬を得ることができます。
これはつまり、オフショア・システムにおいて、レバレッジ・ポジションへの需要がシステムが提供できるドル流動性を超えていることを意味します;そしてこの部分の流動性を提供することを望む人は、それによってかなりの利益を得ることができます。
重要なのは、この需要自体が高レバレッジであるため、それが現れる時、新たな、「従来の借り入れ可能資金供給制約を超えた」アメリカ国債需要が同期的に醸成されるということです。
さらに深い意味は、このような影のような「流動性価格」が完全に連邦準備制度の支配外に存在しているということです。
したがって、永続契約のファンディング金利が明らかに連邦準備制度の政策金利を上回っている限り、アービトラージ経路は一目瞭然です:銀行システムから低金利でドルを借り入れ、それをステーブルコインに換え、そして永続契約市場でより高い合成リターンを得る。このプロセスはステーブルコインシステムに新たな需要をもたらし、そのリザーブマネージャーを介して、さらに米国債(特に短期国庫短期証券)に向かうでしょう。
逆に、米連邦準備制度が政策金利を永続契約のファンディング料金よりも高く引き上げると、インセンティブは逆転します:ステーブルコインが償還され、発行者は償還要求に応えるために国債を売却しなければならず、短期国債の限界買い手が急増します。
この意味で、永続契約のファンディング料金は、アメリカの通貨政策の「下限」となる可能性があり、同時に「上限」となる可能性があります。シャドーレートであり、ステーブルコインシステムにアクセスできるすべてのトレーダーが直面する米ドルの限界流動性の実質コストを反映しています。
政策金利に対して過大になった場合、流動性は銀行システムから引き剥がされ、暗号市場と国債に向かいます。逆に、極端に低い場合、レバレッジ解消プロセスが引き起こされ、国債市場に逆向きの影響が及ぼされます。
さらに言えば、もし取引所が米ドルを基準とした永続契約を導入した場合、そのファンディング料金は「ステーブルコインベースの米ドルの希少性」を純粋に測定する指標となり、暗号固有のLIBORとなるでしょう。それは技術的には「担保なし」かもしれませんが、その水準は高度にレバレッジされた市場内の担保条件によって形作られます。それは米連邦準備制度の政策金利に収束することはなく、オフショアの米ドル流動性の実際の限界コストを明らかにし、直接的な米連邦準備制度のコントロールを受けません。
もちろん、長期的な観点から見ると、市場は通常均衡に向かう傾向があります。ステーブルコインで裏付けられた永続契約のファンディング料金が長期間にわたり政策金利よりも著しく高い場合、裁定取引行動は最終的には中核銀行システムから十分な流動性を引き抜き、それをステーブルコイン—永続契約構造に導入し、徐々に収束させるはずです。しかし、この収束は、米連邦準備制度の監督能力の弱体化と引き換えに達成されます。なぜなら、流動性はすでにバーゼル協定に拘束されていない司法管轄区に流れ始めているからです。
より可能性の高いシナリオは、米連邦準備制度がこのような裁定経路を限定するために全力を尽くすことでしょう。金融危機の後、欧州米ドル市場に対して行ったように。もしアメリカ合衆国財務省が同時に自己の融資需要や債務上限の制約を超えて市場に国債を追加投入しない場合、オフショア永続契約のファンディング料金は、体制設計上、比較的高い水準で維持されることになります。
このような環境では、「合成米ドル供給」を拡大するための唯一の能力を持つ主体は、既に大量の米国債を保有している外国の公的または準公的機関であることが最も可能性が高いでしょう — たとえば中国、日本、および他の国々です。永続契約のファンディング料金が長期的に高水準を維持した場合、彼らは自身の米ドルステーブルコインを発行し、それを永続契約市場に貸し出すことで、準備資産を流動化し、裁定取引を実現する強いインセンティブを受けることになります。
もし、何らかの予想外の経路を通じて、両体系間で実際にカバー利率平価(つまり、永続契約のファンディング料金と米連邦準備制度政策金利が一致する状況)が達成されるとすれば、永続契約の力は、逆に暗号市場以外でよりはっきりと示されるでしょう。
金を例にすると:XAUTなどの金に担保されたトークンを対象とした永続契約が導入され、そのファンディング料率によって生成される将来金利は、CME先物価格や非公開の銀行間貴金属レンディング引用による不透明な体制よりも正確で透明性の高いものになる可能性があります。ロンドン金銀市場協会(LBMA)の中での実際の担保金利費用は、現在までほとんど後ろ向きに隠されており、初めてリアルタイムで一般に公開されることになります。
Deloによると、この透明性こそ、多くの伝統的な金融プラットフォームが永続契約モデルに慎重な姿勢を取る理由です。これは彼らの利益空間を圧迫するだけでなく、自らの金融市場の経済構造を公にさらすことになります。
「この契約の真にユニークな点は、それ自体が市場であり、ダイナミックな市場であることです。」とDeloは述べ、「プラットフォーム自体が資本を投入することを要求せず、市場メーカーとしても機能する必要はありません。自然と流動性提供業者、買い手と売り手、ロングとショート、価格受入者と価格形成者を引き寄せ、すべての人々を同じシステムに統合します。」
最終的な皮肉な点は:元々スポットに派生品価格を密着させるためだけに設計されたメカニズムが、将来的にはドル全体の体系自体に引力を及ぼす可能性があるということです。
言論の自由の擁護者
これは私とBen Deloの物語の終わりではありません。
多くの読者はおそらく私が言論の自由コミュニティを長らく渡り歩いていることを知っています。私にとって、これは記者が職業的中立性に損害を与えることなく公然と支持できるトピックです。言論の自由自体が、ニュースの職業の基本的責任から外れるものではないと考えています。
そのため、2023年の夏、私はこの記事をなかなか完成させることができなかったことを引きずりながら、再びウェストミンスターにあるDeloのオフィスに足を運んだとき、いくぶん驚いた気持ちになりました。今回は、私は言論の自由に関するイベントに招待されており、驚いたことに、そのイベントの主催者はDelo本人でした。その前までは、彼がずっとこの活動を裏で支援していたことをまったく知りませんでした。率直に言って、その瞬間の尴尬さから立ち直れませんでした。
幸いにも、『デイリー・テレグラフ』は、彼の物語を私よりも遥かに優れた形で取り上げてくれました。つい先週、彼らはBen Deloの言論の自由領域での活動について、タイムリーかつ詳細に報じ、最終的に私はこの長く放置された記事を完成させる決意をしました。
この遅延の理由を必要ならべきであれば、おそらくそれは次のようなものだろうと思います:現代のライターは、政府の命令、名誉毀損の脅威、法的戦いだけでなく、時間の制約も立ちはだかっています。支払いのために歌わねばならない営利機関の中で、編集の優先順位に従う必要がありますので、情熱に満ちた執筆プロジェクトは順延され続ける運命にあります。
時々、物語が語られるのを阻止するのは検閲システムではなく、生活そのもののコストです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






