

<p>Founder Interview:</p> <p>From sUSD1+OTF to Institutional-Grade On-Chain Asset Management</p>
暗号資産市場は、通貨ストック、RWA、ステーブルコインが市場の注目を集める 2026 年に、より速い速度で成長し、従来の金融と統合しています。そして、より構造的な問題が浮かび上がっています:ステーブルコインが資金の容器であるなら、資金の流れる経路とは何でしょうか?
Lorenzo の創設者マットが提供した答えは、機関の規制遵守とチェーン上の柔軟性を兼ね備えた新しい金融種であるOTF(On-chain Traded Fund)です。この「オンチェーンETF」と呼ばれる資産発行アーキテクチャは、単なる製品集合ツールにとどまらず、Lorenzo が提示する「オンチェーン投資銀行」ビジョンの出発点でもあります。
本取材では、BlockBeats が Lorenzo の創設者マットとの深い対談を行い、ウォール街の量化会社から暗号通貨業界に入る過程や、sUSD1+OTFのデザイン思想、リスクモデル、プラットフォームの構想を詳しく解説しました。また、「ステーブル収益+複合戦略」のオンチェーン資産運用商品をどう構築するか、そしてOTF、Lorenzo Earnなどの異なる製品形態を介して、エンドユーザーと機関が同じ資産エントリーポイントで、同じリターンロジックに参加できるようにする方法についても議論しました。
BTCFiの初期実験から始まり、今日までのオンチェーン投資銀行の構築、そしてWLFIの公式パートナーとしてのUSD1投資運用パートナーシップへの発展、OTFを中心としたLorenzoのオンチェーン資産管理体制の構築、さらに最近発表した新しいコミュニティインセンティブメカニズムまで、Lorenzoは「製品構造、リターン経路、ユーザー参加」を同じ長期的フレームワークに統合しようとしています。マットは、「暗号世界にも『資産運用業界』があるなら、その標準と秩序はどこから築かれるべきか?」という、長期志向者しか考えない質問に取り組もうとしています。これはLorenzoの戦略的転換点であり、全体としてのオンチェーン金融の次の段階の輪郭の一部です。
以下は対談の内容です:
BlockBeats:まずは簡単な自己紹介をしていただけますか?これにより、読者があなたとあなたのバックグラウンドをよりよく理解できます。
Matt: 私はコンピュータサイエンスを専攻していて、中国の復旦大学を卒業し、その後UIUCで大学院に進学しました。卒業時点で、実際にはいくつかの選択肢がありました。ほとんどの同級生は、GoogleやFacebookのようなシリコンバレーの大手テック企業に行くか、いくつかは量的取引を行い、ヘッジファンドに参加したり、Jump Tradingのような会社に加入したりすることが多かったです。
当時、私は真剣に考えましたが、従来のインターネットに比べて、私はFinTechに興味を持っています。特に、取引、支払い、または投資・資産運用プロセスを技術的手段で再構築する方法に興味を持っています。私はこのことが非常に興味深いと感じました。ですので、卒業後、私はいくつかの量化トレーディング企業に参加しました。その時期には、ウォール街がどのように機能しているか、資産をどのように運用しているか、そして膨大な資金や取引量を支えるためのテクノロジーインフラをどのように構築しているかなど、より深く理解しました。
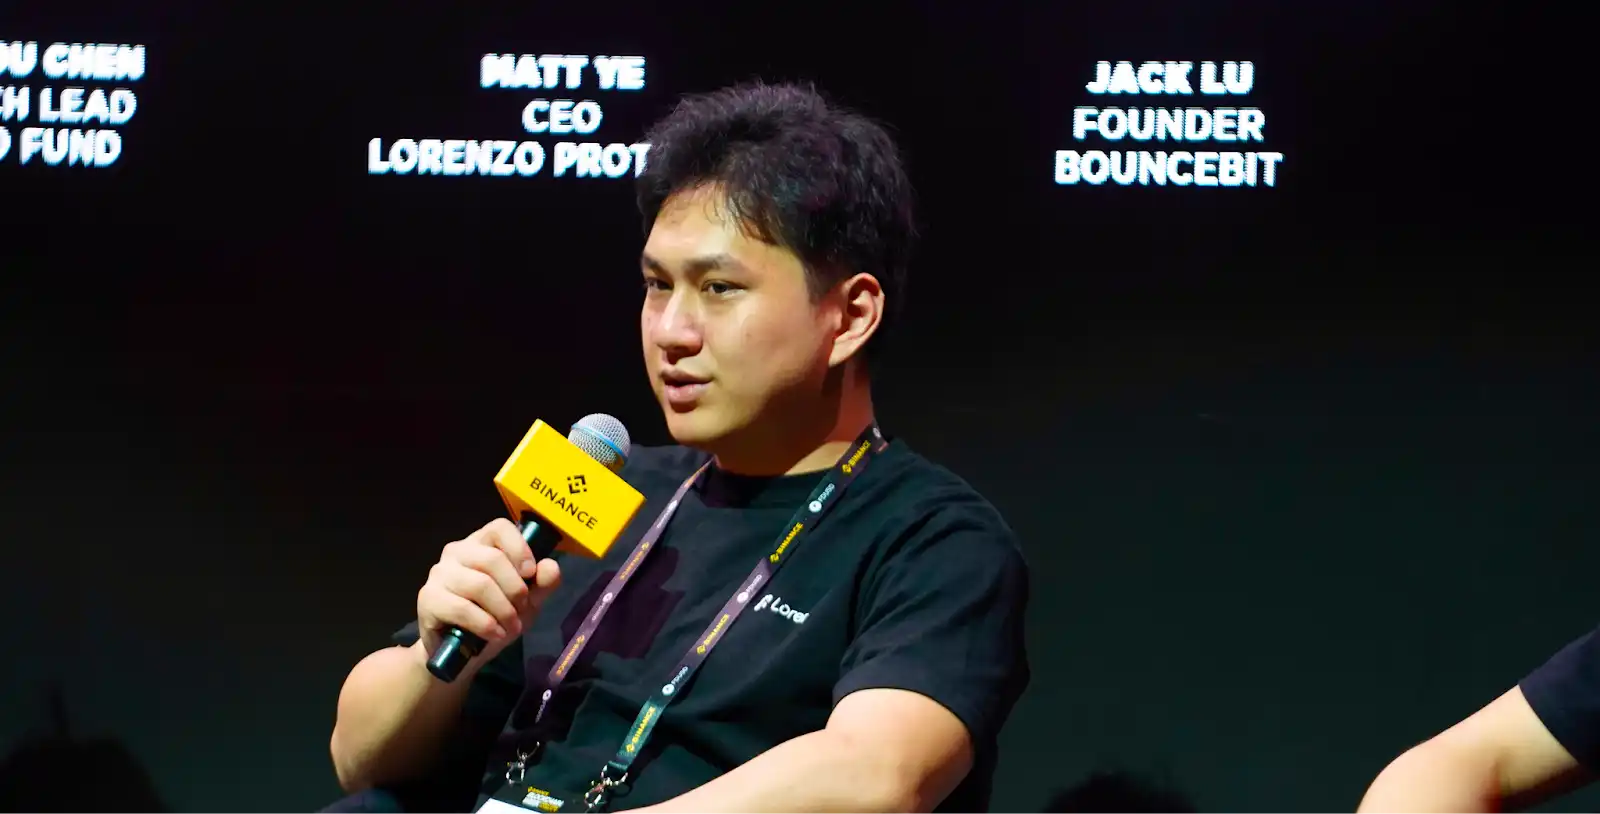
これらの企業での経験を通じて、その体制は非常に成熟しているものの、内部プロセスは実際には非常に複雑であり、資金の流れには多くの段階が必要であり、効率が低くコストが高いという課題があり、また、システム全体の反応速度も十分ではないことに気付きました。
そして、これがCryptoが解決できる課題であることに気づきました。暗号化された世界では、資金効率やアクセシビリティの面で明白な利点があります。これが私が最初に暗号技術に興味を持った理由の一つでもあります。後に、私はこの業界に身を投じ、自分の最初のプロジェクトであるLorenzoを立ち上げました。
BlockBeats:Lorenzoの設立後、最初に設定した目標から、現在本当に解決しようとしている中核的な問題は何ですか?
Matt:私たちが最初に解決しようとしたいと考えている中心的な課題は実際に2つあります。1つ目の問題は、一般ユーザーがどのようにして最も簡単な方法で投資・資産運用に参加できるかです。
多くの人々は暗号化された世界や伝統的な金融に不慣れであり、多くの研究をする時間もないかもしれません。そのため、私たちは、AlipayのYu'EBaoを使用するように、誰もが簡単に参加して、比較的安定したリターンを得ることができる仕組みを設計したいと考えています。
2つ目の問題は、「リターン製品」をどのような構造で発行すべきかです。
これはより深い金融設計の問題に関連しており、効率的な資金運用を実現し、ブロックチェーンのメカニズムに適合し、拡張性を持たせる製品形態を構築する必要があります。
私たちの最終的な答えは、"リターンつき資産証明書"です。これが最も理想的な形態だと考えています。
なぜ「リターン」と強調するのか?金融の本質は、資金の使用効率を高めることです。要するに、同じ資金を何度も「回すこと」ができるかどうかが、リターンの上限を決定します。マクドナルドがなぜ急速に拡大できるのか?店を開いた後、土地を購入し、その店舗と土地を担保に、新たな資金を借り入れてさらに新しい店舗を開くことができるためです。これは非常に典型的なレバレッジの高いモデルであり、極めて効率的な資金配分の見本です。
そして、ブロックチェーン上で同様のレバレッジと再利用を実現するには、まず「収益のトークン化製品」が必要です。この製品は担保にされ、貸借が可能で、他の金融構造に組み込むことができます。そうでないと、あなたのすべての資金は静的にそこに留まり、より大きなレバレッジをかけることはできません。
これが私たちが解決しようとしている最初の核心点です——組み合わせ可能でスケーラブルで収益をもたらす資産証券を設計することです。
また、基礎となる資金の管理方法も重要です。この部分では、伝統的なファンドのアプローチを多く参考にしました。例えば、ブラックロックなどの資産管理会社です。彼らは非常に成熟した投資調査とリスク管理システムを持っていますが、私たちは完全にコピーしません。私たちのアプローチは、より「FoF(ファンドオブファンズ)」モデルに近いです——下には複数の戦略組み合わせがあり、戦略の提供者を選択し、投資を分散させ、動的にリバランスすることで、プール全体のリターン構造を最適化します。
私たちがファイナンシャルプロダクトを設計する際、伝統的な金融から一つのアプローチを取り入れました——ある戦略の実行は、複数のトレーディングデスクによって共同で行われる可能性があります。つまり、1つの資金が異なるトレーディングチームに分散されることがありますが、それらは同じ全体的な戦略フレームワークに従っています。この構造は、全体の資産の実行効率を向上させるのに役立ち、リスクコントロールとリターン最適化のバランスをより良く取ることができます。
私たちはこの考え方を採用しており、見かけ上は私たちの製品が統一された戦略であるように見えますが、実際には複数のチームが連携して管理するより精緻な実行フレームワークです。この方法は、運用効率を向上させるだけでなく、総資産の利用率とリターンのパフォーマンスをさらに向上させるのに役立ちます。
実際には、伝統的な金融市場では、このような構造は多くのETFで採用されています。ETFは本質的に、異なる戦略をまとめた収益製品のキャリアです。しかし、暗号資産の分野では、このような構造はほとんど存在しません。市場にはいくつかの「ファイナンシャルプロダクト」がありますが、複雑な戦略を受け入れ、高い再利用性を備えたトークン化ツールとして真に受け入れられるものはありません。
そのため、私たちはLorenzoがブロックチェーン上の「ETF発行プラットフォーム」となる役割を果たし、さまざまな収益型資産戦略をトークン化し、ユーザーが直接購入および組み合わせ可能な金融商品に変換することを望んでいます。この種の製品は、OTF(オンチェーントレードファンド)と総称され、最初にOTFを設計したときの中心的な考え方です。
OTFとは何か?デザインの考え方とメカニズムの分解
BlockBeats:sUSD1+OTFは、Lorenzoが最近発表した初のOTFであり、統一されたブロックチェーン上の収益体験を構築することを目的としています。この製品の発展の発端と位置付けは何ですか?伝統的なファイナンシャルプロダクトとの最大の違いは何ですか?
Matt:私たちの意図は実は非常に明確でした。最も価値のある収益源を1つの資産にパッケージ化することで、一回の統合を通じて、一般ユーザーが高品質な収益チャネルにアクセスする際に直面する非常に大きなハードルを取り除くことを望んでいました。
たとえば、一般の非専門家の場合、米国債などの RWA は比較的安定しており、理解しやすい収益手段です。一方、量的ストラテジーは多少複雑ですが、伝統的な金融市場では非常に成熟しており、一般的な投資経路です。問題は、一般のユーザーがこれら2つのタイプの資産に同時にアクセスすることが容易ではないことです。
特に量的部分では、構造化された金融商品に参加するか、市場でごく少数の「量的+収益」製品を選択するかのいずれかになります。しかし、これらの製品は入手しにくく、収益率もしばしばユーザーの期待に達しないことがよくあります。
したがって、私たちが設計した OTF プロダクトの主要目標の1つは、ユーザーが1つの資産を通じて複数の高品質な収益源に同時にアクセスできるようにすることです。たとえば、米国債や量的戦略などです。
具体的な方法は、まずいくつかの高品質な RWA(たとえば、トークン化された米国債)を購入し、それらを担保として、さらに多くの資金を借り入れ、量的戦略を実行します。このような「2層収益構造」は原則としてより高い収益率をもたらす可能性がありますが、一般のユーザーにとっては操作が非常に複雑であり、担保、借入、戦略の組み合わせ、資金管理、リスク管理など、複数の段階が関与します。
私たちが行いたいのは、これらすべての複雑なプロセスを1つの製品に封入し、ブロックチェーン上で、ユーザーが「購入して保有」するだけで済む投資資産にすることです。これが「ステーブルコイン投資」の標準的なエントリーポイントになることを望んでいます。つまり、ユーザーが手元にどの種類の USD ステーブルコインがあっても、この資産に投資し、普通の貯蓄口座のように長期の安定したリターンを得ることができます。
最終的に実現したいのは、ブロックチェーン上の「貯蓄基準」を構築することです。これは、ステーブルコインで評価され、構造が透明で、収益経路が明確であり、現在のブロックチェーン上の収益効率が最適な複合資産です。
私たちのプロダクトを使用する際、ユーザー自身が戦略を管理する必要は実際にはありません。私たちはバックグラウンドで、市場に適応するようにするためのダイナミック調整メカニズムを構築しており、収益戦略が常に市場に適応するようにしています。
たとえば、既存の量的戦略の収益性が十分でない場合や、そのアルファが失効し始めた場合、また、より安定した中立的な戦略の組み合わせに置き換えたり、ユーザー全体の収益体験を保護するために行動します。これは実際には、伝統的なファンドの管理モデルと非常に似ています。戦略は不変ではなく、市場状況に応じて動的に最適化されます。
BlockBeats:Lorenzo が構築した Financial Abstraction Layer(FAL)は OTF の中核となる下位レイヤーですが、具体的に紹介していただけますか?
Matt:FAL は主に2つの役割を果たしています。まず、FAL はオープンな資産発行プラットフォームです。私たちは Lorenzo のポジショニングを「オンチェーンのカスタマーインベストメントバンク」により近いと理解しています。この比喩は適当に言っているのではなく、実際に両端のマッチング作業を行っているからです。
資金側から見ると、私たちは「オンチェーンのウェルスマネジメントプラットフォーム」のような存在です:様々なウェルス製品を発行し、ユーザーはプラットフォーム上で申し込み、償還、退出を完了でき、保有する資産証券を二次市場取引やデリバティブデプロイメント、担保ローンやステーキングなどに使用することもできます。これらの資産は非常に強力な金融組合性を有しています。
一方、収益側から見ると、私たちは一部のストラテジー製品を自社開発するだけでなく、より重要なのは外部ストラテジープロバイダーにトークン化サービスを提供し、彼らが従来の収益ストラテジーをトークン化してオンチェーンに発行する手助けをします。
これらのストラテジーには、コンプライアンス基金やRWA(たとえばトークン化された米国債、ファンドシェアなど)が含まれる場合があります;サードパーティの定量ストラテジー;さらには一部の構造化された中央集権型ウェルス製品も、明確な収益パスを持ち、パッケージ化および開示能力を有している場合、それをトークン化するのに支援を行います。
したがって、FAL の中心的な役割は、資金側と収益側の効率的なマッチングです。
一方で、資金は投資したい製品タイプを自由に選択できます。他方で、ストラテジープロバイダーも Lorenzo を通じてより強力な資金調達能力とより透明な発行チャネル、ブランド強化を得ることができます。私たちはそれが単なるプロダクトプラットフォームでなく、「オンチェーン資産管理および発行インフラストラクチャ」となることを期待しています。
私たちが行おうとしていることは、実際にはプラットフォーム型のインフラストラクチャを構築することです。さっき言及した OTF は単なるエントランスの1つに過ぎず、それを支える中核の1つは資産のトークン化、つまり資産トークン化です。
なぜ資産のトークン化がこれほど重要なのでしょうか?特に現在のような環境では、その意義はより顕著です。
伝統的な金融のプロセスと比較してみましょう——たとえば、あなたが従来の市場で ETF や株を買った場合、これらの資産をさらに活用したい場合、つまり担保融資に回したい場合や他のセカンダリ取引を行いたい場合、行うことは可能ですが、過程は非常に複雑で、資産の評価、銀行のリスク評価、契約協議など一連の手続きが必要であり、このプロセス全体は非常に時間がかかり、非常に面倒であり、効率が非常に低いです。
しかし、例えば私たちの特定のOTF製品にサブスクライブした場合、取引が成功裏に確認されると、この資産証書は(その直後、抵当物としてすべての互換性のあるオンチェーンレンディングプロトコルで即座に使用できるようになり、素早く資金を借り出すことができます。このプロセス全体は5分を超えることはありませんし、完全に自動化されており、人の介入は必要ありません。
同時に、一時的に流動性が必要な場合、これらのトークンをオンチェーンで直接売却することもでき、ほぼ即時に現金化することができます。これは従来の市場の「取引時間制限」とは非常に異なります。たとえば、米国株式市場が休場しているときはまったく取引できませんが、オンチェーンの金融システムは24時間365日稼働しています。
そのため、私たちはオンチェーン資産のトークン化が資金効率を向上させただけでなく、伝統的な金融が資産の流動性と組合せにおいて大きなアップグレードを遂げたことを象徴していると考えています。これは、リテール投資にはない構造的イノベーションです。
BlockBeats: sUSD1+ OTFは機関投資家と一般ユーザーの両方を対象としています。これら2つのユーザーグループに対して、OTFはどのような使用体験を提供していますか?複雑さ、セキュリティ、流動性などの観点から、Lorenzoはどのようにして利用の敷居を下げ、「機関の戦略を大衆化」していますか?
Matt:操作プロセスから見ると、実際には、機関投資家と個人ユーザーの体験は同様であり、両方とも統一されたフロントエンドインターフェースを介してやり取りを行います。
ユーザーがプラットフォーム上で入金操作を行う際、私たちはいくつかの基本的なコンプライアンス手続きを行います。現在、私たちは非常に厳格なKYCを実施していませんが、完全なAML(マネーロンダリング防止)およびKYT(資金追跡)システムを保有しており、資金の安全性を自動的にチェックし、例えば制裁対象アドレスやOFACリストからの資金であるかどうかを確認します。
資金が審査をパスすると、それが該当する戦略に展開され、製品のバックエンドの実行ロジックに入り、RWAの購入、量化戦略への参加、および他のDeFi利益プラットフォームとの統合を含みます。
個人ユーザーであろうと機関投資家であろうと、資金フロー全体と戦略への参加経路は基本的に同じです。私たちは意図的にこの経験を標準化し、モジュラ化し、機関のテクニカルハードルを下げることを目指しています。同時に、一般ユーザーに機関レベルの資産管理体験を提供することも目指しています。
私はこの点が、私たちの製品が非常に重要な差別化ポイントであると考えています。これは主に次の2つの側面に表れます:
まず第一に、一般ユーザーにとっては、本当に優れた量化戦略に触れるのが難しいです。一方で、個人の資金規模が限られているため、ほとんどの戦略プロバイダーの最低投資額を満たすことができません。また、多くの優れた量化戦略自体が一般に公開されていないため、通常はごく少数の特定のLP(Limited Partners)にのみ提供され、閉鎖型の資金プールに属しています。これにより、一般ユーザーは参加する意思があっても参加できない状況が生じています。
しかし、私たちは機関チャネルを通じて、これらの高品質ストラテジーにアクセスできる能力を持っています。私たちは機関として参加し、これらのストラテジーをアセット化し、モジュール化して、一般ユーザーも機関と同等の収益パスを低い敷居で共有できるようにしています。これは私たちがユーザーに提供したい経路です。
第二に、一般ユーザー自体は資金を「システム的にトークン化」することはできません。ある投資商品に参加したとしても、それを資産としてさらに担保、融資、再投資などのオンチェーン金融活動に使用することはできません。しかし、統一された資産発行メカニズムを通じて、機関と個人ユーザーを同じ資産構造に統合しています。
ある投資商品のトークンを保有した場合、機関であろうと個人ユーザーであろうと、そのような商品を中心に構築されたすべてのオンチェーン金融サービスにアクセスできます — レンディング、取引、ステーキングなどを含む。これは、体験レベルで、個人ユーザーが初めて機関と同じように資産を使用し、流動性を得られることを意味します。
これらの2つのポイントが組み合わさり、当社のプラットフォームが、C端と機関端を真に結びつける統一された投資入口となるようになりました。これは、多くの従来の投資プラットフォームが達成できないものです。
USD1はなぜ1米ドルなのか?USD1のバリュー主張と差別化
BlockBeats: 首先、WLFI、BNB Chain、および複数の共同主催からのUSD1 $1M Incubator活動でLorenzoが勝利を収めたことをお祝い申し上げます。また、WLFIが$BANKを戦略的に取得したこともご覧になりました。USD1の公式協力投資プラットフォームとして、この機会を活かし、LorenzoがUSD1に対する理解とエコシステム展開についてさらに理解したいと考えています。sUSD1+OTFでは、ステーブルコインが「リターンエンジン」となりました。このデザインのインスピレーションはどこから来たのでしょうか?あなたが構築したい理想のステーブルコイン製品にはどのような特性が必要ですか?
Matt:いくつかの核心ポイントがあると考えています。まず、大局的な観点から見ると、「ステーブルコインがグローバル金融エンジンになる」という点は、ほぼ逆転不可能なトレンドとなっています。現在の段階では、ステーブルコインが暗号通貨の大規模な普及を推進するための最も可能性の高い金融ツールだと考えています。
私たちは常に、「資金の増加はどこから来るのか?mass adoptionの突破口はどこにあるのか?」と問いかけてきました。今振り返ってみると、実際には、最も可能性の高いエントリーポイントは、ステーブルコインにあることがわかります。なぜなら、それは「共通分母」の特性を持っているためです:最も多くの人に受け入れられ、最も多くの資金を収容できると同時に、支払い、決済、および国境を越えた取引といった高頻度かつ低摩擦な金融活動に適しているからです。
ビットコインは確かにグローバルなコンセンサス資産ですが、「日常的に使用される暗号資産」という観点から考えると、安定コインだけがすべての支払い、投資、送金に浸透する可能性があります。
おそらく、この役割は米ドル安定コインが担うでしょう。他の形式の安定コインもチャンスを持つかもしれませんが、現時点で米ドル安定コインの浸透度と受容度が最も高いです。
さらに、グローバルな決済需要と政府の債務圧力の背景において、今やより速く、より安価で、常に稼働している支払いネットワークが必要とされています。安定コインは、グローバル金融システムのプレッシャーを引き受けるために最も有力な解決策であり、現時点で最も多くの利害関係者に適した選択肢です。
安定コインが採用のカギを握る媒体であることを認識した今、疑問が生じます:暗号世界で、私たちは安定コインを中心に、伝統的な金融の投資プラットフォームのような構造をどのように構築すればよいのでしょうか?
結局のところ、伝統的な金融システムでは、投資プラットフォームは数百年の歴史を持ち、完全な製品ラインナップとリスクモデルを備えています。しかし、暗号分野では、安定コインを中心にした投資製品はまだ非常に新しい分野です。
したがって、私たちLorenzoが推進したいのは、安定コインを基礎とする投資製品発行プラットフォームを構築し、ETFのように、ユーザーに多様で構造化された資産選択を提供することです。例えば、今日はリスクが低く、リターンが安定した製品を選択したり、高リスクでリターンが大きいストラテジープールを選択したりできます。これは伝統的なETF市場の複数スタイル投資組合のようなものです。
私たちの軸通貨製品であるsUSD1+OTFは、次の2つの基本要件を満たすよう設計されています:
1、膨大な資金量を収容でき、機関レベルの負荷容量を持つこと。
2、高い資金量でありながら極めて低リスクを維持し、適切なリターン水準を提供すること。つまり、「無リスク金利」に近い資産でありながら、従来の銀行預金よりも効率的であること。
そのため、私たちはRWA+ネートラル量的戦略を基本構造として選択しました。
RWAは現在、市場で最も多くの資金を受け入れられる資産の1つであり、米国国債を代表とするトークン化された米国債などがその例です。米ドルの信用に問題がない限り、これはほぼリスクがないと見なすことができます。一方、ネートラル戦略は市場の方向性に露出しておらず、低い変動性と高い安定性を持ち、この需要にうまく対応できます。
要するに、私たちの製品ロジックは次のようになります:極めて低いリスクの前提のもと、RWAとネートラル戦略の2つの支点を使用して、安定した収益を生む複合資産を構築し、機関レベルの容量と小売ユーザー向けの利用性を兼ね備えています。この稼ぎ頭の逆境性は実戦で検証されており、2025年10月11日のネット全体の清算額が190億ドルで、大半のプロトコルが利益を下げた中、sUSD1+OTFは1.1%の日間正のリターンを実現し、過去7日間のAPY(年利換算収益率)は50%に近づいていました。私たちがこの製品を設計した理由は、耐リスク性に富んだ収益性資産を提供したいと考えたからです。
BlockBeats: USDT/USDC に比べて、USD1 の最も大きな異なる部分は、基盤ロジックや市場定位のどこにあると考えますか?
Matt: まず、現状を振り返ってみましょう。USDT の利点は現在明白であり、DeFi および取引所でのトレーディングペアにおける普及率が最も高く、ほとんどすべての主要プラットフォームでサポートされており、流動性と利用可能性の観点から非常に強力です。
しかし、その弱点も明らかであり、それはコンプライアンスの不足です。その背後の構造は比較的透明性に欠け、明確で信頼できる法的監督フレームワークが不足しており、これは特に機関市場、特にコンプライアンス市場をさらに拡大する際に直面する主要な障壁です。
一方、USDC は完全に逆であり、コンプライアンスの面で優れたパフォーマンスを発揮しており、米国のコンプライアンス機関 Circle が発行し、構造が明確で規制当局に好意的です。しかし、その問題点は、DeFi への適用範囲や取引所のサポートの観点から、USDT のようなネットワーク効果を生み出していないことです。
この時、USD1 の位置付けは非常に興味深いものです。その登場は、これら2つの間でバランスを見出したものです — 強固なコンプライアンスバックグラウンドとチェーン上の adoption ポテンシャルの両方を兼ね備えています。
チェーン上のデータから見ると、USD1 は過去に USDC を超えることがあり、チェーン上での使用量は Tether に次ぐものでした。また、取引所側では、現在、Binance、Bybit などの主要プラットフォームがすでにUSD1をサポートしており、今後もさらに多くのプラットフォームが参加する予定です。これは、USD1 が取引所および DeFi での adoption において急速に USDT に近づいていることを意味しています。規模を見ても、USD1 の流通量は約 53 億ドルで、その対応する時価は約 53 億ドルで、24時間の取引量は約 16 億ドルです。
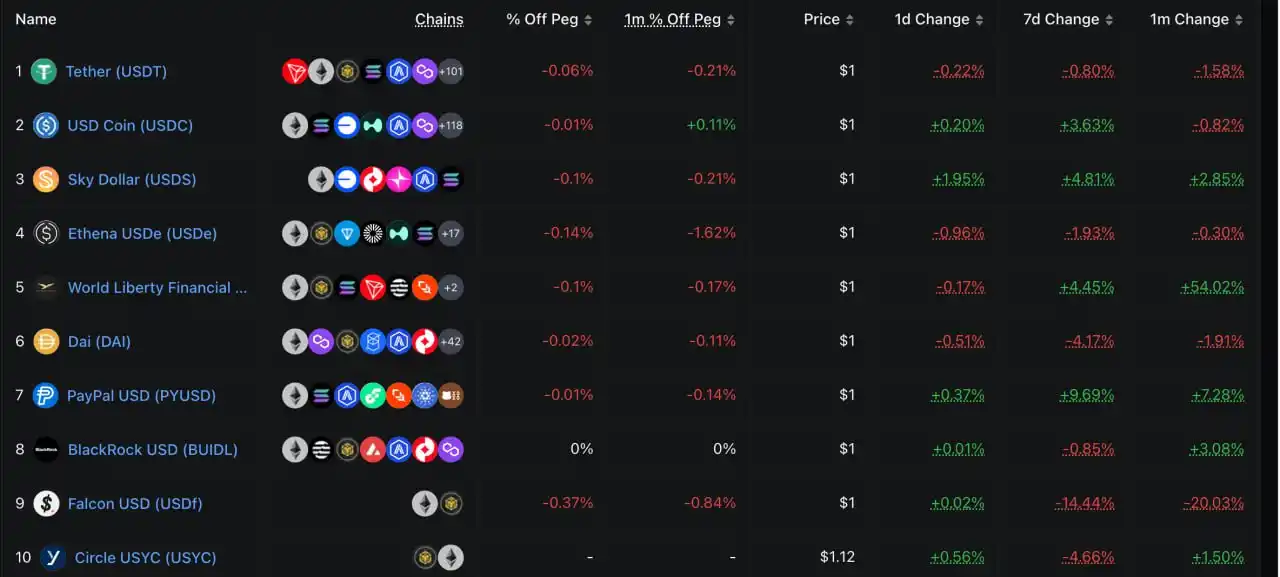
同時に、コンプライアンスの観点からは、USD1 の発行元と米国政府の一部との背景に関連性があるため、USDC よりも高レベルのコンプライアンス信頼を有しています。これは、より現代的で、より政策に優しいステーブルコイン構造と言えます。関連する「GENIUS Act」の要件に従うと、コンプライアンスステーブルコイン自体は直接金利を生み出すことは許可されておらず、そのため、その価値は収益よりも決済と流通のレベルにより表れることを意味しています。そのため、USD1 は自然にチェーン上の収益プラットフォームと協調し、独立した収益製品形態を通じて、その資産割り当てと資金効率のエコシステムループを補完する必要があります。
だから私は、USD1 が「大規模な流通可能性を持ちつつ、政策と規制に対応している」という点で、最初の安定コインであり、その最大の価値を持っていると考えています。
BlockBeats: あなたの視点から、USD1 が本当に主要なオンチェーン収益資産になるために、克服する必要のある最も重要な課題は何ですか?
Matt: 最初に取り組む必要があるのは、依然として adoption の拡大の問題です。これには、より多くの DeFi プロトコルや CeFi プラットフォームのサポート、さらにはより多くの資金供給の参加が含まれます。つまり、より広範な資金調達元が上流にあり、取引、運用、借入などの応用シナリオへの需要が下流にある必要があります。これは実際には「課題」というよりも、磨かれ、構築される必要があるものであり、新しい資産にとって経験すべき道のりです。
2番目の課題は、より根本的なものです。それは、安定コインの背後にある資産管理能力に関連しています。安定コインの運用の本質は、資金の再配分と収益の配布です。問題は、どのアルファも無限に拡大できるわけではないということです。どんな戦略も容量の上限を持っており、資金規模が大きくなるにつれて、収益率は必然的に低下します。
私たち自身が過去に量化戦略を実行した際に非常に明確に感じたのは、資金規模が数百万から数十億、数百億に変化するにつれて、戦略の実行が著しく困難になり、同時に収益率も明らかに低下するということです。
したがって、USD1 の資金規模が実際に数百億ドル、さらには千億ドルの規模に到達した場合、それにマッチする効率的でスケーラブルな戦略の組み合わせを持続的に見つける方法は、最も重要な管理上の問題となります。
これはチームに非常に高い要求を投げかけます。一方で、資金のスケジューリングと戦略エンジンを継続的に進化させる必要があり、もう一方では、アルファの発見能力を高め、新しい市場や機会プールを継続的に拡大する必要があります。さらに、流動性とリスク管理の間で動的なバランスを取る必要があります。
現在の市場で顕著な成績を収めている Ethena を観察すれば、同様の問題が見えてきます。最近、その年率利回りの変動は2%から5%の間であり、初期の水準を大幅に下回っています。
これは1つの問題を示しています:基本戦略に対して持続的な進化やアップグレードを行わない限り、いくつかのスタープロダクトであっても、利回りは急速に低下します。つまり、これは実際にはUSD1の長期的な持続可能性に対する最大の挑戦でもあります。
資金規模が拡大するにつれて、依然として柔軟な戦略展開能力と高品質なリターン組み合わせ構造を維持することができるか——それは、「安定コイン運用の標準」となりたい製品にとって解決すべき問題です。
すべてのDeFiまたは金融理論に関連するプロジェクトにとって、常に確立されている中心的な命題があります:あなたは継続して資金をプラットフォームに引き付け、留めることができるか?
これができない場合、他のすべては二の次になります。この前提に基づいて、私たちはUSD1を突破口として設定しました。この資産を使用することで、より多くの関心と資金をLorenzoプラットフォームに集め、ユーザーに信頼できる投資の出発点を提供します。
これは私たちが進めている第一歩です:資金誘致とユーザーの注意を集中させること。
この基盤を築いた後、私たちの第二のステップは、Lorenzoをより公平でオープンな資産発行プラットフォームに育てることです。これは、独自のストラテジーだけでなく、競争力のある外部の収益パートナーと積極的に協力し、量子化取引会社、ストラテジーチーム、そして優れた運用マネージャーなどを含みます。
これら信頼できる製品と戦略をトークン化し、当社のプラットフォームを介して調達、発行、および流通させます。これにより、資産側が資金源を拡大し、ユーザーにはより多様な投資選択肢が提供されます。
したがって、この全体システムの論理は相互利益関係にあります:私たちはユーザー、流動性、およびプラットフォームの注目を持っており、これらのリソースはパートナーに力を与えることができます。そして、これらの高品質な戦略がもたらす安定した収益は、プラットフォームユーザーに還元され、良性循環を構築します。
私たちの目標はクローズドなオペレーションではなく、Lorenzoを介して持続可能で協力的なチェーン上の投資生態系を構築することです。これは単にプラットフォームレベルの成長論理だけでなく、全体的なチェーン上資産管理の未来に対する私たちのビジョンでもあります。
BlockBeats: では、なぜUSD1を選んだのですか?
Matt:私たちは以前にも触れましたが、私たちが行っていることは実際には資金面と投資商品面の間の接続を構築しようとしているということです。私にとって、資金は血液のようなものであり、プラットフォーム全体は葡萄のつるのようなものであり、すべての取引所、収益商品は、そのつるになる果実です。
そのつるがなければ、血液が運ばれない限り、果実は熟すことはできません。そして、Lorenzoが行いたいのは、そのすべてをつなぐつるとなり、USD1を介して、資金を生態系内のさまざまな投資商品に供給し、全体の収益ネットワークを支えることです。
そのため、私たちは非常に明確な目標を設定しました:USD1を当社プラットフォームで最も中核的で汎用性の高い決済ステーブルコインに育てること。当社の投資生態系において、定期預金投資、償還、収益配当、担保ローン、再投資など、ステーブルコイン決済が関与するすべての部分については、USD1を使用することを期待しています。
本質的には、これはステーブルコイン駆動のアセット決済システムを構築することであり、USD1 のオンチェーン金融分野での採用を促進するための主要な取り組みです。
根本的には、資産が重要かどうかは、その資産が広く使用され、システム内で「決済基準」となっているかどうかにかかっています。私たちは USD1 をこのシステムの不可欠な要素にしたいと考えています。
BlockBeats:では、sUSD1+ プロダクト自体に戻りましょう。これは、あなたがたの収益システム全体の中核となる製品の1つです。私は、「非インフレ型の値上がり」というデザインを選択したことに気づきましたが、通常の利息返還モデルではなくこのデザインを選択した理由について説明していただけますか?
Matt:私たちは sUSD1+ プロダクトを設計する際に、確かにインフレ型の値上がりモデルを優先し、一部のステーブルコインが採用しているリベースモデルではなく、報酬付与モデルを採用することを選択しました。
まず、報酬付与とは、資産の額面は変わらず、ただし収益に応じてその純資産価値が増加する仕組みです。追加のトークンを受け取るのではなく、お持ちのトークンの「1単位」の価値が継続的に上昇します。これに対して、リベースモデルは定期的なトークンの「リベース(増発)」によって収益を表現します。
報酬付与モデルを優先させる理由は、主に次の2つの点にあります:
第一に、DeFi との互換性です。
現在、ほとんどの DeFi プロトコル、特に取引所やレンディングプラットフォームは、リベース型の資産をサポートしていません。たとえば、プール内のトークンが継続的に「インフレ」する場合、オンチェーンの経理ロジックは複雑になり、混乱することがあります。ほとんどのCEXやDEXは、動的なトークン数量をサポートせず、自動的な会計処理を行うには十分に洗練されていません。
同様の問題がレンディングプロトコルでも発生します。ポジションを増やし続ける資産をレンディングプールに配置すると、清算や評価、金利などの計算に課題が生じます。これらの問題を回避するために、私たちは報酬付与が現時点でより広く普及し、統合しやすい技術経路であると考えました。
第二に、運用効率とプロダクトの導入速度です。
例えば、LidoのstETHは元々リベースイングモードを採用していましたが、後にWstETHがDeFiに適合するように導入されました。また、EthenaもUSDeからsUSDeへの移行を経験し、リベースイングモードからインフレ非対称の設計に移行しました。現時点では、リワードベアリングが市場展開の形態としてより適していると考えています。これは、ハードルが低く、互換性が高いためです。
もちろん、将来的にはリベースイングモードも検討します。特に、金利と元本を分割したり、定期的に配当を行うようなより複雑な金融構造に直面する場合、リベースイングやその派生形式がより適しています。しかし、初期段階では、組み合わせ可能性と統合コストを最適化し、レンディング、AMM、担保などの主要シナリオに迅速に参入することが重要です。要するに、リベースイングモードは、戦略体系がより完全になり、使用シナリオがより多様化した後の製品の次の段階になるでしょう。
「オンチェーンインベストメントバンク」のマクロビジョンとパスの進化
BlockBeats:LorenzoはBTCFi段階でstBTCやenzoBTCなどの関連製品を発表し、30以上のDeFiプロトコルと統合し、当時BTC LSTトラックのトッププロジェクトでした。これらの初期の探索がOTFの基礎を築いた要因とは?また、後続の戦略的アップグレードを促したのは何ですか?
Matt:私は、ここから2つのレベルで語ることができると思います。まず第一に、単一の金融商品から多様な金融商品に段階的に進化するプロセスです。BTCFi段階では、実際に多くの経験を積んでおり、成功した実績や教訓を持っています。例えば、オンチェーン流動性資産の構築、これらの資産への分配および配当、DeFiプロトコルとの連携、末尾資産の運用などについて多くのことを学びました。これらの経験は、私たちの今後の製品設計とプラットフォーム運営に大きく役立っています。
よりマクロな視点から見ると、プラットフォームが資金を引き付け続けるためには、持続的に進化できる能力が必要です。市場の変化にどう適応し、自らを活力的に保つかという点が、私が常に考えている問題です。特に金融製品の場合、CeFiであろうとDeFiであろうと、あるいはより伝統的な金融ロジックであろうと、あなたの目標が資金を継続的に引き付けることであれば、新製品を継続して展開し、市場のトレンドとマッチさせる能力を持たなければなりません。
ですので、あなたがどのようなタイプの製品を提供しているかにかかわらず、本質的には「資金」を中心に回ります。プラットフォームが持続的に運営されるかどうかは、それが十分な流動性を持ち、資金を持続的に引き付ける能力があるかどうかにかかっています。これが、私たちが最初のBTCFiからさらに多様な資産クラスに拡大した理由でもあります。
一方面、資金規模をさらに拡大して、より多様なユーザーの嗜好や投資目標を受け入れることを望んでいます。もう一方では、安定コインがユーザーにより広く普及する余地があることも認識しています。BTC は資産として非常に人気がありますが、一般のユーザーが保持している BTC は実際にはそれほど多くはありません。それに対し、日常生活での安定コインの使用頻度やカバー範囲はより広いです。例えば、外貿を行っていたり小規模商品ビジネスをしている国内のユーザーが、市場のような場所では実際にかなりの量の USDT を保持しています。これらはより生活に密着し、より実用的な使用シナリオを持つ新しいユーザーです。
次に取り組みたいのは次の段階のユーザーと資金ソースであり、当然、これらの新規ユーザーにより高品質でより成熟した製品でサービスを提供し、特に新世代の Web3 ユーザーグループに焦点を当てたいと考えています。したがって、プラットフォームの選択に関しては引き続き安定コインを中心に展開することにしました。Staking、量的戦略、伝統的な合法ファンド、さらには RWA のような新しい購読型製品など、安定コインは最も幅広いカバレッジを持ち、操作空間が最も大きい資産クラスです。
製品の多様性から基盤の適応性まで、安定コインは間違いなく私たちの最も想像力のある方向です。したがって、新しい資産クラスを開発することを決定した際、安定コインは自然な選択肢でした。これにより、より大きな資金規模を扱うだけでなく、より広範なユーザーグループに到達し、さらに多くのイノベーションと組み合わせの空間を提供してくれました。したがって、プラットフォームの第2段階を開始する際に、安定コインは非常に理想的な着手点となりました。
BlockBeats: なぜ BNB Chain を選んだのですか?
Matt: 実際には、2つの理由があります。1つ目は感情と信頼のレベルです。私たちの初期のサポーターは BNB Chain であり、当時私たちは MVP プランの選定プロジェクトとして選ばれ、また Binance Labs からの投資と認識を受けました。このサポートは非常に重要でした。BNB Chain のその投資と支持がなければ、プロジェクトは存在しているかもしれませんが、順調に発展することはなかったでしょう。感謝の気持ちから、私たちの多くの新製品のローンチは、他のチェーンではなく、優先的に BNB Chain を選択します。
2つ目の理由は、BNB Chain がここ2年間で確かに急速に進化しており、多くの行動と非常に目覚ましい成果を上げているという点です。例えば、Alpha がリリースされると、BNB チェーン上のユーザー数や流動性が大幅に増加し、ECサイトの取引活動レベルも数倍に向上しました。今、総合的な流動性を見ると、BNB Chain は既に業界で最も強力ないくつかのパブリックチェーンの1つです。
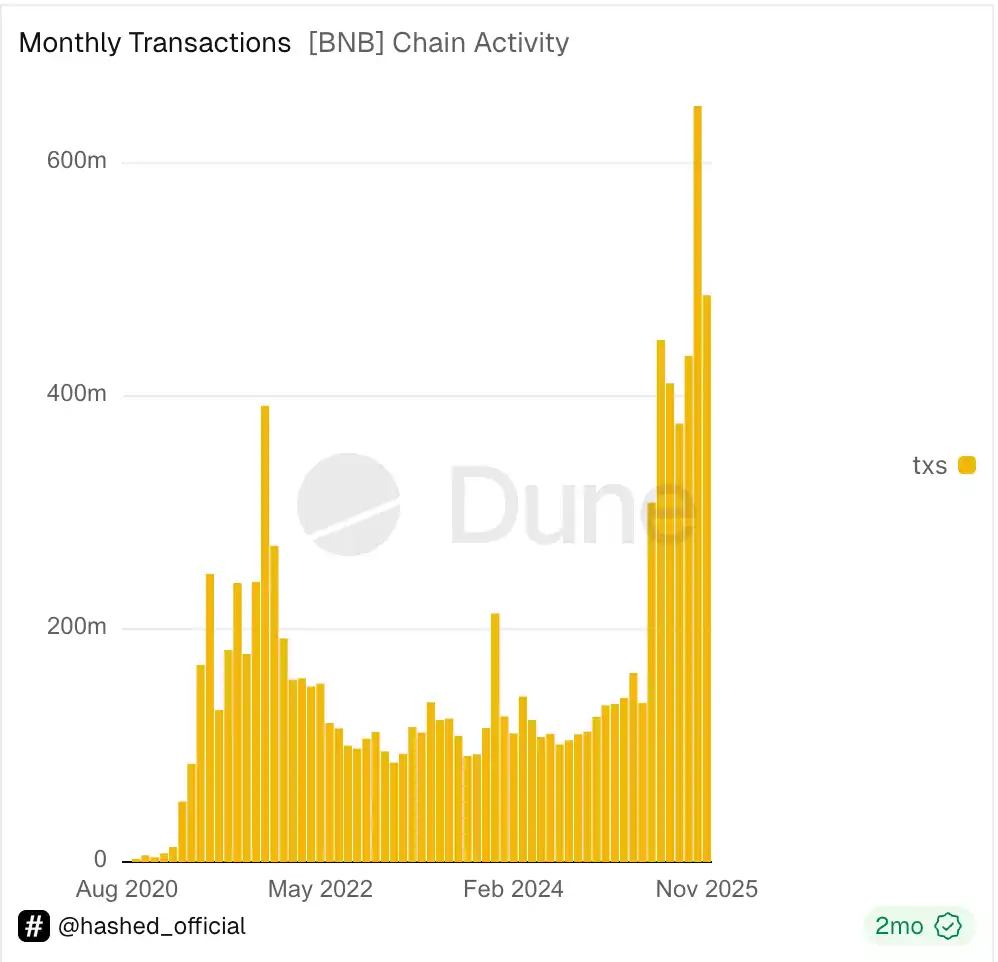
その他に、BNB チェーンは新しい資産クラスの推進にも積極的です。RWA であろうと、機関向けの大規模ステーブルコインプロジェクトであろうと、BNB チェーン上で実現の場を見つけることができます。
また、AI プロジェクトへの支援も非常に明確です。技術から資金、資産、インフラストラクチャまでのエコシステムは、新しい技術と資産形態を柔軟に統合できるように設計する際に役立ちます。プロジェクトチームにとって、BNB チェーンのこれらの動きは製品革新に大きな空間を提供し、確かに非常に適切なプラットフォーム選択です。
BlockBeats: Lorenzo が提唱する「オンチェーン・インベストメントバンク」のビジョンは、非常に大胆な構想です。この概念をどのように定義しますか? これは従来の金融の中の「インベストメントバンク」の役割とはどのように異なりますか?
Matt: 私は、従来の投資銀行とWeb3における「オンチェーン投資銀行」の間には、むしろ相互補完的または相乗効果のある関係があると考えています。
従来の投資銀行には確かに非常に成熟した一面があります。たとえば、価格設定プロセスの透明性において、彼らはよりシステム化され、より規範化されています。IPOや債券の発行などのプロセスでは、株式公開説明書、ロードショー手順、情報開示メカニズムなど、一連の比較的公開透明なフレームワークがあります。これらは、現在の多くのWeb3プロジェクトが欠けているものです。Web3領域では、プロジェクトの多くがまだ「ブラックボックス」志向であり、情報開示が不十分であり、規制が欠如しているため、ユーザーが自分の投資先や運営方法を正確に理解するのが困難になっています。
しかし、Web3には従来の金融が比較できない利点もあります。たとえば、資金の参加のハードルが低く、複雑な投資家の資格審査がなく、合格した投資家である必要はありません。自己資本などの多くの身元確認および財務的背景への要件を満たす必要もありません。特にいくつかの軽量化製品にとって、参入障壁はよりフレンドリーです。
さらに、Web3の金融インフラストラクチャは24時間稼働しており、DeFiエコシステムには営業時間の制約がなく、世界中のユーザーがアクセスできます。「アクセシビリティ」と「自律性」という金融の側面は、はるかに高いです。これは、米国株がブロックチェーンに登場する理由の一つでもあり、いくつかの米国株契約は24時間取引可能であり、オンチェーンの米国株現物はDeFiに参入できるためです。
したがって、私たちが考えているのは、伝統的な金融の専門性とWeb3のオープン性をどのように組み合わせるか、ということです。私たち自身がWeb3ベースのプロジェクトであるため、メカニズムレベルでは既にWeb3の多くの天然の利点を享受しています。したがって、次の取り組み方向は、「透明性」の欠けている部分を補うことです。
たとえば、私たちは基礎となる資産の公開透明性に特に注意し、特に量化戦略に関連する部分については特にそうします。同時に、プラットフォームにサードパーティ製品を展開する場合、その資格を厳格に審査し、資金の流れ、製品説明、純資産価値の変動、ポジション構造、過去のパフォーマンスなどを提供するよう求めます。私たちが達成したいことの一つは、ユーザーが非常に明確に見ることができることです:私が投資している資産の種類、資産の管理方法、現在の運営状況、収益やリスクなど。
この種の開示メカニズムは、ユーザーに対する尊重であり、また私たちが「オンチェーン・インベストメントバンク」として確立したい基準です。私たちがやりたいことは、信頼できるプラットフォームを提供し、Web3の効率性とオープン性を維持しながら、伝統的な金融のような明確で専門的で透明性のある運営基準を持っています。
実際には、BinanceやOKXなどのプラットフォームで取引を行うことを望むユーザーが多いのは、本質的にはそのブランドを信頼しているためです。彼らはそのプラットフォームがリリースした製品に責任を持つと信じており、自分の資金がそのプラットフォーム上で安全であると信じています。
したがって、私は「ブランド」がどの機関も大切にすべきであると考えています。私たちにとっても同様であり、展開する製品を選択する際には、厳格な選別と監査メカニズムがあります。ユーザーの資金の安全性には責任があります。また、このような前提のもとで、プラットフォームは継続的により多くのユーザーや資金を惹きつけ、当社がリリースするさまざまな製品に参加することが可能となります。これにより、一方ではますます多くのユーザーや資金が参加し、他方でプラットフォーム上でより優れた、より競争力のある製品を選択し、資金調達を行うことで、プラットフォームの魅力と声望をさらに高めることができます。
第二に、暗号通貨と伝統的な金融との関係についてです。多くの人々がこれら2つの世界の障壁が実際にどこにあるのか尋ねます。私自身の見解では、これら2つの世界は加速度的に融合しており、ステーブルコインがその中で最も重要な橋渡しとなっています。
最近、Web3の新規資金がどこから来るのかといったことについて友人たちと話し合いました。ある意見では、伝統的な市場、例えば株式市場が暗号市場の流動性を「搾取」しようとしている一方、暗号市場は米国株式市場への上場を通じて伝統的な金融の流動性を「搾取」しようとしています。しかし、このような片側的な経路では、期待される成長を実現するのは難しいことが往々にしてあります。
その点で、私はより健全で持続可能な方法は、本当の意味での融合を通じて、より多くの増分資金を導入することです。
具体的手法是什么呢?我认为我们完全能够将一些优秀的加密货币理财产品进行规范化和合规化设计,使其表现和管理更加专业化。然后,将这些资产进行资产化和代币化处理,通过连接传统的私募和公募等渠道,向更多传统法定货币用户推广这些产品,甚至是传统内容生态中的用户。
这样一来,不仅可以拓宽产品的发行渠道,还可以真正实现从传统金融到加密世界的增量资金流动。从这个意义上讲,我们确实有机会推动这两个世界之间更深入的融合。
BlockBeats:sUSD1+ OTF 是 Lorenzo 推出的首个稳定币收益产品。您如何看待稳定币理财赛道的未来?除了稳定币之外,我们注意到 Lorenzo 最近也推出了 BNB+ OTF 以及 Lorenzo Earn 新产品线。您认为还有哪些资产或产品形态具备规模化增长的潜力?Lorenzo 在产品形态与用户体验上会如何持续迭代?
Matt:我认为未来我们会更加明确地强调「资产发行平台」这一角色。目前许多用户可能仍然模糊地认为我们只是不断推出自己的产品,例如 BTCFi 和与稳定币相关的理财产品等。但在接下来,我们将让大家更清楚地感受到,实际上我们更像是收益类资产的“启动平台”——不仅仅是自营产品,而是为更多优质项目提供发行渠道的平台。
例如,我们最近推出的 BNB+ OTF 本质上就是这种逻辑的延伸。它将机构级别的 BNB 增强策略(例如 Hash Global 的 BNBA 基金)代币化,使普通用户能够一键获得本来只有机构参与的收益方式。这证明了除了稳定币外,主流公链资产的“收益增强型证明”也是具有潜力的大规模产品形态。
目前,我们确实正在推进一系列合作项目,许多潜在项目和合作伙伴的产品正在计划中。未来,大家将看到越来越多第三方产品通过我们的平台上线,我们将作为“筛选者”和“引导者”的角色,将优质资产推荐给用户。
除了资产发行本身,我们也在考虑围绕这些资产构建更完整的金融服务配套。这并不是要贬低传统借贷和交易平台,而是我们希望从更贴近产品本身的角度出发,填补许多功能细节。
例えば、当社の独自の製品に関しては、将来的により精巧な金利取引メカニズムの導入やそれに付随する担保ローン機能の開発を検討する可能性があります。言い換えれば、発行された資産を中心に、より立体的で包括的な金融エコシステムを構築し、ユーザーを「製品購入」から「資産運用」までをつなぐ完全なリンクにしたいと考えています。これにより、ユーザー体験もより閉じたものであり、より専門的なものとなります。
将来的には、ユーザーに対してより包括的なワンストップ資産管理ソリューションを提供する予定です。具体的には、プラットフォームの Launchpad メカニズムを通じて定期的に収益性の高い新しいアセットを導入し、ユーザーが投資できる製品プールを充実させる予定です。さらに、ユーザーに投資アドバイスや投資顧問のようなサービスを提供し、自身のリスク許容度やリターン目標に基づいて、より適切なアセットやアセットの組み合わせを見つける手助けをする予定です。
これが第一層です。投資が完了した後、ユーザーがこれらのアセットをさらに管理するのをサポートし、取引や担保ローン、さまざまな収益戦略の組み合わせに参加することなどが可能です。すべてこれらはプラットフォーム内でワンストップで完了できます。私たちが構築しようとしているのは、単なる「製品プール」ではなく、完全な資産運用の宇宙であり、投資選択から資金管理までのフルプロセス体験を1つのプラットフォームで実現することです。最近、当社は Lorenzo Earn を発表し、最初にローンチされた Earn プロダクトは PancakeSwap V3 ベースのLP Vault で、sUSD1+ と USD1 などのアセットを BNB Chain 上の自動化されたリクイディティプロビジョニングと流動性戦略に展開するためのものであり、sUSD1+ OTF 以外の収益増強ルートとなっています。
BlockBeats: それでは、Lorenzo の今後の拡張計画についてもう少し共有していただけますか?BNB Chain やアジア市場以外で、他の次元で中長期的な計画はありますか?
Matt: 実際、私たちは多くのパブリックチェーンと良好な関係を築いており、最新のホットなチェーンであろうと、過去数サイクルで蓄積された成熟したチェーンであろうと、協力とコミュニケーションは非常に緊密です。今後、私たちは「機関投資家向けの資産運用インフラ」という位置づけで、より多くのパブリックチェーンエコシステムで私たちの製品ロジックとサービス体系を展開し、普及させていく予定です。
具体的には、将来的に当社が提供するアセットは、特定の1つのチェーンに限定されることなく、複数のチェーンに流動性を展開し、ステーキングやアプリケーションシナリオをオープンにし、各チェーンが独自に適した資産運用製品フレームワークを構築する手助けをします。私たちは、各エコシステムで、Lorenzo が構築したこの「高品質アセットの発行 + 付随する金融サービス」の組合せを複製したいと考えています。
実際には、これは新しいパブリックチェーンインフラストラクチャの構築を行っています。 以前は、多くの人が理解していた「パブリックチェーンのトリプルスリー」は、取引、交換、貸借に加えてステーブルコインでしたが、私は「ファイナンス」も実際にはパブリックチェーンにとって不可欠な基盤インフラであると考えています。
現時点では、多くの人がまだファイナンス製品がオンチェーンエコシステムに与える重要性に気づいていませんが、市場が段階的に成熟していくにつれて、ユーザーはますます長期的なリターンと資産保全に関心を持つようになりました。 PVP、ハイレバレッジ、短期的なゲームに依存する方法は、長期的な持続性が困難です。 投機には価値がないと言っているわけではありません。高頻度取引や短期戦略で多くの人が利益を上げていますが、ほとんどの一般ユーザーにとって、投機は最も健康的かつ持続可能な資産管理方法ではありません。
したがって、私たちの方向性は、潜在的な各チェーンで、そのチェーンに固有の長期的なリターンをもたらす金融基盤を構築し、ユーザーにより安定した資産配置チャンネルを提供するとともに、パブリックチェーンエコシステムに新たな成長エネルギーを供給することです。
実際には、より健全かつ持続可能な観点から見ると、理想的なモデルは、ユーザーが常にプラットフォームに一定のポジションを保持し、パッシブな、比較的安全なファイナンスに参加することです。 これは、資産配置意識のあるほとんどのユーザーにとって、より長期的で合理的なアプローチです。
ただし、この目標を達成するには、このような操作を実行するための本当に包括的で専門的な資産管理プラットフォームが必要です。 特に、我々は、より多くの従来の金融市場からの追加資金、さらには機関投資家資金がWeb3に参入することを望んでいるとき、このようなプラットフォームインフラストラクチャは非常に重要です。
ユーザーが異なるプロトコルに散発的に投資する代わりに、異なるリスクレベルの製品、異なるリターンタイプの組み合わせ、さらにはトレーディングや貸借などの金融サービスを含む、資金を体系的に配置できる統一プラットフォームを提供する方が良いでしょう。 このような清潔で簡潔なワンストップソリューションは、本当に長期的な配置を望むユーザーをより引き付けるでしょう。
多くのパブリックチェーンにとって、このようなインフラは現在切実に必要でありながら不足しているパズルの一部です。 私たちが現在BNB Chainで進めている取り組みは、エコシステムからの大きな支援とリソースの配分を受けており、私たちは非常に感謝しています。 ただし、別の視点から見ると、私たちが行っていることは、BNB Chain自体にとっても価値があり、「オンチェーン資産管理」の分野での空白を埋めています。
他のパブリックチェーンにとって、このような価値はさらに顕著になる可能性があります。 特に、資産管理の方向に完全なインフラストラクチャをまだ確立していない公共チェーンでは、標準化された、複製可能な資産発行およびファイナンスシステムを提供することがより必要とされています。
したがって、将来、より多くの人々が(パブリックチェーンのチームやユーザーを問わず)、財務という側面がパブリックチェーンにとっても欠くべからざる基盤の一部であることに徐々に気づくことを推進したいと考えています。私たちはこの取り組みに継続的に投資し、製品だけでなく理念の面でも推進し、この長期志向の資産管理思考を、さらに多くのチェーンとエコシステムに本当に浸透させていきます。
この長期志向の構造をよりよく支えるために、最近、PoC(Proof of Commitment)インセンティブシステムも立ち上げました。PoCを通じて、Lorenzoプロダクトへの参加度、資産保有期間、エコシステムへの貢献などに基づいて、ユーザーに対し権益のフィードバックとLorenzoの初期支援者に対するインセンティブを提供します。これにより、プロトコルに真に長期的に関わる人々がエコシステムの成長を優先的に享受し、将来のガバナンス権限の割り当ての基盤を築くことができます。
BlockBeats: 今後3年間のDeFi領域で最も重要な構造的機会はどこにあると考えますか?特に収益性製品の分野では、注目すべきブレイクスルーポイントはありますか?
Matt: 大局的なトレンドから見ると、DeFiの次の段階は実は「価値観の再構築」を経験しています。ここ数年、業界ではある時期「道徳的なピューリタン主義」的な完全な非中央集権を強調する信念が存在しました。この考え自体は間違っていないと思いますが、実際の展開において、完全な非中央集権を追求すると、効率、ガバナンス、イノベーションに対する障害になることがあると考えています。多くの設計は結局のところ妥協の結果です。
このサイクルで比較的成功したいくつかのプロジェクトを見ると、たとえばHyperliquidは、本質的には半中央集権的なプラットフォームです。その口座管理および資金調達はWeb3のパラダイムに合致しており、運営面では実際には非常に中央集権的です。また、RWAトラック全体、ステーブルコインを含む、実際には中央集権的な構造です。これらの成功の鍵は、絶対的な非中央集権性ではなく、それらが問題を本当に解決しているか、ユーザーが必要とする価値とエクスペリエンスを提供できるかです。
したがって、オンチェーン決済やオープンレッジャーがもたらす最大の価値は、これらの製品が大規模な資金を受け入れる金融オペレーティングシステムを提供したことです。それは多くの伝統的な金融システムの人為的な障壁、例えば煩わしい承認手続き、税金、制度的な壁などを排除しました。その意義は、「オンチェーンかどうか」ではなく、「ビジネスにより大きな効率空間を提供できたか」にあります。
製品そのものに戻ると、それが実際に価値を持ち、エクスペリエンスが優れていて、流動性が十分にある場合、それが「完全に非中央集権的である必要があるかどうか」にかかわらず、それは十分なユーザーや資金を引き付けることができます。Hyperliquidやいくつかの構造化資産プラットフォーム、または高品質のステーブルコインプロジェクトのように、それらが発展している理由は、形式ではなく、価値そのものにあります。
次のフェーズで最大の機会の1つは、「ステーブルコイン以降」に実際にあります。 DeFi全体の市場が、より基本的なPMFと実際の収益力に再焦点を当て始めることを意味します。つまり、資金がプロジェクトが実際の問題を解決できるか、持続的な収益をもたらすかをより慎重に、より合理的に判断し始めることを見るでしょう。真に価値のある製品やユーザーがいる製品、収益モデルを持つ製品が、より多くの資金を受け入れるようになります。一方、プロジェクトが停滞し、インセンティブのみに頼るものは段階的に淘汰されていきます。
私は常にDeFiの構造上の機会がファーストプリンシプルから来ると強調してきました。あなたの製品が明確で実在するユーザーの痛みを解消しているか?あなたは特定の人々に彼らが本当に必要としているサービスを提供していますか?提供しているサービスは、ユーザーが目標に向かう道筋上で欠かせないものですか?これこそがプロジェクトが長期的な価値を持つかどうかを判断するための基本的な基準です。
ですので、すべてのプロジェクト、新しいものでも古いものでも、今では2つの質問を真剣に考える必要があります。第一に、私は実際の問題を解決しているか?第二に、私の製品は現在の問題の最適な解決策ですか?
私は次の3年間が「多くのものが淘汰される時期」であると信じています。価値を生み出すことができる本当の新製品が台頭し、ペースに遅れたりユーザーのいない古いプロジェクトが段階的に淘汰されていきます。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







