

暗号通貨の衰退後のネオバンク時代をどのように捉えますか?
原文タイトル:Building Permissionless Neobanks
原著者:@0xfishylosopher
翻訳:Peggy,BlockBeats
編集者追記:10年前、金融テクノロジーの新銀行はモバイルアプリを通じて銀行体験を向上させましたが、資金の運用の基本システムを変えませんでした。今日、暗号技術はより深い変革を試み、『お金の流れ方』を再構築しようとしています。
本文は、「貯蔵、支出、成長、借入」の4つの側面から出発し、暗号新銀行の発展経路と競争状況を整理しています:自己管理ウォレットとステーブルコインペイメントから出発し、オンチェーン取引、借入および収益メカニズムへと進んでいます。著者のJay Yu(Pantera Capitalの研究・投資チームメンバー)は、資金流通速度を線索として、暗号新銀行のブレークスルーが、最初に高頻度で高いローテーションの付加価値および借入シナリオで現れ、その後徐々に支払いと保管に拡大する可能性があると提案しています。
プライバシー、規制遵守、現実世界への接続および信用システムが完全に解決される前に、暗号新銀行はまだ初期の探索段階にあります。しかし、確かなことは、それらが単なる新しい金融アプリではなく、新しい資金運用レール全体を構築しようとする試みであるということです。
以下はオリジナル記事です:
はじめに
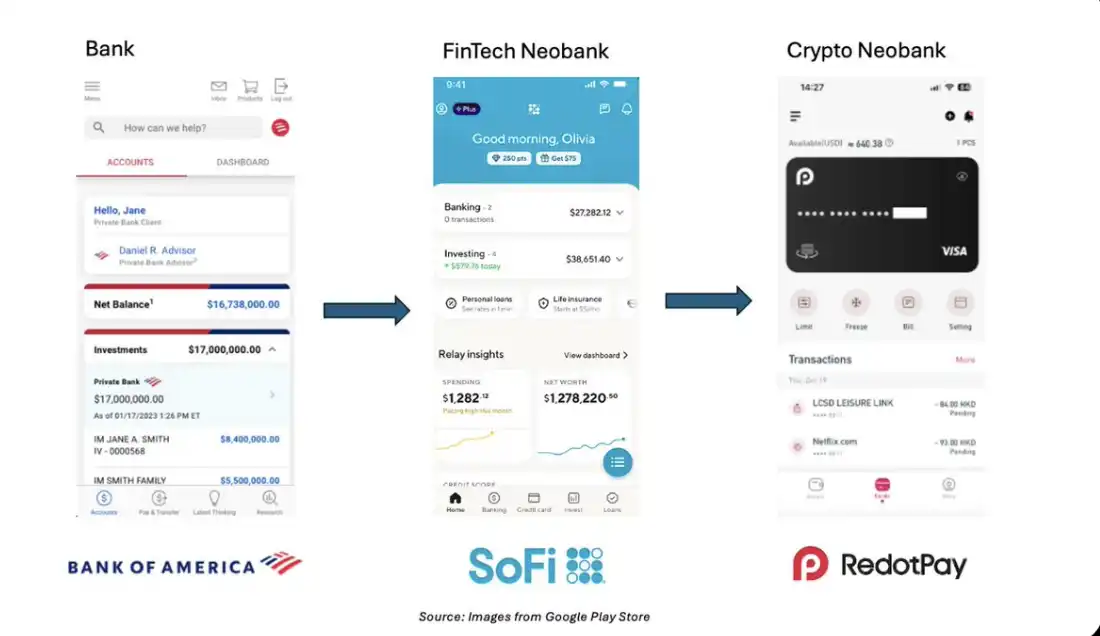
今日、Bank of America、Revolut、Chase、SoFiなどのどの銀行や金融テクノロジーアプリを開いても、画面を下にスワイプすると、何かを思い出すような感覚が湧き上がります:アカウント、支払いと送金、利回りを稼ぐ。これらのインターフェースはほぼ交換可能です。
この非常に類似したデザインは、銀行業務が基本的なロジックで共通していることを示しています:銀行は、本質的に私たちが「お金」との4つの核心的な関係を持つためのインターフェイス化されたものです:
保存(Store):資産を保管し所有する場所
支出(Spend):日常の支出と送金のためのメカニズム
成長(Grow):資産をパッシブまたはアクティブに管理するためのツール
借入(Borrow):外部資金の獲得、レバレッジの利用のためのチャネル
過去10年間、モバイルテクノロジーの普及がSoFi、Revolut、Wiseなどの「新しい銀行(ネオバンク)」アプリの台頭を促進しました。これらは金融サービスをより包括的にし、また「バンク・レス」の意味を再定義しました——直感的で常にオンラインのデジタルインターフェースを使用し、物理的な支店を置き換えました。
そして今日、暗号技術がその第二の10年に入ると、新しいパラダイムが浮かび上がっています。セルフカストディウォレットからステーブルコイン、オンチェーンクレジットやインセンティブメカニズムまで、ブロックチェーンの許可不要でプログラム可能な特性により、銀行のような体験がグローバル化、リアルタイム化、および組み合わせ可能になりました。
もしモバイルインターネットが新しい銀行を生み出したならば、暗号技術が孵化しているのは、許可不要の新しい銀行(許可不要ネオバンク)です:統一された、インターオペラブルな、セルフカストディを中心としたインターフェースを持ち、ユーザーが資金の保管、支払い、増値、および貸借をブロックチェーン経済で行えるようにします。
Fintech Neobanks の歴史
暗号通貨業界と同様に、新しい銀行の台頭も2008年の金融危機の後に起こりました。従来の銀行が物理支店配置を模倣するのに対し、新しい銀行は技術プラットフォームのようであり、ユーザーに銀行サービスをモバイルインターフェース経由で提供しています。
ほとんどの新しい銀行はバックエンドで従来の銀行と提携し、後者が預金保険と規制基盤を提供し、新しい銀行自体がフロントエンドのユーザー関係を維持しています。迅速な口座開設プロセス、透明な手数料体系、およびデジタル体験を中心としたデザインにより、多くの新しい銀行が徐々にユーザーの貯蓄、支出、および資産運用の主要な窓口になりました。
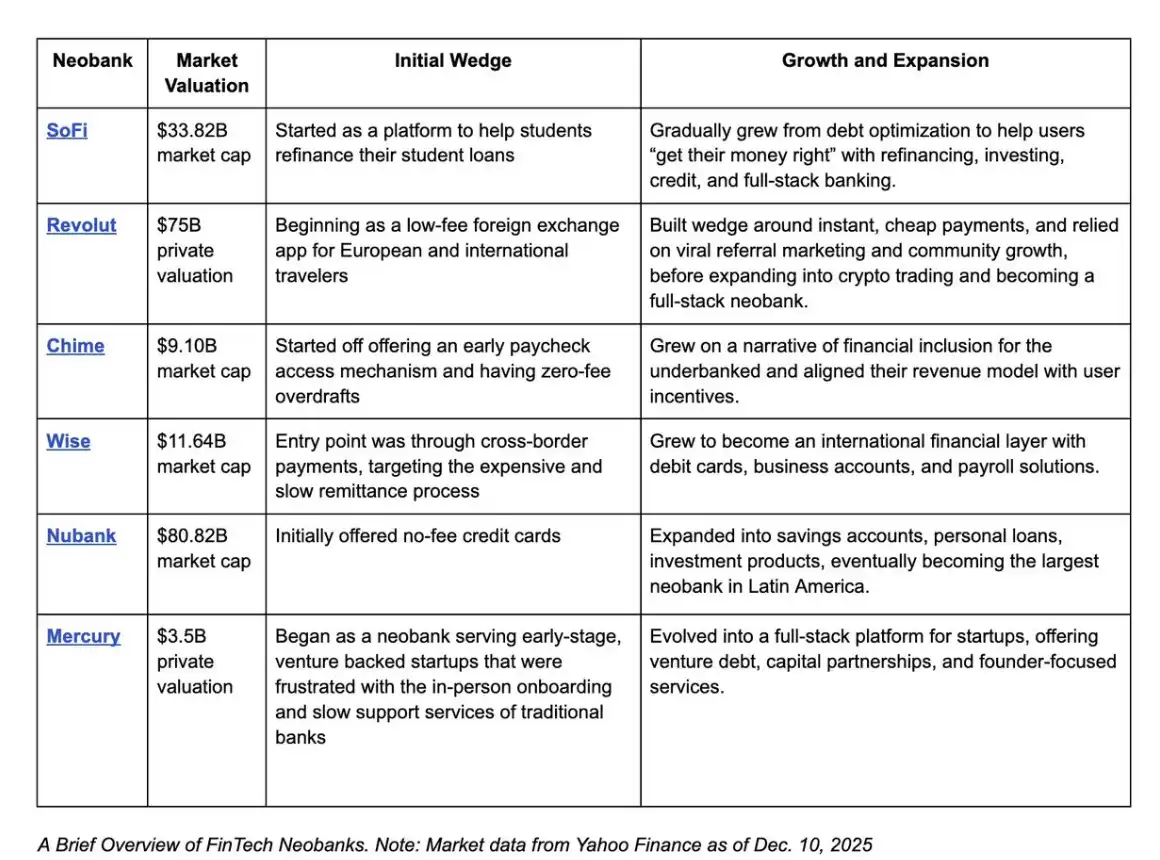
これら数十億ドルの時価を持つ新しい銀行系スタートアップ企業の成長パスを振り返ると、彼らが持つ共通点があります:独自のデジタル製品形態を通じてユーザー関係を確立し、それが融資再ファイナンス、進行型給与、透明な為替レート、または他の差別化機能であるかにかかわらず、ユーザーセントリックなトランザクション量のらせんを始動し、次に製品マトリックスを徐々に拡大し、既存のユーザーを付加価値化および収益化していきます。
簡単に言えば、FinTech新しい銀行の成功は、「お金の入口」を掴むことにあります:ユーザーの貯蓄、支出、資産運用、および融資を再構築することにより、資金の相互作用のインターフェース層を牢固に占有しています。
今日、暗号通貨業界は、新興銀行業界が5〜10年前に経験したものに似たタイミングにいます。過去10年以上の発展の中で、暗号通貨は独自の一連の「楔(くさび)製品」を生み出してきました:
自己保管ウォレットを使用した検閲対抗資産ストレージ
ステーブルコインによる低リスクデジタルドル
Aave などのプロトコルを代表とする非許可型クレジットマーケット
さらに、24時間×7日稼働するグローバル資本市場は、インターネットミームさえも富の搬送手段として活用できる
携帯インターネットインフラが新しい銀行時代を切り開いたように、プログラマブルブロックチェーンは非許可型金融基盤を提供しています。
次の当然のステップは、これらの非許可型のバックエンド機能を、新しい銀行風の使いやすいフロントエンドと組み合わせることです。最初の新しい銀行世代が行ったのは、銀行のフロントエンドを物理的な支店から携帯電話のインターフェースに移しましたが、同時に従来の銀行システムをバックエンドに残しました。しかし、今日の暗号新銀行はまったく逆のことをしています。すなわち、便利なモバイルエクスペリエンスを維持しつつ、資金流動の基盤ルートを変え始めています。つまり、従来の銀行ルートからステーブルコインとパブリックブロックチェーンに移動しています。
言い換えれば、新しい銀行が銀行のフロントエンドを移動インターネット上に再構築したとすれば、暗号技術は機会を提供しています。つまり、非許可型ルート上で銀行のバックエンドを再構築することができます。
Crypto Neobanks の展望
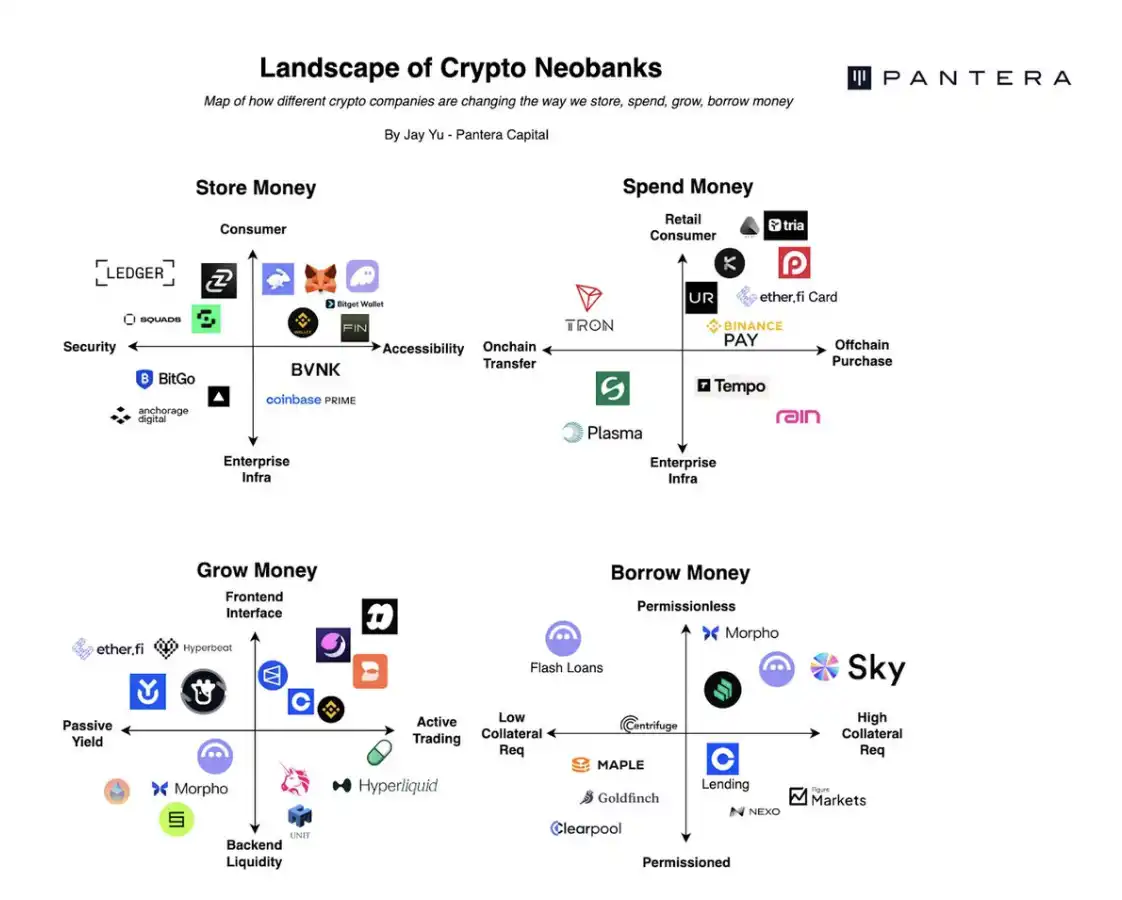
暗号新銀行の展望
現在、ますます多くのプロジェクトが徐々に「暗号新銀行(crypto neobank)」のビジョンに向けて集結しています。非許可型の暗号ルート上で、貯蔵、支出、増加、借入の四つの金融関係を中
心とする基本能力が段階的に形成されています:
Ledger などのハードウェアウォレットを使用した自己保管資産の保存
Etherfi カードや Bitget QR コードを使用した日常支払い
Hyperliquid などのプラットフォームで取引し、資産価値を増やす
Morpho などのプロトコルを使用してオンチェーンローンを取得
同時に、ウォレットサービス、ステーブルコイン決済システム、コンプライアンスライセンスサービス、ローカライズされた出入金ゲートウェイパートナー、クロスプロトコルルーターなど、基盤インフラをサポートする多数の関連プレーヤーが存在しています。
さらに、一部の場合において、取引所自体、例えばバイナンスやコインベースのような暗号通貨取引所が、金融技術の新たな銀行に近づこうとしており、ユーザーとその資産との中核的な関係をさらに把握しようとしています。
例えば、Binance Pay は世界中の2千万以上の商店に支払いサポートを提供しています。一方、Coinbase はユーザーがプラットフォーム上でUSDCを所有するだけで、最大4%の自動報酬を受け取ることができます。
このように複雑で多層的な暗号通貨新銀行のエコシステムにおいて、異なる暗号プラットフォームがどのように競合し、ユーザーの「主要金融関係インターフェース」となろうとしているかを体系的に整理する必要があります。それぞれがユーザーの預金、支出、資産運用、および借入に焦点を当てているのは、どの環節でしょうか?
暗号通貨でお金を預ける
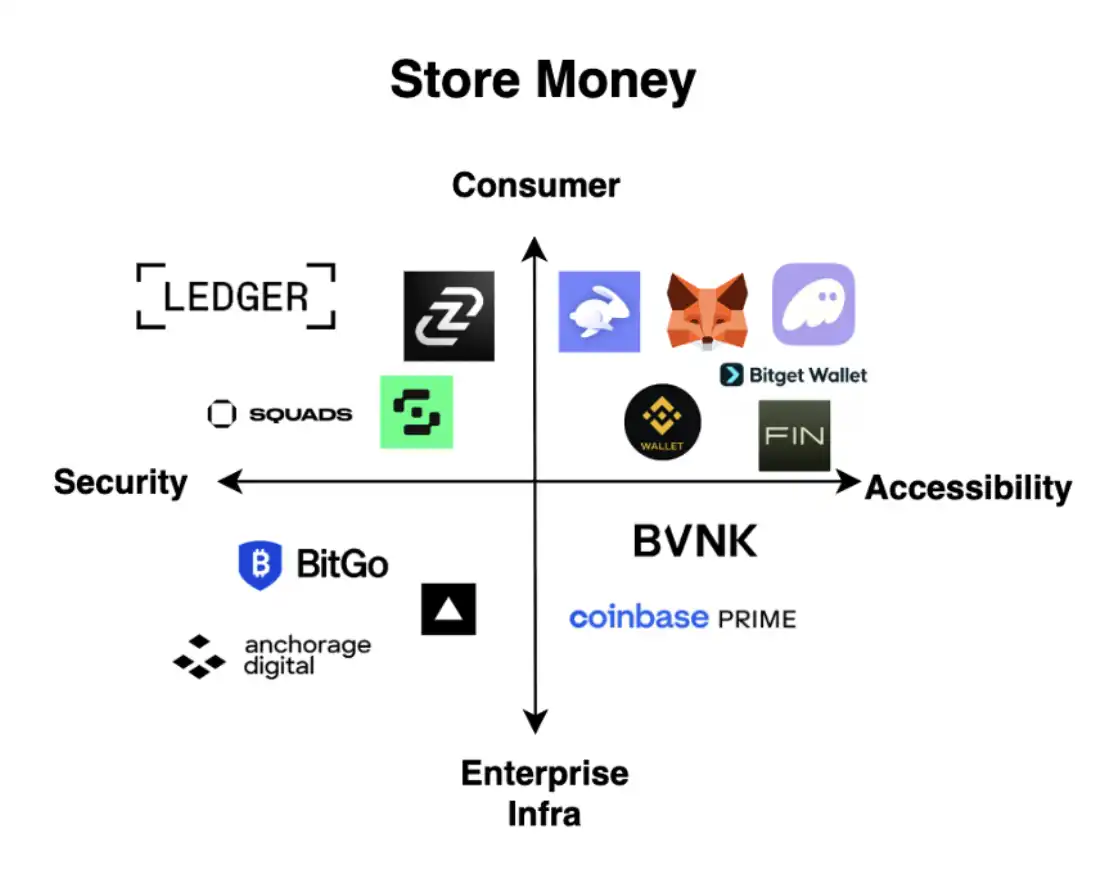
暗号資産のセルフカストディおよびブロックチェーンとの相互作用を実現するには、ユーザーはまずある形式の暗号ウォレットを所有している必要があります。一般的に、暗号ウォレットエコシステムは、セキュリティ ↔ 利便性の軸線、および消費者向けアプリケーション ↔ 企業向けインフラストラクチャの軸線に沿って分類されます。
さまざまな象限で、配布能力に優れた差別化されたリーダーが登場しています:
Ledgerは、セキュリティと消費者向けハードウェアウォレットを代表しています。
FireblocksやAnchorageは、安全な企業向けウォレットインフラストラクチャを提供しています。
MetaMask、Phantom、Privyは、利用性とユーザーエクスペリエンスの向上を中心とした消費者向けウォレットに属しています。
TurnkeyやCoinbase Primeは、主に「高い可達性+企業向け」のインフラストラクチャを占めています。
新しい銀行を構築する際のウォレットアプリケーションの切り口(beachhead)の主な利点は、ウォレットフロントエンド(たとえばMetaMaskやPhantom)が、ユーザーと暗号資産の相互作用の入り口層を支配していることです。いわゆる「ファットウォレットの論文(fat wallet thesis)」は、ウォレットレイヤーが、ほとんどの消費者への配布能力と注文フローを掌握しており、エンドユーザーにとって、ウォレットを変更するコストが非常に高いと考えています。
実際、現在、Solanaの約35%の取引量がPhantomウォレットを介して行われています。このモバイルエクスペリエンスとユーザーの粘着性によって形成される堀は非常に強力です。
さらに、消費者(特に小売投資家)はしばしば価格よりも利便性を重視する傾向があります。これにより、PhantomやMetaMaskなどのウォレットの手数料率は0.85%に達する場合もあります。一方、Uniswapのような交換プロトコルでは、単一トークン交換の手数料が0.3%にすぎない場合もあります。
ただし、一方で、単一のウォレットプラットフォームだけで完全かつ収益性の高い新しい銀行を構築するのは実際には非常に困難です。理由は、規模における収益を達成するためには、ユーザーが代貨を「保有」するだけでなく、ウォレット内でこれらの代貨を頻繁に使用する必要があるからです。
Phantom、MetaMask、Ledgerなどはおそらく広く知られたブランド認知度を持っていますが、ユーザーが暗号ウォレットを「ベッドの下の現金の靴箱」として扱うだけであれば、それらはほとんど現金化できません。つまり、ウォレットは積極的な取引および支払いプラットフォームに転換する必要があり、その分散利点を収入に転換する必要があります。
MetaMaskとPhantomは明らかにこの方向に向かって推進しています。
たとえば、MetaMaskは最近、MetaMask Cardを導入し、既存の暗号ネイティブユーザーベースに付加価値を提供し、「暗号通貨での支払い」をデフォルトのソリューションにしようとしています。また、PhantomもPhantom Cashを導入しており、さらに「マネーの増加」領域に進出しています。これはHyperliquidのビルダーコードを統合し、永続的な契約取引機能をアプリ内で提供しています。
Blockworksの言葉を借りれば、「DriftやJupiterがSolanaのローカルスターであるかもしれませんが、実際のフローはすでにHyperliquidに流れています。」
これは全体のウォレットレースにとって普遍的な経験であり、ユーザーのウォレット自体を把握するだけでなく、「使い、増やし、借りる」などの行動を通じて、ウォレット内外を移動する資金の規模を把握する必要があります。
暗号通貨での支出
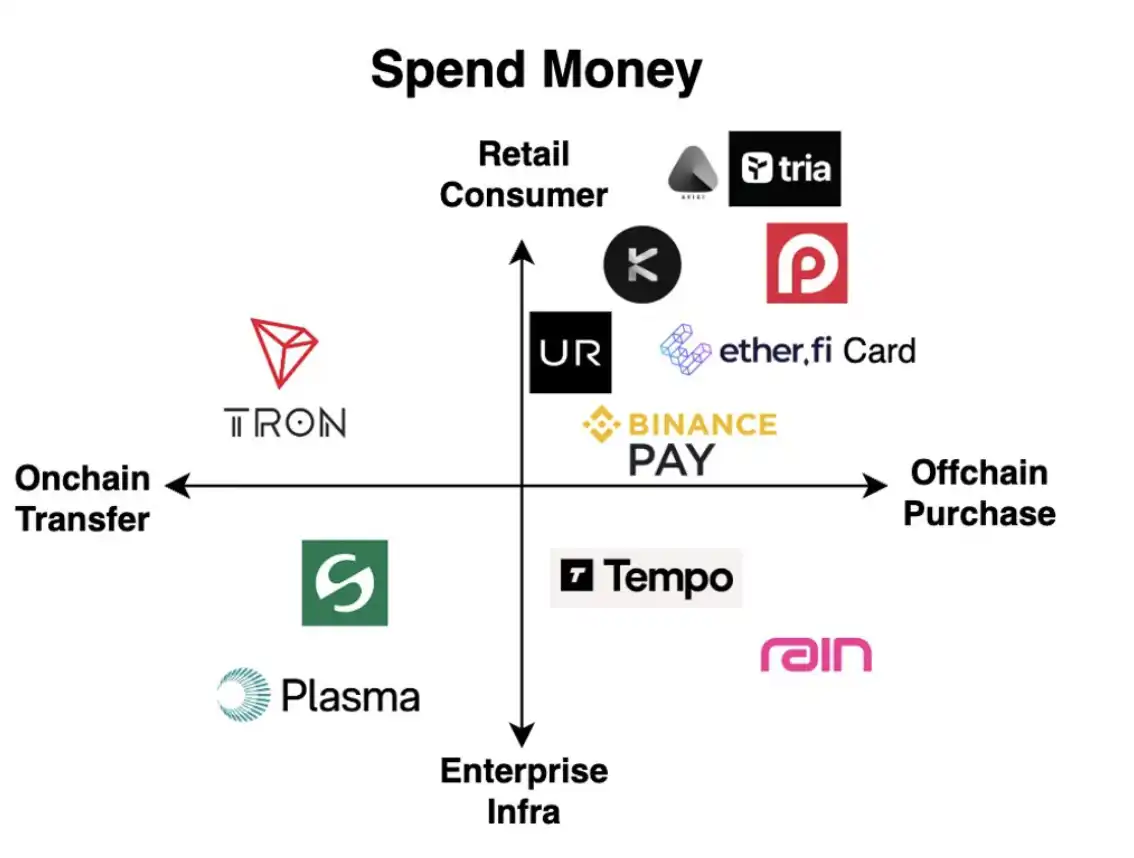
暗号新銀行の第二の競合相手は、ユーザーが暗号通貨で支払いを行うことを可能にするプラットフォームです。
「暗号通貨での支出」を2つの次元で考える際、1つはチェーン上からオフチェーンへの支払い(たとえば、コーヒーを買う)であり、もう1つは小売消費者向けのアプリから企業向けインフラへのものです。
興味深いことに、過去数ヶ月、市場の注目を集めている多くの「新しいタイプの銀行」プロジェクト——Kast、Tria、Tempo、Stableなど——は、ほぼすべて「暗号通貨での支払い」をターゲットとしています。特に、市場の関心は主に次の2つの方向に集中しています:
小売消費者向けに、ステーブルコインカードを統合したアプリケーション、例えばAvici、Tria、Redotpay、EtherFi;
企業シーン向けの「ステーブルコインパブリックチェーン」または「ステーブルコインインフラストラクチャ」、例えばStable、Plasma、Tempo。
小売端:暗号アプリをより銀行らしく
小売ユーザー向けの最初のカテゴリーである「支払い型アプリ」は、本質的にはユーザーエクスペリエンスのレベルで、暗号アプリを従来の銀行や新しい金融技術銀行により近づけることを目的としています:「ホーム(ホームページ)、Banking(口座情報)、Card(カード)、Invest(投資)」など、馴染み深いインターフェースラベルが備わっています。
Rain、Reapなどの暗号カード発行業者の成熟、Visa、Mastercardによるステーブルコインサポート範囲の拡大、暗号カード自体が徐々に商品化されつつあります。真の差別化は、「カードを発行すること」ではなく、「トランザクションボリュームを継続的に獲得し続ける能力」にあります——革新的なキャッシュバックメカニズム、ローカライズされた展開能力、または非暗号ユーザーをプラットフォームに引き込むことによって実珹されるかどうかは関係ありません。
このトラジェクトリは、新しい金融技術銀行の台頭と非常に類似しています:成功は単に「カードを発行すること」や「アプリを作成すること」だけではなく、特定のユーザーグループを掌握し、学生(SoFi)から低所得家族(Chime)まで、国際旅行者(WiseやRevolut)まで、その信頼、ロイヤリティ、およびスケーラブルな取引ボリュームを構築することにあります。
正しい経路をたどれば、この種の「支払い重視」の暗号新銀行は、ブロックチェーンインフラストラクチャの大規模採用を推進する重要なエントリーポイントとなる可能性があります。
さらには、暗号新銀行は、ユーザーを伝統的な銀行カードの軌道を超えた新世代の支払システムに導く可能性もあります。
銀行カードに基づく消費は、恐らく過渡的な段階に過ぎません——これは引き続きVisaやMastercardの清算ネットワークに依存し、中央集権的な制約を受け継いでいます。新しい兆候がすでに現れています:例えば、Bitget Walletはインドネシア、ブラジル、ベトナムでQRコードベースのステーブルコイン支払いのパイロットを開始しました。これは、暗号ネイティブの決済システムが、従来のカード発行機関を完全にバイパスする可能性を指しています。
企業端:ステーブルコインインフラストラクチャと「ステーブルコインチェーン」
第二の最近登場した「新しいタイプの銀行」アプリケーションは、企業向けのステーブルコインインフラプロジェクトであり、Stable、Plasma、Tempo、Arcなどが含まれ、しばしば「ステーブルコインチェーン」と呼ばれます。
その台頭の重要な背景は、機関投資家――従来の銀行、Stripeなどのフィンテック企業、および既存の支払いネットワーク――がより効率的な資金ルートを求めていることにあります。
これらの「ステーブルコインチェーン」はしばしば類似した特徴を備えています:
ガス代わりにステーブルコインを使用し、カスタムガス代価格の不安定性による費用の不安定性を回避する
高速で大規模なAからBへの支払いを加速するため、共通のコンセンサスメカニズムをシンプル化する
機密転送を強化するために信頼できる実行環境(TEE)を使用する
ISO 20022などの国際支払い標準に適合するために、データフィールドをカスタマイズする
しかし、技術改善だけでは採用を保証することはできません。
支払い型パブリックチェーンにとって、真のモート(堀)は商人です。重要な問題は、どのくらいの商人や企業がビジネスを特定のチェーンに移行することを望んでいるかです。
たとえば、TempoはStripeの大規模な商人ベースと支払いネットワークを活用して取引量と採用率[12]を引き上げ、新規の商人層を暗号通貨ルートに導入しています。他のチェーン、例えばPlasmaやStableは、Tether USDTの「主要な市民」となり、機関間でのステーブルコインの役割を強化しようとしています。
この分野で最も刺激的な事例はTronです。Tronはグローバルな約25〜30%のステーブルコイン取引高を処理しています。
Tronの台頭は、主に新興市場――ナイジェリア、アルゼンチン、ブラジル、東南アジアなどでの優位性によるものです。低コスト、高速承認、グローバルカバレッジを活かして、Tronは商取引支払い、国際送金、およびドル建て預金口座の一般的な決済層となりました。
すべての新興の支払い型パブリックチェーンにとって、Tronは直面する必要がある既存の競合相手です。これに挑戦するには、既に「安価で迅速でグローバル化」されている基盤に10倍の改善を実現する必要がありますが、それは通常、技術の周辺部分の最適化ではなく、商人の拡張とネットワークの規模拡大に焦点を当てることを意味します。
暗号を使用した資産価値の向上
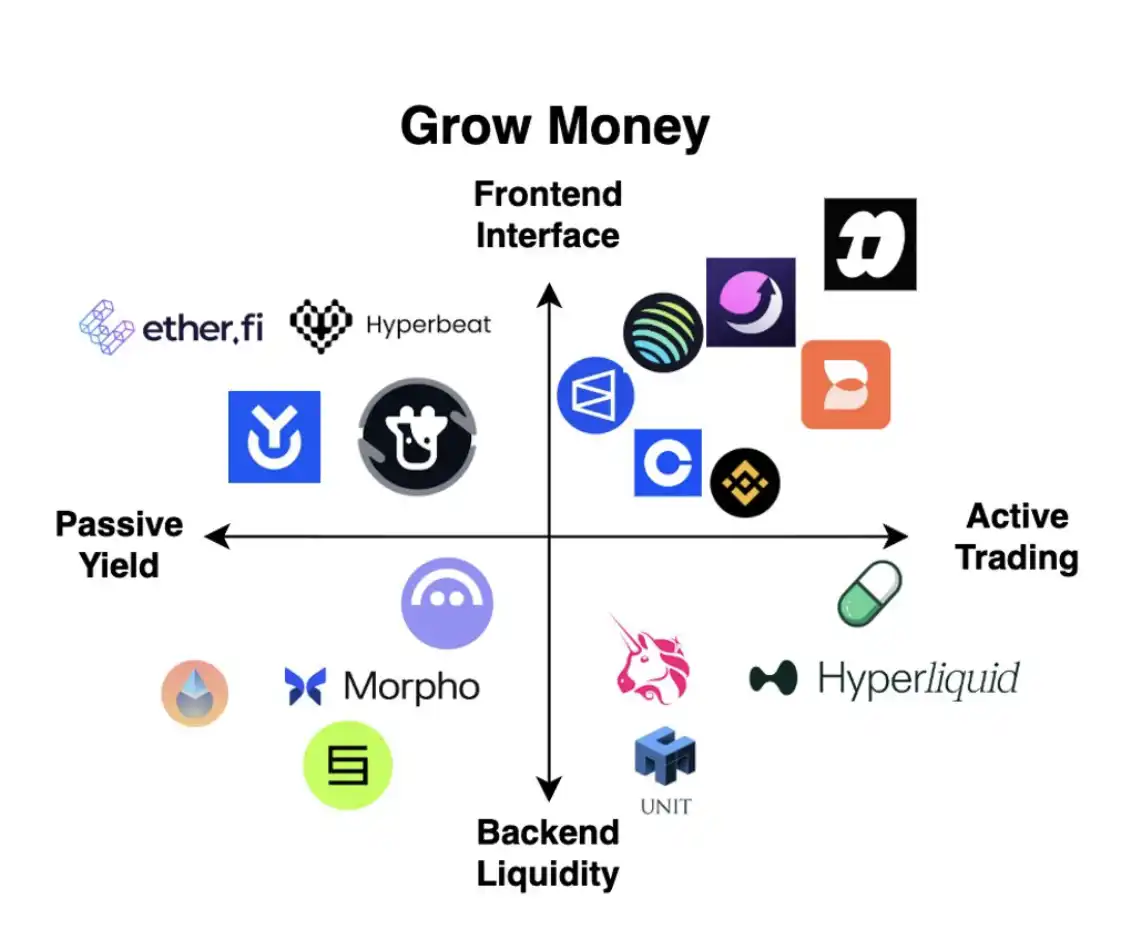
「暗号ニューバンク」はユーザーとの第三の関係により、ユーザーが資金を増やすのを支援することを目的としています(grow money)。これは、暗号領域で最も革新的な分野の1つであり、0から1までのさまざまな金融用語を生み出しました。ステーキングプール、永続的契約取引、トークン発行プラットフォーム、予測市場などがあります。これも前述と同様に、「資金増値」系アプリは、パッシブインカムからアクティブトレーディング、フロントエンドインターフェイスからバックエンド流動性まで、2つの次元に沿って分類できます。
「資金増値」系アプリケーションは、段階的に、従来の中央集権型暗号取引所(CEX)からの典型的な新銀行形成の事例です。たとえば、BinanceやCoinbaseなどです。取引所は最初、シンプルで効果的な価値主張を提供していました。「これは、暗号資産の取引によって財産を増やすための場所です」というものです。取引量が増加するにつれて、取引所は、成長だけでなく、資産の保管と管理にも重点を置く中心的な場となっていきました。
CoinbaseとBinanceはそれぞれ独自のブロックチェーン、ウォレット、機関向け製品、暗号カードを発表し、新製品やネットワーク効果を活用して、コアユーザーベースを拡大しています。たとえば、Binance Payの利用率が着実に向上し、ますます多くの店舗が日常の商品の暗号支払いを受け入れるために使用しています。
同様の経路がDeFiプロジェクトでも確認されています。EtherFiの場合、イーサリアムの流動性ステーキングプロトコルでしたが、イーサリアムをEigenLayerに再ステーキングするユーザーに収益を提供していました。その後、EtherFiはDeFiストラテジー金庫である「Liquid」を導入し、ユーザーの資金をDeFiエコシステムに配置し、コントロールされたリスクでより高いリターンを追求しました。さらに、プロジェクトはEtherFi Cashに拡大し、直接EtherFi残高を現実世界で消費できる画期的なクレジットカード製品を提供しています。
この拡張経路は、ファイントックスニューバンクと非常によく似ており、ユニークな製品導入(パッシブステーキングとリワード)によって足場を確立し、分野の最適なソリューションを形成し、規模を拡大し、既存のユーザーを増やす製品の幅を拡大することで成長を実現しています(たとえばEtherFiカード)。
今日までに、暗号領域ではユーザーの資金を増やすのをサポートする数多くの0→1イノベーションが生まれています。たとえば、Hyperliquidのような永続的契約プラットフォームは、利益力学の強い暗号企業の1つとなりました。Polymarketなどの予測市場も徐々に主流の注目を集めています。おそらく、これらのプラットフォームの次のステップは、新しいプロダクト形態を通じて同様に資金を増やす機会を提供することであり、ユーザーがプラットフォーム上でより多くを貯め、使えるようにし、ネットワーク規模の拡大によって利益を最大化することです。
「資金増値プラットフォーム」を起点として、特にアクティブトレーディングプラットフォームは顕著な利点を持っています:取引頻度が高く、取引量が大きいという点です。たとえば、Hyperliquid は過去18ヶ月で処理した取引高がすでに30兆ドルに達しています。そして、「貯蓄プラットフォーム」と「支払いプラットフォーム」と比較して、「資金増値プラットフォーム」はより強力なユーザーのフライホイールと粘着性を持ち、これはより大きな「獲得ユーザープール」を保持しており、その後の拡張で変換と増値を行うことができます。
しかし、同時に、このようなプラットフォームは市場サイクルに高度に依存しており、しばしば「金融カジノ」というレッテルが貼られています。このような評判は、真のグローバル大衆ユーザーグループに到達する際に制限される可能性があります。結局のところ、「銀行」と「カジノ」に対する人々の心理的期待は根本的に異なるものです。
暗号化による融資
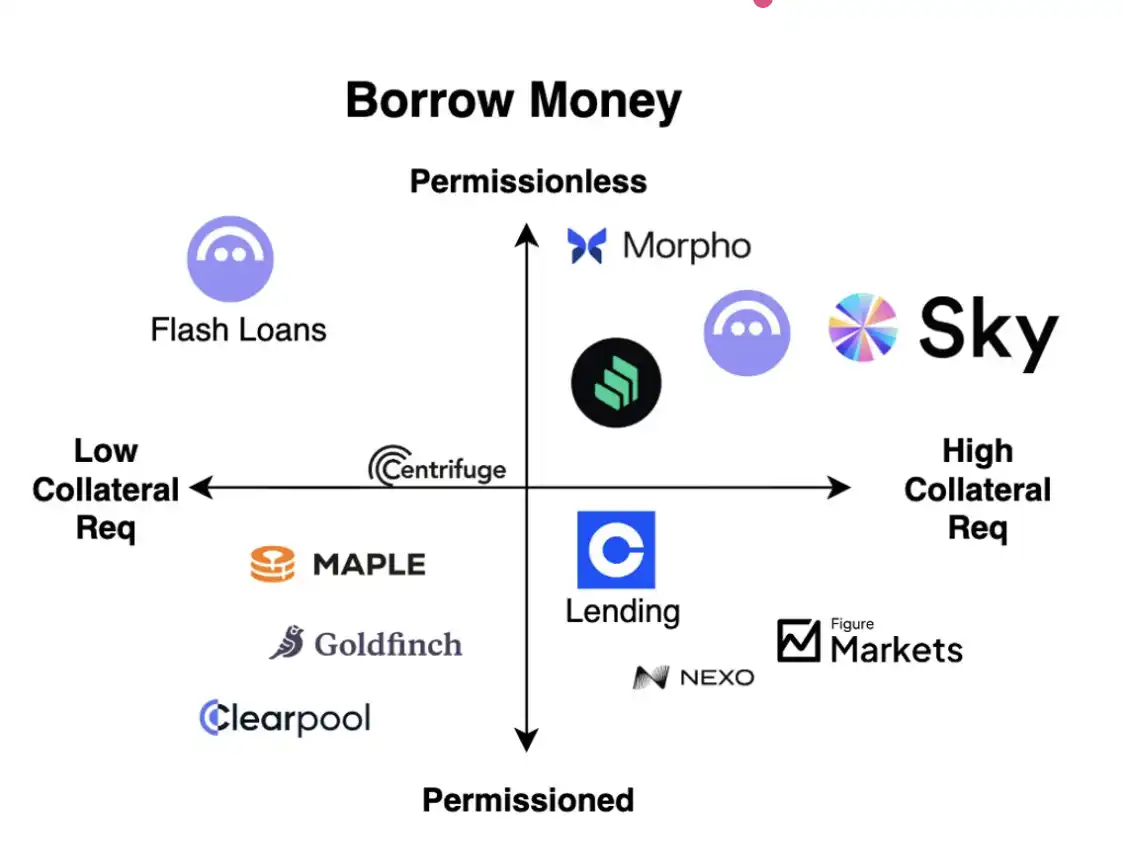
伝統的な経済システムと同様に、貸借能力はオンチェーン経済の成長を牽引する重要なエンジンです。暗号化された新しいタイプの銀行にとっても、貸借は最も重要であり、かつ持続可能な収益源の1つです。伝統的な金融システムでは、貸借は高度にライセンスされた活動であり、KYC、クレジットスコア、貸借履歴などの多重審査が必要です。一方、暗号化世界では、貸借システムは許諾制と非許諾制の2つのモデルが同時に存在し、異なる担保資本要件に対応しています。
現在の暗号化領域の主流モデルは、許諾不要、オンチェーン運用、超過担保が必要な貸借システムです。Aave、Morpho、およびSky(以前はMakerDAO)などのDeFiの巨頭は、暗号化の「コードは法律である」というコアの精神を体現しています。ブロックチェーンはユーザーのFICO信用スコアやソーシャル信用情報を自然に取得できないため、彼らは返済能力を保証するために超過担保を行い、資本効率を犠牲にして、より広範なアクセス性とデフォルトリスクへの安全な保護を獲得しています。
Morphoは、このモデルの次世代の進化方向と見なされています。それはよりモジュール化され、許諾不要のシステム設計を導入し、より洗練されたリスク価格設定メカニズムを採用することで、安全性を維持しながら資本効率を向上させています。
スペクトルの別の端には、許諾型の貸借があります。ますます多くの機関投資家がメイキングなどの手法を通じてDeFiに参入するようになると、このモデルが徐々に採用されるようになっています。Maple Finance、Goldfinch、Clearpoolなどのプロトコルは、主に機関ユーザーを対象とし、本質的にはオンチェーンに「従来の信用カウンター」を構築しています。これらは厳格なKYCとオフチェーンの法的契約により、機関借り手が超過担保を必要としない貸付を受けることができます。
この種のプロトコルのモートは、流動性(許可なしローンプールなど)だけでなく、そのコンプライアンスフレームワークとB2Bビジネス拡大能力からも来ています。さらに、許可されたローンの分野には、Figure Markets、Nexo、Coinbaseのローン製品など、一部のプロジェクトがあります。これらは主に小売借り手を対象とし、コンプライアンスを優先しました。これらは借り手にKYCの完了と資産の過剰担保を要求し、一部の場合にはCoinbase Lendingのような上位製品として、Morphoなどのプロトコルに「包装」されることがあります。これらのシナリオでは、その中核的な魅力は、伝統的な銀行のローンよりも迅速な決済速度と資金の入手可能性です。
ただし、暗号ローンの本当の「聖杯」は、超過保証担保のない消費者向けの信用です。これはSoFi、Chimeなどの新しい世代の金融テクノロジープロダクトが得意とする領域であり、これにより「銀行口座のない人々」がカバーされています。これまでに、暗号通貨業界はこの分野で実質的な進展を遂げておらず、金融テクノロジーの新しい銀行が築いた「消費者信用のフライホイール」を複製できませんでした。
その根本的な理由は、暗号世界が頑健でウィッチ攻撃に耐えられる身元システムを欠いていること、そしてデフォルト行為に対する十分に強力な現実的な拘束力がないことです。唯一の例外は、「フラッシュローン(flash loans)」であり、これは完全にブロックチェーンメカニズムの特性によって生み出された瞬時の無担保ローン形式です。ただし、これらは主にアービトラージロボットと複雑なDeFi戦略を対象としており、一般消費者ではありません。
次世代の暗号新銀行にとって、競争の鍵はおそらく、この「中間層」の地図に向けて進むことであり、許可なしDeFiの速度と透明性を維持しながら、従来のローンの資本効率を導入することです。最終的な勝者は、分散型身元管理の問題を解決するか、商品化するプラットフォームであり、これにより消費者信用が開放され、暗号通貨が真に「クレジットカード」を再構築することができる可能性が高いでしょう。これまでに、暗号新銀行は、DeFi収益をサポートするための核となる超過保証ローンに主に依存している可能性があります。
Letting Money Move Faster
基本的には、暗号新銀行のコアの価値主張は、資金の移動をより速くすることです。過去10年間で、SoFi、Chimeなどのような金融テクノロジー新銀行がモバイルアプリを通じて達成したように、ブロックチェーンレーンは本質的に、任意の2つの口座間の距離を「平坦化」しました。1度の送金で価値が転送され、国際銀行、SWIFTシステム、および数多くの複雑で時代遅れの中間システムを階層的に移動する必要がもはやありません。
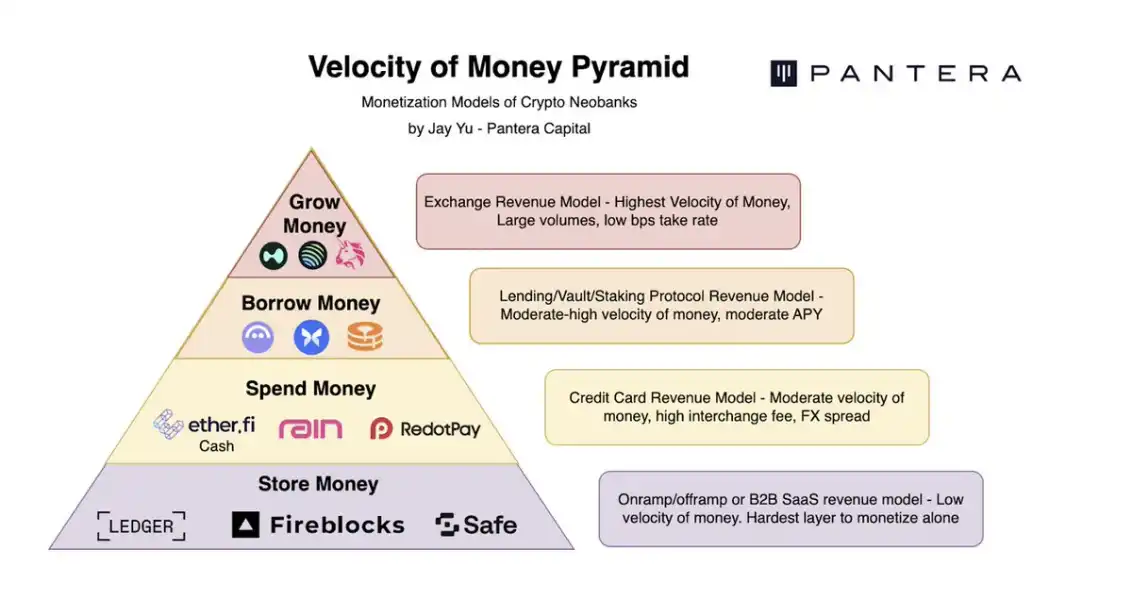
「貯蓄、支出、増値、借入」の四つの資金関係は、ブロックチェーンによるこの「フラット化効果」を異なる方法で活用し、異なる犠牲や実現モデルに対応していますが、最終的には**マネー・スピード(velocity of money)**によって定義されるピラミッド構造として理解できると考えています。
ピラミッドの頂点に位置するのは資金の増値(growing money)であり、その資金の循環スピードは最も速いです(例:Hyperliquidの取引手数料);次に、借入(利息による実現);さらに下には支払い(手数料と為替差による実現)があり、最下層は貯蔵(主に入出金手数料とB2B統合による実現)です。
この視点から見ると、新しい暗号銀行を構築する最も簡単な経路は、おそらく資金の増値と借入層から始めることでしょう。なぜなら、これらのレベルが最も高い資金流速とユーザー参加度を持っているからです。先行して「流動する価値」を捕捉するプロトコルは、しばしば金字塔を下に進み、既存のユーザーを段階的にフルスタック金融ユーザーに変換していきます。
新しい銀行の機会空間
では、暗号新しい銀行の次のステップは何でしょうか?次世代の許可なし銀行を構築する機会はどこにあるのでしょうか?
私は、さまざまな(関連する)方向がさらなる探索に値すると考えています:
1)プライバシーとコンプライアンスの対等
2)実世界の組み合わせ可能性
3)許可なしの活用
4)ローカルとグローバル
5)超担保ローンと消費者信用
1|プライバシーとコンプライアンスの対等
ステーブルコインと暗号トラックは、速度と使いやすさの面で従来の金融システムに明らかな利点を持っています。しかし、暗号新しい銀行が金融テクノロジー新しい銀行や既存の銀行システムと真正面から競争するためには、プライバシーとコンプライアンスの機能について機能的な対等を実現する必要があります。
小売消費者向けのシナリオでは、プライバシーは一般的に必須とは見なされていませんし、ステーブルコインは強力なプライバシー保護を欠いた状況で規模化採用されていますが、ますます多くの企業向け応用——給与支払い、サプライチェーンファイナンス、クロスボーダー決済——がチェーン上に移行するにつれて、プライバシーは非常に重要になります。これは、B2B送金の公開可能性がビジネス機密や機密情報を漏洩させる可能性があるためです。私は、最近多くの新しいステーブルコインチェーンが、ロードマップでプライバシー能力を強調している理由の1つだと考えています。
逆転して、暗号化の新しい銀行もまた考える必要があります。具体的には、規制の面で先行者との対等性を実現する方法です。これには、グローバルな規制の要塞とライセンス制度を段階的に構築し、消費者と事業者に対して、暗号化ソリューションが伝統金融に劣らないことを証明する必要があります。おそらく、ゼロ知識証明などの新しい技術経路を活用することで、合規要件を満たすことができるでしょう。企業のプライバシーと合規の信頼性という2つの大きな課題を同時に解決しなければ、暗号化の新しい銀行は金融テクノロジーの先行者を超えた規模拡大を真に実現することはできません。
2|現実世界の組み合わせ可能性
「組み合わせ可能性」は、暗号化コミュニティの中核的な利点と見なされています。この組み合わせ可能性は、一貫した基準、フレームワーク、スマートコントラクトを基盤としています。しかし、現実世界では、この種の組み合わせ可能性はしばしば、暗号化世界内部に制約されています:DeFiプリミティブ間、イールドファーミングプロトコル間、および(主にEVM)ブロックチェーン間です。
本当に難しい組み合わせ可能性の課題は、ブロックチェーン基準と現実世界のレガシー基準との間に架け橋を築く方法です。例えば、SWIFTなどの国際銀行システム、商店のPOSシステム、ISO 20022などの基準、ACH、Pixなどの地域の支払いネットワークなどです。暗号化カードの普及、ステーブルコインによるクロスボーダー支払いの増加に伴い、この方向で積極的な進展が見られています。
さらに、現時点で、ほとんどの暗号化カード製品は引き出しツールとして機能しており、主に暗号化ネイティブユーザーを対象としています。しかし、暗号化の新しい銀行が直面する真の課題は、暗号化ネイティブユーザー層を超え、現実世界での組み合わせ可能性と真の金融プリミティブの革新を通じて、新しいユーザー層を導入することです。組み合わせ可能性の問題を解決するプラットフォームは、出金および入金体験において明らかに優位性を持ち、より効率的にユーザー規模を拡大するでしょう。
3|「許可不要性」の充分な活用
根本的には、暗号化新しい銀行の目標は、より効率的な通貨基準を再構築することです:リアルタイム決済、グローバルな流動性、無制約のプログラミング可能性、そして単一の主体や政府によるボトルネックに左右されないことです。
今日、暗号化ウォレットを持っている人は誰もが、法定通貨システムの仲介を必要とせずに取引、送金、収益を得ることができます。暗号化新しい銀行は、この許可不要の本質を十分に活用して、資金の流動を加速し、より効率的な金融システムを構築すべきです。
暗号化コミュニティでは、世界中の資本がインターネットの速度で流動し、その調整メカニズムは行政命令ではなくインセンティブとゲームであるものとなっています。次世代の新しい銀行は、ブロックチェーンの許可不要性を利用し、永続的な契約、予測市場、ステーキング、トークン発行などの新しいプリミティブを、既存の金融経路と迅速に組み合わせるでしょう。
ステーブルコインの浸透率が高い経済体では、許可不要の銀行カードネットワークを構築する機会すら存在します。これは、VisaやMastercardに類似したが逆方向を向いたシステムです:消費者がステーブルコインを法定通貨に換金するのではなく、デフォルトでチェーン上で決済し、伝統的支払い方法と互換性を持たせるために法定通貨を「チェーン上」のステーブルコインに変換します。
さらに、『許可不要性』は人間のユーザーだけでなく、代理エコノミー(agentic economy)を生み出す可能性もあります。AI エージェントにとって、暗号ウォレットを取得することは銀行口座を開設するよりも簡単です。ステーブルコインを活用することで、AI エージェントはユーザーの許可や事前に設定されたルールを受けた状態で、自律的にチェーン上取引を開始できます。許可不要の新しいタイプの銀行は、この『人間―エージェント経済』の基本基盤と相互インターフェースです。
4|ローカライゼーション vs グローバリゼーション
暗号化された新しいタイプの銀行は、深い地域的根付き vs 幅広い展開という戦略的選択に直面しています。
一部は、Nubank のようなパスを選択し、地域内で主導的立場を築き、その後外部へ拡大するために、深い地域的根付き、文化的適合性、監督管理を通じて進むかもしれません。別の一部は、グローバル優先戦略を取り、許可不要の製品をグローバルに展開し、ネットワーク効果が最も強い地域で強化する可能性があります。
両方の経路は妥当です:前者は地域の信頼とディストリビューションに依存し、後者は規模と組織可能性に依存します。ステーブルコインは国際送金の「高速道路」かもしれませんが、暗号化新しいタイプの銀行は依然として「地域の輸出」が必要です―Pix、UPI、Alipay、VietQR などの地域システムとの緊密な統合を行うことで、真の地域内可用性を実現できます。
特に、暗号化新しいタイプの銀行は、「銀行口座のない人々へのサービス」において独自の機会を持ち、金融インフラが脆弱である地域や通貨が不安定な地域に、ドルや暗号化定価の資本アクセスを提供することができます。将来的には、地域的な「スーパーアプリ」とグローバルに組み合わされた新しいタイプの銀行が、長期間共存する可能性があります。
5|オーバーコレラテラル化されていない貸付と消費者信用
最後に、非オーバーコレラル化された貸付と消費者信用は、暗号化された新しいタイプの銀行にとって真の「聖杯」かもしれません。
この問題は、先述の多くの課題が集約されています:これには、堅牢で呪い攻撃に耐える身元システムが必要です。また、オンチェーンの信用履歴とオフチェーン口座をつなぎ合わせる必要があり、さらに、異なる地域の信用モデルの違いを扱い、伝統的なシステムとの互換性を保つ必要があります。そのため、DeFi における非オーバーコレラテル化された貸付は、現在は主に機関向けのプライベートプレイスメントの領域に焦点を当てており、消費者向けの信用とは異なりますが、後者の方が伝統的な金融市場では規模が大きいです。
答えの一部は、おそらくメカニズムデザインの革新から得られるでしょう。Flash Loans は、ブロックチェーンの特性から生まれたオリジナルのオーバーコレラテル化不要な貸出形態です。同様に、ステーブルコインとイールド産物を中心としたスマートな循環信用枠、リアルタイム LTV 管理、自動清算バッファー、及びリベート自動返済などの機能により、段階的に担保要件を低減させることが可能です。
成功すれば、オンチェーン消費者信用は資金流速を大幅に向上させ、銀行口座のない人々に強力なオンチェーンインセンティブを提供し、現実世界の信用拡張と同様に、総合的な経済成長を推進するでしょう。
結び
金融テクノロジーの新しいタイプの銀行が10年前に銀行業界を再定義したように、暗号通貨の新しいタイプの銀行も私たちの貯蓄、支出、資産価値の向上、借り入れの方法をデジタル時代に再定義しようとしています。 しかし異なるのは、金融テクノロジーの新しいタイプの銀行が主にイノベーションを行ったのはフロントエンドインターフェースであるのに対し、暗号通貨の新しいタイプの銀行は銀行のバックエンド自体を更新しようとしていることです——ステーブルコインとパブリックブロックチェーンを介して、グローバル化され、組み合わせ可能で、検閲に対抗する価値の移転方法を構築します。
そのため、暗号通貨の新しいタイプの銀行は単なるアプリケーションインターフェースではなく、プログラマブルファイナンスシステムへの入り口かもしれません。
もちろん、この道のりは始まったばかりです。真の「フルスタックの暗号通貨の新しいタイプの銀行」を構築することは、単なる暗号化されたカードの発行やUIを備えたウォレットプロトコルのリリース以上のことです。それは明確なターゲットユーザー層を必要とし、製品マトリックスに沿って迅速に拡大し、高い資金流速領域で優位性を築く必要があります。
将来、暗号通貨の新しいタイプの銀行がプライバシーとコンプライアンス、現実世界での組み合わせ可能性、許可なしの達成、ローカルとグローバルのストラテジー、および消費者クレジットなどの面で継続的な突破を果たすことができれば、それらはデジタル資産のエッジエントリーポイントから出発し、世界経済のデフォルトオペレーティングシステムに進化する可能性があります。
最初の世代の新しいタイプの銀行がモバイルインターネットを使用して銀行の「インターフェース」を変更したように、この世代は、おそらく暗号技術を使用して通貨自体の基本的なロジックを書き換えるかもしれません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






