

SPCXが400ドルまで上昇するのか?オプションはSpaceXを世界時価総額トップに押し上げられるか?

TL;DR
· ZeroHedge は、SPCX のオプションが開放された後にガンマスクイーズが発生し、極端な場合には株価が 400 ドルに達する可能性があると見ている。
· 現時点で確認できるのはボラティリティの経路が開かれたことだけで、400 ドルを市場のコンセンサスと見なすことはできない。
· 関連銘柄:SPCX、NVDA、MSFT、AAPL、SQQQ、SOXS。
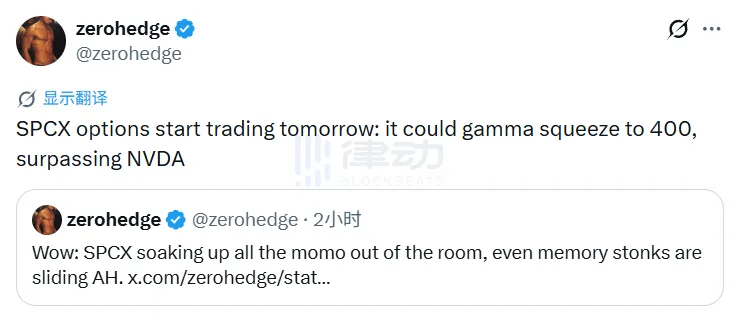
ZeroHedge はソーシャルメディアで、SPCX のオプション開放後にガンマスクイーズが発生し、SpaceX の株価を 400 ドルに押し上げる可能性があると投稿した。これは米国株式市場で影響力が強く、スタイルがアグレッシブな金融メディア兼トレーディングアカウントであり、長年にわたりマクロ流動性、ポジション構造、極端な取引シナリオを組み合わせて議論することを得意としている。今回の投稿では、SPCX のオプション上場、ガンマスクイーズ、400 ドルの株価を直接結びつけている。
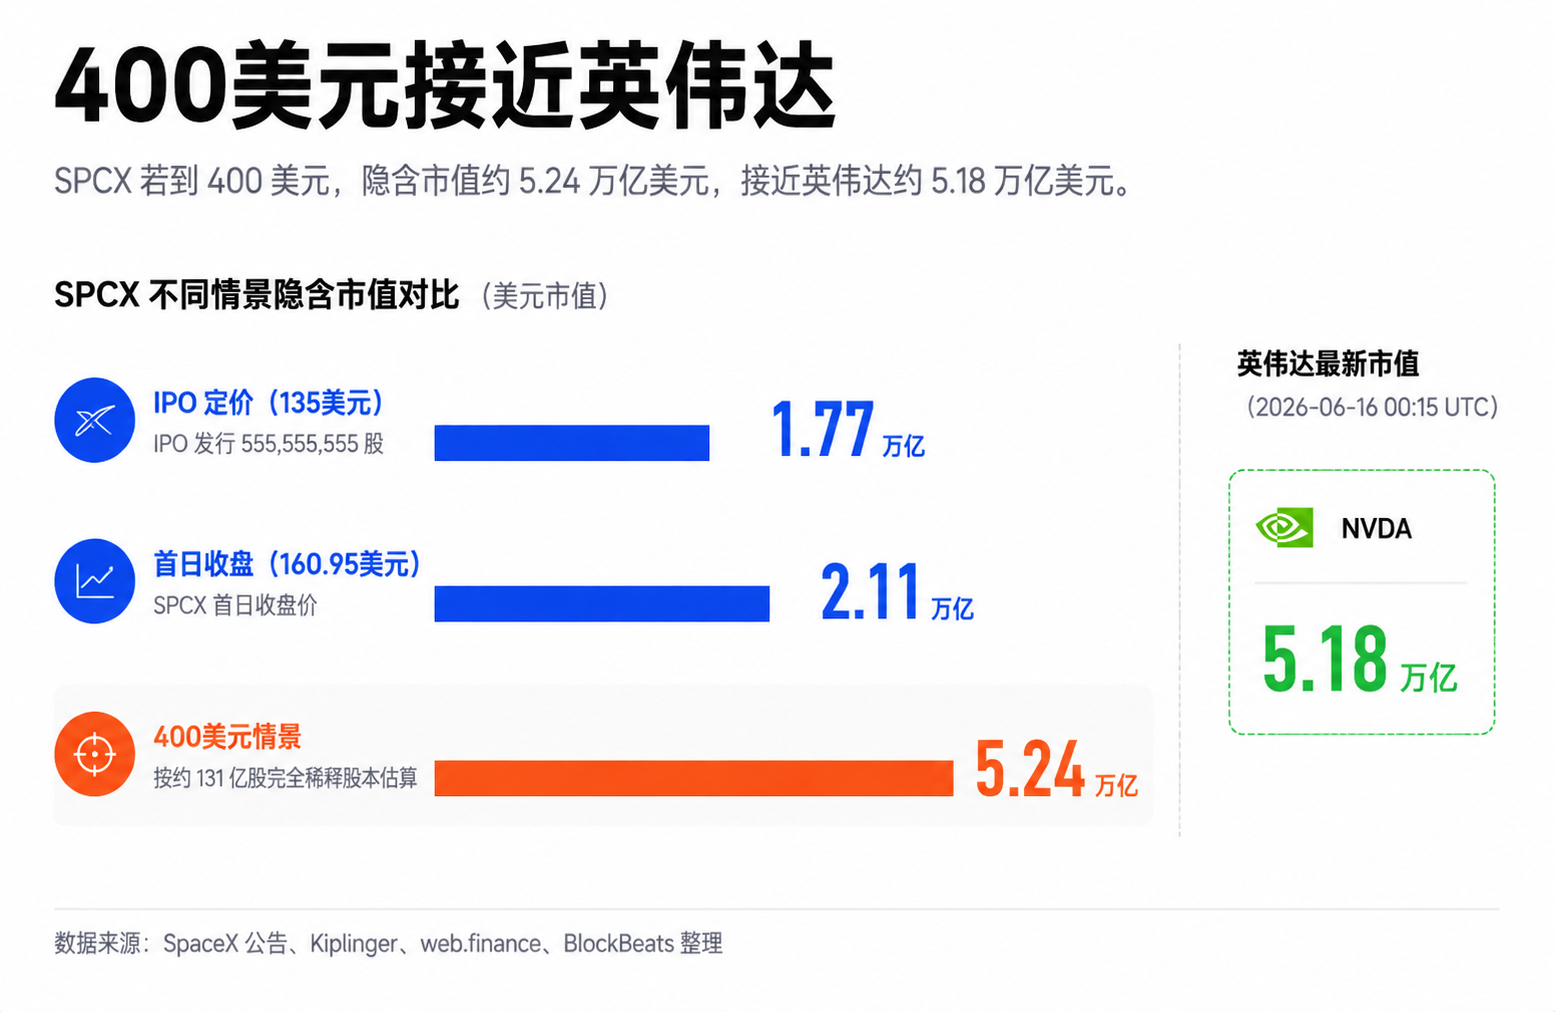
SPCX は上場初日に 25% 以上上昇し、時価総額は 2 兆ドルを超えた。時間外取引やアフターマーケットでは一時 230 ドル近くまで上昇したが、これは正式な終値ではなく、長期資金がこの価格で買い付ける意思があることを直接示すものではない。一般の読者にとって重要なのは、IPO で何株発行されたかではなく、上場初期に取引可能な株式数が限られ、個人投資家の買いが集中し、さらにオプションが間もなく開放されるという点である。
これこそが、400 ドルという数字が本当に議論に値する理由である。この数字自体は誇張されているが、その背後には警戒すべき市場構造が存在する。ZeroHedge は、SPCX の低流通量、個人投資家の買い、オプション上場が組み合わさることで、効果的なガンマスクイーズが発生する可能性があると見ている。約 131 億株の完全希薄化株式数で試算すると、400 ドルは時価総額約 5.2 兆ドルに相当し、SpaceX はエヌビディアに非常に近づくか、一時的に超えることになる。
なぜ SPCX は小型株のように変動するのか?
SPCX の特異性は企業規模が小さいことではなく、初期に取引可能な株式数が少ないことにある。
低流通量とは、市場で自由に売買できる株式の割合が限られていることを指す。企業の時価総額が大きくても、上場初期にごく一部の株式しかセカンダリーマーケットに流通しなければ、短期的な価格は買いに敏感に反応する。プールは大きいが、実際に取引できる水は少ないのである。
これが SPCX と Apple、Microsoft、NVIDIA との違いである。成熟した大型株には、膨大な流通株、機関投資家の保有、インデックスファンド、マーケットメーカー、アービトラージ資金が存在する。こうした銘柄の時価総額を 1 日で数千億ドル動かすには、非常に大きな資金とより広範なコンセンサスが必要となる。
SPCXは上場初期段階にある。SpaceXの公式発表によりIPO発行株数とオーバーアロットメントの取り決めが確認されたが、企業全体の評価額と比較すると、初期の公開流通比率は依然として低い。低い流通量とマスク氏のストーリーが相まって、株価は短期的には成熟した超大型株ではなく、資金が集中して流入する新興株のように振る舞うだろう。
このことが、時間外取引で株価が市場に厳しく監視される理由も説明している。時間外取引は流動性が低く、売買板が薄いため、資金が同じ銘柄に殺到すると価格の弾力性が拡大する。時間外の気配値は一時230ドル近くに達したが、これはその時点で株の需給が逼迫していたことを示すものであり、長期資金がこの評価額を受け入れたことを直接示すものではない。
ZeroHedgeが示す400ドルというシナリオの第一の根拠はここにある。すなわち、時価総額が1兆ドル規模の企業であっても、短期の取引状況が低流通の小型株のように振る舞えば、通常の大型株ではほとんど見られない価格の跳躍が発生する可能性があるということだ。
オプションの導入がボラティリティにレバレッジをかける
オプションが重要なのは、個人投資家の方向性への賭けを、マーケットメーカーの受動的なヘッジ需要に変換するからだ。
Reutersの報道によると、SPCXのオプションは早ければ火曜日から取引が開始され、Cboeは火曜日の開始を見込んでいる。報道では市場関係者の見通しとして、初期の取引は活発で変動が大きく、プレミアムも高額になると予想されている。
一般投資家にとって、これはSPCXへの投資方法が現物株の購入だけではなくなることを意味する。オプションの上場後、市場にはより安価で、レバレッジが高く、リスクも高いコールオプションが大量に登場するだろう。
最も投資家心理を刺激しやすいのは、アウト・オブ・ザ・マネーのコールオプション、つまり権利行使価格が現在の株価よりも高いコール契約だ。これらは比較的安価で、宝くじのような性質を持つ。株価が十分に速く上昇すれば、リターンは非常に大きくなる可能性がある。しかし、上昇しなければ、オプションは急速に無価値になる可能性もある。個人投資家は人気銘柄でこうした契約を好む傾向があり、少ない元手でより大きな値上がりを狙えるからだ。
ガンマスクイーズの核心的なメカニズムはここで発生する。
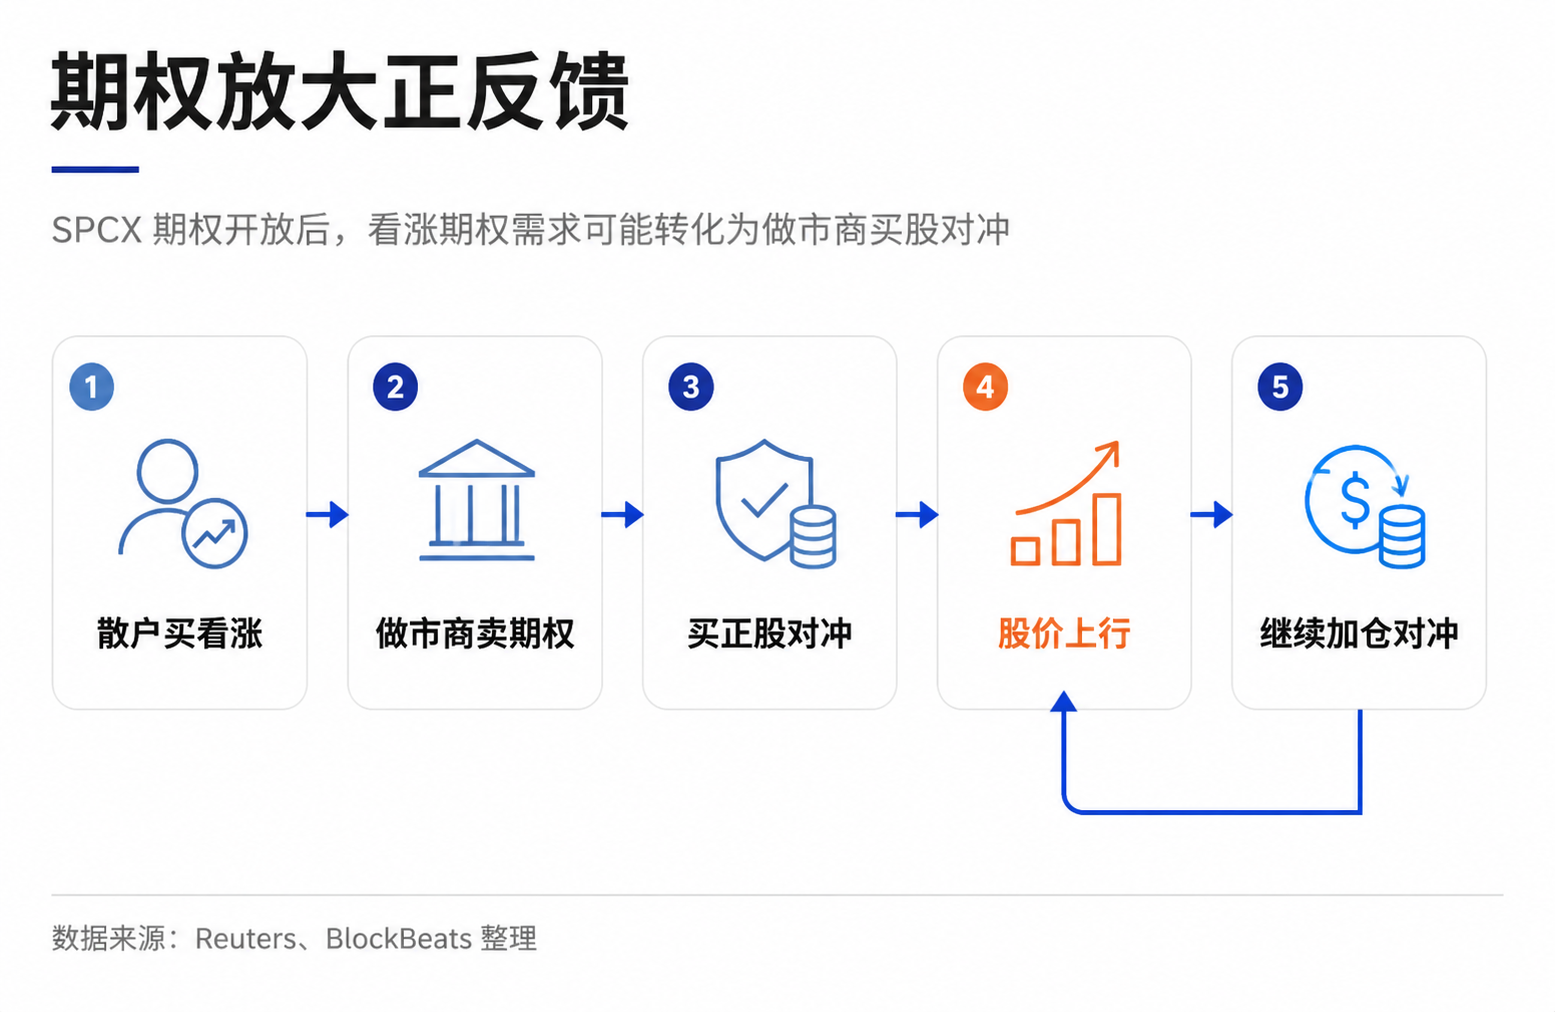
大量の投資家がコールオプションを購入する場合、オプションを売る側は通常マーケットメーカーである。リスクを管理するため、マーケットメーカーはしばしば現物株の一部を購入してヘッジする必要がある。株価が上昇すればするほど、オプションは利益が出る領域に近づき、マーケットメーカーが購入する必要のある現物株は増加する可能性がある。これにより、個人投資家がコールオプションを買い、マーケットメーカーが株を買い、株価上昇後にマーケットメーカーがさらにヘッジを強化し、上昇がさらなる買いを呼ぶという正のフィードバックが形成される。
SPCXに当てはめると、このメカニズムには大きな可能性がある。同銘柄は、低い流通量、人気のストーリー、個人投資家の関心、オプションの導入タイミング、そして上場初期にすでに発生している激しい価格変動を同時に備えている。ZeroHedgeは、アウト・オブ・ザ・マネーのコールオプションへの需要が十分に集中すれば、マーケットメーカーのヘッジ買いが短時間で株価を400ドルに押し上げる可能性があると見ている。
境界線も明確に引く必要がある。400ドルはZeroHedgeが示した極端な上昇シナリオであり、現在の証拠だけで独立して導き出せる基準判断ではない。オプションがまもなく開放されるということは、新たなレバレッジチャネルが出現したに過ぎない。ガンマスクイーズが形成されつつあることを証明するには、オプション初日およびその後の数日間の実際の出来高、アウト・オブ・ザ・マネー・コールオプションの未決済建玉、権利行使価格の分布、インプライド・ボラティリティ、そしてマーケットメーカーのネットガンマエクスポージャーを確認する必要がある。
現時点で言えるのは、マシンが起動条件を満たしているということだ。言えないのは、マシンが必ず起動したということだ。
Vandaのデータはコンセンサス・トレードを支持するが、全面熱狂とは異なる
SPCXの値動きだけを見れば、個人投資家が全面的にリスク資産に回帰していると容易に考えられる。しかし、Vandaの資金フローの指標は、より狭い解釈を示している。
ZeroHedgeがVanda Trackのデータを引用したところによると、SPCXは2営業日連続で個人投資家のネットバイトップとなり、1日のネットバイトは約9380万ドルで、同日の米国株単一銘柄における個人投資家のネットバイト総額の約73%を占めた。このデータは今回、独立した公開チャネルでクロス確認できておらず、個人投資家のコンセンサス度合いを観察するための参考として捉えるのが適切であり、複数方面から確認された市場事実ではない。
それでも、この指標はZeroHedgeの判断の一部を支持している。SPCXには確かに稀な資金集中が見られる。低浮動株にとって、集中した買い注文はそれだけで価格に顕著な影響を与え得る。オプション取引がこの方向性のある賭けをさらに増幅させれば、変動はさらに拡大する可能性がある。
しかし、このデータは制約も示している。同期間、半導体株には部分的な緩やかな資金回帰が見られたものの、市場全体のリスク選好が無差別に拡大している状態は示されていない。SQQQやSOXSなどの空売りまたは逆張りレバレッジETFは依然として買われており、個人投資家が全面的にリスク資産に殺到しているのではなく、SPCXという単一のナラティブに注意を集中していることを示している。
この違いは重要だ。
全面的なリスク選好の拡大であれば、SPCXの上昇は市場全体のセンチメントの一部と理解できる。単一銘柄へのコンセンサスであれば、上昇が速いほど、ポジション構造は脆弱になる。資金が集中すればするほど、短期的な上昇モメンタムは強まるが、いったん期待が外れたり、オプションのプレミアムが低下したり、時間外の流動性が悪化したりすれば、逆方向への変動もより激しくなる。
これこそが、SPCXとエヌビディアの時価総額比較において最も誤解されやすい点だ。エヌビディアのバリュエーションは、AIチップの収益、データセンター需要、利益率、長期的な成長期待の継続的な検証に基づいている。SPCXの現在の短期トレードは、上場初期の流動性構造、マスクのナラティブ、オプションレバレッジ期待に起因する部分が大きい。両者とも高いバリュエーションを得る可能性はあるが、その支え方は異なる。
400ドルはオプションチェーンの検証を待つ
SPCXにとって次に重要な変数は、ソーシャルメディアでどれだけ多くの人が400ドルを叫ぶかではなく、オプション市場が実際にどのような姿をしているかだ。
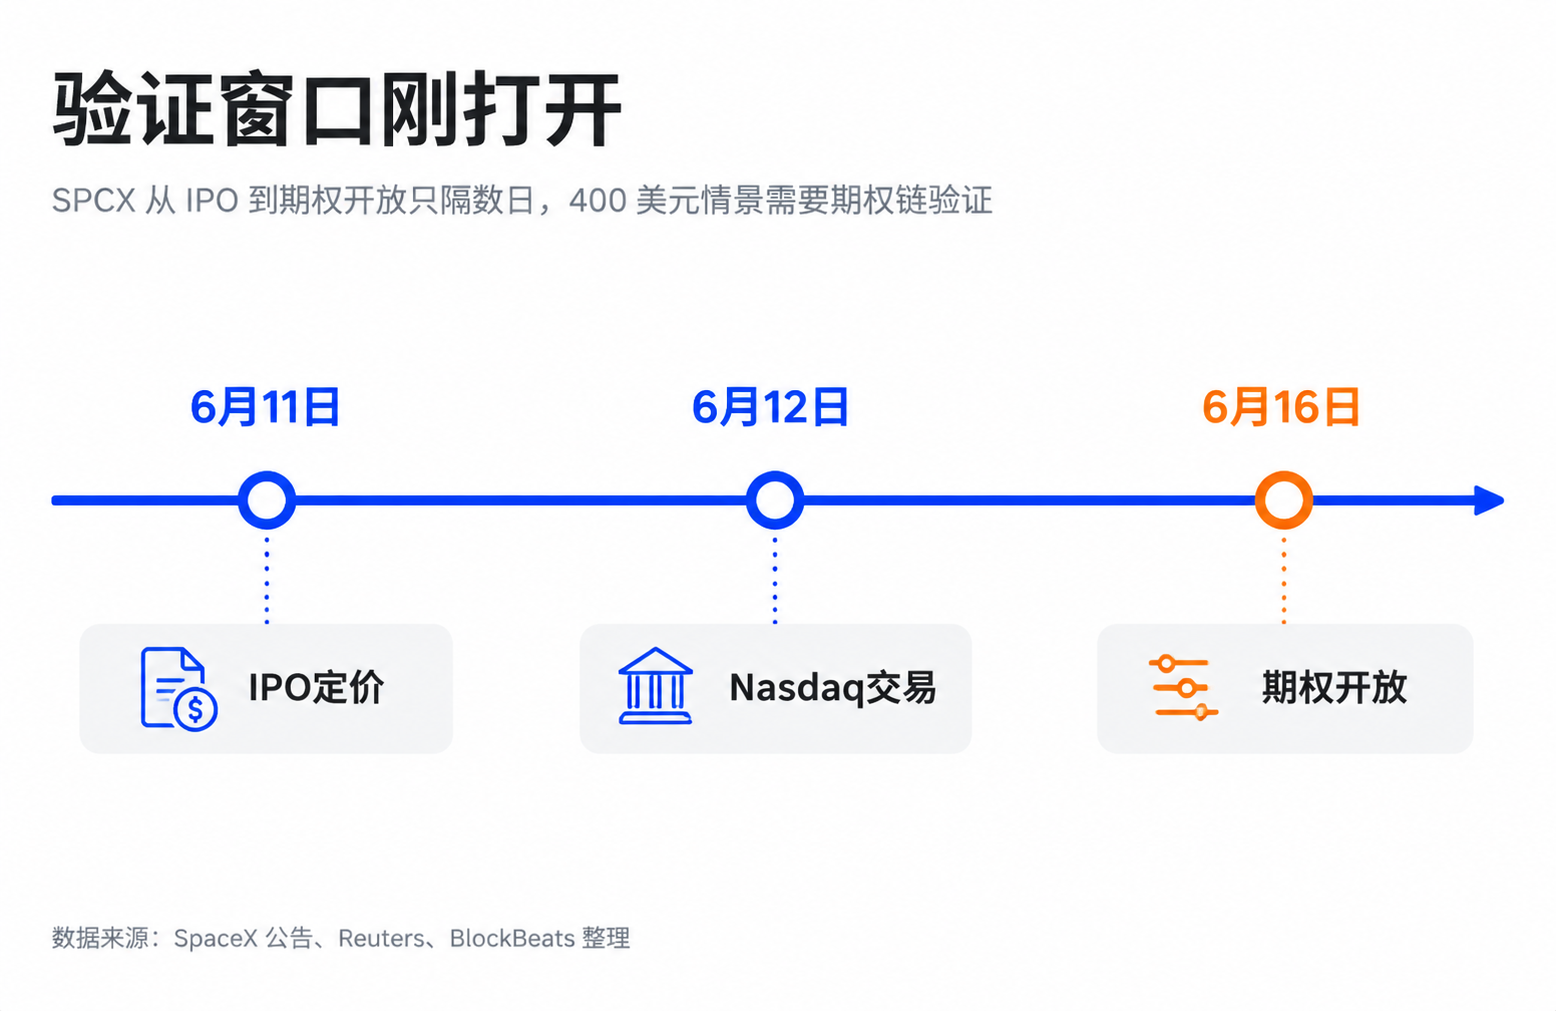
ZeroHedgeの極端なシナリオが引き続き成立するためには、まずOTMコールオプションに十分に集中した出来高と建玉が現れる必要がある。単にオプションが上場し、取引が活発になるだけでは不十分だ。重要なのは、買いが現在価格を上回るコール契約に集中しているかどうか、そしてそれらの契約がマーケットメーカーに現物株の継続的な買いヘッジを強いるかどうかである。
インプライド・ボラティリティも同時に確認すべきだ。オプションが上場したばかりの頃は、プレミアムが非常に高くなる可能性がある。買い手にとっては、現物株が上昇し続けても、インプライド・ボラティリティが急激に低下すれば、オプションの利益は食い尽くされる可能性がある。市場構造にとっては、高額なプレミアムがその後の追い買いを抑制し、早期購入者が利確を選ぶ原因にもなり得る。
現物株の出来高の受け止めも同様に重要だ。低浮動株は上昇を増幅させる一方で、下落も増幅させる。時間外取引での高値は流動性の逼迫を示しているが、長期資金が継続的に買い支える意思があることを証明するものではない。オプションの買いが想定ほど強くなかったり、上場初期に利確売りが集中したりすれば、SPCXは逆方向のフィードバックに陥る可能性もある。
最後に、ファンダメンタルズのアンカーがある。SpaceXの長期ストーリーは決して弱くなく、Starlink、打ち上げ事業、宇宙インフラ、そして潜在的な通信シナジーは、市場が高いバリュエーションを付ける理由となっている。しかし、約3兆ドルから5兆ドル以上への押し上げは、短期的には取引構造の外挿であり、財務データによって検証された再評価の完了ではない。
今後数日間、投資家が本当に注視すべきは、オプションチェーン上の権利行使価格の分布、OTMコールオプションの建玉、インプライド・ボラティリティの変化、そして高値圏での現物株に真の出来高の受け止めがあるかどうかだ。これらのデータがすべて同じ方向を指し示して初めて、ZeroHedgeの400ドルシナリオは極端な推測から、市場が価格に織り込まざるを得ないリスクへと変わる。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

