

米銀の見解:同じくAIに巨額を投じているのに、なぜ市場はMetaにだけ最低の評価を与えるのか?

TL;DR
· バンク・オブ・アメリカはAlphabet、Meta、AWSの設備投資予測を上方修正し、2027年の合計容量は57GWに達する可能性があると指摘。
· モデル分析によると、MetaのAI容量1GWあたりの含み価値は約40億ドルと、大手クラウド2社を大きく下回る。
· Metaは最も割安に見えるが、企業向けAI販売、電力アクセス、顧客の支払い意欲はまだ完全に証明されていない。
バンク・オブ・アメリカは最新のレポートで、Alphabet、Meta、アマゾンAWSの将来の設備投資およびデータセンター容量予測を上方修正し、大きな差がある評価分析を示した。そのモデルによると、MetaのAI容量1GWあたりの現在の株価における含み価値は約40億ドルにとどまり、Alphabetの約1100億ドル/GWやアマゾンの約590億ドル/GWを大きく下回る。
このレポートの注目点は、誰が最も多く資金を投じるかではなく、同じAIデータセンターの拡大であっても、市場が各社の容量に全く異なる価格を付けている点にある。AWSとGoogle Cloudは既に成熟したクラウド事業を持ち、企業顧客に計算能力を販売できる。一方、Metaは広告事業、AIレコメンデーション効率、まだ初期段階にある企業向けAI製品に依存しており、株価に反映されるデータセンターの価値も低くなっている。
投資家にとって、AIへの設備投資は最終的に現実的な問題に答えなければならない。電力、GPU、サーバールームの容量が、クラウド収益、企業向けAIサービス収益、あるいはより高い広告効率に変換できるかどうかだ。Metaの割引は、この問題がまだ市場に完全に受け入れられていないことを示している。
3社の2027年容量は57GWに達する見込み、設備投資はさらに上方修正
バンク・オブ・アメリカの予測によると、Alphabet、Meta、AWSの2026年から2027年の設備投資見通しは全体的に上方修正された。Alphabetの2026年の設備投資予想は1870億ドルから1950億ドルに、2027年は2570億ドルから2900億ドルに引き上げられた。Metaは2026年が1300億ドルから1450億ドルに、2027年が1570億ドルから1850億ドルに上方修正。AWSは2026年が1590億ドルで据え置き、2027年は1960億ドルから2300億ドルに引き上げられた。
これらの数字はバンク・オブ・アメリカのモデル予測に近く、必ずしも各社の公式ガイダンスと一致するわけではない。公開情報では、Metaは以前に2026年の設備投資ガイダンスを1250億~1450億ドルに上方修正しており、Alphabetの公式ガイダンスは約1800億~1900億ドルとなっている。
データセンター容量に換算すると、米銀試算によれば、3社合計で2025年末に約27GW、2026年に39GW、2027年にはさらに57GWに拡大する。つまり、2年間で約30GWの容量が新たに追加されることになる。
最も増加するのはアマゾンだ。2026年から2027年にかけて、AWSは約15GW、グーグルは約9GW、メタは約6GWの新規追加を見込む。AWSはクラウドインフラの基盤が大きく、顧客需要、社内のEC事業、AIサービスが容量を共同で消化するため、拡大規模が最大となる。
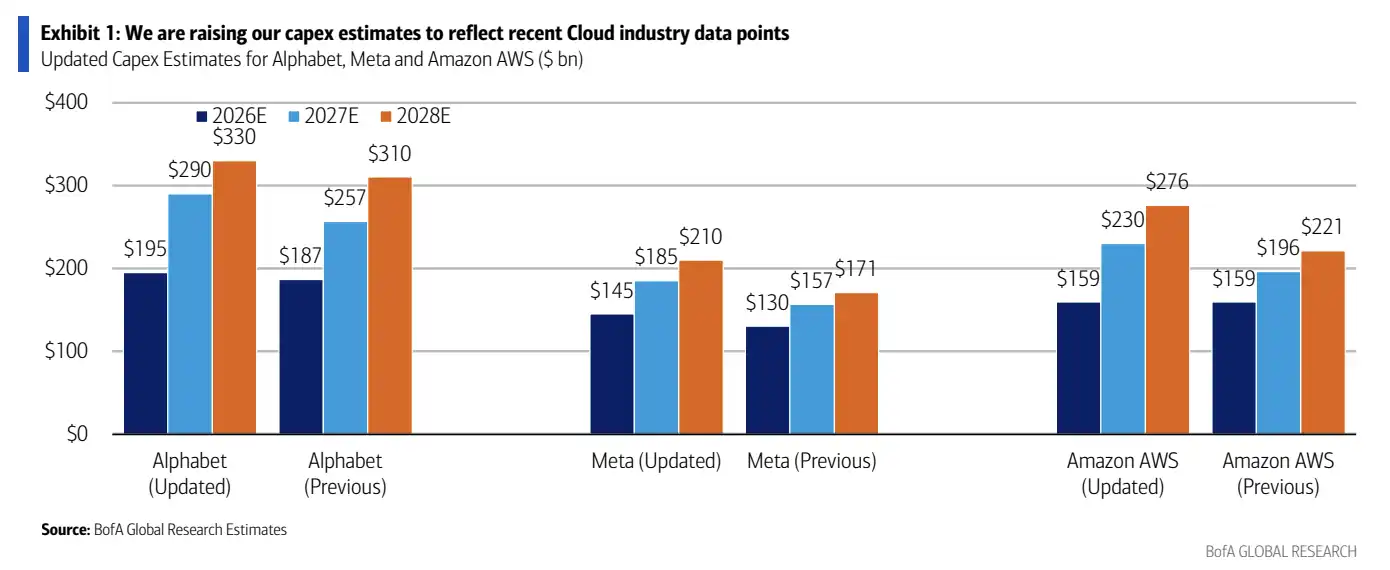
Alphabet、Meta、AWSの2026~2028年の設備投資新旧予測比較。2027年の上方修正が最も顕著。
同じ1GWの容量を構築する場合でも、コストは異なる。米銀試算によると、2026年に新規追加される1GWあたりのコストは、アマゾンが約250億ドル、グーグルが約370億ドル、メタが約450億ドル。アマゾンが最も低いのは、規模の優位性と自社開発チップによるものだ。メタが最も高いのは、初期の土木工事投資と外部GPUへの依存度が高い影響を受ける。
このためメタはより難しい立場に立たされている。新規容量は最多ではないが、1GWあたりの建設コストは高い。将来、企業収益をうまく生み出せなかったり、広告効率に明確に反映されなかったりすれば、市場がこの資産に高い評価を先行的に与えるのはさらに難しくなる。
評価額の差が拡大:メタの1GWあたりの価値はわずか40億ドル
米銀の評価額分解手法は、まず3社の従来事業の価値を切り離し、そこから市場がAI容量に与える暗黙の価値を逆算するものだ。
2027年のコア広告や小売などの収益倍率から逆算すると、メタのAI容量の1GWあたりの暗黙の評価額はわずか約40億ドル。Alphabetは約1100億ドル/GW、アマゾンは約590億ドル/GWとなる。
この差は、3社の商業化の道筋の違いを直接示している。市場はすでにAlphabetとアマゾンのデータセンター容量を換金可能な資産と見なす傾向が強いが、メタのAI容量に対しては明らかに慎重な姿勢を崩していない。
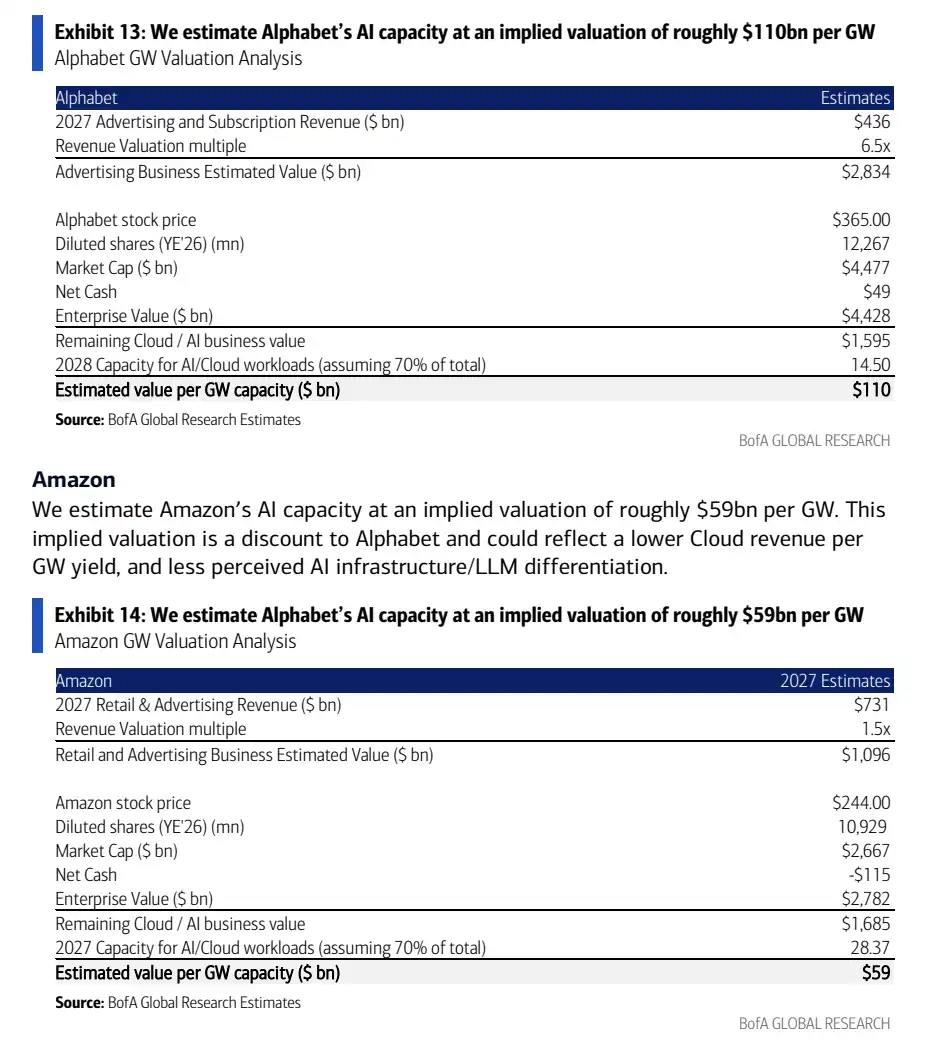
1GWあたりの容量の暗黙の評価額比較:Alphabet約1100億ドル、アマゾン約590億ドル、メタ約40億ドル。
AWSとGoogle Cloudのキャパシティは、クラウド収益との対応関係がより明確です。米銀のモデルによると、2026年のAWSの1GWあたりのクラウド収益は約106億ドル、Google Cloudは約157億ドルと見込まれています。企業顧客がクラウドコンピューティングリソース、AIトレーニング、推論サービスを購入する際の収益経路は比較的明確です。
一方、Metaは異なります。同社は大規模な広告事業とAIレコメンデーションシステムを有していますが、エンタープライズ向けAI収益はまだ初期段階にあります。たとえMetaがAIデータセンターの建設を加速させても、市場は依然として「これらのキャパシティは主に自社の広告効率を向上させるために使われるのか、それともクラウド事業者のように外部に販売できるのか」という疑問を抱くでしょう。
主に社内製品に使用される場合、評価方法は独立したクラウドインフラ資産としてではなく、広告効率の改善に近いものになります。Metaがより高い1GWあたりの評価を得るためには、市場に対してより明確なエンタープライズAI製品、サブスクリプション収益、またはBusiness Agentの販売経路を示す必要があります。
Metaの上昇余地は、キャパシティを販売できるかどうかにかかっている
米銀の楽観的な試算では、2030年までにMetaのデータセンターキャパシティは約22.8~23GWに達する可能性があります。このうち40%がエンタープライズAI販売に使用され、1GWあたり120億ドルの収益で計算すると、潜在的なエンタープライズ収益機会は約1100億ドルに相当します。
これは依然としてモデル上の仮定であり、経営陣の目標でも、確定した収益機会でもありません。この仮定が説明するのは、「Metaは過小評価されている」というナラティブがどこから来ているかです。もしMetaが将来、AIキャパシティの一部をプロダクト化し、エンタープライズ向けにAIサービス、サブスクリプション製品、またはBusiness Agent機能を販売できるようになれば、現在の約40億ドル/GWという含意価値は非常に低く見えるでしょう。
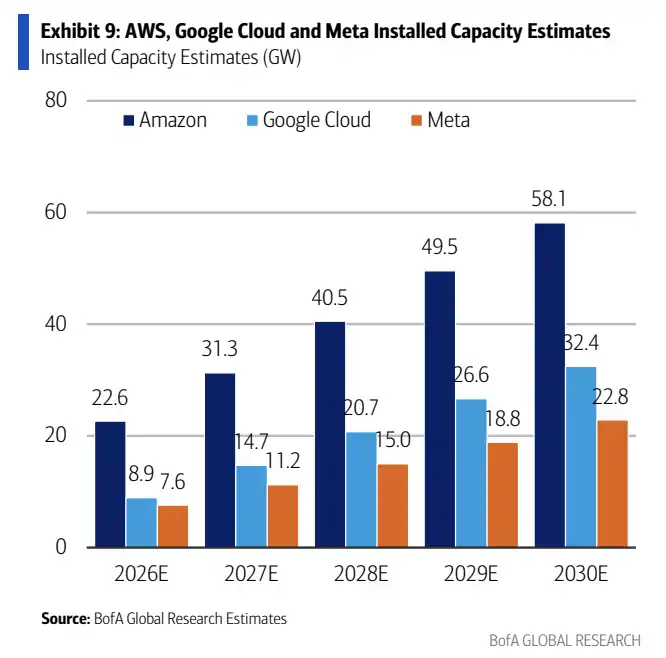
2026~2030年のアマゾン、Google Cloud、Metaの設置容量成長予測。Metaの容量は2030年に約22.8GW。
問題は、この仮定がまだ実現していないことです。AWSとGoogle Cloudにはすでに顧客、契約、クラウド収益指標がありますが、Metaは「自社用にコンピューティングリソースを構築している」だけでなく、持続可能なエンタープライズAI収益を生み出せることを証明する必要があります。
レポートに挙げられた潜在的な触媒には、クラウド粗利率の改善、MetaのエンタープライズAIおよびサブスクリプション製品の可視性向上、AI収益の詳細開示の増加などが含まれます。一部のより長期的な製品や提携は依然として仮定のレベルにとどまっており、すでに実現したビジネス貢献として直接扱うことはできません。
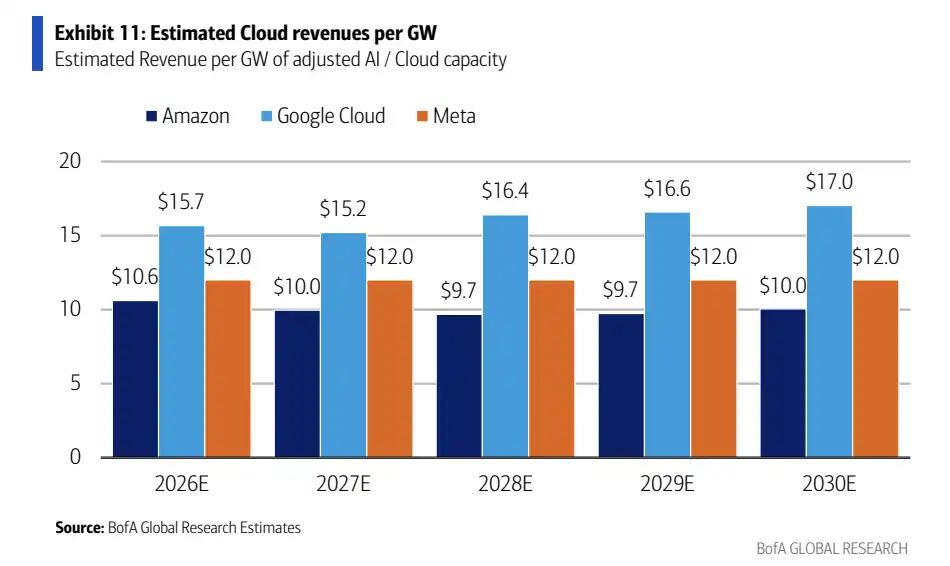
2026~2030年の1GWあたりのクラウド/AI収益推定:AWSは約100~106億ドル、Google Cloudは約152~170億ドル、Metaは保守的に約120億ドルと仮定。
Metaにとって、市場の見方を本当に変えるのは、さらに大規模なデータセンター計画を発表することではなく、これらのキャパシティがどのような収益をもたらすかを投資家に示すことだ。特に、企業向けAIの販売比率、プロダクト形態、収益開示は、現時点ではまだ十分に明確ではない。
最も割安な資産こそ、最も証明が必要
Metaは3社の中でAIキャパシティの評価額が最も割安に見えるが、割安であること自体が答えではない。
第一の制約は電力だ。米国エネルギー省のページは以前、EPRIの推定を引用し、2030年までにデータセンターの消費電力が米国の総電力使用量の約9%を占める可能性があると述べている(2023年は約4%)。最近のEPRIとローレンス・バークレー国立研究所の研究ではさらに高い範囲を示しており、電力圧力がさらに上昇する可能性を示唆している。電力アクセス、送電、地方自治体の承認、エネルギー価格はすべて、計画中のGWキャパシティが予定通りに稼働するかどうかに影響を与える。
第二の制約は、チップと建設の納期だ。GPUの供給、ネットワーク機器、電力インフラ、土木工事のサイクルはすべて、稼働開始のペースに影響を与える。設備投資の増額は、キャパシティがすぐに稼働することを意味せず、収益がすぐに確定することを意味しない。
第三の制約は、顧客の支払いだ。企業向けAIの需要は依然として成長しているが、顧客がどの程度の規模の推論、トレーニング、エージェントサービスに対して継続的に支払う意思があるかは、さらなる財務データによる検証が必要だ。Metaにとって、企業向けAIの収益が明確に開示されなければ、市場はそのデータセンターキャパシティをクラウド事業者と同様の基準で評価することは難しい。
したがって、バンク・オブ・アメリカのこのレポートが示しているのは、「MetaがすでにAIの価値を実現した」という結論ではなく、より直接的な評価の乖離だ:3大インターネット企業がすべてAIへの設備投資を拡大し続ける中、市場はMetaのデータセンターキャパシティに最も低い価格を付けている。Metaが証明すべきことも最も多く、キャパシティを構築するだけでなく、投資家にこれらのキャパシティが目に見える収益に変わることを納得させる必要がある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
