

アーサー・ヘイズ:なぜENAを強く強気に見るのか
原文タイトル:円震
原文著者:Arthur Hayes、BitMEX共同創設者
原文翻訳:Golem、Odaily星球日報
編集者注:Arthur Hayesは最新記事「円震」の中で、円対ドル為替レートがまもなく上昇すると考えており、最も可能性の高い経路は日本政府がFIMAメカニズムを利用し、保有する国債をFRBに担保として提供してレポ融資を受け、ドルを借り入れ、そのドルで円を買い入れるというものだ。Arthur Hayesは同時に、これによりドルの流動性が急増し、ビットコインや実物金などの資産価格が上昇すると述べている。現段階ではビットコインとイーサリアムが過小評価されているほか、今後数ヶ月でENAも5~10倍の上昇が期待できるとしている。
Arthur Hayesは、自身の「弾丸」はまだすべて撃ち尽くしておらず、今待たなければならないのはウォッシュが小委員会を招集しFIMA規則を改正し、日本がFIMAメカニズムを利用して円高を推進する道を開くことだと明かしている。Odaily星球日報は全文の核心内容を以下の通り翻訳した。enjoy~
過去10年間、円は一貫して弱まり、極度に軟調にさえなり、世界の資産市場を押し上げ続けてきた。しかし、富裕な金融資産保有者に有利なすべての好況と同様、この状況もいずれ終わる。円は世界で最も過小評価されている通貨であり、米中両大国と日本の一般有権者の間で議論の的となっている。この円という難題を解くには三つの道があるが、米財務省と日本の政治家はそのうち一つだけを好んでいる。
私は円高を促す各方法の仕組みを説明し、なぜ最後のものが最優先案となるのかを総括する。その後、この第三の案を政治的に実施する方法を探る。最後に、ドルの流動性急増に伴い、ビットコインと暗号通貨が爆発的に上昇する理由を詳述する(これもあなた方が私のこうした「人間の戯言」を読む理由だと分かっている)。
三つの案は以下の通り:
1. 日本銀行(BOJ)が大幅に利上げし、それによってドルと円の金利差を(少なくとも短期金利において)解消する;
2. 政府が国内機関および公共機関(日本政府年金投資基金GPIFなど)を説得して投資戦略を変更させ、海外資産を売却して自国資産を買い入れる;
3. 【最優先案】日本財務省(MOF)が保有する米国債をレポ方式でFRBに担保として提供しドルを取得し、その後外国為替市場でドルを売却して円を買い入れる。
細部に踏み込む前に、皆さん「クリプト界の古参」(degens)は自問すべきです:なぜ今このタイミングで円高を議論するのか?過去数十年にわたり、無数の人々が円はまもなく上昇し、グローバルなキャリートレードを終わらせると断言してきました。二週間前、日米の金融政策高官は共同で為替操作を実施しました。もちろん公式には婉曲的に「介入」と呼んでいます。同じ行為を一般人が行えば「共謀」や「陰謀」ですが、実行者が国家になると呼び方が全く変わるのです。
米財務長官ベッセントは、FRBにFIMAレポファシリティの取引相手限度額を引き上げるよう求め、日本財務省がその膨大な資産準備を活用して円相場を防衛できるようにしたいと表明しました。日本財務省も米国と連携し、ドル円相場を押し下げる努力をしていると発表しました。当局はグローバルな通貨の枠組みを変えると明確に示しているため、我々はこれを重視しなければなりません。
円高を促す三つのシナリオ
シナリオ1とシナリオ2は根本的に実行不可能です。なぜなら、関係する当事者はいずれも、2010年代以降の既定路線から逸脱することによる政治的・経済的結果に耐えられないからです。
シナリオ1:日銀の利上げ
通貨取引はしばしば金利差に基づいて行われ、ドルの利回りは円より2.75%高いです。円を借りてドルに交換し、米国債を購入すれば、プラスの金利差収益が得られます。したがって、無裁定原則に従えば、ドル円相場はこの金利差を相殺するために上昇しなければなりません(つまり円はドルに対して下落する)。円をドルに対して上昇させる最も直接的な方法は、日銀が利上げを行い、その金利水準を新型コロナ後におよそ各国の中央銀行が利上げした水準に合わせることです。
日銀の利上げが直面する難題を理解するには、過去十数年にわたるイールドカーブ・コントロール(YCC)政策、すなわち紙幣を印刷して債券を購入することで10年物日本国債の利回りを制限してきた結果、日銀がこれらの「ジャンク」日本国債の最大保有者になっていることを覚えておく必要があります。
ひとたび金利が上昇すれば、債券価格は下落します。債券価格が下落するほど、日銀の含み損は大きくなります。一般の投資家と異なり、無制限に紙幣を印刷できる日銀は無限額の円損失に耐えられますが、日銀が大規模な紙幣印刷によりグローバルな円への信頼が失われ、石油、食料、医薬品などの取引で円決済が受け入れられなくなれば、状況は危急になります。
まだこの段階には至っていませんが、日銀はこの潜在的な破滅的展望に正面から向き合わなければなりません。バランスシート上の損失を見ることを恐れるあまり、日銀は躊躇し、微幅の利上げしかできず、市場が長期日本国債を売り浴びせるのをただ見ているだけです。その結果、円は依然として下落し、輸入エネルギーによるインフレは日本社会の基盤に深刻な打撃を与えています。
政治家たちは日本銀行の利上げを望んでいない。なぜなら、彼らは財政赤字を補うために日本国債を発行しなければならないからだ。利回りが上昇すれば、債務返済コストも増大し、さまざまな政府補助金(通常は消費税減税)を利用して一般市民を「買収」する能力が損なわれる。
もし日本銀行が急速に利上げを行い、円高が進んでドル円為替のボラティリティが上昇すれば、円建て資金調達で世界の株式や債券を購入しているすべての投資家は、ポジションを強制的に解消せざるを得なくなる。
2024年7月を覚えているだろうか?当時、円相場はわずか数営業日で160から140まで上昇した。私はこの件について2本の記事を書き、深く分析したが、要約すると、日本銀行の新総裁である植田和男氏が予想外に利上げを発表し、今後さらなる利上げを約束した。市場はパニックに陥り、円を売って他の金融資産を買っていた投機家たちは次々とポジションを解消した。当時、複数のヘッジファンドのPMがそのために退職を余儀なくされたという噂があった。まるでKenny GがAI株の神様Leopoldを終わらせたように。
当時、円相場は140に達し、ナスダック100指数と日経平均株価はともに10%以上下落した。日本銀行はパニックに陥り、8月12日に、今後の利上げ経路を評価する際に「市場状況」を考慮すると発表した。これは事実上、今後の利上げが棚上げされたことを意味する。このニュースを受けて円は軟化し、株式市場は底を打って反発し、上昇の勢いを取り戻した。
他の国の中央銀行と比較して、日本銀行は金利正常化のプロセスにおいて歩みが速すぎるため、それによって引き起こされる激しい市場圧力に耐えることができない。
方案二:「Japan Inc.」が海外資産を売却して円を還流させる
私は「Japan Inc.」を、金融資産を保有する企業および公共部門と定義する。
アルバート・J・アレッツハウザー(Albert J. Alletzhauser)は著書『野村帝国:日本伝説の金融王朝の内幕』の中で興味深い逸話を語っている。1987年の株価暴落後、日本の大蔵省は野村證券に対し、市場を支えるために米国株を買い入れるよう指示した。民間企業である野村はこの指示に従う義務はなかったが、日本は同調と集団行動を重んじる社会であり、野村は最終的に実行した。
多くの場合、企業の最高目標は株主へのリターンではなく、完全雇用の実現と「国家の名誉」(その定義が何であれ)の維持である。もし政府が民間企業や個人に対して海外資産(主に米国株と米国債)を売却し、ドルを売って円を買い戻し、資金を国内に還流するよう提案すれば、「日本株式会社」はそれに従うだろう。
「日本資金の還流」のシグナルを最も発信しやすい指標は、日本最大の年金基金である年金積立金管理運用独立行政法人(GPIF)の動向にほかならない。GPIFは官僚委員会によって管理され、そのメンバーは政府各省庁によって任命される。
2014年、「アベノミクス」の下での大規模な紙幣増刷政策に合わせるため、当時の首相は数年がかりの努力を経てGPIFの責任者を交代させ、ポートフォリオにおける海外株式と債券の配分比率を引き上げる投票を促した。これは極めて重要である。なぜならGPIFが管理するポートフォリオの規模は1兆から2兆ドルに達するからだ。2014年10月、彼らの投資戦略が変更されたとき、抗いがたい波が始まり、彼らは円を売ってドルを買い、米国株と米国債を買い始めた。
この措置は構造的な円売り手を生み出し、投機家たちを安心させた。彼らは安価な円を利用して各種金融資産の資金調達を行い、ローン更新や返済時に円が上昇することを心配する必要がなくなった。
私がGPIFに言及するのは、日本の財務省の責任者である片山氏が最近、彼の見解ではGPIFの投資戦略を調整し、外国証券よりも国内証券をより重視する時期が来たと宣言したからだ。しかし、GPIF内部の官僚たちはこれを受け入れず、保険契約者の最善の利益を重視し続けると公言している。明らかに、彼らは「アベノミクス」の擁護者であるため、投資の重点を日本国内証券に移すことを支持するはずがない。
安倍が2012年から2014年にかけて人事配置を通じて局面を掌握したように、高市首相も同じ手段を取らなければならない。我々投資家にとって、シグナルはすでに極めて明確である。GPIFの投資戦略は最終的に変更され、数千億ドル相当の外国証券を売却せざるを得なくなり、資金還流が円相場を押し上げるだろう。
このプロセスが完了するには数年を要するが、ベッセントを十分に憂慮させるに足る。なぜなら、これは米国証券の最大保有者の一つである「ジャパン株式会社」が買い手の立場から売り手の立場へと転じることを意味するからだ。これは「アメリカ殿下」がその浪費的な帝国を支えるために依存している株式市場と国債市場を破壊するだろう。しかし、「アメリカ殿下」が日本の国家安全保障を保証しているがゆえに、「ジャパン株式会社」は実際には保有する米国資産を売却することができない。
上述のことは何ら新しい情報ではない。誰もが円相場は低水準にあると考えており、米国も日本もドル円の上昇を望んでいる。しかし、ドル円相場が160から90(購買力平価に基づく適正価値)に下落すれば、双方ともそれによって生じる損失に耐えられなくなる。
そしてトランプの親友、「イタチ」ウォーシュ(彼は確かにイタチに似ており、その行動も同様に狡猾で陰険だ)がFRB議長に就任した瞬間から、第三のシナリオはすでに発動が承認されていた。
2026年の「財務省-FRB協定」は依然として強固に有効であり、逆回购ツールと名目成長率を下回る政策金利を利用してベッセントが発行する短期国債に直接資金を供給するだけでなく、ウォーシュは「シナリオ三」を実施する権限も有しており、それによってドル円相場を世界経済システムの再均衡に必要な水準に恒久的に調整することができる。
シナリオ三:アメリカへの貸付
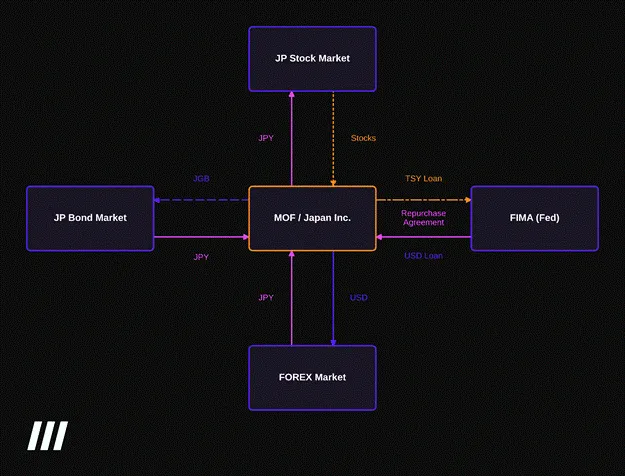
ベッセントは明確に述べている。日本の財務省と日本企業は、米国証券を売却して円高に必要な資金を調達するのではなく、FIMAメカニズムを利用して保有する国債をFRBに担保として差し入れ、レポ融資を受けてドルを借り入れ、そのドルで円を買うべきである。彼の計画には小さな欠陥があり、それについては後で触れるが、上記の「ボックスと矢印」図が示しているのはまさにこのプロセスである。もう一度このプロセスを整理してみよう:
1. 日本の財務省が国債を購入し、FRBのFIMAメカニズムからドル建てローンを取得する;
2. 日本の財務省が世界の外国為替市場でドルを売り、円を買う;
3. 日本の財務省がこれらの円資金を国内で再投資し、日本国債と株式を購入する。
この政策の主な影響は以下の通りである:
· FRBは紙幣増刷によってドル資金を供給し、そのバランスシート規模はFIMAレポの未残高の増加とともに拡大する;
· ドル円相場の下落は、円高を意味する;
· 円による日本国債の購入を受けて、日本国債利回りが低下する;
· 円による株式の購入を受けて、日本株が上昇する。
では、誰が「カモ」になるのか?
1. アメリカの納税者:日本はアメリカの納税者に借金をしているが、政治的な理由により、この借金は永遠に返済されない。これは純粋に紙幣増刷行為であるため、金融資産および実物商品のレベルでインフレを引き起こす。アメリカはこのローンの返済を要求するために、アジア太平洋地域で中国とロシアに対抗する前線基地を動かすことはできない。
2. 円を売り持ちしている者:トレンドが明確になれば、彼らは直ちにポジションを解消しなければならない。これは大きな問題ではない。なぜならドル円のボラティリティが低下し、円キャリートレードが何年にもわたって秩序ある解消を可能にするからである。
なぜ案3はまだ実施されていないのか?
現状として、FIMAメカニズムには各取引相手の未返済融資に対して600億ドルの上限が設けられている。最近のドル円相場を操作する行動において、米国財務省と日本財務省は1000億ドル以上を投入したが、円をわずか5%上昇させただけで、その上昇効果は数取引日しか持続しなかった。FIMAメカニズムを利用するには、この上限を完全に撤廃し、適格取引相手の範囲を拡大して、日本の大企業や準公共投資機関(GPIFなど)を含める必要がある。
FIMAメカニズムを管理しているのは誰か?新型コロナウイルス感染症のパンデミック期間中、連邦公開市場委員会(FOMC)はFIMAメカニズムの運営方法を調整する権限を外国為替小委員会に委譲した。同委員会の投票メンバーにはウォーシュ(FOMC議長)、ウィリアムズ(FOMC副議長兼ニューヨーク連銀総裁)、ジェファーソン(連邦準備制度理事会副議長)が含まれる。委員会は必要に応じていつでも会議を開き、議事録も投票記録も公表せず、外部は決定結果のみを知ることができる。
では、同委員会はベッセントに従うのか?答えは絶対に従う。
トランプとウォーシュは頻繁に連絡を取り合っており、ベッセントがドル円相場を調整することで世界経済の均衡を再構築する方法を明確に示していることから、トランプは明らかにこれを完全に支持している。したがって、トランプとベッセントはウォーシュに指示を伝えるだろう。ウォーシュは以前、ずる賢く虚勢を張る「張り子の虎」であることを証明している。ウィリアムズが率いるニューヨーク連銀の管理下で、FRBのバランスシートは依然としてRMPを通じて拡大を続けている。
ウォーシュは政策を策定する際に市場の意見を聞くと主張していたが、市場は明らかに利上げを求めている。なぜなら2年国債利回りは実効フェデラルファンド金利を0.5%以上上回っているからだ。しかしウォーシュは7月の会議で利上げを拒否した。ウォーシュはFRBの運営方法を直ちに徹底的かつ劇的に改革する代わりに、FRBがどのように、そしてなぜ変革すべきかを専門に研究する5つの特別作業部会を設置した。恐らくこれらの作業部会が何らかの提言を出す前に、「ゴドー」はとっくに現れているだろう。
(Odaily注:典故は『ゴドーを待ちながら』から。Arthur Hayesは5つの作業部会の効率性を皮肉っている——)。
したがって、ウォーシュは短時間で、彼がまたしても唯々諾々と従う党派政治家に過ぎず、上司の要求どおりに行動するだけであることを証明した。それはまるで彼の前任者である、唯々諾々として骨のない「軟弱者」パウエル、そしてさらに以前の「庭の小人のおばあさん」イエレン(彼女は財務長官に昇進した後は「バッドガール」に変わったが)のようだ。
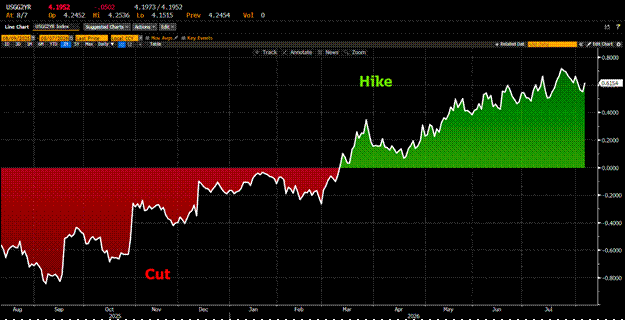
2年国債利回りと連邦基金実効金利の差
ウォーシュがいつ小委員会を招集し、FIMAメカニズムの調整を発表して、ドル円相場を下落させるための無制限の紙幣増刷を可能にするかは分からないが、それが必ず起きると確信している。実際、私はそれが必ず起きると賭けており、FRBのバランスシートが再び大規模に拡大することの影響を反映する資産への投資エクスポージャーを継続的に増やしている。これらの資産にはビットコイン、現物金、金鉱山企業の株式が含まれる。
第三の選択肢の実施はビットコイン価格を押し上げる
FRBが紙幣を増刷すればするほど、ビットコイン価格は上昇する。では、FIMAのこの仕掛けは、数兆ドルという巨額の資金が注入される巨大な「ポンプ」となり、我々が保有する資産価格を押し上げるのに十分なのだろうか?
現在、我々は国債保有高のみに注目している。国債がFIMAの担保資格を満たす唯一の資産だからだ。将来状況は変わるかもしれないが、まずはこのツールが現在許可している資産に焦点を当てよう。国債を最も多く保有する二つの主体は日本政府とGPIFである。日本政府が保有する米国債は1.143兆ドル、GPIFは2300億ドルで、合計1.373兆ドルとなる。
これはかなりの金額である。この規模を理解するために、新型コロナウイルス感染症のパンデミック時の状況を参考にできる。FRBは約4兆ドルの通貨を増刷し、それは2020年から2021年末にかけてのバランスシートの拡大から見て取れる。
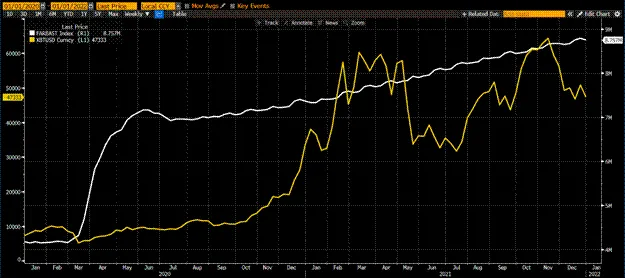
FRBのバランスシート規模の増加(白い曲線)とビットコイン価格の急騰(金色の曲線)の間には、非常に明瞭な相関関係がある。以前の記事で、AI分野の建設が資本の無駄遣い段階に入りつつあると推測した。この論点は極めて重要である。なぜなら、トランプ政権はこの流動性が暗号通貨価格を押し上げるためではなく、米国内のAI設備投資を推進するために使われることを望んでいるからだ。
しかし、現時点でプラスの資本収益を実現できないAI企業(巨額を投じても実際には収益を上げられないハイパースケーラーであれ、「中国市場のトークン価格」では収益を上げられない米国のAIラボであれ)に信用を供与することは、本質的に無駄であり、ビットコイン価格の上昇はまさにこの非生産的な資本の使われ方を反映していると私は考える。
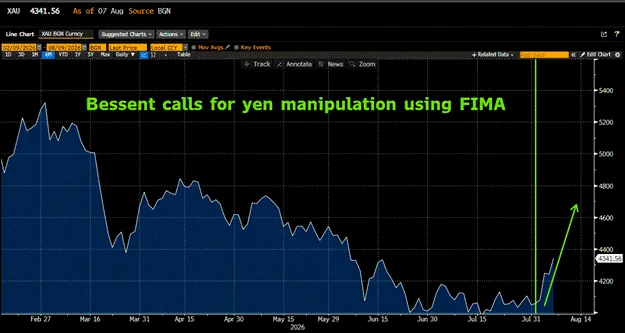
最近、金価格が段階的な安値から大幅に反発したことは、私たちに一つのシグナルを伝えている。市場は、間もなく到来するドル法定通貨の洪水を、オルトマンのあの「金食い虫」OpenAIや、マスクのあの空虚で捉えどころのない宇宙データセンターに送るよりも、貨幣金融資産へと導くことを選んでいるのだ。
アルトコインの狂宴がまもなく到来、ENAの5倍リターンに強気
私たちがMaelstromで具体的に何をしているのか知りたいのは分かっているが、投資信念を築くには、まずマクロ背景を理解しなければならない。
先に述べたように、ベッセントが発言するとき、私は耳を傾ける。彼に何か得意技があるとすれば、それは通貨操作だ。ソロスと共に働いた輝かしい経歴をグーグルで検索すれば分かるだろう。このような通貨手段の「小細工」を実行するには、選挙で選ばれた政治家の承認も、任期が満了に近づき上院の公開確認公聴会に直面している人々の同意も必要ない。普段は眠っている「外国為替小委員会」を招集してゲームのルールを少し変えるだけで、ドル紙幣の噴出を引き起こすことができる。
ベッセントがFIMAメカニズムの改革を呼びかけているというニュースを見たとき、私はすぐに強気の直感が湧いた。私が注目するすべてのマクロアナリストは、これがドル円相場の大きな転換を示唆していると考えている。彼らは今回本気だから、事前にポジションを取らなければならない。
紙幣印刷は、持続不可能な経済的現実を解決するための政治的決断である。政治は常に複雑だが、現状においてトランプ政権の意図は明確だ。あなたに証券口座にログインし、金融資産を買ってほしいのだ。だからこそベッセントは、耳を傾けるすべての人に向けて明確にシグナルを発し、印刷された紙幣がどこから広がり始めるかを示している。私は聞いているし、自分の「職務」を果たすつもりだ——Buy in。
私たちはすでに大量のビットコインを保有しているので、次の問題は誰がさらに良いパフォーマンスを見せるかだ。
これはAI株の推薦記事ではないが、それに興味があれば、底を拾うのも自由だ。「Leopold低点」はすでにAI関連資産への絶好のエントリータイミングを提供している。暗号通貨と言えば、まだ爆発していない大型潜在株はETHであり、2025年の相場で史上最高値を更新できなかった唯一のメジャーコインだ。さらに、イーサリアムはRWA資産のセキュリティレイヤーとなるだろう。
次に紹介するのは、底値にありながら容易に5倍から10倍の上昇が期待できるアルトコイン、Ethena(ENA)だ。
Ethena の問題点の一つは買い戻しメカニズムの欠如だが、現在も流通量で第6位のドル建てステーブルコインであることを考慮すれば、これは無視できる。ENA の問題は、コイン価格の下落によりビットコインのベーシス収益が消滅したため、USDe を保有する利回りが米国債よりもほんの少し高い程度になってしまったことだ。ステーキング型 USDe を保有するために中央集権型取引所のカウンターパーティリスクとスマートコントラクトリスクを負うのは、全く割に合わない。
まさにそのため、流通供給量はピーク時から75%減少し、ENA トークンの価格も90%以上下落した。しかし、将来ドルの流動性が小幅に増加するだけでも、ビットコイン価格を押し上げ、ベーシス利回りを上昇させ、大量の資金が USDe に流入する可能性がある。ENA が低迷から脱するにはそれほど多くの条件は必要ないため、今後数ヶ月のうちに、急速に5倍を狙える「投機的」な選択肢として検討に値するかもしれない。
私はまだ弾をすべて撃ち尽くしてはいない。ウォーシュが小委員会を招集し FIMA ルールを修正するのを待たなければならない。注視していよう、これは誰も気づかないうちに突然起こるかもしれない。ただし、金とドル円相場は政策発表前に動き始めるはずだ。なぜなら、トランプ政権と密接な関係にある大口投資家たちは、情報公開前に先回りしてポジションを構築する可能性が高いからだ。このような状況は他の資産クラスでもよく見られることであり、金や外国為替市場も例外ではない。
いずれにせよ、「安い」円の時代はまもなく終わりを迎えようとしている。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

