ゴールドマン・サックスは世界株を引き上げたが、シティはロングを解消した。追加すべきか、減らすべきか。
要約
・10月12日、ゴールドマン・サックスは世界株式に対する3ヶ月の戦術的見方を中立からオーバーウェイトに引き上げた。翌日、シティは米国株のオーバーウェイト推奨を撤回し、S&P500等ウェイト指数のロングポジションを解消した。
・双方とも利益が依然として成長していることは否定していない。分歧はシグナルの優先順位にある。ゴールドマンは夏以降のバリュエーション下落が短期的なオッズを改善したと見なし、シティはポジションと楽観ムードが歴史的に市場の天井と重なりやすい水準に達したと見なしている。
・関連銘柄:S&P500、S&P500等ウェイト指数、グローバルテクノロジー株、金利感応度の高いセクターと高配当セクター、米国債。
10月12日、ゴールドマン・サックスの資産配分チーム責任者Christian Mueller-Glissmann氏は、同行の世界株式に対する3ヶ月の戦術的見方を中立からオーバーウェイトに引き上げた。翌日、シティの米国株戦略チームは米国株のオーバーウェイト推奨を撤回すると同時に、S&P500等ウェイト指数のロングポジションを解消した。
2つのウォール街の大手銀行が同じタイミングで逆方向の操作を行ったことは、同じ問題を指し示している。指数が記録的高値に接近し、長期金利が再び5%以上に戻った現在、投資家は短期的に買い増すべきか減らすべきか。双方とも利益が依然として成長していることは否定していない。
機関投資家の配分の言葉では、オーバーウェイトとはベンチマークに対して少し多めにウェイトを持つことを指し、アンダーウェイトは少なめに持つことを指す。両者はオン・オフ式の売買シグナルではない。ゴールドマンの今回の調整は、3ヶ月の戦術的スタンスを、もともと強気に見ていた12ヶ月のフレームワークに戻したものだ。シティが撤回したのも米国株のオーバーウェイトと等ウェイトのロングのみであり、米国株の弱気を宣言したわけではない。
ゴールドマンの買い増し理由:横ばいがバリュエーションを押し下げた
ゴールドマンのロジックは複雑ではない。指数が約3ヶ月間横ばいを続ける中、利益予想は依然として上方修正されており、バリュエーションは自然と低下し、リスク・リターン比がそれに伴って改善した。
同チームが示した根拠は、市場のS&P500第3四半期利益の前年同期比成長率に対するコンセンサス予想が約25%であることだ。同時に、予想PERは6月初旬の約21倍から19倍付近まで回落した。価格が上がらず、利益予想が上方修正されるという2つの要素が重なり、決算シーズンに入る際のオッズは夏のように一方向に偏ったものではなくなった。
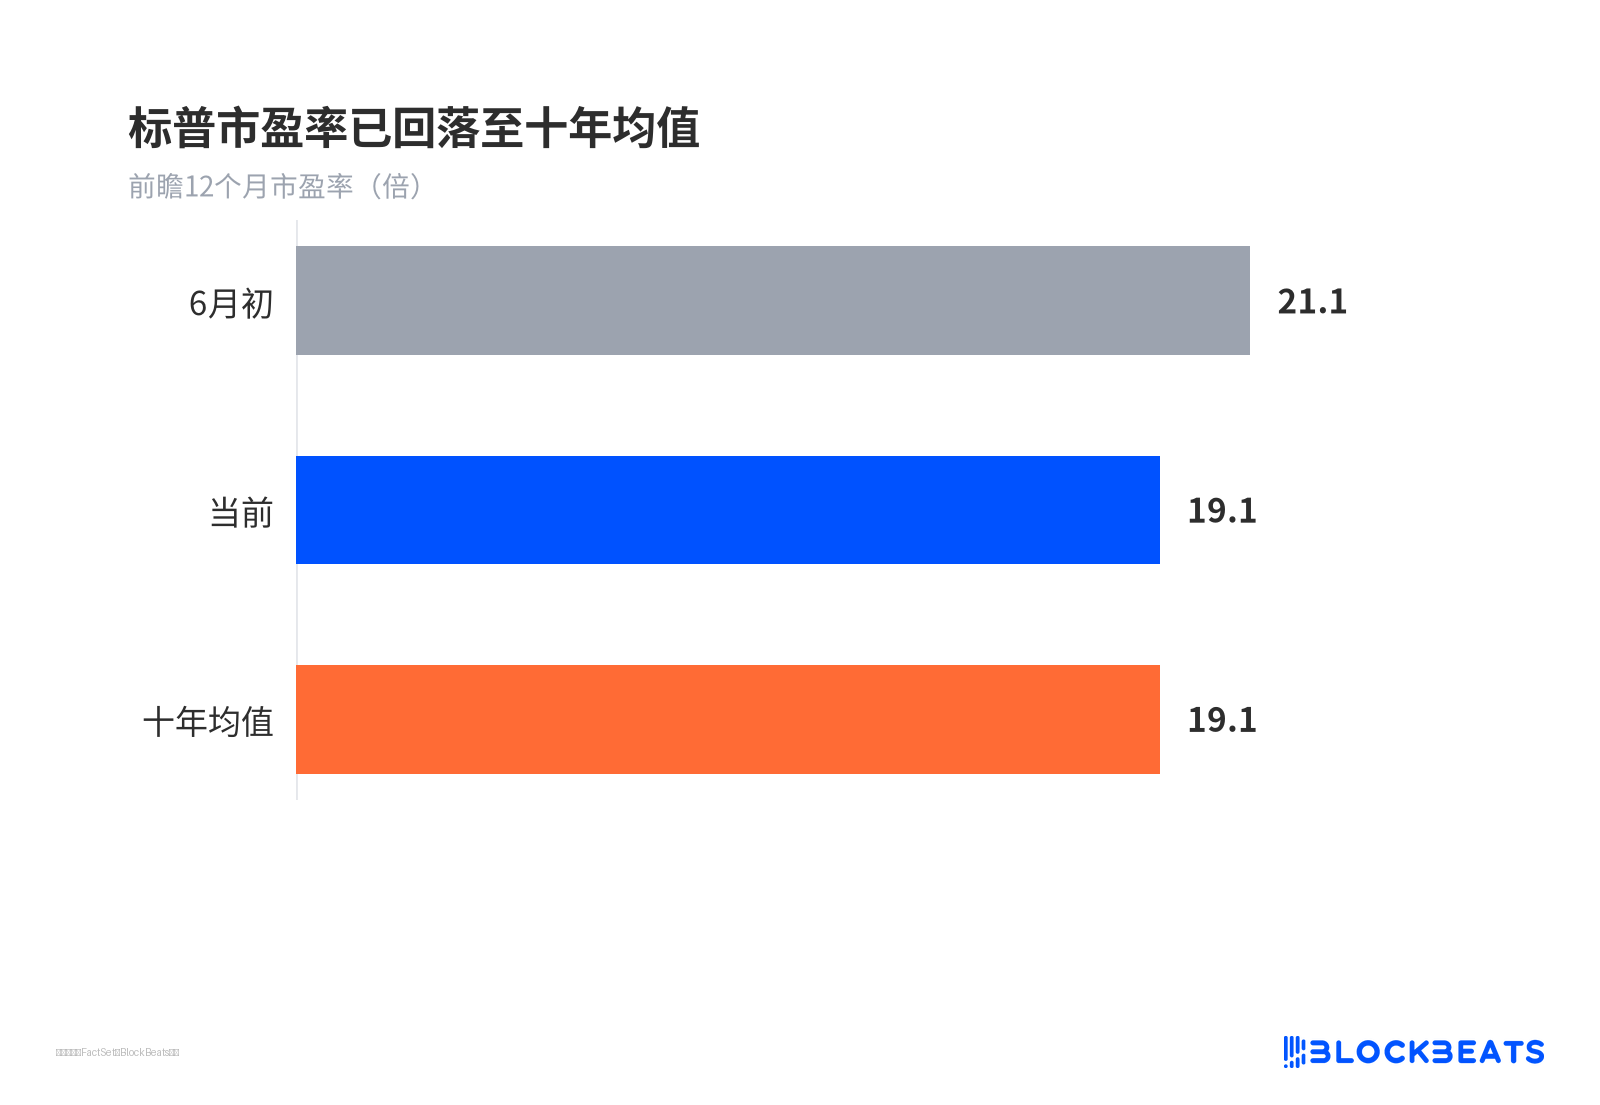
S&PのPERは10年平均まで回落
地域別では、ゴールドマンは米国とアジアのオーバーウェイトを維持し、欧州はアンダーウェイトとしている。セクター別ではバーベル構造を推奨している。一方の端はグローバルテクノロジー、もう一方の端は金利感応度が高く、低ボラティリティで、高配当の債券代替株だ。前者のロジックはAI需要であり、後者はテクノロジーが調整するか成長懸念が高まった場合に緩衝を提供することを狙っている。
この格付けはポジションの推奨であり、新たな指数水準の予測ではない。いわゆるバリュエーションがより魅力的というのは、比較対象が夏の高値であり、絶対的に割安という意味ではない。
シティのリスク削減行動:オーバーウェイト撤回、等権重ロング解消
シティのトリガー指標はPOLLSであり、ポジション、楽観ムード、流動性、レバレッジ、ストレスの5項目を合成したフレームワークである。その直近の読み値は、歴史的に市場の天井と重なることが多いレンジに入っており、これがシティがまずオーバーウェイトを撤回した直接の理由である。
解消されたのはS&P500等権重指数のロングである。等権重指数は500社が一人一票を持つようなもので、エヌビディアのような巨大企業のウェイトが平準化されるため、少数のテック大手に牽引される時価総額加重指数よりも市場の広がりを反映しやすい。
つまり、シティが狙っているのは広がりにおける混雑リスクであり、米国株テック強気相場の終焉を宣言するものではない。同行自身も、これは戦術的なリスク削減であり、弱気転換ではなく、全面的なリスクオフ資産への逃避も主張していないと強調している。
同じ週に、BofAのMichael Hartnettは第三の見方を示した。彼は10月9日の資金フローレポートでブルベア指標の売り信号を維持し、マネーマーケットファンドに2020年4月以来最大の週次純流入が発生したと指摘し、11月の中間選挙を年末までの最大の変動要因と見なした。その全体的なスタンスは売り方やや慎重寄りである。
より割安な比較基準:株債比価と債券デュレーション
誤読されやすい点の一つは債券である。ゴールドマンが引き上げたのは12カ月の政府債見通しであり、ニュートラルからオーバーウェイトへ変更し、債券は徐々にポートフォリオの重荷からヘッジへと変わるべきだと述べたが、3カ月の債券見通しは依然ニュートラルで、近端では短期デュレーションとキャッシュを選好している。
近端ニュートラル、遠端オーバーウェイトは、二つの文が同時に成立する。これを株債一括でオーバーウェイトに引き上げたとまとめてしまうと、デュレーションという重要な変数を失うことになる。
もう一つの比較基準の問題は株式自体にある。S&P500の予想PERは約19倍で、対応する益利回りは約5.3%、一方10年米国債利回りは5.2%付近にあり、株式リスクプレミアムは歴史的な低分位にある。6月の約21倍という自身の高値と比べれば、米国株は確かにいくらか割安になったが、国債と比べれば依然として割高である。同じデータでも、比較対象を変えれば結論は逆になる。
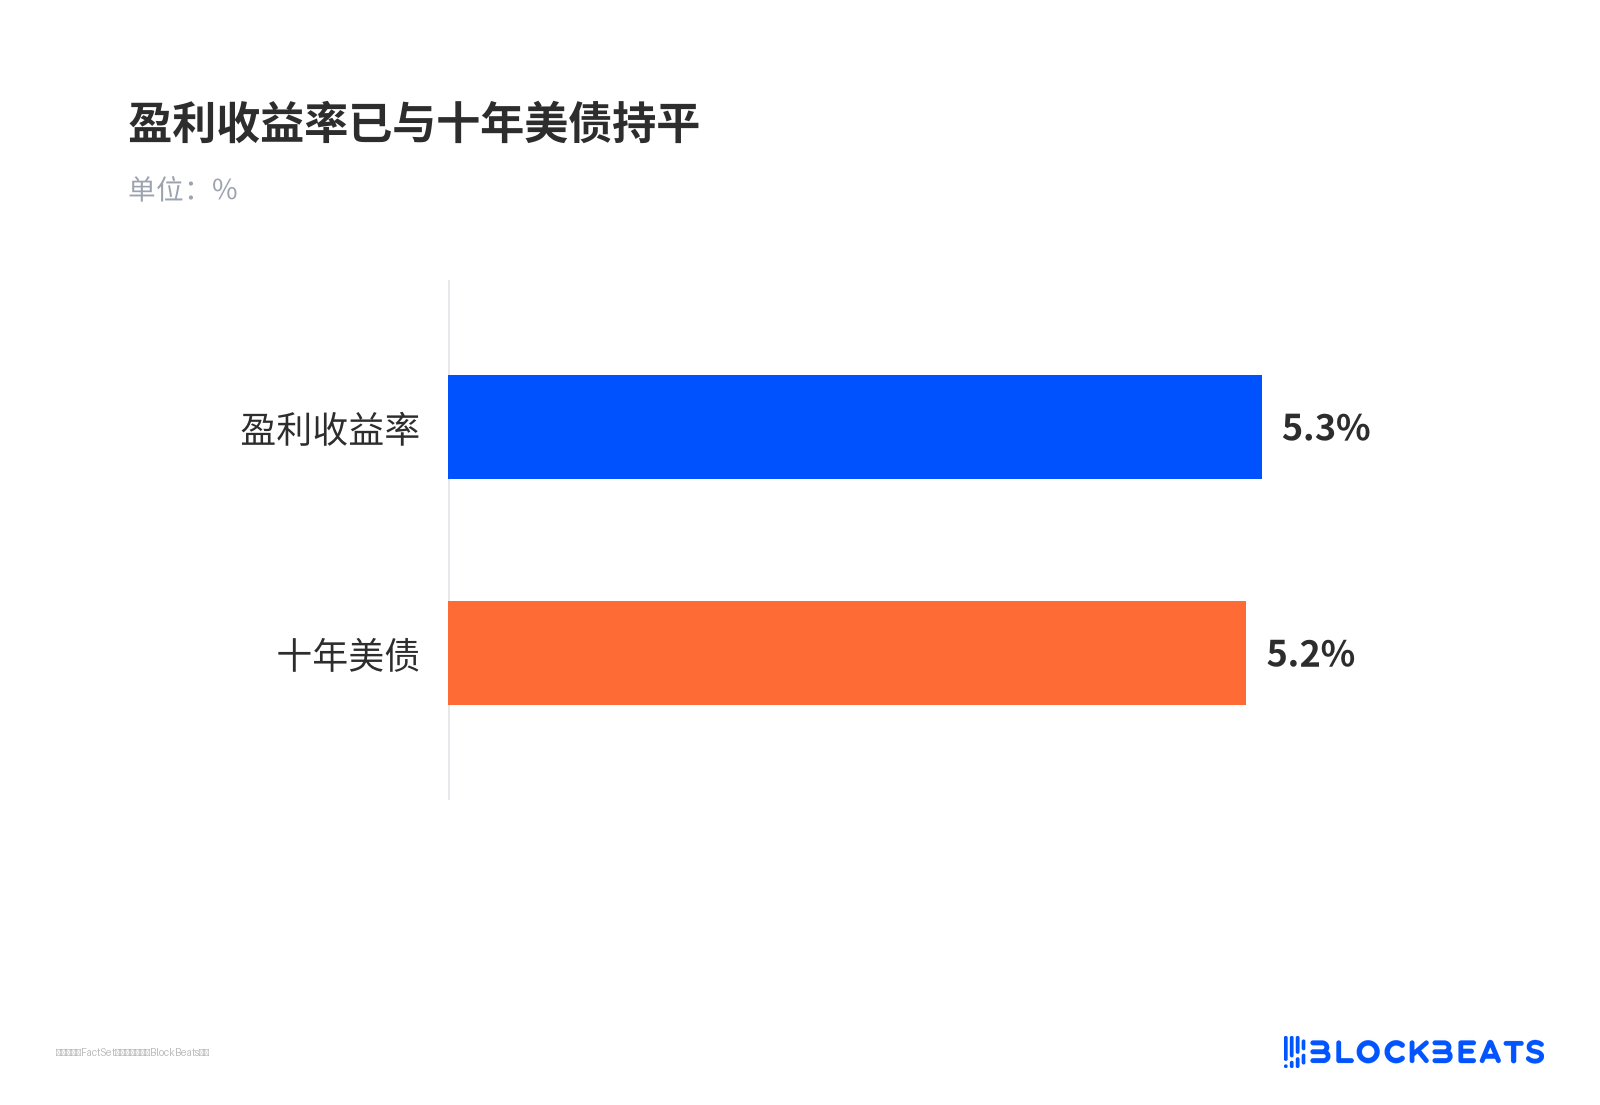
益利回りはすでに10年米国債と並んだ
利益の実現と長端金利が分歧の結果を決める
第3四半期の決算シーズンがすでに幕を開け、市場は二つのことを検証しようとしている。約25%の利益成長率が実現できるか、そしてAI設備投資が帳簿上の数字を超えた利益に変わるかどうかだ。
現在、利益は高度に集中しており、エヌビディアとマイクロンが合計で3分の1を超える増分に寄与すると推定されている。予想超えはごく一部の企業の話になりつつある。ひとたび両社のガイダンスに問題が生じれば、指数レベルの利益ストーリーは揺らぐだろう。
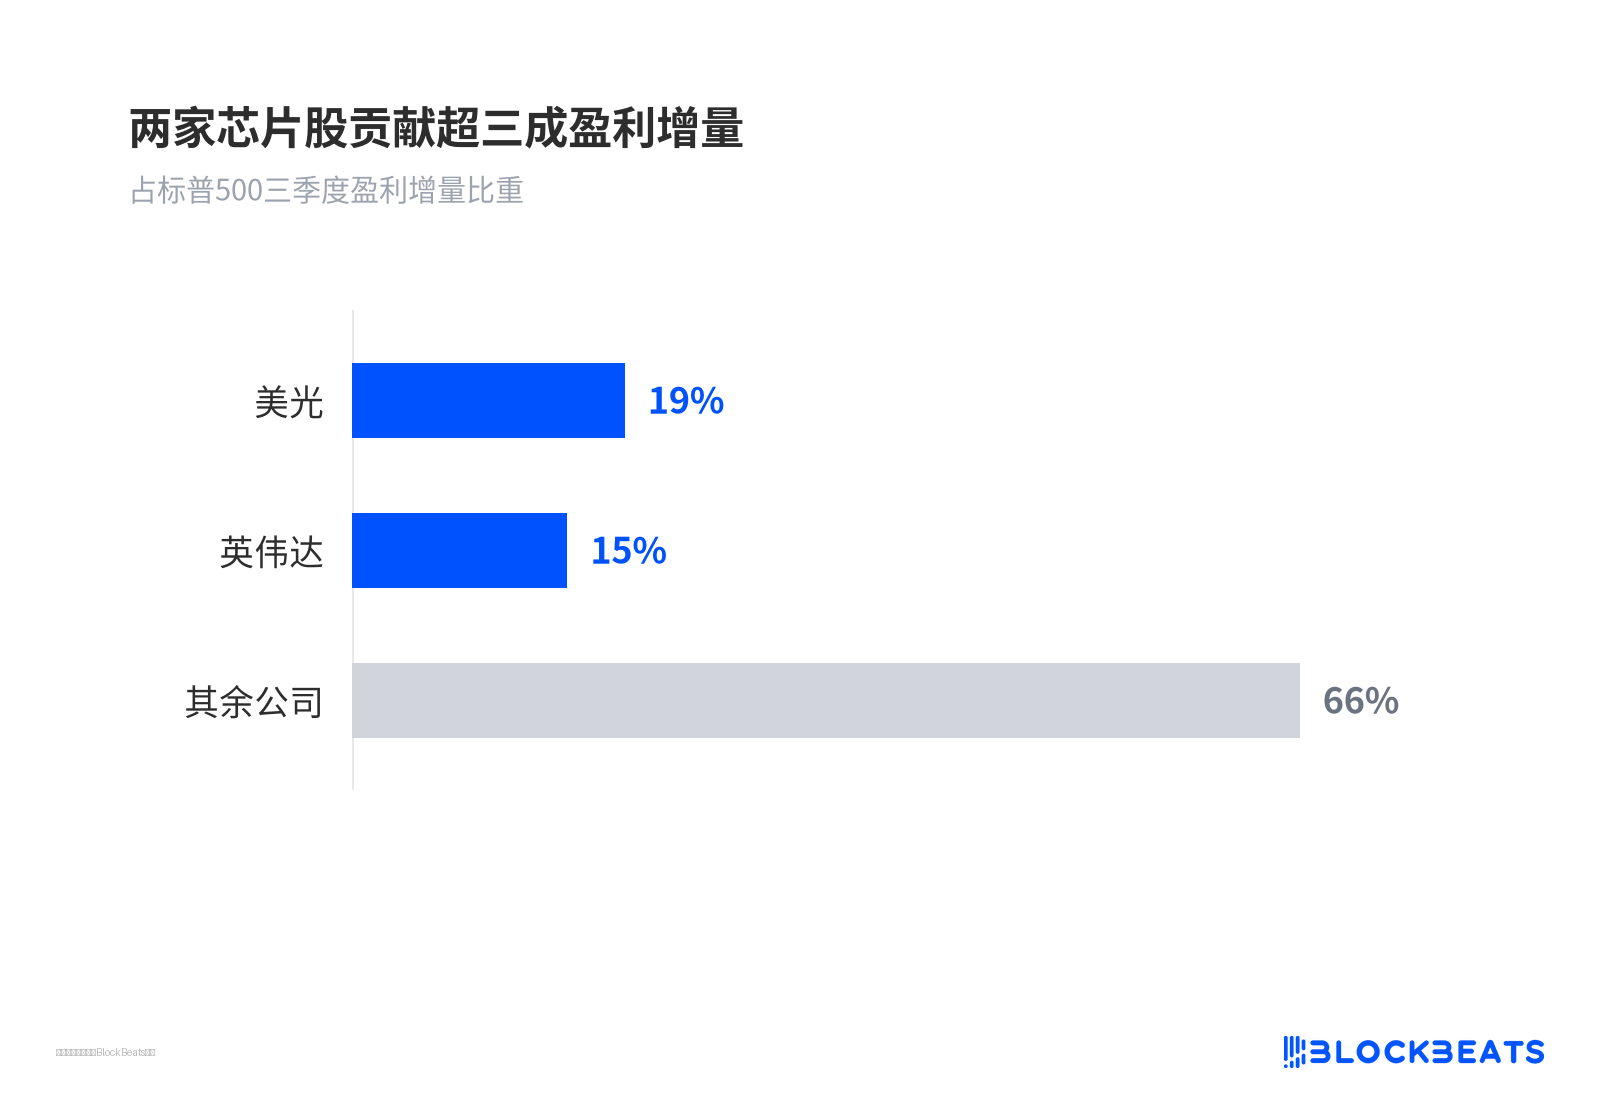
2銘柄の半導体株が利益増分の3割超を貢献
金利面も同様に重要だ。10年米国債利回りが現在の水準で安定できるか、インフレデータがどう着地するか、11月の中間選挙の結果がどうなるか——これらはすべて、ゴールドマンのあのバーベル構造が成立するかどうかに影響する。特に金利感応度の高い資産と高配当株という片方の脚は、本質的に金利がこれ以上上昇しないことに賭けている。
この二点が明確になるまでは、ゴールドマンの増し目とシティのリスク削減は同時に真となり得る。それらは異なる問いに答えている。前者は決算シーズンのオッズが改善するかを問い、後者は高値圏の市場のポジションが過密かどうかを問う。勝敗を分けるのは、利益の数字そのものと、長期金利がバリュエーションのアンカーに対して実際に課す制約だ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia