

相場師は常に勝者なのか?Delphi Digitalが今後10年の投機ブームを読み解く
原文タイトル: The House Always Wins: Why Speculation is the Theme of the Decade
原文著者: Jason Pagoulatos、Delphi Digital
翻訳:Peggy、BlockBeats
TL;DR
投機は今後10年の重要な投資テーマになりつつある。歴史的に、投機は主に2つの力によって推進されてきた。1つは技術革命がもたらす「建設型投機」、もう1つは財政・金融・社会経済的圧力が生み出す「宝くじ型投機」である。過去には両者は通常別々に作用していたが、今は同時に加速している。
AIは2つの投機エンジンを同時に動かしている。一方で、テック大手の数千億ドル規模の設備投資が計算資源、電力、データセンターの建設を促し、鉄道やインターネット時代に似た技術投資ブームを形成している。他方で、AIはエネルギーコストを押し上げ、財政・資金調達の圧力を強め、若者の雇用見通しに打撃を与えることで、人々が高リスク・高リターンの機会を求める動機を間接的に強めている。
暗号資産は投機活動のインフラになりつつある。AIが投機に理由を与えるなら、暗号技術は手段を与える。無期限先物、ミームコイン、予測市場、トークン化資産は、金融商品の創設と取引のハードルを大幅に下げ、ますます多くの資産が24時間365日、グローバルに取引できるようにしている。
投機需要は従来の資産クラスを越えつつある。スポーツベッティング、当日満期オプション、予測市場、暗号資産、ソーシャルトレーディングは、一見異なる市場に見えるが、実際には同じ需要を反映している。投資家は将来の出来事に対する判断を、取引可能で潜在的な収益を持つポジションに変えたいと考えている。これらの活動は次第に同じ取引プラットフォームに集まりつつある。
中核となる投資戦略は「チップを買うのではなく、ディーラーを買う」ことである。次に成功するAI企業、次に急騰するトークン、次の話題のイベントに賭けるのではなく、取引活動から持続的に収入を得られるプラットフォームに注目すべきだ。レポートはRobinhood、Hyperliquid、Lighter、そしてKalshi、Polymarketなどの取引所のビジネスモデルと成長潜在力に重点的に言及している。
取引プラットフォームは必ずしも確実に儲かるわけではない。取引量の増加が必ずしも利益につながるとは限らず、手数料競争、規制リスク、出来高水増しのインセンティブ、市場サイクルがプラットフォームの価値を損なう可能性がある。特に取引プラットフォームの株式とプラットフォームトークンは区別する必要がある。たとえトークンに手数料の買い戻しメカニズムがあっても、取引所の株式を保有することと同じではない。
長期的な機会は投機インフラにあり、特定の相場サイクルにあるのではない。歴史上の鉄道やインターネットのバブルは巨額の資本損失をもたらしたが、長期的に価値あるインフラを残した。Delphi Digitalは、将来も投機バブルは崩壊する可能性があるが、生き残ったマッチング、清算、流通ネットワークが取引需要を継続的に捉える中核資産になる可能性があると考えている。
以下が原文である:
投機は歴史的に二つの力によって駆動されてきた。そして今、これら二つのエンジンが前例のない力で同時に稼働しており、同じ技術群によって共に推進されている。
1841年、スコットランドのジャーナリスト、チャールズ・マッケイ(Charles Mackay)は『非同尋常な大衆幻想と群衆的狂気』(Memoirs of Extraordinary Popular Delusions)を出版した。この本で最も広く知られる一文は冒頭に現れる。「人々は常に群れで考え、群れで狂気に陥り、しかも緩慢に、一人ずつ理性を取り戻すしかない。」
この本はミシシッピ・バブル、南海バブル、オランダのチューリップ狂熱、魔女狩り、錬金術師、そして十字軍遠征を記録している。それから185年の間、この言葉は鉄道株、無線概念株、インターネット株、不動産、Meme株、暗号資産、当日満期オプションなど、繰り返される投機熱を形容するために使われ続けてきた。
マッケイの群集行動に対する観察は正確だったが、彼はこの行動の人類社会における位置づけを誤解していた。彼は群集行動を正常な生活からの一時的な逸脱した狂熱と描写し、人々はそれに陥るが最終的には理性を取り戻すと考えた。
しかし市場において、群集行動そのものが常態である。誰も未来に何が起こるか分からないとき、価格は互いを観察し、互いを推し量る人々によって共に決定される。市場の誕生以来、この法則は変わったことがない。
金融ジャーナリストのエドウィン・ルフェーヴル(Edwin Lefèvre)はこれについて、より説教臭さの少ない描写をしている。『株の大相場師回想録』(Reminiscences of a Stock Operator)の中で、彼は伝説のトレーダー、ジェシー・リバモア(Jesse Livermore)をモデルにした語り手にこう直言させている。「ウォール街に新しいことはないし、ありえない。なぜなら投機は山岳のように古いからだ。今日株式市場で起きていることはすべて過去にも起きたし、未来にも再び起こるだろう。」
金融ツールは絶えず変化するが、これらのツールを巡る人間の行動は基本的に変わっていない。
人々が将来の収益に対する請求権を売買できる限り、投機は存在する。異なる時代の間の真の違いは、投機の強度、そして人々が自分が一体何を買っていると考えているかにある。
本稿は、ある素朴な問いから始まる。投機とは、技術革新に対する社会の反応なのか、それとも政治と通貨秩序の衰退に対する反応なのか。
歴史が示すのは、どちらの要因も投機を引き起こし得るということだ。そして、著名な投機事件の多くは、主にそのうちの一方の力によって駆動されてきた。ある時は、新技術が未来の可能性を現在よりもはるかに広大に見せる。またある時は、圧力にさらされた財政・政治体制が、体制自身が設計し売り込む投機取引へと大衆を駆り立てる。
今日、これら二つの力は同時に高速で作動しており、しかも同じ技術が両方に動力を供給している。これこそが、投機そのものを投資可能なテーマと見なす理由である。特定の投機資産に直接賭けるのではなく、そうした取引のマッチングと清算サービスを提供するプラットフォームを保有するのだ。
一、投機の亡霊
ウォーレン・バフェットの師であるベンジャミン・グレアム(Benjamin Graham)は、投資と投機の違いを痛い代償を払って学んだ。
1929年から1932年にかけて、彼が運用していた投資パートナーシップは約70%の損失を出した。その後、キャリアの大半を通じて、彼は人々が「投資」という言葉を、たった今買ったあらゆる資産に気軽に当てはめるのを止めようと努めた。
1934年、グレアムとデビッド・ドッド(David Dodd)が『証券分析』(Security Analysis)で示した定義は、今日なお投資と投機を区別する古典的な基準である。「投資操作とは、徹底的な分析に基づき、元本の安全性と満足のいくリターンを確保できる操作をいう。これらの要件を満たさない操作は投機である。」
しかしグレアムは、ウォール街がこの基準に厳密に従ってこれらの言葉を使うことは決してないとよく分かっていた。彼は後にこう書いている。「ウォール街の広い言い方に従えば、どんな証券を、どんな目的で、どんな価格で売買しようと、現金取引でも信用取引でも、証券を売買する者はすべて投資家になってしまう。」
とはいえ、グレアムは投機を罪と見なしたことはなかった。彼は『賢明なる投資家』(The Intelligent Investor)でこう書いている。「純粋な投機は違法でも不道徳でもなく、また大多数の人にとって財布を膨らませることもない。」
さらに彼は、一定程度の投機は必要であり避けられないと指摘した。何しろ、モデルでは完全に排除できないリスクを誰かが負わなければならないのだ。彼が本当に反対したのは、概念の混同であった。
1929年の株価大暴落で財産の大半を失ったウォール街のトレーダー、フレッド・シュウェド(Fred Schwed)は、1940年刊の『お客様のヨットはどこに?』(Where Are the Customers' Yachts?)で、この違いを二言で要約している。「投機とは、小さな金額を大きな金額に変えようとすることであり、失敗する可能性が高い。投資とは、大きな金額が小さな金額になるのを防ぐ努力であり、これは成功するはずのものである。」
ジョン・メイナード・ケインズ(John Maynard Keynes)自身も個人的な資金を大量に投機に投じていた。彼が注目したのは投機の道徳的性質ではなく、その運行メカニズムであった。
『雇用・利子および貨幣の一般理論』(The General Theory)第12章において、ケインズは専門的な投資を当時の新聞が主催した美人コンテストになぞらえた。読者は100枚の写真から最も美しい6枚の顔を選ぶ必要があり、最終的な当選者は客観的に最も美しい顔を選んだ者ではなく、その選択が全参加者の平均的な選択結果に最も近い者であった。
ケインズはこう説明している。「問題は自分が本当に最も美しいと考える顔を選ぶことではなく、ましてや世間一般が最も美しいと考える顔を選ぶことでもない。我々はすでに第三の次元に入っている。すなわち、自分の知恵を働かせて、世間が他の世間の判断をどう見るかを予測するのである。」
彼はさらに、第四層、第五層の予測を行う者さえいると付け加えた。この観点から見れば、投機とは本質的に他者がいかに判断するかを判断することであり、資産のキャッシュフローはそのうちの一つの参考要素に過ぎない。
イェール大学の経済学者でノーベル経済学賞受賞者のロバート・シラー(Robert Shiller)は、後にこうした期待がどのように伝播するかをさらに説明した。
彼は『不合理な熱狂』(Irrational Exuberance)と『ナラティブ経済学』(Narrative Economics)の中で、物語の伝播速度はしばしば財務データよりも速いと提唱した。そして実際に資産価格を押し上げるのは、通常「新時代」に関するナラティブである。住宅価格は上がる一方だ、インターネットがすべてを変える、政府が自由に増刷できない通貨は法定通貨より優れている、といったものだ。
真偽を問わず、ある物語が語り直すのに十分容易であれば、それが価格変動を促す可能性がある。
1992年にポンド売りで名を馳せたジョージ・ソロス(George Soros)は、こうしたフィードバックループを取引することで自らの事業を築いた。彼はこのメカニズムを「再帰性」(Reflexivity)と呼んだ。
ソロスは2009年の講演でこう指摘した。「すべてのバブルには二つの構成要素が含まれる。現実に存在する基礎的トレンドと、そのトレンドに関する誤った認識である。」
両者が相互に強化し合うと、上昇し続ける価格が元の判断を支持する証拠のように見えてくる。ソロスの描写によれば、繁栄段階は「長く緩やか」であり、崩壊段階は「短く急峻である。なぜなら不合理なポジションの強制決済が下落をさらに強化するからである」。
トレンドが反転するまで、群衆はマッケイが示唆するほど愚かではない。彼らはただ、しばらくの間持続的に収益をもたらすプロセスに参加しているだけであり、その収益はしばしばかなり可观である。ソロスの成功そのものが証明である。
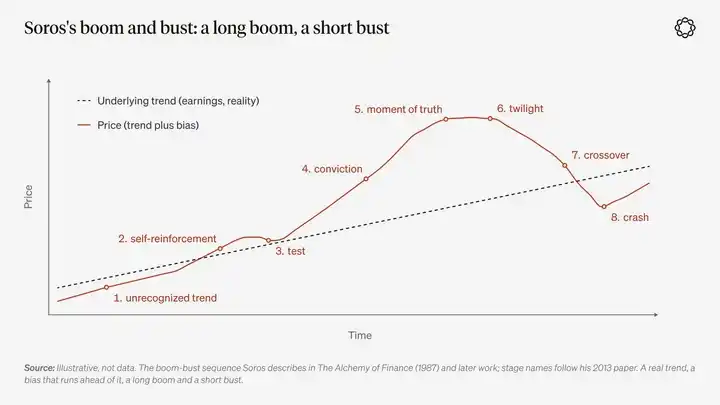
この四人の思想家は多くの問題で意見を異にしたが、群衆行動については、それぞれの方法論が示唆するよりもはるかに近い結論に最終的に到達した。短期的な価格は、市場参加者が他の人々の行動に対して抱く予想によって決まる。その行動が持続的にリターンをもたらす限り、群衆は合理的に見える。
しかし、誰も一つの問題に完全には答えていない。そもそも最初に何が群衆の行動を駆り立てたのか。
二、二大投機エンジン
群衆には行動の理由が必要であり、その理由は通常、二つの世界の間の落差から生まれる。一つは資産価格がすでに反映している現実世界、もう一つは将来出現する可能性のある世界である。
歴史的に見れば、この落差は主に二つの方法で形成されてきた。
第一は技術変革である。
鉄道は輸送と距離のコストを大幅に削減し、電力は工場生産を再編成し、そして今日、読み書きができるAIモデルが、人々のホワイトカラー労働の価値に対する認識を再形成している。
人々は変革が起こる時期、そして最終的に誰が新たな収益を獲得するかについて意見が分かれており、流動性市場こそがこれらの意見の相違が価格に反映され取引される場所である。
これを建設型投機(Construction Speculation)と呼ぶことができる。
誰かが最終的に全く新しい産業地図を築き上げ、最も早く到達した者が地位と報酬を手にする。資本はしばしば急速かつ粗放な形で流入する。光ファイバーネットワークはまさにこのように敷設され、データセンターもこのように建設された。同時に、大量の資本もこの過程で破壊される。
第二の力は政治と通貨体系から来る。
一国が財政的圧力に直面したとき、あるいは政策体制が独自の特定の目標を持つとき、それは公衆に何らかの賭けを売り込み始める。戦争債務を企業株式に転換すること、住宅購入が国策であるために不動産を購入すること、あるいは現金以外のあらゆる資産を保有することなどである。
家計レベルでは、この変化は次のように現れる。現在の正常な生活経路では、もはや人々が将来についてまともな生活を送れるという自信を持つことができない。通貨の実際の購買力は公式データが示すよりも速く低下しているように見え、賃金収入ももはや前世代のように、同じ人生段階で一軒の住宅に転換することができない。
これを宝くじ型投機(Lottery Speculation)と呼ぶことができる。
この時、辛抱強く待つことは、すでに資産を持っている人たちからの助言のように聞こえ始める。残された選択肢は宝くじ一枚だけのようだ。ごく小さな確率の巨大なリターンに賭けて当たれば、人生は根本から変わるかもしれない。そして失敗しても、結果は投機家の元の生活状態と大差ない。
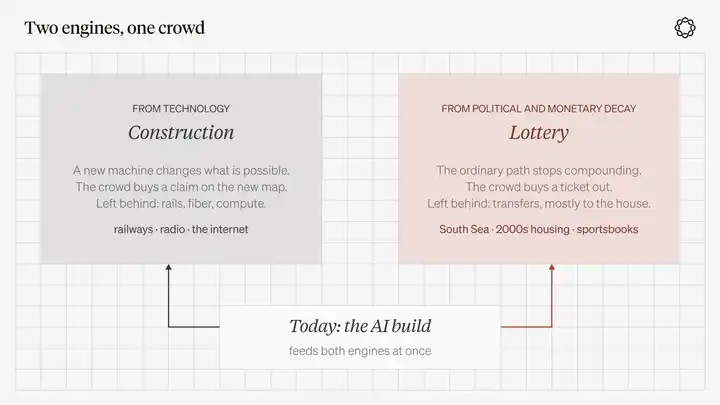
図表の説明:これは集団が共通のナラティブを形成する二つの方法である。似た行動でありながら、異なる結果を残す。
これらの概念はいずれも否定的な意味合いを持たず、人々がなぜ投機に参加するのかを描写しており、どの資産を購入するかではない。
1845年の鉄道株は、主に建設型ナラティブに属するが、そこには宝くじ的な一攫千金の想像も含まれている。スポーツのパーレイベットの投票用紙は、本質的には宝くじ一枚であり、ただ金融市場の言語を使うことを学んだだけだ。株価指数の無期限契約は、取引相手が誰であり、なぜ市場に参入するのかによって、どちらにも属し得る。
マッケイは実際にこれら二つの力を観察していたが、ただ名前を与えていなかった。
彼は十字軍に関する章の冒頭で、どの時代にも特有の狂気があると書いている。「ある種の計画、プロジェクト、あるいは幻想は、利益への渇望、刺激への欲求、あるいは純粋な模倣の力によって人々を惹きつける。もしこれらの要素が存在しなければ、政治的または宗教的な理由、あるいはその両方の作用が、人々をある種の狂気へと駆り立てる。」
プロジェクトをめぐる利益への欲望は建設型投機に対応し、政治的な力の推進は第二のエンジンに対応する。模倣は群集行動そのものであり、最初にどちらの力がプロセスを始動させたかには関心がない。
ウィリアム・クイン(William Quinn)とジョン・ターナー(John Turner)が2020年に出版した『ブームとバスト』(Boom and Bust)でも、同様の区分を提示している。
彼らが提唱する「バブル三角形」には三つの要素が含まれる。資産の取引可能性、貨幣と信用、そして投機である。これに加えて、バブルには引爆点が必要であり、この引爆点は通常、新技術または政府政策である。
彼らの分析によれば、銀行融資に推進されたバブルは通常最も深刻な被害をもたらし、技術進歩によって引き起こされたバブルは、崩壊後に何か本当に有用なものを残す可能性が最も高い。
三、歴史上の投機集団は一体何をしていたのか?
もしルフェーヴルの言う「ウォール街に目新しいことはない」が正しいのなら、歴史を研究する最も価値ある方法は、各投機熱狂の原因を見極め、それらが最終的に何を残したかを考察し、二大エンジンが同時に力強く稼働する状況が実はいかに稀であるかに気づくことだ。
チューリップ狂騒曲:裕福な共和国における新興取引対象
1636年から1637年のオランダのチューリップ狂騒曲は、人々が最もよく知る金融バブルの物語の一つであり、歴史家が最も精力を費やして再検証した出来事の一つでもある。
歴史家アン・ゴールドガー(Anne Goldgar)は2007年出版の『チューリップ狂騒曲』(Tulipmania)の中で、当時取引に参加していたのは主にハールレムとアムステルダムの一小群の商人と熟練した職人であり、彼らが互いに一種の贅沢品を取引していたことを発見した。
彼女は後にこう述べている。「これによって破産した人を私は一人も見つけられなかった。」
この狂騒がもたらした損害は、主に信頼と評判の層に集中していた。しかし当時、確かに三つの条件が出現していた。すなわち、新興の審美的な消費財、まだ出土していない球根を対象とした先渡契約、そして未来の約束を取引できる整備された法制度を持つ裕福な商業共和国である。
チューリップは技術革新ではなかったが、新奇な事物は建設的投機のより小さな分枝と見なすことができる。新しい商品と先渡取引市場があれば、政治秩序が正常に機能する環境の中で投機集団を生み出すのに十分だった。
通常の強気相場で「バブル」と呼ばれる大多数の現象は、実はこれと類似しており、実際にもたらす破壊は後世の物語が誇張する程度よりはるかに小さいことが多い。
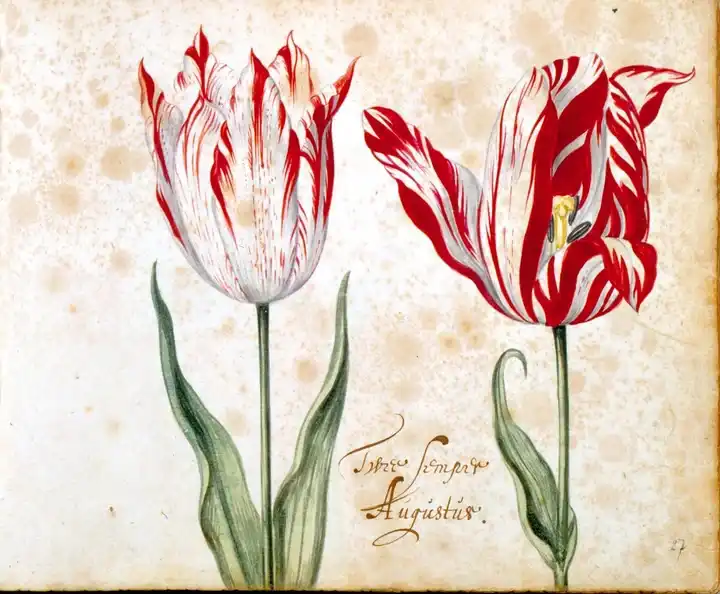
説明:Semper Augustus、1636—1637年のチューリップ取引で最も有名な品種。画像は17世紀のチューリップ図譜から取られたもの。
南海泡沫事件とジョン・ロー:国家財政の債務を株式に包み込む
1720年の状況は全く異なり、技術はほとんど役割を果たさなかった。イギリスとフランスはスペイン継承戦争終結後、いずれも既存の税制では容易に償還できない巨額の債務を抱えていた。両国とも貿易会社を通じて債務の借り換えを試みた。
ロンドンでは、南海会社が債権の株式化を通じて政府債務を公共の帳簿から移し出すことを提案した。株価の上昇は債務保有者をより交換に応じさせるようになり、これがさらに株価を押し上げ、次の債務転換をより容易にした。
南海会社の株価は当年1月の約128ポンドから、6月下旬には約1,000ポンドまで上昇した。夏季に株式名義書換登記が停止されている間も、市場は先渡し価格で取引を続けた。しかし秋になると、株価は上昇分の大部分を吐き出していた。
パリでは、ジョン・ロー(John Law)がさらに踏み込んだ。彼は王立銀行、紙幣体系、ミシシッピ会社を一つの統一的な金融メカニズムに統合した。
数か月の間、この仕組みは財政が破綻寸前の国家を、一人の賢いスコットランド人の手で再融資したかのように見えた。しかし最終的に、紙幣は紙幣以外の真の価値と引き換えにされなければならず、より多くの紙幣を発行し続けることで永遠に維持することはできなかった。
フランスはこの危機でイギリスよりも深刻な傷を負った。なぜなら、その通貨体系そのものが投機計画の一部であったからだ。
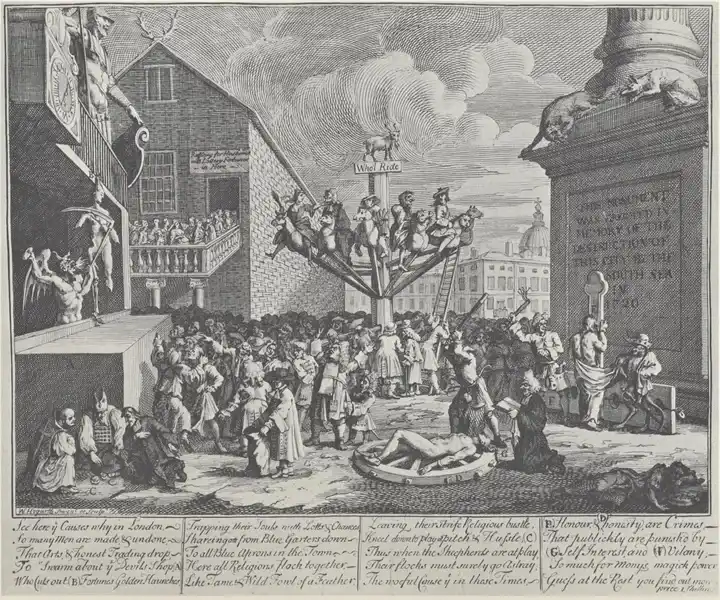
図版説明:ウィリアム・ホガース(William Hogarth)の『南海泡沫事件風刺画』、1721年制作、1724年出版。投機家たちは「誰が乗る?」と書かれた看板の下で回転木馬に乗り、悪徳が名誉を鞭打ち、私利が誠実を刑輪に縛り付けて苦しめ、記念碑は南海会社が都市に与えた損害を称えるために書き換えられている。
これが第二の投機エンジンの典型的なパターンである。公的債務が私的な利益機会に転換され、最終的に一般大衆がリスクを負わされる。
2000年代の住宅政策は、抵当貸付を通じてこのパターンの別バージョンを演じた。暗号通貨の貨幣ナラティブは逆方向から展開された。公式通貨が継続的に価値を下げると、市場は別の通貨単位を競って追捧し始める。
その中に信仰に近いナラティブを認めなくても、その背後にある構造を理解するのは難しくない。ある集団が公式の価値貯蔵手段を信頼しなくなると、より優れた代替品についての物語を買うことをいとわなくなる。
鉄道狂時代:本物の技術、安価な資金、積極的に許可を出す議会
19世紀40年代半ばのイギリスは、その後のあらゆる技術投機狂の歴史的原型である。
蒸気機関車は実在する技術であった。1830年にはすでにリバプール・マンチェスター鉄道が有料旅客サービスを運行していた。その後、資金はますます安くなっていった。
1844年、イングランド銀行は金利を4%から2.5%に引き下げた。投資家は少額の手付金を支払うだけで鉄道株を引き受けることができ、イギリス議会は技術者が路線測量を完了するよりも速いペースで新規鉄道を承認した。
鉄道史の公文書を長年研究してきた数学者アンドリュー・オドリズコ(Andrew Odlyzko)の集計によると、英国議会が認可した新設鉄道の営業距離は、1844年には805マイル、1845年には2,700マイルに増加し、1846年にはさらに4,538マイルへと上昇した。
1847年までに、英国が鉄道建設に費やす年間支出は約4,400万ポンドに達したが、当時の中央政府全体の年間予算はわずか約5,000万ポンドに過ぎなかった。
ディケンズは『ドンビー父子(Dombey and Son)』の中で、鉄道の要素に満ちあふれた時代を描いている。「鉄道ホテル、鉄道事務所、鉄道の貸間や下宿屋。鉄道の計画図、地図、景観図、包装紙、瓶、サンドイッチ箱、そして列車時刻表。」
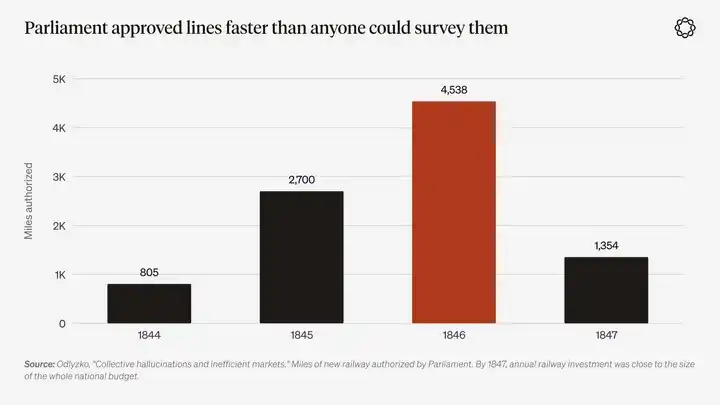
図表の説明:英国議会が認可した新設鉄道の営業距離。データはオドリズコの『集団幻想と非効率市場』による。1847年までに、年間の鉄道投資規模は中央政府全体の予算に匹敵するほどになっていた。
マッケイ自身がこの熱狂の中で果たした役割は、金融史においてかなり皮肉な挿話である。
オドリズコは、マッケイが1844年から1847年にかけて編集者を務めていた『グラスゴー・アーガス報(Glasgow Argus)』を改めて調べ、最も著名な群衆熱狂の著作を書いたこの著者が、実は「鉄道熱狂の最も熱心な鼓吹者の一人」でもあったことを発見した。
1845年10月、鉄道相場が頂点に近づく中、マッケイの所属する新聞はなおも読者にこう伝えていた。「警告を発する者たちは間違っている。いかなる正当な鉄道投機についても、恐れる理由はまったくない。」
しかし1852年に自著を改訂した際、マッケイは自らが身を置いたこの最も深刻な投機熱狂について、わずか一つの脚注で触れたに過ぎなかった。
群集行動を専門に研究する者が、群集の中に身を置いたときにそれを見抜けないのであれば、他の者もまた、集団熱狂を見極める自己的能力を過大評価すべきではない。
オドリズコの他の研究結論は、現代にとってより参考価値がある。彼の言葉を借りれば、鉄道株主は最終的に「極めて深刻な失望」を味わった。
しかし鉄道網はそれでも建設され、英国にオドリズコが「世界最高の交通インフラ」と呼ぶものを残した。資本の浪費は主に投資のタイミングと路線選択において発生したのであり、無価値なものをゼロから生み出したわけではない。これはまさに建設型投機の古典的な形態である。
AI投資について、歴史が示す教訓は「鉄道が最終的に成功したから、AIラボを買うべきだ」ということではない。
本当の教訓は、汎用技術、安価な資金、そして建設プロジェクトへの政治的支援を求める政策決定者が結びつくと、同時に過剰生産能力と長期的に利用可能なインフラネットワークが生み出されるということだ。
あなたが選んだ投資対象は勝者になるかもしれないし、最終的にゼロになるかもしれないが、大規模な建設そのものは有用な実体インフラを残す。
1920年代:借入資金に支えられた新技術ブーム
20世紀20年代、同じ投機のエンジンが再び始動した。ただしレバレッジはより高かった。
ラジオ、自動車、電化、大規模工業生産は、いずれも鉄道と同様に実在する技術進歩だった。アメリカ無線電信会社(RCA)は、その時代の「新時代」ナラティブを代表する銘柄となった。今日では、少数のメモリチップ・半導体企業、そしてそれらを支える最先端AIラボが同様の役割を果たしている。
ハーバード大学の経済学者ジョン・ケネス・ガルブレイスは、一世代後に『1929年大崩壊』(The Great Crash, 1929)を執筆した際、これほど大規模な繁栄をFRBの一度の利下げに単純に帰することに拒否感を示した。
彼にとってより重要だったのは当時の社会的ムードだった。すなわち、普通の人々も豊かになるべきだという広く共有された信念である。数十年後、彼はこれまでほとんど注目されてこなかった二つの要因を付け加えた。「金融の記憶は極めて短い」こと、そして「金銭と知性を誤って結びつけること」である。
この熱狂を支えた燃料は信用、しかもコストの高い信用だった。証券会社への貸付残高は85億ドルを超え、1929年3月には短期コール資金金利が一時20%に達した。
人々がこれほど高い金利を喜んで支払ったのは、投資収益が借入コストの数倍に達すると予想していたからだ。投資信託は互いの株式を購入し合い、この循環保有を価値創造として包装した。
ヴィクトリア朝時代の『エコノミスト』編集者ウォルター・バジョットは、70年も前にこの現象の基本原料を描写していた。「特定の瞬間には、大量の愚かな人々の手に大量の愚かな金が握られている。」
彼の説明によれば、これらの資金はそれを飲み込む者を探し始める。この段階は「資金過剰」と呼ばれる。対象を見つけると「投機」が形成され、資金が最終的に飲み込まれると「パニック」へと発展する。
1929年9月から1932年7月にかけて、ダウ平均株価は89%暴落した。
今日、1920年代の信用取引に相当するのは、自らを融資とは呼ばないレバレッジ手段である。当日限りのオプション、無期限先物の資金調達率メカニズム、そして名目上は現金に属する担保を用いて、スマートフォン操作だけで10倍のレバレッジポジションを構築できる仕組みだ。
バブル崩壊後、公式の物語は通常、空売り屋、外国人、あるいは中央銀行関係者のいずれかである悪役を探し出す必要がある。なぜなら、社会全体が「美人コンテスト」に参加していたことを認めることは、「富は知性を測る尺度である」という観念と両立しにくいからだ。
フランスの思想家ルネ・ジラール(René Girard)は模倣行動に特に魅了され、模倣とスケープゴートのメカニズムを中心に文化的模倣理論を構築した。後に他の学者たちがこの理論を経済学に導入した。
ピーター・ティール(Peter Thiel)はスタンフォード大学でジラールに師事し、Facebookの最初の外部投資家となった。彼もまた、この投資を説明するためにジラールの理論的枠組みを用いた。好況と崩壊のサイクルは、この理論と高度に符合する。
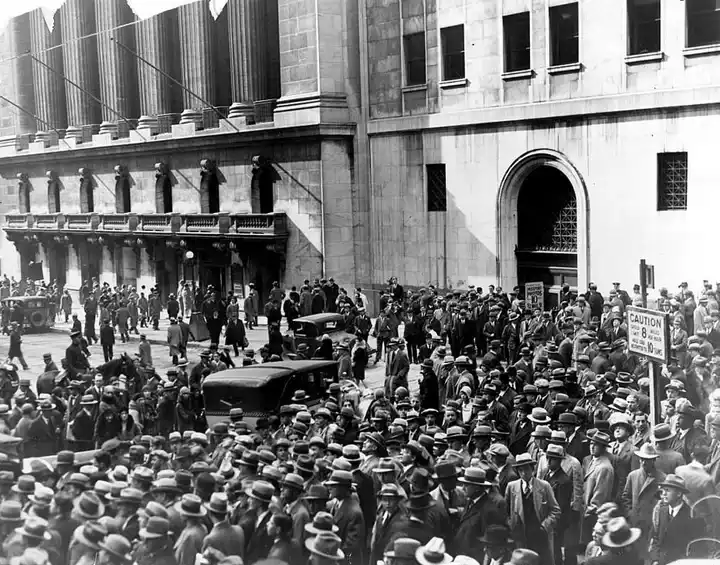
写真説明:1929年の株価大暴落後、ニューヨーク証券取引所の外に集まった群衆。
インターネットバブルと不動産バブル:二つの異なる原動力
1990年代末のインターネットバブルは、いわばマウスの時代に突入した鉄道狂時代と言える。
インターネットは確かに世界を永久に変えた。そしてシラーが描写した「新時代」の物語は、ケインズ的な予想ゲームを促進した。市場参加者たちは、他の参加者もまた、従来のバリュエーション手法がもはや通用しないと信じるだろうと信じていたのだ。
2000年3月から2002年10月にかけて、ナスダック総合指数は78%下落し、上場企業の大部分は最終的に市場から退出したが、地下に敷設された光ファイバーはそのまま残った。
アマゾンは、宝くじ的な投機段階を生き延びた建設型プロジェクトである。Pets.comは、同じマーケティング手法で売り出された一枚の宝くじであった。バブルの発展過程において、群衆は両者をリアルタイムで区別することができなかった。そしてこの不確実性こそが、「美人コンテスト」が持続するための基盤なのである。
その後に現れた不動産ブームは、別のエンジンによって推進され、政策を通じて持続的に勢いを得た。
シラーによれば、住宅所有は国家発展の目標として形作られ、構造化金融商品として包装されるはるか以前から存在していた、伝染性のある社会的物語であった。
ITバブル崩壊後、FRBは金融緩和に踏み切った。政府支援の住宅ローン機関と政治的圧力が相まって住宅購入融資のチャネルが拡大し、銀行とシャドーバンキング体系が大量のレバレッジを担った。
2000年から2006年のピークにかけて、米国の全国住宅価格は約85%上昇し、その後27%下落した。これはクインとターナーによる銀行融資バブルリスクに関する警告の最も典型的な事例である。
暗号資産:当初から二大エンジンを同時に備える
資産としての暗号資産は、誕生当初から二大投機エンジンによって共同で駆動されてきた。
ビットコインの創始の物語は、本質的に、現金を保有することが富の持続的流出のように感じられる通貨制度への抗議である。そしてステーブルコインは、ラゴスやサンパウロなどの都市の住民が、米国の銀行口座を開設することなく米ドルを保有する手段となっている。
早くも2020年5月に、我々はこう指摘した。「広範な通貨切り下げの条件が、我々の目の前で徐々に形成されつつある」と。
同年12月には、ビットコインをさらに「広範な通貨切り下げに対して最もレバレッジの効いたエクスポージャーを持つと言える資産」と呼んだ。
Chainalysisの最新年次報告書によると、クロスボーダーのステーブルコイン資金フローの規模は約2,200億ドルで、前年比78%増加した。ステーブルコインは現在、各国国内のピアツーピア送金価値の96%を占めている。
そして暗号資産の基盤技術そのものも、建設型の物語である。それは約3,000億ドルのステーブルコインを支え、決して閉まらないオーダーブック取引システムを支えている。
同じ暗号資産コードがしばしば二つの物語を担っている。ビットコインが技術なのか、ヘッジ手段なのか、それとも信仰なのかという議論は永遠に終わらない。なぜなら、そこに関与する人々はこれらの解釈の中から選択する必要が決してないからである。
しかし本稿の核心的な投資ロジックにとって、暗号資産の第二の役割はより重要である。暗号資産自体もまた、投機活動を生み出す技術なのである。
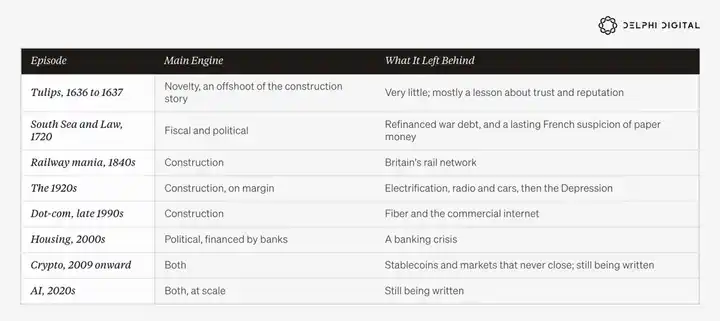
上述の歴史を振り返ると、各々の重大な投機ブームは主にいずれか一つのエンジンによって駆動されていたことがわかる。
チューリップ、鉄道、無線、そしてインターネットは、いずれも全体として正常に機能する政治・通貨体系の中で生じた建設型の物語である。1920年代の繁栄は、借入資金によって技術建設を推進し、最終的に深刻な危機で幕を閉じた。
南海泡沫、ジョン・ローの金融システム、そして不動産ブームは、いずれも政策主導型のナラティブに属し、重大な新技術はほとんど関与していない。
これらの事例では、投機の機会はすべて上層部から一般大衆へと売り込まれたものであり、国家が政府債務の借り換えを望んだにせよ、政府が住宅所有率の向上を望んだにせよ、同じことだ。
暗号通貨は二つの力によって同時に駆動されているが、最近までその規模は経済全体に比べて依然として小さかった。
しかし今日、二つの点が変化した。
第一に、二大エンジンが同時に力強く稼働している。第二に、政治と通貨のエンジンはもはや主に上層部によって推進されているのではなく、草の根の家庭によっても強く駆動されている。なぜなら、ますます多くの家庭が、従来の人生発展の道筋が機能するとは信じなくなっているからだ。
第二の変化こそが、現在の投機需要がこれほど広範に存在する重要な理由である。
四、二大投機エンジンの同時稼働
宝くじ型エンジン:住宅、債務、雇用
2008年の金融危機後、そして2020年のパンデミック後、政策は一世代全体に二つのシグナルを発信した。すなわち、現金の購買力は絶えず失われていくこと、そして資産市場の下落は公共政策の介入を必要とする緊急事態として扱われることである。
財政赤字はもはや偶発的な状況ではなく、常態化した政策体制となっている。
2025会計年度、米国連邦財政赤字は1.8兆ドルに達し、GDPの約5.8%を占めたが、当時米国経済は景気後退に陥っていなかった。米国議会予算局は、9月に終了する2026会計年度の財政赤字がさらに約2兆ドルに拡大すると推定している。
現在、米国連邦債務の年間純利払い支出は約1兆ドルに達し、国防費を上回っている。
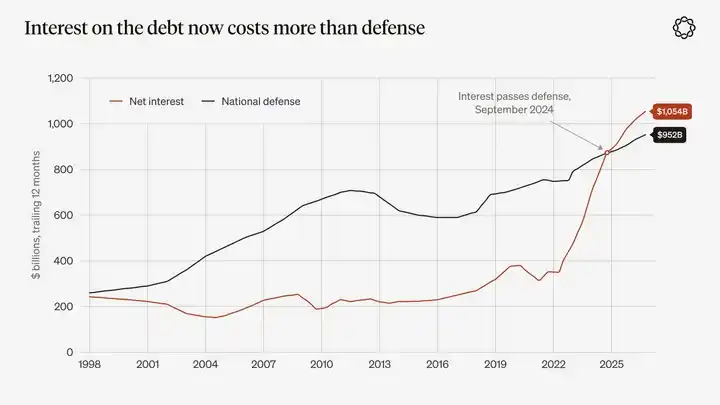
図表説明:米国連邦政府の純利払い支出と国防支出、過去12か月のローリング合計。出典:米国財務省「月次財政報告」。純利払い支出は2024年9月に初めて国防支出を上回り、2024年12月以来、継続して後者を上回っている。
2010年代全体を通じて、消費財価格は総じて穏やかに推移したが、過剰流動性は資産市場へと流れ込んだ。不動産、デュレーションの長い株式、そしてさまざまな希少性のある資産である。2020年以降、インフレ圧力は消費財と資産価格の双方に同時に現れている。
土地利用規制と住宅供給不足は、米国の住宅問題を説明する重要な要因である。そして、2008年以来、実質金利が毎年ゼロ付近にあったわけではない。
しかし本稿が真に注目するのは、賃金収入ではもはや家族が前世代のタイムテーブル通りに初めての住宅を購入できないとき、彼らに残された選択肢は何かということだ。
ピュー研究所(Pew Research Center)の測定方法が最も直感的だ。
1975年から2000年にかけて、40歳未満の世帯主の家庭における住宅価値の中央値と世帯収入の中央値の比率は、長期間にわたり約2.5倍で推移していた。この比率は2006年の不動産バブルピーク時に3.6倍に達し、2019年には2.9倍に下落し、2022年には再び3.6倍に上昇し、2024年も依然として3.5倍に達している。
ハーバード大学住宅研究共同センターは全世帯の収入と住宅成約価格を比較し、2024年の米国における一戸建て住宅の全国成約価格中央値が世帯収入中央値の5倍に相当することを発見した。サンノゼ、ロサンゼルス、サンフランシスコ、ホノルルでは、この比率は10倍を超える。
全米不動産業者協会の最新調査によると、初回購入者が住宅取引総量に占める割合は記録的な21%に低下し、初回購入者の年齢中央値は記録的な40歳に上昇した。
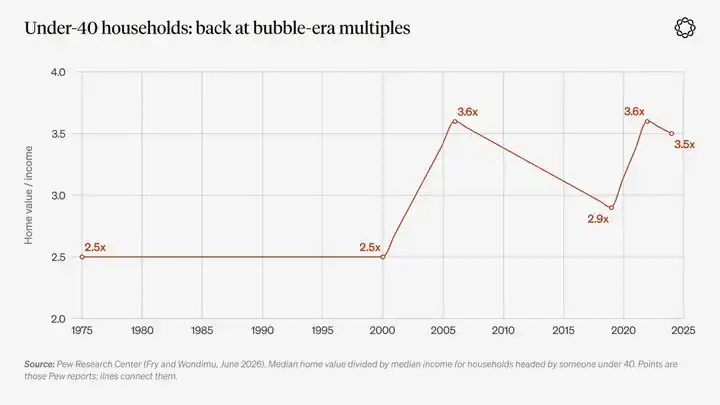
図表説明:40歳未満の世帯主の家庭における住宅価値の中央値と収入の中央値の比率。出典:ピュー研究所、Fry と Wondimu、2026年6月。
このような価格水準の下では、貯蓄の経済的意味が変わり始める。ある家庭にとって、ゼロドルと1万ドルは大した違いがないように思える。どちらの場合でも頭金を支払うには不十分だからだ。しかし1万ドルと一軒の住宅の間には、依然として大きな隔たりがある。
多くの面で、かつての社会契約——懸命に働き、貯蓄を積み立て、住宅を購入し、資産の増価を通じて富の成長を実現する——は、政治と金融政策の選択によって打ち破られてきた。これはまた、普通の人々がどのような行動を理性的と見なすかを変えた。
最も強く感じているのは若者であり、その中の若い男性は、スポーツベッティングプラットフォーム、オプション取引アプリ、予測市場に大量に流入している。
ピュー研究所の発見によると、過去1年間で30歳未満の男性の36%がスポーツベッティングに参加したのに対し、米国の成人全体の割合は22%だった。米国金融業規制局(FINRA)財団の調査によると、35歳未満の投資家の43%がオプションを取引した経験があるのに対し、55歳以上の投資家ではこの割合はわずか10%だった。
生物学的・文化的要因はその差異の一部を説明できる。現在の通貨制度が登場する以前から、若い男性はより高いリスクを取る傾向があった。しかし伝統的な資産形成の道が阻まれたことも、こうした行動が急速に拡大した原因の一つである可能性が高く、他の二つの原因はギャンブルの合法化とスマートフォンの普及である。
2024年5月、ミームコインの熱狂が最高潮に達していた頃、私たちはこの現象についてこう描写した:若い世代は「重い債務、手の届かない住宅、そしてインフレによって急速に侵食される賃金に直面し」、彼らにとって「この新たな富の競争に勝つ唯一の方法は100倍のリターンを得ることのように思えた」。
なぜハイリスク投資を選ぶのかと問われると、人々の答えはかなり率直だった。
ノースウェスタン・ミューチュアル(Northwestern Mutual)の2026年の調査によると、ハイリスク資産に惹かれたZ世代の回答者のうち80%が、個人の財務状況がすでに後れを取っていると感じたため参加したと答えた。
しかしこれは、世代全体が伝統的な資産形成の方法を放棄したことを意味するものではない。アーバン・インスティテュート(Urban Institute)は、過去1年間にスポーツベッティングに参加したZ世代はわずか17%であり、大多数の若者は依然として従来の方法で貯蓄していることを明らかにした。
とはいえ、この投資テーマは大多数の人々を惹きつける必要はない。十分な規模と強い動機を持ち、全員がスマートフォンを所持する少数の参加者グループがあればよいのだ。
アメリカン・ゲーミング・アソシエーション(American Gaming Association)のデータによると、米国の合法的なスポーツベッティングの賭け金は2018年の66億ドルから2025年には1,669億ドルに増加した。
2018年5月、米国最高裁判所のMurphy v. NCAA判決がスポーツベッティングの法的環境を一変させた。需要はすでに存在しており、この判決が需要に合法的なチャネルを提供し、各州政府に新たな税収源を生み出した。
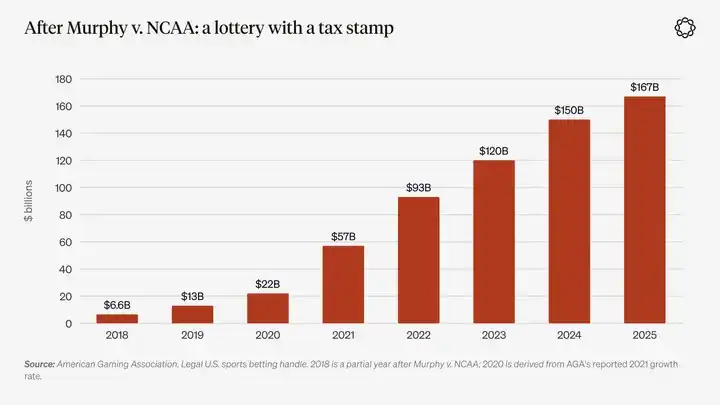
図表説明:米国の合法的なスポーツベッティングの賭け金、出典:アメリカン・ゲーミング・アソシエーション。2018年は関連判決後の部分的な年間データのみを含み、2020年のデータは同協会が公表した2021年の成長率に基づいて推計。
今年上半期、通貨要因による投機の促進はやや弱まった。しかし8月19日、米国財務省が長期国債の「流動性支援」買い戻し規模を少なくとも倍増させると発表し、再びこの要因が強化された。
発表当日、DelphiのScott Freemanはこの操作を「量的緩和と同じバランスシート統合操作にすぎない。ただし、実行する建物が変わっただけだ」と評した。
2025年10月、JPモルガンのリサーチレポートによって「通貨切り下げトレード」(debasement trade)という言葉が広く広まった。数日後、金価格は1オンス4,000ドルを突破した。
実際、私たちは2019年からこのトレード論理について議論してきた。同年12月のマクロ見通しで、私たちは「新たな世界的な法定通貨切り下げ政策は初期段階にある」と提唱した。
2025年1月、金価格が1オンス2,700ドルに近づいたとき、私たちはこれを再び「現在最も注目すべきチャートの一つ」と呼んだ。
2026年1月、金価格は1オンス5,600ドル付近でピークをつけた。その後、金価格は上昇分の約4分の1を吐き出し、FRBは2023年以来となる利上げを実施し、10年物米国債利回りは10月初旬に5.3%以上で引け、20年以上ぶりの高水準を記録した。
現金を保有することで再び一定のリターンが得られるようになり、通貨切り下げトレードを金の一方的な上昇相場と解釈した人々も、市場の調整を受け入れた。
しかし、より高い金利は、伝統的な富の蓄積のはしごを再び開くことはなかった。住宅価格が世帯収入の3.5倍に達する購入者にとって、より高い金利は住宅ローンをより負担しにくいものにする。
一方、米国経済は完全雇用状態にあるにもかかわらず、財政赤字は依然としてGDPの6%近くに達している。政府は今、より高い金利で債務を借り換える必要があり、急速に拡大するAIの資金調達需要が同じ貯蓄資金を奪い合っている。
したがって、今日の宝くじ型投機エンジンは、もはや主に金に依存しておらず、より多くが住宅、雇用、財政圧力の上に築かれている。そしてAIはこれら三つの領域すべてに同時に影響を与えている。
建設型エンジン:数十年来最大規模の民間資本建設の波
今十年の建設型ナラティブには明確な名前がある:AI。あるいは今はSI(超知能)と呼ぶべきだろうか?
いずれにせよ、Microsoft、Alphabet、Amazon、Metaの2025年の設備投資額は合計で約4,160億ドルに達し、2024年比で約3分の2増加した。
これら4社が公表した業績ガイダンスによると、2026年の設備投資総額は7,200億~7,450億ドルに達する見込みであり、これにはまだOracleの支出は含まれていない。
この規模は米国GDPの約2.3%に相当するが、一部の投資は海外で行われ、大量のハードウェアを輸入する必要がある。この比率は通信投資ブームのピーク時の約1%のGDPの2倍を超え、米国の1870年代と1880年代の鉄道投資の規模と同程度である。そして現在、この投資ブームを支えているのは、主に4社のバランスシートである。
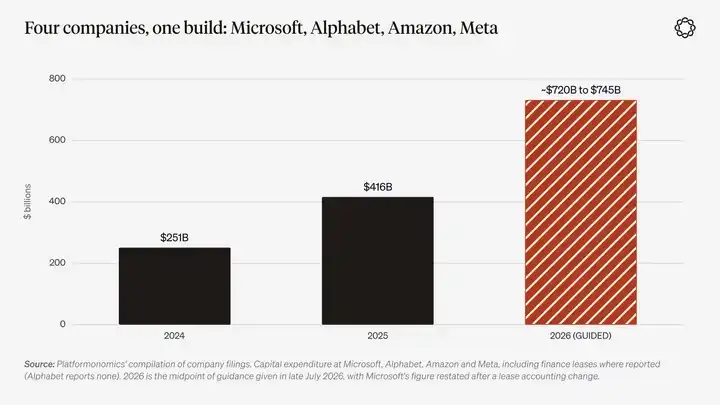
図表説明:Microsoft、Alphabet、Amazon、Metaの設備投資。開示済みのファイナンス・リース支出を含む。2024年と2025年のデータはPlatformonomicsによる企業財務報告の集計に基づく。2026年は当年7月下旬時点の会社ガイダンスの中間値を採用。
エコノミストのジェイソン・ファーマン(Jason Furman)の計算によると、2025年上半期に情報処理機器とソフトウェアへの投資が米国GDP成長の92%を貢献した。ただし、この数字は粗貢献である。
大量のハードウェアを輸入に依存しているため、ゴールドマン・サックスとFRBのエコノミストは、輸入要因を差し引いた後の純貢献ははるかに小さいと指摘している。
いずれにせよ、この建設ブームの規模は、経済体系全体、電力網、政府がそれを中心に資源配分を迫られるほど大きくなっている。
ソロスは、ここには確かに真の基礎的トレンドが存在すると考えるかもしれない。すなわち、計算能力と電力インフラの拡張である。しかし同時に、誤った認識も存在する可能性がある。市場は、関連収入が資産の減価償却に見合うスケジュールで実現すると信じているのだ。
上昇し続ける資産価格がさらなる建設プロジェクトの資金調達を可能にし、持続的に増加する投資が既存のナラティブをより信憑性のあるものに見せている。
最終的に、ほとんどの株式投資は当時の鉄道株のように失望させるものとなるかもしれないが、一部の設備投資によって形成されたインフラは長期的に残るだろう。鉄道網が最終的に残ったのと同じである。
最も直感的な投資戦略は、この建設ブームにおける中核資産を直接保有することである。電力、半導体、そして最終的に生き残るAIラボが含まれる。
ブーム終了後に何が残るかという観点から見れば、この考え方は正しい。我々も今後の年間展望シリーズレポートでこの問題をより直接的に議論する予定である。しかし、この戦略は建設ブームがすべての傍観者に与える影響を見落としている。
ある技術が生み出す未来の可能性が多ければ多いほど、人々が異なる未来の結果に賭けるための金融契約への需要も大きくなる。
半導体株、金利決定、AIニュースをめぐる無期限契約、当日満期オプション、イベント契約は、まさに投資家がこうした不確実性に対処する方法である。結局のところ、今日AIインフラ建設に参加している企業のうち、誰がアマゾンになり、誰がPets.comになるかを事前に知ることはできない。
二大エンジンの交差点
過去のほとんどの投機的事象において、技術エンジンと政治エンジンは基本的に異なる軌道を走っていた。しかし今日、AI建設の波の規模はすでに両者を同時に動かすのに十分なほどになっている。
それは主に四つの経路を通じて作用する。電気料金、政府、債券市場、雇用市場である。
第一の経路は電気料金である。
2023年、データセンターは米国の電力消費の約4.4%を占めていた。ローレンス・バークレー国立研究所は現在、2030年までにこの割合が12%近くになると予測している。
PJM電力網は米国13州とワシントンD.C.をカバーし、約6,700万人にサービスを提供している。この電力網は毎年オークションを開催し、将来の発電容量の価格を決定する。
2024/25納品年度の容量市場の清算価格は1メガワットあたり1日28.92ドルであった。2025/26年度にはこの価格は269.92ドルに急騰し、その後は約330ドルの価格上限付近で推移している。
PJMの独立市場監視機関は、最初の大幅な価格上昇だけでデータセンターが93億ドルの追加コストに寄与したと指摘している。
2026年3月までの5年間で、米国の家庭用電気料金は累計約40%上昇した。そのうち、電力網のアップグレードと燃料価格が主な要因であり、容量市場の価格上昇が占める割合もますます大きくなっている。
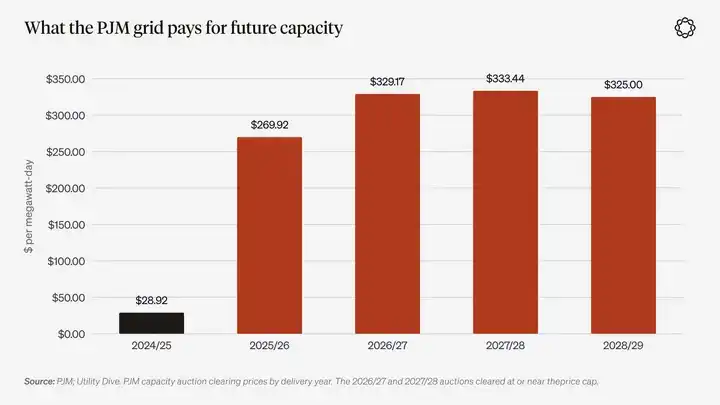
図表説明:PJM容量市場の各納品年度におけるオークション清算価格。2026/27、2027/28、2028/29の3年度はいずれも価格上限に達した。出典:PJM、Utility Dive。
電気料金の問題はすぐに政治的な議題へと発展した。
2025年11月、ニュージャージー州とバージニア州は電力コストを核心的な選挙公約とした州知事を選出した。ニュージャージー州知事のミッキー・シェリル(Mikie Sherrill)は「公共料金コスト緊急事態」を宣言すると約束した。バージニア州知事のアビゲイル・スパンバーガー(Abigail Spanberger)は、データセンターに自らの電力コストを負担させるよう要求すると約束した。
今年1月、米国大統領は、米国民がこのために「ツケを払う」べきではないと投稿した。その後、マイクロソフトは自社の電力コストを全額負担し、地方税の優遇措置の利用を減らすことを約束した。
2025会計年度、バージニア州がデータセンターに提供した売上税免除により、同州は16億ドルの税収を失った。
データセンター建設に反対する地元組織はほぼ各地に存在する。Data Center Watchの集計によると、2026年第1四半期だけで、阻止または遅延されたデータセンタープロジェクトの規模は約1,300億ドルに達した。
9月29日、米国連邦エネルギー規制委員会(FERC)は、PJMがデータセンター向けに新規電力を調達するための予備的方案を部分的にのみ承認し、コスト分担メカニズムの修正を求めた。
委員会委員長は、規制当局は「深刻な欠陥があり、土壇場で拙速に提出され、消費者に数十億ドルの影響を与える可能性のある調達メカニズムを押し付けられることはない」と述べた。
ここで形成されているパターンは、収益請求権は民間企業に帰属するが、電力、送電線、さらには発電所の一部コストが最終的に公共部門または準公共部門の会計に計上され、利用者の電気料金、税の減免、税額控除などを通じて支払われるというものである。
この取り決めを支える物語は、こうしたインフラが国家競争に不可欠だというものである。
南海泡沫事件はまったく逆の方向で、公的債務を民間株式に包んで一般大衆に売り出した。しかし両者の間には明らかな家族的類似性がある。民間部門が潜在的収益を享受し、公共部門のバランスシートが支えを提供するのである。
不動産は住宅ローンを通じてこれを実現し、AIは送電網を通じて同様のメカニズムを実現している。
もちろん、この取り決めは反発に直面している。オハイオ州のAEP電力会社は現在、大規模データセンターに対し、予約容量の少なくとも85%の費用を支払うよう求めている。PJM対象地域の州知事も、データセンターが新規電力供給のコストを負担することを望んでいる。
したがって、現在の議論の焦点は、データセンター運営者にどれだけのコストを再配分すべきかという点にある。
第二の経路は、政府の役割の変化である。
政府はもはやAI建設ブームの規制者にとどまらず、その一部資産を直接保有し始めている。
2025年8月、米国連邦政府はインテルの9.9%の株式を取得した。資金は主に、これまで未執行だった「CHIPS法」の補助金によるものである。
NVIDIAとAMDは、対中チップ売上収入の一部を政府に支払うことを条件に、輸出許可を得ることに合意した。当初の取り決めでは15%であったが、NVIDIAのH200が同年12月に輸出承認された際、その割合は25%に引き上げられた。
米国政府は「ジェネシス・ミッション」を「緊急性と野心においてマンハッタン計画に匹敵する」と表現している。政府はまた、大規模データセンターの審査承認手続きの迅速化も命じた。
2025年12月、米国政府は司法ルートを通じて各州のAI法に異議を申し立て始めた。これに先立ち、上院は99対1の投票結果で、州レベルのAI法の施行を一時停止する条項を予算案から削除していた。
同時に、「Leading the Future」と呼ばれるAI業界のスーパーPACが設立され、初期資金は1億ドルを超えた。今年6月のニューヨーク州の下院予備選挙だけで、AI問題をめぐる二大陣営の関連団体が合計2,700万ドル以上を投じた。
政府がチップメーカーの株式を保有し始め、AIインフラ建設をマンハッタン計画になぞらえるとき、それは実質的に市場に一つのシグナルを送っている。政府はこの建設の波を失敗させるつもりはない、というシグナルだ。
これはほぼ、建設型投機の物語に対して政策的なプットオプションの保護を提供するに等しい。同時に、データセンターを持つすべての選挙区で、AIは実際に選挙を左右する争点となっている。
第三の経路は債券市場である。
2026年8月初旬までに、大手テック企業はその年に約2,200億ドル相当の債券を発行し、2025年通年の発行規模を上回った。
MetaがHyperionデータセンターのために調達した270億ドルの資金調達は、史上最大規模のプライベートクレジット取引であり、しかもMetaのバランスシートに計上されない構造を採用している。
今年の秋、米国10年債利回りが5%以上に上昇する中、AI企業の借入需要は市場が利回り上昇を説明する要因の一つとなった。
FRBが5月に発表した「金融安定報告書」では、市場参加者の懸念を次のように伝えている。「設備投資がますます債務融資に依存するようになり、金融システムのレバレッジ水準が高まっている」。
民間部門のAI投資ブームと政府債務は、同じ貯蓄資金プールを奪い合っている。
第四のチャネルは賃金と雇用である。
2026年8月、スタンフォード大学のエリック・ブリニョルフソン(Erik Brynjolfsson)氏とその共同研究者たちは、研究論文「炭鉱のカナリア」(Canaries in the Coal Mine)を更新した。
研究によると、AIの影響が最も顕著な職業において、22~25歳の若者の雇用水準は、AI露出度が低い同年代のグループと雇用成長が同步調で推移したと仮定した場合の水準よりも19%低い。研究者たちは、これは記述的な発見であり、因果関係の証明ではないと強調している。
ニューヨーク連銀のデータによると、大学新卒者の失業率は5.6%であるのに対し、全労働者の失業率は約4.2%である。この格差は2019年からすでに拡大し始めており、ChatGPTの登場よりも前であるため、AIが明らかにすべての原因ではない。
キャリアコンサルティング会社Challenger, Gray & Christmasのデータによると、2026年の最初の9か月間で、企業が人員削減を発表する際にAIを理由として挙げた職種の数は約12万件に達し、2025年通年の2倍以上となった。
もちろん、そのうちの一部の企業は、もともと通常の人員削減をAI主導の調整として包装しているだけである可能性が高い。
2025年、Anthropicの最高経営責任者ダリオ・アモデイ(Dario Amodei)氏は、AIが初級ホワイトカラー職の半分を消滅させる可能性があると警告した。
今年の夏のピュー調査によると、30歳未満の成人のうち73%が、AIはより少ない雇用機会を意味すると考えている。
現時点で、AIが引き起こす雇用不安とスポーツベッティングや当日限りのオプション取引との間に直接的な関連があることを証明した研究はまだない。したがって、本稿で提示する関連性は、複数の独立した証拠に基づいて構築された論証であり、すでに直接実証された因果結論ではない。
しかし、これらの証拠は確かに同じ方向を指し示している。
AI建設の波は、一方で市場に数十年来最も壮大な技術建設の物語を提供し、他方で家庭の電気料金を押し上げ、政府による直接的な株式投資や産業政策への関与を促し、米国財務省と貯蓄資金を争奪し、そして23歳の若者に、本来キャリア形成の出発点となるべき初級職が将来も存在するのかという不安を抱かせている。
今年7月、Delphi Venturesは一つの問いを提起した。この高齢化し債務が重くのしかかる世界が残した負債を、誰が負担するのか、と。
彼らが出した答えはこうだ。「最も明白で、最も可能性の高い解決策は、通貨安と自動化の加速を組み合わせることだ」。
AIは歴史上初めて、宝くじ型投機と建設型投機の両方にこれほど直接的に同時に原動力を与える大型テクノロジーブームかもしれない。
すべてが一つの携帯電話に集約される
19世紀には実現できなかったことの一つは、建設型投資の賭けと宝くじ型投機を同じ場所に置くことだった。鉄道の募集目論見書と賭博店は、それぞれ都市の異なる区域の異なる建物の中に存在していた。
しかし今日、25歳の若者は2つのスマホ通知の合間に、半導体メーカー、金、サッカーの試合、中央銀行の金利決定にそれぞれ賭けることができる。彼の体験の中では、この4つの行為に本質的な違いはない。いずれも何かについて判断を下し、その判断が最終的に収益をもたらすことを望むものだ。
金融商品もこの需要に適応しつつある。
2022年、シカゴ・オプション取引所(Cboe)はS&P 500指数オプションについて、毎取引日に満期を迎える契約を整備した。
SPXオプションの総出来高に占める当日満期オプション(0DTE)の割合は、2016年の約5%から2023年には45%へ上昇し、2025年には59%に達した。2026年7月には、この比率は単月記録となる66%を記録した。
Cboe自身の推計によれば、個人トレーダーがこうした契約の顧客出来高の半分以上を占めている。
この成長の一部は機械的な結果でもある。毎営業日に満期契約があれば、当日満期オプションは自然に毎日存在することになる。しかしCboeがこれらの満期日を増やしたのは、まさに市場に十分な需要があったからだ。
2026年6月、規制当局はさらにパターン・デイトレーダー(PDT)の最低口座資産2万5,000ドルの要件を撤廃し、参加のハードルをさらに下げた。
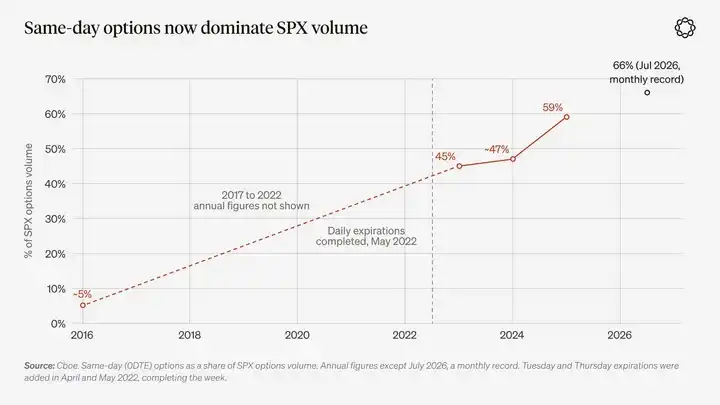
グラフ説明:SPXオプション出来高に占める当日満期オプションの割合。出所:Cboe。2026年7月が単月記録であるほかは、いずれも年間データ。
イベント契約の発展はさらに進んでいる。
2025年半ば、KalshiとPolymarketの月間合計取引量は約20億ドルだった。ピュー研究所によるThe Blockのデータ分析によれば、2026年5月には両プラットフォームの取引量は2,570億ドルに達し、6月には4,770億ドル、7月にはさらに5,300億ドルへと増加した。
これは、2026年7月の取引量が2025年の同時期の約25倍であることを意味する。
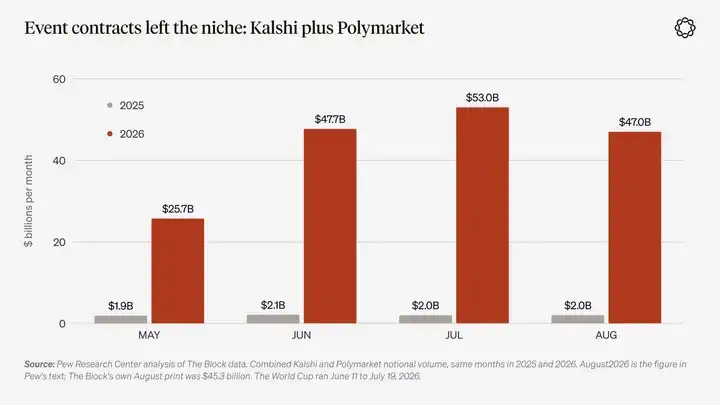
図表の説明:KalshiとPolymarketの2025年および2026年の同じ月における名目取引量の比較。出典:ピュー研究所、The Block。2026年ワールドカップは6月11日から7月19日に開催された。
最新世代の取引アプリはさらに一歩進み、集団行動を直接ユーザーの画面に表示する。
2025年5月にローンチされた暗号資産取引アプリFomoは、他のユーザーの検証済みの実際の取引動向を表示することを中核設計としている。ユーザーは他のトレーダーをフォローし、彼らの買い・売りや実現損益を確認し、同じ画面で直接取引を行うことができる。
Fomoの無期限先物取引はHyperliquidを通じて執行される。後者は最大規模のオンチェーン無期限先物取引所である。したがって、このソーシャルフロントエンドはすでにオンチェーン取引プラットフォームのインフラストラクチャの上に構築されている。
同社によると、2026年6月時点でユーザー数は60万人を突破し、累計取引量は40億ドルを超えた。同月、同社は7,500万ドルの資金調達を完了し、評価額は5.5億ドルに達したと報じられている。
決済パートナーであるCrossmintによると、約6万8,000人の初めて暗号資産を購入するユーザーが、Apple Payの決済チャネルを通じてアカウントに入金した。
ケインズの美人コンテストは、参加者に他の人がどのように選択するかを推測することを求める。一方、ソーシャルトレーディングフィードは、ユーザーが他の人がリアルタイムでどのような選択をしているかを目にすることを可能にする。
スポーツベッティング、カジノアプリ、ソーシャルトレーディング、ミームコイン、当日満期オプションは、通常、互いに関連のない、それぞれが道徳的パニックを引き起こす5つの現象と見なされている。
しかし、より正確な理解の仕方は、それらを同じ需要が異なる製品に現れたものと見なすことである。
2大投機エンジンが同時に稼働する時代において、人々はスマートフォン上で数秒操作するだけで、あらゆる予想を取引に変換できる。
暗号資産は何をもたらしたのか?
AIが主に人々に投機の理由を提供するのだとすれば、暗号資産は彼らに投機のツールを提供し、その過程で絶えず新たな投機家を引き寄せている。
まず、投機的な取引を開始するコストです。
かつて、新しい取引可能な資産を創設するには、弁護士、取引所の上場プロセス、そして数か月の準備期間が必要でした。現在、Solana エコシステムのミームコイン発行プラットフォーム pump.fun では、トークンを発行するコストは2ドル未満です。
2024年1月以来、このプラットフォームでは1,900万種類以上のトークンが作成されています。今年9月下旬までには、典型的な取引日の新規トークン発行量は約3.3万種類でした。
しかし、約1%のトークンだけがプラットフォーム初期のボンディングカーブ取引段階を突破でき、大多数のトークンは発行当日に取引を停止しました。
任意の資産取引市場を作成するプロセスも、同様の変化を経験しています。現在、Hyperliquid では、誰でも十分な数量の資産をステーキングすれば、ほぼあらゆる原資産の無期限契約市場を作成できます。
この供給の拡大は、暗号資産の領域をはるかに超えています。
TokenInsight のデータによると、暗号資産取引所が提供する株式、商品、外国為替の無期限契約の月間取引量は、2026年1月の約520億ドルから6月の約2,680億ドルに増加しました。
Binance だけでも、金、Tesla、未上場の SpaceX、ブラジルレアルなどの原資産の無期限契約を上場しています。
今年の夏、第三者ビルダーによって展開された市場は、Hyperliquid の取引量に占める割合が約4分の1から半分以上までの間で変動しました。
トークン化株式市場の規模は依然として小さく、rwa.xyz の統計によると総価値は約32億ドルですが、成長しています。
注目すべきは、これらの変化が起こった時点で、暗号資産の総時価総額は今年6月までに2025年の高値から約半分に縮小していたことです。これは、市場の需要が暗号資産自体だけに向けられているのではなく、この取引構造にも向けられていることを示しています。
伝統的金融も同様の構造へと進化しています。
シカゴ・マーカンタイル取引所グループ(CME)は今年5月から、暗号資産先物とオプションの24時間取引を提供し始めました。
同じ月、米国商品先物取引委員会(CFTC)は Kalshi のビットコイン無期限契約を承認し、無期限契約に関する政策声明を発表しました。
その後、Kalshiは9月に金と銀の無期限契約を開始し、10月には株価指数の無期限契約を開始し、個別株の無期限契約の申請も提出した。
米国預託信託清算公社(DTCC)は6月から平日の24時間清算サービスを提供し始めた。
ナスダックは12月に夜間取引を開始する予定だ。9月、米国証券取引委員会(SEC)はパブリックブロックチェーン上でのトークン化株式取引に対する免除の道を開いた。
これらの変化はすべて、伝統的な市場が暗号資産取引所が長年にわたって提供してきたモデルに近づいていることを示している。
暗号資産はまた、新たな投機家を絶えず生み出している。
2023年、CFA協会(CFA Institute)とFINRA財団が共同で発表した調査によると、米国のZ世代投資家のうち44%が暗号資産を最初の投資対象としており、個別株を最初の投資対象とする人々の割合を上回っている。
国際決済銀行(BIS)の95カ国を対象とした研究では、ビットコイン価格の上昇が新規ユーザーを暗号資産取引アプリに引き込み、そのうち約40%が35歳以下の男性であることが分かった。
エアドロップもより小規模な範囲で同様の役割を果たしている。
最近の研究では、BONKのエアドロップを受け取ったウォレットは、同様でありながらエアドロップを受け取らなかったウォレットよりもSolana上での取引活発度が約80%高く、よりボラティリティの高いトークンを取引する傾向があることが分かった。
エアドロップで得たトークン自体が価値を下げても、この行動変化は依然として存在する。
暗号資産市場内部で生み出された収益も、しばしば次の相場の購買力となる。2023年10月から2024年3月にかけて、SOLは約20ドルから約200ドルまで上昇した。Solanaのミームコイン熱も、この上昇とともに発展してきた。
この循環は取引プラットフォーム自体をさらに強化する。
プラットフォームはユーザーを引き付けるためにトレーダーにトークンを配布し、トレーダーは手数料を支払い、プラットフォームはその手数料収入を利用して自社のトークンを買い戻す。
2024年、Hyperliquidはエアドロップを通じてHYPEトークンの31%を分配し、一批のトレーダーを引き付けた。その後、これらのトレーダーが支払った手数料は、プラットフォームが13億ドル以上のHYPEを買い戻すことを支えてきた。
ただし、投機活動のコストも同様に明らかである。
2025年10月10日、暗号資産市場は24時間以内に約190億ドル相当のレバレッジポジションを清算し、約160万人のトレーダーが関与した。清算規模は新型コロナウイルス暴落時の10倍を超えた。
2025年1月時点で、pump.funのウォレットのうち1万ドル以上の利益を実現したのはわずか約0.4%だった。国際決済銀行(BIS)の研究によると、2022年末時点で、個人投資家の約4分の3が初めてビットコインを購入した投資で損失を被った可能性がある。相対取引やインセンティブ獲得のための自己売買(ウォッシュトレード)も、この分野で公表される取引量を押し上げている。
CoinGeckoのデータによると、2026年にはpump.funで利益を上げたウォレットの割合は上昇したが、この統計は実現済みの取引のみを集計しており、取引ボットも含まれている。
一方、米連邦準備制度理事会(FRB)の家計調査は依然として、米国における暗号資産の利用率が2021年の水準を下回っていることを示している。
スポーツベッティングと同様に、この投資ロジックが依存しているのは社会の大多数ではなく、強い参加動機を持つ少数のグループである。彼らにとって、暗号資産は投機をより安価に、より迅速に、そしてよりグローバルにする。そしてBISのデータによれば、価格が上昇し続けると、このグループはさらに拡大する。
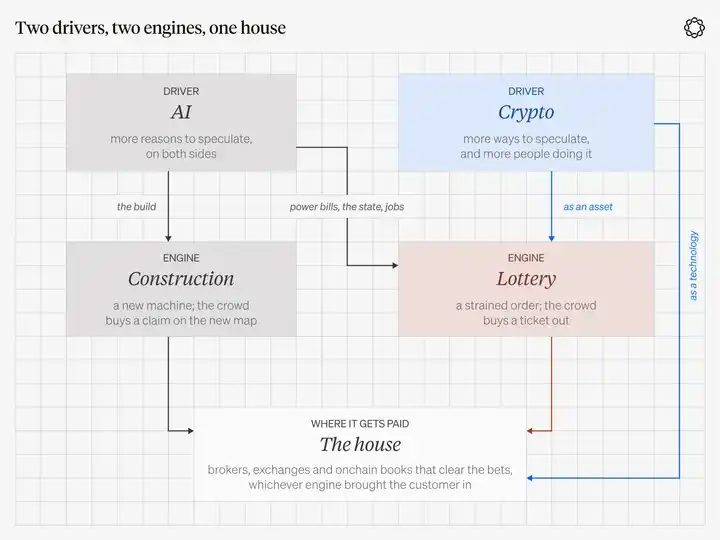
図表の説明:二つの原動力、二つのエンジンが最終的に同じ種類の取引プラットフォームに集約される。AIは主に投機の理由を提供し、暗号資産は投機のツールと一部の新規参加者を提供する。
五、勝者に賭けるのではなく、「胴元」に投資する
投機が社会の何らかの格差への反応であり、今や二つの格差が同時に存在するのであれば、人々が賭ける対象は絶えず入れ替わることになる。
昨年まで建設型投資ストーリーの注目銘柄だったものが、来月には一枚の宝くじになるかもしれない。
本当に勝者を選ぶ必要がない企業とは、これらすべての銘柄を上場・取引させることができるプラットフォームである。
カジノに必要なのはルーレットが回り続けることだ。プレイヤーが勝つ確率を本当に理解しているかどうかは、カジノにとって重要ではない。
取引所に必要なのは市場の意見の分岐、レバレッジ、そして競争の中で維持できる手数料の取り分である。取引対象の背後にあるストーリーが最終的に実現するかどうかは、それほど重要ではない。
グレアムは、公衆が自分が参加しているのは投資なのか投機なのかを常に忘れないことを望んだ。そして胴元にとっては、トレーダーが最終的に利益を得ても損失を出しても、そこから手数料を徴収できるのである。
もちろん、合理的な反論として、「ディーラーに投資する」という戦略はあまりにも単純に聞こえるという指摘がある。歴史もこの疑問を裏付けている。
かつて米国には「バケットショップ」と呼ばれる街頭の取引所が存在した。顧客はそこで、資産を実際に購入することなく、株式や穀物の価格の騰落に賭けることができた。
1905年、米国最高裁判所はバケットショップに不利な判決を下し、正規の取引所がこれらのバケットショップの経営に不可欠な相場データの提供を断つことを認めた。1920年代になると、各州の法律によってこのビジネスモデルは最終的に完全に終焉した。
2026年10月、PapertradeはHyperliquidのHyperEVM上でローンチし、トレーダーがプラットフォーム共有の資金プールと賭け合うことを可能にした。批評家はすでにこれを歴史上のバケットショップになぞらえている。
Islandはかつて電子オーダーブック取引プラットフォームであり、ナスダックの伝統的なマーケットメイカー間の気配スプレッドの独占を打破するのに貢献したが、最終的にはInstinetに統合され、その後ナスダックの体系に組み込まれた。
FTXもまたディーラーであった。株式取引の手数料は最終的に競争の中でゼロまで引き下げられた。
したがって、取引プラットフォームを保有することが真に投資価値を持つのは、一つの条件においてのみである。すなわち、そのプラットフォームが模倣困難なフランチャイズ優位性を有していなければならない。
つまり、競合他社に奪われにくい流通チャネルを持ち、他の市場が閉まっている間も開き続けられるオーダーブックを持ち、投機家の関心の変化に応じて顧客を失うことなく商品構成を調整でき、補助金やインセンティブプログラムで偽装された収入ではなく、真に持続的に徴収できる手数料を持っている必要がある。
さらに、ディーラーはトレーダーが市場に継続的に参加して初めて利益を得られる。取引プラットフォームの収入は周期的である。
2025年下半期、Hyperliquidの月平均手数料収入は約1億900万ドルであったが、2026年に入ってからの月平均手数料収入は約7,100万ドルである。
Robinhoodの第2四半期の暗号資産事業収入は前年同期比38%減少した。
したがって、ディーラーに投資することは、取引量の周期的変動に伴うリスクを負うことも意味する。バリュエーションも同様に重要である。たとえ投資テーマ全体の論理が成立していても、投資家が取引量のピーク時に、ピーク取引量に対応する高いバリュエーション倍率で取引プラットフォームを購入した場合、最終的には損失を被る可能性がある。
投資の胴元になるとはどういうことか?
投資の胴元になるとは、市場の見解を実際の取引に変換するマッチングエンジン、証券ブローカー口座、流通チャネルを保有することを意味し、そうした見解そのものに賭けることではない。
この投資ロジックを台無しにする最も簡単な方法は、自分のポートフォリオを取引プラットフォームが上場している各種の投機対象で埋め尽くすことだ。AIラボ、Meme、暗号資産、あるいはスポーツチームなどである。
これらこそが投機層が直接賭ける対象であり、投機層が最終的に損失を出して退場する原因となるものである。
現在、胴元にはもう一つの優位性がある。それは、どの投機エンジンが顧客を引き寄せているかを気にしないことだ。
規制を受けた証券会社は、午前10時に顧客へ株式オプションを販売し、スポーツ試合の開始時にはイベント契約を販売し、さらに日曜の夜には暗号資産の取引ペアを提供できる。
建設型投機と宝くじ型投機の両方から同時に収入を得ることができ、両者を区別する必要はまったくない。
同様に、オンチェーン永続契約取引所は、伝統的市場の休場中に原油取引を提供し、同時に株価指数、金、暗号資産の契約を上場し、伝統的な取引時間の制約を受けない投機家にサービスを提供できる。
この投資ロジックは、次に人気となるストーリーが何かを予測する必要はなく、新しい市場ナラティブが絶えず出現し、それらのナラティブが常に取引できる場所を必要とすることを信じるだけでよい。
Delphiの専門的な強みは暗号資産にある。したがって、本章の以降の分析は暗号市場に重点を置き、まもなく発表する年間展望シリーズレポートの準備ともなる。
しかし、この投資テーマ自体は特定の資産クラスに限定されるものではなく、伝統的金融分野の取引プラットフォームも同様に考察対象に含めるべきである。
CboeはS&P 500指数の当日満期オプション業務において競争優位性を持つ。
CMEはFanDuel Predictsを支える契約を提供している。後者は今年1月に米国全50州でサービスを開始した。
DraftKingsは6月に自社の予測商品を傘下の取引所へ移行した。
CoinbaseはKalshiを通じて予測市場取引サービスを提供している。2025年8月に29億ドルでDeribitを買収して以降、Coinbaseは世界最大の暗号資産オプション取引所も保有している。
インタラクティブ・ブローカーズ(Interactive Brokers)はForecastExを運営している。
これらの企業はいずれも比較的成熟したビジネスモデルと、強力な競争の堀を持っている。
オンチェーン取引プラットフォームが注目に値するのは、また別の理由によるものである。それらはほぼあらゆる資産を上場でき、24時間365日運営し、世界中の顧客にサービスを提供できる。Hyperliquidを例に挙げると、プロトコル手数料収入のほぼすべてがプラットフォームトークンの買い戻しに充てられている。
したがって、オンチェーン取引プラットフォームは、同じ投機的需要に対してより高いベータ係数を持つ投資エクスポージャーを提供するが、当然ながら相応のより高いリスクも伴う。
Robinhood:多様化した取引商品がいかに収益を生み出すか
2026年第2四半期、Robinhoodは初めてイベントコントラクトを独立した収入源として開示した。
この事業は当四半期に1億5,600万ドルの収入を創出し、株式取引事業の1億2,900万ドルを上回り、暗号資産取引事業の1億ドルも上回った。
オプションは依然として最大規模の取引関連収入源であり、3億4,200万ドルに達した。同社の当四半期の純収入総額は13億1,000万ドルに達した。
わずか1年前、イベントコントラクト事業が四半期ごとに創出する収入はまだ約1,000万ドルに過ぎなかった。
Robinhoodによると、2,840万人の入金済み顧客のうち、約200万人がイベントコントラクト商品を利用したことがあり、浸透率は約7%である。
今年9月、モルガン・スタンレーがRobinhood株の格付けを引き上げた際、この浸透率と全体的な顧客規模との間の大きな隔たりを特に指摘した。
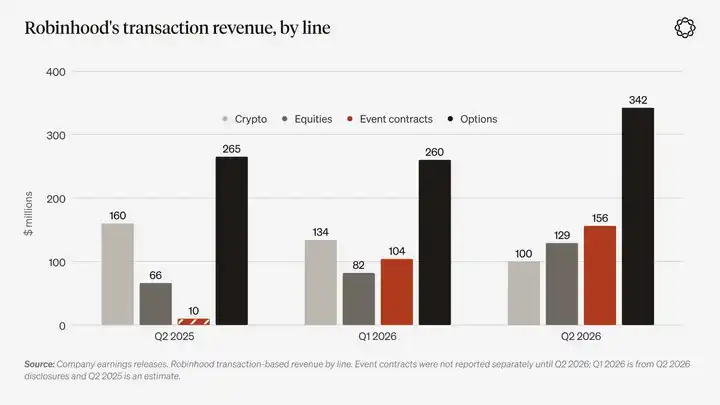
図表説明:Robinhoodの事業カテゴリー別取引関連収入。出所:会社決算。イベントコントラクト事業は2026年第2四半期まで単独開示されていなかった。2026年第1四半期のデータは第2四半期決算の開示に由来し、2025年第2四半期のデータは推計値である。
顧客は、自身の市場判断を表現し、そこから収益を得られる場所を求めている。
前回のサイクルでは、暗号資産がこの役割を担った。長年にわたり、オプションが同様の役割を果たしてきた。そして今回のサイクルでは、イベントコントラクトが新たな担い手となった。
イベント契約が顧客浸透率10%未満の状況で取引関連収入の約5分の1を継続的に貢献できるなら、傍観者を実際のトレーダーに転換する余地は依然として非常に広い。
暗号資産市場が再び強含みになれば、関連する取引需要も同じ顧客口座群に流入するだろう。
規制された金融市場において、マーケットメイカーの価値は多様な取引商品のポートフォリオから生まれる。投資家がこのような事業ポートフォリオを保有すべき理由は、将来どの商品が最も活発になるかを事前に知ることが誰にもできないからだ。
ただし、法的紛争は現実に存在し、依然としてくすぶり続けるリスクである。
今年4月、米国第三巡回控訴裁判所はKalshi対ニュージャージー州の訴訟でKalshiに有利な判決を下した。
しかし8月、第九巡回控訴裁判所は逆の判断を下した。Kalshiの案件およびRobinhoodが提起した関連案件で、裁判所はスポーツイベント契約はスワップ契約に該当しないと認定し、したがってネバダ州は自州の賭博法を適用できるとした。
9月には、第六巡回控訴裁判所もオハイオ州とテネシー州に関わる案件でKalshiに不利な判決を下した。
現在、ニュージャージー州とRobinhoodはいずれも米国最高裁判所に申請を提出し、関連する法的紛争の受理を求めている。
Robinhoodはネバダ州でのスポーツイベント契約の提供を停止し、ミシガン州で新たなスポーツイベント契約を開始しないことに同意した。9月には、ミズーリ州司法長官も6つのプラットフォームに違法行為停止の通知書を送付した。
裁判所が最終的にイベント契約事業の発展を制限したとしても、関連顧客は依然としてRobinhoodのオプション取引および証券ブローカレッジ体系の中に留まる。これにより投資ロジックはより複雑になるが、根本から覆ることはない。
さらに、第2四半期の1億5,600万ドルのイベント契約収入は、ワールドカップによる取引ブームの恩恵を部分的に受けている可能性もある。
Robinhoodは10月27日に第3四半期の業績を発表する。
今後数四半期のデータは、現在約7%の製品浸透率が、新規事業がまだ始まったばかりであることを意味するのか、それとも新商品の人気がすでにピークに達したことを意味するのかを、投資家が判断する助けとなるだろう。
Hyperliquid:上場審査委員会不要の取引市場
オンチェーン永久契約の登場は、まるで当時の鉄道株目論見書が突然議会の承認を必要としなくなったかのようだ。
HYPEトークンがローンチされて11日後、私たちは『2025年市場展望』(Year Ahead for Markets 2025)を発表し、Hyperliquidを中核投資テーマの一つとして挙げた。
当時私たちは、Hyperliquidが「『オンチェーン版バイナンス』を連想させる代名詞になりたいと望んでいる」と書いた。
2025年、Hyperliquidの取引量は約3兆ドルに達し、トレーダーが支払った手数料の総額は約9億7,200万ドルに上った。
DefiLlamaの統計によると、エコシステムビルダーへの手数料やその他の分配分を差し引いた後、そのうち約8億1,800万ドルがプロトコル収益に属する。
プロトコル収益のほぼすべてが援助基金(Assistance Fund)に流入し、同基金が二次市場でHYPEを購入し、流通市場から引き揚げている。
2026年の最初の9か月間、プラットフォームの手数料収益は約6億4,300万ドルで、成長ペースは2025年下半期を下回った。これは投資家に対し、取引プラットフォームの収益が依然として暗号資産市場のセンチメントの変化に伴って上下することを改めて思い起こさせる。
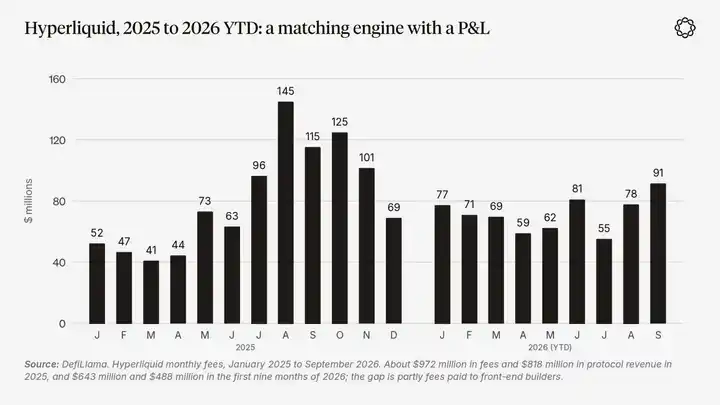
図表説明:Hyperliquidの2025年1月から2026年9月までの月次手数料収益。出典:DefiLlama。2025年の手数料収益は約9億7,200万ドル、プロトコル収益は約8億1,800万ドル。2026年の最初の9か月間はそれぞれ約6億4,300万ドルと約4億8,800万ドル。両者の差額の一部はフロントエンドビルダーへの手数料支払いに由来する。
本稿の「二大投機エンジン」という論理に真に合致するのは、HIP-3であり、Hyperliquid本来の暗号資産事業だけではない。
2025年10月以来、50万枚のHYPEをステーキングすれば誰でもHyperliquid上に独自の永久契約市場を展開でき、取引手数料収益の最大半分を保持できる。
現在最大規模の展開者はtrade.xyzだ。同プラットフォームは原油、ブレント原油、金、銀、株価指数、個別株、および非上場企業関連資産の取引を提供している。
各種データ追跡プラットフォームの統計によると、10月6日までの30日間で、trade.xyzの取引量は約470億ドルから580億ドルに達した。
2月28日土曜日、米国とイスラエルがイランを攻撃した際、CMEはまだ市場を開けていなかったが、Hyperliquid上の原油パーペチュアル契約は依然として取引されていた。
JPモルガンはその後、同プラットフォームの原油取引の1日出来高ピークが17億ドルに達したと指摘した。
トレーダーたちは土曜日にも開かれた原油取引市場があることに気づき、取引に参加した。この行動が持続すれば、Hyperliquidのビジネスサイクルは変わる可能性がある。なぜなら、暗号資産のパーペチュアル契約は主に市場のリスク選好度に連動して変動するのに対し、コモディティや株価指数のオーダーブックの活発さは、ニュースイベントや全体的な経済取引需要により大きく影響されるからだ。
もちろん、リスクは依然として存在し、しかも複雑ではない。手数料の取り分比率は競争により低下する可能性がある。HIP-3の成長モデルはすでに新市場の手数料を90%以上引き下げ、取引量を誘引している。トレーダーは未確定のポイント報酬を得るために出来高を水増しする可能性がある。単一のデプロイヤーが市場全体を支配する可能性もある。2026年第2四半期、trade.xyzはHIP-3取引量の約95%を占めていた。規制もまた、米国の顧客がこれらのオーダーブックにアクセスすることを妨げる可能性がある。
さらに、たとえあるトークンが手数料収入による買い戻しを行っても、それは依然として取引プラットフォームの株式ではない。
HYPEは同時に後述の第一条投資原則の両側に位置している。一方では、それは取引プラットフォームの経済的収益への間接的なエクスポージャーを表している。他方では、大多数の保有者にとって、それは依然として投機集団が保有する資産であり、その価格は暗号資産市場のセンチメントに伴って変動する。
Hyperliquidが本稿で重点的に論じる価値があるのは、それが最も明確で、すでに実際に機能しているケースを提供しているからだ。すなわち、取引マッチングエンジンがほぼあらゆる資産を取引できる総合取引所になろうと試みているのであり、これは二大投機エンジンが共に稼働することが指し示す市場形態そのものである。
Lighter:なぜ市場は複数の取引プラットフォームを収容できるのか?
一社の取引プラットフォームだけが成功することは、単一企業の物語にすぎないかもしれない。しかし、複数のプラットフォームが同時に成功すれば、その背後に真の市場需要が存在することを示している。
DefiLlamaが10月初旬に集計した過去30日間の取引量によると、Hyperliquidは約2,030億ドル、Variationalは660億ドル、Asterは600億ドル、Lighterは560億ドルであった。
さらに、小規模な参加者も多数存在する。その取引量の一部はインセンティブ主導のウォッシュトレードに由来する。2025年10月、DefiLlamaはAsterの取引量データに疑念があるとして、ランキングから除外した。しかし、これらの取引量を一定幅度割り引いても、オンチェーン永続先物市場の規模は複数の勝者を収容するのに十分である。
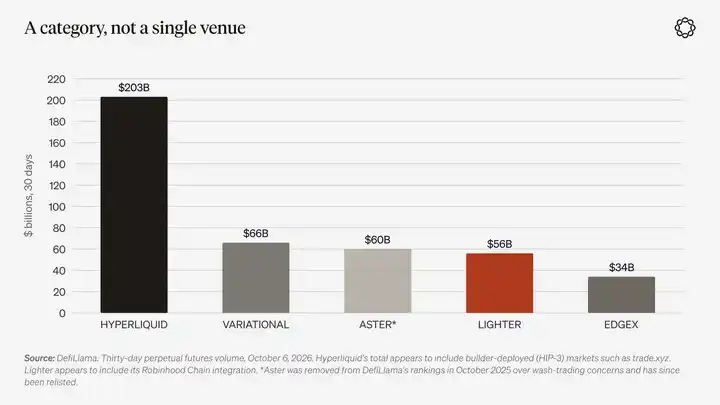
図表説明:2026年10月6日までの過去30日間の永続先物取引量。出典:DefiLlama。Hyperliquidの総取引量にはtrade.xyzなどHIP-3経由で展開された市場が含まれている模様。LighterのデータにはRobinhood Chain統合業務が含まれている模様。Asterは2025年10月に対敲取引の疑念によりDefiLlamaのランキングから除外され、その後再びランクインした。
Lighterは現在最も明確な第2の投資候補銘柄である。
注文マッチング結果をゼロ知識証明で検証可能なオーダーブックを運営し、一般アカウントには取引手数料を課さず、暗号資産以外にも株式、商品、外国為替取引を提供している。
Robinhoodは2025年11月のLighterの資金調達ラウンドに参加した。
今年7月以来、Robinhood Walletが米国外のユーザー向けに提供する永続先物取引は、Robinhood Chain上のLighterを通じて執行されており、両社は収益分配モデルを採用している。
LighterのLITトークンは2025年12月にローンチされた。
小売ユーザーが無料で取引できるため、Lighterはプレミアムアカウント、販売提携契約、およびトークンが捕捉できる経済的価値によって収益を得る必要がある。
9月20日、Lighterの証明システムのコードリポジトリに「Binary options support」(バイナリーオプション対応)というコードコミットが出現した。この更新により、結果型ポジションとその決済機能が追加された。
もちろん、コードリポジトリに機能が出現したからといって、それがすでに商業的価値を持つわけではない。市場の反対側に実際の流動性が現れて初めて、これらのコードは本当に意味を持つ。
しかし、少なくともLighterが将来の市場需要がどの方向に向かっていると考えているかを示している。
イベントコントラクト:スマートフォン時代のために設計された金融商品
予測市場コントラクトとオプションは、異なる2種類の収益請求権を表している。
予測市場では、トレーダーは特定の日付に検証される事実に対して、「はい」または「いいえ」のコントラクトを購入する。コントラクト価格は、市場がイベント発生確率をどのように価格付けしているかと理解できる。トレーダーは支払ったコントラクトコストを最大限失うだけで、資金調達率を負担する必要もなく、強制清算に遭うこともない。
社会的機能から見ると、こうした商品は宝くじ型の投機エンジンに非常に近い。人々はもともとスポーツ試合、選挙、インフレデータ、資産価格について自分なりの判断を形成しており、予測市場は事実が最終的に明らかになる前に、その判断を潜在的な収益に変換することを可能にする。
これまでの多くの金融商品と比べて、予測市場は特にスマートフォン取引に適している。同じアカウントで長期的なイベント判断を保有することも、土曜日の午後のスポーツ試合の賭けに参加することもできるからだ。
2023年1月、私たちが初めて予測市場について論じた記事を書いたとき、Kalshiはまだ関連商品を「発売準備中」であり、PolymarketはちょうどCFTCの罰金を支払い、米国ユーザーへのサービス提供を停止したばかりだった。
現在、Kalshiは米国で認可された予測市場取引プラットフォームとなっている。報道によれば、同社は約400億ドルの評価額で資金調達を模索している。
Polymarketは世界向けの予測市場プラットフォームであり、今では多くの人がニュース情報源としてさえ見なしている。同プラットフォームは2025年末に米国市場へ再参入した。
Robinhoodはディストリビューターの役割を担っており、イベントコントラクトが生み出す収益が暗号資産事業を上回り得ることをすでに明らかにしている。
これらのプラットフォームは共に、予測市場への需要がすでに暗号資産領域をはるかに超えていることを証明している。
最もよくある反対意見は、いわゆる予測市場とは、実は名前を変えただけのスポーツベッティングにすぎないというものだ。
ピュー研究所は2024年7月から2026年4月までの取引量データを分析した。結果によると、スポーツ関連コントラクトはKalshiの取引量の80%、Polymarketの取引量の39%を占めている。
今年の夏、スポーツ取引の割合はさらに上昇した。ピュー研究所は、この成長を単純にワールドカップに帰することはできないと指摘している。
もしこの取引構造が続くなら、予測市場は実際には、より良いブランド包装が施され、同時に連邦規制を受けるスポーツベッティングプラットフォームにすぎない可能性がある。
それでもなお、「投資胴元」のロジックは依然として成立する。ただし、それは情報市場に関する投資ロジックではなく、ベッティング取引インフラに関する投資ロジックとなる。
真の試練は、スポーツイベントの日程が密集しなくなったとき、政治、マクロ経済、企業イベントの市場が成長を続けられるかどうかにある。
そうでなければ、投資家はスポーツベッティングインフラのロジックに従って関連する投資ポジションを決定すべきである。
市場取引量の質も同様に注目に値する。
『ウォール・ストリート・ジャーナル』は、CFTCがKalshiの疑わしい対当取引(洗い玉)に関する申し立てを調査していると報じた。Kalshiは関連する申し立てを否定し、取引量インセンティブプログラムを終了しつつある。
これは改めて投資家に、業界全体で開示されている取引量の一部が、実際にはインセンティブ措置によって購入されたものであることを警告している。
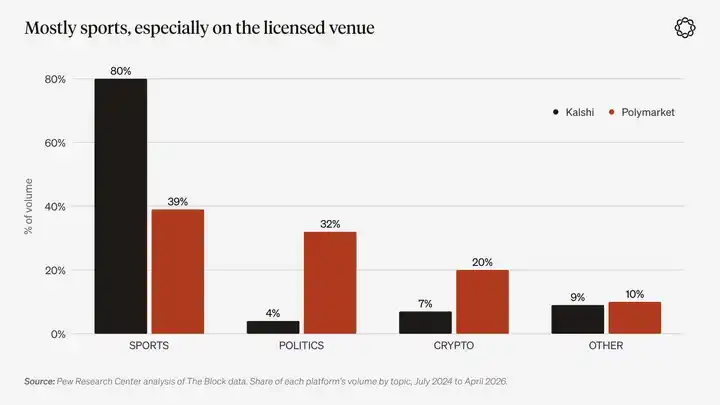
図表説明:2024年7月から2026年4月までの、KalshiとPolymarketの各テーマ別取引量の割合。出典:ピュー研究所によるThe Blockデータの分析。
HIP-4はHyperliquidがイベントコントラクト向けに立ち上げた市場であり、同種の製品を無許可のオンチェーン環境で実現した形態でもある。
それはパーペチュアル契約市場とともにHyperliquid上で運用され、同じ担保を使用し、通常は0または1の結果に基づいて決済される。
2026年5月2日、選別されたイベント市場が正式にローンチされた。最初の製品は毎日決済のビットコイン二元契約で、協定世界時06:00に決済される。
8月29日、HIP-4は全ユーザーに市場展開を開放した。展開者は50万枚のHYPEをステーキングする必要がある。ビルダーが不合理な市場を作成した場合、または決済を正常に完了できなかった場合、バリデータはそのステーキング資産を没収できる。
Outcome、Skew、trade.xyzが最初の展開者である。
10月初旬時点で、さまざまなデータプラットフォームの統計によると、HIP-4の累計取引量は約3億1,700万ドルから3億9,500万ドルである。
10月5日までの過去30日間で、その取引量は約4,500万ドルであった。これに対し、Kalshi一社だけでも、今年9月の29日までの取引量は約530億ドルに達した。
HIP-4 は現時点では依然として基礎的な金融プリミティブにすぎない。現段階の取引規模をそのまま第二のPolymarketに例えるのは、一つの基礎的な金融商品だけで、すでに成熟した商業ビジネスだと表現するに等しい。
HIP-4が本当にもたらす革新は、アカウント体系の統一である。
午前3時、一人のトレーダーは同じオーダーブックと同じ証拠金残高の下で、ビットコイン無期限先物のロングと、同じマーク価格が特定の行使価格を下回った際に収益を得るバイナリー契約のロングを同時に保有できる。
他のプラットフォームも同様の方向に近づいている。Polymarketは9月に米国外で無期限先物を追加し、Kalshiは6月からこの種の商品を提供している。
予測市場と無期限先物取引プラットフォームが徐々に融合するにつれ、HIP-4が長期的に保持する可能性が最も高い優位性は、許可なく新市場を上場できることである。
ただし、手数料はデプロイヤーと共有する必要がある。したがって、あるビルダーが主要な契約テンプレートを支配した場合、Hyperliquidプロトコルはブランドを保持しつつも、手数料収益の大部分を譲らざるを得なくなる可能性がある。
これはHIP-3が直面するのと同じリスクであり、ただ別の種類の契約商品で起きているにすぎない。
上場オプション:まだ成熟していないボラティリティ市場
オプションはイベント契約よりも構築が難しい金融商品である。
一つのオプションには行使価格、満期日、ギリシャ文字のリスク指標、そして完全なボラティリティサーフェスがある。誰かがこれらの契約にクォートを提示し、取引の反対側に立ってカウンターパーティになることを厭わない必要がある。これはイベント契約とは異なる流動性の難題をもたらす。
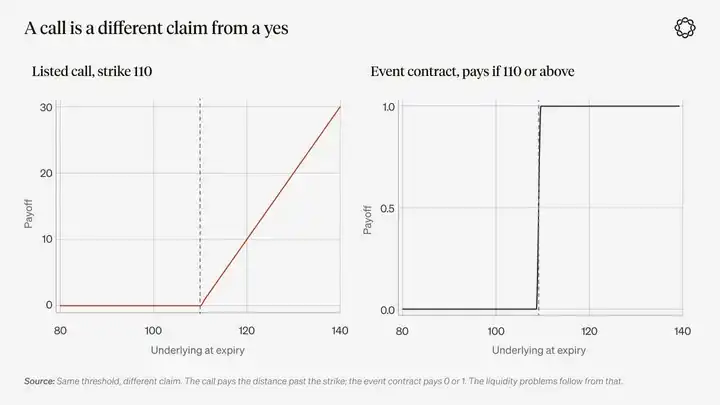
図表説明:同じ価格閾値が、異なる収益請求権に対応する。コールオプションの収益は原資産価格が行使価格を超える幅に依存するが、イベント契約の収益は通常0か1の二つの結果しかない。そこから生じる流動性の問題も異なる。
小売投資家は、損失が限定的でありながら潜在的な収益が凸性を持つ金融商品に対して強い需要があることを十分に証明してきた。
S&P 500指数の当日満期オプションであれ、Robinhoodの四半期オプション取引収入3億4,200万ドルであれ、このことを示している。
宝くじ型の投機需要は凸性のある収益構造に対して対価を支払うことを厭わない。特に現代の取引プラットフォームがこうした商品を非常に便利にしている状況ではなおさらである。しかしオンチェーン市場では、実際に規模を持つオプションのオーダーブックは依然として小さい。
Deriveはオンチェーン・オプション取引の主要プラットフォームとなっている。今年9月中旬時点で、Deriveは2026年のオンチェーン・オプション・プレミアム取引総額の約87%を占めている。開示された9月のある取引日のデータによると、Deriveのオプション出来高は1億6,300万ドルだった。これに対し、Deribitの同日出来高は35億6,000万ドルだった。Deribitは現在Coinbaseが所有しており、世界の暗号資産オプション未決済建玉総量のほぼ80%を保有している。
もう一つのプラットフォームであるParadexは、Paradigmの機関投資家向け取引ネットワークによってインキュベートされた。9月中旬、ParadexはParadigmの見積依頼(RFQ)エンジンに接続した。その後の4日間で、オプション未決済建玉規模は2.6倍に拡大し、2億200万ドルに達した。
すべてのオンチェーン・オプション取引プラットフォームを合計しても、その規模はDeribitと比較すると依然としてほとんど無視できるほど小さい。
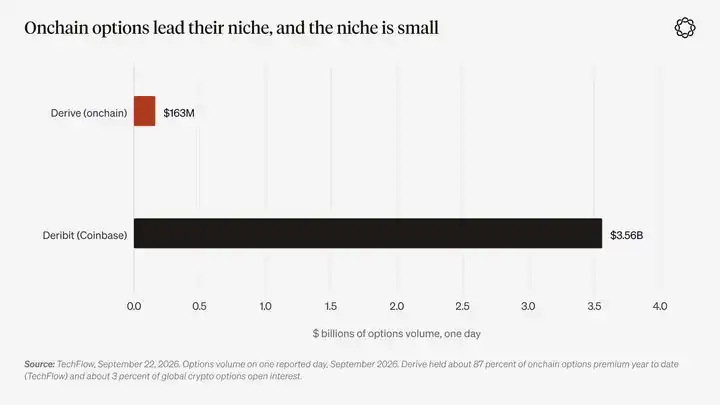
図表説明:開示された2026年9月のある取引日のオプション出来高。出典:TechFlow、2026年9月22日。Deriveは年初来でオンチェーン・オプション・プレミアム取引額の約87%(Alea Research)、世界の暗号資産オプション未決済建玉総量の約3%を占めている。
オンチェーン・オプションのボラティリティ・サーフェスが流動性を欠く理由は、主に市場構造そのものに由来する。
無期限契約の場合、各原資産につき一つのオーダーブックがあればよい。しかしオプションの場合、各原資産、各行使価格、各満期日、そして各オプション種別ごとに独立したオーダーブックが必要となり得る。そのため、流動性は多数の異なる契約に分散してしまう。
暗号資産取引プラットフォームがオプション取引をS&P 500指数の当日満期オプションのように簡単にし、本当にリスクをヘッジしたい人が集まるボラティリティ・サーフェスを構築できるようになるまでは、上場オプションは依然として需要は実在するもののオーダーブックの流動性が薄いニッチ市場にとどまるだろう。
DeriveとParadexについては、将来のオプション・ボラティリティ・サーフェスが徐々に形成されていくことに対する低コストのコール・オプションと見なすのがより合理的である。
一方、取引プラットフォームはすでに他の方法で、実現しやすい凸性収益への需要から収入を得ることができている。規制市場は当日満期オプションを提供し、他の取引所はイベント契約を提供している。
Hyperliquidは、この問題の解決に最初に取り組むプラットフォームの一つになる可能性がある。
今年10月初旬、Hyperliquidの創業者であるJeff Yan氏は、Blockworks傘下のEmpireポッドキャストのインタビューで、オプションがプラットフォームの次の発展方向になる可能性が高いと述べた。
同氏は、HIP-4がエコシステムの構築者に対して、オプションプロトコルを開発し、Hyperliquidの既存の現物オーダーブック、ポートフォリオ証拠金メカニズム、および無期限先物市場を通じたデルタヘッジ能力を継承するための明確な道筋をすでに提供していると指摘した。
ただし、具体的なスケジュールは示さなかった。
もし最終的に誰かがこの種の製品の開発に成功すれば、最も深いオンチェーン無期限先物の流動性を持つ取引プラットフォームは、完全なオプション・ボラティリティ・サーフェスを段階的に構築するのに最も適した場所でもある可能性が高い。
ポートフォリオはどう構築するか?
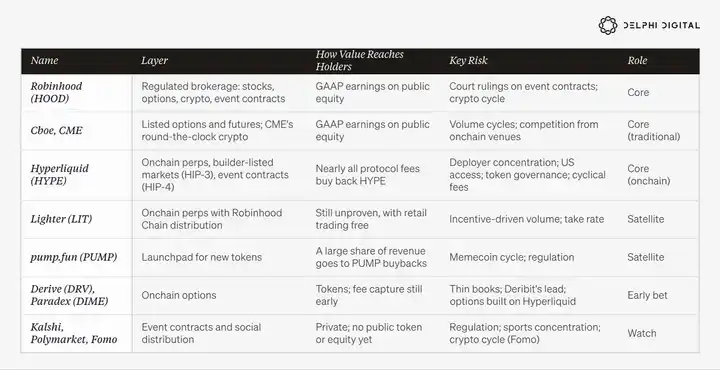
このテーマを中心に構築するポートフォリオは、4つの部分に分けることができる。
コア保有銘柄は、実際の利益または手数料収入を持ち、競合他社に奪われにくい流通チャネルを掌握している取引プラットフォームであるべきだ。
サテライト保有銘柄としては、ビジネスモデルと経済効果がまだ検証されていない、比較的新しい取引プラットフォームを配置することができる。
初期投資の機会は、オンチェーン・オプション取引プラットフォームなど、一部の基礎的な金融プリミティブから生まれる。これらの製品は将来、極めて重要な役割を果たす可能性もあれば、最終的に全く価値がなくなる可能性もある。
まだ上場しておらず、当面投資できないプライベートな取引プラットフォームについては、まずウォッチリストに加えておけばよい。
一方、投機層が直接保有する資産、つまり取引プラットフォームに上場しているAIラボ、Meme、暗号資産、スポーツチームなどは、このポートフォリオから除外すべきだ。
具体的な投資ウェイトと判断の確信度については、当社の年間見通しレポートでさらに議論する。
このポートフォリオを運用するには、5つの原則に従う必要がある。
1、胴元と投機層が保有する資産を分けて管理する。
ある企業の収入が、他者の投機取引に対して徴収する手数料から得られているなら、それは胴元である。ある資産自体が投機の対象であるなら、それは投機層が保有する資産である。
一部の銘柄、例えばHYPEなどは、二つの属性を同時に持つ可能性がある。したがって、ポジションサイズを決定する際には、この二重属性を十分に認識しなければならない。
2、取引量だけでなく、手数料の取り分比率と収益構造に注目すること。
バジョットが言う「愚かな金」は、製品を無料で提供する取引プラットフォームに水増しされた取引量を生じさせる可能性がある。
Hyperliquidの成長モデル、Lighterの小売取引に対する手数料無料の仕組み、そしてRobinhoodの注文流支払い(PFOF)モデルは、いずれも同じビジネス上の課題に対する異なる解決策である。しかし、それぞれのモデルには独自の失敗しうる方式がある。
もし巨大な取引量が最終的にプラットフォームが実際に獲得できる収益に転化できないのであれば、それは単なる取引活動にすぎず、投資家が捕捉できる経済的価値ではない。
3、規制をビジネスモデルの一部として捉えること。
ライセンスを持つ取引プラットフォームは、事業規模が制限されていたとしても、米国各州の宝くじ事業のように、依然として優良なビジネスでありうる。
ライセンスを持たない取引プラットフォームは、オフショア市場への移転を余儀なくされながらも、米国市場の休場期間中に運用を継続できる場合がある。
投資家がいずれか一方のモデルだけに賭ける場合、実際には裁判所がどのように裁定するかにも賭けていることになる。
4、取引インフラの株式に最も近い投資手段を優先すること。
Robinhoodは米国一般会計基準(GAAP)に準拠した利益データを開示している。Hyperliquidは手数料収入およびトークン買い戻しの状況を開示している。
両者は異なる種類の投資手段であり、異なるガバナンス構造とテールリスクを持つ。しかし、経済的属性における類似度は、いずれか一方とそのプラットフォームに上場されている投機的資産との間の類似度よりも依然として高い。
5、単一四半期の実績ではなく、長期的な文化的トレンドに基づいてポジションを決定すること。
現実と未来の間の隔たりが徐々に縮小するにつれて、投機文化もそれに伴い消退していく。例えば、賃金収入が再び住宅購入を支えるのに十分となり、初級職の求人が再び現れ、あるいは新技術が最終的に電力のようにありふれた退屈なものになれば、投機を推進する力は弱まる。
しかしそれまでは、ルーレットは回り続け、ただルーレット上の投機対象は絶えず変化し続ける。
このトレンドは最終的にどこへ向かうのか?
このトレンドには主に二つの可能的な結末がある。
第一は、生活の中でますます多くの事柄が取引可能な対象になることだ。選挙、金利決定、天気、企業の次期製品の発売、あるいはアスリートの次の試合などである。
各ベットの規模はより小さくなり、執行速度はより速く、発生頻度はより高くなり、ますます多くの取引がソフトウェアによって自動的に行われるようになるだろう。
ユーザーのためにタスクを実行する AI エージェントは、ユーザーが取引アプリをまったく開くことなく、複数の取引プラットフォーム上の数十の契約を通じて、同一の市場判断を表明する可能性がある。
これはさらに、経済的価値を取引マッチングエンジンと決済レイヤーの運営者へ集中させることを促進するだろう。
この道筋に沿って発展すれば、投機活動の強度は依然として市場サイクルに応じて起伏するが、基盤となるインフラは持続的に拡大する。最終的に、胴元はますます基礎的な公共サービスを提供する公益事業企業に似たものになるだろう。
第二の結末は、本稿で論じたあらゆる歴史的な投機熱狂が最終的に経験してきた状況である。
これほど大規模な投機活動は、歴史上例外なく暴落で終わってきた。今回が異なると信じる十分な理由はない。本当に重要なのは、バブル崩壊後にいったい何が生き残るかである。
鉄道は最も典型的な歴史的範例である。株主は深刻な損失を被ったが、鉄道網は残った。
もちろん、胴元もまったく影響を受けないわけではない。FTX は最終的にゼロになり、投機層が市場から退出するとき、取引プラットフォームの収入も大幅に減少する。
2025 年 10 月 10 日の市場暴落は、小規模なストレステストであった。
記録上最大規模の単日清算イベントの中で、Hyperliquid の創業者は、プラットフォームが 100% の稼働率を実現し、不良債権も発生しなかったと述べた。
ただし、取引所も二年余りぶりに初めてクロスマージン自動デレバレッジ機構を発動せざるを得なかった。
市場暴落の間、適切に運営されている取引プラットフォームは収入を失う可能性があり、投機層が保有する資産は直接ゼロになる可能性がある。
これら二つの発展経路は互いに排他的ではない。実際、最も可能性が高い結果は、両者が同時に起こることである。投機バブルはいつか必ず崩壊するが、関連するインフラは崩壊後も存続し、何らかの企業によって保有されるだろう。
次に、以下の指標を通じて、市場が実際にどの経路に沿って発展しているのかを判断していきます。
どの指標に注目しているのか?
今後1年間、以下のシグナルを継続的に追跡し、段階的にそれらを定量化していきます。
1、市場シェア。
オンチェーン取引プラットフォームは、大手中央集権型取引所から永久先物取引量を継続的に奪えるのか、それとも永久先物市場全体の成長の恩恵を受けているだけなのか?
2、ワールドカップ後のイベント契約市場。
スポーツイベントの日程が密集しなくなったとき、イベント契約はブローカーにとって持続的な収益源となり続けられるのか?予測市場の事業範囲はスポーツイベントからより多くの分野へ拡大できるのか?
3、暗号資産インフラを通じた伝統的資産の取引。
株式、コモディティ、外国為替はオンチェーンへ移行し続けるのか?同時に、伝統的取引所は24時間365日取引やトークン化株式を通じて、暗号資産取引プラットフォームとの差をどれだけ速く縮めるのか?
4、裁判所の判決。
イベント契約は最終的に先物と認定されるのか、それとも賭博とみなされるのか?この法的性質の認定は、米国内の取引プラットフォームとオフショア取引プラットフォームが異なる発展経路をたどる原因となるのか?
5、AIが電気料金と選挙に与える影響。
AIインフラ建設のコストは引き続き家庭の電気料金や政治選挙に反映されるのか?初級職の雇用市場は回復できるのか?
どのような状況が私たちの判断を誤りだと証明するのか?
実質金利が長期間高止まりし、同時に住宅市場が再びアクセスしやすくなれば、宝くじ型投機エンジンは弱まる可能性がある。FRBの最近の利上げ、および5%を超える米国10年債利回りは、この判断を試すものとなっている。
AI建設の波が最終的に市場に広範なコンセンサスを形成させ、絶えず新たな意見の相違を生み出さなくなる場合、あるいはAI設備投資自体が減速し始める場合、建設型投機エンジンも弱まるだろう。
取引プラットフォームの手数料取り分率が競争の中でゼロまで押し下げられる場合、あるいは取引量がインセンティブプログラムによってのみ維持される場合、市場に依然として大量の取引活動が存在しても、実際に保有する価値のある経済的価値はほとんど残らないだろう。
政府が政治的なレベルで業界全体を制限されるべき悪習とみなし、関連する規制措置を実際に実施する場合、市場には最終的に少数のライセンス取得済み取引プラットフォームだけが残る可能性がある。米国最高裁判所は、関連する判決を通じて市場をこの方向へ導く機会をまもなく得るかもしれない。
さらに、「二大投機エンジン」という分析枠組み自体にも問題がある。歴史上のあらゆる投機事象が、事後に建設型投機または宝くじ型投機として説明できるのであれば、この枠組みはあまりに広範すぎて、十分な説明上の制約力を欠いている。
したがって、真の検証基準はより具体的であるべきだ。投機家が取引する資産は絶えず入れ替わるが、これらの取引のマッチングと清算を担うプラットフォームは、持続的に収入を得られるのか。
最も犯しやすい過ちは、投機集団が賭けている資産を保有しているにもかかわらず、自分がディーラーに投資していると誤解することだ。
六、私たちの答え
投機とは、社会が技術変革に反応したものなのか、それとも政治と通貨秩序の衰退に反応したものなのか。私たちの答えはこうだ。投機とは人々が何らかの落差に反応するものであり、上述の二つの力はいずれもこの落差を生み出しうる。
技術変革は上方からこの落差を開き、集団に未来の建設と成長についての物語を提供する。圧力にさらされた政治と通貨秩序は、下方からこの落差を開き、集団に一枚の宝くじを手渡す。
歴史的に見れば、この二つの力はほとんど別々に作用してきた。そして、政策エンジンが始動するときは通常、国家が上から下へと公众に何らかの投機機会を売り込むものだった。
しかし今、二大エンジンが同時に稼働している。
宝くじ型投機は政府政策によって推進されるだけでなく、一般家庭によってもボトムアップで推進されている。そして同じ技術が、二種類の投機活動に同時に動力を供給している。
市場環境自体も変化した。かつては、建設型投機に参加するには証券ブローカーが必要で、宝くじ型投機に参加するにはブックメーカーが必要だった。今では、どちらの活動も同じ一台のスマートフォンで完結できる。両者はまた、いまだ結論の出ていない法的地位という共通の課題に直面しており、関連する争いは法廷で続いている。
一方、過去十五年ほどの政策実践により、人々は次第にある認識を形成してきた。伝統的な経路で富を蓄積する場合、その複利成長速度はもはや十分に速くない、という認識だ。
人々が賭ける対象は絶えず変化し、人気資産の名前も絶えず入れ替わる。しかし投機集団は常に、賭けを行うことのできる場所を必要としている。
そして、これこそが本当に投資する価値のある部分なのだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






