ステーブルコインの発行にはどれくらいの費用がかかりますか?
画像出典: 人間の強欲
ウォール街の投資銀行からベイエリアのテクノロジー企業、そしてアジアの金融大手や決済プラットフォームに至るまで、ますます多くの企業が同じビジネス、つまりステーブルコインの発行に注目しています。
規模の経済性により、ステーブルコイン発行者は限界発行コストがゼロであるため、確実な裁定取引の機会と見ています。現在の世界的な金利環境において、この金利差は非常に魅力的です。ステーブルコイン発行者は、ユーザーのドルを短期米国債に預けるだけで、4~5%の金利差から年間数十億ドルの利益を得ることができます。
TetherとCircleは、この方法が効果的であることを既に実証しています。また、ステーブルコインに関する法律が様々な地域で徐々に施行されるにつれて、コンプライアンスへの道筋は明確になりつつあり、PayPalやStripeといったフィンテック大手も急速に市場参入しており、この試みに意欲的な企業がますます増えています。言うまでもなく、ステーブルコインは本質的に決済、クロスボーダー決済、さらにはWeb3シナリオとの統合能力を備えており、大きな可能性を秘めています。
ステーブルコインは世界中の金融企業にとっての戦場となっている。
しかし、まさにそれが問題なのです。多くの人は「リスクフリーに見える」ステーブルコインの裁定取引のロジックだけに注目し、それが資本集約的で参入障壁の高いビジネスであるという事実を見落としています。
企業が合法かつ規則に従ってステーブルコインを発行するにはどれくらいの費用がかかりますか?
この記事では、ステーブルコインの背後にある実際のコストを分析し、一見簡単そうに見えるこの裁定取引ビジネスを行う価値があるかどうかをお伝えします。
ステーブルコイン発行の背後にある複数のアカウント
多くの人々にとって、ステーブルコインの発行は単にオンチェーン資産を発行することであり、技術的な観点からは参入障壁が低いように思われます。
しかし、真にコンプライアンスに準拠したIDを持ち、世界中のユーザーをターゲットとするステーブルコインを立ち上げるには、想像をはるかに超える複雑な組織構造とシステム要件が求められます。金融ライセンスや監査だけでなく、資金の保管、準備金管理、システムセキュリティ、継続的なメンテナンスなど、多岐にわたる多額の資産投資も必要となります。
コストと複雑さの点では、その全体的な構築要件は、中規模銀行や準拠した取引プラットフォームの要件に劣りません。
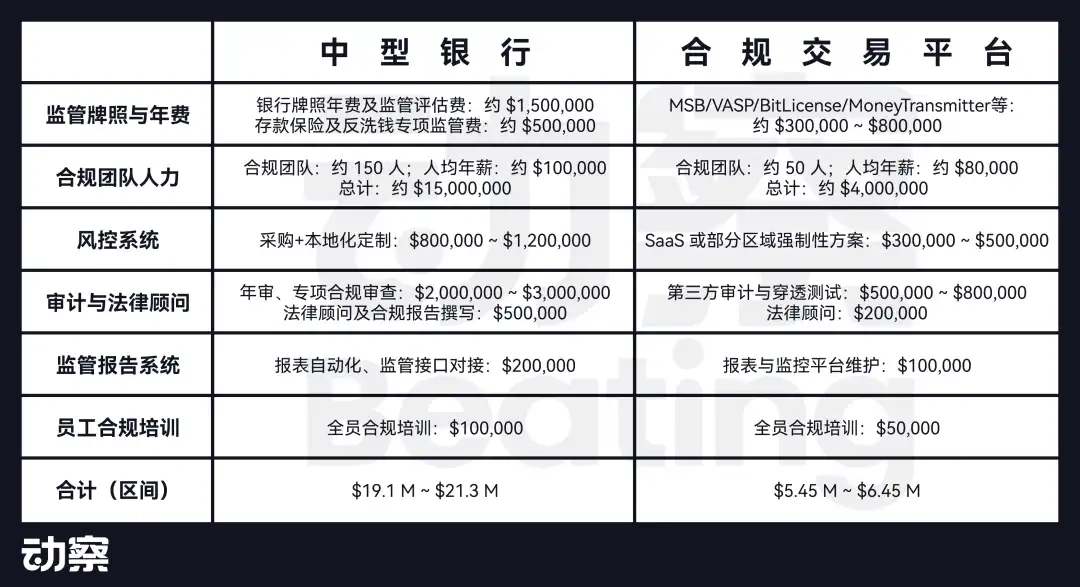
ステーブルコイン発行者にとって最初のハードルはコンプライアンスシステムの構築です。
多くの場合、複数の法域における規制要件に同時に対応し、米国MSB、ニューヨークBitLicense、EU MiCA、シンガポールVASPなどの主要なライセンスを取得する必要があります。これらのライセンス取得には、詳細な財務情報開示、マネーロンダリング対策、継続的な監視およびコンプライアンス報告義務が伴います。
国境を越えた決済機能を備えた中規模銀行と比較すると、ステーブルコインの発行者は、国境を越えた業務の最も基本的な資格を満たすためだけに、コンプライアンスと法的費用に年間数千万ドルを費やすことがよくあります。
ライセンスに加え、KYC/AMLシステムの構築も必須要件です。プロジェクトチームは通常、顧客デューデリジェンス、オンチェーン検証、アドレスブラックリスト管理など、包括的なメカニズムを継続的に運用するために、経験豊富なサービスプロバイダー、コンプライアンスコンサルタント、アウトソーシングチームを招聘する必要があります。
ますます厳しくなる今日の規制環境においては、堅牢な KYC および取引検証機能を確立せずに主要市場へのアクセスを得ることはほぼ不可能です。
市場分析によると、HashKeyが香港VASPライセンスを取得するための総費用は2,000万香港ドルから5,000万香港ドルに上ります。また、少なくとも2名の責任者(RO)が必要であり、大手3会計事務所との連携も必要となるため、従来の業界と比べて数倍の費用がかかります。
コンプライアンスに加えて、準備金管理もステーブルコイン発行における重要なコストであり、資金保管と流動性確保という2つの主要な部分から構成されています。
表面的には、ステーブルコインの資産と負債の構造は複雑ではありません。ユーザーは米ドルを預け、発行者は同額の短期米国債を購入します。
しかし、準備金が10億ドル、あるいは100億ドルを超えると、運用コストは急激に上昇します。資金保管手数料だけでも年間数千万ドルに達する可能性があり、国債の取引、決済、流動性管理は追加コストをもたらすだけでなく、専門チームと金融機関の連携に大きく依存することになります。
さらに重要なのは、「即時償還」というユーザーエクスペリエンスを保証するために、発行者は極端な市場状況下での大規模な償還要求に対応できるよう、オフチェーンで十分な流動性ポジションを準備する必要があることです。
この構成ロジックは、従来のマネー マーケット ファンドや決済銀行のリスク準備金メカニズムに非常に近く、「スマート コントラクト ロックアップ」よりもはるかに複雑です。
このアーキテクチャをサポートするために、発行者は、主要なオンチェーンおよびオフチェーンの金融プロセスをカバーする、高度に安定した監査可能な技術システムを確立する必要があります。これには通常、スマートコントラクトの展開、マルチチェーンのミント、クロスチェーンブリッジの設定、ウォレットのホワイトリスト化メカニズム、決済システム、ノードのメンテナンス、セキュリティおよびリスク管理システム、API統合などが含まれます。
これらのシステムは、大規模な取引処理や資金フローの監視をサポートするだけでなく、規制の変更や事業の拡大に適応できるように拡張可能でなければなりません。
典型的なDeFiプロジェクトの「軽量な展開」とは異なり、ステーブルコインの基盤となるシステムは本質的に「パブリック決済レイヤー」として機能し、技術的および運用上のコストは常に数百万ドルに上ります。
コンプライアンス、準備金、システムは、ステーブルコイン発行の 3 つの基本的な側面であり、これらが組み合わさって、プロジェクトが長期にわたって持続可能な開発を達成できるかどうかが決まります。
本質的に、ステーブルコインは技術的なツール製品ではなく、信頼、コンプライアンス構造、支払い機能を組み合わせた金融インフラストラクチャです。
国境を越えた金融ライセンス、機関レベルの決済システム、オンチェーンおよびオフチェーンの技術力、制御可能な流通チャネルを真に備えた企業だけが、プラットフォームレベルの機能としてステーブルコインを運用できる可能性が高いでしょう。
したがって、この分野への参入を決定する前に、企業はまず、完全なステーブルコインシステムを構築する能力があるかどうかを判断する必要があります。具体的には、複数の地域の規制当局から継続的に承認を得られるか、自社または信頼できるカストディアンファンドシステムを有しているか、ウォレットや取引プラットフォームなどのチャネルリソースを直接管理し、流通端と真に繋げられるかなどです。
これは気軽に始められるスタートアップのチャンスではなく、高いレベルの資本、システム、長期的な能力が求められる厳しい戦いです。
彼らはステーブルコインを発行しましたが、その後どうなったのでしょうか?
ステーブルコインの発行を完了することは、ほんの始まりに過ぎません。
規制当局の承認、技術システム、ホスティング体制は参入のための前提条件に過ぎません。真の課題は、それを普及させることにあります。
ステーブルコインの真髄は「利用されるかどうか」にあります。ステーブルコインが取引プラットフォームにサポートされ、ウォレットに統合され、決済ゲートウェイや加盟店がアクセスし、最終的にユーザーに利用されて初めて、真に流通したとみなされます。そして、この道のりには、高い流通コストが待ち受けています。
Beatingがデジタル資産セルフカストディサービスプロバイダーのSaferonと共同で発表したステーブルコイン業界チェーン図では、ステーブルコインの発行はチェーン全体の出発点に過ぎず、ステーブルコインが流通するためには、中流・下流にも目を向ける必要があることが示されています。
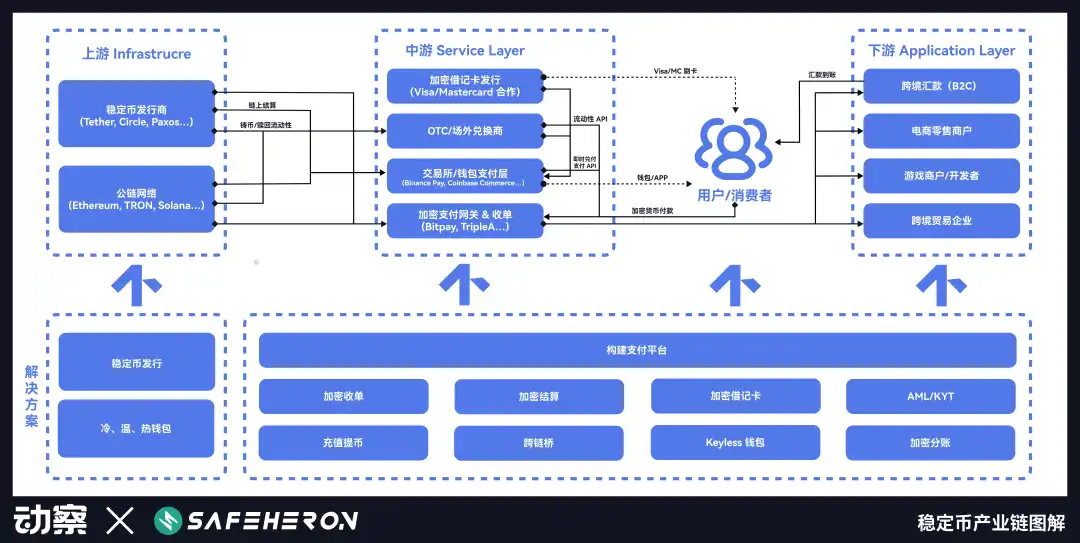
USDT、USDC、PYUSD を例にとると、3 つの異なる循環戦略が明確に観察されます。
• USDT は当初、グレースケールのシナリオに依存して複製不可能なネットワーク効果を構築し、先行者利益によりすぐに市場標準の地位を占めました。
USDC は主に、Coinbase などのプラットフォームに依存して、準拠フレームワーク内でのチャネル パートナーシップを通じて拡大します。
PayPal の支援を受けても、PYUSD は TVL を増やすために依然としてインセンティブに依存しており、現実世界での使用例に浸透するのに常に苦労しています。
それぞれの歩みは異なるものの、共通する事実が浮かび上がってくる。ステーブルコイン間の競争は発行量ではなく流通量にある。成否の鍵は、流通ネットワークを構築する能力の有無にある。
1. USDTの複製不可能な先行者構造
USDT の誕生は、当時の暗号通貨取引プラットフォームが直面していた実際の困難から生まれました。
2014年、香港を拠点とする暗号通貨取引所Bitfinexは、急速に世界中のユーザーへと拡大していました。トレーダーは米ドルでの取引を望んでいましたが、プラットフォームには米ドルを入金するための安定したチャネルがありませんでした。
クロスボーダー銀行システムは暗号通貨に対して敵対的であり、中国、香港、台湾間の資金移動が困難になっています。口座は頻繁に閉鎖され、トレーダーはいつでも資金不足に直面する可能性があります。
こうした背景から、Tetherが誕生しました。当初はビットコインのOmniプロトコル上で運用され、シンプルで分かりやすいロジックを採用していました。ユーザーがTetherの銀行口座に米ドルを送金すると、Tetherはそれと同額のUSDTをオンチェーンで発行するというものでした。
この仕組みは従来の銀行決済システムを迂回し、「ドル」が初めて国境を越えて24時間流通することを可能にする。
BitfinexはTetherの最初の主要なディストリビューションノードであり、さらに重要なのは、両者が実際には同じグループによって運営されていたことです。この深く絡み合った構造により、USDTは初期段階で急速に流動性とユースケースを獲得することができました。一方、TetherはBitfinexに、コンプライアンスの観点からは曖昧ながらも非常に効率的なUSDチャネルを提供しました。両者は共謀し、情報の対称性を保ち、利益を一致させていました。
技術的な観点から見ると、Tether は複雑ではありませんが、仮想通貨トレーダーの資金の流入と流出の悩みを解決しました。これが、ユーザーの心を掴む初期の成功の鍵です。
2015年、資本市場のボラティリティの高まりにより、USDTの魅力は急速に高まりました。米ドル圏外の多くのユーザーが、資本規制を回避できる米ドルの代替手段を求め始め、Tetherは口座開設や本人確認(KYC)を必要とせず、インターネットアクセスのみで利用できる「デジタルドル」ソリューションを提供しました。
多くのユーザーにとって、USDT は単なるツールではなく、ヘッジの手段でもあります。
2017年のICOブームは、Tether社にとってプロダクトファンドフィット(PMF)を完了させる上で重要な転換点となりました。イーサリアムメインネットのローンチ後、ERC-20プロジェクトが爆発的に増加し、取引プラットフォームは暗号資産ペア取引へと移行しました。USDTはアルトコイン市場において急速に「ドルの代替」となりました。USDTを使用することで、トレーダーはBinanceやPoloniexなどのプラットフォーム間を自由に移動でき、資金移動を繰り返すことなく取引を完了できるようになりました。
興味深いことに、Tether はプロモーションに積極的に資金を費やしたことはありません。
初期段階で補助金を利用して市場シェアを拡大するほとんどのステーブルコインとは異なり、テザーは取引プラットフォームやそのサービスを利用するユーザーに積極的に補助金を支給したことはありません。
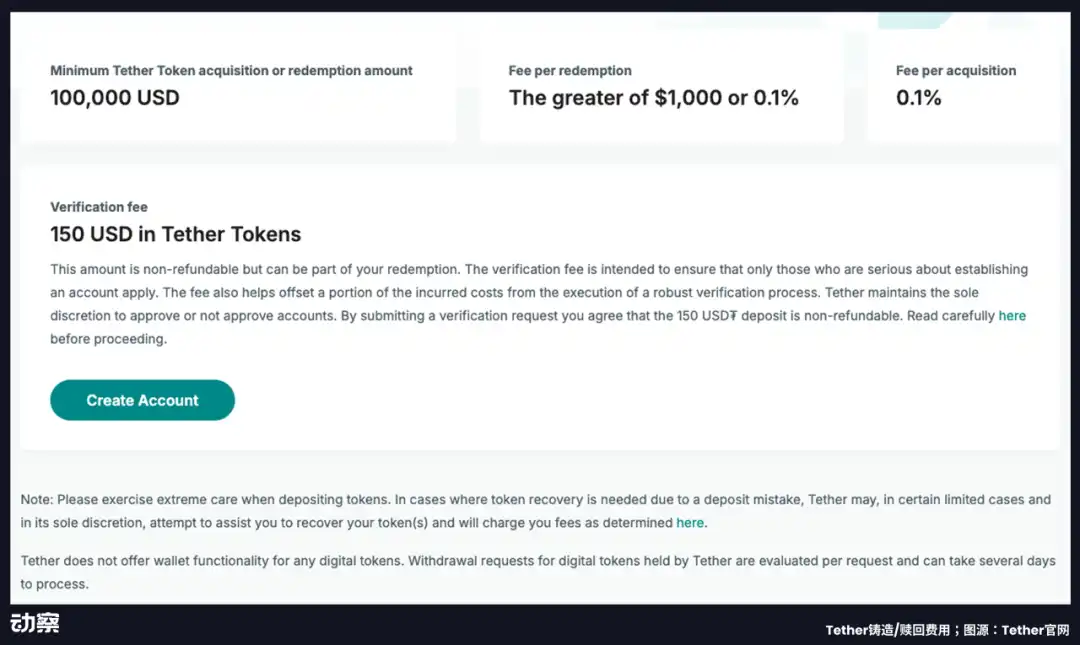
対照的に、Tether は発行と償還ごとに 0.1% の手数料を請求し、償還の最低基準額は 100,000 ドルで、追加の検証手数料として 150 USDT がかかります。
システムに直接アクセスしたい機関にとって、この手数料制度はほぼ「逆マーケティング」戦略と言えるでしょう。商品を販売するのではなく、基準を設定することが目的です。暗号通貨取引ネットワークは既にUSDTを中心に構築されており、このネットワークに参加したい参加者はUSDTに従わなければなりません。
2019年以降、USDTは「オンチェーン米ドル」とほぼ同義語となっています。度重なる規制当局の監視、メディアからの疑問、準備金をめぐる論争にもかかわらず、USDTの市場シェアと流通量は増加を続けています。
2023年までに、USDTは米国以外の市場、特にグローバルサウスにおいて最も広く利用されているステーブルコインとなりました。特にアルゼンチン、ナイジェリア、トルコ、ウクライナといった高インフレ地域では、USDTは給与決済や国際送金に使用され、さらには現地通貨に取って代わることさえありました。
Tetherの真の強みは、コードや資産の透明性ではなく、中国語圏の暗号資産取引コミュニティの初期に構築した信頼の道筋と流通ネットワークです。このネットワークは香港から始まり、グレーターチャイナを足掛かりに、徐々に非西洋世界全体に拡大しました。
この「先行者利益」とは、Tether がユーザーに対してそのアイデンティティを証明する必要がなくなり、代わりに市場が確立された配布システムに適応する必要があることを意味します。
2. Circle が Coinbase に依存しているのはなぜですか?
グレースケール環境で自然に成長したテザーとは異なり、USDC は最初から標準化され制度化された金融商品として設計されました。
2018年、CircleとCoinbaseは共同でUSDCを立ち上げ、コンプライアンスに準拠し管理可能なフレームワーク内で、機関投資家や一般ユーザー向けの「オンチェーンドル」システムの構築を目指しました。ガバナンスの中立性と技術協力を確保するため、両社はそれぞれ50%の株式を保有し、USDCのガバナンス、発行、運用を担うCenterという合弁会社を設立しました。
しかし、このガバナンス合弁事業モデルでは、USDC を実際にどのように循環させることができるかという重要な問題を解決できません。
...
記事全文はBeating WeChat公式アカウントでご覧ください。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia