

オールインが読み解くAIの次段階:モデルの収斂、価値はワークフローへ移行し始める
原文タイトル:Anthropic IPOのリスク、MetaのMuse Pop、トークン価格の下落、オープンソースのシェア拡大、アラインメントの失敗
番組:All-In Podcast
参加者:Chamath Palihapitiya、Jason Calacanis、David Sacks、David Friedberg
編集者注:過去2年間、AI業界の競争はほぼ一貫して一つの核心的な変数をめぐって展開されてきた。それは「誰がより強力な基盤モデルを持つか」である。GPT、Claude、Gemini、そしてその後急速に台頭したDeepSeek、Qwenなどのモデルが絶えずベンチマークを更新し、「フロンティア能力」がモデル企業にとって最も重要な価格設定の基盤となってきた。しかし、モデルの反復速度がますます速くなり、推論コストが持続的に低下するにつれて、議論は「誰のモデルが最強か」から「十分に優れたモデルがますます増える中で、最強のモデルはまだいくらの価値があるのか」へと移行しつつある。モデル能力が徐々に希少品からより入手しやすい基礎能力へと変わる中で、より重要な問題が浮上し始めている。AI産業において真に長期的に希少なものは、モデルそのものなのか、それともモデルの上に構築されたプロダクト、ワークフロー、ディストリビューション能力なのか。
最新のAll-In Podcastでは、テック起業家のJason Calacanis、Social Capital創業者のChamath Palihapitiya、Ohalo CEOのDavid Friedberg、そしてCraft Ventures共同創業者のDavid Sacksが、最近の集中的なモデルリリース、オープンウェイトモデルの拡大、トークン価格の下落、そしてAnthropicやOpenAIなどのフロンティアモデル企業のビジネスモデルについて議論を展開した。「次世代モデルがどれだけ性能を向上させたか」よりも、この対談で注目すべき点は、モデル能力の急速な拡散後にAI産業の利益プールがどこへ移動する可能性があるかを答えようとしていることである。
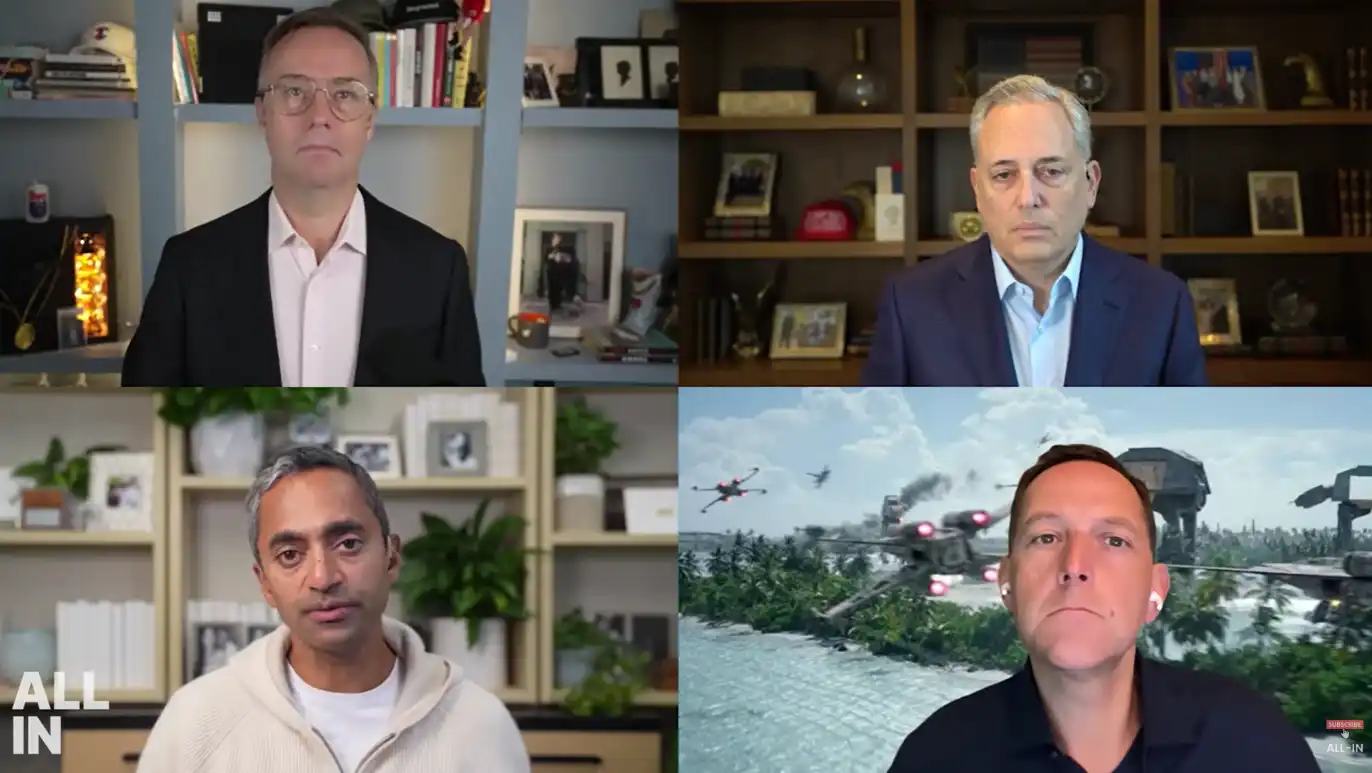
All-In Podcastの4人のホストが、AIモデルのコモディティ化、オープンウェイトモデル、フロンティアモデルのビジネスモデルについて議論を展開。
この対談において、ホストたちは実際に「モデルがますます強くなる」ということを、より根本的な構造的問題の集合へと分解している。モデル間の性能差が縮小するとき、企業はなぜフロンティアモデルの高いプレミアムを支払い続けるのか。オープンウェイトモデルがますます多くの日常的なワークロードを担えるようになるとき、トークン自体がコモディティ化に向かっているのか。そして「脳」がますます安くなるとき、価値はAgent、企業ワークフロー、バーティカルアプリケーションへと再集約されるのか。
第一に、モデル競争は能力の希少性からコスト効率へと移行しつつある。かつては、最先端モデルと第二梯队の間にはしばしば明確な能力差が存在し、企業はより高い精度、より強力な推論、より安定した出力を得るために、かなりのプレミアムを支払うことを厭わなかった。しかし現在の変化は、モデルのリリースがますます密集し、オープンウェイトモデルの性能が継続的にクローズドソースのフロンティアモデルに迫り、APIベンダー自体も絶えず値下げを行っていることだ。これは、極限の能力を要求しない大量のタスクにとって、「最高」が剛需から投入産出比を計算できる選択へと変わりつつあることを意味する。モデル性能は依然として重要だが、価格と性能の比率が、単純なベンチマークランキングよりも重要になり始めている。
第二に、Tokenは高粗利製品から標準化された基礎投入へと変わりつつある可能性がある。これまでのAI商業化の論理は比較的直接的だった:モデル企業がインテリジェンスを提供し、開発者がTokenを購入し、外部でアプリケーションに封装する。しかし、同じ種類のタスクが複数のモデル間で移行可能であり、価格差が数倍甚至数十倍に達すると、企業は自然と異なるタスクを異なるコスト層のモデルに割り当てるようになる。簡単な要約、カスタマーサービス、内部プロセス、一般的なコードタスクは安価なモデルに任せ、科学研究、複雑なエンジニアリング、高価値な金融意思決定など少数のタスクのみが最強モデルを呼び続ける。ここで真に挑戦されているのは、フロンティアモデルに価値があるかどうかではなく、どれだけの収益がフロンティア能力に依存しなければ成立しないのかということだ。
第三に、モデル企業の競争境界は上方向へ移動を余儀なくされている。Chamathは基礎モデルを「脳」に例え、モデルを中心に構築されたツール呼び出し、ブラウザ、記憶、権限、タスク計画システムをharnessと呼んだ。この区別は重要だ:「脳」間の差が絶えず縮小するとき、最終的に製品体験を決定するのは、モデル自体ではなく、それに「手足」があるかどうか、実際にタスクを完了できるかどうかである可能性がますます高まっている。Meta MuseのようなAgent製品はしたがって別の意味を持つ——ユーザーは背後でどのモデルが呼び出されているかは気にせず、メールを整理し、航空券を予約し、ファイルを処理し、仕事を完了できるかどうかを気にする。基礎モデルが安くなるほど、このような製品の経済性はむしろ成立しやすくなる。
第四に、フロンティアモデルのビジネスモデルはこれにより二極化に向かう可能性がある。一端は規模が巨大だが高度に価格敏感な汎用インテリジェンスであり、オープンウェイトモデルと低コストモデルがこれを担う;もう一端は数はより少ないが、極めて高いプレミアムを支払うことを厭わないFrontier Intelligence、例えば複雑な科学研究、数学、エンジニアリング、生物医薬、高度に競争的な専門シナリオである。OpenAI、Anthropicなどの企業の重要な問題はしたがって、もはや「モデルをさらに向上させ続けられるか」だけでなく、最先端モデルが生み出す増分価値がそのより高い訓練、推論、資本支出を長期的にカバーするのに十分であることを証明できるかどうかである。
この対談を一つの判断に圧縮するなら、こうなる:AIの核心的な矛盾は「知能が十分に強いかどうか」から、徐々に「知能がどのように価格設定され、分配され、製品化されるか」へと移りつつある。
この意味で、本稿が論じる対象はもはやOpenAIやAnthropic、あるいは特定の新モデルにとどまらず、AI産業バリューチェーン全体の再価格設定である。モデル自体がますます入手しやすくなるにつれ、真に希少な資産は再びユーザー、シーン、ワークフロー、そして知能を実際の価値に変換する能力へと戻るかもしれない。
以下が原文の内容である(読みやすさのため、内容は一部再構成している):
TL;DR
AIモデル競争は「誰が最強か」から「誰がより安く十分な水準に到達するか」へと移行しており、本質的にはモデル能力が希少品から標準化された供給へと変わりつつある。
Token価格の継続的な下落は、基盤モデル自体の利益空間が圧縮される可能性を意味し、AIバリューチェーンは「知能を売る」から「結果を売る」へと転換しつつある。
オープンウェイトモデルの最大の衝撃は、フロンティアモデルを置き換えることではなく、大量の汎用ワークロードを引き受けることであり、企業に「最強モデルのプレミアム」が本当に価値があるかどうかを再計算させる。
フロンティアモデルは今後、科学研究、エンジニアリング、金融などの高価値で複雑なタスクに集中する可能性が高く、鍵はすべてのシーンをカバーすることではなく、その代替不可能性を証明することにある。
モデル能力が収斂するほど、競争優位はAgent、ツール呼び出し、記憶、権限、ワークフローへと移行し、本質的には価値が「脳」から「実行システム」へと移る。
企業のAIコスト構造は「統一的に最強モデルを呼び出す」から階層的ルーティングへと移行し、異なるタスクに異なる価格と能力レベルのモデルを組み合わせるようになる。
OpenAI、Anthropicの核心的な商業リスクはモデルの進歩が止まることではなく、既存収入の多くが最終的に安価なモデルによってコモディティ化されることである。
次段階のAI業界で真に希少なのは、もはやモデル自体ではなく、ユーザー、シーン、ディストリビューション、そして知能を実際のアウトプットに変換する能力かもしれない。
動画の要点
モデルはまだ強くなっているが、より重要なのは:安くなっていることだ
過去数年、AIモデル競争には非常に明確な論理があった:最強のモデルを持つ者が希少性を持つ。
GPT、Claude、Geminiが能力の段階を一つ超えるたびに、新たな製品と資本のナラティブを生み出すのに十分だった。モデル性能の差が十分に大きければ、企業は「最強の知能」に対して明確なプレミアムを支払うことを厭わなかった。
しかし All-In は、このロジックが複雑になりつつあると考えている。
Friedberg は番組内で、最近の一連のモデル更新を列挙した。自動文字起こしでは一部の型番やリリース日付に誤差があるものの、背後にあるトレンドは間違っていない。モデル更新は極めて高頻度になりつつあり、しかも性能向上とコスト低下が同時に起きている。
例えば、DeepSeek は 9 月 10 日に V4.1 Flash をリリースした。これは 5520 億パラメータの MoE(Mixture of Experts、混合専門家)モデルだが、入力時には約 80 億パラメータのみを活性化し、出力時には約 160 億パラメータを活性化する。DeepSeek は同時に API 価格を引き下げ、新しい KV Cache 設計により顕著に VRAM とストレージ需要を削減できると述べている。
OpenAI も同じ方向に進んでいる。9 月 22 日に投入された GPT-6 Sol と Luna は、それ以前の GPT-5.6 の普及価格と比べて、API 価格がそれぞれ約 50% 低下した。
Anthropic は同日に Claude Opus 5.5 を投入した。100 万 Token あたりの入力価格は Opus 5 の 5 ドルから 4 ドルに下がり、出力価格は 25 ドルから 20 ドルに下がった。Agent シナリオで使用頻度の高い Cache Read については、価格は 0.5 ドルから 0.2 ドルに下がった。Anthropic は、Token 使用効率を総合的に計算すると、典型的なタスクの実行コストは約 40% 低下し得ると述べている。
個別に見れば、各社の値下げはアーキテクチャ最適化や規模の経済として説明できる。しかしまとめて見ると、シグナルはより明確だ。AI 知能そのものが急速な価格圧縮を経験している。
オープンウェイトが量を取り始め、Token は「コモディティ」になりつつある
価格低下のほかにも、もう一つの変化が起きている。ますます多くの作業が、必ずしも最も高価なモデルを必要としなくなっているのだ。
ここで、しばしば混同される概念をまず区別する必要がある。番組内では「open source」が何度も使われているが、厳密には open-weight(オープンウェイト)は open-source(オープンソース)と完全に同じではない。前者は通常、モデル重みをダウンロードして自らデプロイできることを意味するが、ライセンス、学習データ、または完全な学習コードが必ずしも完全に公開されているわけではない。
企業にとって、商業的な意味は非常に直接的だ。
内部要約、カスタマーサポートの分類、コード支援、あるいは通常のAgentワークフローを、10倍安いモデルで十分な品質までこなせるなら、最も高価なFrontier Model(フロンティアモデル)を呼び続けることをCFOに説明するのは、ますます難しくなる。
VercelのAI Gatewayのデータには、すでに同様の傾向が現れている。9月に公開されたProduction Indexによると、Vercel AI Gatewayが処理したTokenのうち、オープンウェイトモデルの割合は2025年12月の7%から今年8月には56%へと上昇し、初めて半数を超えた。
同時に、平均Tokenコストは5か月前の半分以下に下がり、8月だけで単位Token価格はさらに23.2%下落した。
ここで強調すべきは、これはVercel AI Gatewayの本番トラフィックデータであり、「世界のAI Tokenの56%がすでにオープンモデル由来だ」と直接外挿することはできないということだ。しかし少なくとも、実際の本番環境におけるサンプルを提供している。開発者はますます頻繁に、ワークロードをより安価なモデルへ移行し始めている。
Chamathはこの変化を「モデルがclusteringし始めた」と要約した。彼の判断は、ますます多くのモデルが大量のタスクにおいて、互いに代替可能なほど能力が接近してきたというものだ。すると問題はもはや「どのモデルが最高得点か」ではなく、最後のわずかな性能差のために、いくら多く払う用意があるのか、ということになる。
フロンティアモデルは消えないが、自らが「どこが高いのか」を証明しなければならない
これこそが、OpenAIとAnthropicが直面する真のビジネス上の問題である。
David Sacksの番組での見解は、他のMCよりも楽観的だった。彼は、オープンウェイトモデルが大多数のTokenを取ったとしても、Frontier Intelligence(フロンティア知能)の商業的価値が失われるわけではないと考えている。
その理由は、「最高」に対して極めて高い支払い意欲を持つタスクが常に一定数存在するからだ。例えば、創薬、複雑な数学、先端工学、サイバーセキュリティ、あるいは競争が激しい金融取引の場面などである。これらのタスクでは、より強力なモデルが成功率を少し高められるなら、それが生み出す経済的価値はTokenコストをはるかに超える可能性がある。
Friedbergも同様の見方だ。彼が所属するライフサイエンス研究開発組織ではAnthropicのモデルを使用している。なぜなら、一部の高難度な科学タスクでは、モデル能力の差が依然として十分に大きいからである。
したがって、本当に注目すべきなのは「オープンモデルがClaudeやGPTを消滅させるかどうか」ではなく、より具体的な問題である:OpenAIとAnthropicの収益のうち、どれだけが真に代替不可能なフロンティアタスクから来ており、どれだけが最終的に安価なモデルに移行可能な一般タスクから来ているのか?
もし収益の绝大多数が前者から来ているなら、モデル企業は依然として強い価格決定力を持っている。しかし、多くの収益が企業が一時的に最強のモデルを使う習慣によるものであるなら、企業がAIコストを最適化するにつれて、この部分の収益はますます大きな価格圧力に直面する可能性がある。
これこそ、モデル企業の顧客構造と収益の質が、将来、単純なToken成長よりも注目に値するかもしれない理由である。
資本市場の観点から見ると、この点は特に重要である。投資家が本当に判断する必要があるのは、「ClaudeやGPTがまだ成長を続けられるかどうか」だけでなく、その成長の背後にあるフロンティア知能プレミアムがどれほど持続的かということである。
「脳」がますます安くなると、価値は「手足」へ移り始める
Chamathは番組で、もう一つより注目に値する判断を提示した。モデルを「脳」と見なすなら、最終的な製品体験を決定づけるのは、ますます脳の外側を包むagent harness(エージェント実行フレームワーク)になりつつある。
いわゆるharnessとは、モデルに実際に「物事を行わせる」ためのシステム全体と理解できる。ブラウザ、ツール呼び出し、記憶、タスク計画、権限管理、コード実行、そしてさまざまなソフトウェアとの接続能力を含む。同じモデルでも、異なるharnessに組み込むと、最終的なパフォーマンスは全く異なる可能性がある。
これは、基盤モデルが次第に均一化するにつれて、AI企業の競争の重点が一層上へ移動し始める可能性があることを意味する。
過去の核心的な問いは:誰が最も賢いモデルを持っているか? 今後はますます:誰がこのモデルに実際に仕事を完遂させられるか? になっていくかもしれない。
MetaのMuseはまさにこのトレンドの代表例である。
Metaは9月8日にMuseを発表し、personal AI agent(個人AIエージェント)として位置づけた:それは単に質問に答えるだけでなく、独立した仮想コンピューティング環境を通じてブラウザやアプリを操作し、メール送信や旅行の手配などのタスクを完了できる。
番組でChamathは、自分がMuseを使ってプライベートメールを整理し、航空券やホテルの予約も試みたと述べた。彼は、この種の製品の最も重要な意義は、基盤にどのモデルが使われているかではなく、本来複雑なAI能力を一般ユーザーが直接使えるソフトウェアとして包装したことにあると考えている。
これは、Token価格の下落が必ずしもAI業界の価値縮小を意味するわけではないことも説明している。逆に、より安価な知能によって、より多くの製品が経済的に実現可能になる可能性がある。モデル層の利益が薄くなることは、AIスタック全体の利益が減ることを意味しない。価値は単に、モデル自体から、ユーザー、ワークフロー、最終製品を持つ企業へと再分配される可能性がある。
AIの次ラウンドの競争は、もはや誰のモデルが一番かではないかもしれない
この変化はまだ初期段階にある。
フロンティアモデルとオープンウェイトモデルの間には依然として能力差があり、異なるbenchmarkもすべての実際の企業タスクを代表するには程遠い。All-Inが提唱する「モデルが収束しつつある」は、現時点では完成した業界の事実というよりも、商業的な判断として理解する方が適切だ。
しかし、価格の変化はすでにより明確になっている。オープンウェイトモデルはますます多くの本番環境に進出しており、API単価は持続的に下落し、クローズドソースモデルベンダーも積極的に値下げしている。同時に、Meta Museなどの製品は、AIをチャットウィンドウから実際にタスクを実行できるAgentへと押し出そうと試み始めている。
次に本当に注目すべきは、次世代のGPTやClaudeがbenchmarkでさらに何点向上したかだけではない。
より重要なのは4つの変数だ:
第一に、オープンウェイトモデルが実際の生産Tokenに占める割合がさらに高まるかどうか;第二に、単位知能コストがどれだけ速く低下し続けられるか;第三に、高価なフロンティアモデルがどれだけの代替不可能な複雑タスクを維持できるか;第四に、Agentが本当に安定した使用頻度と商業収入を形成できるかどうか。
もし最初の3つのトレンドが引き続き進展すれば、AIモデルはますますクラウドコンピューティングにおける基礎算力のようになるかもしれない:依然として重要だが、価格は不断に透明化し、標準は不断に統一されていく。
そして次の段階の企業価値を本当に決めるのは、もはや「誰が最も賢い頭脳を持っているか」だけではないかもしれない。むしろ、ますます安くなる頭脳を、本当に人々が使いたいと思い、お金を払いたいと思う製品に変えられるのは誰か、である。
[動画リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







