

CoinGlass:2025暗号資産デリバティブ市場レポート
原文来源:CoinGlass
引言
2025年は、暗号通貨市場の進化において明確な構造化の分岐点となりました。この年、暗号資産はエッジケース主導の段階からさらにメインストリーム金融システムに組み込まれ、市場参加者の構造、取引ツール体系、規制環境が構造的に変化しました。
2025年、デリバティブ市場は大幅に拡大し、市場構造が複雑化し、初期の高レバレッジ小売投機主導の単一駆動モデルがより多様な機関取引需要に置き換えられました。市場は新たな段階「機関資本主導、コンプライアンスインフラと分散型技術の並行進化」に入りました。一方、伝統的金融資本は、BTC現物ETF、オプション、コンプライアンス先物、及びM&A統合などの手段を通じて、より大規模かつ明確なコンプライアンス経路で市場に参入し、ヘッジとベーシス取引需要が段階的にオンチェーン製品に移行し、CMEの構造的な成長を促進しました:2024年にBinanceを超えて世界最大のBTC先物ポジションプラットフォームとなった後、CMEは2025年にBTCデリバティブ市場での主導的地位をさらに強化し、ETHデリバティブ市場でのポジション保有と取引参加度が初めてBinanceの小売規模に近づきました。一方、オンチェーンデリバティブは、意図主導型アーキテクチャとハイパフォーマンスアプリケーションチェーンに基づき、特定の分野、特に耐検閲取引と組み合わせ可能な戦略実行において、中央集権的デリバティブに機能的な代替をもたらし、CEXに対してエッジ市場シェアで実質的な競争圧力を与え始めました。
より高度な複雑さと深いレバレッジリンクは、システミックなテールリスクを同時に引き上げました。2025年に発生した極端事象は、既存の証拠金メカニズム、清算規則、およびプラットフォーム間リスク転送経路に前例のない圧力テストを課し、その影響は一つの資産やプラットフォームだけにとどまらず、衍生品エコシステム全体のロバスト性に対する再評価を要求しました。
強調すべきは、上記の変化が2025年の市場再構築の一部に過ぎないということです。マクロ・ナラティブと極端事象の外側では、Perp DEXの台頭、ステーブルコインの大規模拡大、RWAの体系化探索、DATアーキテクチャの発展、オンチェーン予測市場の繰り返し、および主要な法域の規制フレームワークの段階的な展開などが、この年の多面的な背景を形成しています。これらの内部構造の進化と外部の衝撃事象が交差し、2025年の暗号デリバティブ市場の全体像と分析の出発点を構成しています。
市場概要
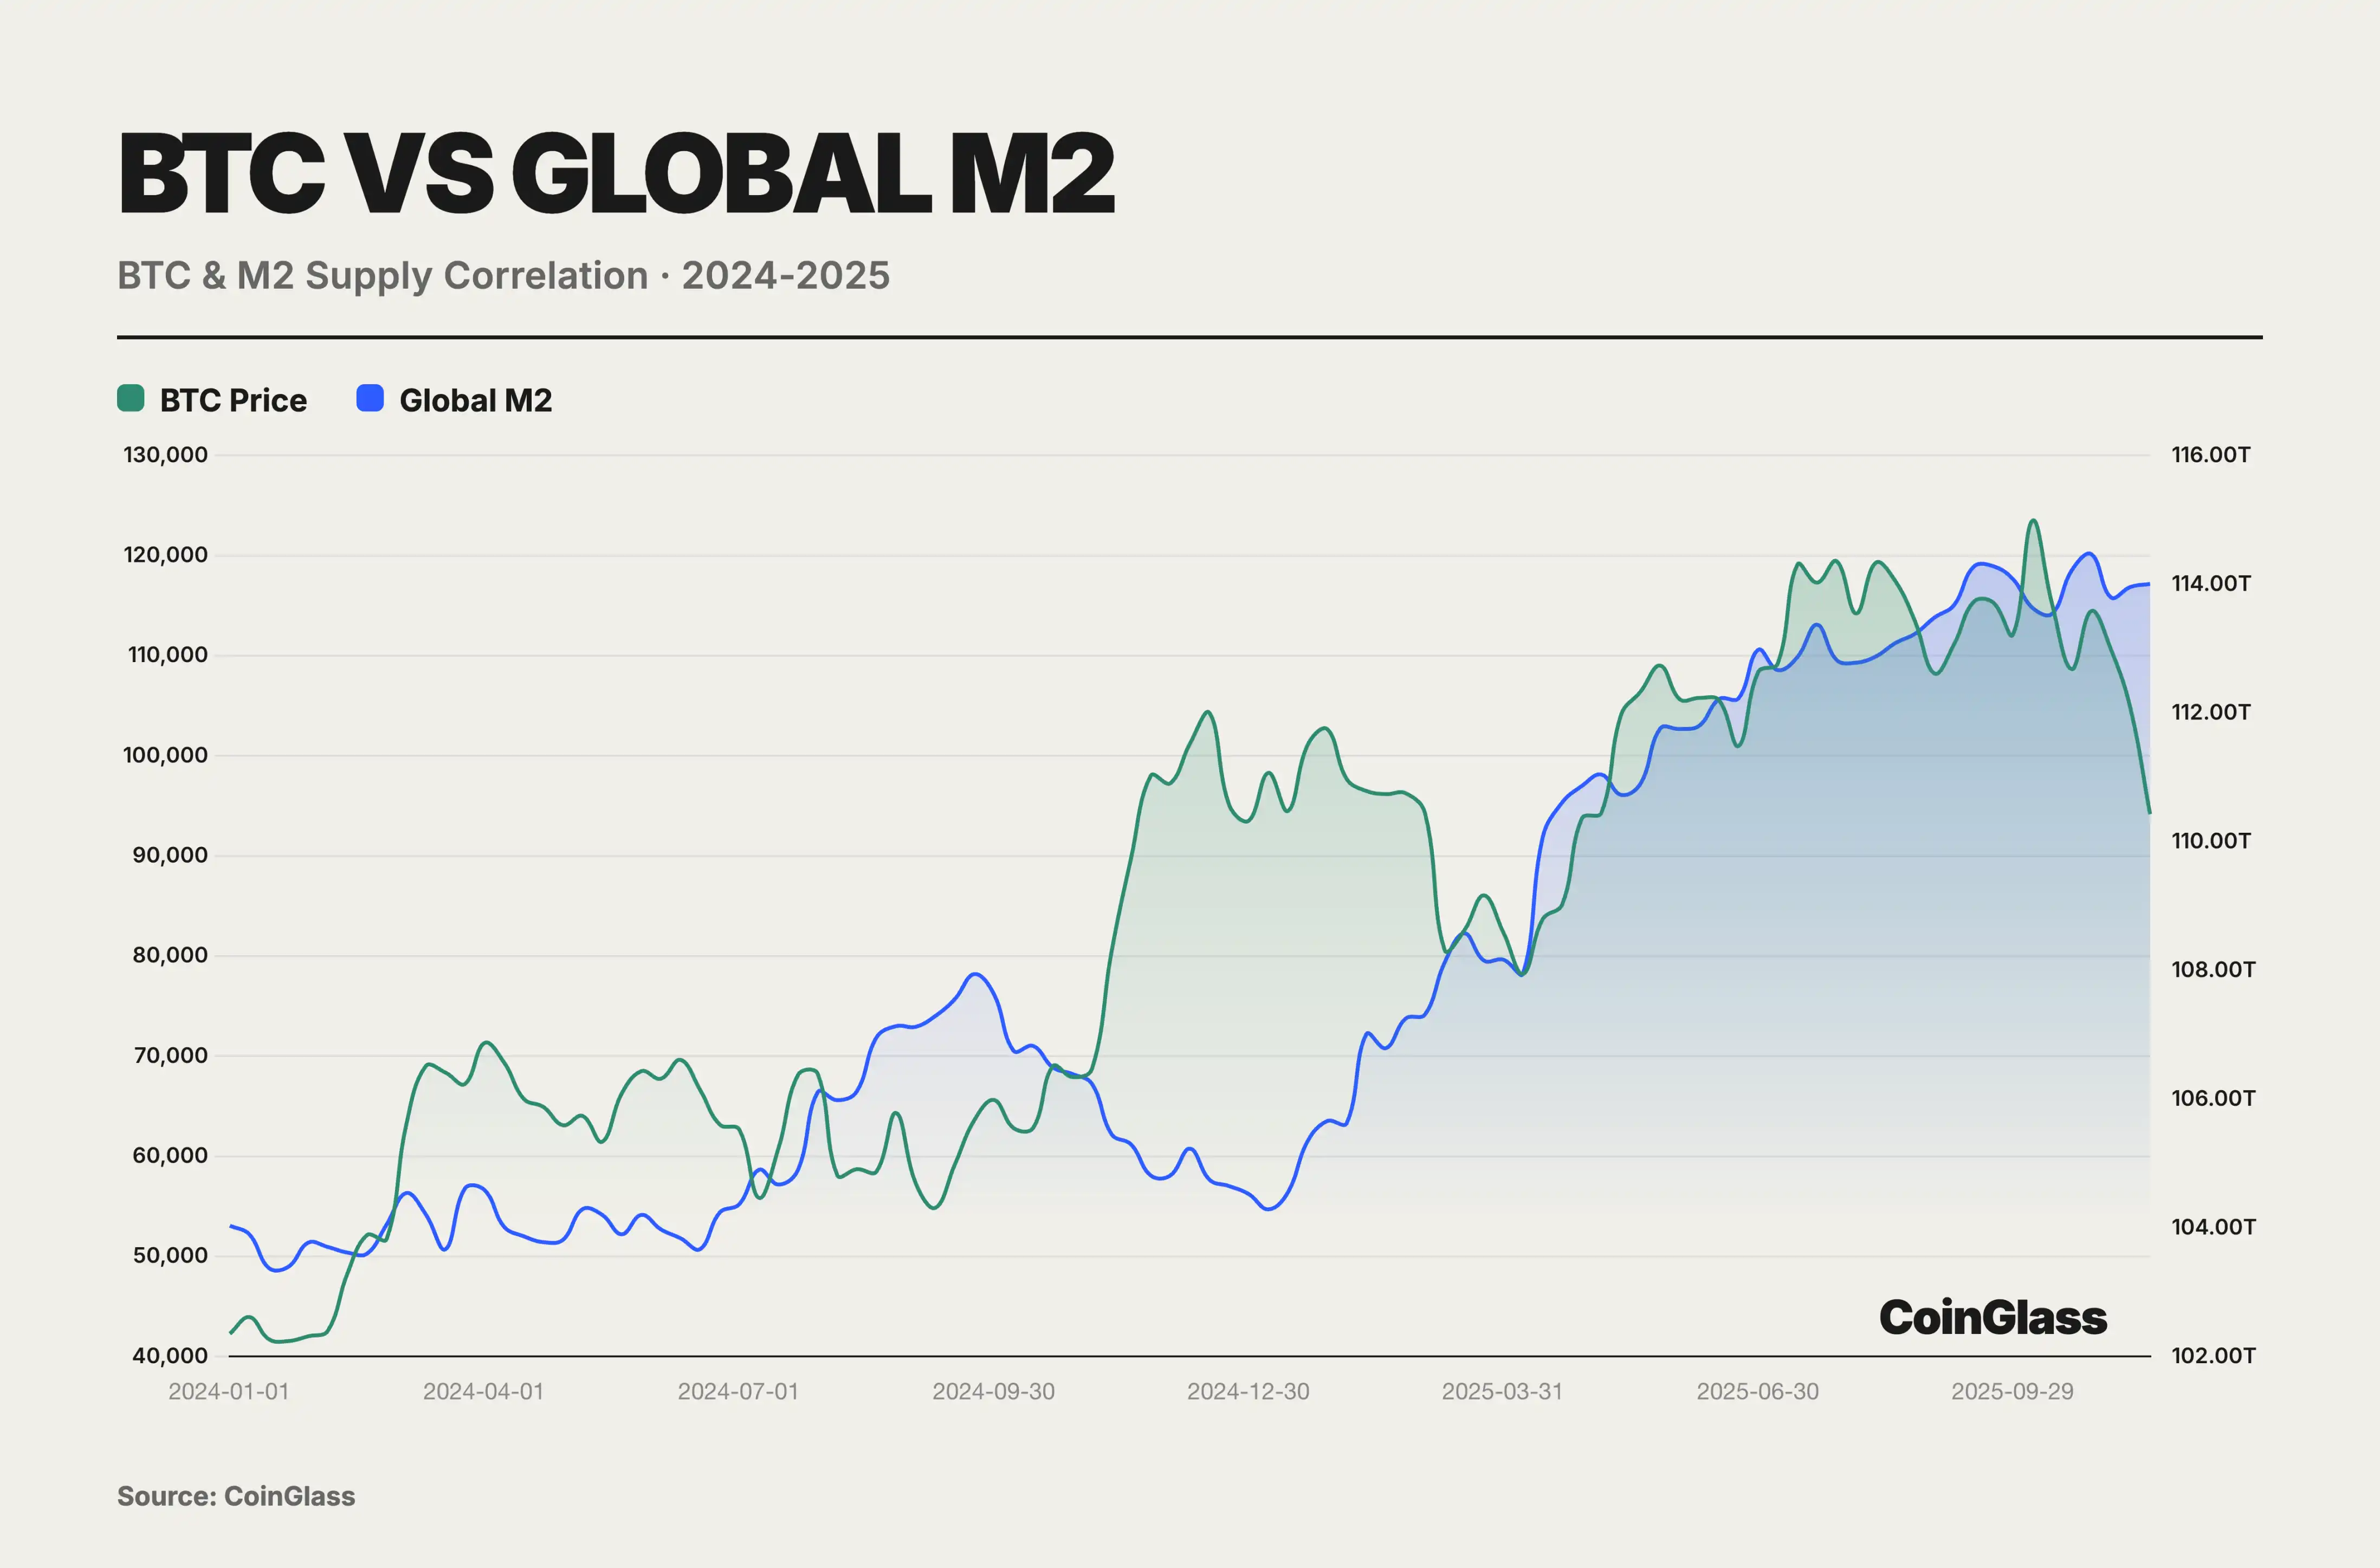
2024–25 年のこの緩和と牛相場の時期に、BTC はインフレヘッジ戦略ではなく、ハイ・ベータ・リスク資産により近い位置にありました。BTC は、年間で M2 0.78 との相関関係を持ちつつも、下半期の構造的な分離を隠蔽し、11 月の下落はそのハイ・ベータ・リスク資産性質を確認しました。BTC の購入はインフレヘッジではなく、流動性へのロングポジションであり、一旦流動性が引き締まると、BTC が最初に売られることになります。米連邦準備制度が利下げサイクルを開始し、世界の中央銀行が大幅な金融緩和を行った背景で、BTC は 4 万ドルから 12.6 万ドルまで急騰しました。この超過収益は、基本的には流動性拡大に対する 2.5-3.0 のベータ係数に由来し、独立したバリュー・ディスカバリーではありません。
2025 年、地政学的および政策上の不確実性が市場への影響をもたらし、全年を通じて複雑なマクロ経済環境がデリバティブ市場に非常に豊富な取引ストーリーを提供しました。米中の貿易摩擦の再燃、米国の利下げとインフレの間での難しいバランス、日本の量的緩和政策によるアービトラージ取引の減退、および米国の新政権による積極的な暗号通貨友好政策が、入り組んだマクロ合力を形成し、デリバティブ市場に持続的な波乱と深い駆け引きの空間をもたらしました。全体として、暗号通貨は依然としてリスク資産としての性質が強く、ハイ・ベータ・リスク資産クラスとして、暗号通貨は世界の流動性状況や中央銀行の政策転換に対する非常に敏感な反応を示しました。
2025 年、主要な法域では、暗号派生商品の規制において「方向は同じが、道筋は異なる」構図が浮かび上がっています。米国は新政府の主導のもと、立法とライセンスを中心とした規制枠組みに移行し、デジタル資産を国家金融戦略に位置付け、GENIUS 法を含む法案群を通じて、以前の「執行による規制」という不確実性要因を弱めました。一方、欧州連合は MiCA や MiFID などの既存の枠組みの下で、消費者保護とレバレッジ規制を中心とした堅実なアプローチを継続し、ハイ・レバレッジ小売り派生商品により厳格なアクセス基準を適用しました。アジア地域では、内部での違いが顕著です。中国本土は暗号取引に対する強い圧力を維持し、香港とシンガポールは規制テストベッドとして位置付けられ、ライセンス制度や製品ホワイトリストを通じて機関定価および決済ビジネスを争っています。特に、新たに立ち上げられた取引所が BTC と ETH の永続先物取引を開始したことは、一部の暗号元製品が従来の金融インフラに組み込まれ始めたことを示しています。アラブ首長国連邦は一貫したデジタル資産規制枠組みを活用し、暗号企業や取引プラットフォームを加速して吸引し、自らを地域のコンプライアンスハブとして確立しています。全体として、DeFi 派生商品に対する規制は徐々に「同一業務、同一リスク、同一規制」の原則に収斂し、オンチェーンおよびオフチェーン市場がコンプライアンス要件において段階的に一致していくことを示唆しています。
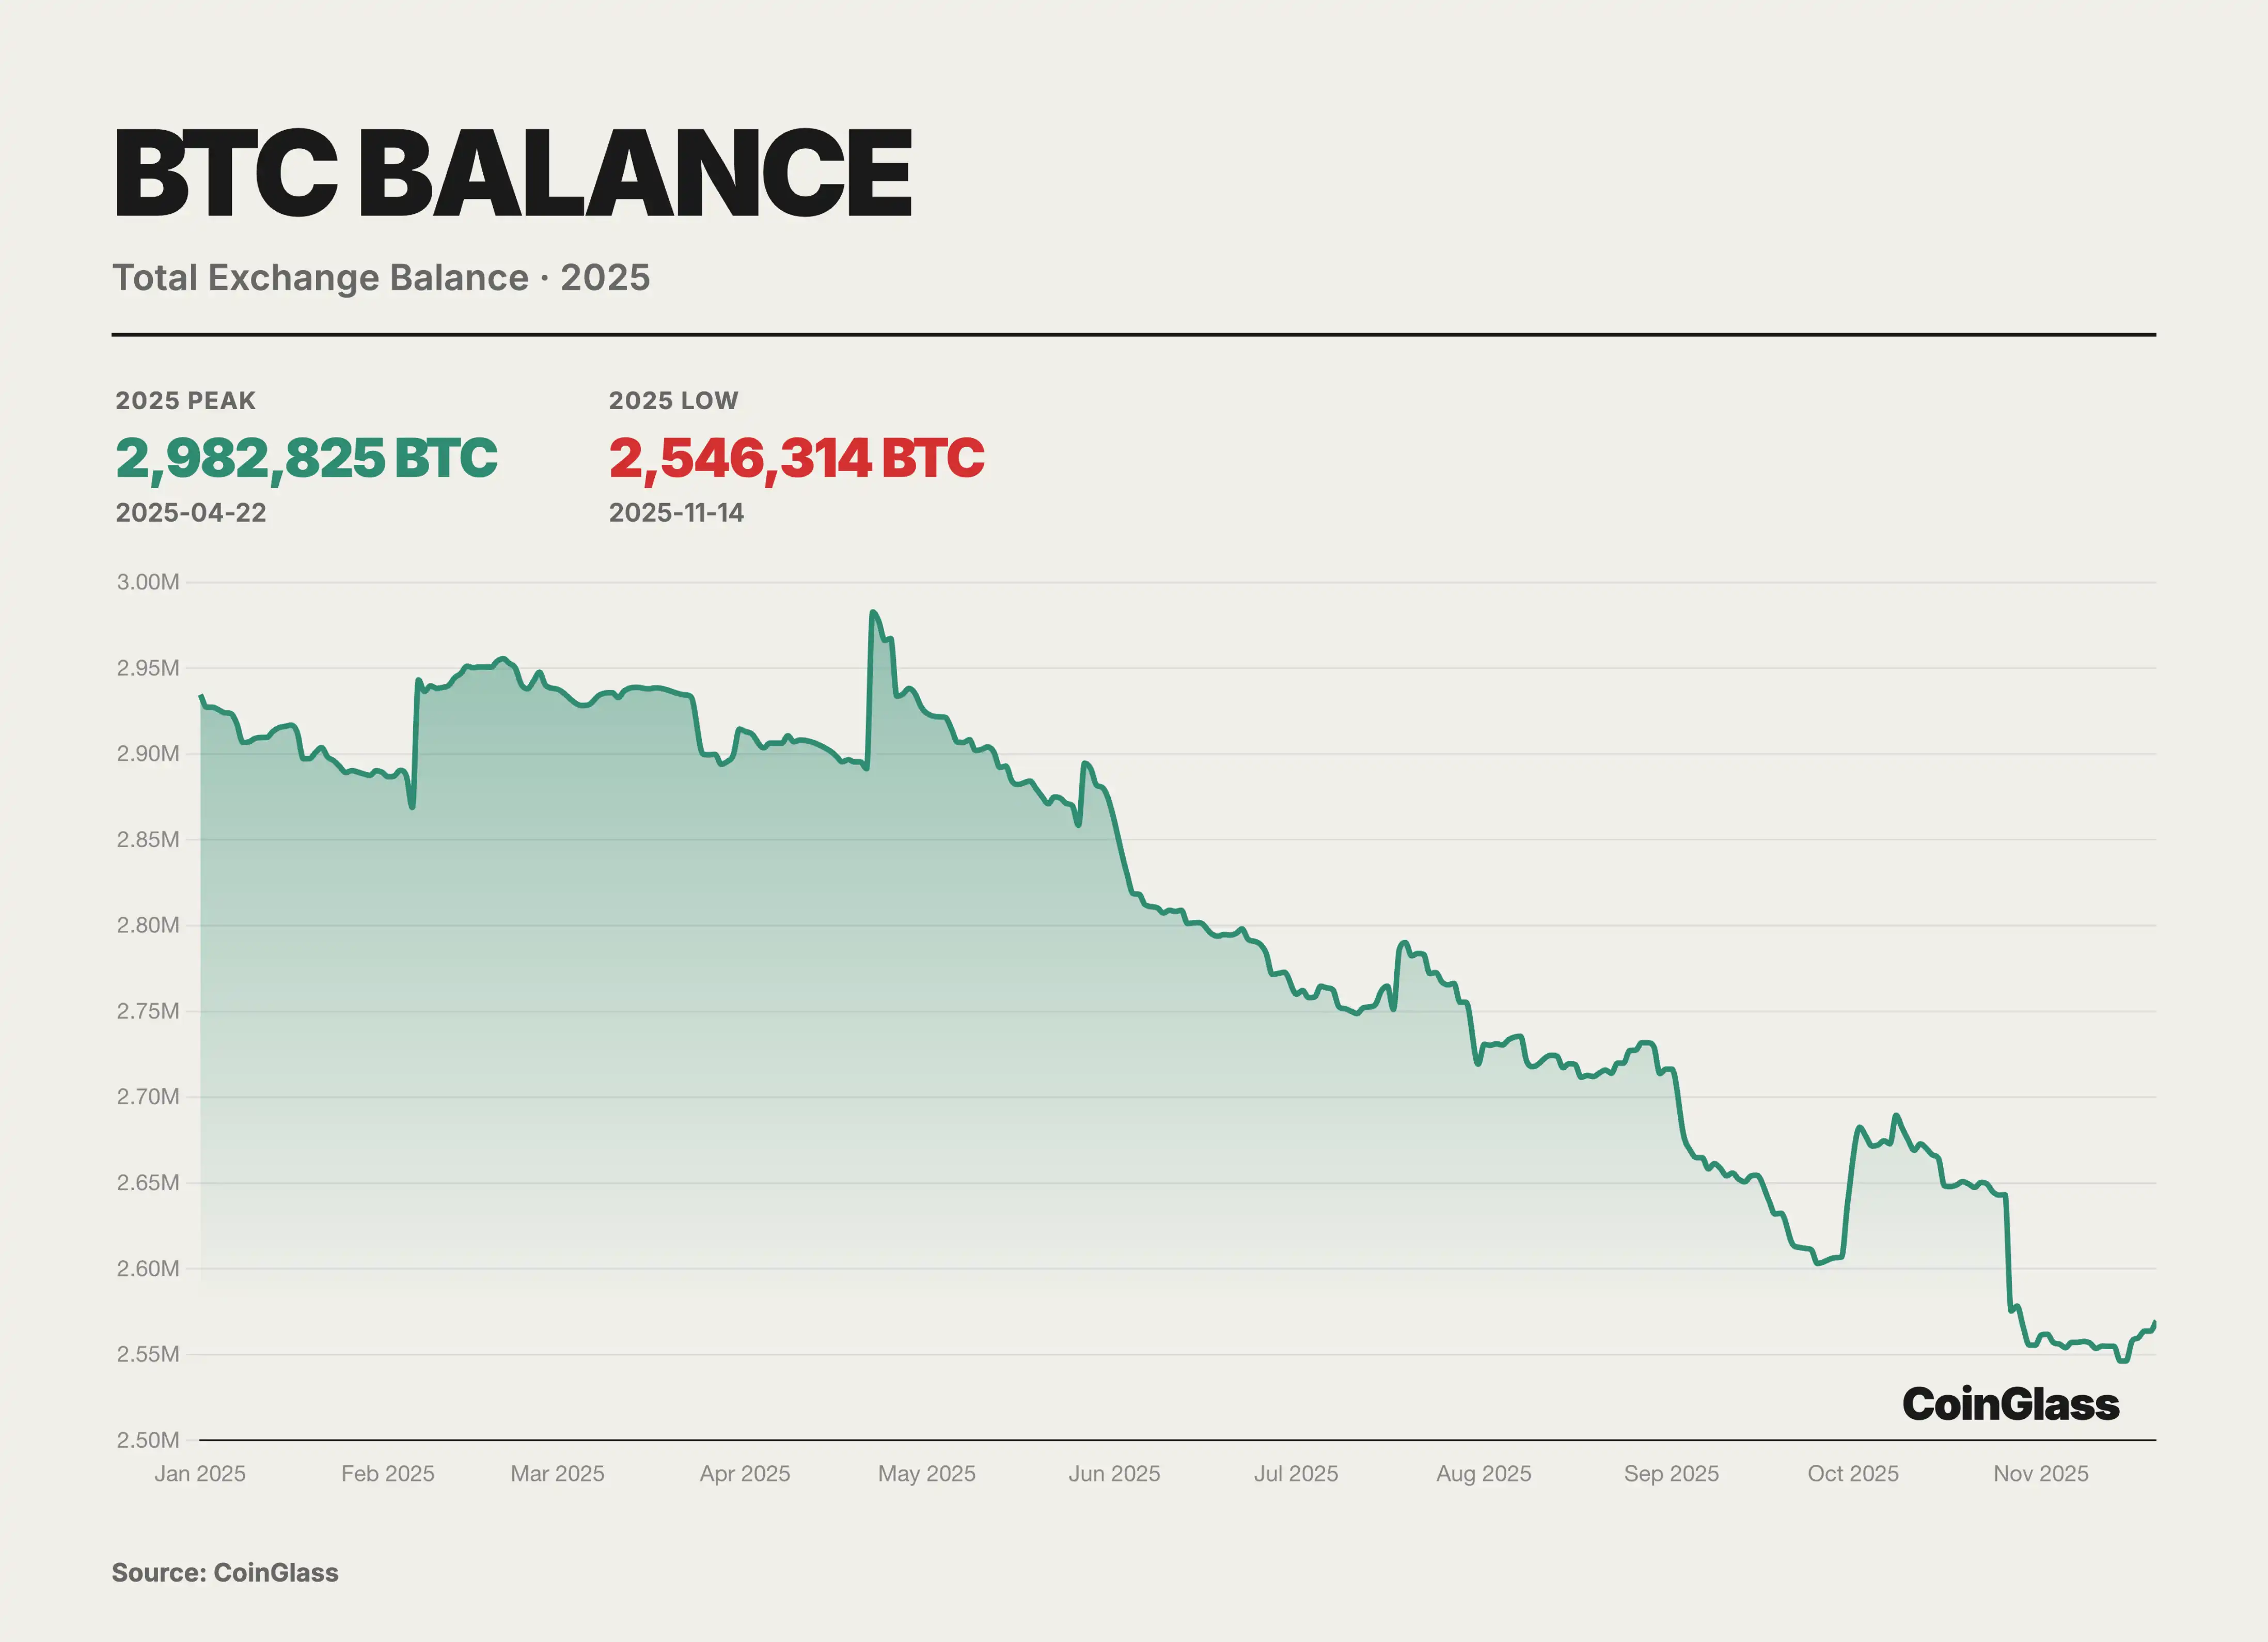
2025年、BTCの取引プラットフォームの供給構造には、明らかな再バランスの兆候が現れ、全体の取引プラットフォーム残高が段階的に減少し、4月の高値から持続的な在庫削減段階に入りました。CoinGlassのデータによると、年初から約298万BTCに達した2022年4月22日前後のピーク以降、取引所のBTC準備金はその後数ヶ月で段階的に減少し、11月中旬には約254万BTCまで低下し、範囲内の純流出は約43万BTC、15%の減少率となっています。
この在庫削減サイクルは、チップが取引所から自己保管アドレスに移行すること、および取引需要が「低回転、長期保有」の側面に構造化されることをより多く反映しており、単なる短期的な売り圧の減少ではありません。取引所側から持続的に取引可能なチップが抽出されることで、価格上昇段階でマージナル取引価格を引き上げ、サイクルのための上昇率を拡大するのに役立ちます。しかし、同時に、一旦マクロ的期待や価格トレンドが反転すると、取引所から離れた初期の一部の準備金が集中的に戻ってくると、より薄いオーダーブックにおいて増幅された売り圧や波乱を引き起こす可能性があります。
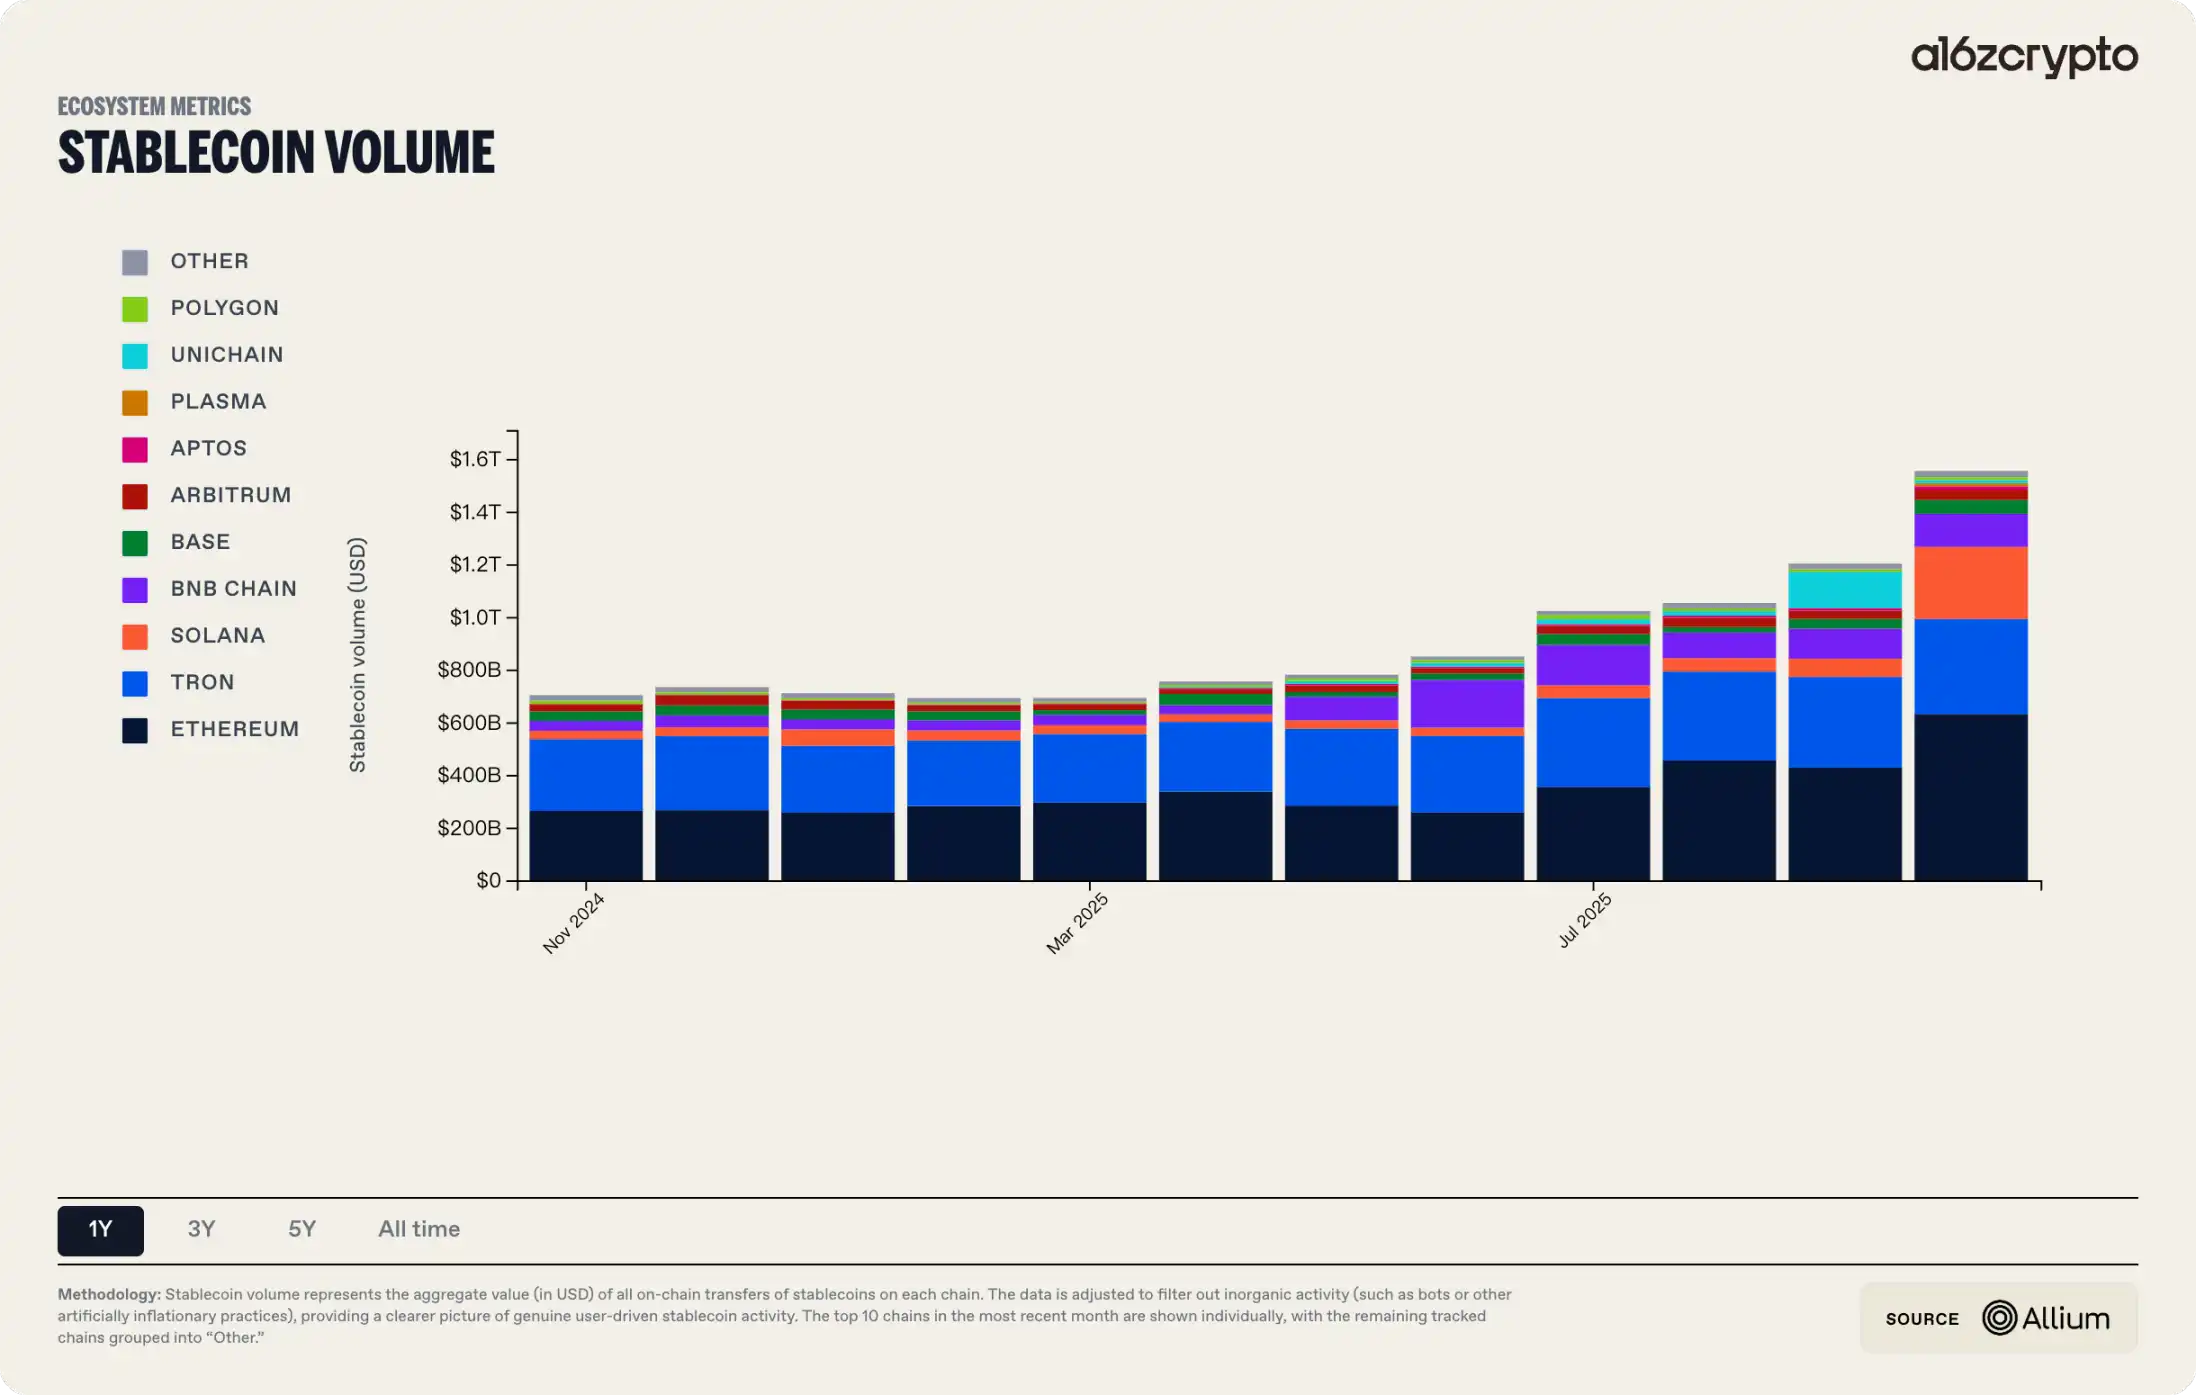
2025年には、ステーブルコインとデセントラライズド・オートノミス・トラスト(DAT)の規模とアプリケーション領域が同期して拡大し、従来の金融と直接接続する境界レベルで開始されます。ステーブルコインの総市場価値は一時的に2300億ドルを超え、年間のオンチェーン決済額は約15兆ドルで、GENIUS法などの法規の支援を受け、徐々に、クロスボーダーペイメントおよびオンチェーン金融の基礎決済層として確立されています。DATモデルは、規制順守の株式やファンドキャリアを通じて、伝統的な機関投資家に暗号資産へのアクセス経路を提供し、保有しているBTCとETH資産の価値は1400億ドルを超え、3倍以上の増加率です。RWAは、現実世界の資産キャッシュフローをアンカーにし、ステーブルコインとDATのオンチェーン決済および評価体系を結び付ける鍵となっています。BCG–Rippleの2025年レポートによると、トークン化資産市場は現在の約6000億ドルから、2033年までに約18.9兆ドルにわたる複合成長率の約53%に拡大し、この進化にはスケールの前提がなされています。
2025年は、デリバティブの分散型市場がコンセプト実証から実際の市場シェア競争に転じるターニングポイントでもあります。主要なオンチェーンデリバティブプロトコルは技術アーキテクチャ、製品形態、およびインタラクションエクスペリエンスの面で実質的な進展を遂げ、CEXの取引と上場の優位性に対して相当な代替手段を形成し始めました。Hyperliquidなどの高性能アプリケーションチェーンアーキテクチャを代表とするものは、特定の状況下において、スループット、遅延、および資本効率の観点で、分散型インフラストラクチャが中央集権化のマッチングプラットフォームと直接競合できることが証明されました。Intent-centricアーキテクチャは、2025年のDeFiユーザーエクスペリエンスのアップグレードの中心的な範式となります:ユーザーは目標状態を指定するだけで、SolverまたはAIエージェントがオフチェーンで最適な実行パスを競争的に探索し、それを統一してオンチェーン決済に提出し、複雑な取引の操作障壁を著しく低下させることができます。
2025年、RWAのオンチェーン化は、暗号通貨業界が主流化に向けて重要なマイルストーンとなりました。その成長の要因は、監督環境の緩みと、米国が暗号金融の中心地位を再構築しようとする中で、米国債と米国株がトークン化された最も重要な資産となったことから主に推進されました。また、強い実需が存在しました。世界中の多くの投資家が直接かつ容易に米国株取引を行う手段を欠いており、トークン化は国籍や地域によるアクセス障壁をある程度低減しました。Token Terminalのデータによると、2025 年、株式トークンの市場価値は2695%増加しました。
同時に、トップの発行プラットフォームや取引プラットフォームのブランド効果が徐々に現れ始めました。OndoやxStocksなどは、オンチェーンでアクセス可能な伝統的金融資産を起点にし、RWAのナラティブを代表するプレイヤーとなりました。一方で、BitgetやBybitなどの主要取引所は、関連資産へのリスト新規性や取引、流動性サポートにリソースを投入し続けています。手続きの煩雑さを省き、24時間絶え間なく取引可能などの利点に加えて、株式トークンは2025年に市場の注目を浴びる方向性となりました。Bitgetのレポートによると、2025年第3四半期には、株式契約取引量が前四半期比4468%増加し、累積取引量が100億米ドルを突破しました。
マクロナラティブと監督フレームワークが徐々に明確化し、不確実性が収束する環境の中で、より複雑な取引構造とゲーム空間が開かれました。このマクロおよび制度的背景に基づき、第二部では中心集権取引インフラストラクチャの実証的な側面に焦点を当てます。主要CEXの現物およびデリバティブ取引量の分布、市場シェアの変化、およびBTCの現物ETFの資金流入を定量的に追跡することで、2025年に参加者の資金割り当て経路、取引プラットフォーム間の構造的なシェア再配置、および機関資本の市場全体の流動性と価格発見メカニズムへの影響を描写します。
中心集権型デリバティブ取引プラットフォーム
CEXデリバティブ取引量
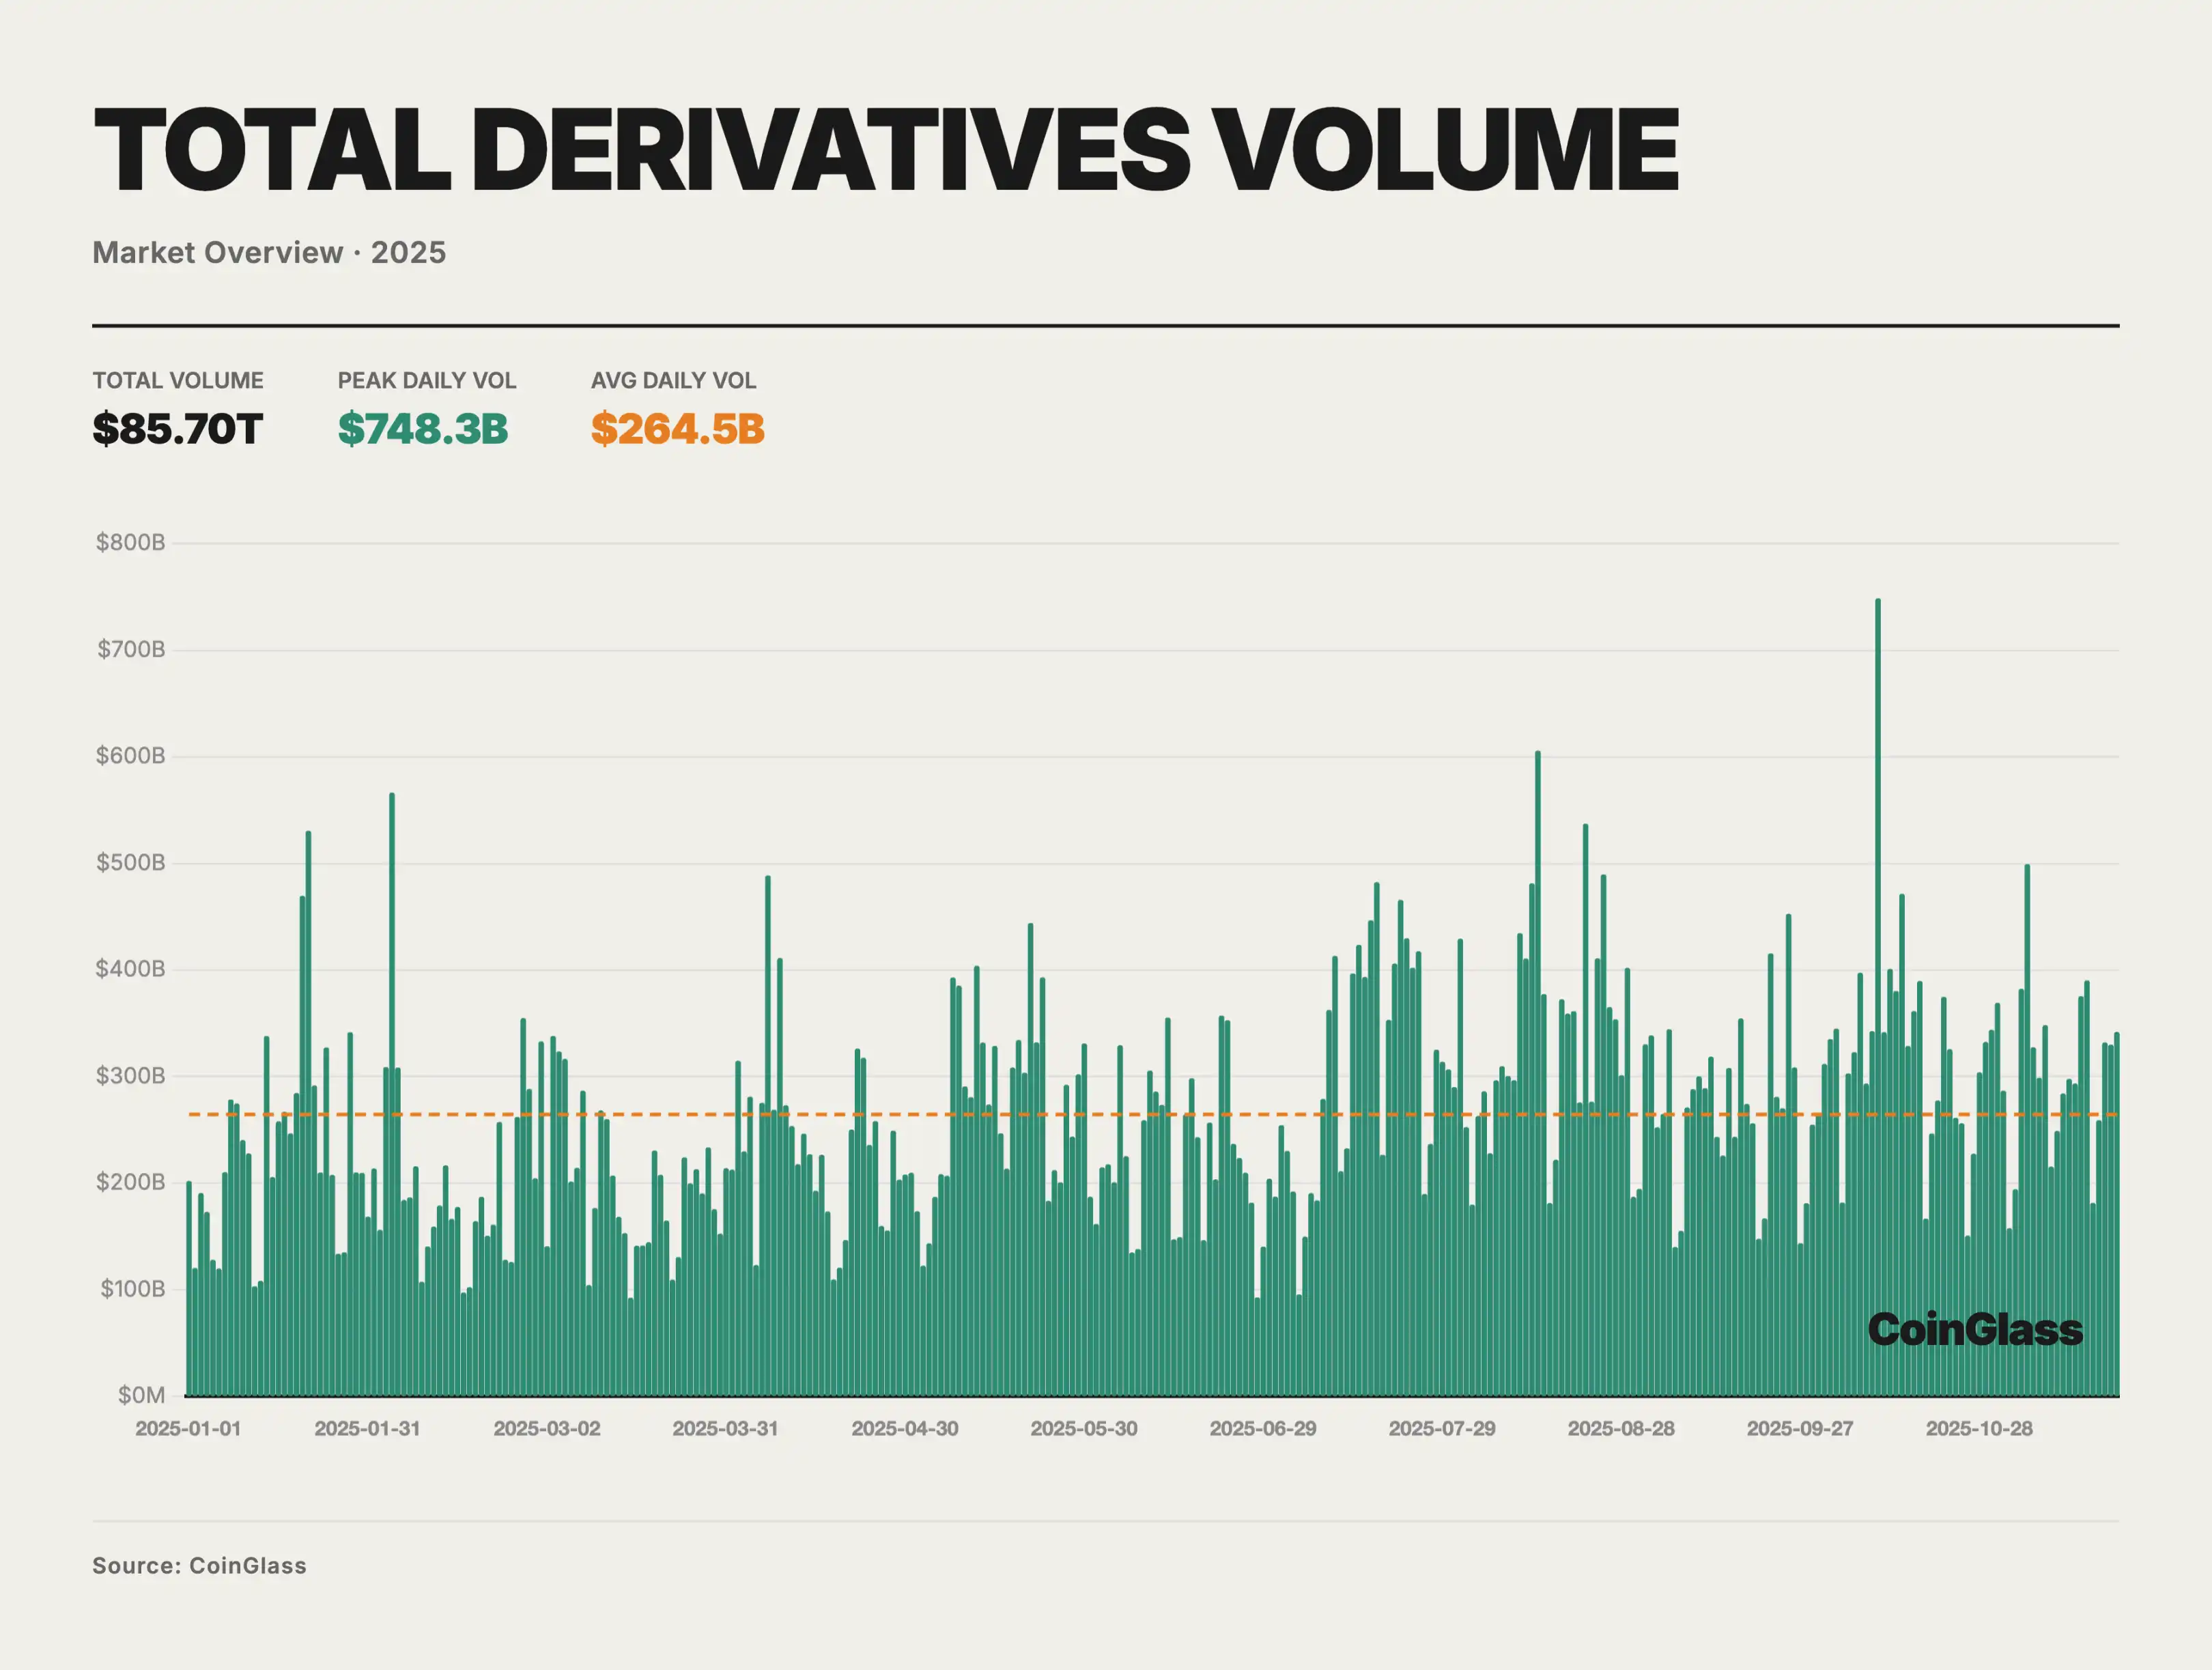
2025年、暗号デリバティブ市場全体の取引高は約85.7兆米ドルで、1日平均取引高は約2,645億米ドルとなりました。マクロ的な流動性環境が依然として締まっており、リスク選好が一時的に回復している状況下、年間取引の活発度は全体として「低→高→揺れ上昇」という構造を示しています。現在、デリバティブはほとんどの主要資産の価格形成とリスク管理の主要な場となっています。オレンジ色の点線で示された平均値を上回る出来高取引日が何度も出現しており、そのうち10月10日の一日のピークは約7,480億米ドルであり、通常の日に比べて著しく高いことから、相場加速段階では、デリバティブ取引は価格発見とレバレッジ取引の中心的な戦場となっています。月次の視点では、第1四半期の1日平均取引額は主に2,000億米ドル前後で推移し、第2四半期から着実に上昇し、7~8月および10月の1日平均水準は3,000億米ドルを超えました。
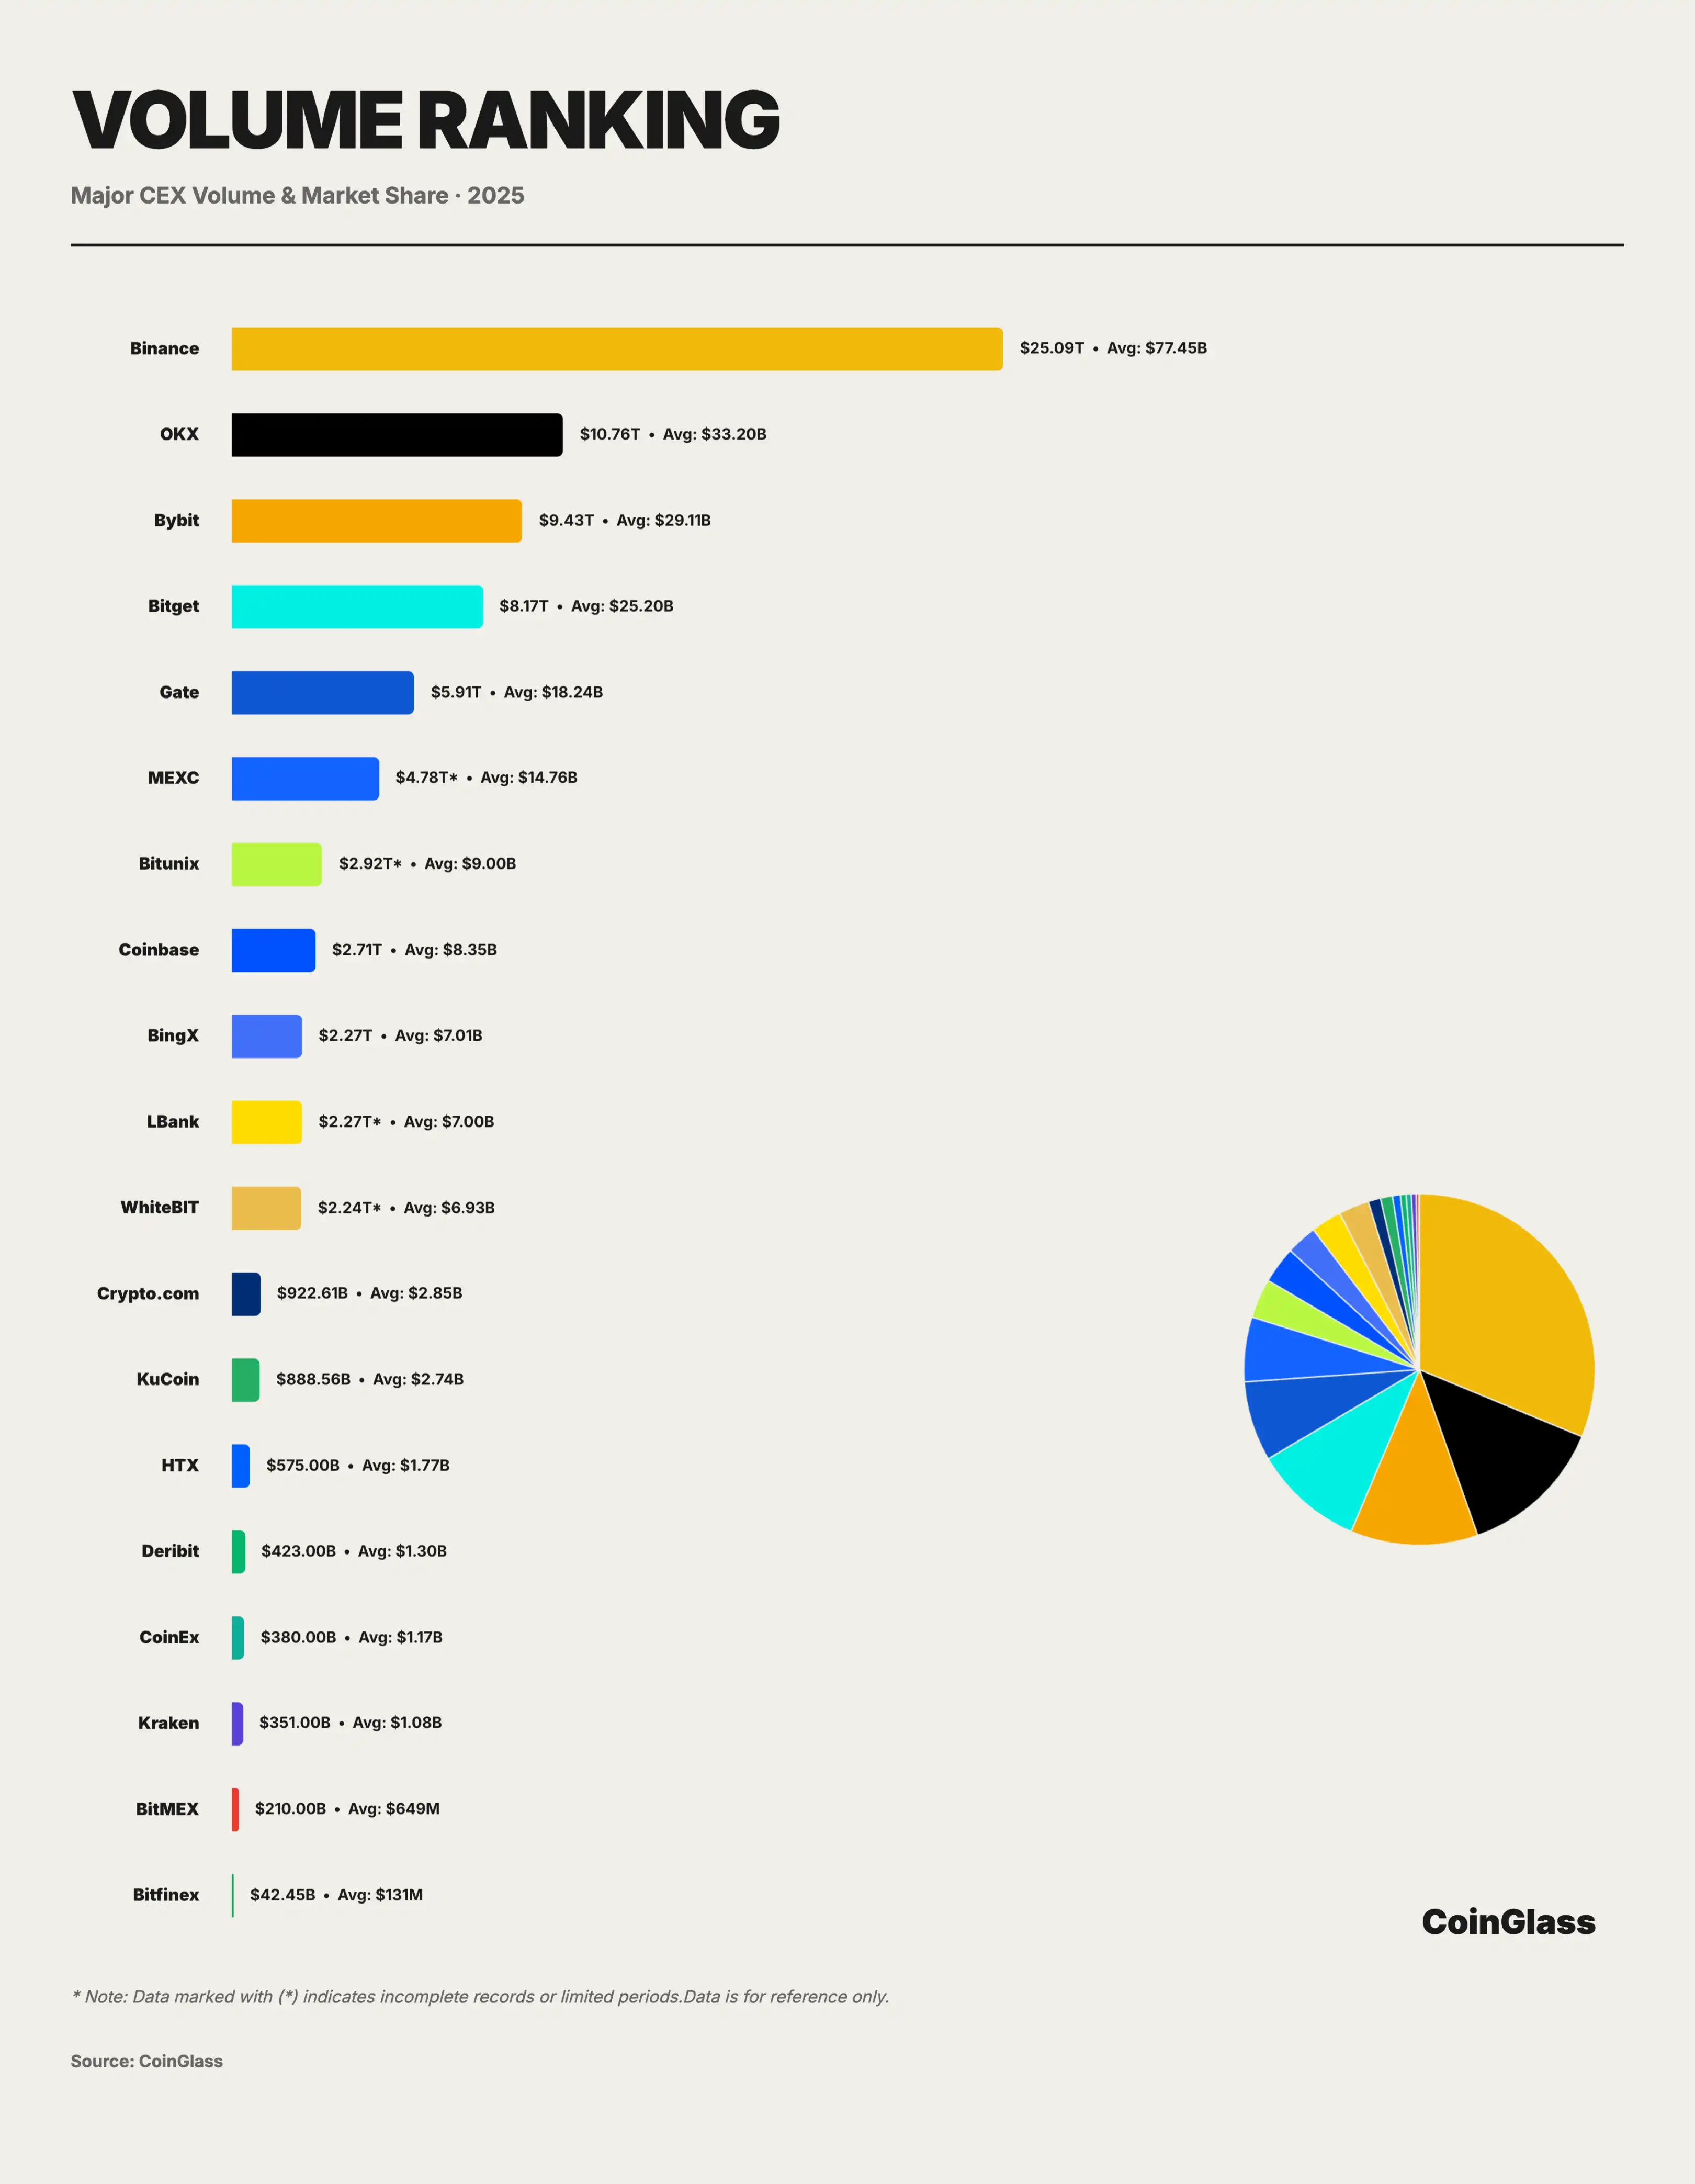
85.70 兆ドルの総取引高と 264.5 十億ドルの平均取引高の背後に、市場シェアの分布は非常に集中的な特徴を示しています。バイナンスは、25.09 兆ドルの累計取引高と 1 日平均 774.5 億ドルの取引高を誇り、市場リーダーシップを堅固に築いており、市場シェアは約29.3%です。これは、世界のデリバティブ市場において、100ドルあたり約30ドルがバイナンスで取引されていることを意味します。
第二のグループの競争状況は、明確な差別化の特徴を示しています。OKX、Bybit、Bitgetが続き、累積取引範囲は約8.2兆ドルから10.8兆ドル、日平均250億ドルから330億ドルの範囲内で、合計市場シェアはバイナンスとともに全体の約62.3%を占めています。OKXは、10.76兆ドルの総取引高と1日平均33.20億ドルで2位につけ、市場シェアは約12.5%です。それに続くBybitは、累計取引高が9.43兆ドルで、1日平均29.11億ドル、市場シェアは約11%です。Bitgetは、8.17兆ドルの総取引高と1日平均25.20億ドルで4位を占め、市場シェアは約9.5%です。
Gate.ioは、5.91兆ドルで5位にランクインし、平均日取引量は182.4億ドルで、市場シェアは約6.9%に低下しています。Gateは、老舗取引プラットフォームとして一定の規模を維持していますが、トップ3社との差は拡大しています。特筆すべきは、Gateの後に続くギャップ現象です:BingXの2.27兆ドルは、Gateの40%に満たず、Crypto.comやKuCoinは10億ドル台(それぞれ922.61十億ドル、888.56十億ドル)まで落ち込み、バイナンスの3–4%にすぎません。Crypto.comやKuCoinなどのロングテールプラットフォームは、各々が約1%の市場シェアを持ち、地域や特定の顧客層にサービスを提供しており、その交渉力と流動性の粘着性は、トップ層よりも明らかに低いです。取引量の前年比および前月比の増加率を比較すると、Bitunixは両指標でリードし、成長率が最も急激であり、最も急速に成長している取引プラットフォームの1つです。
このようなクリフ状の分布は、プラットフォーム経済のマシューの法則効果を明らかにし、トッププラットフォームが流動性の優位性を活かして自己強化ループを形成していることを示しています。中小規模のプラットフォームにとっては、細分市場で差別化された位置付けを築くことが重要であり、そうしなければ市場シェアの持続的な喪失圧力に直面することになります。
CEX Derivatives Open Interest
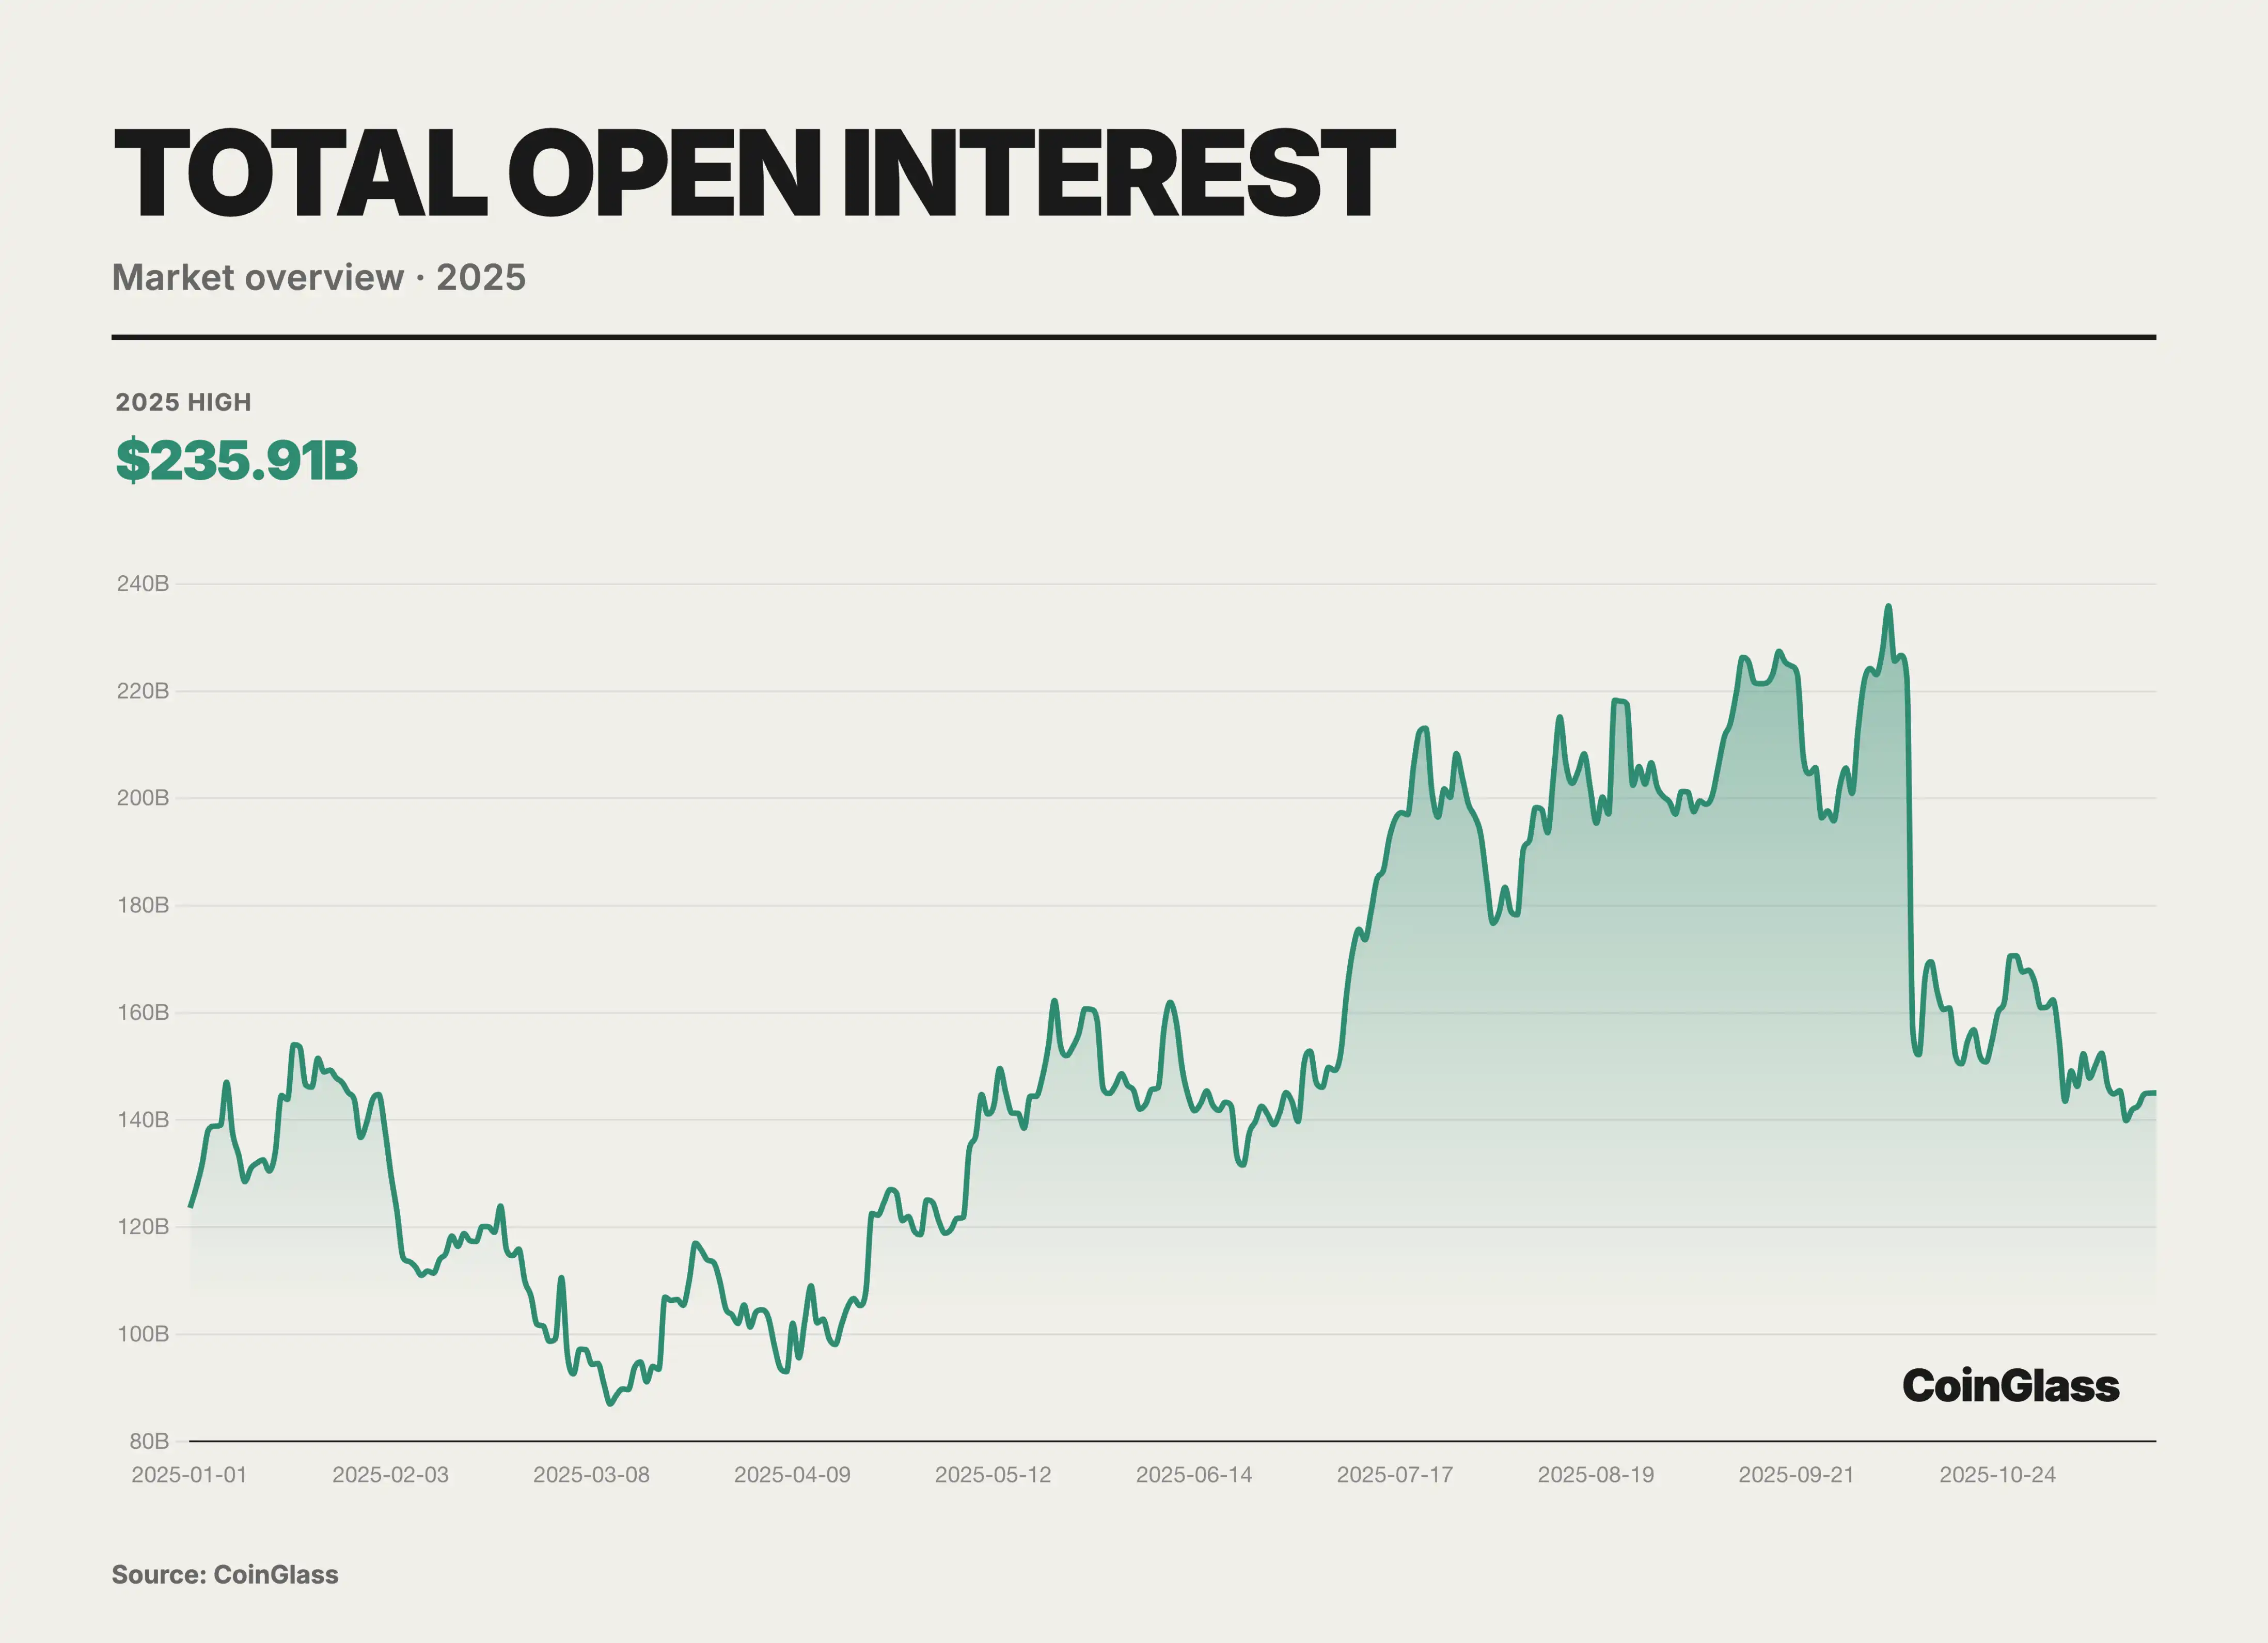
2025年、グローバル暗号派生品の未決済残高(OI)は、抑えてから再び上昇し、急落という激しい振れ幅の道を歩んできました。市場はQ1で深刻なレバレッジ削減を経験し、パニックによりOIは一時的に年初来の安値である870億ドルまで落ち込みましたが、すぐにQ2で非常に強い回復力を示し、ためらいから穏やかなポジション追加への信頼回復を達成しました。この回復トレンドはQ3で狂乱的なレバレッジバブルの膨張へと進化し、資金の急速な流入によりOIは一方的に上昇し、2025年10月7日に歴史的な最高値である2359億ドルに達しました。非常に混雑した取引構造は、市場調整の確率と強度を著しく高め、Q4初めの電撃的なレバレッジ解消により、わずか1日で総額700億ドル超のポジションが清算され、総ポジションの3分の1を占めました。それでも、1451億ドルまで落ち込んだOIは、年初から17%増加し、下半期全体の資金留保は、上半期よりも著しく高い水準にあります。
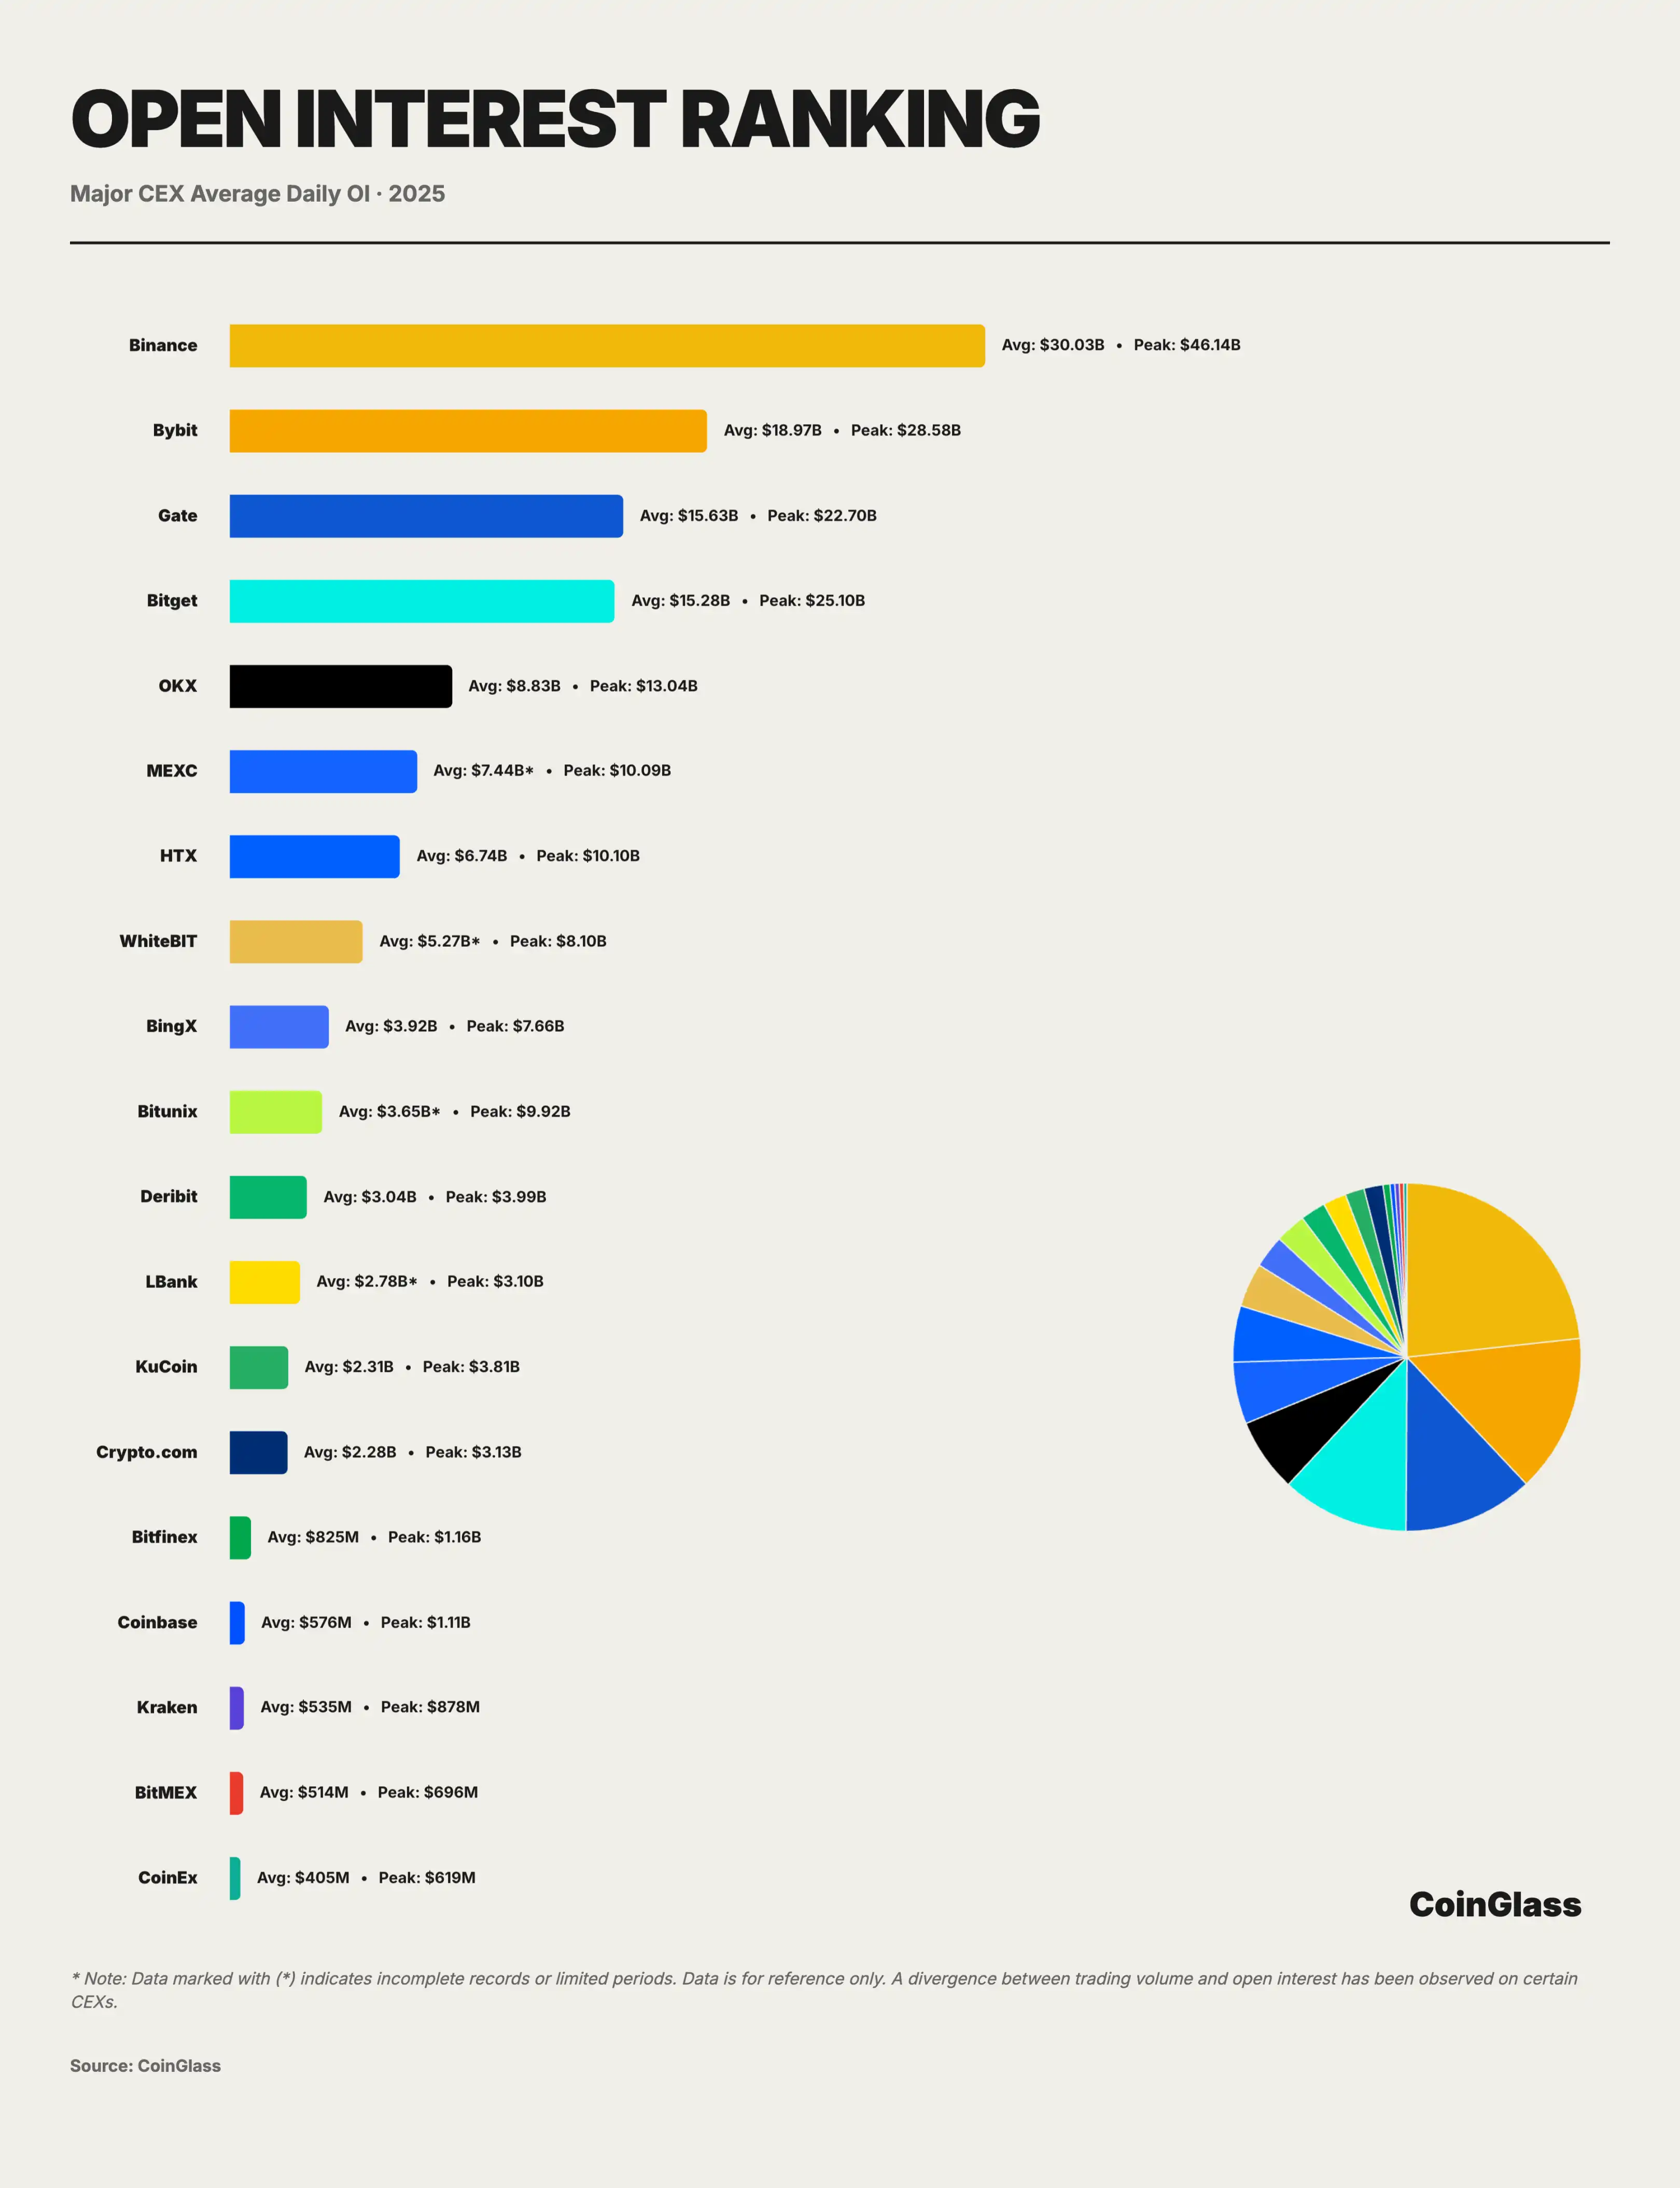
2025年の主要CEXの平均日持ち越しデータに基づくと、グローバルデリバティブ市場は階段状に明確に固定化された寡占構造になっています。上位10の中央集権型取引プラットフォームの合計未決済残高は約1,083億ドルで、そのうちBinanceは約300億ドルの平均日持ち越しOIで全体の約28%を占めており、Bybit、Gate、Bitgetはそれぞれ約190億ドル、156億ドル、153億ドルで、トップ4の取引所が全体の約73%の取引可能なレバレッジポジションを制御しています。OKXを加えると、上位5つの取引所のOIの割合は80%を超え、トップの集中度が非常に高くなります。Binanceは約300億ドルの平均日持ち越し量で、段差をつくるほどのリードを確立し、その規模は2位と3位の合計に匹敵し、市場流動性の基盤として決定的な役割を果たしています。その後に続くのは、Bybit、Gate、Bitgetからなる第2グループで、3社の平均日持ち越しは150億ドルから190億ドルの高水準の範囲を維持し、市場の大部分を支配しています。GateとBitgetの間の日平均の差はわずか3億ドルほどであり、両社の市場シェアの競争は非常に激しいです。
OKXの保有データは比較的低いですが、これはOKXが利用者に高い資金効率の製品構造を提供しているためです。資金は異なるトレードペアや製品の間を素早く移動し、現物、運用、ステーキングなどの非取引モジュールに分散しているため、オーダーブックの持ち越し量の指標は実際の沈殿資金規模を完全に反映できません。また、一部の取引所では取引量と保有量の間にある程度の逸脱があるかもしれませんので、投資家は保有量の指標だけでなく、取引構造と資金分布により注意を払うべきです。
CEX流動性の深さ
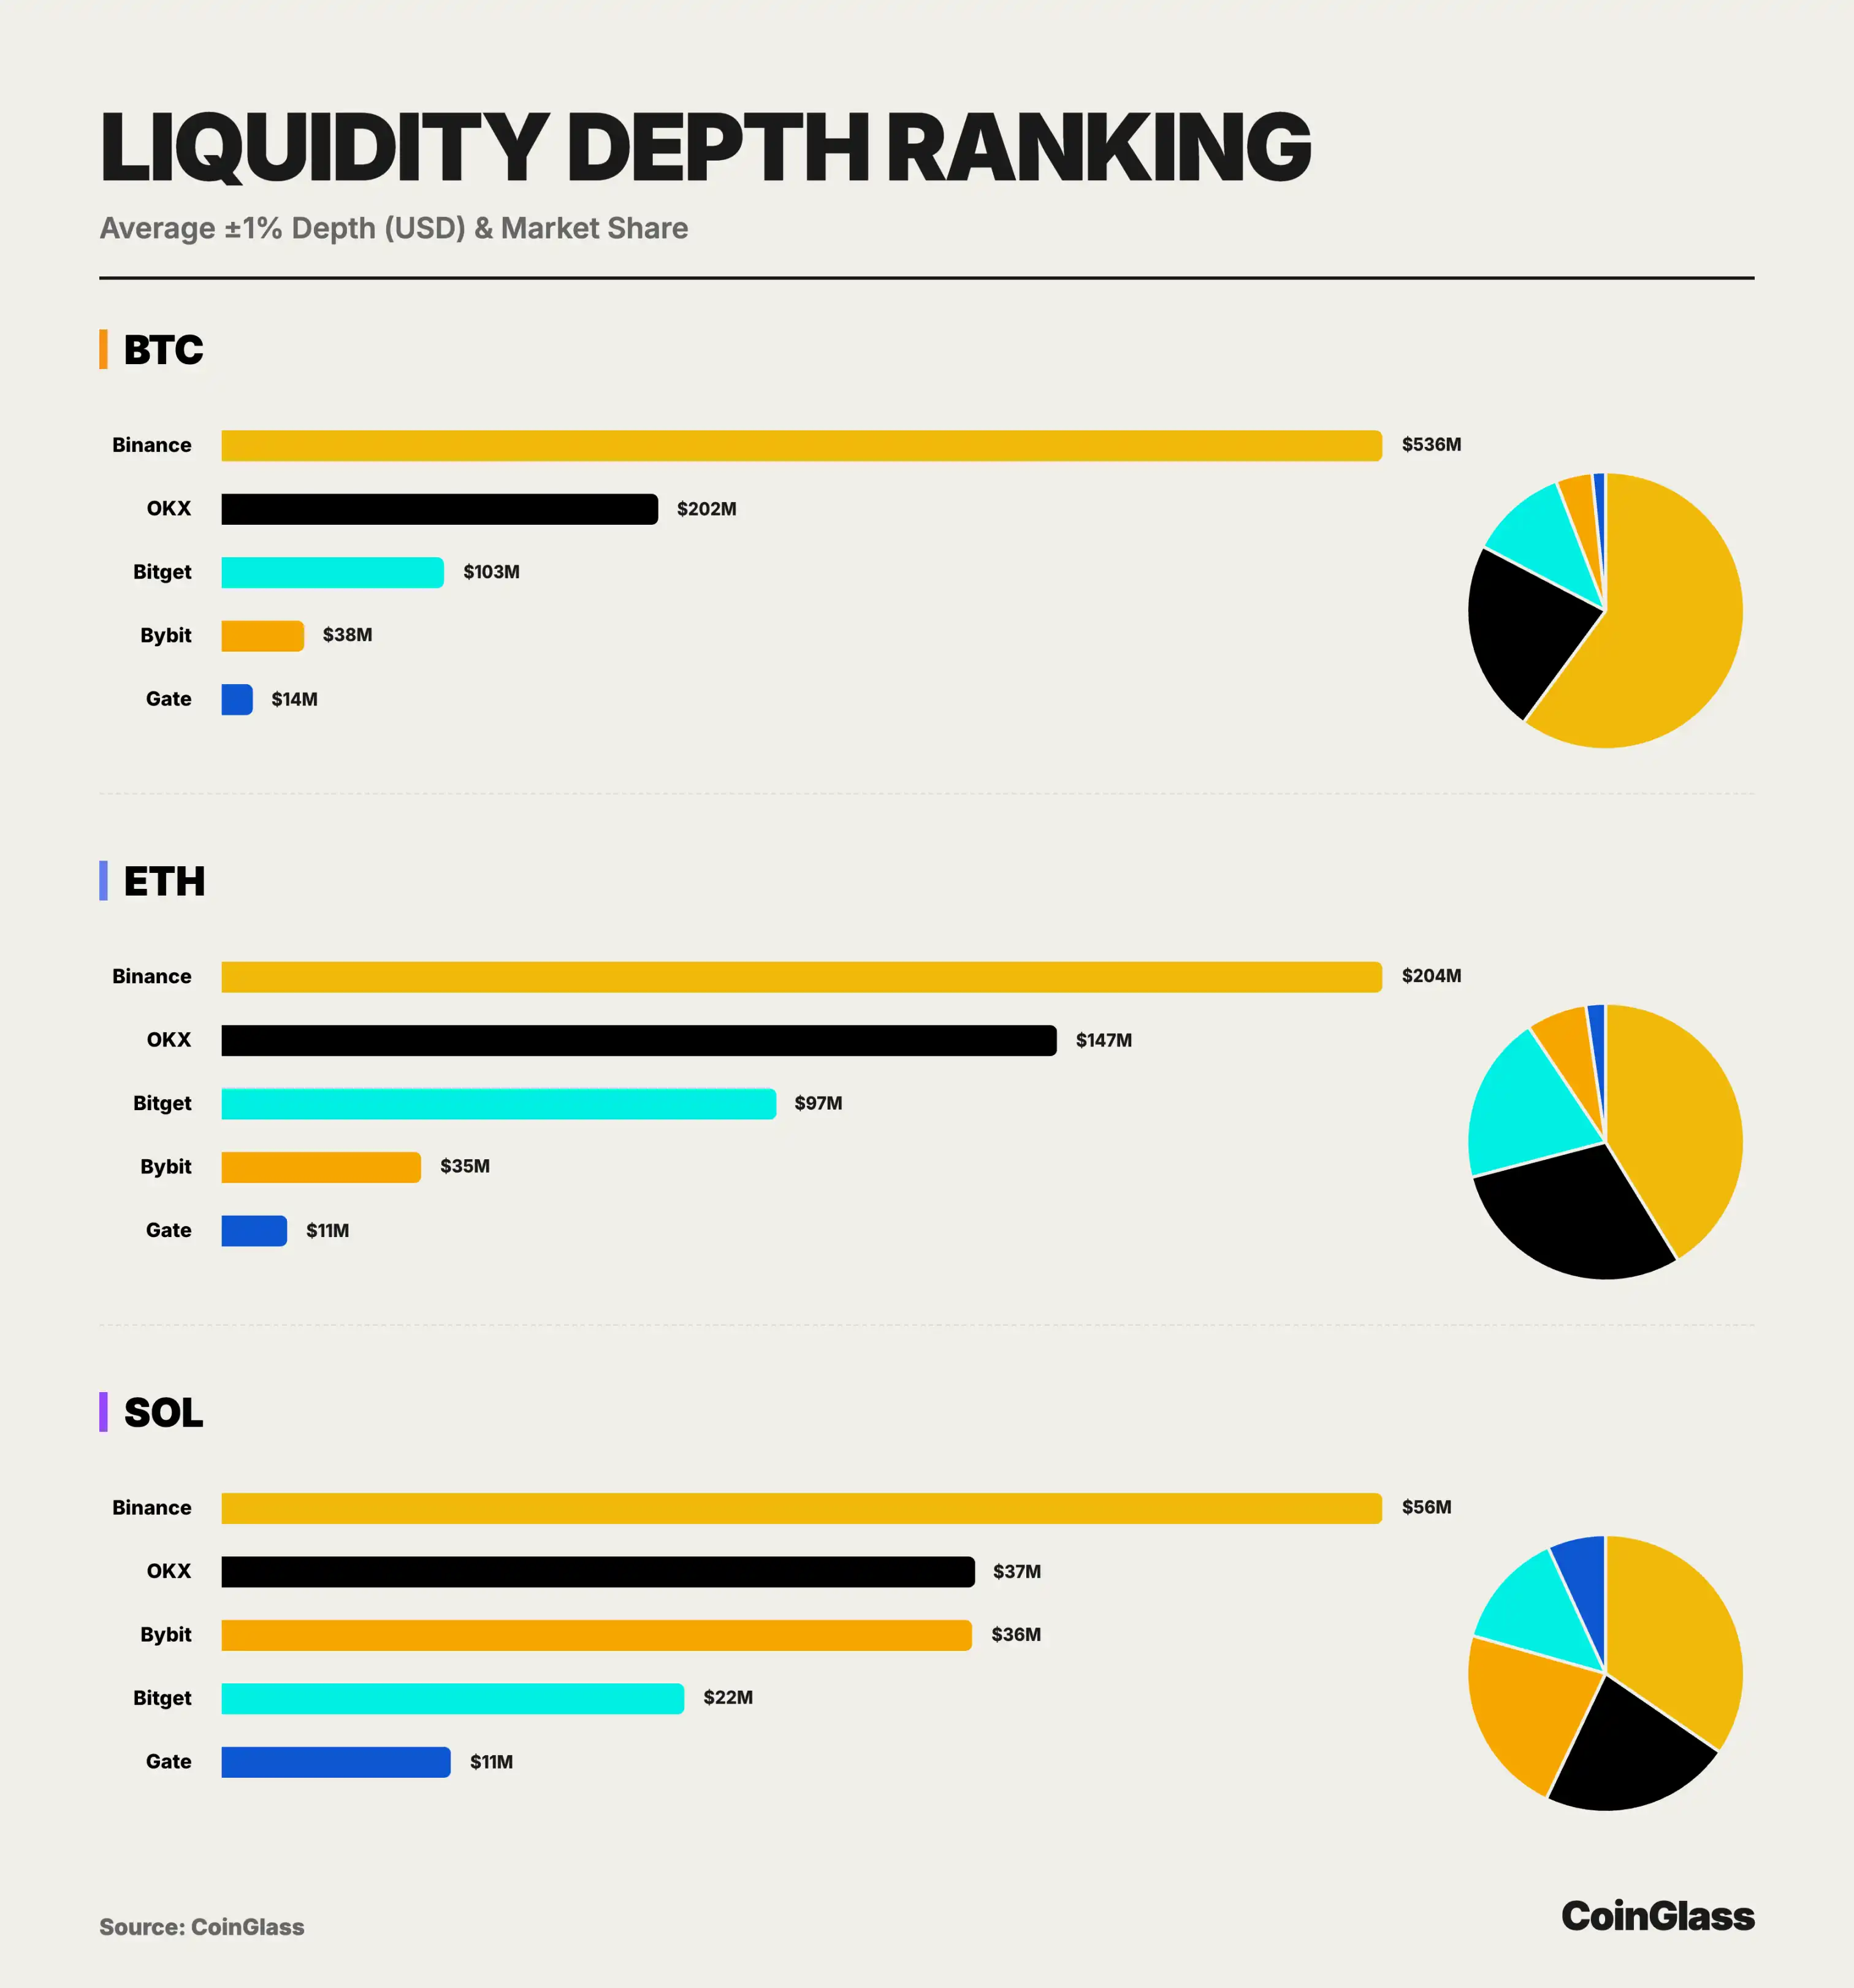
2025 年をベースにした主要アセット(BTC/ETH/SOL)の双方向流動性データにより、市場はOIとは全く異なる市場構造を示しています。バイナンスは、その 53.6 億ドルのBTCの深度が第2位の2.6倍であるだけでなく、ほぼ他の4つのプラットフォームの合計に匹敵し、その存在感を示し、全体としての暗号資産デリバティブの流動性の中心としての地位を確立しています。OKX は、20.2 億ドルのBTCの深度と14.7 億ドルのETHの深度により、大口取引の処理能力を示し、バイナンスに次ぐ機関およびクジラ取引家の選択肢であることを証明しています。
BTCでは、Bitget は約1.03億ドルの両方向の深度で3位にランクされ、市場全体のBTCの深度に対する貢献は約11.5%です。ETHでは、Bitgetの±1%の深度は約9748万ドルで、OKXの70%に迫り、BybitやGateより遥かに高く、市場全体のETHの深度に対する貢献は約20%です。全体的な流動性が比較的低いSOLでも、Bitgetは依然として約2242万ドルの±1%の深度を提供しており、OKXやBybitの60%を超え、市場全体のSOLの深度の約14%を占めています。これは、高い波乱や比較的にロングテールな主要アセットにおいても、Bitgetが注文を効果的に受け入れる能力を持っていることを示しています。
CEX ユーザーアセットの沈殿
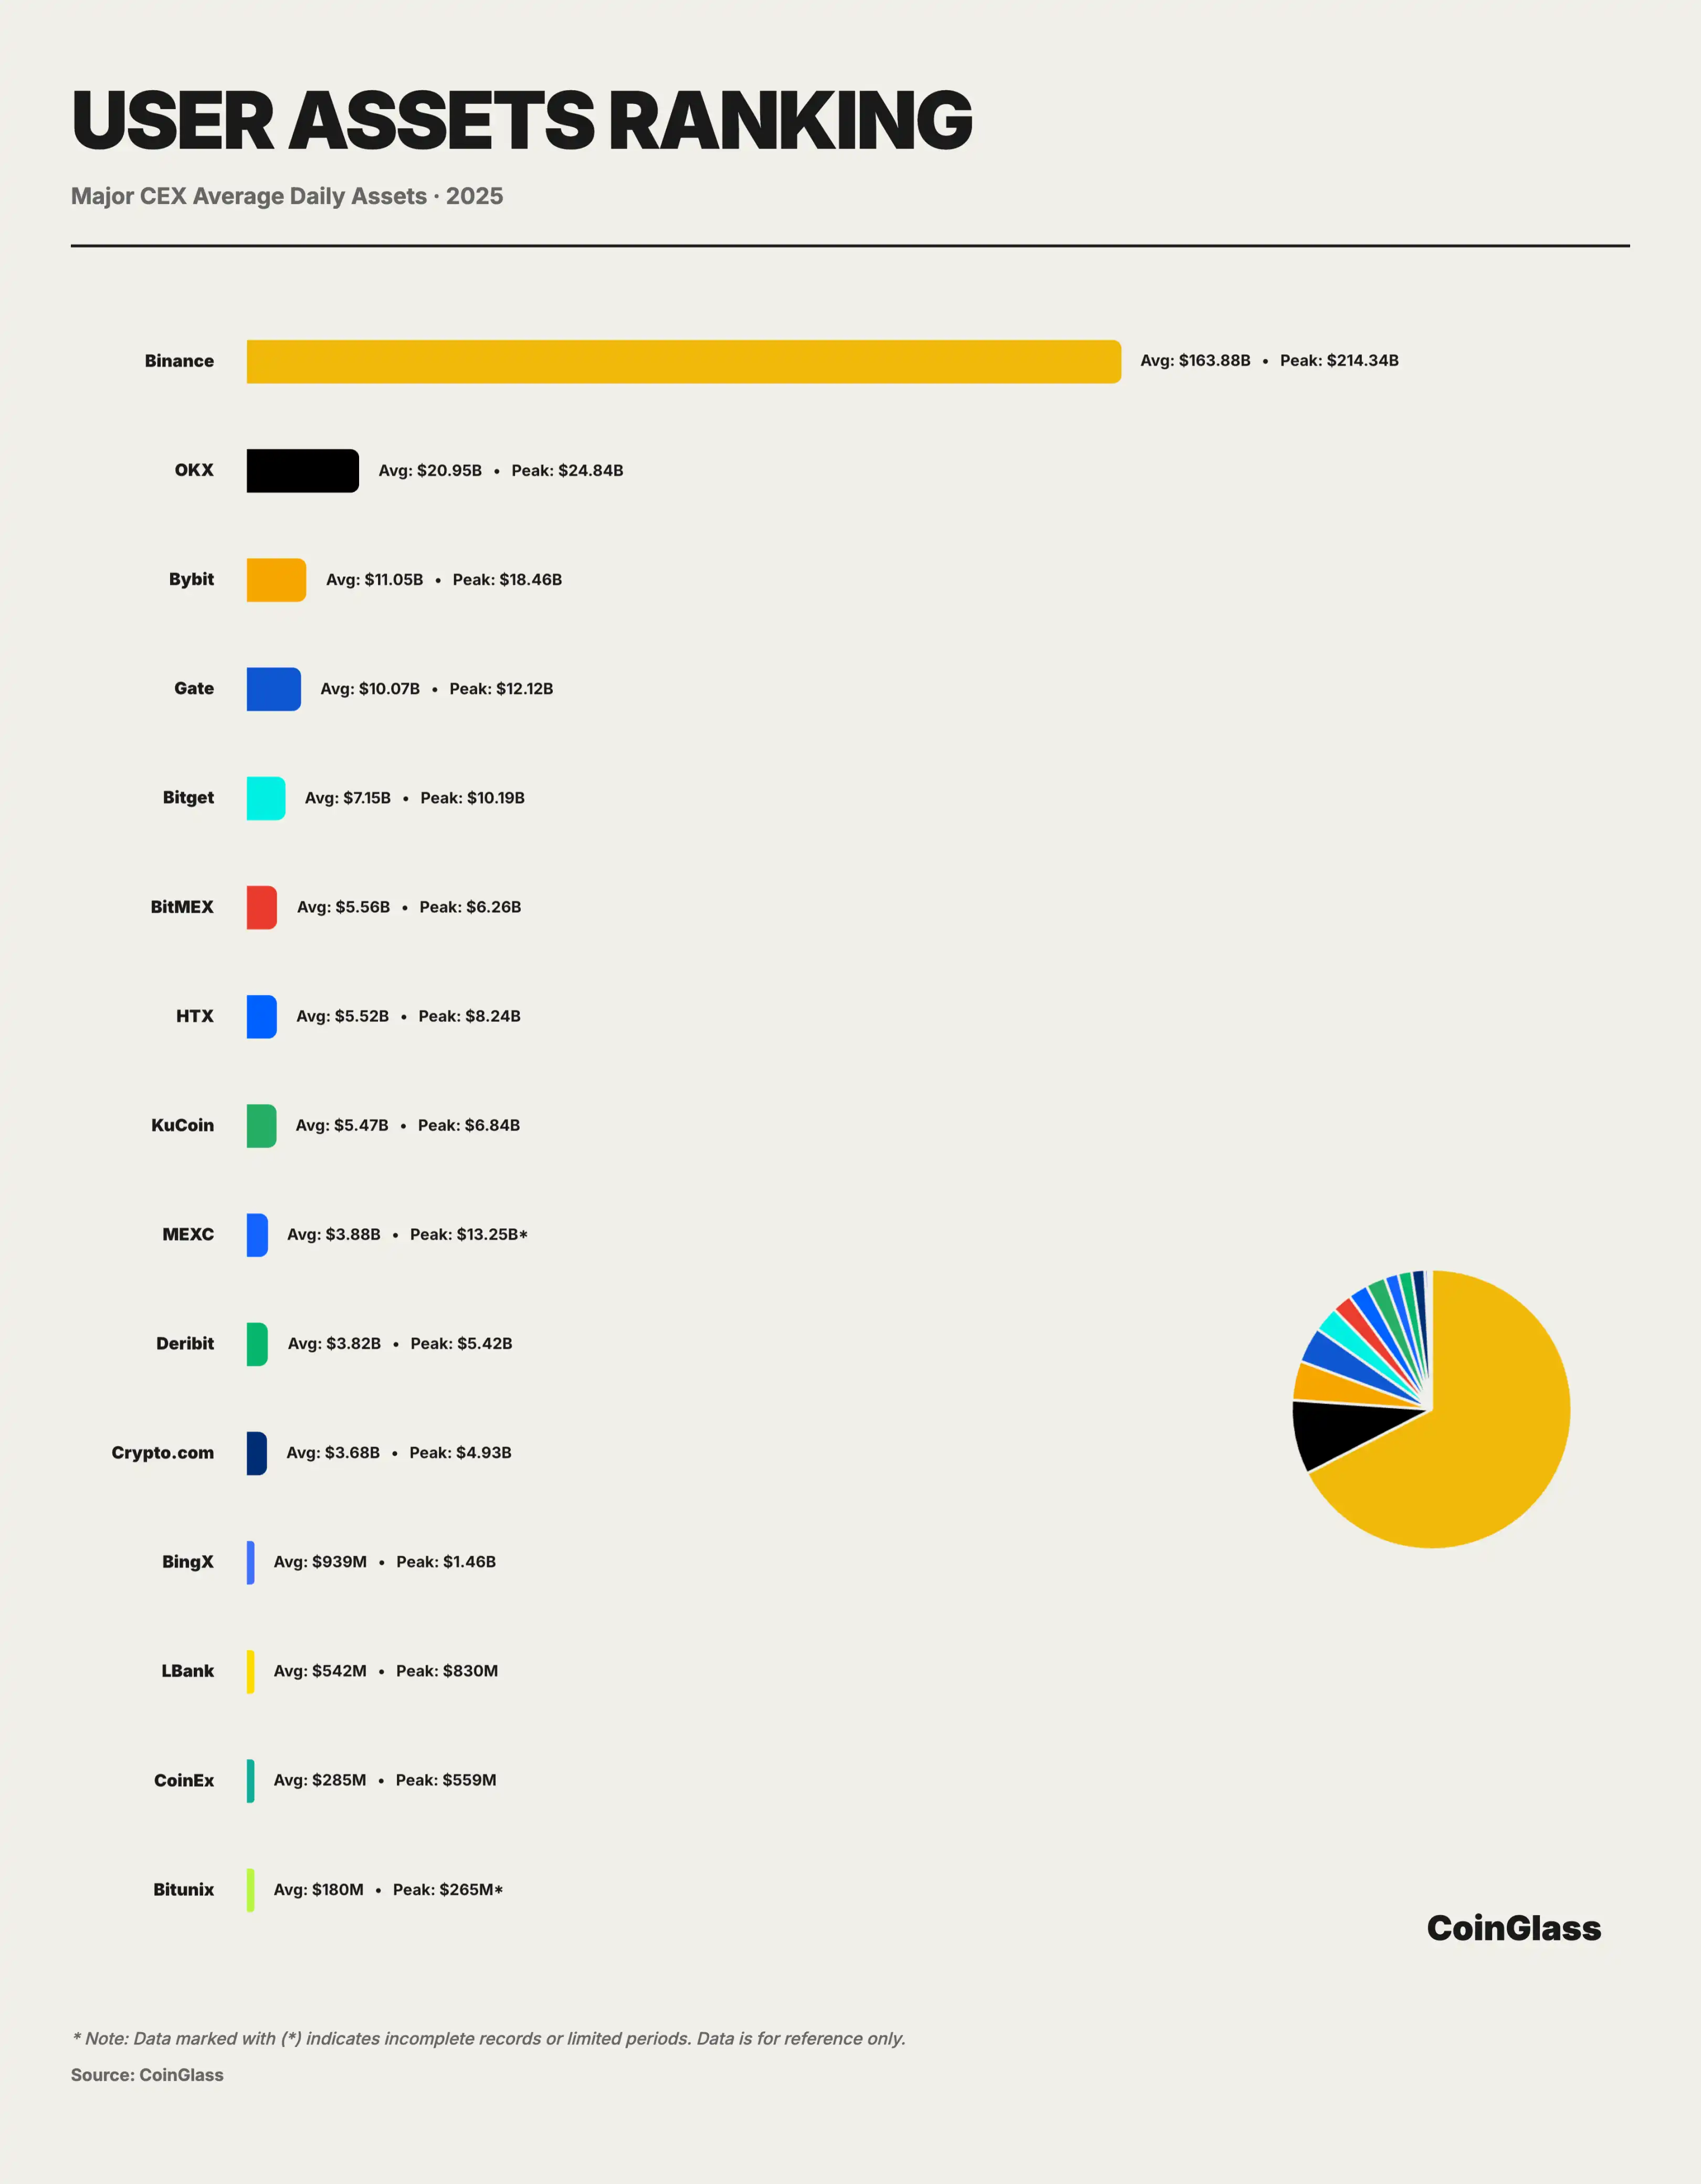
2025 年のユーザーアセットの沈殿データに基づくと、暗号市場は資金預払いの面で高度に集中した単極構造を示しています。ヘフィンダール=ヘッシアン指数によると、2025 年のCEXの預払い資産の集中度は5352であり、これは暗号通貨取引所市場が非常に寡頭独占的な状態にあることを示しています。Binanceはこの中で一人勝ちし、市場シェアの72%以上を占めています。Binanceの平均預託資産は約1639億ドルであり、年間最高値は約2143億ドルで、主要7プラットフォームの総資産を2.5倍超えています。この集中度は、実際の資金預託および管理のレベルで、Binanceが「システム的インフラ」に類似した役割を果たし、その運営と規制状況が暗号市場全体の安定性に与える影響を拡大させています。
OKX は、約 210 億ドルの平均資産と 248 億ドルのピークを持ち、第二位に位置しており、第三位の Bybit の約2倍の規模を誇っており、ユーザー資金の保持と中長期資産の固定化において優位性を示しています。しかし、このバイポーラ + 複数の中小規模プラットフォームの構造は、資金の信託リスクが上位2つのプラットフォームに高度に集中していることを意味し、いずれかのプラットフォームが規制、技術、または運営レベルで事故を起こした場合、そのスパイルオーバーエフェクトは個々のプラットフォームの市場シェアをはるかに超えるでしょう。第二のティアの後には、市場は百億単位のレンジに入り、競争はより激しくなりました。Bybit、Gate、Bitget はそれぞれ約 1105 億、1007 億、715 億ドルの平均資産を有し、共に次に位置する資産キャリング層を形成しています。トップ5のプラットフォームは、ユーザー資金の 90% 以上を吸収し、ユーザー資金は高度に集中しています。
CEX ランキング
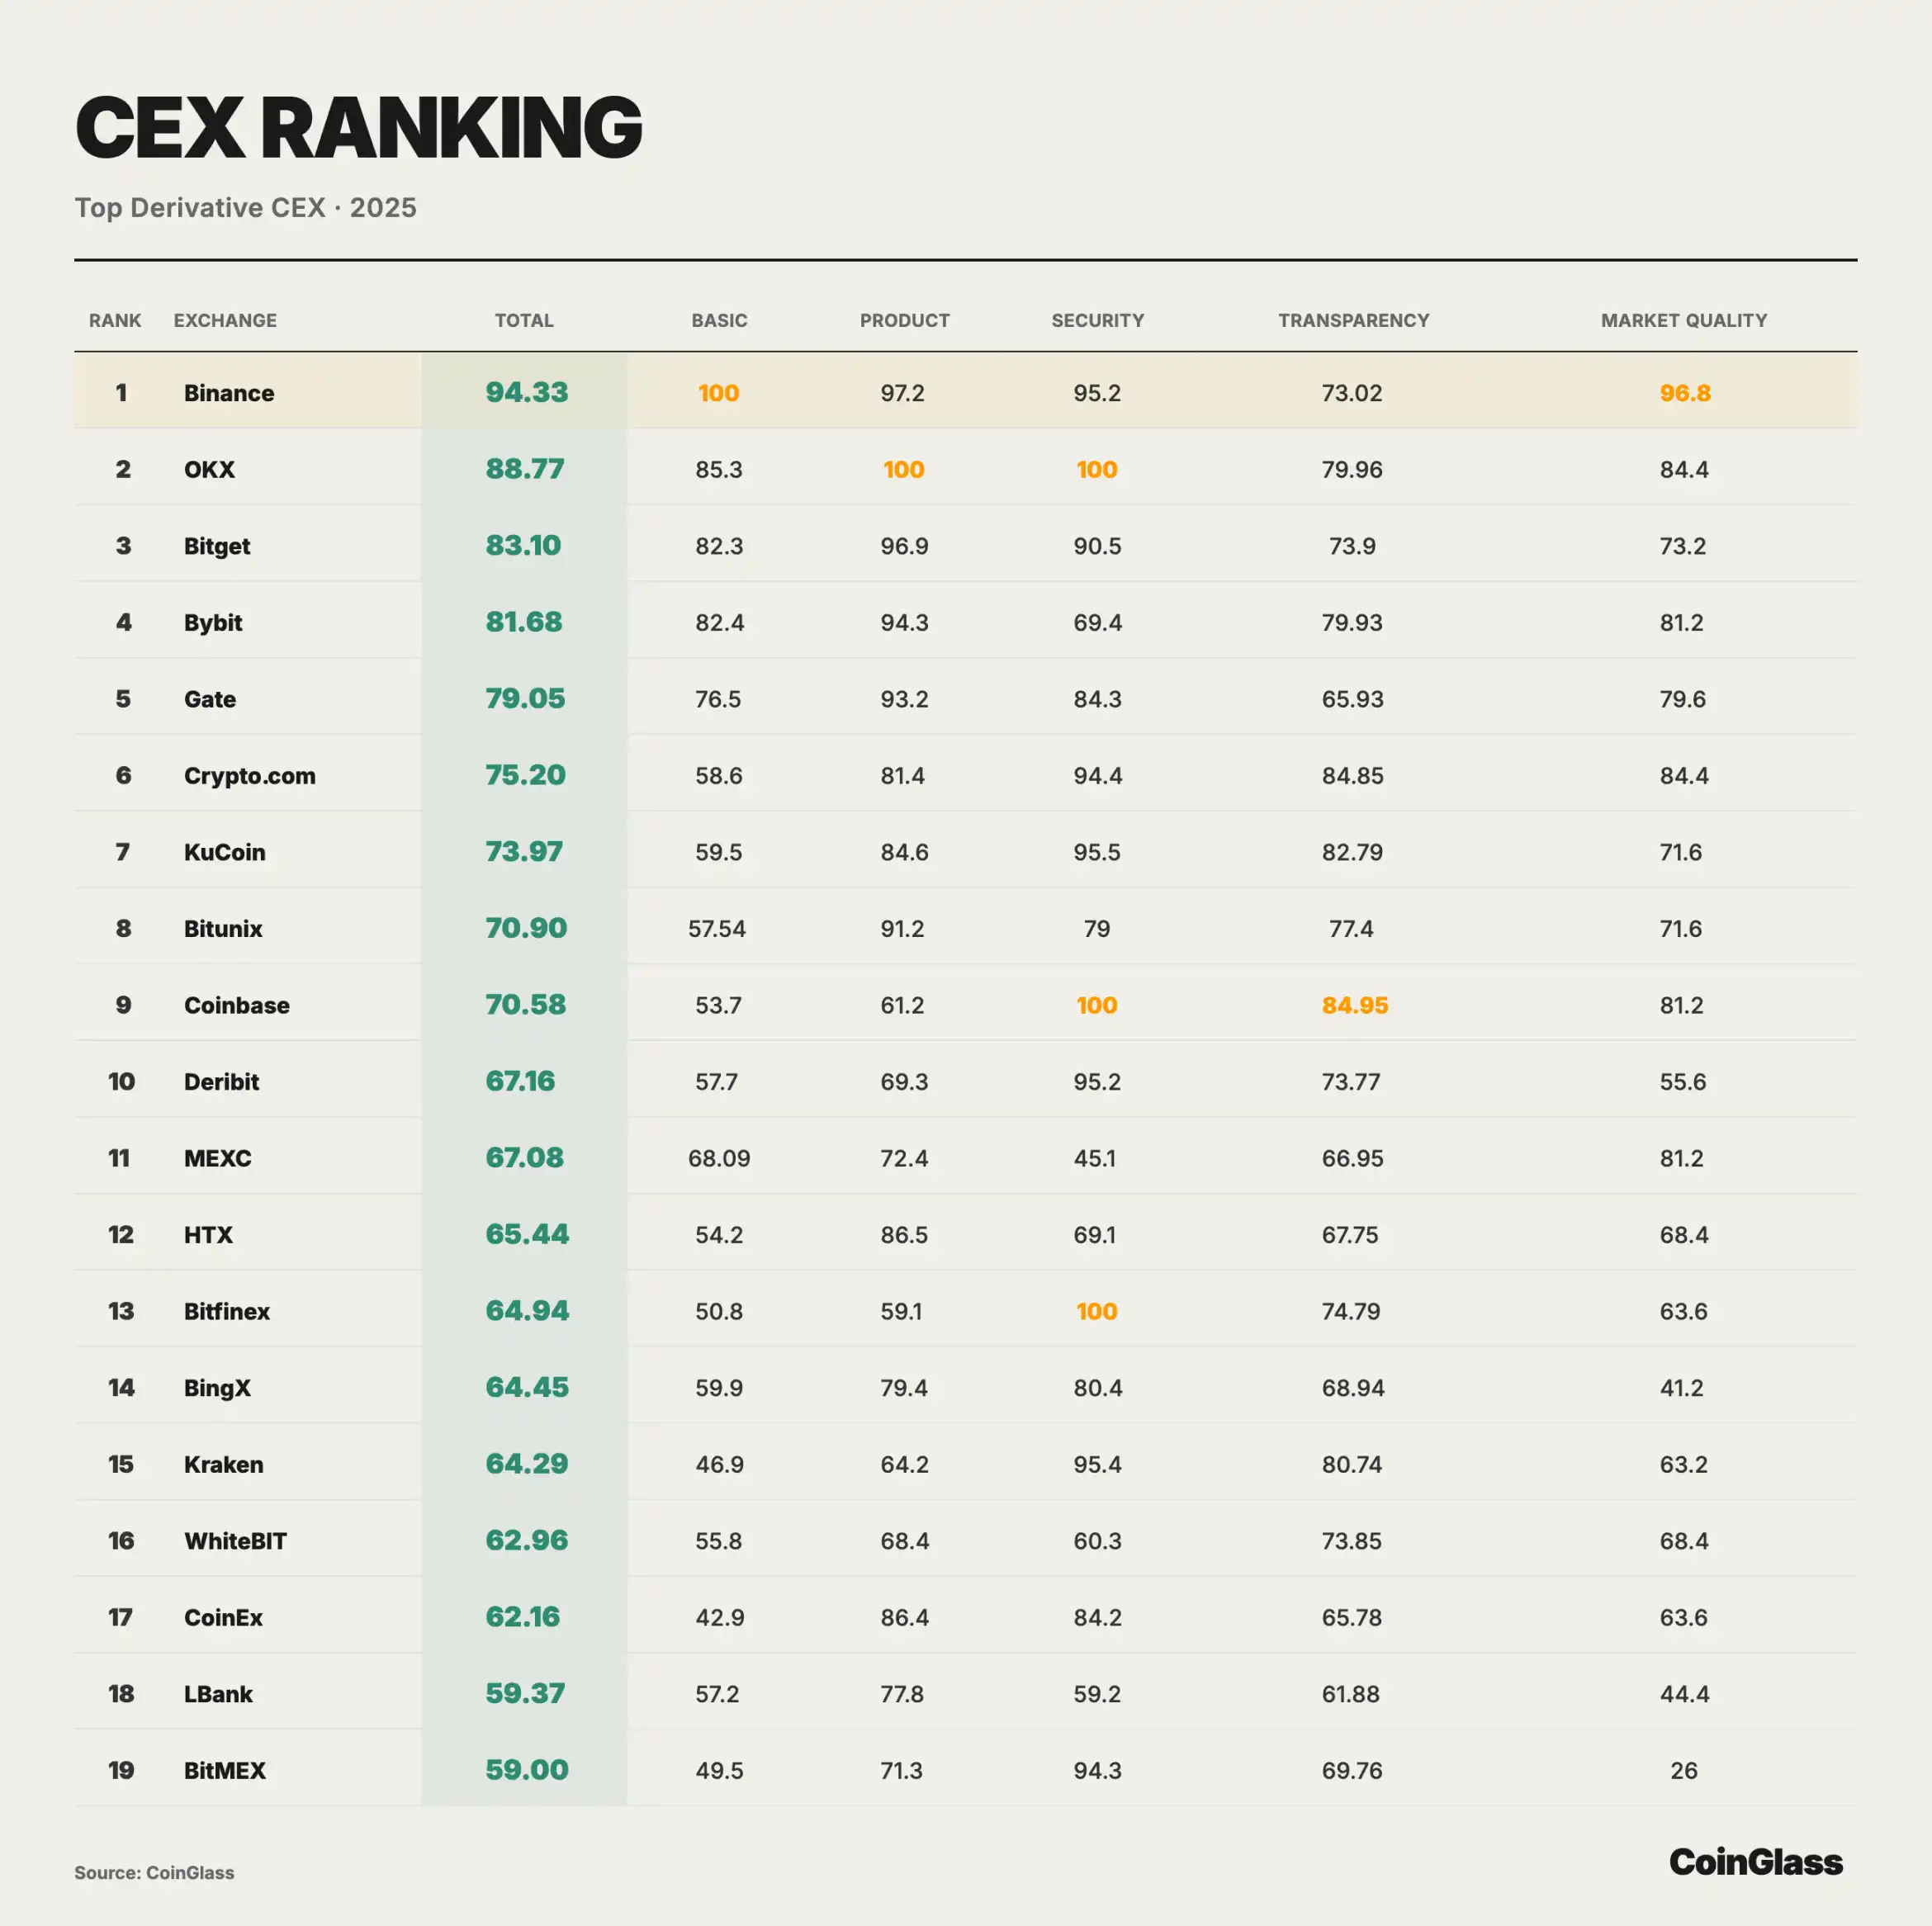
派生取引をCEX側でのトップクラスの集中化を、ボリュームの物語からさらに比較可能な質的側面に落とし込むために、CoinGlass は主要な派生品CEXに総合的な評価とランキングを行いました。以下の図は、基本取引データを中心とし、製品、セキュリティ、透明性、市場品質などの側面から項目別のスコアと加重合計スコアを与え、異なるプラットフォーム間の流動性キャリング、リスク管理の制約、情報開示における構造的なギャップを直感的に示しています。
清算データ
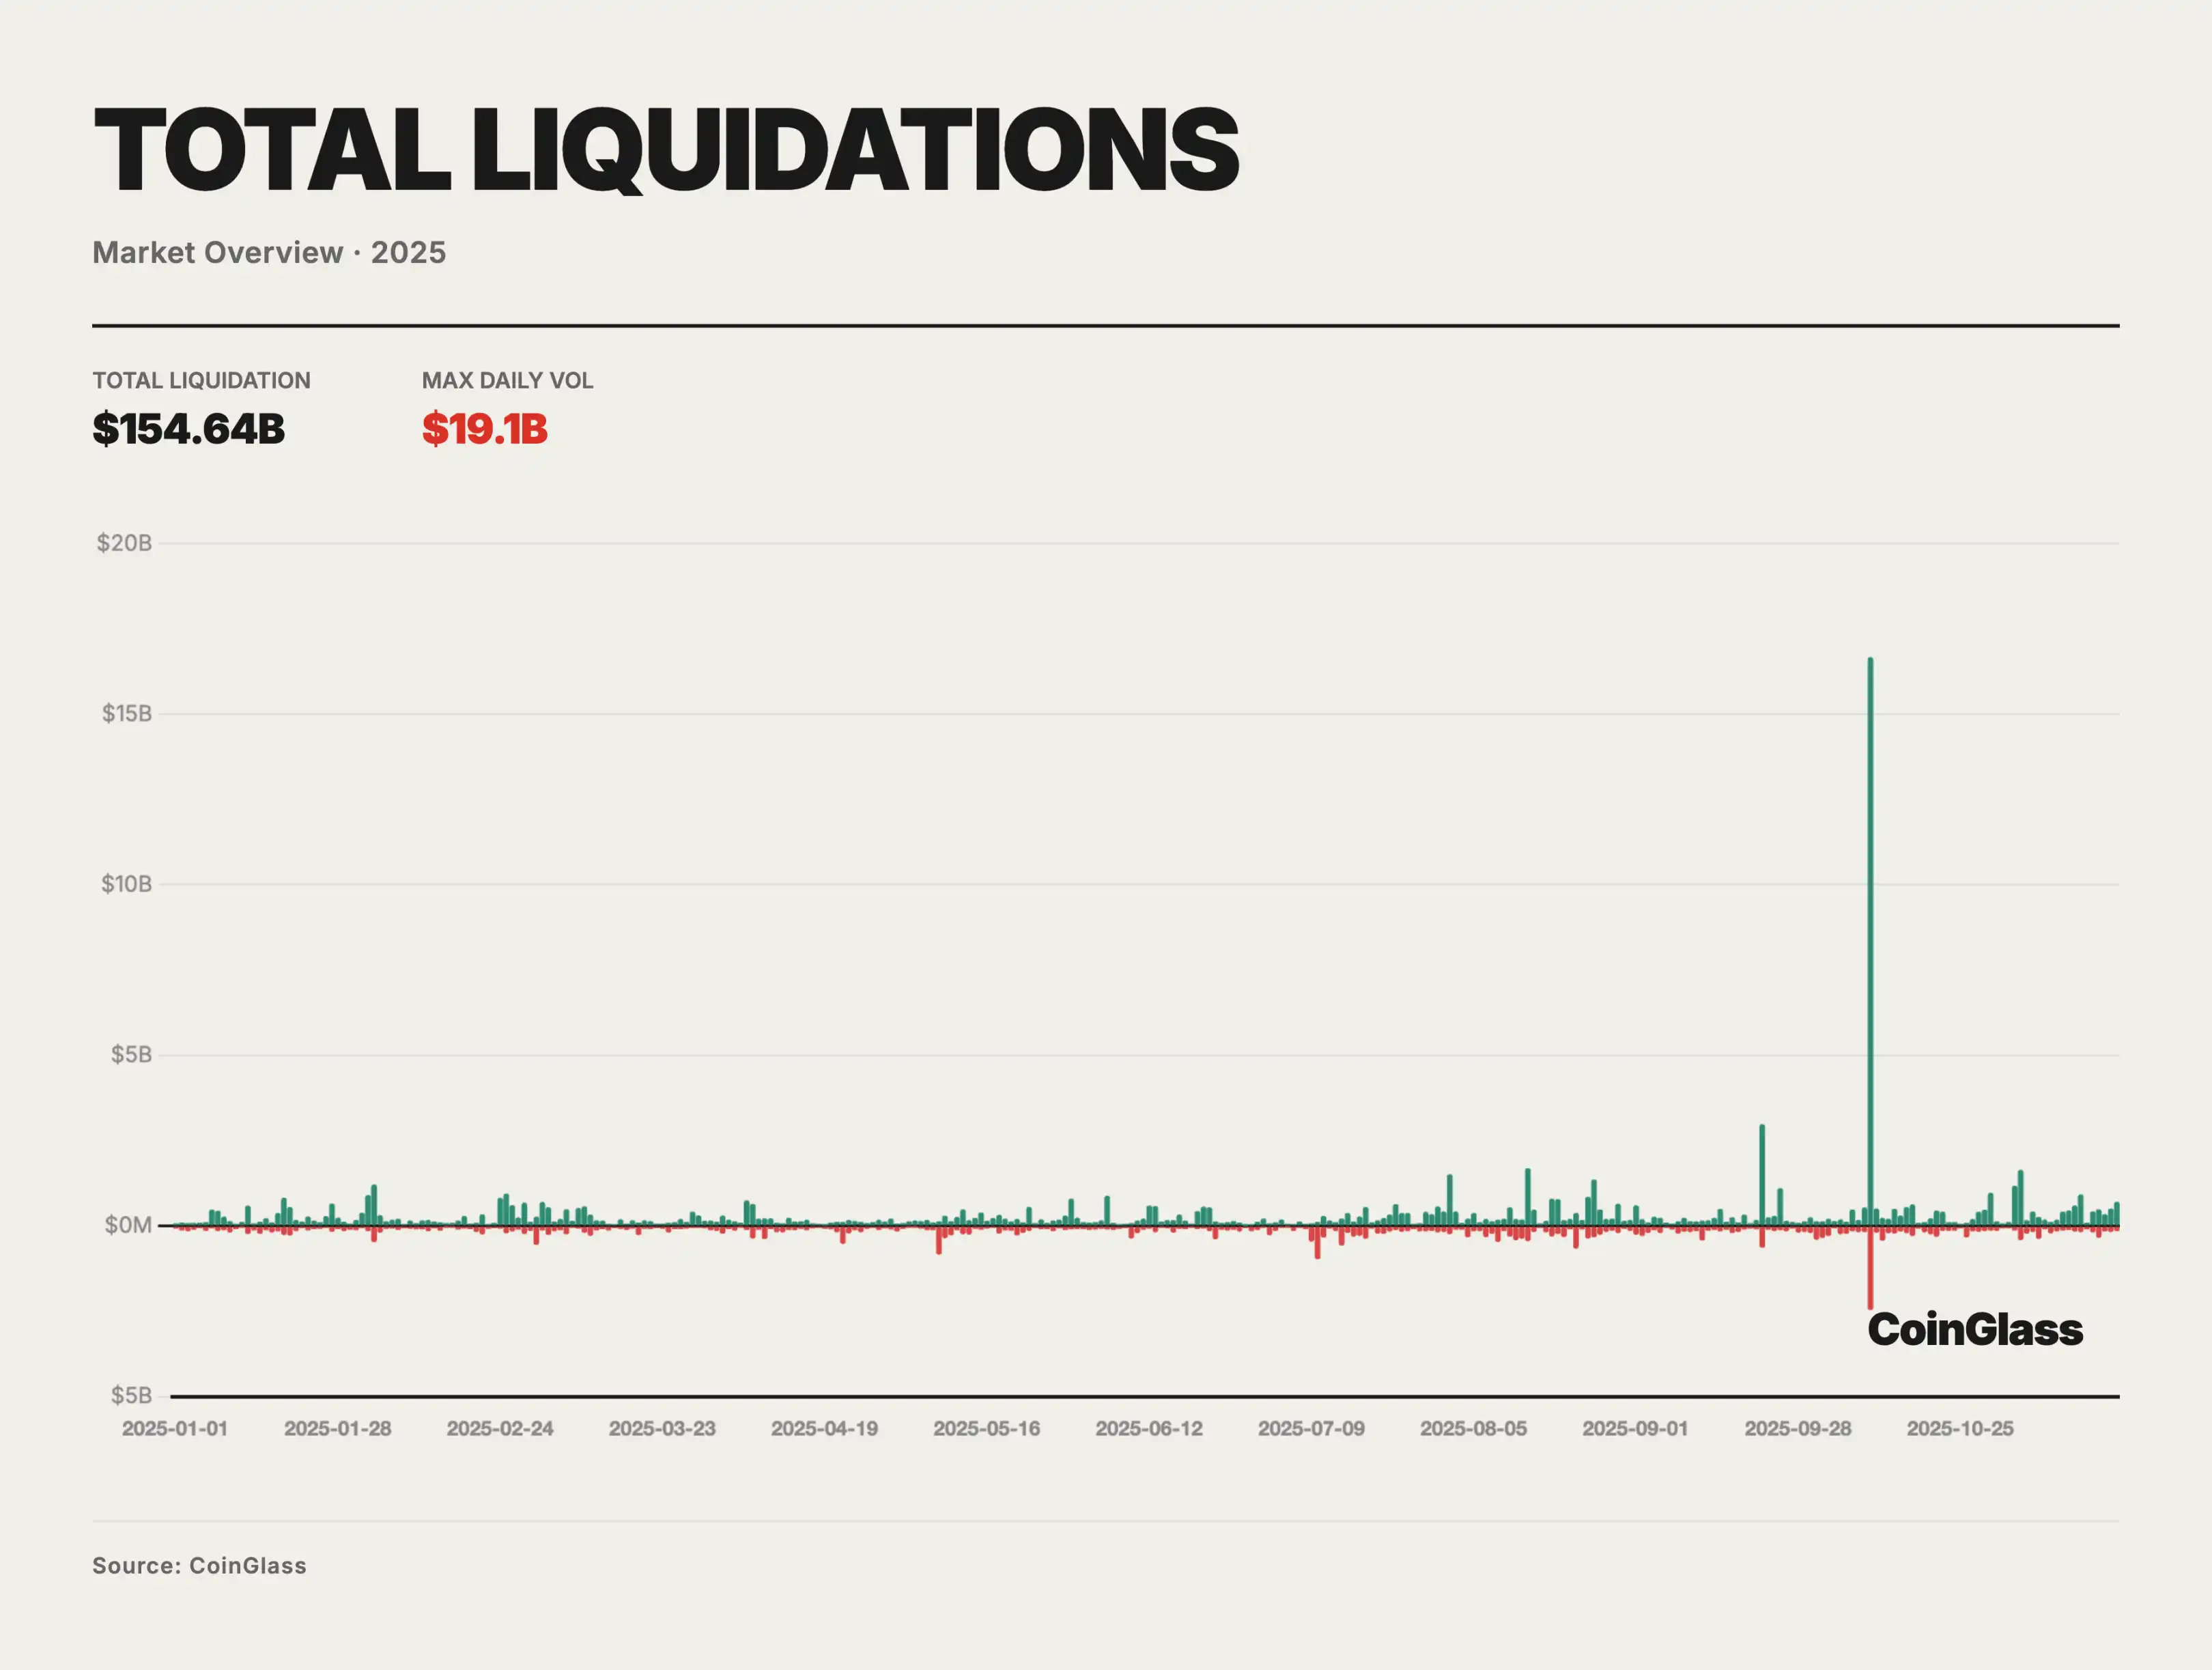
2025年までに、ロングとショートの合計清算額は約 1500 億ドルと見積もられており、これは日平均で約 4~5 億ドルの標準的なレバレッジ ウォッシュであり、ほとんどの取引日には、ロングとショートの清算規模が数千万ドルから数億ドルの間にとどまり、主に日常的な証拠金調整と短期ポジション清算を反映しており、価格と構造への中長期的な影響は限定的です。本当のシステムリスクを伴うプレッシャーは、ごくわずかな極端なイベントウィンドウに集中しており、その中でも 10 月中旬の 10・10~10・11 のレバレッジ クリーンナップ イベントが最も典型的です。
2025 年 10 月 10 日、市場全体の清算規模がサンプル期間内での極端なピークを記録し、ロングとショートの合計清算額は 190 億ドルを超え、これはこれまでのクリーンナップ イベントの単日最高値を大幅に上回っています。一部のプラットフォームのディスクロージャーのペースと流動性提供者からのフィードバックを考慮に入れると、実際の名目清算規模はおそらく 300~400 億ドルに近くなる可能性があり、前サイクルの次点イベントの数倍になります。構造的には、当日の清算は明らかにロング側に偏っており、ロングのクリーンナップの割合は約 85~90%を占め、イベントが発生する前に BTC および関連派生商品市場が非常に過剰なロング レバレッジ状態にあったことを示しています。
因果関係チェーンから見ると、10・10~10・11 イベントのトリガーポイントは、外部的なマクロ衝撃から来ています。10 月 10 日、アメリカ合衆国大統領トランプが、11 月 1 日から中国製品に対する関税を 100% 課し、主要ソフトウェアの輸出に対して輸出制限を発表すると発表し、新たな高い強度の貿易戦争への期待を市場が著しく高め、世界のリスク資産が急速に risk-off モードに移行した。それ以前に、BTC は緩和的な期待とリスク選好の拡大により、2025 年に約 12.6 万ドルの歴史的高値をつけており、派生品市場のロング レバレッジ利用率が高い状態にあり、現物と先物のベイシスが高く、全体のシステムは実際には過大評価と高レバレッジの脆弱な状態にあった。外部的なマクロ的なネガティブ要因がこの背景下で落とされ、集中的な清算チェーンの引火点となりました。
実際にイベントの衝撃を決定するのは、事前に形成されたレバレッジと製品構造、清算メカニズムの設計です。 3〜4年前と比較して、2025年の市場にはより多くの未決済の永続的な商品、中小規模の資産、大手プラットフォームが存在し、全体的な名義レバレッジ規模が著しく拡大しています。 同時に、多くの機関がロングとショートのヘッジ、異なる資産と満期を横断する複雑な戦略を採用し、「リスクヘッジ」として外部的に見えますが、実際には極端な状況での清算エンジンと ADL メカニズムに大きく依存しており、テールリスクが効果的に管理されていません。 清算とリスク管理メカニズムが圧力状態で理想的な軌道から外れると、お互いに相殺すべきヘッジレッグがメカニズム的に解消され、元々中立または低いネット露出の組み合わせが強制的に高いネット方向性のポジションにさらされます。
10月10日に価格が重要な証拠金のしきい値を下回った後、通常の取引ごとの清算ロジックが最初に発動し、証拠金不足の多くのロングポジションがオーダーブック市場価格清算に投入され、最初の集中的なレバレッジの段階が始まりました。 オーダーブックの流動性が急速に消耗されると、一部のプラットフォームの保険基金は損失を完全に吸収するのが難しく、これまでほとんどトリガーされなかった自動デリバリーレシート(ADL)メカニズムは強制的に介入しました。 設計上、ADL は極端な状況で、保険基金が不足している場合に価格が直接極端なレベルまでクリアリング圧力され、それによってプラットフォームが負債超過になるのを避けるために強制的にショートを削減するために使用されます。 しかし、今回のイベントでは、ADL の実行が価格透明性と実行経路の両方で著しい偏差が発生しました。 一部のポジションは市場価格から大きく逸れた価格でショート強制平倉され、Wintermute を含む一流のメーカーは合理的な価格から大きく逸れたポイントでパッシブにポジションをクローズし、通常の取引による損失ヘッジがほとんど不可能になりました。 一方で、ADL トリガーは主に流動性の低いエクソティックコインとロングテール契約に集中し、BTC/ETH などの主要なアセットではなく、多くの機関が採用している空の BTC / 他のアルトなどの構造化された戦略は、短時間でショートヘッジレッグを失い、急激な下落にさらされました。 クリアリングと ADL メカニズムの偏差した実行は、インフラ層の問題と重なり、圧力が増大しました。 極端な市況の下、複数の中央集権型プラットフォームやオンチェーンチャネルで引き出しと資産移転の混雑が発生し、クロスプラットフォームの資金経路が重要な時点で一部が遮断され、典型的なクロス取引ヘッジパスが円滑に展開できなくなり、メーカーは対向リスクを負担しようとしても、他のプラットフォームや市場でリスクを適切にヘッジすることができません。 このような状況下で、専門の流動性プロバイダはリスク管理のためにオファーを縮小せざるを得ず、価格発見はさらにクリアリングエンジンと ADL の自動化ロジックによって主導されました。 同時に、高負荷の条件下で、一部のCEX取引所でマッチングとインターフェイスの遅延、または一時的なシャットダウンが発生し、暗号市場には伝統的な株式や先物市場のような明確なサーキットブレーカーや中央集中オークションメカニズムが不足しているため、価格は一時的に強制レバレッジに基づくオーダーブックでさらに滑落し、テールリスクの波乱がさらに拡大しました。
結果として、この事件はさまざまな資産やプラットフォームに与える影響が非常に不均衡であることがわかりましたが、私たちはこのイベントの長期的な影響が大きく過小評価されていると考えています。BTC、ETHなどの主要資産の最大下落率はおおよそ10–15%の範囲であり、多くのアルトコインやロングテール資産は80%、またはゼロに近い極端なリトリートを経験しました。これは、清算チェーンとADLの執行が流動性が最も悪い対象において最も激しい価格歪みを引き起こしたことを反映しています。2022年のTerra/3AC時代と比較して、今回のイベントは大規模な機関の連鎖的債務不履行を引き起こすことはありませんでした。WintermuteなどのメーカーはADLメカニズムによって一部の損失を被ったものの、全体的な資本は依然として十分であり、リスクは特定の戦略や資産に集中しており、複雑な市場構造を通じてシステム全体に拡散していません。
オンチェーン派生品とDAT
オンチェーン派生品
2025会計年度はデジタル資産の発展史上の分岐点であり、CMEが世界の暗号通貨価格設定とリスク転嫁の中心としての地位を確立する鍵となる年でした。2024年が現物ETFの参入元年であったとすれば、2025年はオンチェーン派生品市場の深化の年でした。この年には、機関資本が単なるパッシブな配置から、複雑な派生品戦略を活用したアクティブな管理に移行し、コンプライアンスを重視するオンチェーン派生品市場と非監督されたオフショア市場の間の流動性のよどみが根本的に再構築されました。
2025年に最も革新的だった製品は、スポット価格先物(Spot-Quoted Futures、シンボルQBTCおよびQETH)の導入と普及でした。これらの契約は従来の先物とは異なり、特別な決済メカニズムを通じて現物価格に密接にアンカーされることを目的としており、ベーシスリスクとロールオーバーコストを大幅に削減しています。
CME BTC Volatility Index(BVX)のリアルタイムデータが導入されると、2026年に市場には取引可能なボラティリティ先物が導入される可能性が高くなります。機関投資家は、オプションの複雑な組み合わせをシミュレートすることなく、初めて未知のリスクに直接ヘッジする手段を手に入れることになります。
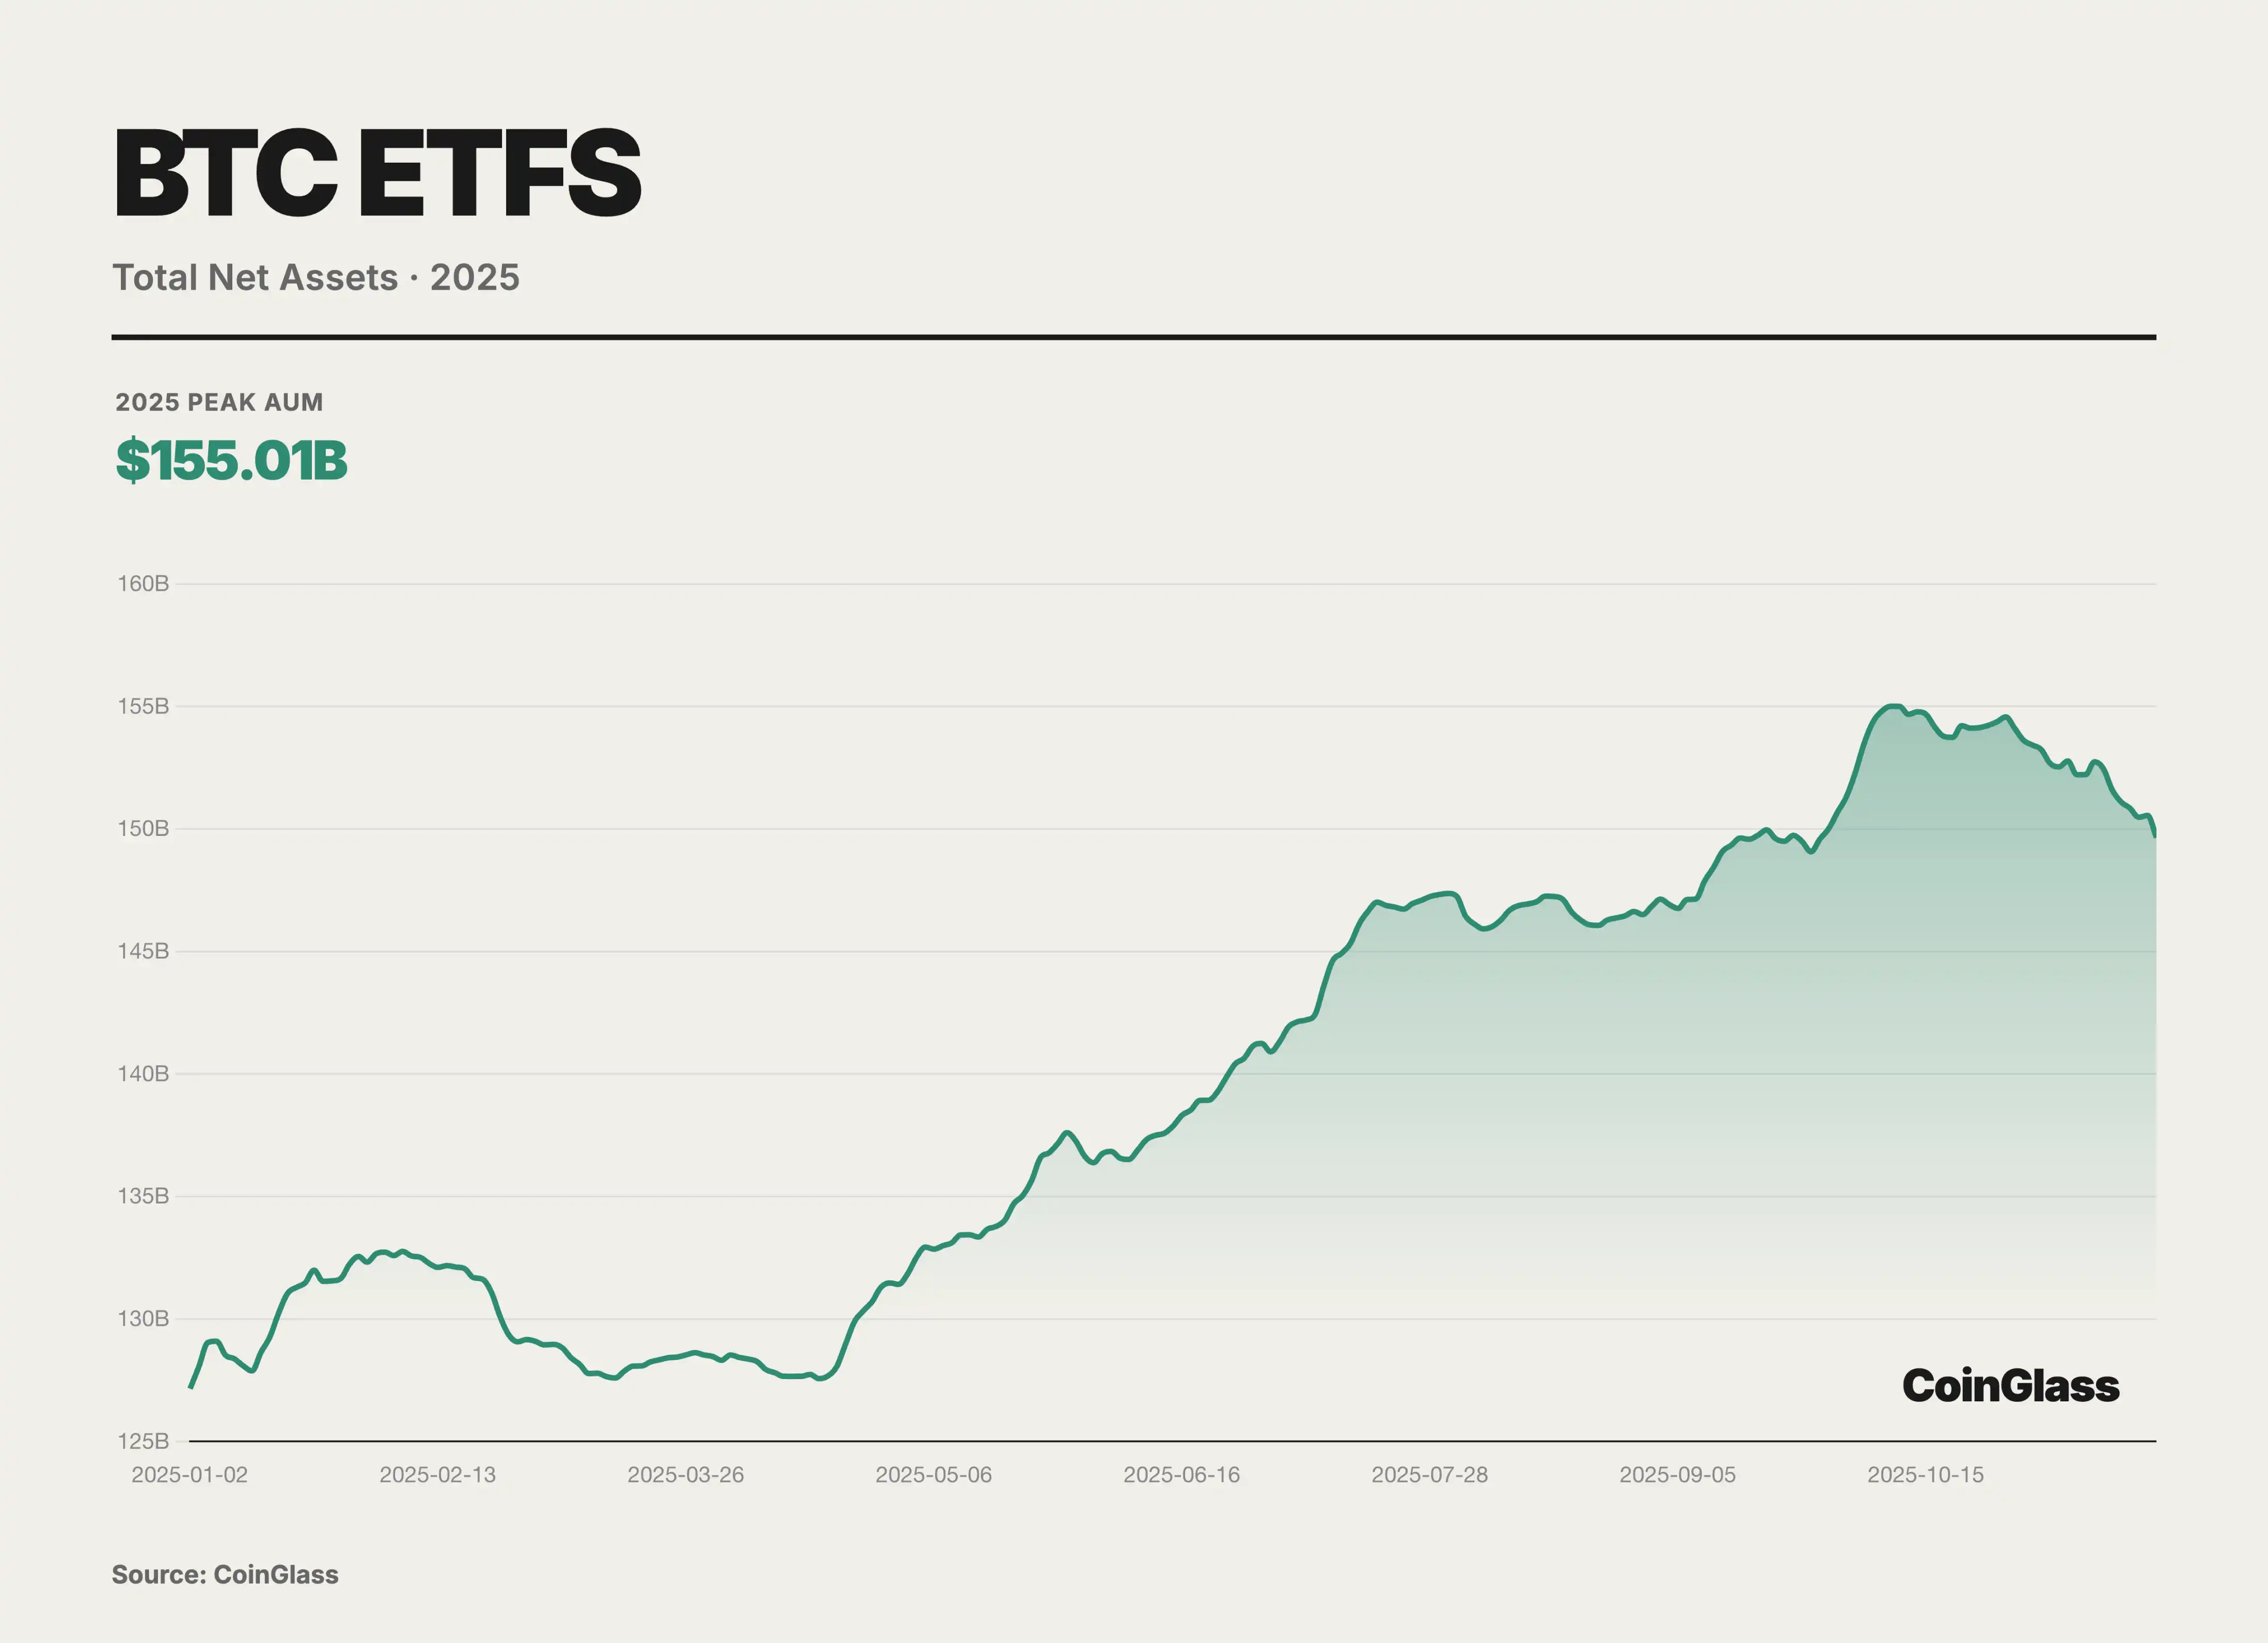
2025年には、ベーシス取引が日常化し、規模化されました。現物ETFの資産運用規模が指数的に増加する中、CME先物を活用したキャッシュアンドキャリー取引がヘッジファンドの主流戦略となるだけでなく、伝統的な金融金利と暗号ネイティブのリターンをつなぐ重要なリンクとなりました。
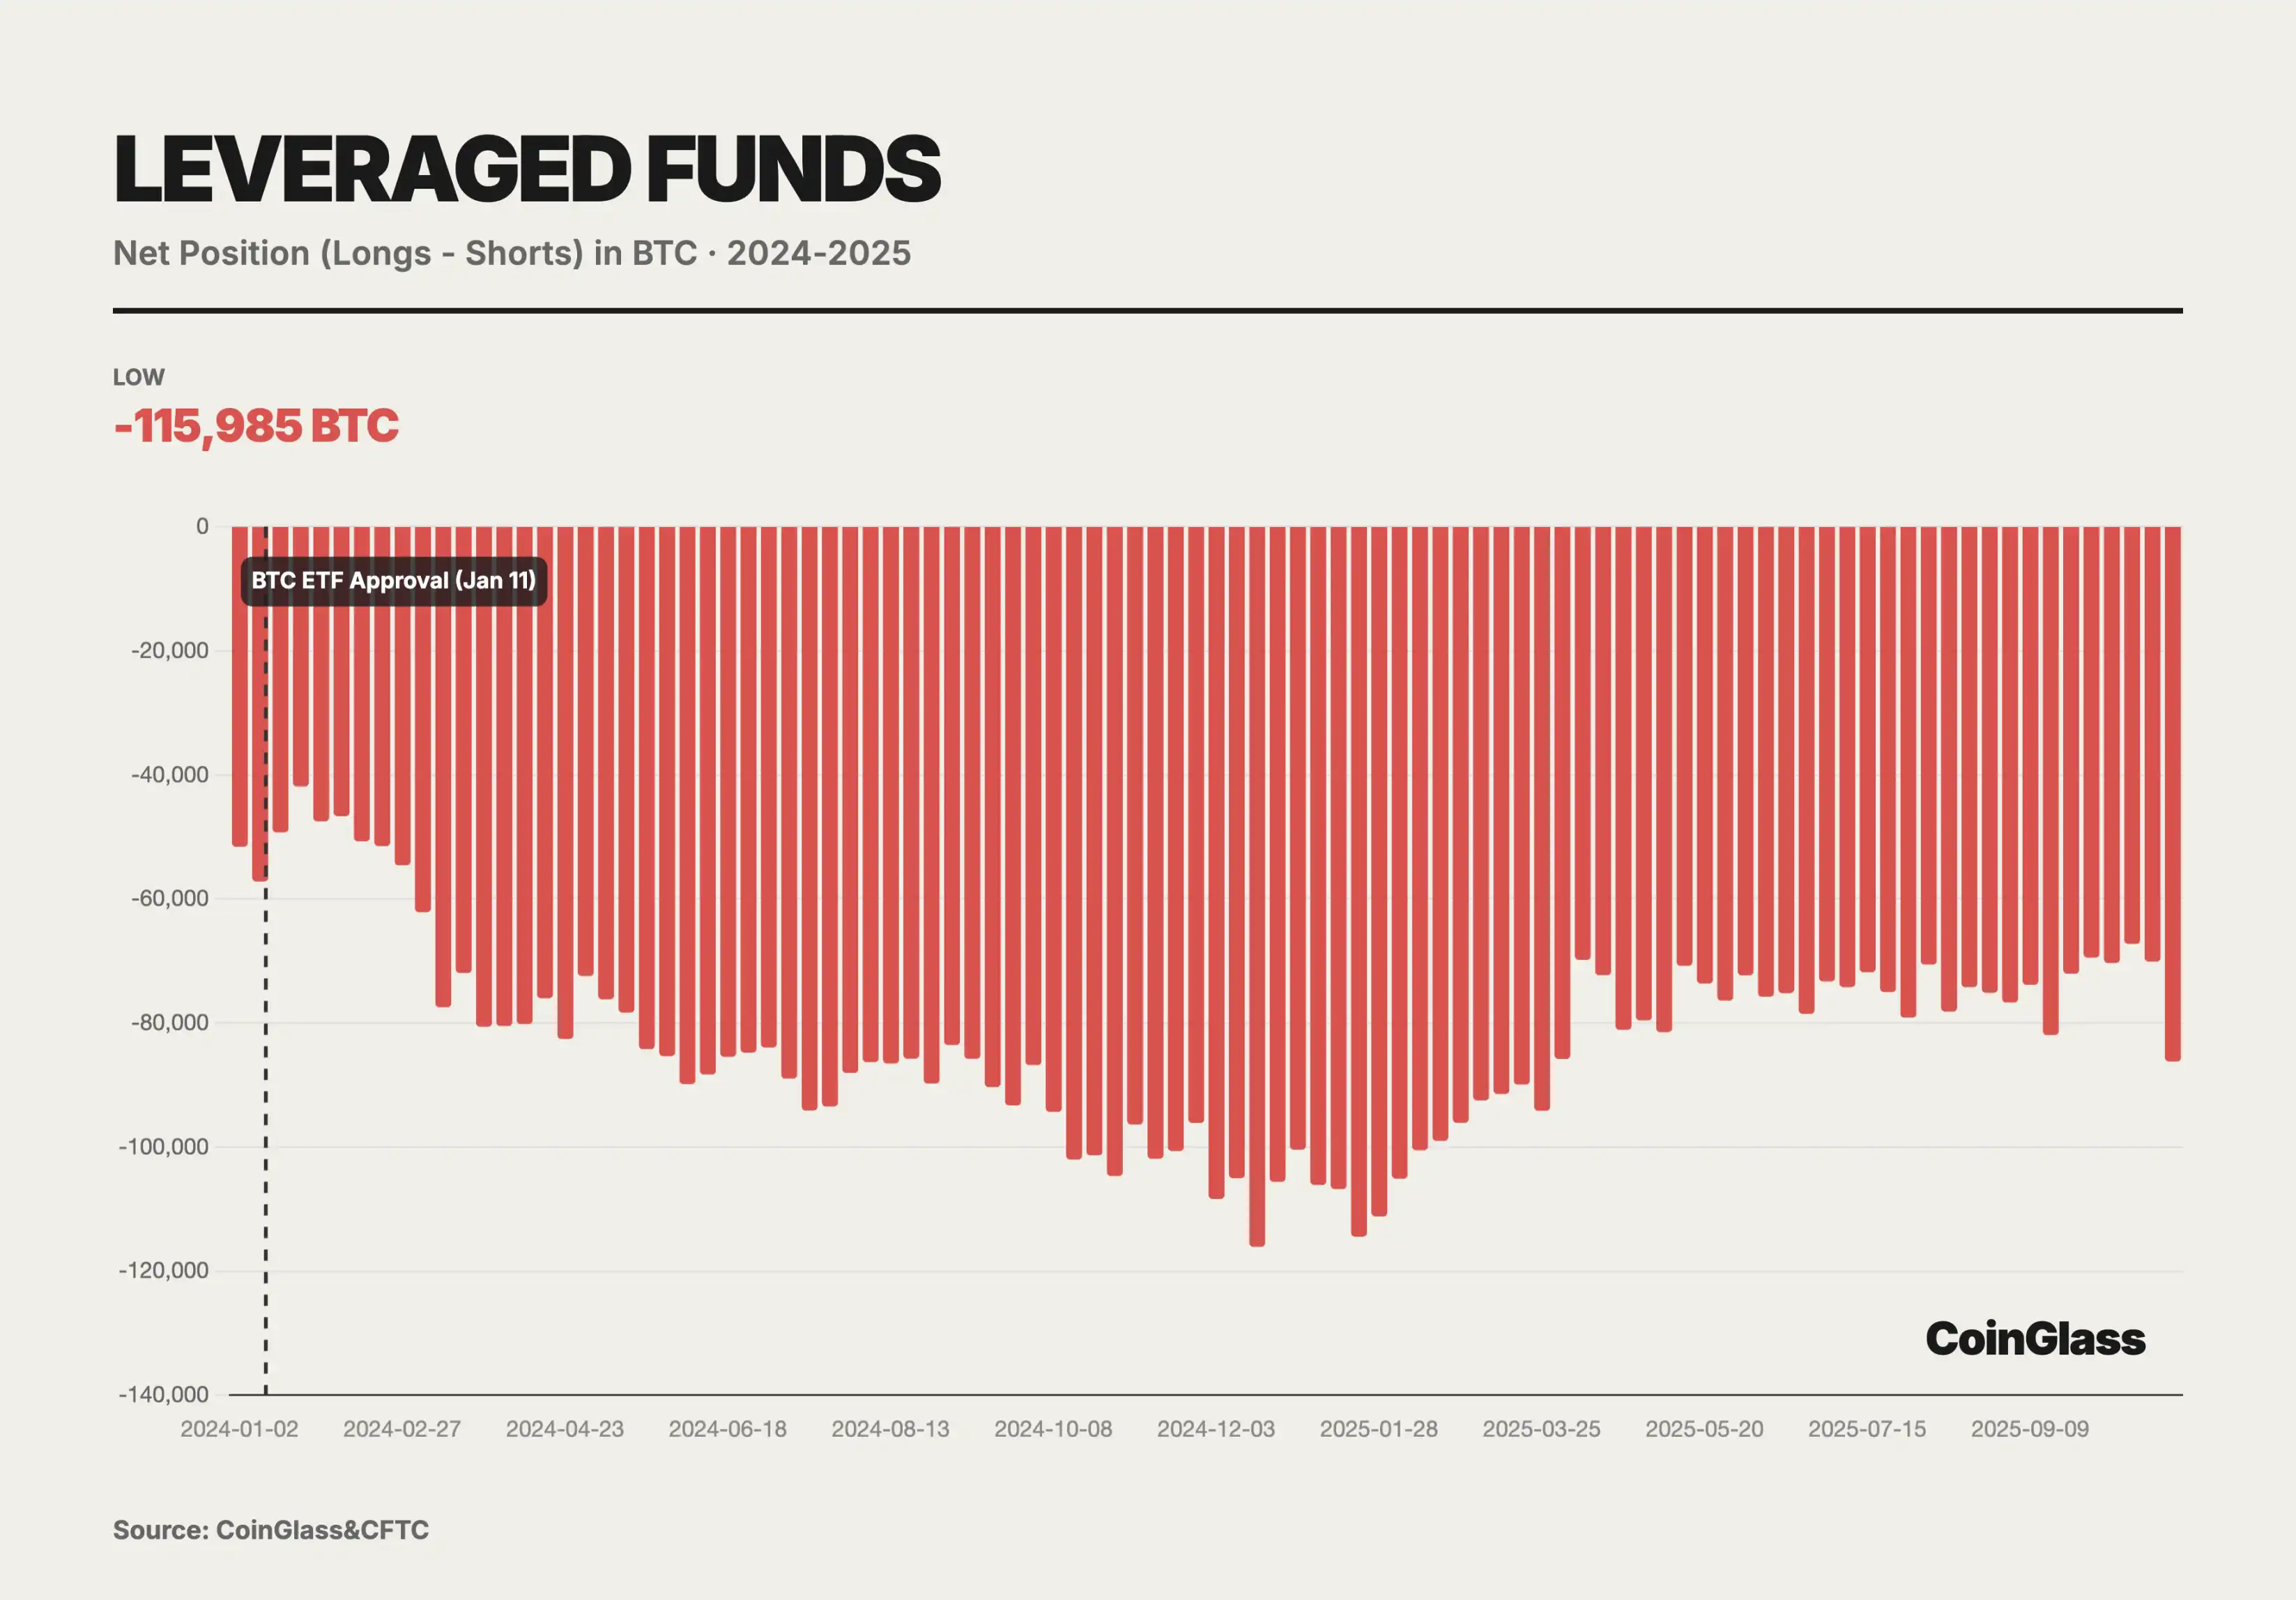
現在、レバレッジファンドのネットショートポジションは1.4万契約に達しています。より詳細な分析から、これは実際にはベーシス取引(Basis Trade)の直接的な結果であることが明らかになっています。レバレッジファンドは現物市場でBTCを買い、同時にCMEで同額の先物契約を売ることにより、デルタニュートラルを維持します。この組み合わせの目的は、先物価格が現物価格を上回る基差収益を獲得することです。現物ETFへの資金流入が増加するにつれて、レバレッジファンドのショートポジションも同期して増加しています。これは、ショートポジションが方向性の売りではなく、現物ETFのロングポジションをヘッジするためのものであることを示しています。最高水準で、レバレッジファンドは11,5985BTCのネットショートを保有していました。実際、レバレッジファンドは現物ETFの流動性の主要供給者であり、運搬業者であることが証明されました。
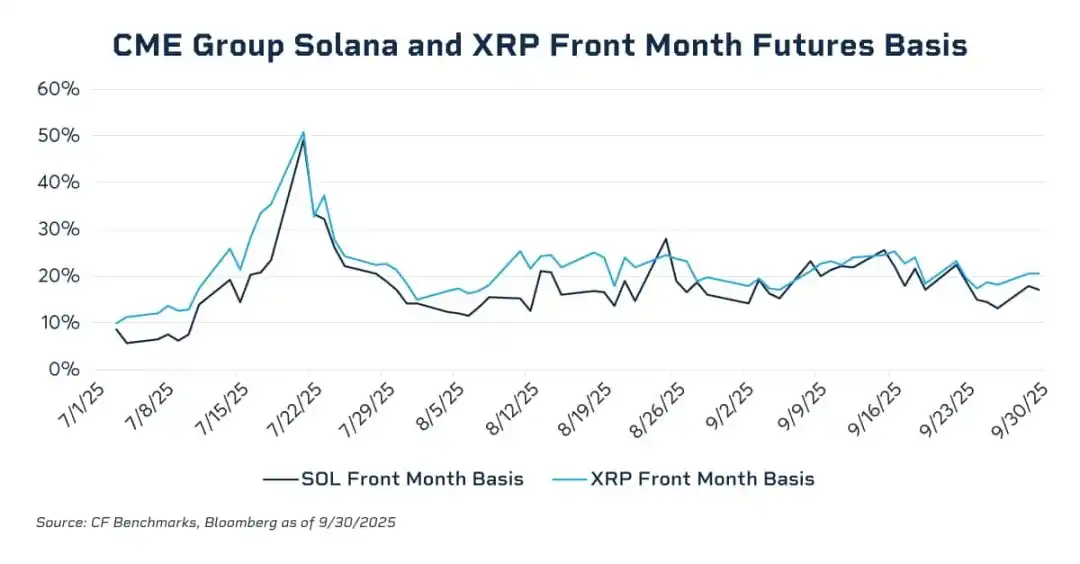
データによると、前月の契約の年率ベーシススプレッドは、2024年11月のブルラン期間中に20〜25%の範囲に急上昇し、Q1のデレバレッジ期間にはほぼ0に圧縮されました。2025年7月、SOLとXRPの翌月先物契約の年率ベーシススプレッドは一時的に50%に急騰し、通常BTC先物が示すベーシス水準を大幅に上回り、関連市場が十分なクロスマーケットアービトラージ力を欠くことを露わにしています。流動性が不足し、規制された現物投資ツールがない状況では、機関資金が先物空売り/現物ロングの現金とアービトラージ構造を規模化することは困難であり、自然に基差の過剰なプレミアムに持続的に抑制をかけることもできません。SOLとXRPの現物ETFが一般的な上場規制フレームワークで導入されると、この構造的なブランクは一部埋められ、規制遵守機関資本が市場に参入し、アービトラージを通じて先物ベーシススプレッドを圧縮するための必要な現物キャリーおよび流動性基盤が提供されます。 CFTCが現物取引を承認すると、2026年には現物と先物間の証拠金相殺が実現する可能性が非常に高くなります。これにより、数十億ドル規模の未使用資本が投下され、市場のてこ効果が大幅に向上します。この時点で、ベーシス取引の摩擦コストは史上最低に低下し、ベーシスレベルはさらに伝統的な大口商品の水準に収束する可能性があります。
2025年11月、CME暗号通貨セグメントの平均デイリートレード量は、歴史的な424,000契約に達し、総額132億ドルであり、前年比で78%増加しました。このデータは、2024年のどの単一月のパフォーマンスをも超え、2021年のブルランピーク時期に近づいていますが、より健全であり、より多くが機関のヘッジとアービトラージに係るものであり、単なる小売投機ではありません。
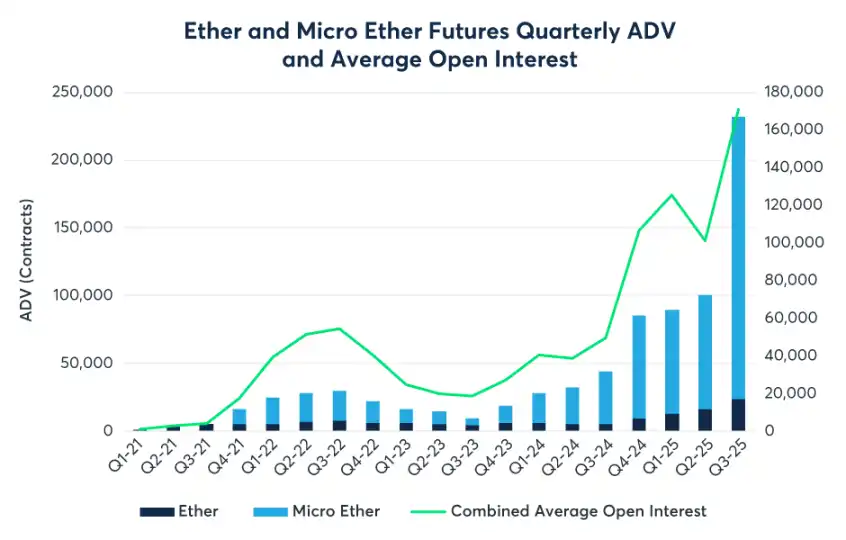
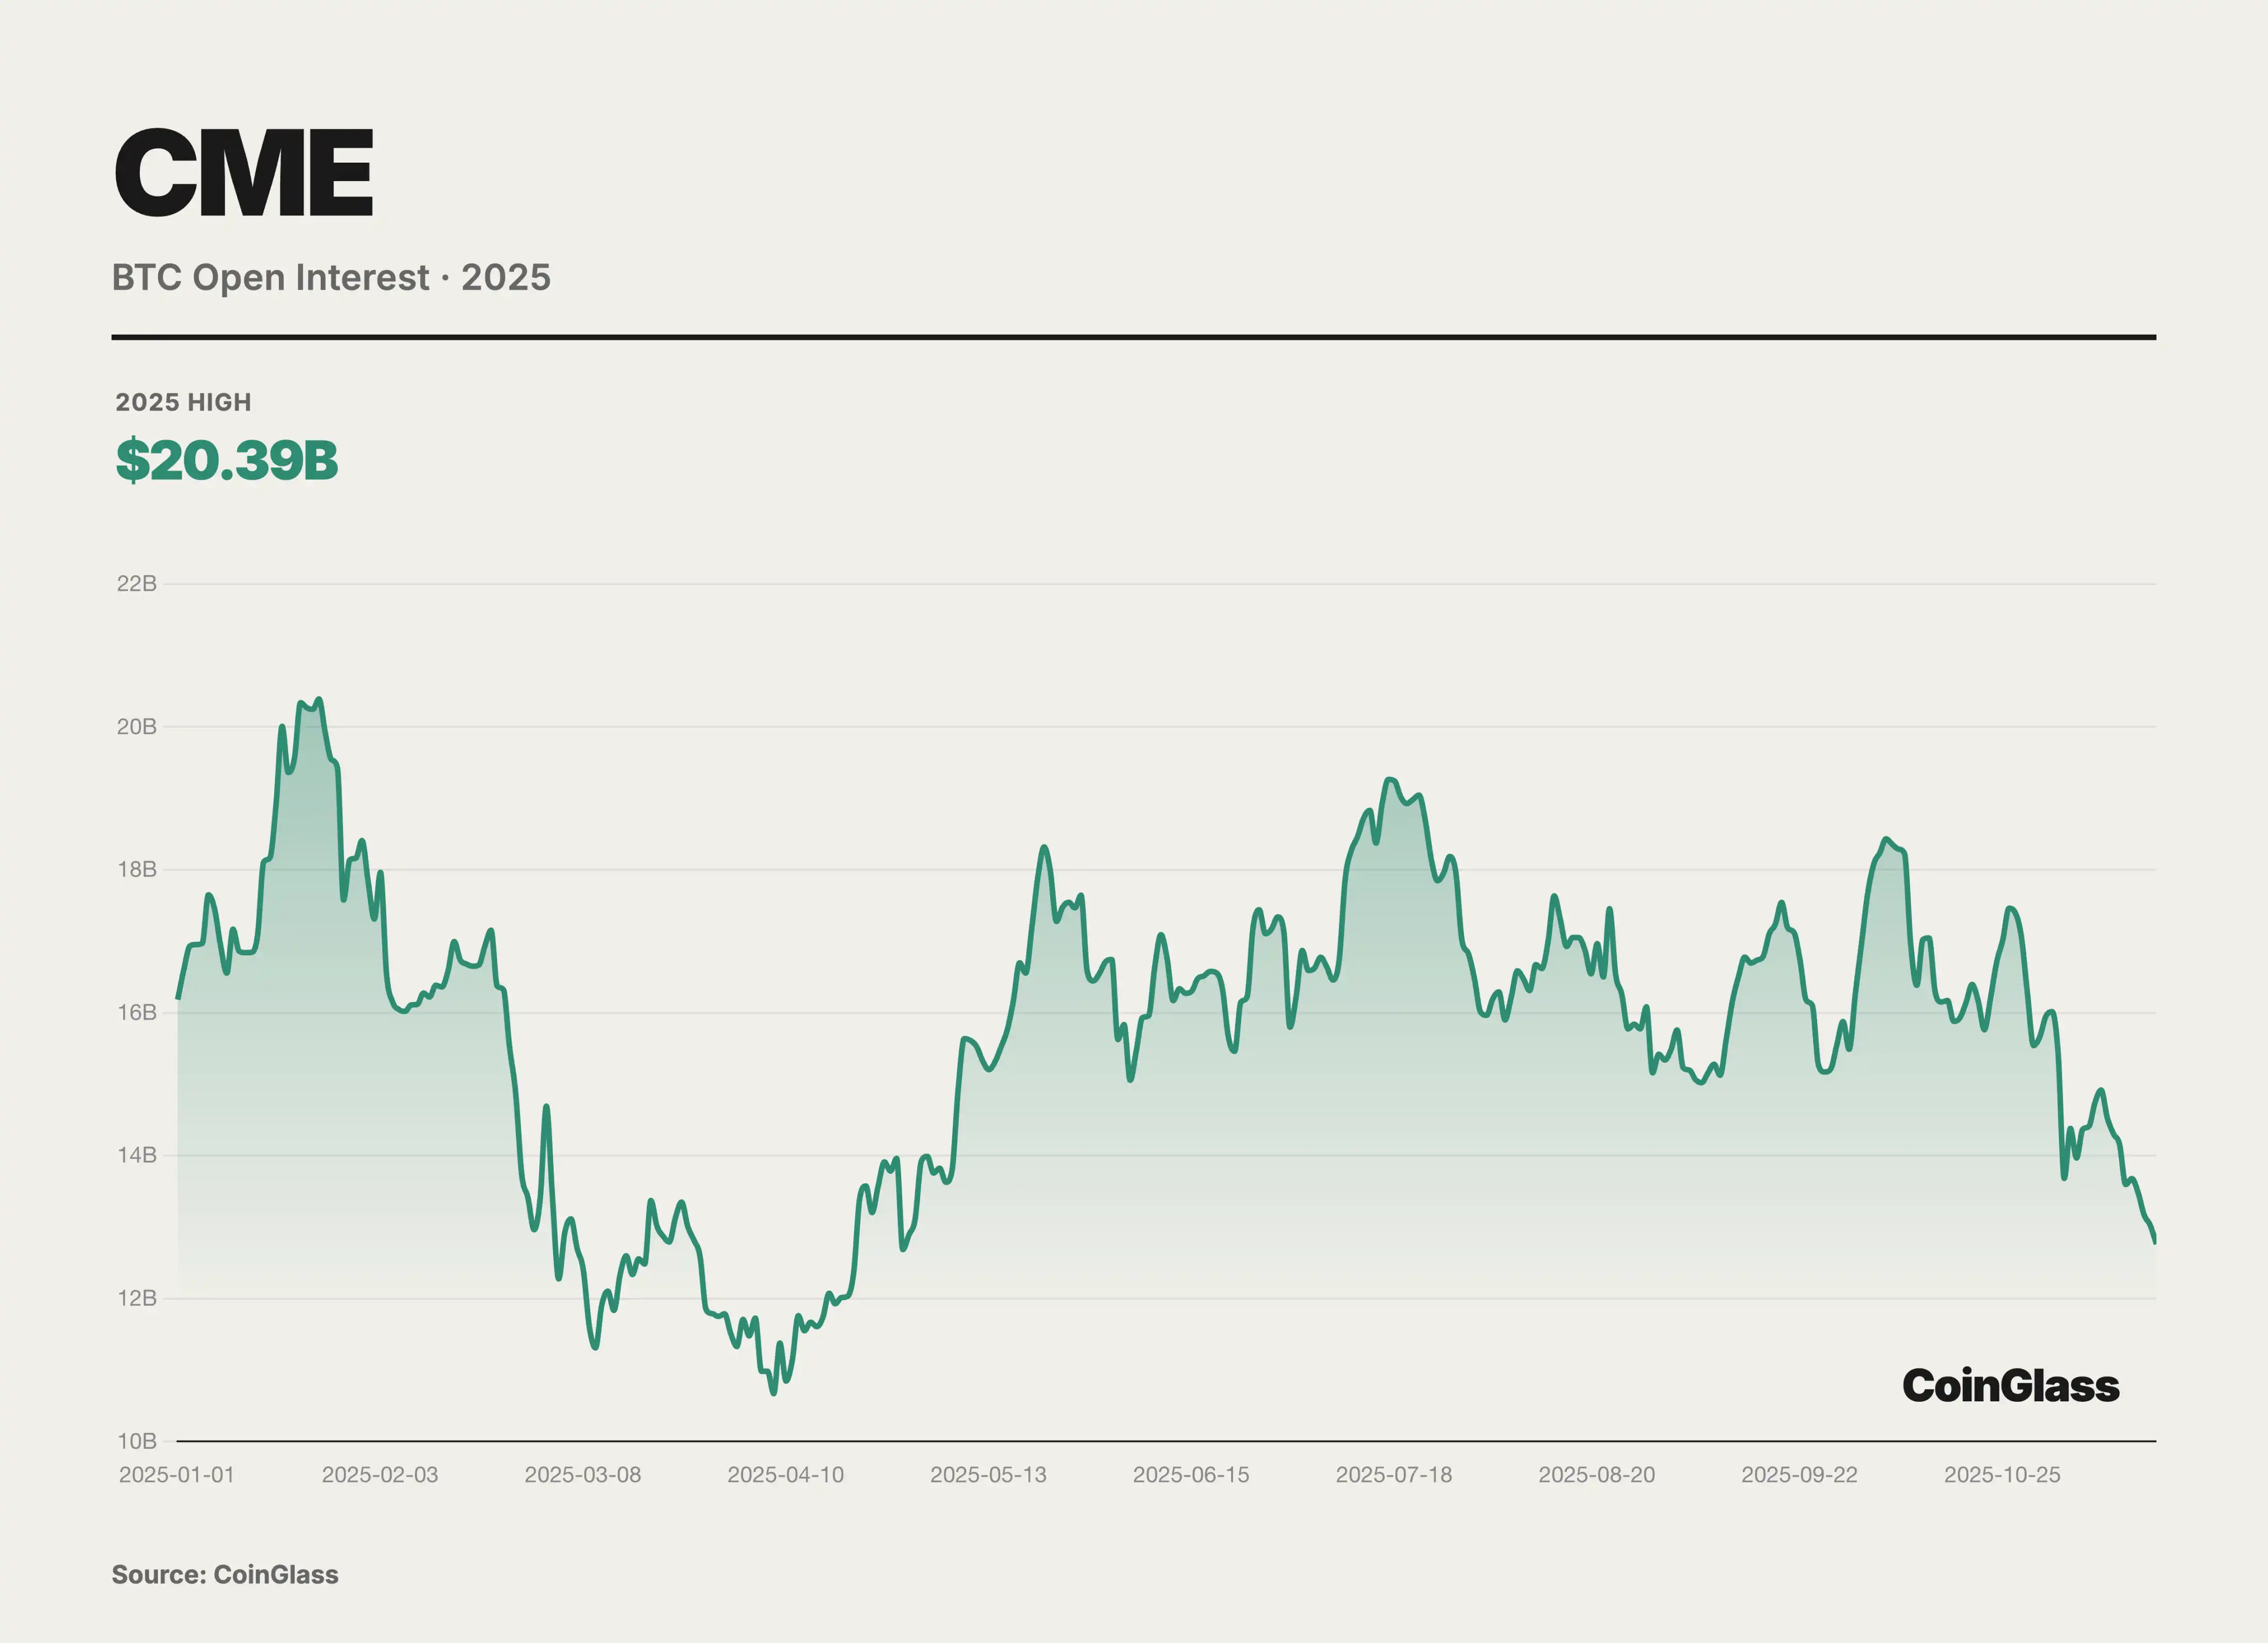
BTCの名目ポジション残高でまだ絶対的な優位を保っていますが、2025年はETHデリバティブの流動性爆発が起こった年でした。データによると、第3四半期のETH先物の平均デイリートレード量は前年比355%増加し、BTCの増加率を遥かに上回っています。2025年7月、GENIUS法が可決されたことで、政策の方向性が大きく変わり、従来の金融機関が市場に参入する最後の規制障壁が撤廃され、これは直接的にCME暗号通貨総合体がQ3に313億ドルの平均デイリー保有残高を達成する記録を打ち立てる原動力となりました。マイクロ契約は引き続き流動性の基盤を提供しています。Q3には、マイクロETH先物(MET)のADVが驚異的な20.8万枚に達しました。ブローカーデータによると、多くの中規模ヘッジファンドやファミリーオフィスは、ポジションを微調整するためにマイクロ契約を使用する傾向があり、これにより現物投資ポートフォリオの規模とより正確に一致させることができるため、標準契約(5 BTC / 50 ETH)が持つ過剰な粒度の問題を回避できます。
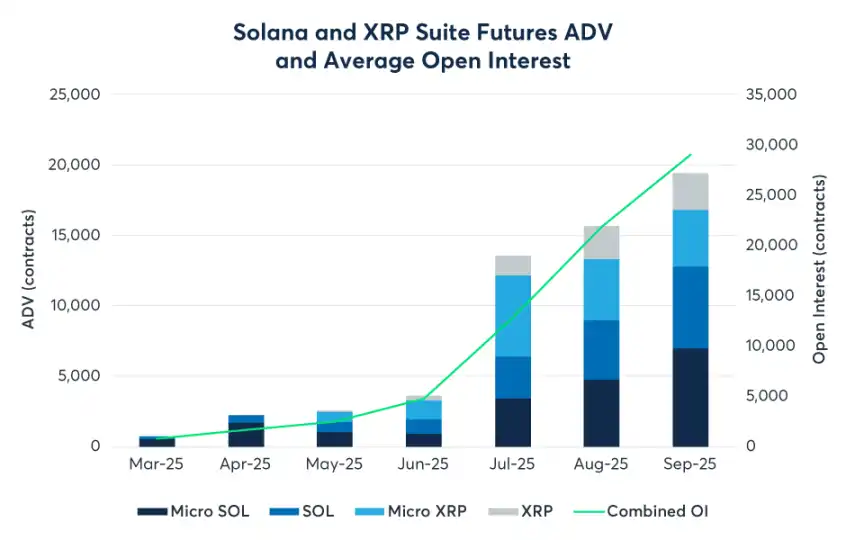
長らく、CME は BTC と ETH の双独占市場でした。しかし、2025 年、この構図は打破されました。SOL と XRP の先物およびオプションの導入に伴い、CME は公式に多資産時代に突入しました。第三の主要資産としての地位を確立した SOL は、3 月以来の先物取引で目覚ましい成績を収めています。第3四半期までに、取引枚数は73 万枚に達し、名目価値は 3400 億ドルに達しました。さらに重要なのは、9 月に SOL 先物のオープン・インタレスト(OI)が急速に 21 億ドルを超え、新規契約のポジション数が最も速く倍増した記録を樹立したことです。同時に、XRP 先物は 5 月以来、47.6 万枚の契約を取引しています。2025 年 10 月 13 日に導入された XRP オプションは、CFTC 監督下で最初の市場となりました。これは機関投資家が暗号資産を単に BTC と同一視しなくなったことを示しています。SOL や XRP などのさまざまなリスク収益特性を持つ資産に対して、機関投資家はコンプライアンスを考慮したヘッジ手段を求め始めており、これは将来、CME 上でマルチストラテジーの暗号ヘッジファンドがさらに活発化することを予示しています。
DAT
2025 年度の開始とともに、財務会計基準委員会(FASB)が発表した ASU 2023-08 号の更新が正式に施行され、この規則変更は今年の DAT 部門の財務パフォーマンスが爆発的な成長を遂げた礎となりました。新基準は、特定の暗号資産に対して公正価値計量を採用し、その変動を直接当期純利益に計上する企業に義務付けています。デジタル・アセット・トレジャリー(Digital Asset Treasury、DAT)とは、企業が現金と短期債よりも遥かに多くの財務リザーブを BTC、ETH、SOL などのデジタル資産に移すことを指します。彼らは暗号資産を、スペキュラティブなポジションではなく、貸借対照表の核として扱っています。現物 ETF とは異なり、DAT は受動的な追跡ツールではなく、完全な経営権と資本運用能力を持つ企業実体です。企業の経営陣は、転換社債や ATM 新株発行などを通じて、デジタル資産の数量を引き上げながら株価価値を上げる拡張的な資金調達を行い、いわゆる DAT フライホイール効果を生み出しています。株価が純資産価値(NAV)に対してプレミアムを付けている場合、企業は追加株式を発行してより多くのデジタル資産を購入し、株主価値を希釈しつつ、株ごとのコイン量を増加させ、プレミアムを支え、さらには拡大させます。
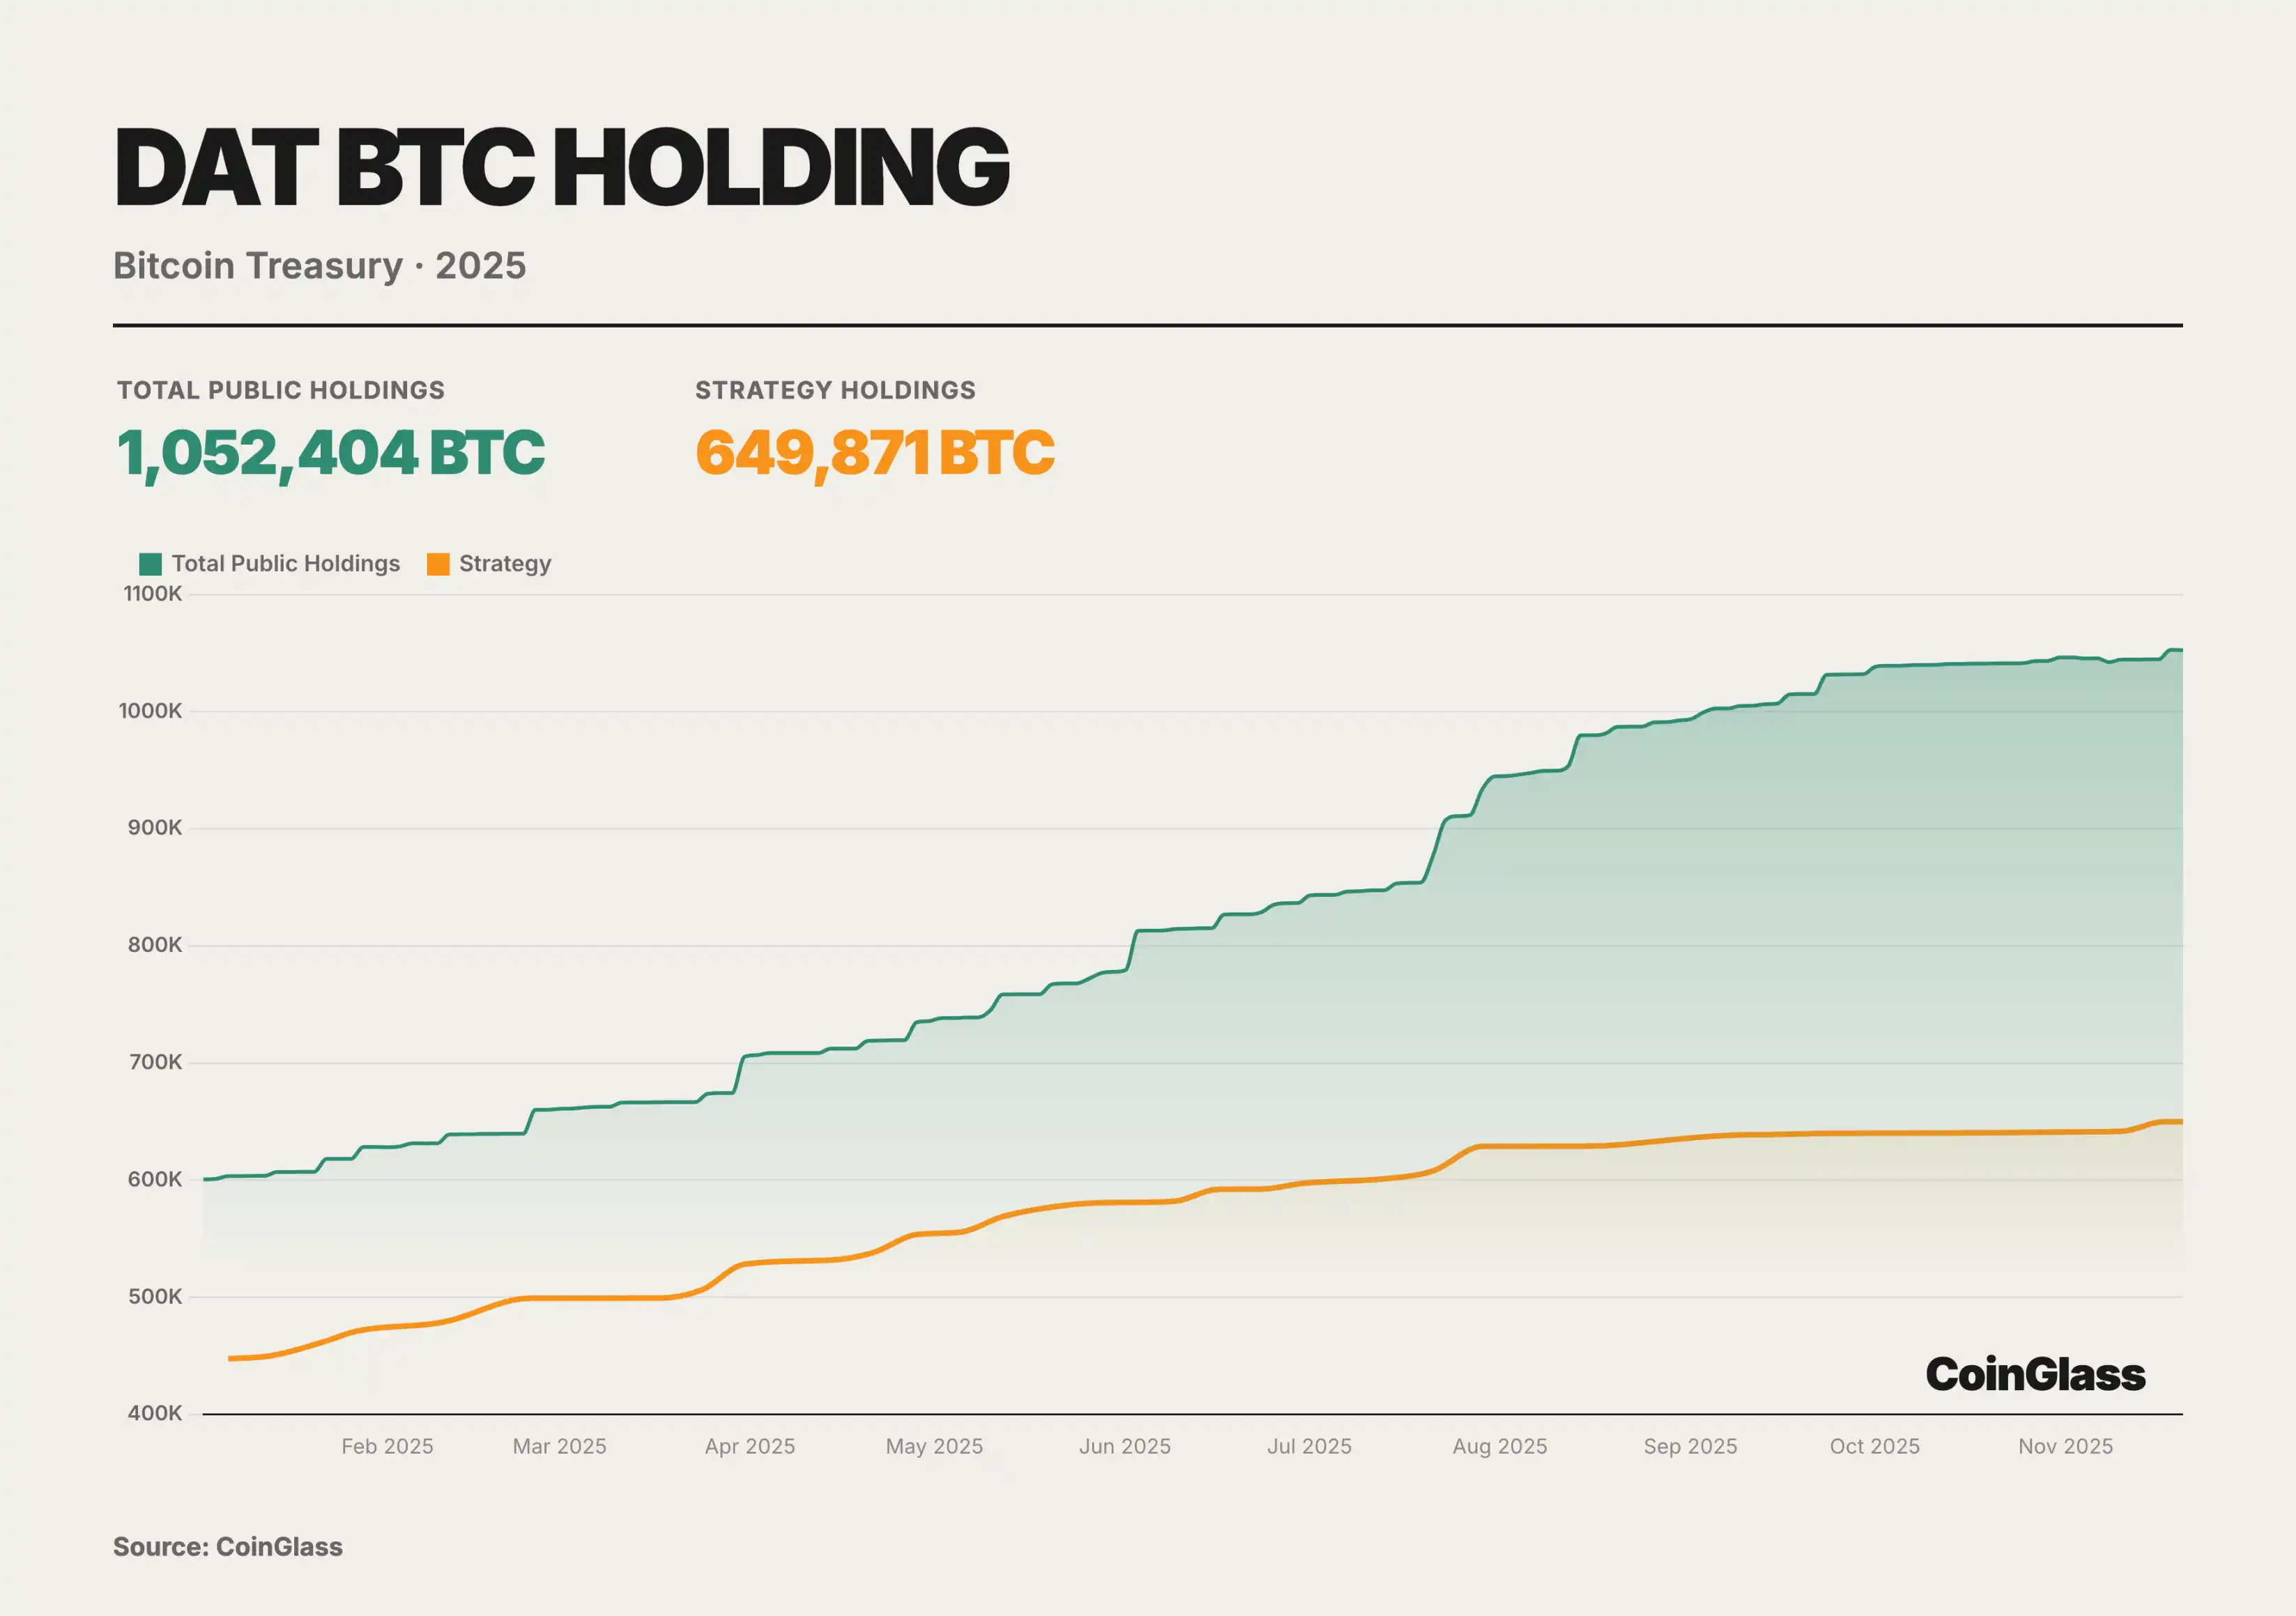
2025 年には、上場企業の DAT BTC 保有量はほぼ一直線に増加し、年初の約 60 万枚から 11 月の約 105 万枚に増加し、BTC の理論総供給量の約 5% を占めています。そのうち Strategy 社は、約 44.7 万枚から約 65 万枚に増やし、絶対的なレベルでは引き続き代替不能なトレジャリーコアですが、市場シェアは約 7 割から 6 割台に減少し、増分の大部分は中小 DAT から提供されています。
第二四半期、様々なモデルの DAT 集団ランニング参加、総 BTC 保有量が100万枚を超える水準に到達した。第四半期に入ると、資金流入はピークから急落し、DAT 株価がプレミアム圧縮されたものの、曲線は反転せずに緩やかな勾配になり、システム全体でのレバレッジ解消や強制ロングの削減は見られなかった。この動向からも、いわゆるバブル崩壊は資産 BTC ポジションの崩壊ではなく、株式レベルでの再評価であることを示している。DAT は一連のテーマ取引から、規制フレームワーク内の構造的な買い板へと変化し、企業ガバナンス、会計基準、情報開示規則によって BTC 供給側を緩和する層が形成された。同時に、業界構造は「ホエールのみ」から「ホエール+ロングテール集団」へと進化し、リスクの焦点は価格そのものから、個々の DAT のファイナンス構造、企業ガバナンス、規制へと実質的に移行している。DAT セクターの鍵はもはや BTC の短期的な価格変動を予測することではなく、これら企業の背後にあるファイナンス構造、デリバティブエクスポージャ、およびマクロヘッジ戦略を理解することである。2026年が迫り、MSCI指数の審査および世界の通貨政策の潜在的転換に伴い、DAT 企業が直面するボラティリティの試練はまだ始まったばかりである。
オプション市場
今年のオプション市場の中心的な物語は、2つの重要な節目の出来事によって定義され、これらの出来事は世界のデジタル資産の価格設定ロジックを再構築した。まず、アメリカ最大の規制対応取引所であるCoinbase が、海外のオプション大手 Deribit を290億ドルで買収したこと。この買収は、伝統的な規制対応取引所がネイティブ暗号流動性を統合することを示すだけでなく、世界のデリバティブ取引のインフラ構造を再定義した。次に、BlackRock 傘下のIBIT ETF オプションが台頭し、2025年第三四半期末に Deribit を初めて上回る保有量を達成し、伝統的金融資本が即座に波動率価格設定権で暗号ネイティブプラットフォームと対等な地位を手に入れたことを示している。これまでDeribit がほぼ独占的優位を持っていたが、2024年末までにDeribit は世界の暗号オプション市場の約85%のシェアを占めていた。
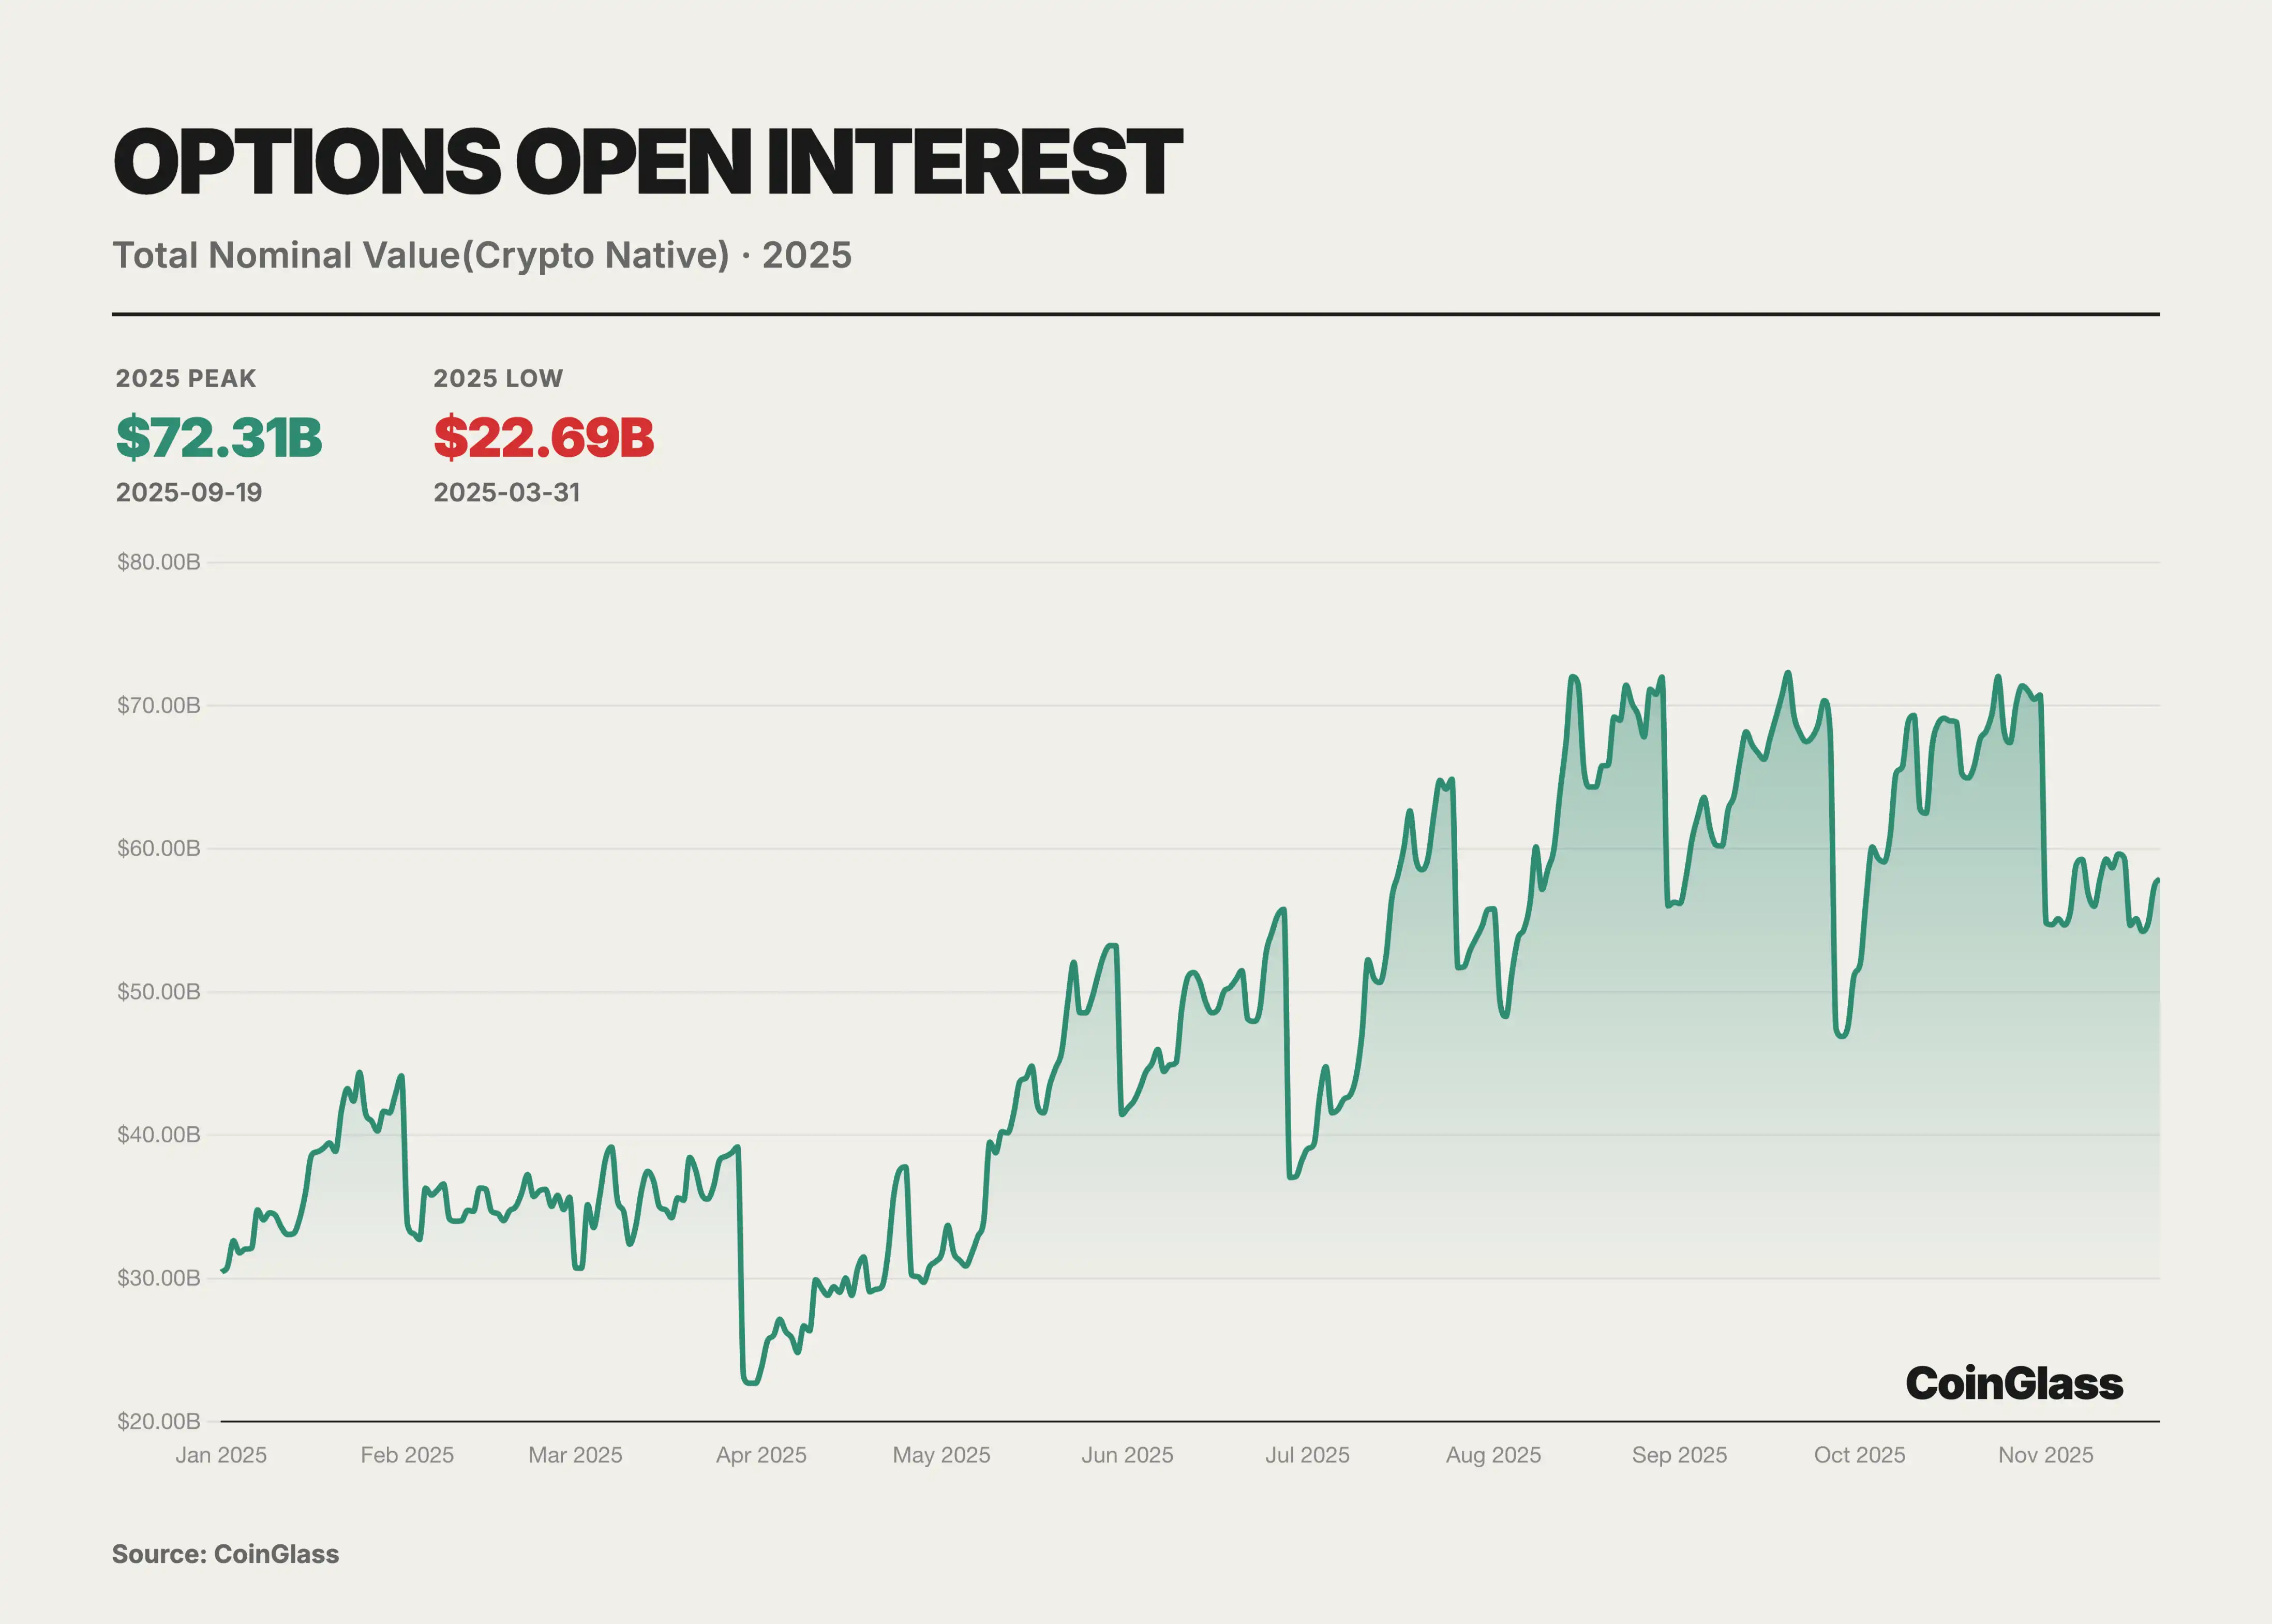
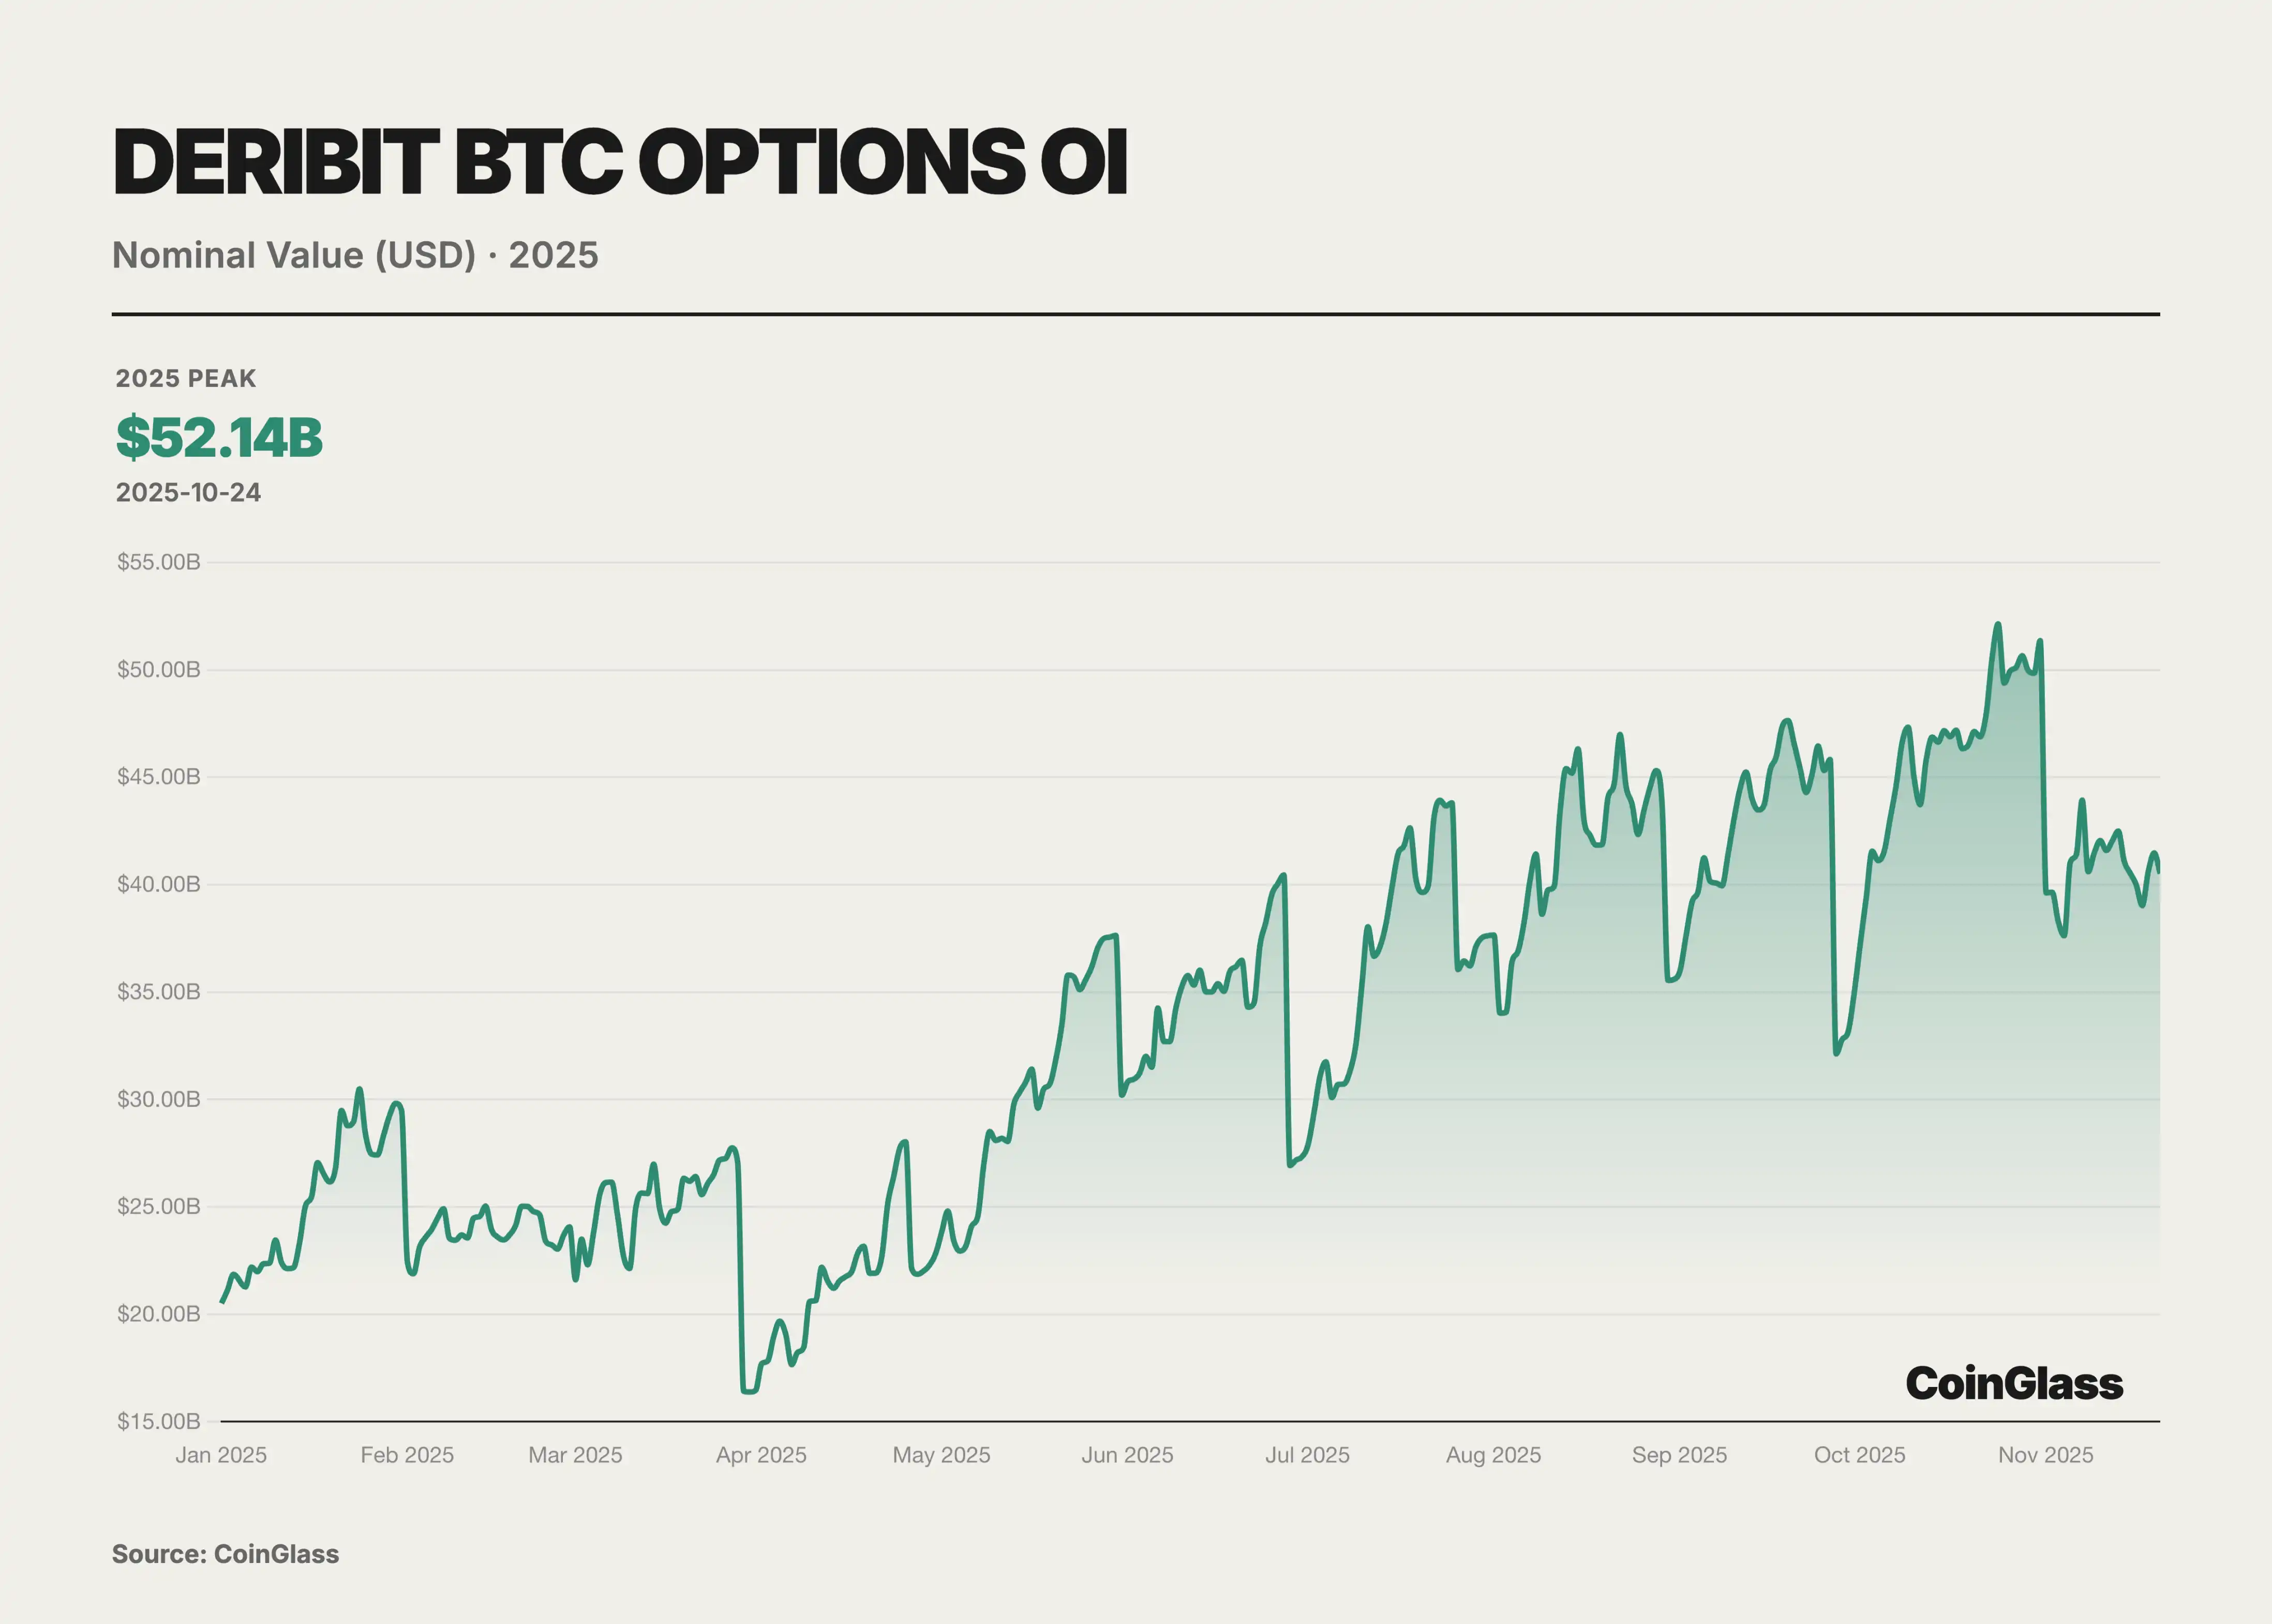
この年は、伝統的金融機関の介入がオプション市場の転換点となった。アメリカの規制環境の変化に伴い、多くのウォール街機関が BTC ETF およびそのオプション製品を発売した。特に注目すべきは、2024年11月に開始された IBIT によるオプション取引であり、2025年には急速にBTCオプション市場の新たな巨人となった。全体として、2025年の市場は、Deribit などのcrypto-native プラットフォームを代表する一方で、IBIT などのETFオプションを代表する伝統的金融経路が存在する二重軌道の特徴を示している。
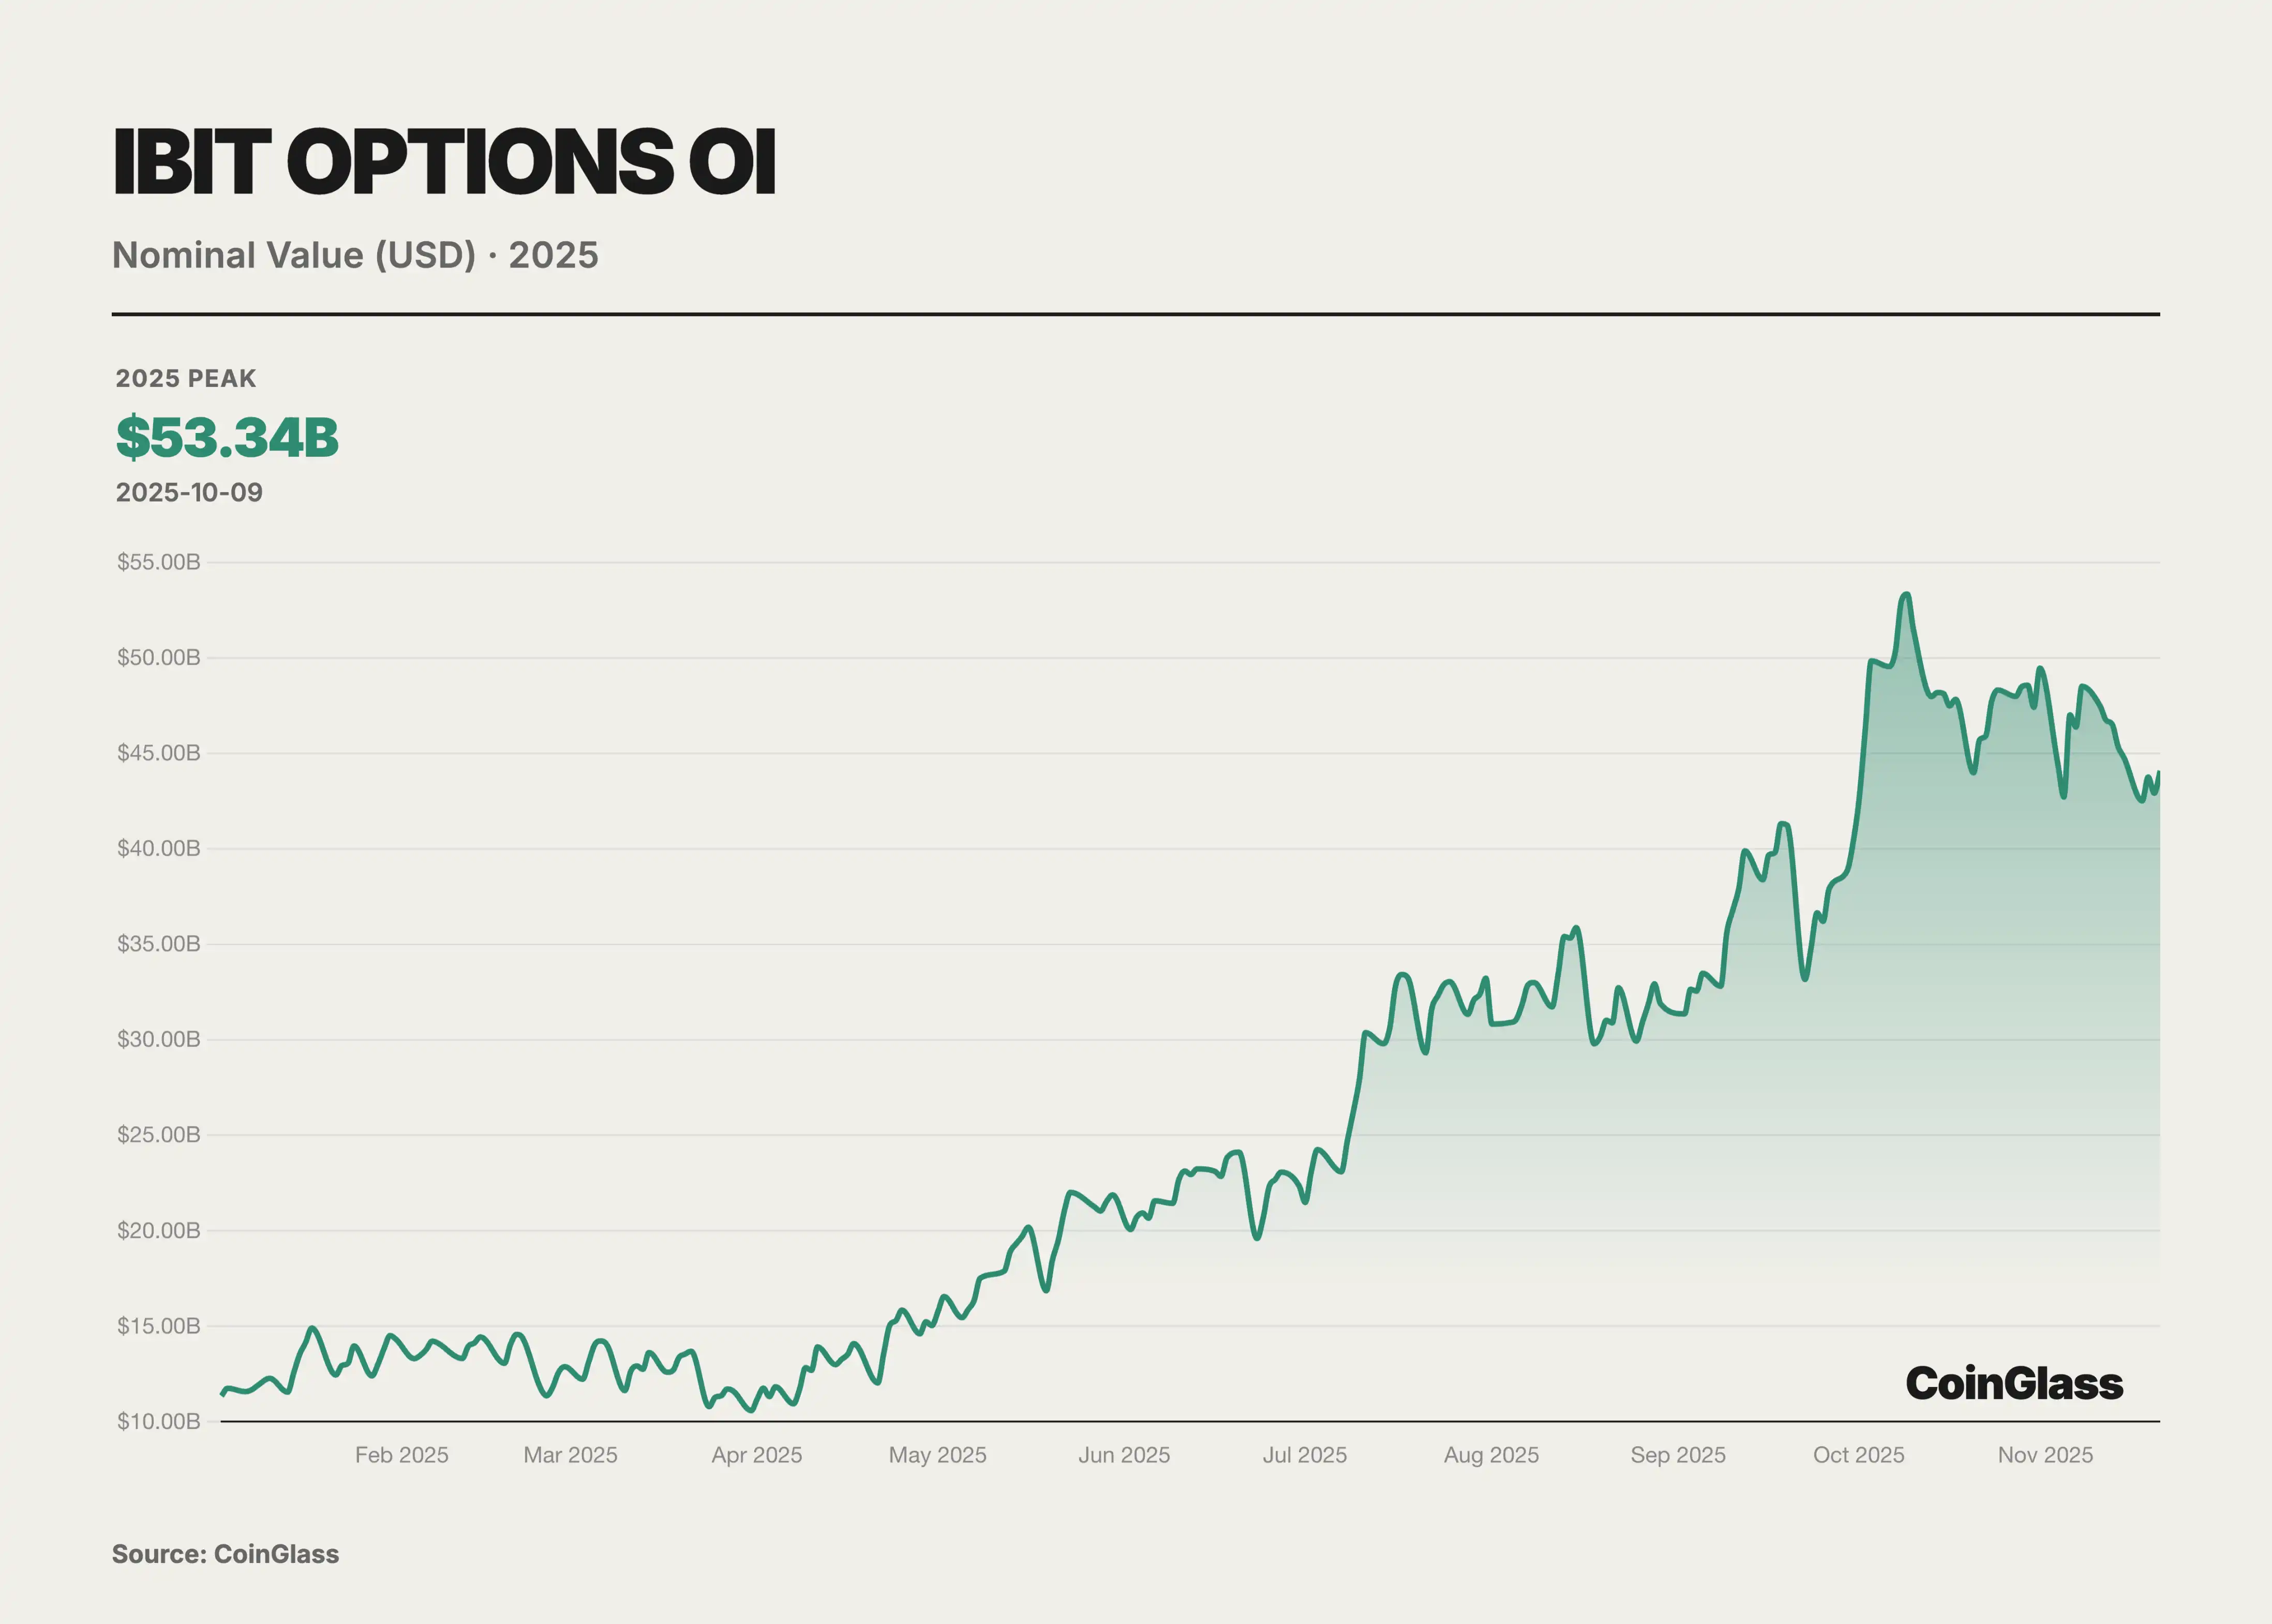
BlackRock の IBIT ETF オプションが急速に台頭し、Deribit に積極的な挑戦を仕掛けました。IBIT は、米国ナスダックに上場している現物 BTC ETF であり、そのオプションは2024年末に導入されてから1年未満で未決済ポジションの規模が急激に拡大しました。2025年11月時点で、IBIT は世界最大の BTC オプション取引プラットフォームとなり、長年にわたる Deribit のトップポジションを取って代わりました。IBIT オプションの成功は、伝統的な金融機関の影響力の大きさを浮き彫りにしています。これまで規制上の制約によりオフショアプラットフォームに参加できなかった多くの機関投資家が、IBIT を経由して BTC オプション市場に参入し、膨大な資金と需要をもたらしました。IBIT の背後にある BlackRock などの大手資産運用会社の信用力とコンプライアンスフレームワークは、より保守的な機関が BTC リスクヘッジのためにオプションを採用するきっかけになりました。2025年11月時点で、IBIT は最大の現物 BTC ETF として、管理資産額が8400億ドルに達し、オプション市場に十分な現物サポートと流動性ベースを提供し、現物 ETF オプションへの市場の強い需要を示しています。
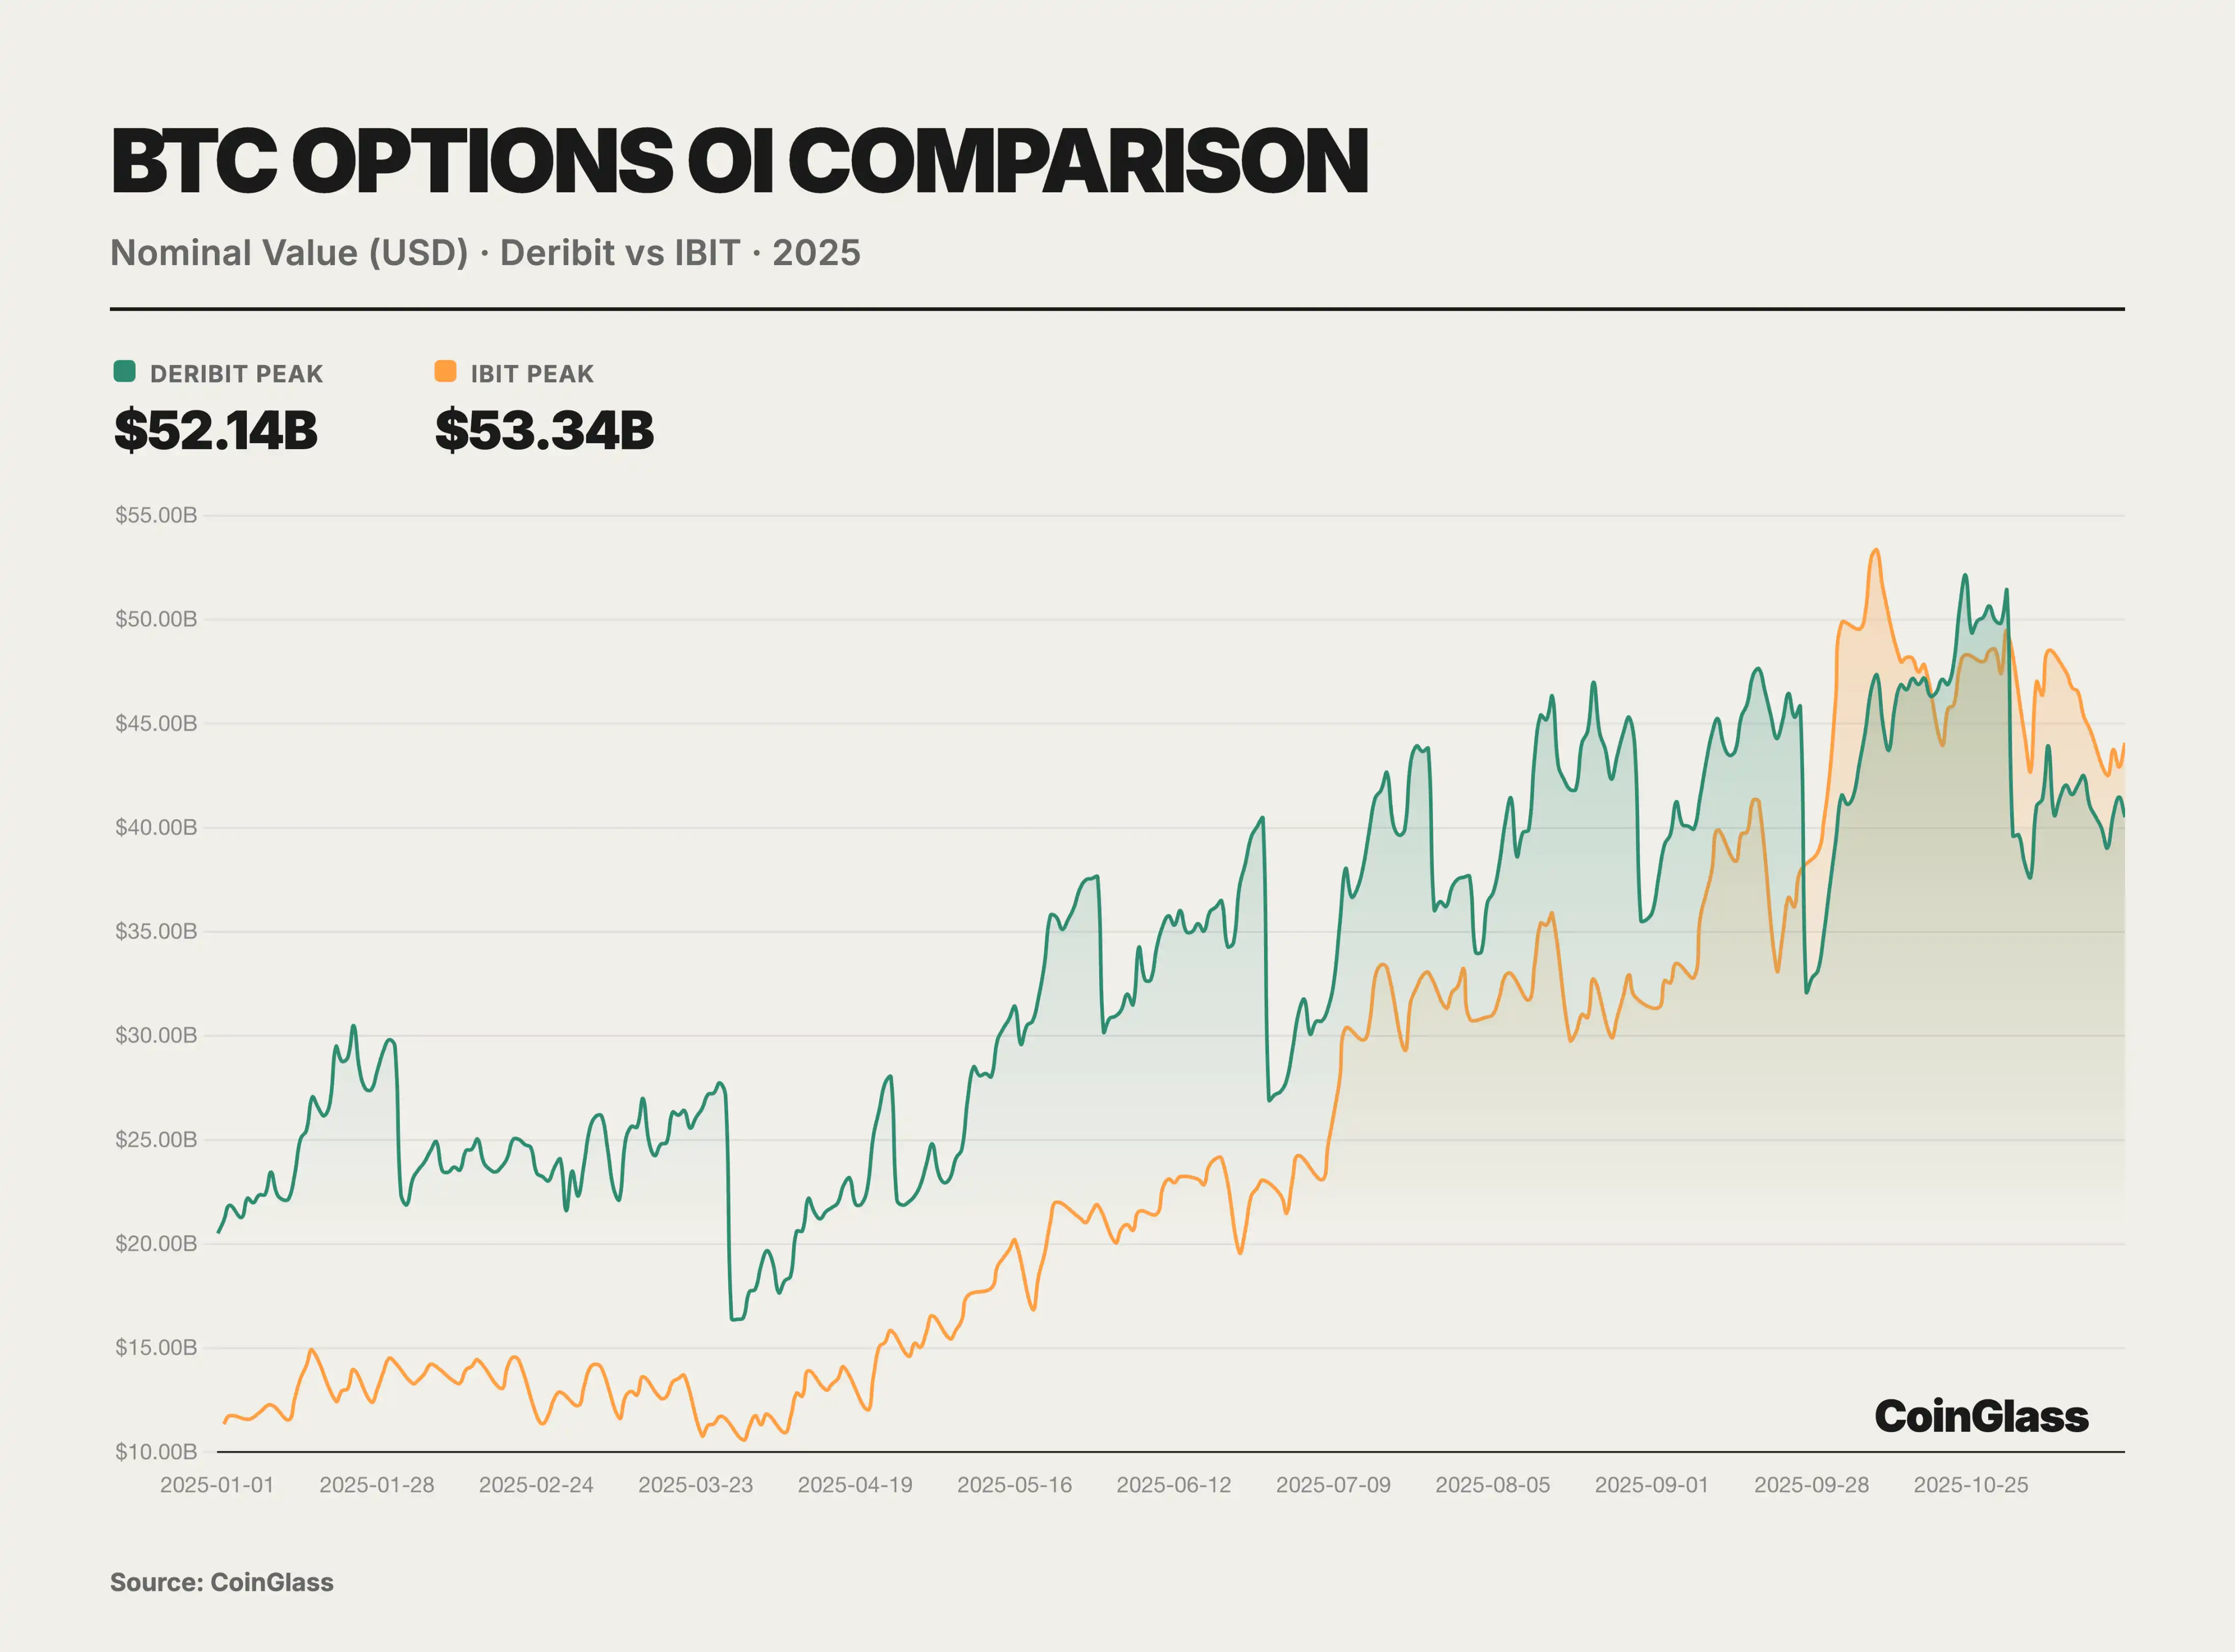
Deribit および IBIT に加え、BTC オプション市場の残りの約1割は、取引所 CME とわずか数社の暗号取引プラットフォームによって分割されています。シカゴマーカンタイル取引所(CME)は、BTC および ETH 先物に基づくオプション取引を提供する伝統的な規制対象プラットフォームです。数年の発展を経て、CME のシェアは若干向上しましたが、2025年第3四半期までに、グローバル BTC オプションの OI に占める割合は約6%に過ぎませんでした。これは、より柔軟な暗号ネイティブプラットフォームや ETF オプションに比べて、先物に基づくオプションが市場で限られた魅力を持っていることを反映しています。Binance や OKEx などの中央集権型取引所も、近年 BTC や ETH のオプション製品を立ち上げようとしましたが、ユーザーの参加度は比較的低調でした。これらの取引所のデリバティブ取引量の大部分は永続契約と先物に集中しており、オプションビジネスは派生商品ポートフォリオの一部に過ぎません。Bybit のようなプラットフォームも USDC 決済のオプション取引を提供していますが、全体的な市場シェアは同様に限られています。OKEx や Binance を代表とする他の取引所は、BTC オプションの OI に対して約7%しか寄与していません。全体として、2025年の暗号オプション市場は非常に集中しており、暗号ネイティブプラットフォーム(Deribit を代表とする)が ETH などの ETF 以外の品種を引き続き主導し、一方で伝統的な金融プラットフォーム(IBIT を代表とする)が BTC オプションで台頭し、双方が形成した寡占構造の下で、他のプレーヤーの役割が徐々に周縁化されています。特筆すべきは、ETH オプション市場において、IBIT のような現物 ETF オプション製品がまだ登場していないため、Deribit が依然としてETH オプションの流動性の中心であり、ETH オプションの市場シェアが9割を超えていることです。これは、Deribit が2025年において依然としてETH オプション市場での支配的地位を維持していることを意味し、IBIT の影響が主にBTC分野に集中していることを示しています。将来を展望すると、2025年4月にETH 現物 ETF オプションが承認されたことから、ETH ETF オプションも今後導入され、競争に徐々に参入する可能性が排除されません。しかし、2025年11月時点では、ETH オプション市場は依然として暗号ネイティブ取引所の支配力を保ち続けており、IBIT のような伝統的な機関の競争相手が現れていません。
DeFi
PerpDEX
2025 年にとって、PerpDEX にとって非常に素晴らしい年でした。市場全体の取引活動が爆発的に成長し、歴史的記録を更新し続けています。月間取引高は 10 月に初めて 1.2 兆ドルを超え、年間累計のオンチェーン派生取引高は数兆ドル規模に達しました。取引高の急増と割合の拡大の背後には、パフォーマンスの向上、ユーザーの需要増加、規制環境の変化など、複数の要因が共同して推進した結果があります。小売投資家、機関取引部門、リスク投資ファンドのいずれもが、2025 年にはこの活気あふれる競争分野に目を向けました。
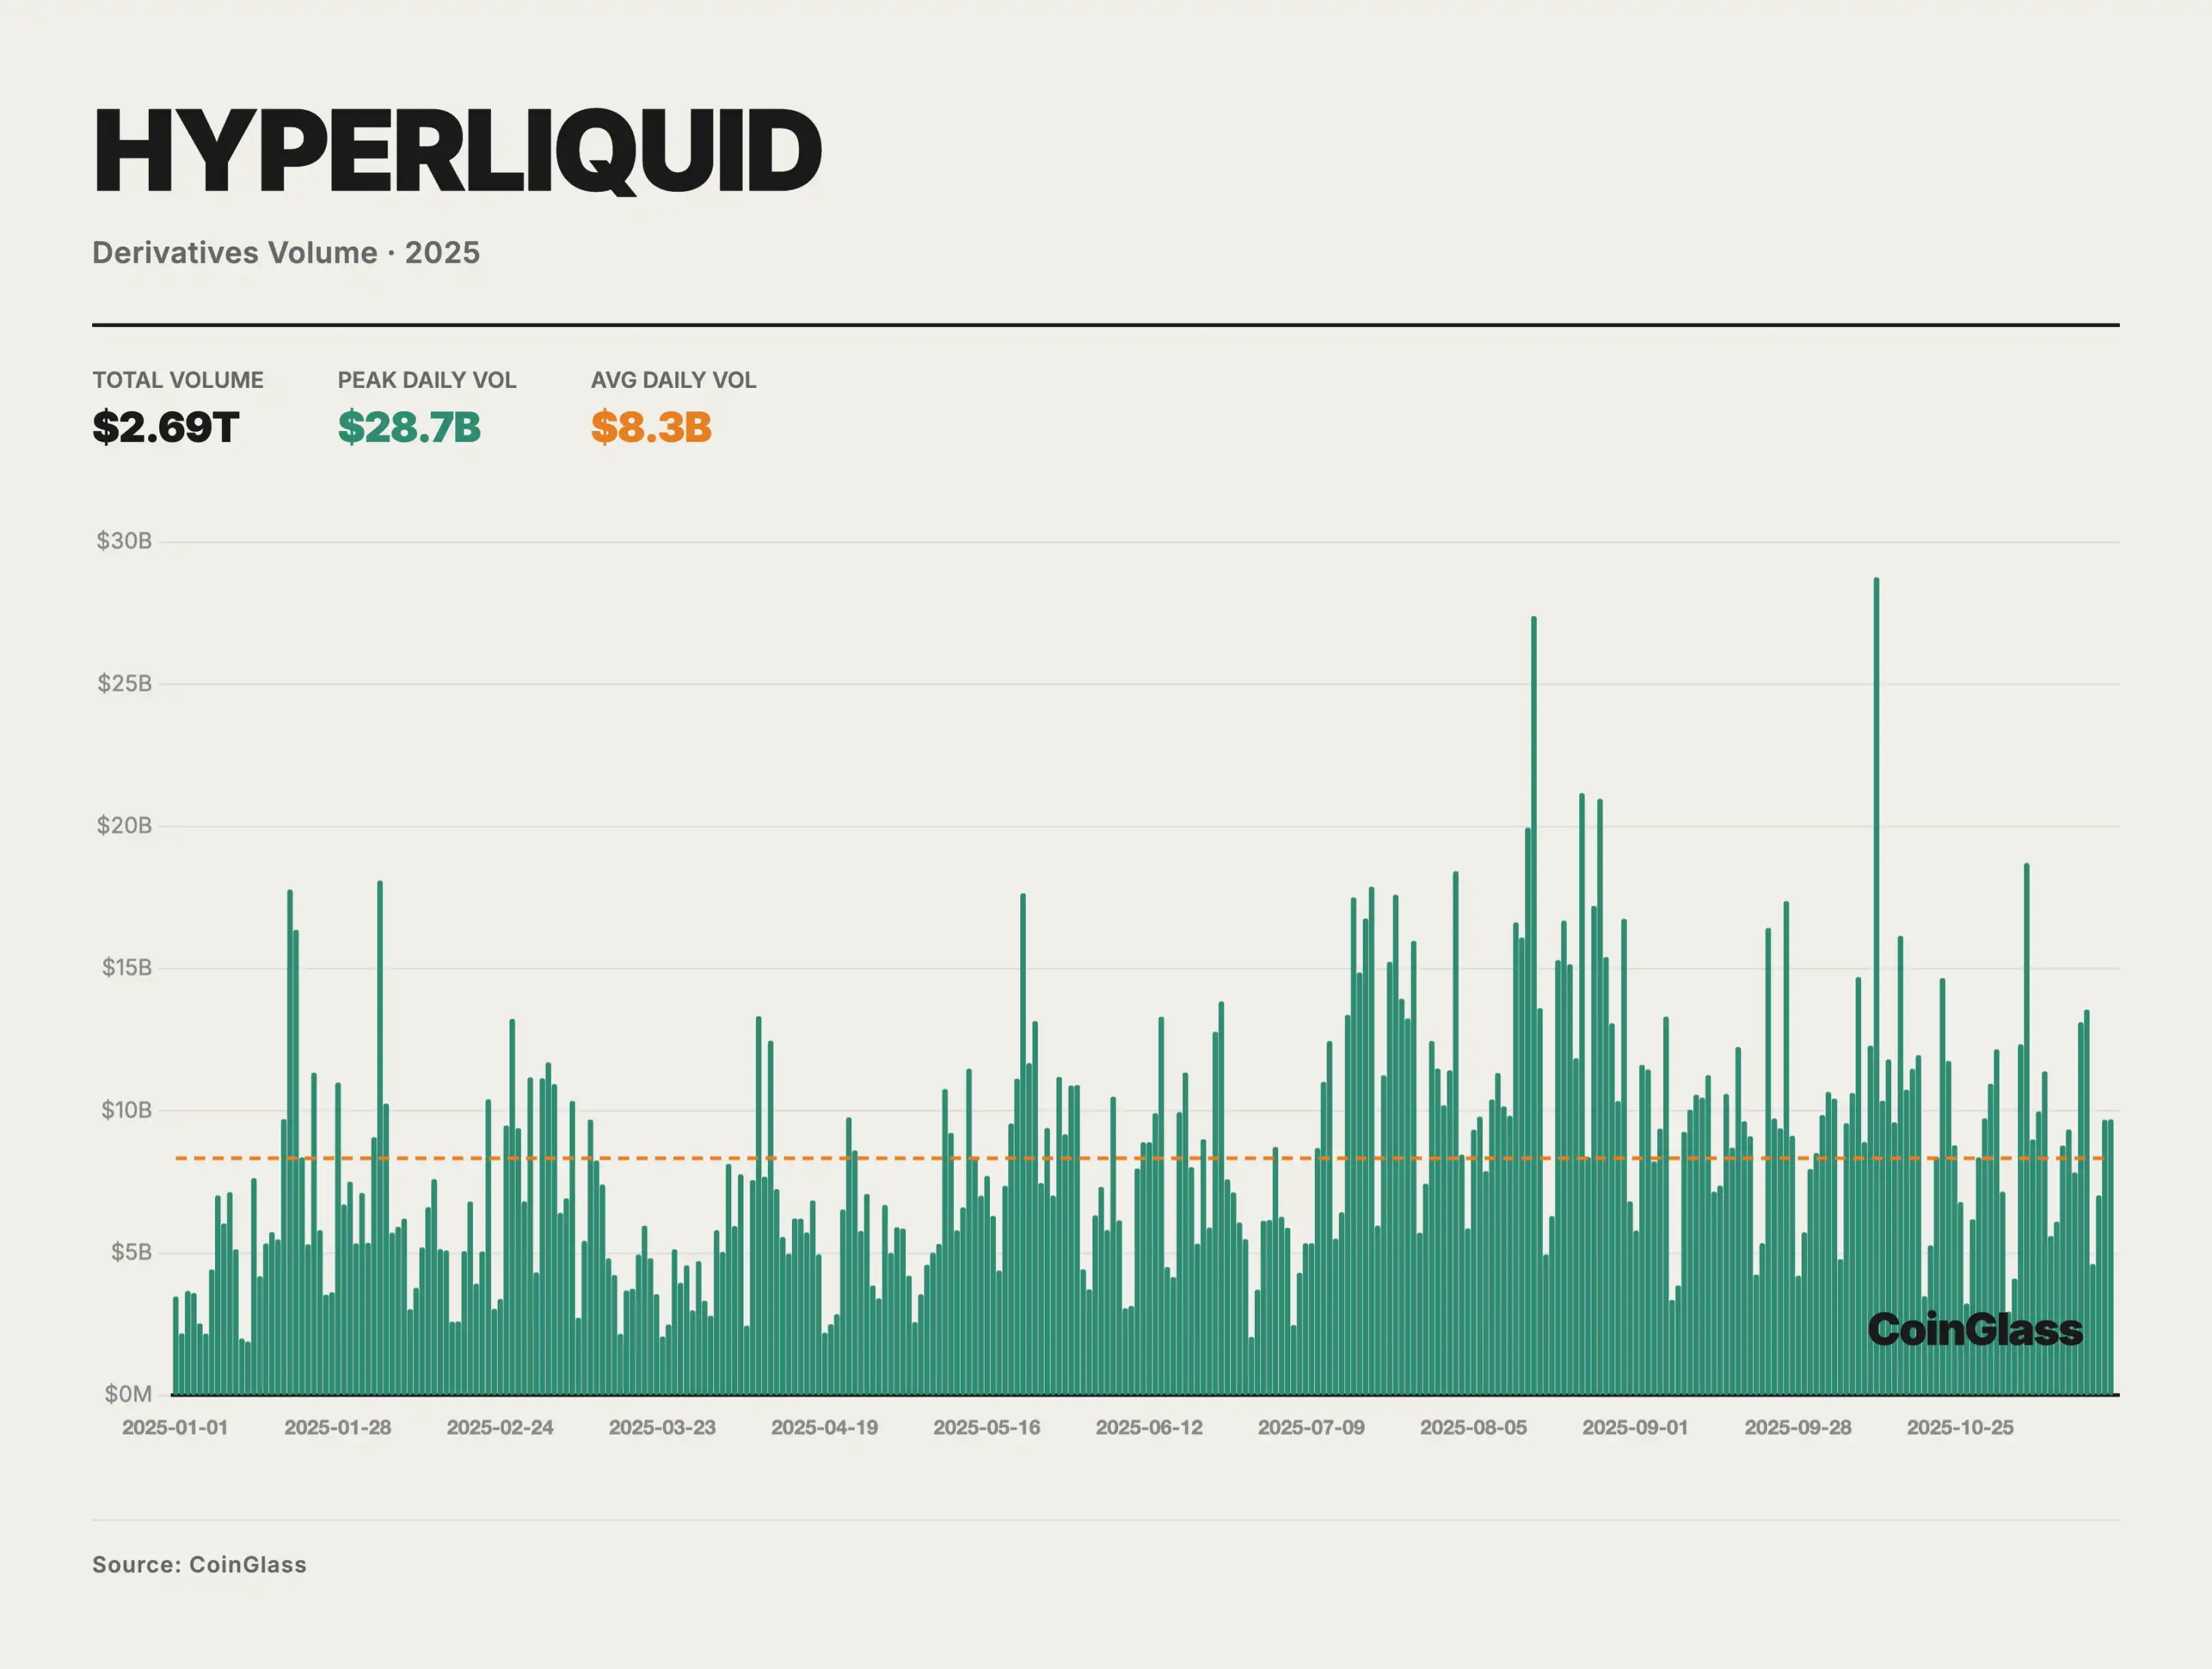
Hyperliquid は 2025 年の PerpDEX 市場で当然のリーダーでした。上半期、このプラットフォームはほぼ全体の市場を支配し、時には市場シェアが 70-80% に達しました。5 月、Hyperliquid のオンチェーン永続契約取引はピーク時におよそ 71% の割合を占めました。この驚異的な取引量により、Hyperliquid は 2025 年上半期において PerpDEX 市場とほぼ同等と見なされました。
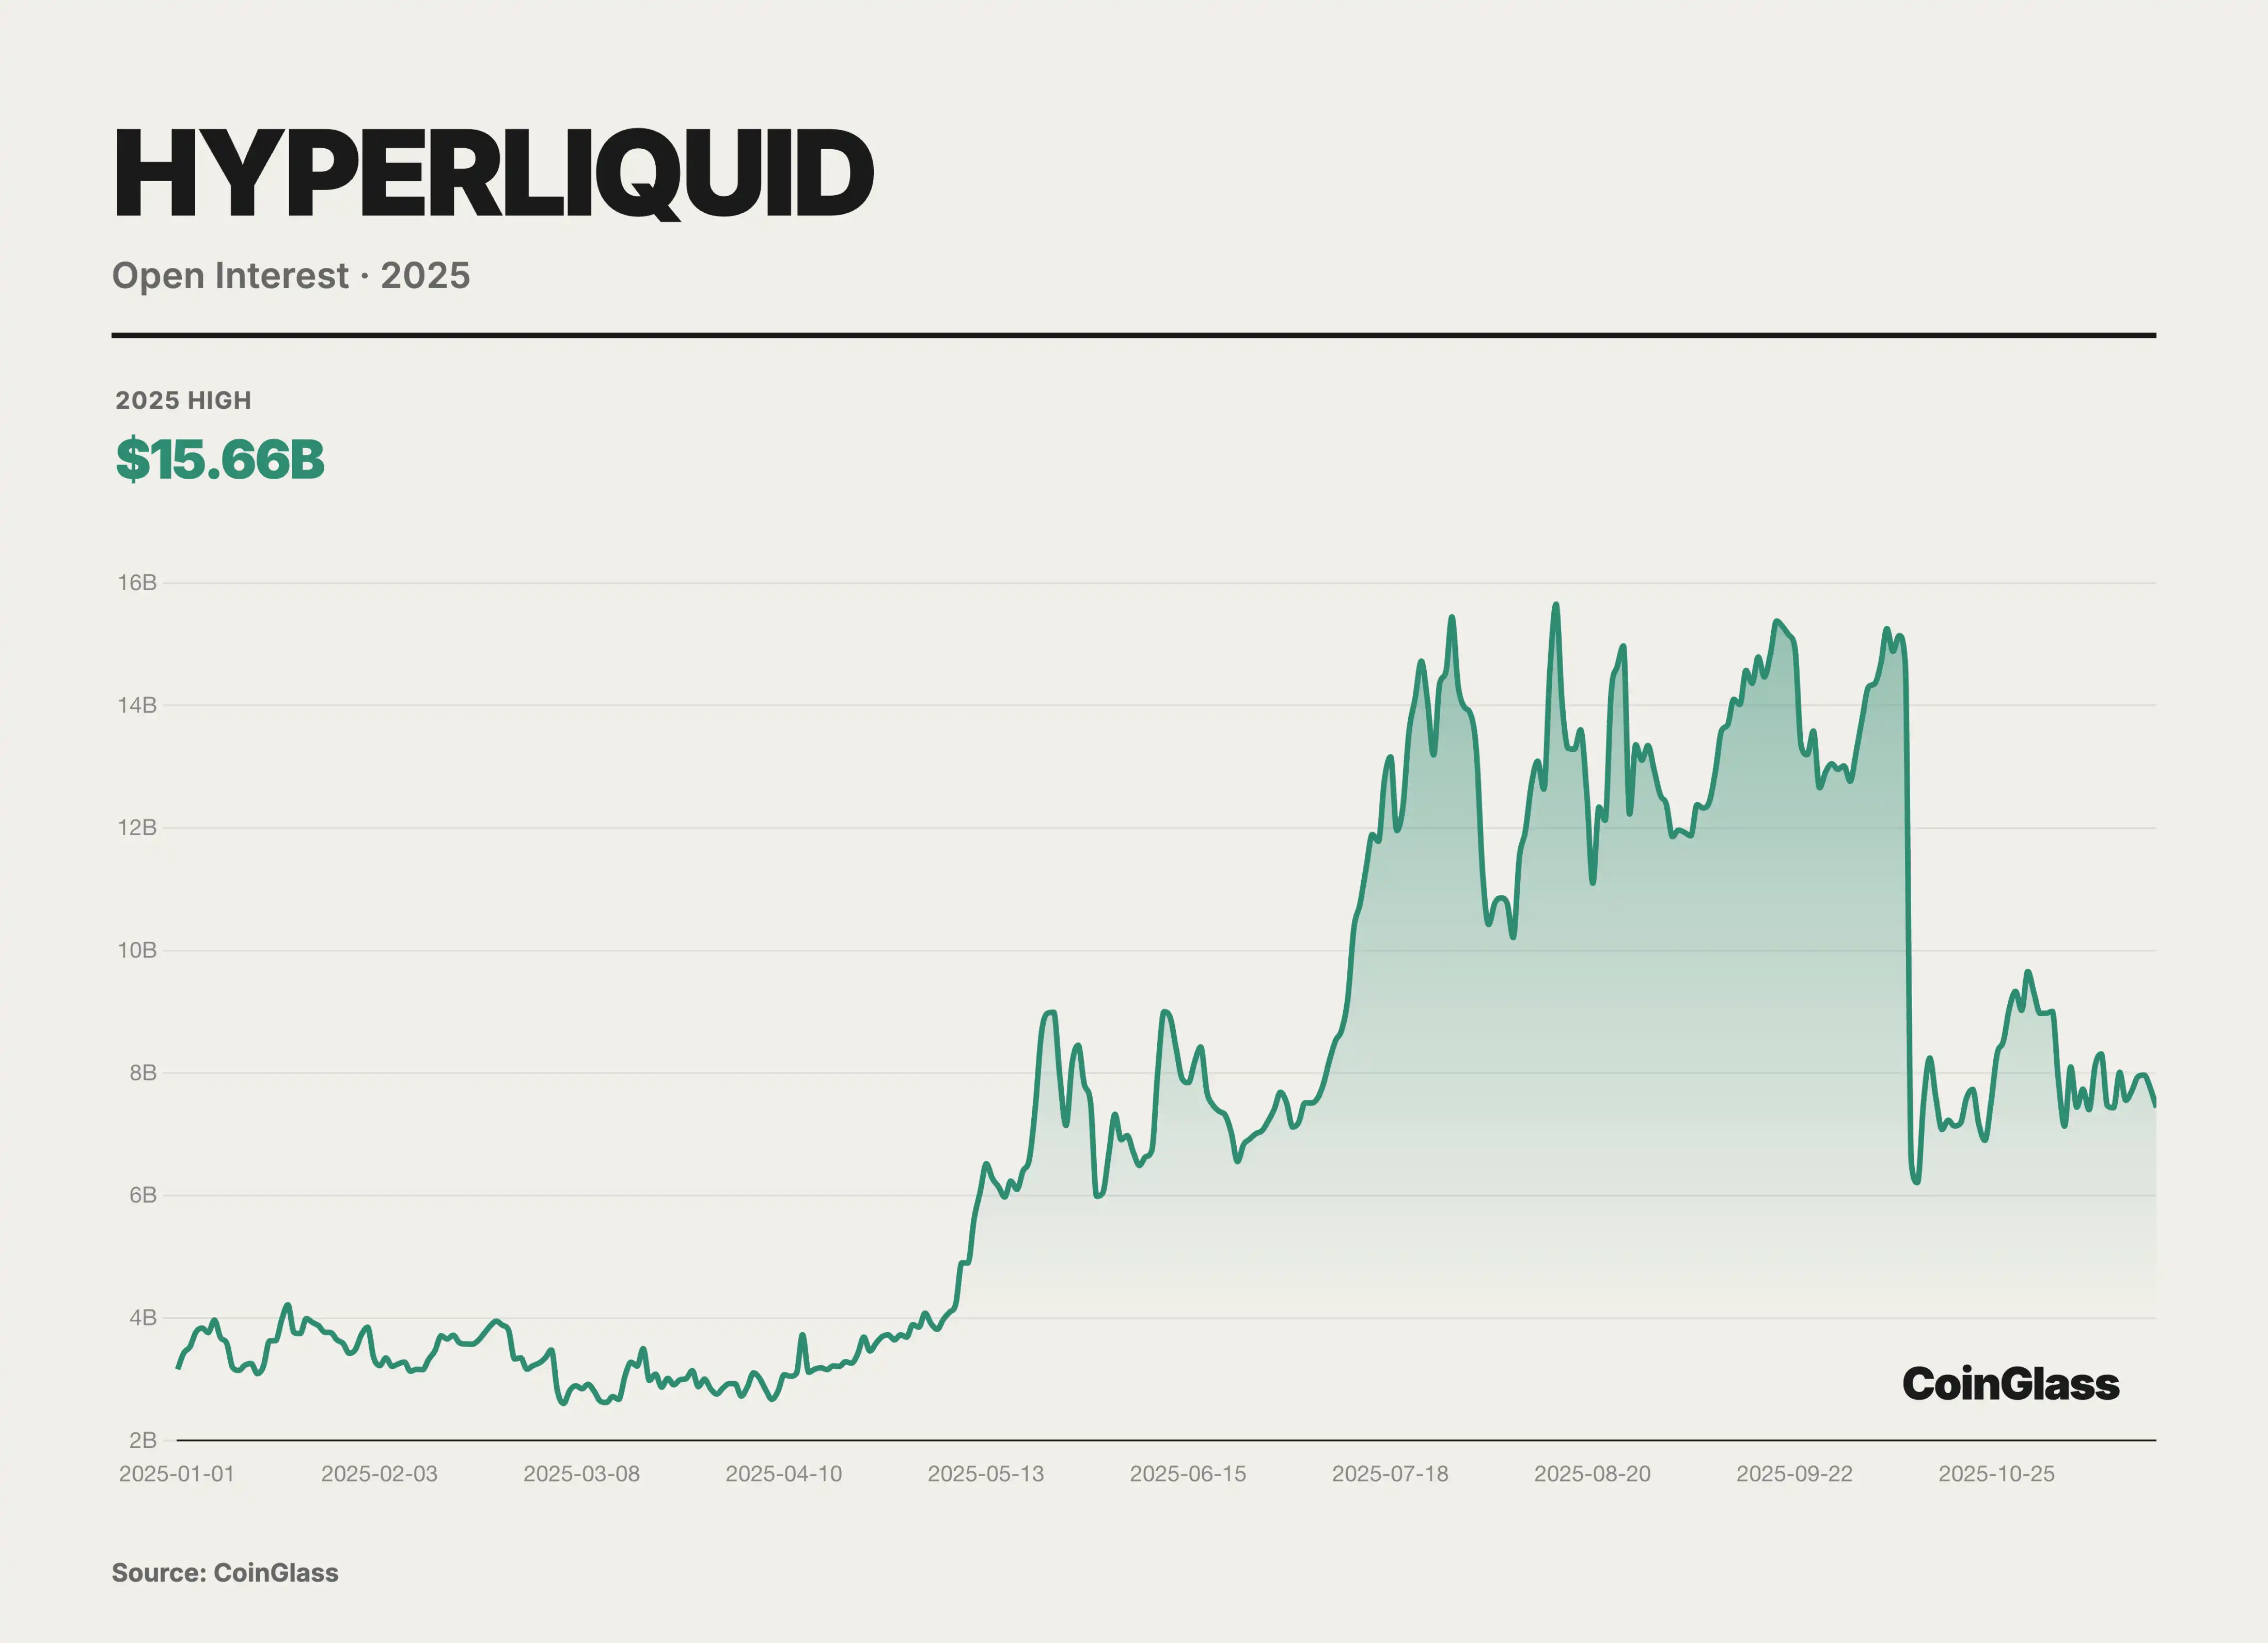
Hyperliquid は多額の取引高のみならず、巨額の未清算契約規模も蓄積しました。2025 年 10 月のデータによると、同社が抱える永続契約の未清算価値は 150 億ドルに達し、中心的な分散型永続プラットフォームの総ポジションの約 63% を占めています。この指標は、多額の資金が長期間 Hyperliquid に留まることを選択しており、トレーダーがこのプラットフォームの流動性と安定性を高く評価していることを示しています。
従来の ETH L1 や汎用ブロックチェーンとは異なり、Hyperliquid は高頻度派生品取引を対象としたカスタム Layer1 ブロックチェーンを構築しました。このチェーンは独自開発の HyperBFT コンセンサスメカニズムを採用しており、秒間 20 万件のオーダー処理をサポートし、取引確認の遅延を 0.2 秒まで低減しています。この性能は多くの中央集権取引所をも凌駕し、Hyperliquid をCEX の速度と流動性に匹敵する最初のオンチェーン取引所にしました。プラットフォームは全オーダーブック控えを採用しており、深さと価格設定の質を保証しています。プロのトレーダーは、伝統的取引所に匹敵するマッチング体験をオンチェーンで楽しむことができます。
Hyperliquid は 2025 年上半期に一極集中的でしたが、新規参加者の強力な参入とともに、下半期には PerpDEX 市場の構図が一極から複数強に移行しました。第三四半期に入ると、Hyperliquid の市場シェアが急速に低下し、年中の 70-80% という水準から年末の 30-40% にまで低下しました。オンチェーンデータによると、11 月には Hyperliquid の取引量割合が約 20% まで低下し、一方で Lighter、Aster などの新興勢力が急速に台頭しました:11 月、Lighter が約 27.7%、Aster が 19.3%、もう一つのダークホース EdgeX も 14.6% に達しました。これは、かつて Hyperliquid だけが支配していた市場が、わずか数か月で複数のライバルが競り合う競争の構図に変化したことを意味しています。高額な取引インセンティブ、差別化された製品戦略、資本支援がこれらの挑戦者の台頭を後押しし、2025 年下半期におけるPerpDEX全体の競争が白熱化するようになりました。
予測マーケット
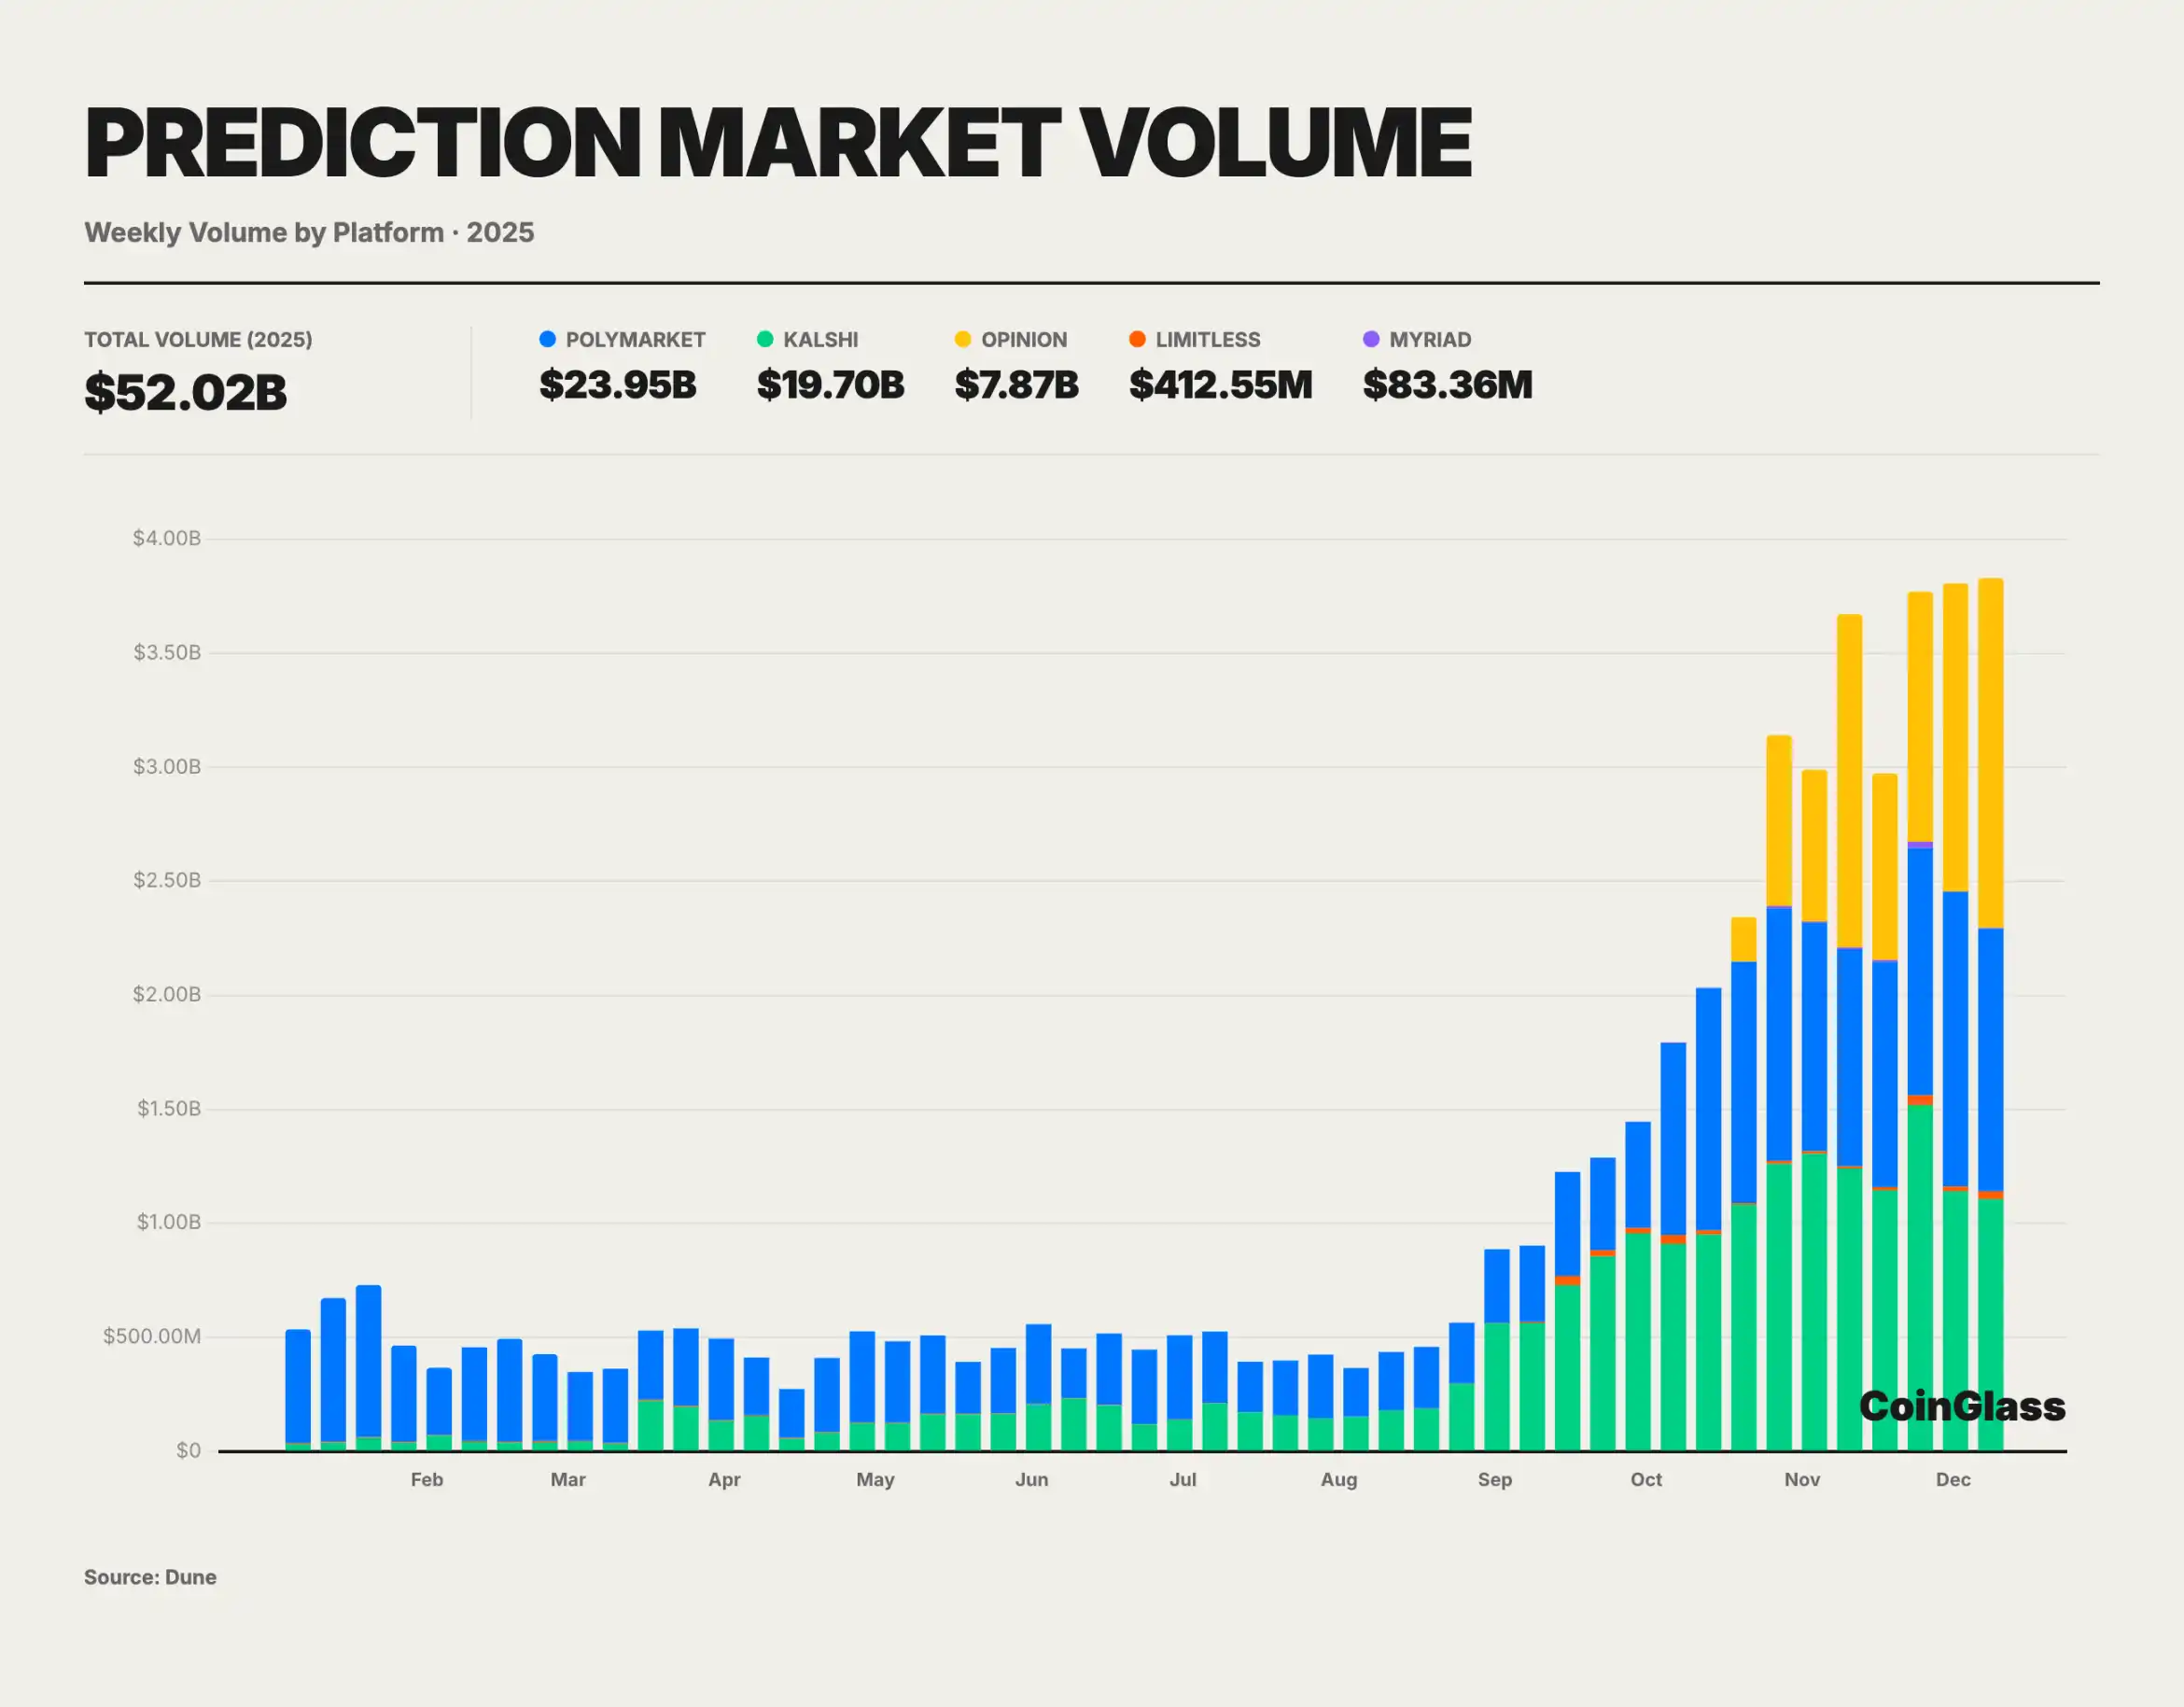
2025 年の暗号予測市場は爆発的な成長を遂げ、1 月から 11 月までの総取引高が約 520 億ドルに達し、これは 2024 年の米国大統領選挙時のピークを大幅に上回っています。
現在、グローバルで最大の取引高を誇る予測市場プラットフォームである Polymarket は、2025 年の累計取引高がすでに 230 億ドルを超えています。プラットフォームの平均日間アクティブユーザー数は約 6 万人に達し、年初から約 3 倍の成長を遂げました。月間アクティブユーザーの最高値は推定で 45 万人を超え、大衆の参加が著しく向上していることを示しています。現在、Polymarket プラットフォームに登録している取引ユーザーの総数は約 135 万人であり、過去 1 年間におけるユーザーベースの急速な拡大を反映しています。大規模なユーザー層と豊富な流動性により、複数の人気市場の単一契約の累積取引高が数十億ドルに達し、流動性の深い市場では数千万ドル規模の資金の出し入れが激しいスリッページを引き起こさずに行われます。流動性が高く、清算可能、イベント定義が明確な状況では、予測市場の価格は補助的指標としてしばしば使用されています。報告によると、2024 年 11 月の米国大統領選挙期間中、Polymarket の1日の取引高は一時的に約 4 億ドルに達し、選挙結果を正確に予測しました。これに対して従来の世論調査は偏差が生じました。この事例は、分散型予測市場が重要なイベントにおいて情報の集約能力と価格設定の正確性を示し、さらなる普及への道筋を作りました。
Web3 ウォレット
Web3 ウォレットは、ユーザーと分散型ネットワークとの最初の接点として、その戦略的位置づけが根本的に向上しました。ウォレットはもはや単なるプライベートキーの保管コンテナや単純な送金ツールではなく、デジタルアイデンティティ(DID)、資産管理、分散型アプリケーション(DApp)オペレーティングシステム、およびソーシャルグラフを統合したオンチェーントラフィックエントリーとして進化しました。
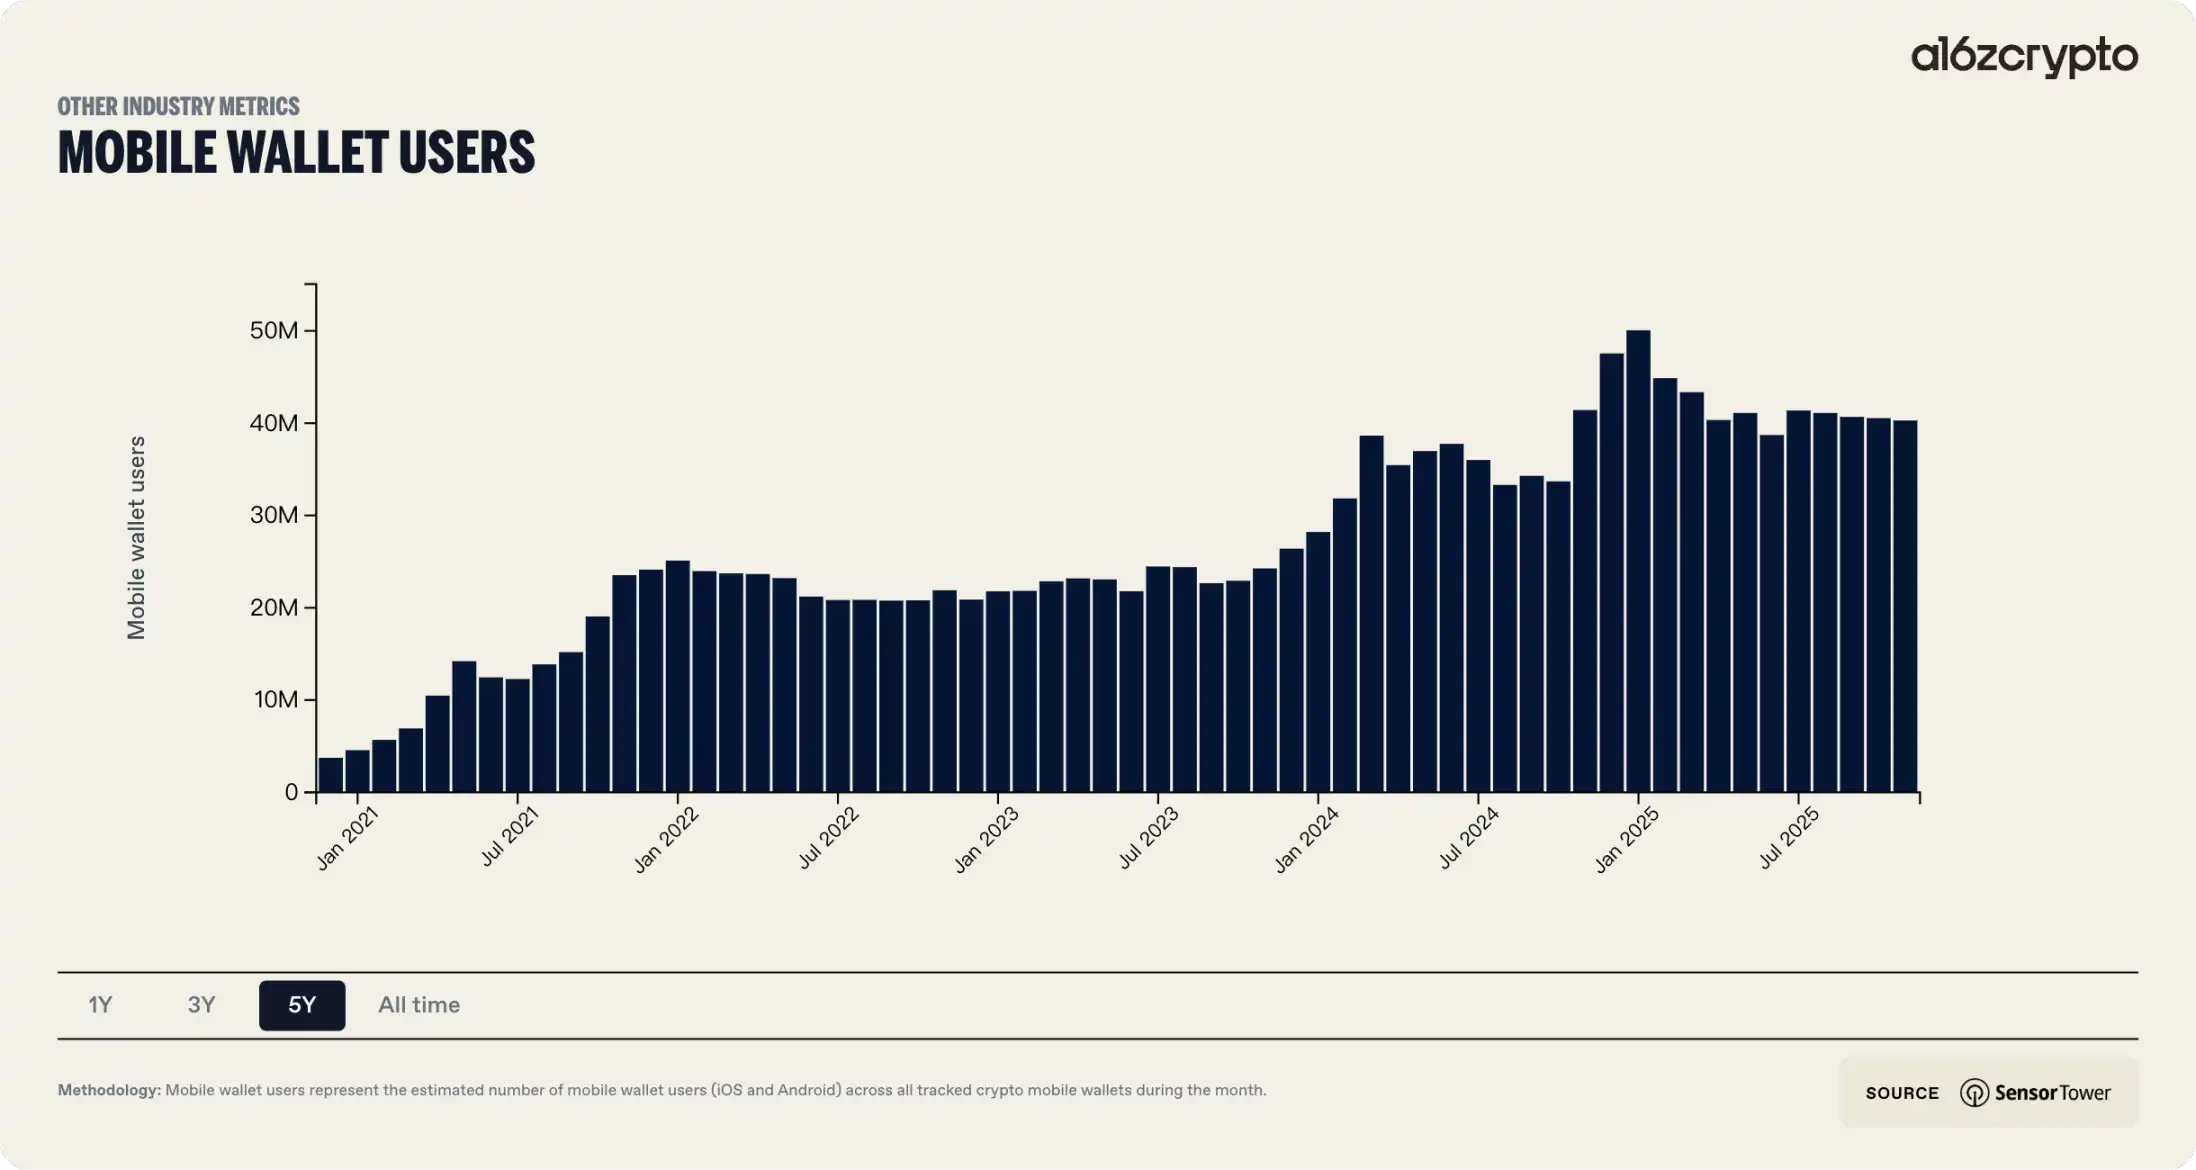
過去5年を振り返ると、Web3 ウォレットの形態は急速に変化してきました。初期のウォレットは、ユーザーに非常に高度な技術認識を要求し、ニーモニックフレーズの管理、Gas フィーのメカニズムの理解、およびネットワークの手動構成が必要でした。この高いハードルは大きなユーザー流出率につながりました。データによると、ウォレットの設定段階で50%以上のユーザーが手続きの複雑さにより放棄したことがありました。今年最も顕著な業界の特徴は、アカウントの抽象化(Account Abstraction)の大規模な展開とチェーンの抽象化(Chain Abstraction)技術の標準化です。これら2つの技術の融合により、Web3 ウォレットは初めて Web2 の金融アプリケーションと競合する能力を持つようになりました。複雑なプライベートキーの管理、わかりにくいGas フィーのメカニズム、および分断されたマルチチェーンの流動性は、バックグラウンドでのスマートなプロトコルによって包装されつつあり、ユーザーの知覚される摩擦は歴史的な最低点にまで低下しています。
その一方で、機関投資家の参入はウォレットのセキュリティアーキテクチャの強化を促しました。多元計算(MPC)技術と信頼実行環境(TEE)の組み合わせはトップウォレットの標準仕様となり、プライベートキーがすべてである脆弱なセキュリティモデルを徹底的に変革しました。
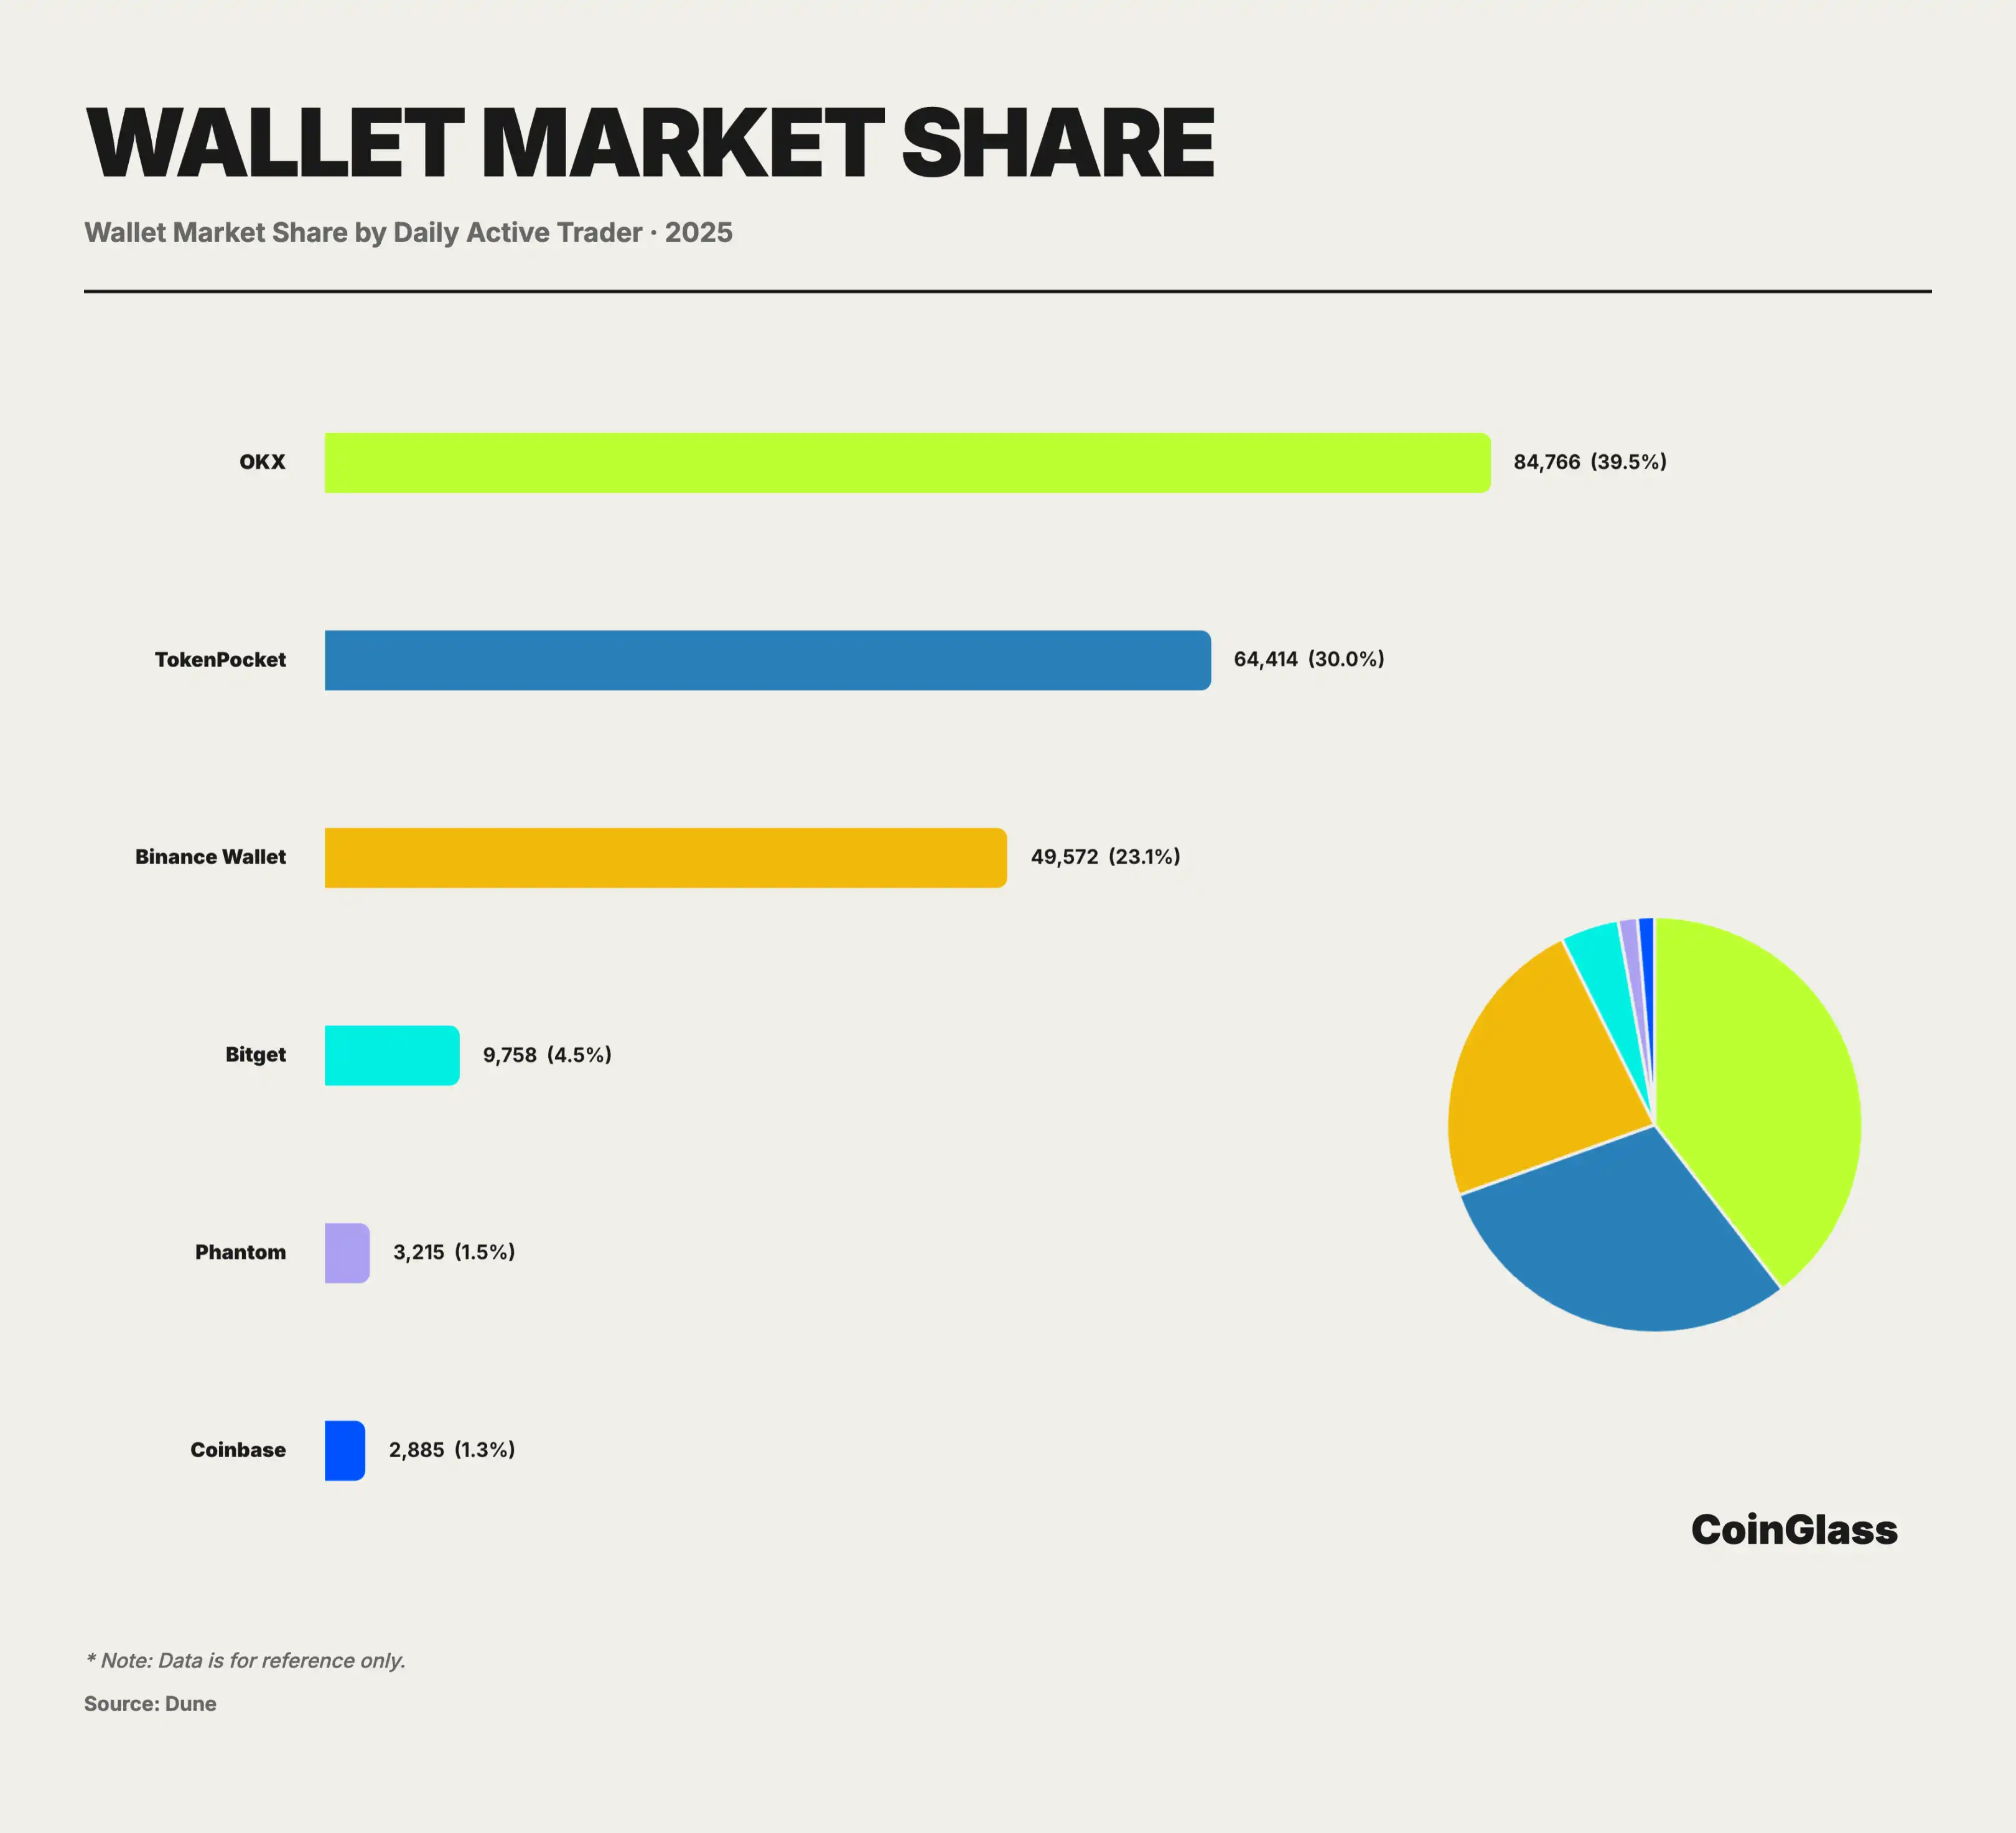
2025年、一極多強の市場構造において、OKX Web3ウォレットは技術革新と包括的なエコシステムの組み合わせによって、業界をリードするユーザビリティと機能統合において優れており、レースの包括的な先導者として認識されています。Web3のエントランスとしてのスーパーアグリゲーターであるOKXウォレットは、500万人を超える月間アクティブユーザーを擁し、その中核となるデザイン哲学は、複雑なチェーン上ロジックをシンプルなインターフェースに包装することにあります。統一されたダッシュボードを通じて、ユーザーは100以上のパブリックチェーンに分散する資産を簡単に管理でき、契約の手動追加は不要です。
同時に、OKX Web3ウォレットは業界内で最初にDEXアグリゲーターを深く統合した製品の1つです。他の多くのウォレットがまだ単一チェーンのスワップ機能のサポートにとどまっていた時、OKXウォレットは既に複数のチェーン取引アグリゲーションをウォレット内で実珽していました。組み込まれたOKX DEXアグリゲーターは100を超えるパブリックチェーンをカバーし、スマートルーティングにより、ユーザーのために最適な取引ルートを自動的に探します。ユーザーがウォレット内で交換リクエストを開始すると、アグリゲーターは複数のDEXの価格を同時に呼び出し、ルートを分割して最適な価格と最低のスリッページで取引が成立するようにします。
業界をリードするウォレットであるOKXウォレットに加え、2025年にはBinanceウォレットなどの新興企業もあります。2025年におけるBinanceウォレットの急峻な台頭の中心は、Binance Alphaの成長戦略にあります。早期プロジェクトの発見と取引を直接ウォレットに埋め込むことで、ユーザーに中心化に近い製品パスで早期プロジェクト、エアドロップ、TGEに参加させます。公式のAlphaの位置付けは、「プレリストプロジェクトの発見と選定プール」に近く、透明性と参加可能性を強化し、タスク化やエクイティ化メカニズムを通じてオンチェーン参加をより頻繁な取引行動とリテンションに変換します。このようなAlpha駆動のウォレット成長は、データレベルで非常に直接的に示されています。
2025年、Bitget WalletはPayFiに主眼を置き、オンチェーンファイナンスとリアルワールド消費を結びつけ、Wallet Cardを推進します。GasfreeのGetGasは多チェーンGas支払いをカバーし、Google/Apple/Emailのソーシャルログインをサポートします。OndoなどのRWAをネイティブに統合し、トークン化された米国株式を取引可能にし、かつQRコード決済とカード支払い、ステーブルコインファイナンスPlusを提供するEveryday finance appを推進します。
サマリー
2025年の暗号派生商品市場の主要テーマは、高レバレッジの小売投機から機関資本、規制基盤、およびチェーン上技術が並行して進化する再価格設定への移行です。マクロ流動性がトレンドを決定し、暗号は利下げ期待とリスク選好の切り替えにおいてハイ・ベータでの大幅な波乱を経験し、地政学的要因や政策が引き金となります。1年間のデレバレッジ段階では、10月に外的衝撃が発生し、第3四半期のクラウド化したレバレッジが重なったことで、全体のオープン・インタレスト(OI)は高値から2日間で700億米ドル以上を撤退し、数百億米ドル規模の清算ピークが見られました。
CEX側の年間取引高は約85.7兆米ドルで、OI、デプス、およびカストディアンは上位に集中し、トッププラットフォームが価格発見と執行効率を向上させる一方で、コンプライアンス、運用、および技術の出来事をシステミックリスクとして拡大させました。在庫が減少し、オーダーブックが薄くなる中で、この集中化は上昇時のマージナルな推進力と下落時の流動性の空白を同時に拡大させます。極端な清算は保証金-清算-保険基金-ADL連鎖の脆弱性を露呈し、保険基金が圧力を受け、プラットフォーム間の資金移動が混雑すると、ADLの透明性の低い執行や市場価格からの逸脱によりポジションが解消され、中立的なポートフォリオが方向リスクに受動的に転換されます。リスク管理は清算メカニズムと資金の到達性に焦点を当て、プレッシャーテストを再構築する必要があります。制度化は取引所内デリバティブとDATでより集中化されており、CMEは現物価格先物などのコンプライアンス革新を推進し、ベーシス取引を標準化し、ETFの現物需要と先物ヘッジを結びつけて再現可能なアービトラージ連鎖として構築しました。DATは会計およびファイナンスツールによる駆動で、資産負債表型構成/ファイナンシング・フライホイールが形成され、買い手がより「ロックされる」傾向にありますが、リスク重心は価格からファイナンス構造、企業ガバナンス、規制の影響に移行しています。オプション市場の価格権も移行しており、コンプライアンス取引所の合併とETFオプションの台頭により、BTCの波乱率フローは伝統金融チャンネルに集中しています。DeFi側のPerpDEXは、高性能のアプリケーションチェーンとintent-centricアーキテクチャに依存し、CEX体験に近づき、多様な競争に進み、予測市場とウォレットのアカウント/チェーンの抽象化により、発見、取引、および配布をアプリケーション層に前倒ししています。
このように、現在のデリバティブ市場は、構造的な機会と非対称リスクが顕著に表れています。機会は、コンプライアンスされた現物価格とデリバティブツール(ETFオプションなど)の接続が形成され、現れる低リスクのベーシスアービトラージ空間、および高性能ブロックチェーンインフラ(PerpDEX)が伝統的な中央集権型流動性に機能的な代替手段として登場する点に主に存在します。一方、リスクは、DATセクターのファイナンスロジックが逆転し、株価と価格の両面に影響を及ぼす可能性があるリスク、およびCEXの高度に集中した清算システムにおいて、末端資産の流動性不均衡が原因で生じるシステミックな破綻リスクに大きく集中しています。2026年を展望すると、グローバル監督フレームワークの加速される類似性と流動性環境の潜在的な転換に従い、市場のコアな競争力は、取引基盤を極端に混雑したレバレッジチェーンで清算耐久性を維持できるか、および資本がコンプライアンスと分散型の間で最も効率的な流れ経路を見つけられるかを中心に展開するでしょう。
この記事は投稿からのものであり、BlockBeats の見解を代表するものではありません。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






