

オンチェーン固定金利ローンはなぜ困難なのか? 「スワップスプレッド」取引こそが解決策
原文タイトル:固定金利貸付がチェーン上ではなぜ普及しなかったのか
原著者:@nicoypei、暗号コンテンツクリエーター
原文の翻訳:AididiaoJ、Foresight News
固定金利の需要は主に機関借り手とリサイクル戦略ユーザーから来ています。将来的にチェーン上のクレジット規模が拡大するでしょうが、現時点では、ほとんどのチェーン上参加者は「いつでも資金を引き出せる」柔軟性を非常に重要視しています。そのため、貸し手に「締め付け期間」を受け入れさせるよりも、既存のマネーマーケット(例:Aave)の上に、固定金利貸し付けの需要を満たすための金利スワップレイヤーを構築する方が良いアプローチです。
伝統金融からの洞察:固定金利市場は借り手の需要から始まりました
プライベート債市場では、固定金利が主流となっている理由は、借り手が確実性を必要としているためであり、貸し手が好むからではありません。
· 借り手の視点(企業、プライベートエクイティファンド、不動産開発業者など):彼らの最大の関心事は予測可能なキャッシュフローです。固定金利はベンチマーク金利の上昇リスクを回避し、予算を簡素化し、再融資リスクを低減します。これは、ハイレバレッジ取引や長期プロジェクトにとって特に重要であり、金利の変動が直接生存を脅かす可能性があります。
· 貸し手の視点:彼らは通常、変動金利を好みます。ローンの価格設定は通常、「ベンチマーク金利 + クレジットリスクプレミアム」です。変動金利構造は金利上昇時に利益余地を保護し、期間リスクを低減し、さらにベンチマーク金利が上昇すると追加収益を得ることができます。貸し手は、金利リスクをヘッジできる場合や十分なプレミアムを徴収できる場合にのみ、固定金利を提供します。
したがって、固定金利製品は借り手の需要への反応であり、市場のデフォルトの形態ではありません。DeFiにとって重要な洞察の1つは、明確で持続的な借り手の「金利確定性」の需要がない場合、固定金利貸し付けが流動性を得るのが難しく、規模を形成し、持続的に発展することが難しいということです。
Aave / Morpho&Euler上の借り手は誰ですか?彼らはなぜ借りているのですか?
よくある誤解は、「トレーダーが通貨市場からレバレッジを掛けたりショートポジションを持ったりしている」ということです。
実際のところ、方向性のレバレッジ取引はほぼすべて永続契約を介して行われ、資金効率が向上します。そして通貨市場は追加担保が必要であり、投機的レバレッジには適していません。
しかし、Aaveだけで約80億ドルのステーブルコインの貸出があります。これらの借り手は誰でしょうか?
大まかには2つのタイプに分けることができます:
1. ロングホルダー / ウェール / プロジェクト・トレジャリー:彼らは手持ちの暗号資産(たとえば ETH)を担保にし、ステーブルコインを借り入れて流動性を得る一方、資産を売却せずに保持しており(上昇ポテンシャルを維持し、課税イベントを回避する)、
2. リバースアービトラージャー:彼らは借入を行い、流動性ステーキングトークン LST/LRT(たとえば stETH)や金利付きステーブルコイン(たとえば sUSD)を再帰的にレバレッジするためです。彼らの目標は、価格の変動に投機するのではなく、より高いネット収益率を得ることです。
それでは、オンチェーンに固定金利を必要とする人はいますか?
います。需要は主に2種類のユーザーから来ています:機関投資家向けの暗号資産担保ローンとリバース戦略です。
1. 機関投資家向け暗号資産担保ローンは固定金利を必要とします
Maple Finance を例に挙げると、超過担保ローンを通じて、機関にステーブルコインを貸し出すことで、BTC、ETHなどの主要な暗号資産を担保にしています。借り手には、予測可能な固定金利の資金を求める高純資産価値個人、ファミリーオフィス、ヘッジファンドなどが含まれます。
· 金利比較: AaveでUSDCを借りる場合のコストは約年間3.5%ですが、Mapleでは同様の担保品における固定金利ローンの清算利回りは5.3%〜8%の間にあります。したがって、変動金利から固定金利に変換する場合、借り手は約180〜450ベーシスポイントのプレミアムを支払う必要があります。
· 市場規模: MapleのSyrupファンドプールだけでも約26.7億ドルを運用しており、Ethereumメインネット上のAaveが約37.5億ドルの未返済ローン残高を抱えています。
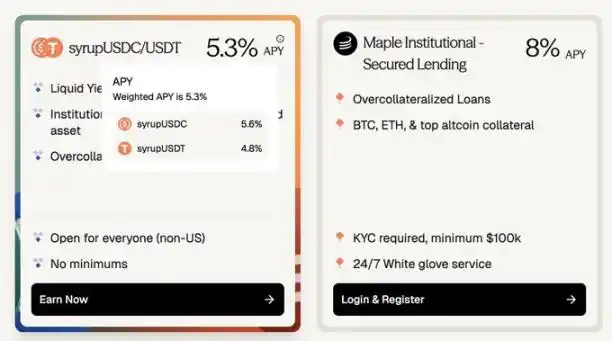
(Aaveの〜3.5%に対してMapleの〜8%は、固定金利暗号ローンへの支払いが約180−400ベーシスポイントのプレミアムであることを意味します。)
2. リバースアービトラージャーは固定金利を必要とします
循環戦略は何十億ドルもの資金需要を生み出していますが、貸出金利の激しい変動のため、この戦略はしばしば収益性がないことがあります。
ステーブルコインの循環ローンユーザーは、「循環者/借り手として、貸出金利は予測できず、金利の変動により何か月もの収益が突然消えることがよくあり、ポジションが損失に転じます。」と述べています。
歴史データも示しているように、AaveやMorphoの貸出金利は非常に不安定であり、年率変動率が20%を超えることがあります。
循環者にとって、彼らが得るのは固定収入(たとえば、PendleのPTを通じて)ですが、浮動金利のローンを使って循環を維持すると、「金利リスク」が発生します。一旦貸出金利が急上昇すると、すべての利益が吹き飛んでしまう可能性があります。貸出金利と投資利益の両方が固定金利であれば、資金リスクはなくなります。戦略は評価しやすくなり、ポジションを安全に保持でき、資本もより効率的に運用できます。
PendleのPTなどのオンチェーン基盤が5年以上のセキュリティテストに合格している今、オンチェーン固定金利ローンへの需要が急速に拡大しています。
需要があるのなら、なぜ市場が成長しないのか?供給側の問題を見てみましょう。
柔軟性、オンチェーン参加者の「無価値の財宝」
ここでの柔軟性とは、ポジションをいつでも調整または解消できること、縛りがないことを指します — 貸し手はいつでも引き出し可能で、借り手はいつでも返済や担保償還ができ、違約金はありません。
一方、PendleのPTホルダーは一部の柔軟性を犠牲にしています。最大の資金プールでも、約100万ドル以上のポジションを即時に引き出すことなくスリッページを生じさせないことはできません。
それでは、オンチェーンレンダラは柔軟性を放棄する代わりにどれだけの補償を受け取るのでしょうか?PendleのPTを例に取ると、補償は通常年率10%以上に達し、YTトークン取引フィーバー時(たとえばArbitrum上のusdai)には30%以上に達することさえあります。
明らかに、真の借り手(スペキュレーターではない)は10%以上の固定金利負担を負担することはできません。この高金利は、柔軟性を放棄することで支払われる「プレミアム」であり、YTトークンに対するスペキュレーションがない場合、非持続可能です。
PTなどの製品は、Aaveなどの基本的なレンディングプロトコルよりもリスクが高いですが(プロトコルそれ自体と基礎資産のリスクが増加しています)、基本的な結論は同じです:貸し手が柔軟性を放棄することを要求する固定金利市場は、借り手が支払えない高金利の際には拡大できません。
「固定期限融资」和「TermMax」是两个例子:很少有贷款人愿意为了微薄的利息而放弃灵活性,同时借款人也绝不希望在 Aave 利率为 4% 时支付 10% 来锁定利率。
出口:实现固定利率借款人与利率交易者的直接配对
应该让固定利率借款人与利率交易者进行配对。具体来说:
第一步:维护贷款人体验
绝大多数链上资本只信任 Aave、Morpho 和 Euler 的安全性,并喜欢在 Aave 上实现的「存款挖矿」的简单被动体验。他们不是那些愿意为了 50-100 个基点的溢价对每个新协议进行深入评估的「资深管理员」。
因此,为了实现固定利率市场的规模化,贷款人的体验必须与他们在 Aave 上的体验基本一致:
· 随时存款
· 随时提款
· 几乎无需新增信任假设
· 无锁定期
理想情况下,固定利率协议应直接构建在这些可信赖的 Aave 货币市场之上,利用它们的安全性和流动性。
第二步:交易的是「利率差」而非「本金」
对于寻求固定利率贷款的借款人而言,他们并不需要另一笔具有固定期限的贷款。他们实际需要的是只承担「约定固定利率」和「Aave 浮动利率」之间利率差异风险的资本,其余本金可以从 Aave 等处获得。
换句话说,交易者交易的是固定利率与浮动利率之间的预期差额,而不是整个贷款本金。
可通过利率互换层实现这一点:
· 对冲者可以以固定支出换取与 Aave 浮动利率完全匹配的浮动收入。
· 宏观交易者可以以非常高的资本效率表达对利率趋势的看法。
资本效率示例:交易者只需缴纳少量保证金即可承担利率风险敞口,远远低于贷款名义本金。例如,对于 1000 万美元、1 个月期限的 Aave 借款利率做空,假设固定利率为 4% 年化,交易者可能只需投入约 3.33 万美元的保证金——相当于隐含的 300 倍资本效率。
Aave の金利は通常、3.5% から 6.5% の間で変動しており、この暗黙のレバレッジにより、トレーダーは金利そのものを高いボラティリティの「トークン」として取引することができます($3.5 から $6.5 に上昇)、その変動幅は一般的な暗号通貨をはるかに超え、市場全体の流動性や価格と強く相関しています。また、BTC のような明示的レバレッジ(40 倍)を使用することによる清算リスクを回避しています。
金利の上昇を利用したロングポジションは「波の頂点」を狙い、金利の下落を利用したショートポジションは「波の谷」を狙います。
長期展望:固定金利はオンチェーン信用拡大の必需品
私の予測では、オンチェーン信用の拡大に従い、固定金利ローンへの需要も拡大するでしょう。借り手は、より大規模で長期のポジションや生産性資本配置をサポートするために、より予測可能な資金調達コストがますます必要とされます。
・ インスティテューショナル・クレジットの拡大: Cap Protocol などのプロジェクトがオンチェーンのインスティテューショナル・クレジットを推進しています。彼らは再担保プロトコルがインスティテューショナル・クラスのクレジットステーブルコインローンを提供するのを支援しています。現在の金利は短期流動性に適用される利用率曲線によって決定されていますが、インスティテューショナル借り手は金利の確実性を重視しています。将来的には、期限プライシングとリスク移転を支援するために、専用の金利スワップ層が非常に重要になります。
・ オンチェーン消費者信用: 3Jane のようなプロジェクトはオンチェーン消費者信用に焦点を当てています。この分野はほとんどが固定金利ローンであり、消費者は確実性を求めています。
将来的に、借り手はクレジットレーティングや担保資産のタイプに応じて、異なる金利セグメント市場に参入するかもしれません。伝統的な金融とは異なり、オンチェーン金利市場は、借り手が市場駆動型の金利に直接対処し、単一の貸し手によって設定された金利にロックされることなく、直面する可能性があります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







