

CLARITY法案陷入僵局:生息型稳定币为何成了银行的「眼中钉」?
原文タイトル:「なぜ銀行は必ずステーブルコインの収益を遮断する必要があるのか?」
原文著者:Azuma,Odaily 星球日報
Coinbase の一時的な「反発」と上院銀行委員会の審議の遅れに伴い、暗号通貨市場基盤法案(CLARITY)は再び段階的な停滞に陥りました。
現在の市場論争を総合すると、CLARITYの最大の矛盾焦点はすでに「利子型ステーブルコイン」に集中しています。具体的には、昨年可決されたGENIUS法案は銀行業界の支持を得るために、明示的に利子型ステーブルコインを禁止しましたが、この法案はステーブルコイン発行者が所有者に「どのような形であれ、金利や収益を支払うことはできない」と規定しており、第三者が収益や報酬を提供することを制限していません。この「回避」行為に銀行業界が非常に不満を持ち、CLARITYで再び挑戦し、あらゆる形態の利子収入経路をまとめて禁止しようとしましたが、これによりCoinbaseを代表とする一部の暗号通貨コミュニティが強く反対する事態となりました。
なぜ銀行は利子型ステーブルコインにこれほど抵抗し、各種の収益経路を遮断する必要があるのでしょうか?本文の目標は、米国の大手商業銀行の収益モデルを分析することで、この問題に詳細に答えることです。
銀行預金の流出? まったくのでたらめ
利子型ステーブルコインに反対する議論では、銀行業界の代表が最もよく使う理由は「ステーブルコインによる銀行預金の流出を心配している」というものです。米国銀行(Bank of America)の最高経営責任者であるBrian Moynihanは先週水曜日の電話会議で、「最大で6兆ドルの預金(米国の全商業銀行預金の30%から35%に相当)がステーブルコインに移行する可能性があり、これにより銀行の全体的な経済への貸し付け能力が制限される可能性がある……そして利子型ステーブルコインは預金の流出を加速させる可能性があるかもしれない。」と述べました。
しかし、ステーブルコインの動作ロジックをある程度理解している人は、この表現には非常に混乱と誤解が含まれていることに気づくでしょう。なぜなら、1ドルがUSDCなどのステーブルコインシステムに入ると、その1ドルが消えるわけではなく、Circleなどのステーブルコイン発行者の準備金庫に配置され、最終的には現金預金やその他の短期流動性資産(国債など)として再び銀行システムに戻ってくるからです。
ここでは、暗号資産の担保、先物ヘッジ、アルゴリズムなどの他のメカニズムは考慮していません。
これは、このようなステーブルコインが全体の中で小さい割合であるためです;
第二の理由は、これらのステーブルコインが、この記事で議論されている米国の規制対応ステーブルコインのシナリオに該当しないためです。昨年のGENIUS法案では、規制対応ステーブルコインに対する準備金要件が明確にされており、準備資産は現金、短期国債、または中央銀行預金に限定され、運営資金とは分離されている必要があります。
したがって、事実は非常に明確です。ステーブルコインは銀行預金の流出を引き起こすことはありません。なぜなら、資金は最終的に常に銀行に戻り、信用創造に利用されるからです。これはステーブルコインのビジネスモデルに依存し、金利とは関係ありません。
真の問題は、資金が銀行に戻った後の預金構造の変化にあります。
アメリカ合衆国の大手銀行のマージン
この変化を分析する前に、アメリカの大手銀行の金利収益モデルを簡単に紹介する必要があります。
Van Buren Capitalの一般パートナー、Scott Johnssonは、カリフォルニア大学ロサンゼルス校の論文を引用し、2008年の金融危機により銀行業界の信用が傷ついて以来、アメリカの商業銀行が預金吸収業務について2つの異なる形態、つまり高金利銀行と低金利銀行に分化していることを示唆しています。
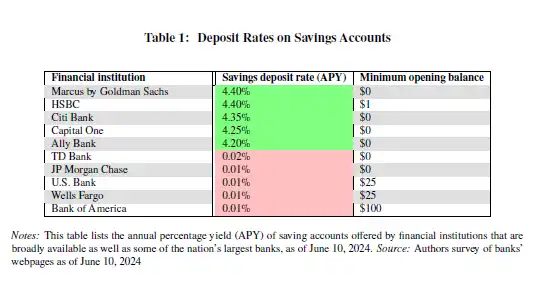
高利率銀行と低利率銀行は、監督上の公式な分類ではなく、市場文脈での慣例的な呼称です。この違いは、外見上反映され、高金利銀行と低金利銀行の間の預金金利の差が350ベーシスポイント(3.5%)以上に達していることを示しています。
同様の預金であるにもかかわらず、なぜこのように明確な利子率の差が生じるのでしょうか?その理由は、高金利銀行がデジタル銀行または財務管理、資本市場業務に重点を置いた銀行(例:キャピタルワン)であり、これらの銀行は高金利を利用して預金を引きつけ、信用取引や投資業務をサポートしているため。対照的に、低金利銀行は、主に米国銀行、JPモルガン・チェース、ウェルズ・ファーゴなどの全国展開の大手商業銀行で、大規模な小売顧客基盤や決済ネットワークを保有しており、顧客の粘性、ブランド効果、ネットワークの利便性を活用して極低コストで預金を維持し、高金利での預金争奪を行う必要がない。
預金構造から見ると、高金利銀行は一般的に非取引型預金が主体であり、つまり貯蓄や利息収益獲得のための預金です。このような資金は金利に非常に敏感であり、銀行にとってもコストがかかります。一方、低金利銀行は一般的に取引型預金が主体であり、つまり支払い、送金、決済に使用される預金です。このような資金は粘性が高く、頻繁に動き、金利が非常に低いため、銀行にとって最も価値のある負債です。
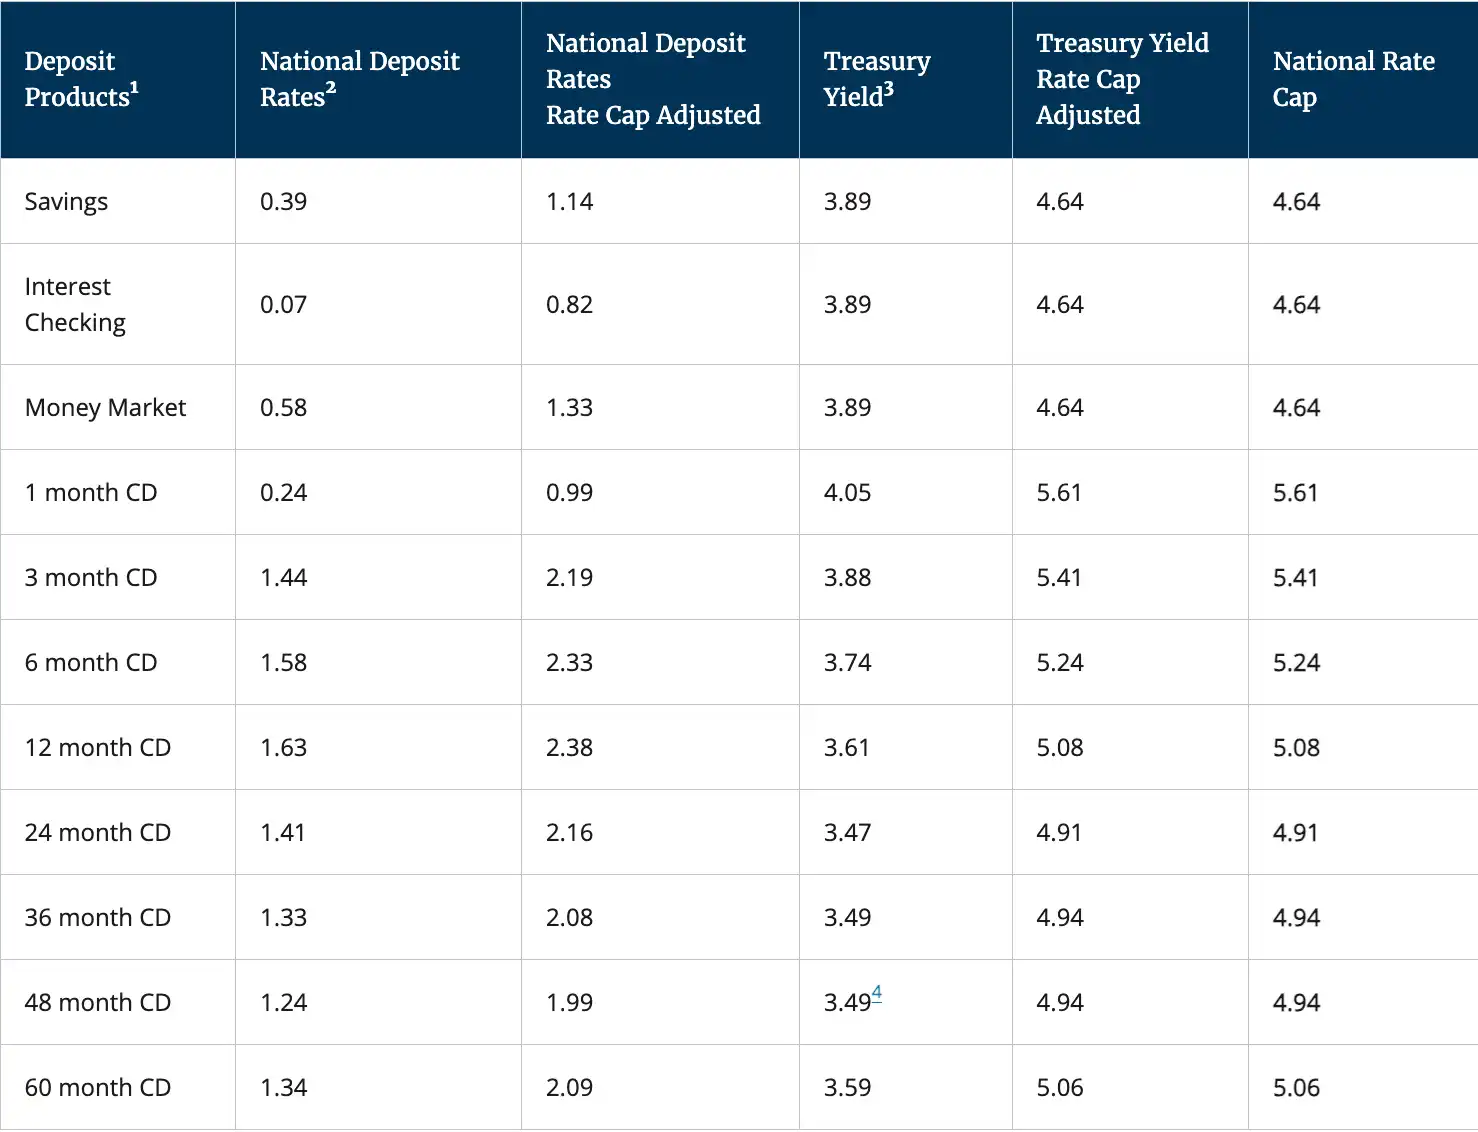
米国連邦預金保険公社(FDIC)の最新データによると、2025年12月中旬時点で、米国の貯蓄口座の平均年間利率はわずか0.39%に過ぎません。
ここで言う平均利率は、ハイイールド銀行の影響を考慮した数字です。ただし、米国の主要大手銀行は低金利モデルを採用しているため、実際に口座に支払われる利息はこの水準よりもかなり低いと言えます。Galaxyの創業者兼最高経営責任者であるMike Novogratzは、CNBCのインタビューで、大手銀行が口座に支払う利息がほぼゼロ(約1〜11ベーシスポイント)であり、同時期の米連邦準備制度の基準金利が3.50%から3.75%の間にあることを率直に述べており、この金利の差が銀行に莫大な収益をもたらしていると語っています。
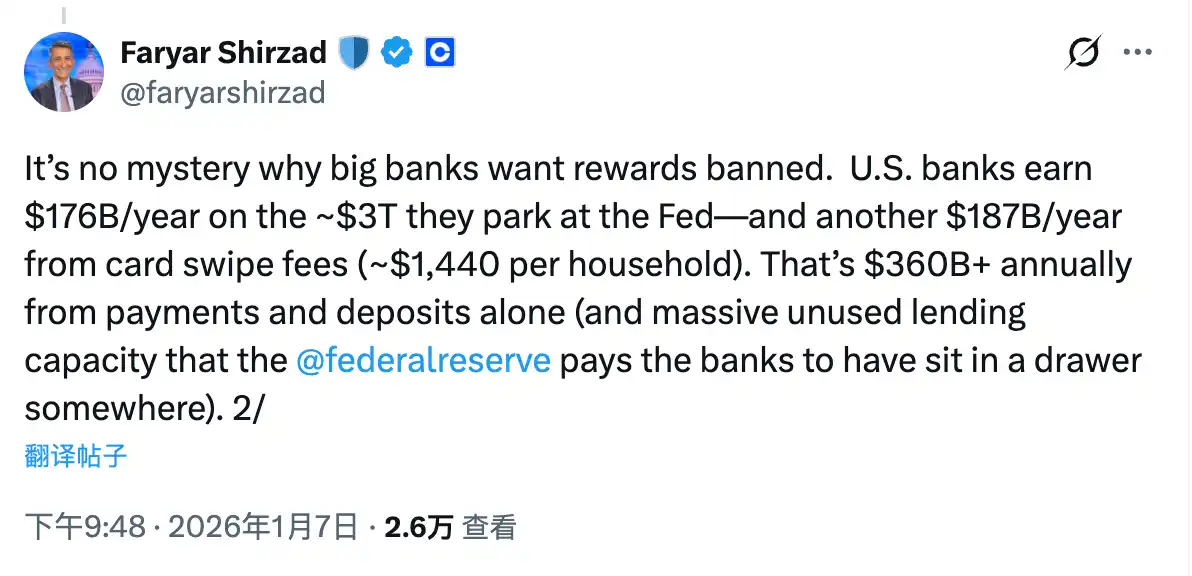
Coinbaseの最高コンプライアンス責任者であるFaryar Shirzadは、より明確な数字を算出しました。米国の主要銀行は、米連邦準備制度に預けられた約30兆ドルの資金から年間約1,760億ドルを得ることができ、さらに顧客の取引手数料から年間約1,870億ドルを得ることができます。預金の利差と取引支払いだけでも、年間3600億ドル以上の収入をもたらすということです。
真の変革:預金構造と利益分配
話を元に戻して、ステーブルコインシステムが銀行の預金構造にどのような変化をもたらすのでしょうか?また、利息を生むステーブルコインは、このトレンドをどのように推進するのでしょうか?論理的には非常に単純で、ステーブルコインの使用シナリオは何でしょうか?答えは支払い、送金、決済……などでしょう。これは見慣れたものではありませんか!
前述したように、これらの機能は取引型預金の中核的な有用性であり、これは大手銀行の主要な預金タイプであり、銀行が最も価値のある負債です。したがって、銀行業界がステーブルコインに対して真に懸念しているのは、ステーブルコインが新しい取引媒体として、使用シナリオが直接的に取引型預金と比較可能であることです。
ステーブルコインに利息機能がない場合は問題ありませんが、入口障壁の存在や銀行預金の微小利点(小さくてもそれは肉です)、ステーブルコインが大手銀行のこの中核的地帯で実際に脅威を与える可能性はそれほど高くありません。しかし、ステーブルコインに利息機能が付与されると、利差の推進によりますます多くの資金が取引型預金からステーブルコインに移行する可能性があります。これらの資金は最終的には銀行システムに戻るものの、ステーブルコインの発行元は利益を追求するため、顧客引き出しに備えるために現金準備の一定比率を保持する以外は、ほとんどのリザーブ資金を非取引型預金に投入することになります。これが言わば預金構造の変化であり、資金は銀行システムに残りますが、銀行のコストが大幅に上昇し(利差が圧迫されます)、同時に取引手数料による収入も大幅に減少します。
ここまで、問題の本質は非常に明確になりました。銀行業界が資産利子型ステーブルコインに熱狂的に反対している理由は、決して「銀行システム内の預金総額が減少するかどうか」にあるわけではなく、可能性のある預金構造の変化およびそれによって引き起こされる利益の再分配の問題にあります。
ステーブルコイン、特に資産利子型ステーブルコインが存在しない時代、アメリカの大手商業銀行は、「ゼロコストまたはネガティブコスト」と呼ばれる資金源である取引口座を堅牢にコントロールしていました。これらの銀行は、預金金利と基準金利の差によって無リスク収益を上げるだけでなく、支払い、決済、クリアリングなどの基本金融サービスを通じて手数料を継続的に徴収し、非常に強固で、預金者と収益をほとんど共有する必要がないクローズドループを構築していました。
ステーブルコインの登場は、本質的にはこのクローズドループを解体するものです。一方で、ステーブルコインは機能レベルで取引口座に強く準拠し、支払い、送金、決済などの中核シーンをカバーしています。他方では、資産利子型ステーブルコインは収益という変数をさらに導入し、元々金利には敏感でなかった取引資金が再定価の可能性を持つようになりました。
このプロセスにおいて、資金は銀行体系を離れることはありませんが、銀行はこの部分資金に対する利益のコントロールを失う可能性があります――元々ほとんどゼロコストの負債が、市場に利益を支払う必要がある負債に変換されます。銀行の独占だった支払い手数料も、ステーブルコインの発行元、ウォレット、プロトコルレイヤーによって分散されるようになりました。
これこそが、銀行業界が真に受け入れられない変化です。この点を理解すれば、なぜ資産利子型ステーブルコインが CLARITY 闖関過程の中で最も激しい論争の焦点となり、また最も妥協が難しい問題となるのかが理解できるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







