

戦略第1四半期財務報告:純損失額 144 億ドル、コイン売却による債務返済の可能性も排除されていない
原文タイトル:「第 1 四半期戦略財務諸表:総損失 144 億ドル、コインの売却と配当支払いの可能性排除せず」
原文著者:Wenser、Odaily プラネットデイリー
今朝、2026 年第 1 四半期の戦略財務諸表の電話会議が正式に終了し、第 1 四半期の財務諸表が公表されました。これにより、81.83 万 BTC を保有するこの「業界のハート」の実際の運用状況が再度市場に露呈され、純損失 125.4 億ドルの数字の背後には、BTC 価格が一時的に 6.2 万ドル前後まで下落し、6.34 万 BTC の継続的な保持、および STRC 規模が 85 億ドルに拡大したことがあります。
もちろん、財務諸表およびマイケル・セイラーの外部への発言で最も関心を惹かれる部分は、「戦略がBTCの一部を売却して配当を支払う可能性」に関する説明です。このニュースの影響を受け、第 1 四半期の成績が市場の予想を下回ったにもかかわらず、資本市場は戦略の株価に対して3%の小幅な上昇を見せました。
Odaily プラネットデイリーは、第 1 四半期の財務諸表に含まれる重要なポイントと今後のポテンシャルについて以下にまとめました。
第 1 四半期の総損失は 125 億ドルであり、BTCの売却による配当支払いの可能性は排除されていない
重要ポイント1:BTCの売却は不可能ではなく、選択肢である
第 1 四半期の財務諸表と電話会議内容を詳しく見ると、戦略はビジネスの将来展望声明とKPIにおいて繰り返し述べています「転換可能社債が満期または償還され、普通株に換金されなかった場合、企業はこれらの義務を果たすために普通株またはBitcoinを売却する必要があるかもしれません。」
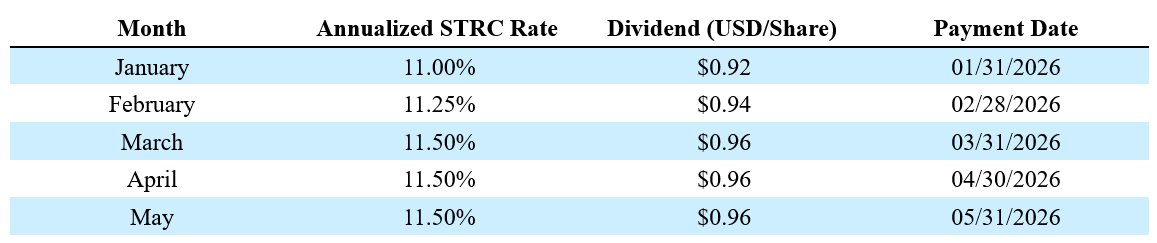
第 1 四半期末時点で、戦略の長期債務残高は 817 億ドルであり、優先株の償還価値は 100 億ドル、現金はわずか 221 億ドルです。同時に会社は継続的に優先株配当金を支払う必要があり(現在のSTRCの年率は11.5%)、すでに普通株の発行を通じて配当金の資金調達を開始しています。将来BTCの価格が引き続き圧力を受け、それにより融資ウィンドウが制約されることで、コインの売却による債務返済が理論的仮定から現実的可能性へと変化する場合、市場への伝達的な影響を必ず及ぼします。
戦略の創業者であるマイケル・セイラーは、「これは単なる市場にメッセージを伝える行為であり、つまりこのモデル(ビットコイン資産が企業の財務システムで株主還元をサポートできることを指す)が実現したということです」と述べています。
特筆すべきは、従来の企業の「KPI(主要業績評価指標)」とは異なり、Strategy は独自の KPI システムを作成しました。これには次のものが含まれます:BPS(1株当たりのビットコイン)、BTCYield(9.4%)、BTC 収益(63,410枚)、BTC$ 収益(ビットコインに換算した米ドルでの収益 497億ドル)(Odaily 星球日報 注:以上のデータは5月3日時点であり)。
しかしながら免責事項において、同社は同時に、これらの指標が負債を考慮していないこと、優先株式の優先清算権を考慮していないこと、投資利回りを代表していないこと、公正な価値の利益を代表していないことを指摘しています。また、「BTC$ 収益が正の場合、企業は膨大な公正な価値の損失を計上している可能性があります」とも述べています。実際、Strategy の第1四半期の業績は、このメカニズムを裏付けています:KPI によると、ビットコインに換算した米ドルでの収益が497億ドルですが、GAAPベースで見ると未実現損失が1,446億ドルとなっています。
このKPIセットの主な目的は、資本市場のナラティブを維持することであり、実際の財務状況を反映するものではありません。素直に言えば、「悲観的な予測を前向きなものに変える」というのが、Strategyが資本市場でよく使う手法です。
2026年5月3日時点で、Strategy は818,334枚のビットコインを保有し、年初からの増加率は22%です。しかし、第1四半期の財務諸表には、144.6億ドルの未実現損失を含む125.4億ドルの純損失が計上されており、ほぼすべてがデジタル資産の未実現損失(144.6億ドル)から来ています。818,334枚のBTCの総購入原価は611.8億ドルであり、平均取得価格は約75,537ドル/枚です。特筆すべきは、市場の最近の反発により、第2四半期の未実現利益は83億ドルです。
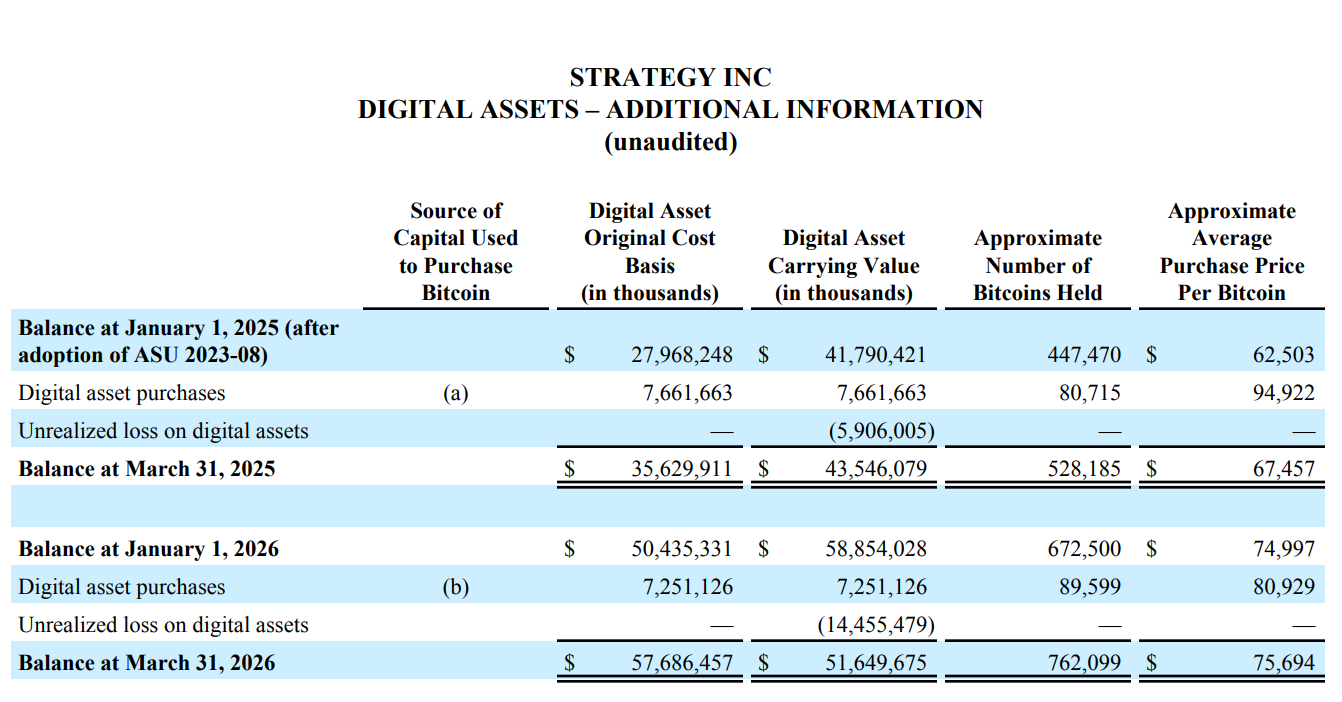
ポイント2:Q1 において750億ドルのビットコインを購入しましたが、四半期末のBTCの帳簿価値は720億ドル減少しました
単純に売買の数字だけを見ると、Strategy の第1四半期の業績は「十分な利益も損も出ない」と言えます。
財務報告データによると、Strategy は第1四半期に89,599枚のBTCを購入し、725億ドルを支払い、平均価格は約80,929ドルでした。しかし、BTCが下落したため、デジタル資産の帳簿価値が年初の585億ドルから515億ドルに減少し、約720億ドル減少しました。
熊市の中で BTC を継続的にレバレッジ(ファイナンシング+ダイブ)しながら買い増しする結果、それなりに成功したと言わざるを得ません。
重要ポイント3:AI が戦略に与える影響は客観的に存在し、ソフトウェアビジネス収入は完全に周辺化される
名目上、Strategy は今でも自身を「AI ドライブの企業分析ソフトウェア企業」と位置付けていますが、それは収益構造から見てもソフトウェアサブスクリプション収入、ライセンス収入、製品サポート収入などが存在することから明らかです。
しかし、構造の比較から見ると、Strategy の第1四半期のソフトウェア総収入はわずか 12.43 億ドルであり、粗利は僅かに 83.35 百万ドルです。一方、641 億ドルにも達する BTC の保有時価総額に比べると、500 倍以上の四半期収入の差は市場に明確に伝えています:AI の発展時代において、AI に少しでも関連するソフトウェアビジネスは完全に周辺化されています。
重要ポイント4:STRC が最も輝くビジネスとなり、9 ヶ月で 85 億ドルの時価総額に
Strategy の「融資の武器」として、STRC の市場パフォーマンスは熊市での持続的な上昇で「救世主のわら」と言えるでしょう。
現時点で、STRC(可変金利シリーズA永続優先株)はわずか9ヶ月で 85 億ドルに成長し、世界最大の優先株となりました。年初から現在まで、Strategy は STRC を通じて 558 百万ドルを調達し、成長率は 189% に達しています。
また、Strategy は STRC のシャープレシオが 2.53 であり、ボラティリティはわずか 3%、平均取引高は 3.75 億ドルです。これは、低ボラティリティで高収益かつ高流動性の固定収入型商品である STRC を活用することで、伝統的金融市場に新たな BTC のリザーブバック資産が登場したことを意味します。
重要ポイント5:Q1、Q2 のファイナンシング構造は大きく変わり、STRC が主力となる
財務諸表の中で、Strategy が達成した第1四半期の 737 百万ドルの調達のうち、MSTR の普通株 ATM が 50 億ドル、STRC が 20.7 億ドルを貢献し、それぞれ 72% 対 28% の割合となっていましたが、第2四半期(4月1日から5月3日)に入ると、この構造は逆転しました — STRC は 35.1 億ドルの調達額を貢献し、MSTR はたった 8.1 億ドルでした。
これは普通株の資金調達ギャップがますます小さくなっており、Strategy は資金保有量を維持するために固定利付き優先株にますます依存しており、これにより BTC の買い増しが継続されています。
さらに、STRC の卓越したパフォーマンスと資金誘致力を考慮して、Strategy は伝統金融市場でもこの「インカムファイナンス型債券商品」を積極的に推進しており、現時点では STRC の半月配当支払いの投票提案が行われており、配当支払いサイクルを短縮し、より多くの資金を誘致することを目指しています。
重要ポイント6:Strategy が初めて歴史的利益積算赤字を抱える
伝統金融市場では、留保利益は会社の財務状況を評価する重要な指標であり、会社が設立以来のすべての純利益からすべての配当を差し引いた累積結果を示します。言い換えれば、会社の「財布」です。
1989年に設立され、2025年末までの30年以上の経営により、Strategy は当時632億ドルの累積利益を持っていました。しかし、今年の第一四半期末までに、この数字は正から負の方向に転じ、64.7億ドルの累積赤字が生まれました。
これは ASU 2023-08 基準(Odaily 星球日报 注:この基準は、2025年以降上場企業が BTC を公正価値で計量し、価格の変動を直接損益計上すべきと規定しています)の直接的な結果ですが、伝統金融市場で一般的に使用されている GAAP の観点からは、Strategy の30年以上の歴史的累積利益が1四半期の BTC 価格下落で完全に消し去られました。
もちろん、値下がりすれば値上がりもあるものです。BTC の価格が後に回復すれば、この数字は再びプラスに戻る可能性があります。この指標は、暗号資産が従来の金融資産に比べて高いリスクと高い波動性を持つことを再び示しています。
重要ポイント7:STRC を中心とする DeFi エコシステムが構築中
Strategy 第1四半期報告書によると、Apyx や Saturn などの DeFi プロトコルは2.7億ドル以上の STRC アセットを吸収しています。さらに、Prevalon、Strive、Anchorage などの上場企業も含めた企業アセットリザーブには15億ドルの STRC アセットが組み込まれています。
言い換えれば、STRC は単一の固定利付き株式融資ツールから、暗号通貨市場のオンチェーンエコシステムの基礎担保資産へと進化しています。今後、STRC が資本市場および暗号生態系への魅力を持続的に高める場合(Odaily 星球日报 注:伝統金融市場でも暗号市場でも、固定利益は投資競走で非常に魅力的です)、STRC は徐々に MSTR(伝統的な優先株)を超えていくでしょう。
もちろん、得るものがあれば失うものもあります。STRC の割合が増加すると、戦略の配当支払能力に対する要件が高くなり、市場リスクの伝播範囲も広がるでしょう。
重点八:税額控除枠は存在するが、今後 10 年間は利用されない可能性が高い
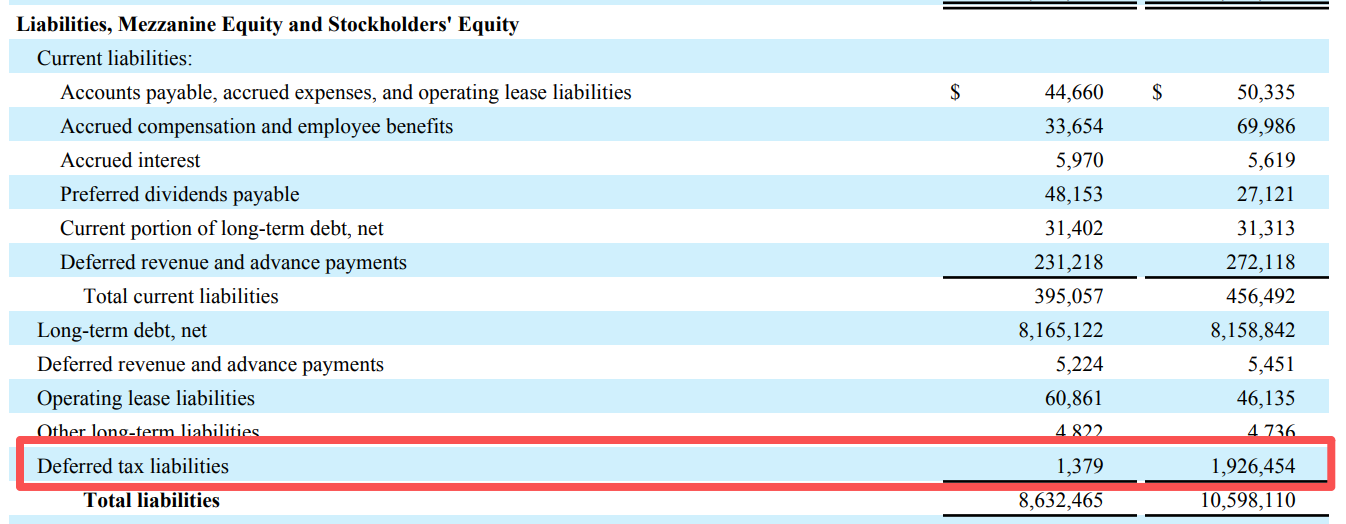
事業に関するデータ情報を除くと、Strategy の第1四半期決算には、遞延税金負債が急激に変化したことが言及されています。
表のデータによると、Strategy の遞延税金負債は年初の約 19.3 億ドルから第1四半期末のわずか 138 万ドルに急減し、ほぼゼロになりました。
つまり、以前 Strategy は営業利益の浮動により約 19.3 億ドルの「税金の前払い請求書」を有していましたが、BTC の下落による営業損失の影響で、同社の貸借対照表はこの未払いの税金を「所得税収益」として計上しました。さらに、Strategy の第1四半期における 144.6 億ドルの未実現損失は理論上一部の税金を相殺し、つまり、事業損失により支払うべき税金額が減少するため、「税の盾」が生じます。
しかし、問題はこの税の盾が、Strategy が将来実際に課税利益を得た場合にのみ有効であるという点ですが、同社は10年以上は課税利益がないと予想していると述べています。言い換えれば、Strategy はBTC の下落を受けて 190 億ドルの「税金控除の利益」を得ることになりましたが、将来課税利益が存在しないため、この利益にはほぼ間違いなく恩恵を受けることはできません。
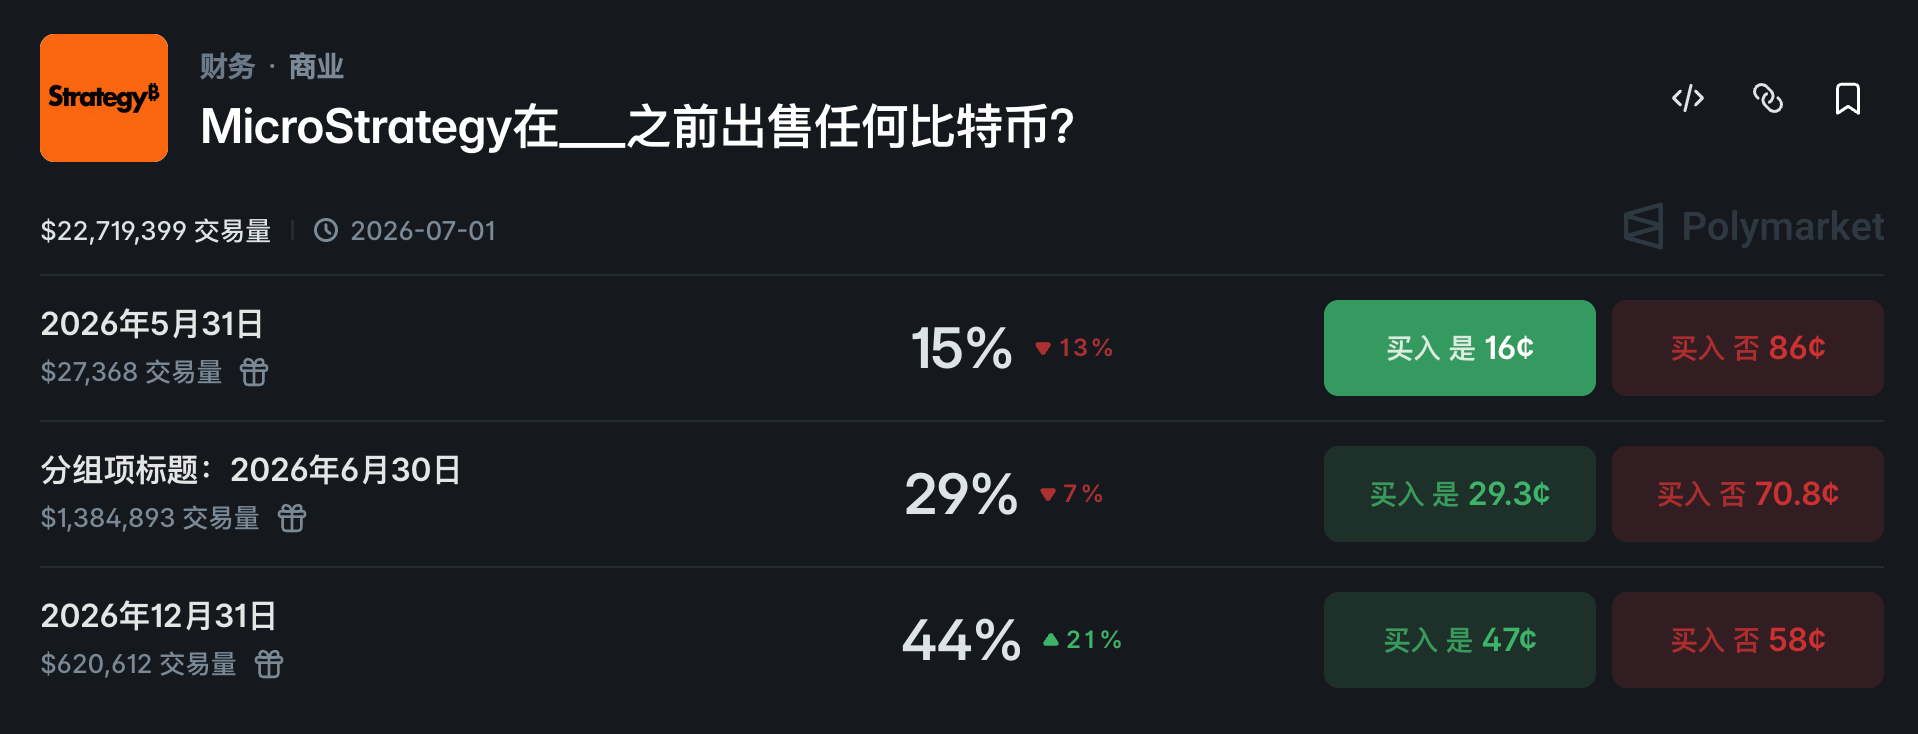
最後に、Strategy 関連の株式を購入することを除き、市場では「Strategy が年末までにビットコインを売却するか」に関する賭けイベントが立ち上がっており、現在、「Yes」の確率は44%となっています。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







