

米国株は上昇するほど危険?ゴールドマン・サックス:下落防護メカニズムはほぼ機能不全に
原文タイトル:「Skewが機能不全!ゴールドマン・ボラティリティチーム:米国株の10%急騰と10%急落に同じ価格が付けられる」
原文著者:趙穎、ウォール街見聞
市場の下落リスクに対する恐怖がほぼ消え去り、オプション市場の核心的な価格決定メカニズムが機能しなくなっている。
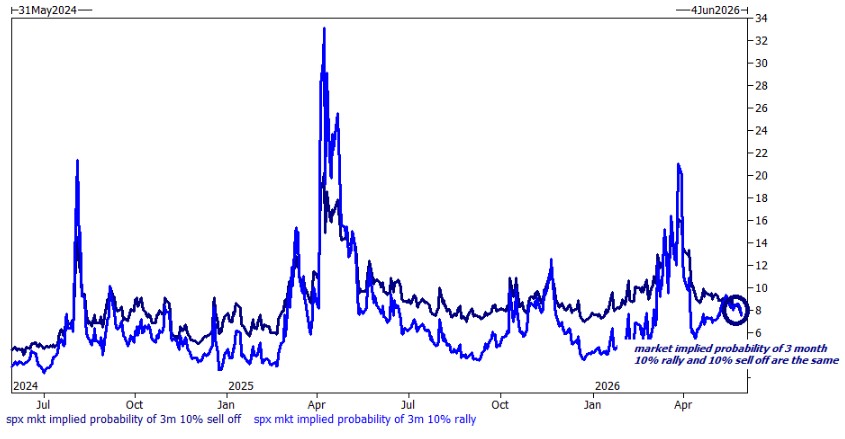
ゴールドマン・サックスのデリバティブストラテジスト、ブライアン・ギャレット氏は最新の週末レポートで、S&P 500オプションのボラティリティ・スキューが18ヶ月ぶりの低水準に落ち込み、市場が10%の下落と10%の上昇にほぼ同じ確率(約8%)を割り当てていると指摘。この現象をゴールドマンのボラティリティチームは「Skewの機能不全」と直接断定した。
同時に、ゴールドマンの恐怖指数は一桁台で終了し、2年ぶりの低水準を記録。テールリスクに対するヘッジ需要が極めて低い水準にまで低下していることを示している。
このシグナルは、米国株が急騰を続ける背景の中で現れた。今年に入り、S&P 500指数は平均して5営業日ごとに史上最高値を更新し、Micronの株価は日曜日の時間外取引で初めて1000ドルを突破した。
ギャレット氏は、チーム内の議論が3月の「止めてくれ」から5月の「まだ上がるのか?」に変わったと認める。しかし、彼自身のスタンスは慎重な強気から次第に悲観的な見方へとシフトしており、複数の弱気材料を明確に挙げている。
3つの弱気シグナルが浮上、市場心理とファンダメンタルズに亀裂
ギャレット氏は、現在の市場における3つの主要な懸念事項を列挙した。
第一に、市場の上昇を牽引する銘柄が極端に狭まっている。S&P 500の上位10銘柄の時価総額は現在、指数全体の40%を占めており、過去4回の史上最高値更新はすべて市場全体の幅がマイナスの状況で発生した。この現象はこれまで一度も見られなかった。
第二に、テーマが極度に集中している。今年に入り、S&P 500からAI関連銘柄を除いた指数は、全体指数に対して700ベーシスポイントの遅れを取っている。
第三に、価格動向が歴史と非常に類似している。ギャレット氏は、2026年の動きが1998年から1999年末にかけての価格パターンと高度に一致していると指摘した。
弱気の声がメディアの見出しやソーシャルメディアにあふれているものの、ギャレット氏は、この懸念がオプション市場の価格設定に反映されていないことを強調する。少なくとも下落リスクに対する恐怖はほぼ見られなくなっている。
スキュー機能不全:下落ヘッジコストが過去最低水準に
ゴールドマン・サックスのボラティリティチームは、オプション市場の観点から3つの重要な観察結果を示した。
第一に、S&P 500のボラティリティ・スキューが18ヶ月ぶりの低水準に低下した。この動きは、プット・オプションの翼部分(put wing)が異常に安い一方で、コール・オプションの翼部分(call wing)が比較的高価であるという2つの力によって推進されている。
第二に、ゴールドマン・サックスのパニック指数(GS Panic Index)は先週金曜日に一桁台で終了し、2年ぶりの低水準を記録した。この指数は、VVIX、VIX、スキュー、およびATMインプライド・ボラティリティの2年間のパーセンタイル順位を統合したものである。
第三に、そして最も重要な点として、市場は10%の下落と10%の上昇に対して、それぞれ約8%と全く同じ確率を価格に織り込んでいる。これは、オプション市場がもはや下落リスクに追加のプレミアムを付与しておらず、スキューの保護機能が実質的に機能しなくなっていることを意味する。
Garrett氏は、上記の現象の直接的な意味合いとして、相関リスクをヘッジしたい投資家にとって、現在のヘッジコストは極めて低いと指摘した。
低コストヘッジと右側テールへの布陣を同時に
上記の判断に基づき、Garrett氏は複数の具体的な取引提案を示した。
市場のスタイル・ローテーションを強気に見ており、相場が集中から分散へと移行すると考える投資家に対して、ゴールドマン・サックスはRSP(インベスコ S&P 500 等加重ETF)のSPXに対するアウトパフォーム・オプションの買いを推奨している。1ヶ月物の100%アウトパフォーム・オプションのコストは約145ベーシスポイントである。同時に、ヘッジ手段としてVIXコール・オプションの買いを推奨し、8月以降の期間構造が極めてフラットであり、VVIXが86で終了している点を指摘している。
単純な下落ヘッジを求める投資家に対して、Garrett氏はS&P 500プット・オプションの直接購入を提案している。現在のプット・スキューが極めて低いため、ペイオフ構造は魅力的である。
さらに、ゴールドマン・サックスはビットコインETFのボラティリティのロングとデルタ・ニュートラル・ヘッジを推奨している。Garrett氏は、ビットコインは歴史的に「レバレッジ版ナスダック」のようなパフォーマンスを示してきたが、現在の価格設定は2年ぶりの低水準にあり、SMHよりも約10ボラティリティ・ポイント低いと指摘した。
資金フロー:ヘッジファンドが2週連続で純買い、シングルETFの規模が倍増
ゴールドマン・サックスの最新のプライム・ブローカレッジデータによると、ヘッジファンドは2週連続で純買いを続けており、その買いスピードは年内最速である。これは主にロングポジションの増加とマクロ・ショートカバーに現れている。
業界レベルで明確なローテーションが発生:金融株(年初来6%下落)が純買いとなり、一方で産業株(年初来11.5%上昇)は純売りとなった。
先物市場では、エンドユーザーのポジションが2024年の高値水準付近まで回復している。ゴールドマン・サックスチームは特に、レバレッジETFが機械的にバランスシートを拡大している点を指摘。CTA戦略は現在ほぼニュートラルなポジションだが、システム戦略には左側テールに対する明確な非対称性が存在する——1ヶ月の横ばいシナリオでは約120億ドルの買い、1ヶ月の下落シナリオでは約1000億ドルの売りとなる。
注目すべきは、世界のレバレッジ型およびインバース型単一株ETFの運用資産残高が600億ドルを突破し、2ヶ月で倍増したことだ。このニッチ市場の規模はもはや無視できない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







