

野村の見解:なぜ日本のMLCC離型フィルムに期待するのか?

TL;DR
· 野村は2025~2028年のMLCC離型フィルム需要のCAGRを約10%と予想、Lintecに「買い」評価。
· AIサーバーにはより多くの高機能多層MLCCが必要で、離型フィルムはスラリー塗布、印刷、積層工程で重要な役割を果たす。
· 日本メーカーのシェアは8割超だが、2026年の価格圧力と増産ペースが業績の伸びを制限する。
野村証券は7月2日のレポートで、AIサーバー需要をより上流の日本素材分野であるMLCC離型フィルムに波及させた。同社は2025~2028年のこの素材需要の年平均成長率(CAGR)を約10%と予想し、Lintecに「買い」評価、目標株価を7850円に設定した。
MLCCはサーバー、電源、マザーボードなどの電子システムで広く使用される積層セラミックコンデンサである。AIサーバーの演算能力と消費電力が向上するにつれ、より高容量で高信頼性の多層MLCCが必要となる。層数が増えるほど、製造工程で使用される離型フィルムの平滑性、清浄度、安定性に対する要求も高まる。
このチェーンの主役は主に日本の素材メーカーである。野村の試算によると、日本メーカーは世界のMLCC離型フィルム市場で80%以上のシェアを占め、そのうちLintecが約37%、Toyoboが約32%である。Lintecは高機能塗布需要に強く、Toyoboは増産中、Torayはより上流の基材フィルム分野に特化している。
AIサーバーが離型フィルム需要を押し上げる
離型フィルムはMLCCの最終構成部品ではないが、MLCC製造の重要な工程に登場する。
MLCC製造時、メーカーはまず離型フィルム上に誘電体スラリーを塗布し、乾燥後に内部電極の印刷と積層を行う。東レのIR資料に示された工程でも、「スラリーキャスティング」「内部電極印刷」「離型フィルム」「ベースPETフィルム」などの工程が見られる。離型フィルムの表面が十分に平坦でない場合、電極印刷の精度や層間の安定性に影響を与える可能性がある。
AIサーバーがもたらす変化は、高機能MLCCの使用量と仕様が同時に上昇していることである。TrendForceは6月17日にも、AI ASICやアクセラレータプラットフォームが高機能MLCC需要を集中させ、一部の仕様で使用量が顕著に増加していると指摘し、2026年下半期に供給逼迫リスクが高まると警告している。この外部の見解は離型フィルム需要のCAGR約10%を直接検証するものではないが、「AIサーバーが高機能MLCCを牽引する」という需要方向性を裏付けるものである。
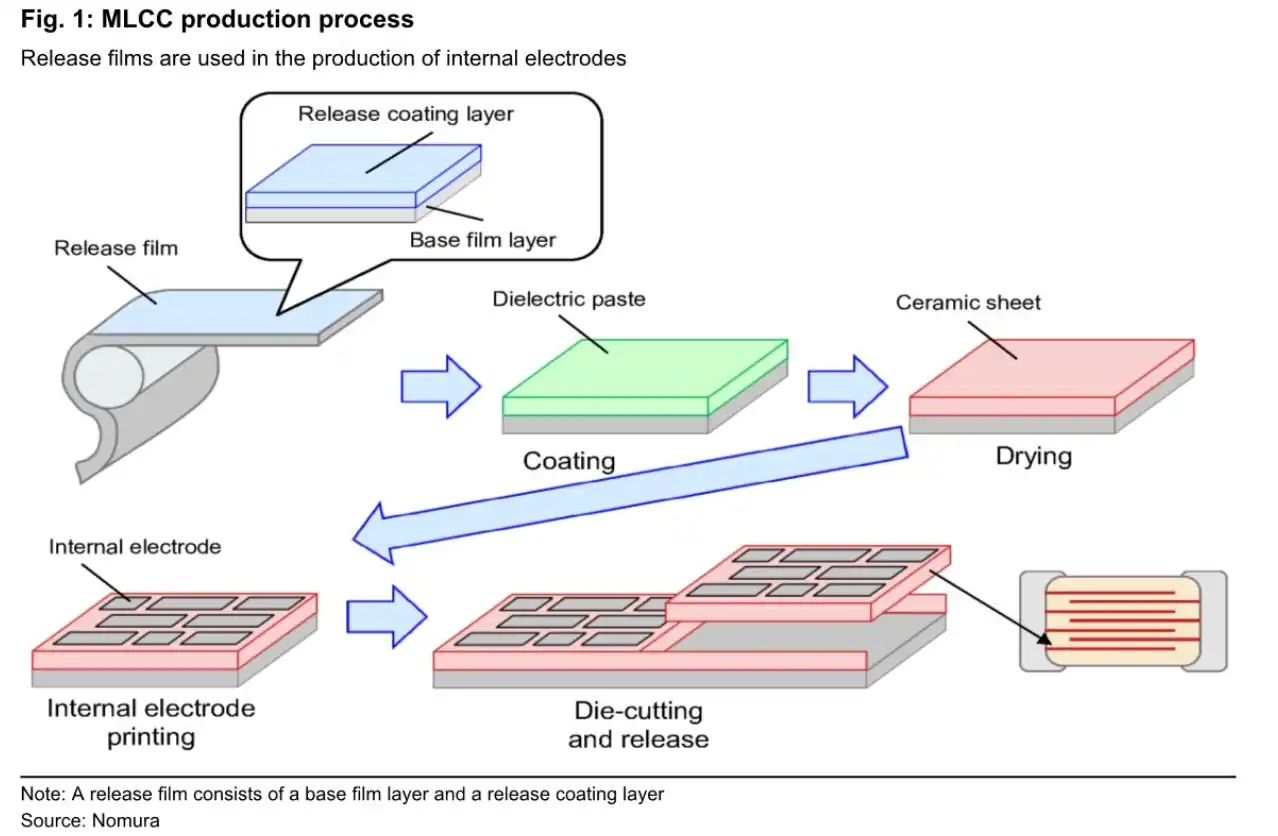
MLCC製造工程の概略図。離型フィルムが、誘電体スラリーの塗布から内部電極印刷、積層工程に至るまで果たす役割を示す。
野村が示す重要な数字は、2025~2028年のMLCC離型フィルム需要の年平均成長率が約10%という点だ。成熟した材料分野としては、この成長率は決して低くない。特に、民生用電子機器が全面的に高い成長を見せていない中で、AIサーバーが主要な増加要因となっている。
しかし、需要の成長率がそのまま企業全体の業績の弾力性に直結するわけではない。レポートの集計基準によると、MLCC離型フィルム関連事業は、Lintecの売上高の約7%、営業利益の約17%を占める。Toyoboでは売上高の約6%、営業利益の約13%、Torayでは売上高の約1%、営業利益の約3%を占める。これは同事業の利益率が高いものの、大手材料メーカーの収益を決定づける唯一の要素ではないことを示している。
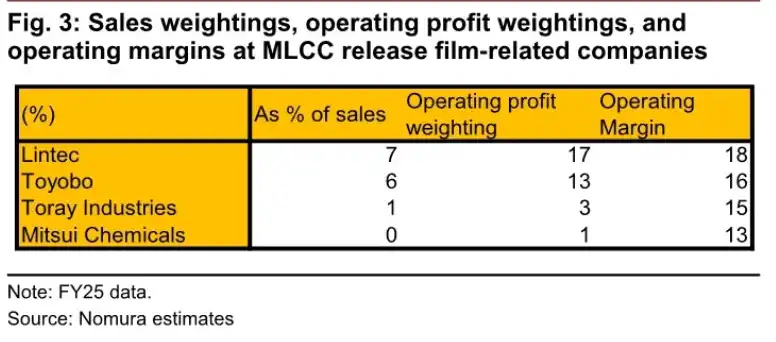
各社のMLCC離型フィルム事業の売上構成比、営業利益構成比、利益率。Lintecは7%/17%/18%、Toyoboは6%/13%/16%、Torayは1%/3%/15%。
LintecとToyoboで合計約7割のシェア
MLCC離型フィルム市場の集中度は高い。
塗布後の最終製品ベースでは、Lintecの市場シェアは約37%、Toyoboは約32%、Mitsui Chemicalsは約12%、その他メーカーは約19%となっている。LintecとToyoboの2社で合計約7割のシェアを占める。
Lintecの強みは主にハイエンドの塗布能力にある。同社は外部からベースフィルムを調達し、離型塗布加工を施してMLCC顧客に納入する。AIサーバーなどのハイエンド用途では、Lintecは多層MLCCの需要拡大の恩恵を直接受けやすい。
Toyoboの差別化ポイントは、ベースフィルムと塗布能力の両方を有している点にある。公開企業資料によると、宇都宮工場の離型フィルム新設備は既に完成し稼働を開始しており、投資家向け資料では2025年春に商業生産を開始、FY3/26末にフル生産に達するとされている。野村レポートの集計基準では、2026年第3四半期を本格稼働の節目としている。計画通りに生産能力が拡大すれば、Toyoboは2027年以降、より多くのハイエンド需要を取り込む機会を得る可能性がある。
東レはより上流に位置している。MLCC離型フィルム基材の外部販売市場シェアは50%超を占める。公開IR資料によると、東レ岐阜の新ラインは2026年2月に稼働開始予定。野村レポートの基準では、関連生産能力を従来の1.6倍に拡大した後、今後の販売量にはさらなる成長余地がある。
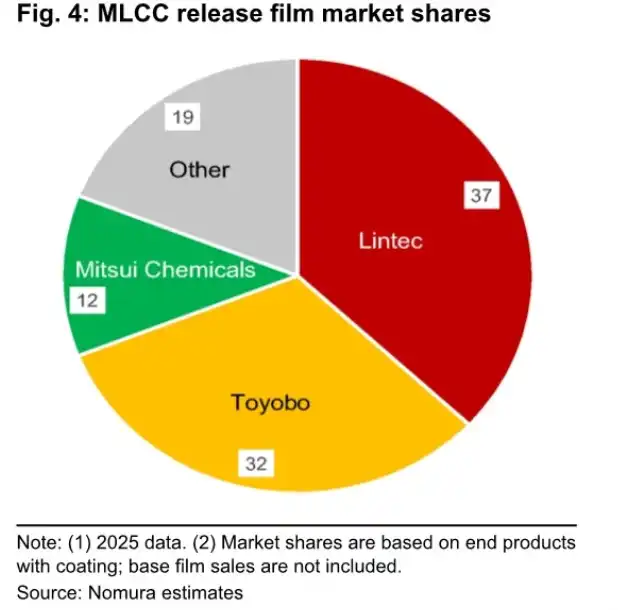
MLCC離型フィルム市場シェア:リンテック37%、東洋紡32%、三井化学12%、その他19%。
このことから、AIサーバーによる材料需要の増加分は均等に配分されないことがわかる。リンテックは高級需要の直接的な恩恵を受けやすい一方、東洋紡は生産能力拡大後のシェア挑戦者、東レは基材の外部販売増加の恩恵を受ける。
7850円の目標株価の背景、リンテックにも生産能力の課題
具体的な銘柄について、野村はリンテックに対して最も明確な姿勢を示しており、評価は「買い」、目標株価は7850円。レポートで採用された7月1日の株価基準は7110円、2026年の予想PERは17.8倍。
同じバリュエーションテーブルでは、東洋紡の評価は「中立」、目標株価1800円。東レの評価は「中立」、目標株価1170円。下流のMLCC大手の一角である村田製作所も「買い」、目標株価6000円。これらの目標株価とバリュエーション基準はすべて野村の調査レポートに基づくものであり、公開市場のコンセンサス予想ではない。
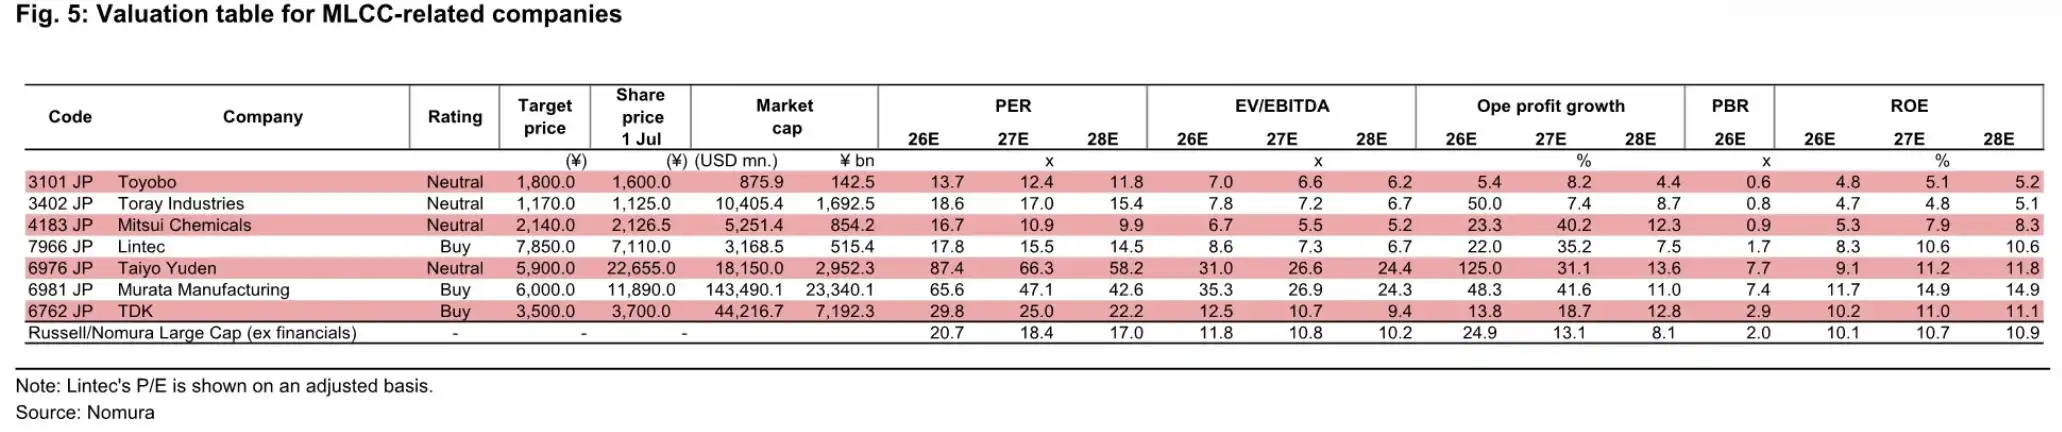
MLCC関連企業のバリュエーション比較表。リンテック、東洋紡、東レ、村田製作所などの評価、目標株価、現在の株価、2026~2028年のバリュエーションを含む。
リンテックの弱点も生産能力にある。野村は、同社が新たな増産を適時に進めなければ、2027年にはフル生産に近づく可能性があると指摘。AIサーバー関連の需要がさらに拡大する中で、供給が受注に追いつかず、東洋紡などの競合他社にシェアが流出する可能性がある。
東洋紡のチャンスはまさにここにある。生産能力拡大後、業界需要が年率約10%の成長を維持すれば、新たな生産能力はシェア向上につながる。しかし、需要が期待を下回れば、新たな供給が価格や稼働率に圧力をかけることになる。
東レの基材フィルム増産は、むしろ上流工程のボトルネック解消に近い。MLCC離型フィルムは基材フィルムの表面平滑性に高い要求があるため、基材フィルムの供給能力向上は塗布メーカーの出荷拡大を支える。ただし、東レの同事業はグループ全体の収益・利益への貢献度が小さく、単独で企業価値評価を変えるのは難しい。
数量は伸びても、価格は必ずしも上昇基調ではない
これは単純な「需要増→価格上昇→株価上昇」というストーリーではない。主な制約は価格と増産ペースにある。
野村證券は、2026年のMLCC離型フィルム販売価格に下落リスクがあると判断している。東洋紡の新たな生産能力放出や東レの基材フィルム生産能力向上により、業界の供給が増加し、価格は必ずしも需要に連動して上昇しないと見ている。同時に、全体の増産は依然として緩やかであり、設備稼働率の大幅な低下は想定されず、価格急落の可能性は低いとし、材料メーカーは主に出荷増から恩恵を受けるとしている。
この判断には二つの前提が必要だ。AIサーバー向け多層MLCCの需要が引き続き顕在化すること、そして新たな生産能力が高級需要の伸びを明らかに上回らないことである。エンドユーザーの設備投資が減速したり、MLCCメーカーが在庫調整に入ったりすれば、離型フィルムの需要成長率は野村のモデルが想定する約10%を下回る可能性がある。
より現実的な分岐点は各社の実行力にある。リンテックが増産に遅れれば、高級受注の一部を逃す可能性がある。東洋紡は増産後に需要が十分に吸収されなければ、価格と稼働率の圧力に直面する可能性がある。東レは基材フィルムで高いシェアを持つものの、同事業がグループ全体に占める割合は限定的である。
AIサーバーは確かにMLCC離型フィルムという小さな材料分野を市場の注目の的に押し上げたが、業績の実現は、高級MLCCの受注が持続的に拡大するかどうか、そして日本メーカーの増産が新たな供給圧力となる前に、ちょうど需要に追いつくかどうかにかかっている。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






