1955年以来初めて、S&P500の利益が長期トレンドを14%上回った

TL;DR
· 米国株の利益修正レポートによると、S&P 500のEPSは90年以上のトレンドチャネルを14%上回り、1955年以来初めての水準となった。
· 公開されているFactSet基準では、S&P 500の第2四半期の利益成長率は約23%から25%のレンジにある。
· 利益成長は大型テック株からより多くの企業へと広がりつつあるが、業界間では依然として格差があり、高い利益基準が今後の決算での期待達成を難しくしている。
米国株の高バリュエーションは、より強力なファンダメンタルズの支えを得ている。企業利益は成長を続けるだけでなく、アナリストは将来の見通しを継続的に上方修正している。
複数の機関のデータをまとめた米国株の利益修正レポートによると、S&P 500の1株当たり利益(EPS)は、90年以上の歴史データに基づくトレンドチャネルを約14%上回っており、1955年以来初めての高い乖離率となっている。レポートはまた、利益が予想を上回った企業の割合、売上高の予想上回り幅、アナリストによる利益上方修正がいずれも歴史的に強い水準にあると指摘している。
このデータは、なぜ米国株が高バリュエーション下でも支えを得られるのかを説明している。過去1年間、AI投資、金利見通し、流動性がリスク資産の上昇を共同で牽引してきた。指数がさらに上昇するにつれ、単なるストーリーだけでは不十分で、企業利益が成長を続けなければ、より高いバリュエーションを消化できない。
しかし、強い利益は別の側面ももたらす。利益水準が長期トレンドを明確に上回ると、市場の期待も同時に上昇する。企業が予想を達成するだけでは、株価上昇を促すには不十分かもしれない。収入、利益率、将来のガイダンスが予想を下回れば、高水準のバリュエーションが直面する圧力も大きくなる。
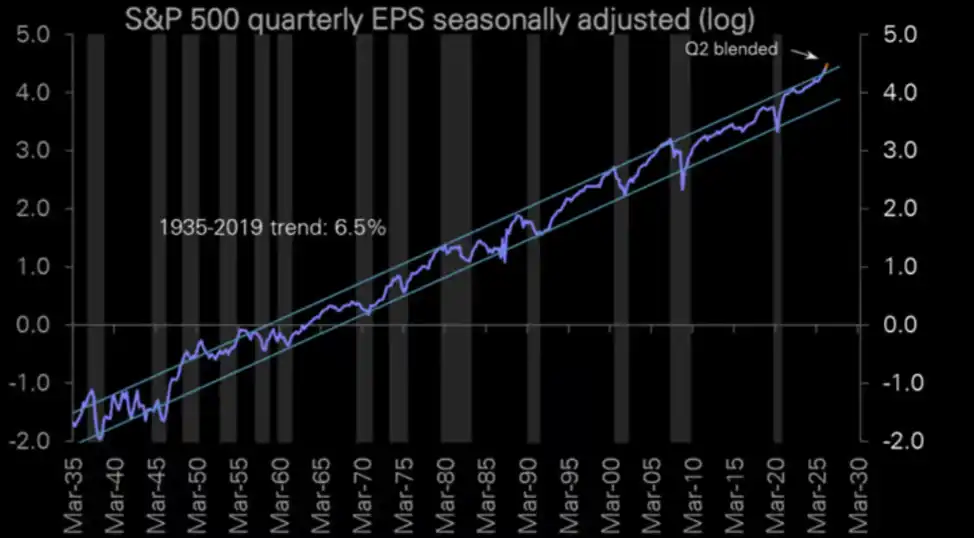
S&P 500の四半期EPSは長期トレンドチャネルの上方に上昇。レポートによると、90年以上のトレンドチャネルを14%上回り、1955年以来初めて
利益の強さ:S&P 500のEPSが70年ぶりの水準に上昇
レポートが現在の利益の強さを判断する根拠は、主に3つのレベルから来ている。
第一に、S&P 500のEPSの絶対水準は継続的に上昇し、長期トレンドレンジを明確に突破している。レポートが引用するドイツ銀行の試算によると、複数の四半期にわたる力強い利益成長が、S&P 500のEPSを長期トレンドチャネルの上方14%に押し上げた。
第二に、企業の実際の業績は概ねアナリスト予想を上回っている。報告書によると、S&P 500の利益予想を上回る企業のカバレッジは歴史的高水準付近にあり、売上高の予想上回り幅も過去5年で最高水準に上昇している。
第三に、利益予想は例年のように決算シーズン開始後に下方修正されることはなく、むしろ上昇を続けている。報告書によると、7月にアナリストはS&P 500の四半期ボトムアップEPS予想を0.3%引き上げた。歴史的に、アナリストは通常、四半期の最初の月に予想を下方修正し、より慎重な経営陣のガイダンスやマクロ前提を反映させる。
これらのシグナルは総じて、米国株が現在直面しているのは単なるバリュエーション拡大に牽引された相場ではないことを示している。企業利益そのものがサポートを提供しており、実際の業績は依然として従来の予想を上回り続けている。
ただし、「利益が強い」からといって、すべてのデータをそのまま混用できるわけではない。
報告書が示した注目すべき数字は、S&P 500の第2四半期の利益成長率が33.2%に達し、30年以上で稀な高水準となったことだ。これは金融危機やパンデミック後の特殊な回復局面に次ぐ水準である。
注目すべきは、本稿で引用した公開データにおいて、FactSetが7月2日に予想したS&P 500の第2四半期の利益成長率は前年同期比23.3%であり、Axiosが引用したFactSetの数値は22.5%、ブルームバーグの数値は約25%である。したがって、より正確な表現は次の通りだ:公開ベースでは、S&P 500の第2四半期の利益成長率はおおよそ23%から25%のレンジにあり、報告書の33.2%は異なる統計時点、サンプル範囲、または調整方法を採用している可能性がある。
ただし、23%から25%のレンジで見ても、S&P 500の第2四半期の利益成長率は依然として高水準にあり、利益面は引き続き指数にファンダメンタルズのサポートを提供している。
強さの源泉:業績の予想上回りと利益予想の上方修正
今回の利益改善の価値は、第2四半期の数字が高いことだけではなく、実際の業績と将来予想が同時に上昇している点にある。
通常、企業が決算シーズンに入ると、アナリストは会社のガイダンス、コスト変動、マクロリスクに基づいて予想を段階的に下方修正する。しかし、今回の決算シーズンでは逆の状況が発生した:実際の利益が絶えず予想を上回り、アナリストはその後も将来のEPSを上方修正し続けた。
報告書はCarsonのデータを引用し、年初時点で市場はS&P 500が2026年に約13%の利益成長を達成すると予想していたが、現在この予想は約28%にまで上昇していると述べている。この数字は、公開市場の統一コンセンサスではなく、報告書が引用した機関ベースの数値として明確に注記するのが適切である。
さらに重要な変化として、米国株の強気派はもはや利下げ期待や流動性、AIの物語だけに依存しているわけではなく、利益予想の上方修正による支援も得るようになっている。
企業利益が予想を上回り続け、アナリストが将来の利益予想を引き上げ続ける限り、高いバリュエーションは利益成長を通じて徐々に消化される可能性がある。逆に、利益予想の修正が上昇を止めれば、市場は重要な支えを失い、バリュエーション問題が再び顕在化するだろう。
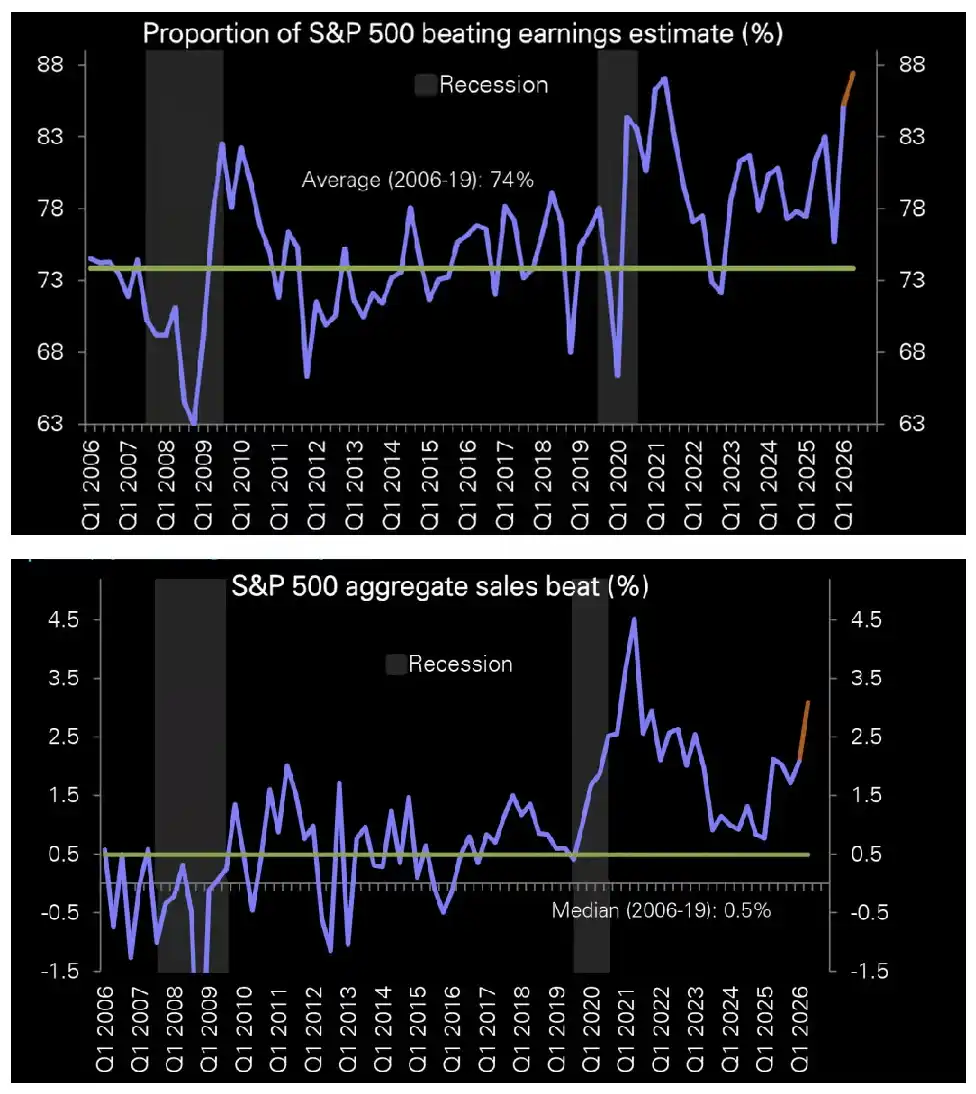
S&P 500で利益が予想を上回った企業の割合は歴史的な高水準付近に上昇し、売上高が予想を上回る幅も5年ぶりの高水準に達した
拡散は進んでいるか:テクノロジー株が依然主力、より多くの企業がバトンを受け継ぎ始める
強い利益が持続するかどうかは、成長が少数の大型テクノロジー企業からより広範な市場へ拡散するかにも依存する。
FactSetの7月20日時点の内訳データによると、S&P 500全体の第2四半期の混合利益成長率は24.7%で、「七巨頭」を除く493社の利益成長率は22.8%だった。これは、指数の利益成長が少数の超大型時価総額テクノロジー企業だけによるものではないことを意味する。
しかし、主力株の牽引力は依然として無視できない。さらにマイクロンとエヌビディアを除外すると、S&P 500の第2四半期の利益成長率は16.8%に低下する。報告書はまた、注目企業とその一時的な損益を除外した後、S&P 500の中央値企業の利益成長率は約13.8%であると指摘している。
これらの数字は、よりバランスの取れた判断を示している:利益成長はすでに拡散しているが、大型テクノロジー企業と半導体企業が依然として重要なエンジンである。
業界レベルのデータにも慎重さが求められる。
ドイツ銀行の集計によると、S&P 500の全業界が2四半期連続でプラス成長を達成する見込みで、11業界のうち8業界が二桁成長を達成する可能性がある。一方、FactSetの7月2日時点の公表データでは、11業界のうち10業界が利益の前年同期比成長を見込んでおり、ヘルスケアが唯一利益減少が見込まれる業界である。売上高については11業界すべてが前年同期比成長を見込んでいる。
これにより、利益改善はほとんどの業界をカバーしているが、業界間には依然として格差が存在することがわかる。
注目すべきは、売上高の成長が企業全体の販売拡大を示している一方で、最終的な利益は賃金、原材料、減価償却、製品構成、価格決定力、一時的な損益などの要因に影響されることだ。同じ売上高成長率でも、業界によって利益への転換能力は大きく異なる可能性がある。
利益拡大が真に価値を持つ点は、S&P 500の利益基盤が広がりつつあり、指数がもはや少数のテクノロジー大手に完全に依存していないことにある。しかし、これだけでは全企業・全業界が同期成長サイクルに入ったことを証明するには不十分だ。
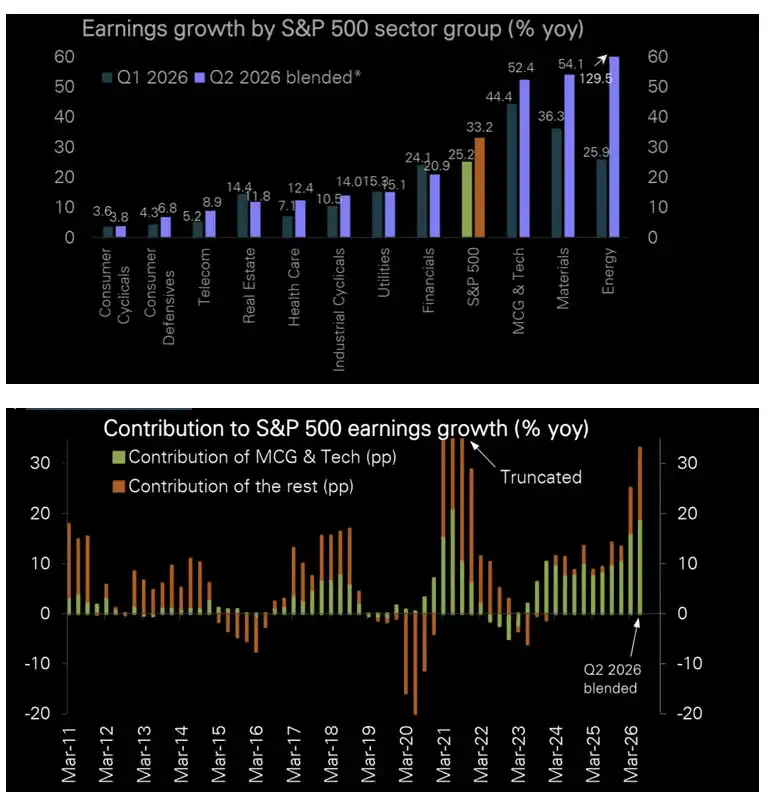
報告書の基準では、S&P 500の大半の業界で利益成長が加速しており、テクノロジーや大型グロース株以外の企業の指数利益成長への貢献も拡大している。
なぜ利益が強いほど、決算のハードルが高くなるのか
強い利益はバリュエーションを支える一方で、より高い比較基準を生み出す。
報告書の試算によると、S&P 500のEPSは90年以上のトレンドチャネルを14%上回っている。これは企業利益が間もなく天井を打つことを意味するわけでも、市場がすぐに調整に入ると直接導き出せるわけでもない。現在の利益水準が長期的トレンドを明確に上回っており、今後は前年同期比成長がより強い高基数圧力に直面することを示している。
利益予想が年初の約13%から28%近くまで引き上げられた時点で、市場は実際にはかなり楽観的な成長前提を先取りしている。その後、企業が直面する試練は「成長があるかどうか」ではなく、成長速度が絶えず上方修正される予想を上回り続けられるかどうかに移る。
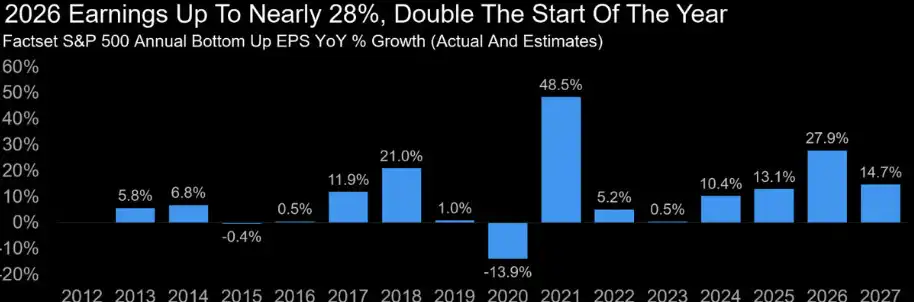
報告書によると、S&P 500の年間利益成長率予想は年初の約13%から28%近くまで上昇している
これはまた、決算シーズンに一見矛盾した状況が生じ得ることを意味する。全体の利益は依然として力強い一方で、個別銘柄は必ずしも業績成長によって上昇するとは限らない。
その理由は、株価が実際の結果と市場予想のギャップを反映するからだ。市場がすでに企業の売上高成長20%を予想していた場合、実際の成長20%は予想通りに過ぎない。利益率、受注、将来ガイダンスが市場の想定をわずかに下回れば、株価は依然として下落する可能性がある。
高利益はまた、バリュエーションの悪材料に対する感応度を高める。売上成長の鈍化、コスト圧力による利益率の低下、AI資本支出のリターンが予想を下回る場合、あるいは経営陣が保守的な次四半期ガイダンスを示した場合、いずれもより顕著なバリュエーション調整を引き起こす可能性がある。
したがって、利益が強いほど市場リスクが低いことを意味するわけではない。ファンダメンタルズの支えがより強固になる一方で、投資家の要求もより高くなることを意味する。
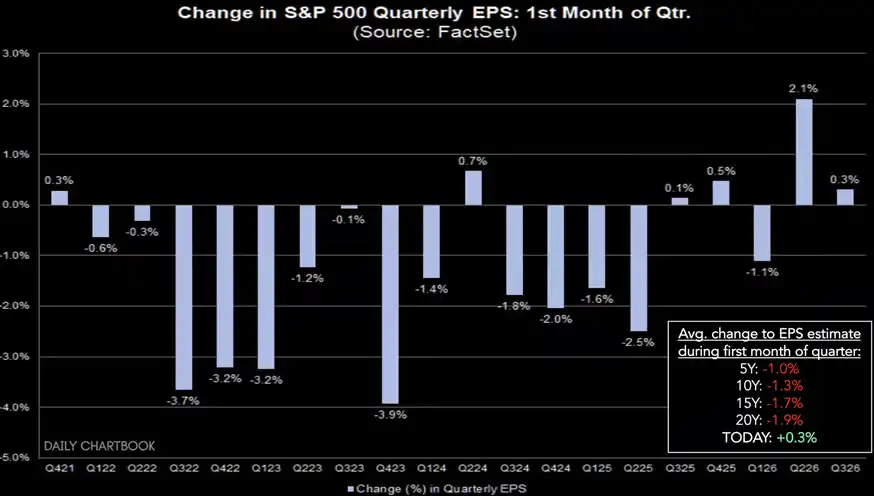
7月、アナリストはS&P 500の四半期EPS予想を0.3%引き上げた。歴史的に、アナリストは通常、四半期の初月に利益予想を下方修正する。
次に注目すべき点:収益、利益率、業績上方修正の持続性
次に、米国株の収益が指数を引き続き支えられるかを見極めるには、より具体的な4つの変数に注目する必要がある。
まずは収益成長だ。利益はコスト削減や自社株買い、一時的な収益によって短期的に改善することは可能だが、収益は需要が実際に拡大しているかをより反映する。売上成長が明らかに鈍化し始めれば、収益拡大の持続可能性にも疑問が生じるだろう。
次に利益率だ。現在の収益成長の一部は、大手ハイテク企業の高い利益率と規模の経済に支えられている。賃金、エネルギー、減価償却費、資金調達コストが上昇すれば、収益成長が必ずしも比例して利益に転換されるとは限らない。
第三に、AI関連の設備投資のリターンだ。大手ハイテク企業は依然としてデータセンター建設、チップ購入、クラウドインフラ拡張に巨額の資金を投じている。投資家は、これらの支出が徐々にクラウド収益、ソフトウェアサブスクリプション、広告効率、企業向けAIサービス収益へと転換されるのを確認する必要がある。
第四に、業績修正の方向性だ。アナリストが2026年と2027年のEPS予想を引き続き上方修正するかどうかは、単一四半期の収益成長率よりも重要かもしれない。期待が上方修正され続ける限り、高バリュエーションは支えられる。しかし、業績修正が天井を打ち、下方修正に転じれば、市場のバリュエーションに対する許容度も急速に低下するだろう。
総合的に見ると、今回の米国株の収益における最もポジティブなシグナルは、短期的な業績、成長の広がり、将来の期待が同時に改善していることだ。指数の上昇は流動性とAIテーマだけに依存しているわけではなく、企業利益自体も支えを提供している。
しかし、この支えはすでに異常に高い利益水準と市場の期待の上に築かれている。
収益が強ければ強いほど、バリュエーションを維持する理由は増える。期待が高ければ高いほど、決算の失敗による代償も大きくなる。今後、米国株が本当に上昇を続けられるかを決めるのは、企業が「まずまずの」決算を出せるかどうかではなく、収益、利益率、将来のガイダンスが、ますます高くなる市場のハードルを継続的に超えられるかどうかだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia