中国の新エネルギー車メーカーは皆、AI企業になりたがっている。
原文タイトル:《中国の新エネルギー車メーカーは皆AI企業になりたがっている》
原文著者:動察Beating
中国の新エネルギー車メーカーは今や皆、AI企業になりたがっている。
しかしこのビジネスの出発点にはアルゴリズムも計算力もなく、商業的論理すら語れない。
2009年に「十城千輛」が始動し、財政は誰も買わない試験品に本物の金を注ぎ込み始めた。中国の自動車産業は内燃機関の特許に半世紀以上も縛られ、これを機にレーンを変えて突破口を開こうとした。ゲートが開けば、本当に車を作る者とレントシーキングで利ざやを稼ぐ者が入り混じり、野心と投機が同じトラックを狂奔した。
ここ数年は混乱が絶えなかった。同じバッテリーをシャシーに載せ、申請・検査で金を受け取ったらすぐ外し、次の空の車体に詰め込んでまた受け取る車廠もあれば、一生公道に触れず、走行距離計が工場内で計器によって空回りする車もあった。車作りはユーザーを理解する必要はなく、財政文書を読み込めば、紙面上の申請数字が大金に変わった。
補助金詐取リストが公開されるまで、業界は正面から一撃を食らった。2016年前後の世論はほぼ死刑判決を下した。財政の輸血で無理やり熟成させた業界は、政策の退坡の日が夭折の時と運命づけられているかのようだった。
しかし廃墟の傍らで、本当の火種はむしろ地に落ちた。蔚来、小鵬、理想が相次いでプロジェクトを立ち上げ、傍らには早くから賭けていた比亜迪が伏していた。
李斌は自動車ソフトを売り、何小鵬はブラウザを作り、李想は垂直ポータルを手がけた。彼らはインターネットとモバイル時代で稼いだ資本を懐に、コードを叩くエンジニアを連れ、最も素人を排斥する重資産の溶鉱炉に飛び込んだ。「PPT造車」は当時、外部が彼らに投げつけた最も目立つレッテルだった。
本当の転換点は2019年に起きた。テスラ上海ギガファクトリーが完成し、国産Model 3が値下げして参入した。この過江龍は中国の同業を存亡の瀬戸際に追い込んだが、客観的には中国工業のために電気自動車サプライチェーン全体の筋骨を再形成し終えた。バッテリー、モーター、電制、そして後に勝敗を分けるチップとアルゴリズムが、この残酷な試験場で否応なく熟成させられた。
この勢いに乗り、中国の自動車生産・販売台数は世界一の座に十数年座り続けた。
2026年になると、九死に一生を得てようやく這い上がり、車作りを完全に理解したこれらの企業が、突然自動車メーカーと呼ばれたくなくなった。
鉄板を剥がす
2026年8月24日、小鵬は第2四半期決算のプレスリリースを出した。金融サイトは毎日数百本のこうしたPR稿を流し、文末の目立たない会社概要を確認する者はほとんどいない。
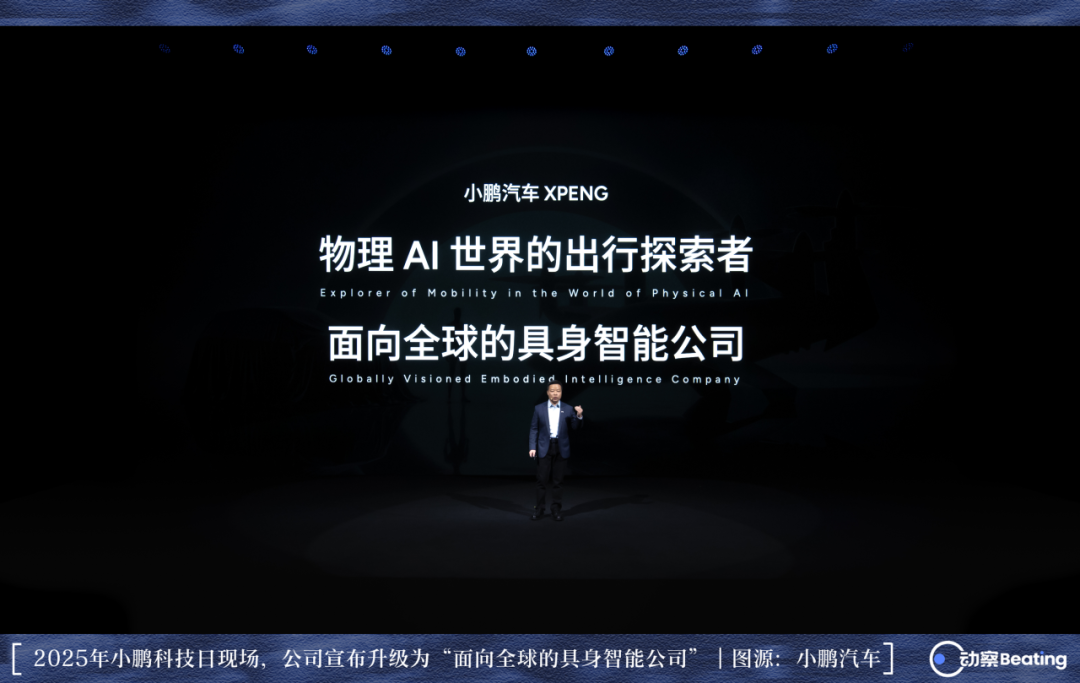
しかし、その不安と野心のすべては、あの数行の小さな文字の中に隠されている。2020年の上場目論見書で、小鵬が印字していたのは「スマート電気自動車会社」だった。2024年末には「グローバルAI自動車会社」に変わり、わずか1年後には「グローバル向け具身智能会社」と改称され、2026年の夏には、いっそ純英語の「世界をリードするフィジカルAI企業」にまで差し替えられた。
4年間で4度の言い換え。語彙の視野は回を追うごとに広がる一方で、身体に染みついたオイルの匂いは回を追うごとに薄れていく。
伝統的な製造業のレッテルを急いで剥がそうとしているのは小鵬だけではない。吉利はCESのブースに「全域AI体系」を打ち立て、2年間で1.0から2.0へと反復進化させた。蔚来はスマートドライビングチップ事業を切り離して独立させ、第一ラウンドで外部から22.57億元を引き出した。理想は早くも2023年初頭に人工知能を全社員向け書簡の最高ビジョンに書き込んだが、現実にはその口座上の利益基盤はいまなおレンジエクステンダー車にしっかりと支えられている。
ショールームの光景も同样に変わりつつある。奇瑞は展示車を案内する販売員をヒューマノイドロボットに置き換え、機械腕が持ち上げられて来客に道を指し示す。賽力斯は問界商標の主導権を取り戻すと、外部の大規模モデルを引き込んでAIVAという新しい看板を作り出した。資本市場の目には、純粋なハードウェア製造はこれまで厳しい評価にさらされてきた。ドアがどれほど頑丈に溶接されても製造業の評価天井から逃れられないとなれば、テクノロジーとアルゴリズムへの移行が全員の集団的選択となった。
名目上は自動車メーカーの看板を守っていても、テーブルの下の駒はとっくに方向を変えている。長城傘下の毫末智行は2025年末に全社停止となり、魏建軍は直ちに卓馭、元戎、Momentaの3社のサプライヤーを門内に迎え入れ、高価な初期路線を実利的なサプライチェーン調達で置き換えた。
最も厚い家底を持つ比亜迪は2026年初夏、1000億元を超える投入を発表し、駒を全面的にAIへと傾け、ゼロ事故のスーパードライバーとスーパーセクレタリーなどの目標を掲げた。コスト管理で知られる零跑でさえ、技術デーで自社開発のヒューマノイドロボットを引き出し、朱江明は商業の本質をずばりと指摘した。「散歩できるロボットは大したことじゃない。稼げるロボットこそが披露に値する。」
2026年になると、AIという2文字はすっかり自動車メーカーの決算セグメント、組織図、資金調達契約に書き込まれている。資本市場はハードウェア組み立てに対してはこれまで吝嗇だが、先端技術にはプレミアムを払って買おうとする。完成車製造の配当が急速に薄まる中、この技術交代の節目で足を緩める者はいない。
長周期と短命鬼
2019年、蔚来の株価は1ドルちょっとまで下落し、李斌は「その年最も悲惨な人」となったが、合肥国有資本からの出資でようやく息を吹き返した。まさにその年、蔚来はチップチームの編成に着手した。
小鵬がそれに続く。2020年、生死の境で27041台を納車し、帳簿上の損失は底を打ち、同じく年末にチームを立ち上げてチップ開発に着手した。理想は最も動きが遅く、2022年にひっそりとチップ設計会社を設立した。
年間販売台数3万台未満、キャッシュフローがいつ底を突いてもおかしくない自動車メーカーが自社チップ開発に賭けるなど、伝統的な自動車産業の目にはほとんど理解しがたいことだ。車載チップのサイクルは数年単位で、巨額の費用がかかるが、外部調達の代償は演算力の配分、アーキテクチャ、価格決定権をすべて他人の手に委ねることだ。組み立て工場でいるか、自ら深水区に飛び込むか——彼らは後者を選んだ。重工業における多くの先見性とは、本質的に追い詰められた末の唯一の活路にすぎない。
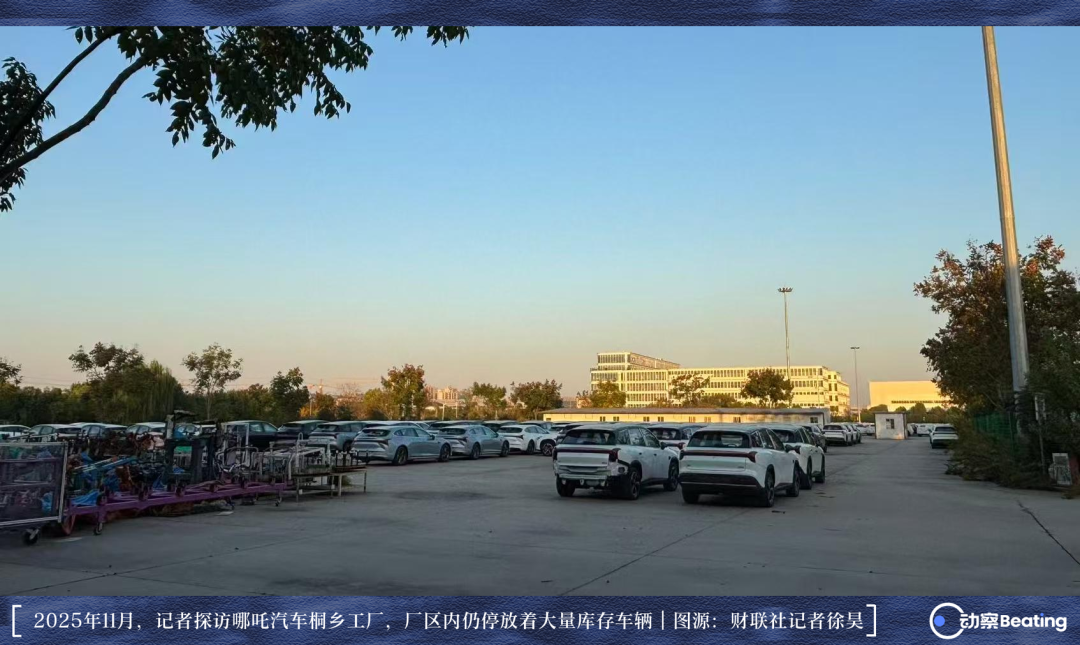
近道を選んだ別の同業者たちは、痛烈な代償を払った。
2022年、哪吒は15.21万台で新興勢力の納車チャンピオンとなり、三大拠点が昼夜を問わず稼働し、地方国有資本が競って出資した。わずか3年後、哪吒の帳簿上の資金は底を突き、背後には1631社の債権者が申告した265.8億元の巨額債務が残った。威馬は再建案の中で苦闘し、高合の破産案は裁判所に何度も延期された。年間販売王者から窮地に陥るまで、その間わずか36ヶ月だった。
価格戦争が次々と押し寄せた。2023年に補助金が段階的に廃止され、テスラが真っ先に値下げの刃を振るい、1台あたり最大3.6万元の値下げとなった。2025年初夏、BYDが22車種を値下げし、2週間以内に十数ブランドが追随、最初の5ヶ月で業界全体の73車種が叩き売り価格を提示した。2024年だけで全国で4419店の4S店がネットワークから撤退した。かつてフォードの値下げが業界再編を促した時は急拡大する市場が相手だったが、今日の近距離での絞め殺し合いは、縮小周期の中で起きている。
2025年の名目GDP成長率は4.0%、住宅ローン残高は11四半期連続でマイナス成長、住民が貯蓄で最低限を確保しようとする割合は6割を超えた。車市場全体も血を失い、2025年の全国乗用車小売総額は1700億元蒸発し、平均価格は6年間の上昇基調に終止符を打って17万元まで下落、完成車製造の平均利益率は歴史的低水準の1.5%まで滑り落ち、1台あたりの平均粗利はわずか1.4万元となった。
2026年夏、新エネルギー車の浸透率は62.8%に達したが、上半期の乗用車全体の販売台数は6.2%の大幅減となった。唯一の増分は海外進出のみで、国内販売は2割減少し、輸出が前年比6割急増して大局を支えるのみとなった。
その後、政策が強力に介入し、監督当局は相次いで赤字販売とサプライチェーンの支払いサイトへの執拗な圧力を停止させ、「第十五次五カ年計画」は一方で生産能力警告を文書に盛り込みつつ、他方で人工知能の専章を特設した。しかしビジネスの論理は客観的な算術問題であり、利益率わずか1.5%の自動車メーカーが、製造業で最も薄い微利を稼ぎながら、テクノロジー巨人に伍して今後10年の最先端研究開発を埋めなければならない——二つの帳簿は根本的に合わない。
地上で車を売ることですでに利益の天井に達した以上、自動車メーカーはこの蓄積されたエンジニアリングとアルゴリズムをパッケージ化し、より大きな市場で二度目の販売をしなければならない。
五十兆ドルの新たな器
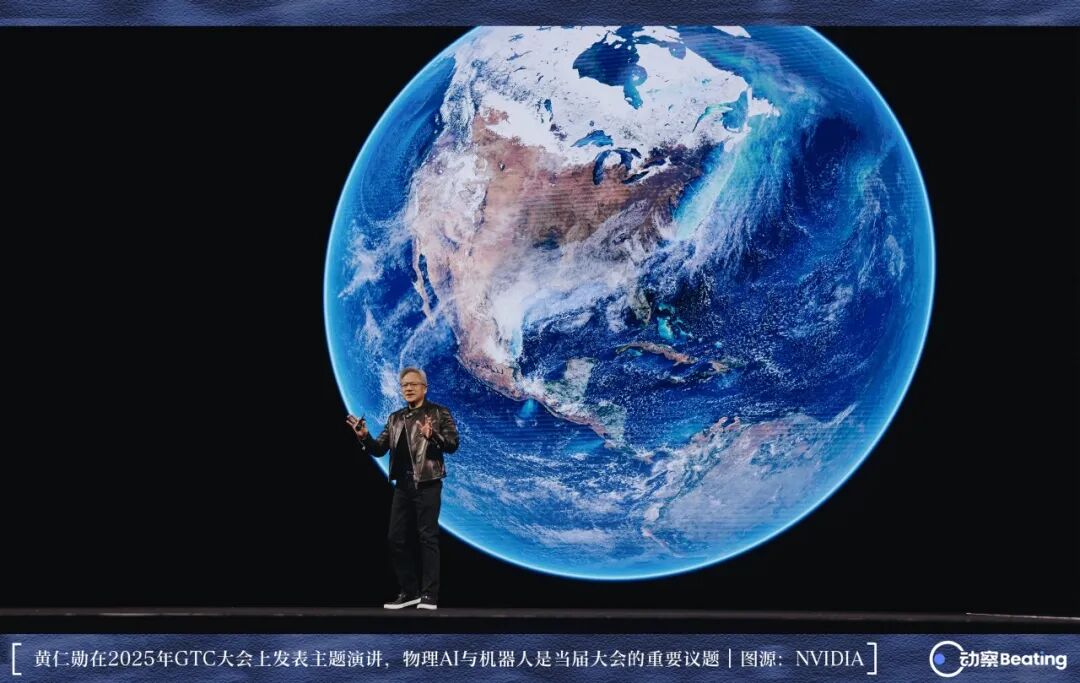
2025年春のGTCカンファレンスで、ジェンスン・フアンは人工知能の進化を知覚、生成、エージェント、フィジカルAIの四段階に分解した。いわゆるフィジカルAIとは、モデルを冷たい画面から外に出し、現実世界の重力、摩擦、剛性を把握させ、金属機械を指揮して予測不可能な物理世界で作業させることである。
翌年のCESで、彼はフィジカルAIの転換点が到来したと宣言し、ワールドモデルCosmos、シミュレーションプラットフォームOmniverse、ロボットキットIsaacを発表した。彼が示した目標は、総額50兆ドルに達するグローバル製造・物流市場である。
この数字は、世界の自動車産業の年間売上高よりも一桁大きい。名詞の重みは直接的に伝道者の体躯と結びついており、NVIDIAの時価総額が5兆ドルの敷居を超え、世界の計算基盤の支配者となったとき、ジェンスン・フアンが描いた方向性は急速に世界数千億ドルの資本の流れを牽引した。
政策もまた迅速であり、工信部がヒューマノイドロボットをスマートフォンと新エネルギー車に続く破壊的製品に位置づけたことから、「エンボディドAI」と「AI+」が相次いで最高规格の政府活動報告に盛り込まれるまで、技術用語は核心的計画の中で急速に産業配置と資源傾斜の重みを獲得した。
しかし、この先端技術は産業界において依然として開拓期にある。
理想は学術会議でワールドモデルの論文を発表し、冒頭で学界がワールドモデルについて統一的な定義をまだ持っていないことを率直に認めている。国内の技術路線もそれぞれ異なり、ファーウェイとNIOはワールドモデルを主張し、小鵬と理想は視覚・言語・動作を一体化したVLAモデルに賭けている。小鵬は対外的にVLAを主に語り、内部技術レポートではワールドモデルを推進しているチームもある。外部から「フィジカルAI第一株」と呼ばれるMomentaは、香港証券取引所の目論見書において厳密性のため、全編を通じてこの用語は登場せず、ワールドモデルも研究開発中のプロジェクトとしてのみ記載されている。
技術的定義はまだ進化しており、概念はすでに資本によって先に表舞台へと押し出されている。実際の資金は産業チェーンに沿って加速的に上流へ集中し、最も早く収益を実現するのは、依然として計算基盤を握るシャベル売りである。
大洋の向こうの無人運転事業は、示唆に富む産業の現実を露呈している。
2024年以降、Waymoはロサンゼルス港から中国製のZeekrシャシーを継続的に輸入し、累計三千台を超えている。寧波工場からのこの車両群は、通関時に自動運転ソフトウェア・ハードウェアとネットワーク通信モジュールを除去し、純粋なスケートボードシャシーの形態で入国して現地法規に適合させ、アリゾナ到着後にマグナが自動運転キットを追加搭載する。
Waymoがアメリカの街を走る無人車のシャシーは、機械工学とコスト管理における中国製造の絶対的な実力を体現している。中国の自動車メーカーはトップクラスのハードウェア受注を獲得したが、高次元のプレミアムに関わるアルゴリズムの頭脳と商業運営においては、依然としてグローバル競争の中の幾重もの壁に直面している。
二つの尺度
看板は掲げられたが、技術の重力は最終的に地面に落ちる。物理AIの実装度合いを測るには、業界には二つの最も核心的な尺度がある。一つは技術と法規の限界を最も深く探るテスラ、もう一つは商業運営規模が最大のWaymoである。
2026年初秋、テスラはCybercabで乗客輸送の試験を開始した。ステアリングホイール、ペダル、バックミラーを取り除いたこの車型は、極めて衝撃的な形態を示している。
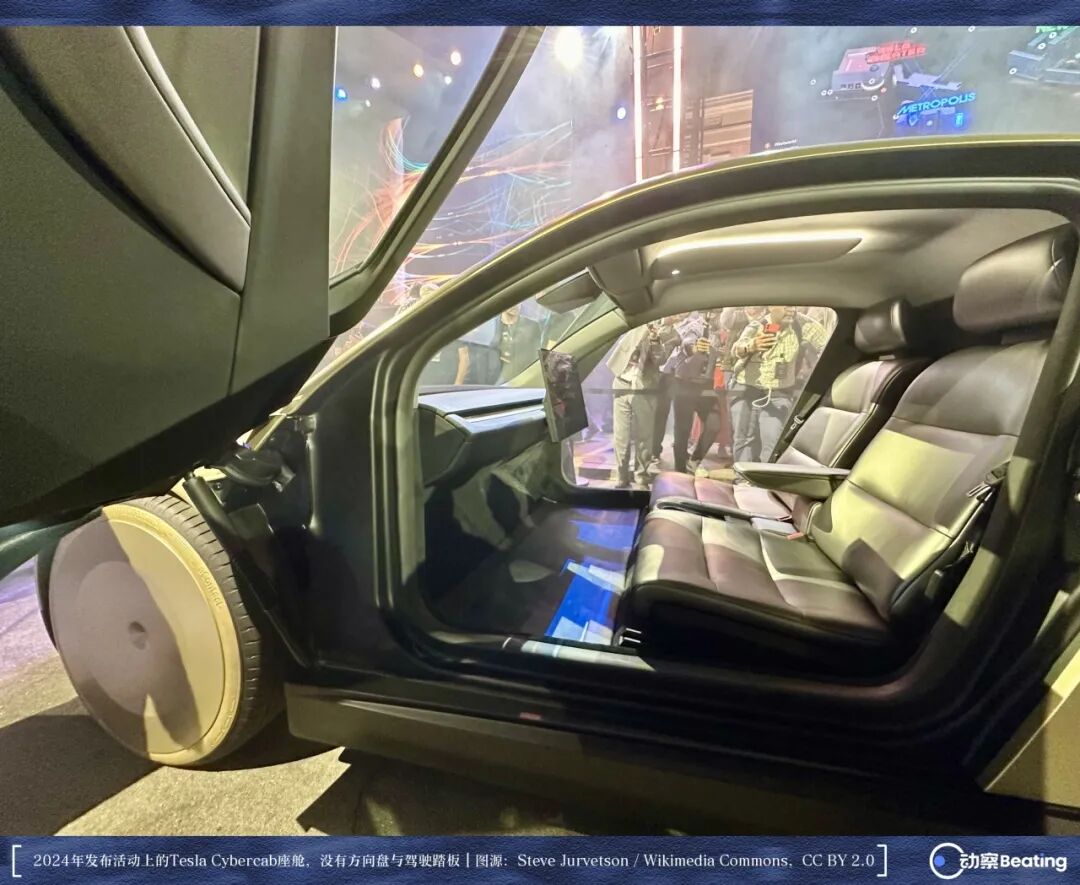
しかし公道走行の当日、アメリカ国家道路交通安全局は正式に調査を開始した。下達された特別照会状は核心的な准入問題を直接指摘し、その第19項の照会は連邦自動車安全基準135条を直接引用し、走行ブレーキは足部制御装置によって作動させなければならないと明確に指摘した。そして目の前のテスト車には、足部制御部品が全くない。
マスクは今に至るまで連邦レベルの特別安全豁免を取得していない。テキサス州の規制台帳上、テスラが申告したCybercabの数は発表前夕に45台に更新された。本拠地カリフォルニアでは、車両管理局の名簿でテスラは安全員を配置したテスト牌照のみを保有し、公共事業委員会の商業運営リストには依然としてその名前はない。
テスラが規制機関に提出した正式報告書においてさえ、脚注には依然として車両はドライバーによる能動的な監督を必要とすると慎重に注記されている。最先端の概念から合法的な商用化まで、制度と安全冗長性は依然として避けて通れない狭き門である。
第二の尺度であるWaymoは、規模拡大の背後にある効率のボトルネックを露呈している。
世界の無人運転商用化のリーダーとして、Waymoの週間注文数は数ヶ月間にわたり50万件のレンジを徘徊し続けている。運営都市は15に拡大し、車隊規模は千台以上増加したが、一台あたりの平均週間走行は167件から125件に滑落した。
公開試算によれば、Waymoのカリフォルニアにおける運営里程のうち空車率は四割以上を維持しており、親会社Alphabet傘下の自動運転を含むOther Bets部門は、単四半期収入が三億ドル余りであるのに対し、対応する営業損失は十八億ドルに迫っている。
最先端探索の高昂な代価は、評価額が千億ドルにまで上昇しても軽減されることはなかった。
国内市場も同様に、厳粛な技術的試練を経験している。2026年の初春、武漢の高架道路で複数の無人車が集団停車する事態が発生し、数カ月にわたる業界の自主点検とテスト規範の整備を引き起こした。百度が以前示していた楽観的な収益化スケジュールはその後より現実的になり、決算の説明では車両単体の損益分岐点にまで後退した。小馬智行も、車隊規模が少なくとも4万~5万台のレベルに達しなければフリーキャッシュフローの黒字化は見込めないと公言したが、当時の実際の運行車隊はまだ2千台にも満たなかった。
長いマラソンの道中、多数の伴走者が倒れていった。
GM傘下のCruiseは事故後の立て直しを経て大幅にペースを落とし、親会社はその後の資金注入を停止した。フォードが出資したArgo AIは解散を発表し、27億ドルの資産減損を計上した。中智行は1万5千元の労働仲裁執行金により、最終的に清算へと向かった。
あるスタートアップは極めて小さな資金不足でつまずく一方、先頭を走る巨頭がこの技術路線に投じた千億単位の巨額資金は、今なお商業的な好循環を走り切る日を待ち続けている。
動かせない切り札
中国の自動車メーカーは素手で異業種に参入したわけではない。
2023年の中国の産業用ロボット密度は労働者1万人あたり470台に達し、世界でも上位に位置し、世界で新たに設置される産業用ロボット2台のうち1台は中国の工場に導入されている。
4年前、蔚来、小鵬、理想の知能運転チップはまだすべて外部調達に頼っていたが、4年後には小鵬の図霊チップは累計出荷が20万枚を超えフォルクスワーゲンの指名を獲得し、蔚来の神璣NX9031知能運転チップは累計出荷が55万個を超え、理想の馬赫M100は5万個以上を納入した。
中核ハードウェアの自主化において、地元の新興勢力は確実に重要な敷居を一つ越えたが、これらのチップは現在依然としてすべて自社開発のクローズドループに使用されており、まだ独立した製品として外部のオープン市場に本格的に進出してはいない。
さらに複雑な試練は、四輪の自動車から二足歩行形態のヒューマノイドロボットへと跨る際に、直接転用できる資産が下層から上層へと段階的に減少することにある。
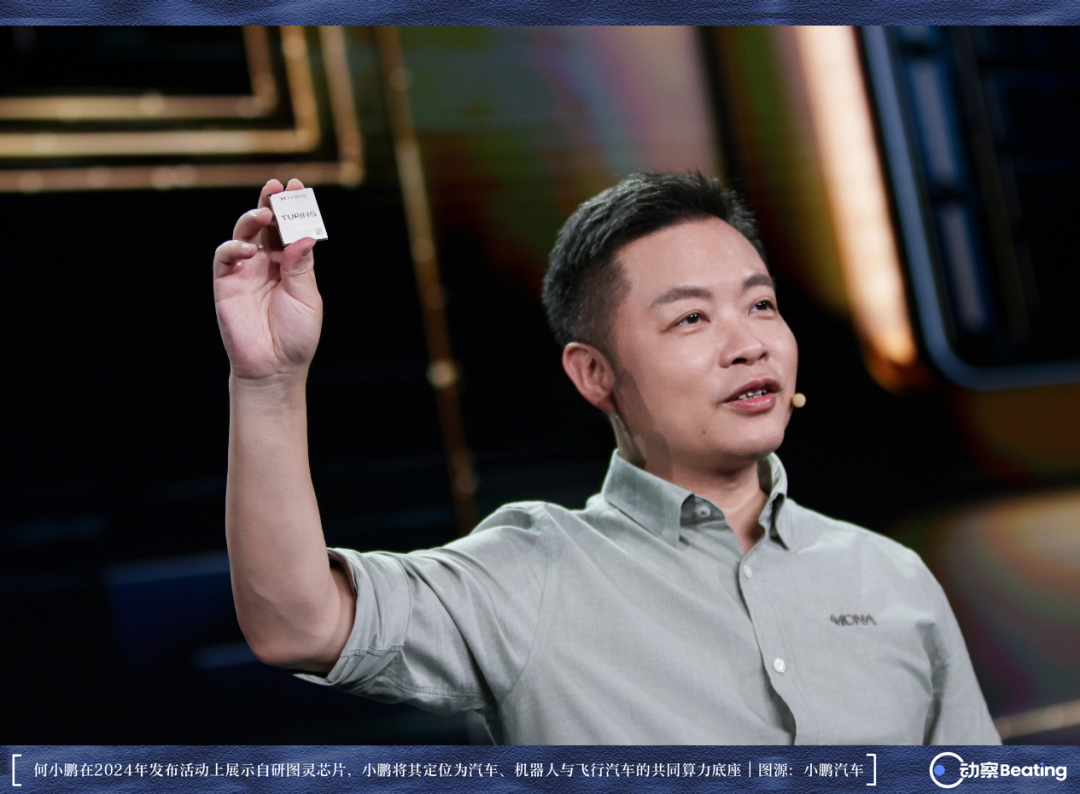
最も再利用しやすいのは計算ハードウェアである。自社開発チップが軌道に乗った後、小鵬のヒューマノイドロボットは当然のように同源の計算能力を引き継いだ。エンジニアリングチームも横断的に連携でき、2026年初頭に小鵬は自動運転センターとコックピットセンターを汎用知能センターへ統合し、200名以上のエンジニアが知能運転、ロボット、低空事業を統括している。
しかしアルゴリズムの中核へ進むほど、領域を跨ぐ隔たりはより顕著になる。自動車は構造化された道路における平面の車輪運動であるのに対し、ヒューマノイドロボットは数十の自由度にわたる全身協調、重力下の動的バランス、触覚フィードバックを伴う。業界で語られるモデルの汎用性は、主にデータアノテーションとエンジニアリングチェーンの層にとどまり、運動制御アルゴリズムに至っては、アーキテクチャを別途新たに構築する必要がある。
たとえ車載端で検証が成熟したエンドツーエンド技術であっても、物理ロボットシステムにそのまま適用することはできない。
理想は2024年に数カ月のクローズド開発でエンドツーエンド知能運転を走り切った。李想はかつて、人工知能に取り組む人は詐欺師だと思っていたが、実車の性能を見て完全に納得したと率直に語った。
理想はこの研究開発のリズムを、より複雑なVLA視覚言語動作モデルに再現しようとし、サイクルを半年に短縮したが、複雑な作業条件下での汎化成功率は明らかに期待に届かず、その後は実務的に大規模言語モデルの直接制御における比重を引き下げざるを得なかった。
業界の実測も現実の複雑さを反映している。パラメータ数が一桁大きい高次マルチモーダルモデルは、精密動作制御において的を絞った最適化を行った小規模モデルと本質的な差を広げられておらず、一部の学術ベンチマークテストではクローズドループ路線の完成度は依然として低い水準にとどまっている。
ハードウェアは通り抜けたが、鋼鉄の肉体に物理世界を真に理解させることは、依然として噛み砕かなければならない科学の長距離走である。
第二の収益化
2026年第2四半期に小鵬が提出した決算報告には、全く新しい商業的バランスが透けて見える。
当四半期の自動車販売収入は170.5億元で前年同期比1%の微増、粗利益率は12.1%であった。一方、技術研究開発サービスを含むその他の収入は27億元に達し、前年同期比でほぼ倍増、粗利益率は75.1%に上った。この決算表では、車を売って得るわずかな粗利益と技術サービスがもたらす高額なリターンがほぼ肩を並べ、伝統的なハードウェア製造の薄利とソフトウェア技術のプレミアムが、同じ一社の帳簿の中で鮮明な対照を形成している。
しかし、この技術による自己造血能力の外部延伸は、現時点では依然として初期段階にある。
実際に費用を支払う外部自動車メーカーは主にフォルクスワーゲンであり、フォルクスワーゲンの中国幹部は、フォルクスワーゲンが費用を支払って得るのは全体的な電子電気アーキテクチャと基盤コードのライセンスであり、小鵬の最も差別化された核心的な知能運転とコックピットアプリケーションは依然として独立を保っていると明確に述べた。
フォルクスワーゲン以外に、完成車メーカー陣営で大口の一式技術ライセンスを引き受けられる事例は多くなく、同時期に帳簿に計上されたもう一つの主要な外部収益は、ポルシェが購入した炭素排出枠によるものである。
車を売るだけの重資産ロジックは天井に直面しており、研究開発成果を独立して資本化することが自動車メーカーの一般的な選択となっている。
小鵬傘下のヒューマノイドロボットチーム鵬行は独立した分社化と資金調達を完了し、まだ規模化した商用段階には入っていないものの、資本市場では62億米ドルを超えるポストマネー評価を獲得し、親会社である小鵬汽車の時価総額の約6割の規模に接近している。蔚来もまた自社開発チップ事業の神璣を分社化して独立させ、初回ラウンドで22.57億元の外部資本を導入した。
独立した資金調達を通じて、自動車メーカーは親会社のキャッシュフロー圧力を遮断すると同時に、長い研究開発のマラソンに外部からの血液供給ルートを見出した。
資産の形態が変わり、人材の価格決定ロジックもそれに伴って再構築される。理想は2026年初頭にAIへの参入を重要戦略と位置づけ、迅速に組織構造を調整しパラレルチームを設立した。技術人材の争奪戦の中で、アルゴリズムとハードウェアの中核人材の一部が起業に身を投じ、自動車メーカーのチームからスピンオフした複数のエンボディドAIスタートアップが数ヶ月以内に大型資金調達を果たし、理想もその後、戦略投資家として元従業員のプロジェクトのアーリーラウンドに参加した。
資本と人材の流動の軌跡の中で、伝統的製造業の価値尺度が書き換えられつつある。製造業と先端ソフトウェアアルゴリズムの間の報酬格差は2倍以上に拡大し、トップアルゴリズム人材の給与期待はさらに高騰している。BYDは製造の基盤を維持しつつ、より多くのリソースを先端技術研究開発に傾斜させ、理想は全体の運営コストを抑制しながら、中核アルゴリズムの予算を全力で確保している。
資本市場は伝統的ハードウェアと先端ナラティブに対して全く異なる態度を取る。新車納車が業界の価格競争に直面する時、セカンダリーマーケットはしばしば慎重に反応する。しかし物理AIへの技術的深みを示すと、資本はより寛大なバリュエーション許容度を与える傾向がある。
BYDは数千億の研究開発の重心を車両インテリジェンスに緊密に結びつけ、理想は戦線を縮小して中核アルゴリズムを守り、蔚来はエコシステム投資で先端インキュベーションに参加し、小鵬は技術事業とロボティクスの独立採算を推進している。それぞれの路径は重点が異なるが、根底にあるロジックは相通じており、伝統的製造の利益が極限まで圧縮される現実の中で、自動車メーカーは純粋な資金で鍛え上げたこの技術資産を、より大きな資本と商業の座標系の中で第二次収益化を果たすことを学ばなければならない。
四つの空白欄
ロボットの実際の稼働時間、故障率、人的介入率、顧客の投資回収サイクル、これら四つの核心指標は業界全体の公開チャネルでは依然として見つけるのが難しい。
これは企業が意図的に隠しているのではなく、これら四組のデータが実際の生産ラインの最も深い場所に散在し、非常停止ボタンのトリガーログ、セーフティライトカーテンの警報頻度、バックエンドエンジニアの接管記録、そして生産ライン制御システムのタクト表に記録されているからだ。
本体メーカーは長期的に工場に駐在してデータを読み取る権限を欠いており、業界の初期段階では、平均故障間隔時間で安定性を表すことが一般的だが、この指標は二回の故障の間隔のみを記録し、各停止が生産ライン全体にもたらす実際の停工損失を反映できない。
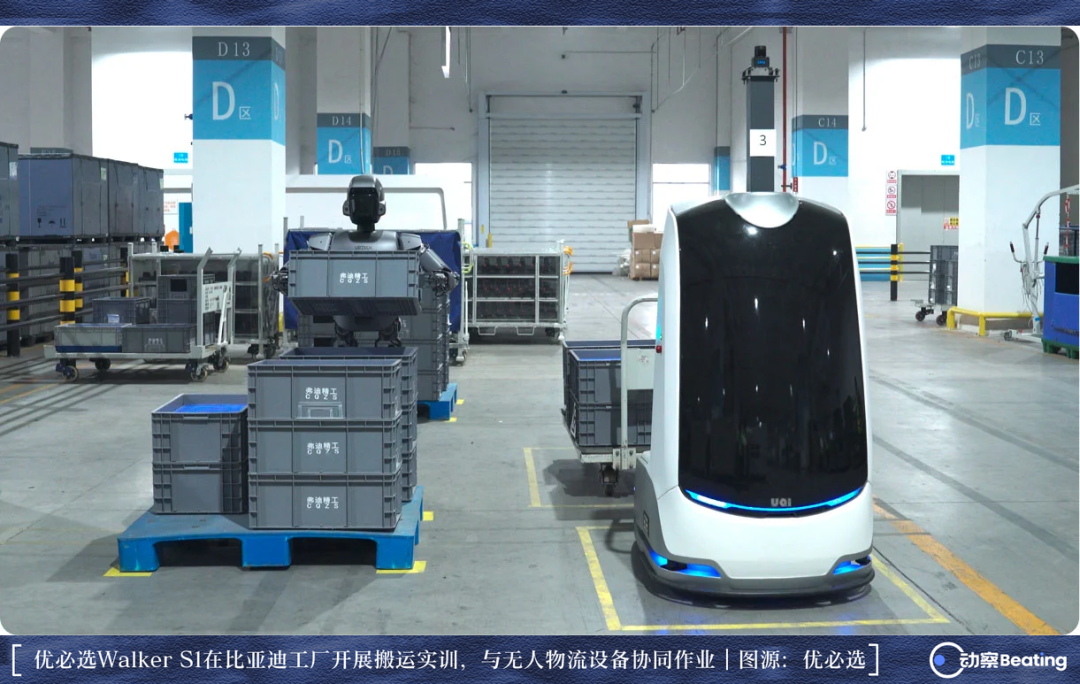
産業の歴史において、新興技術設備が実験室から工場現場へと移行するには、しばしば政策メカニズムが先に道を舗装する必要がある。
1980年春、日本の通産省が主導して日本ロボットリース会社JAROLを設立し、高価で先行き不透明な機械アームを月額課金のリース設備に変え、産業政策が懵懂な市場に代わって最初の注文を引き受けた。
今日各地に散在する計算力センター、地方国有資本の集中調達と実証応用補助金は、メカニズムの論理においてまさにこのモデルの現代的継続である。政策が舞台を整え、企業が試しに水に入ることで、未来を覆す可能性のある先端技術に最初の孵化の土壌を共に提供している。
しかし、政策支援から真の市場内生的需要へと向かう間には、依然として明らかな温度差が存在する。
2026年上半期の業界統計における218件の落札プロジェクトのうち、実際に工業生産の第一線に落ちた受注の割合はわずかに2割を超えた程度で、残りは主に試作機テストとシーン検証に集中しており、一部プロジェクトの回収サイクルは1年以上に引き延ばされている。
財務データから見ると、実際に工場に入って働いて得た収入は依然として薄く、宇樹が工業シーンで獲得した収入は約1500万元余りで、全人型ロボット事業に占める割合は3%未満である。優必選が出荷した1万6000台余りの設備のうち、フルサイズ具身智能ロボットは921台で、绝大部分は依然としてデスクトップ級または教育型設備である。楽聚の工業シーンからの収入も同様に数百万円の規模である。
紙の上の意向注文と厳しい工業現場での真の実現との間には、依然として相当な技術的・商業的隔たりがある。
国内の慎重な工業実装と対照をなすのは、税関輸出データが示す海外需要である。
2026年から、人型ロボットは専用の税関番号を取得し、最初の7ヶ月間の累計輸出は1万台を突破し、総額は約10億元、1台あたりの申告平均値は約9.5万元で、最大の輸出先はまさにサプライチェーン審査が最も厳しいアメリカである。夏の終わり、セルビアはシャバツで中国企業が投資するヨーロッパ初の人型ロボット工場の起動ボタンを押し、その前後、大洋の彼岸では関連スマートハードウェアに対する貿易とコンプライアンスの壁も静かに厳しくなっている。
同じアルゴリズムとモーターを積んだ機械の一群が、一方では複雑な外部コンプライアンス環境に直面し、他方では堅実なサプライチェーン能力によってグローバル市場へと向かっている。
この集団的な新命名への移行の光景は、テクノロジー産業史において決して珍しいものではない。20数年前にインターネットブームが最も熱かったとき、全米で100社以上の上場企業が名前に.comを詰め込んだ。潮が引いた後、名前はすぐに効力を失い、本当に残ったのは光ファイバー、サーバー、ユーザーとキャッシュフローであった。
今日のフィジカルAIも遅かれ早かれ同じ選別を経験するだろう。
中国の自動車メーカーが手にしているものは、より確実だ。過去10年間で、彼らは巨額の研究開発投資を工場、サプライチェーン、チップ、アルゴリズム、エンジニアリングチームへと変えてきた。今問われているのは、これらの能力が自動車を離れ、ロボット、自動運転、そしてより多くの現実の物理的シーンへと展開できるかどうかだ。
中国の自動車メーカーは、過去10年間の車づくりで蓄積した能力を、次の産業革命に賭けようとしている。
過去10年間で、中国の自動車メーカーはすでに一度賭けに勝っている。補助金頼みで始まり、不正受給が横行し、生き残れると信じる人がほとんどいなかった業界から、彼らは世界で最も完全な新エネルギー車産業体系を力ずくで作り上げた。
今、彼らはこの10年間で蓄えたチップをすべて次のカードテーブルに押し出した。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia