AIの減速後、CapExとテック株のロジックは変わるのだろうか?
原文タイトル: The bottleneck isn't the model. It never was.
原文著者: Saket Mehrotra, Beta to Alpha
編集者注:先日、OpenAIとAnthropicで事前学習に従事していたJacob CoxonがAnthropicからの退社を発表し、主要AIラボに対してモデル能力の向上を協調して制限するよう公に呼びかけた。これに対し、Anthropicのアラインメント科学責任者Evan Hubingerは、Coxonのリスクに関する主要な判断に同意し、今後10年間にAIが人類の絶滅を引き起こす確率を10%以上と見積もっていると応じた。
この議論は「AI減速」を倫理的な議題から資本市場へと押し出しつつある。もし最先端ラボが本当にモデル研究開発を減速させれば、ここ数年絶えず上方修正されてきたAI設備投資も転換点を迎えるのだろうか?AIナラティブによってバリュエーション・プレミアムを得てきたテック株も、再プライシングが必要なのだろうか?
Beta to Alphaの著者Saket Mehrotraは『The bottleneck isn't the model. It never was.』の中で、ラボによるAIリスクへの懸念とインフラ投資の冷え込みは別物だと指摘する。各社が競争で後れを取ることを依然として恐れている限り、安全への不安が引き続き計算資源への投資を促す可能性がある。同時に、産業のボトルネックはGPU、HBM、先端パッケージングから徐々に電力と送電網へと移行しつつある。
とはいえ、AI減速が市場に全く影響しないわけではない。より正確に言えば、影響は減速がどの層で起きるかに依存する。安全テストの延長やモデル公開の鈍化だけであれば、CapExは必ずしも低下しない。政府が訓練クラスター、チップ供給、データセンターの電力使用を直接制限すれば、投資の枠組み全体が根本的に変わりうる。
以下は原文の翻訳である:
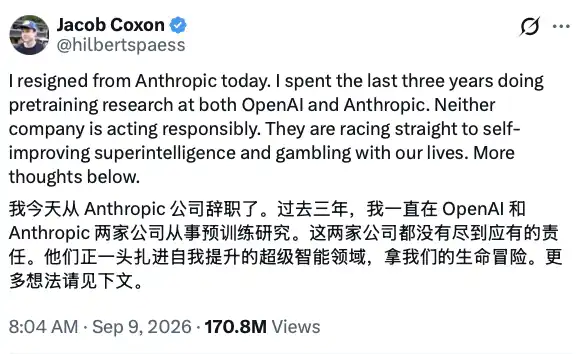
Jacob CoxonがXで退社声明を発表し、最先端AIラボに能力競争の協調的減速を呼びかける
Jacob Coxonの退社は、最先端AIのリスクを再び前面に押し出した。
Coxonは、OpenAIとAnthropicが自己改善可能な超知能の開発を競い合っているにもかかわらず、十分に責任ある安全対策を講じていないと考えている。これは外部の批評家による孤立した声ではない。Anthropicのアラインメント科学責任者Evan Hubingerはその後公に、Coxonの主要な判断に同意し、今後10年間にAIが人類の絶滅を引き起こす確率を10%超と推定していると述べた。関連する発言はWIREDなどのメディアでも報じられている。
しかし投資家にとって、もう一つの問題はより直接的かもしれない。最先端ラボが減速を議論し始めたとき、テック企業のAI設備投資もそれに伴って減少するのだろうか?
Mehrotra氏は、少なくとも現段階では、両者を直接イコールで結ぶことはできないと考える。AI安全性の議論はモデルとラボのガバナンス層で起きているが、今回のCapExサイクルの制約はすでにチップ、パッケージング、電力、データセンターといった物理インフラへと徐々に下沉している。
競争に負けることを恐れるほど、ラボは自ら減速しにくくなる
Coxon氏の説明によれば、最先端ラボがリスクを認識していないわけではない。本当の問題は、どのラボも真っ先に速度を落とそうとしないことだ。
そこにあるゲーム理論の論理はこうだ。もし一つのラボが減速を選べば、安全性への意識がより低い競合他社が先に強力なモデルを開発するかもしれない。慎重さに欠ける相手に先を越されるより、資源を投入し続けて自らがリーダーとなり、より安全な方法で技術を制御することを目指すほうがよい。
著者に言わせれば、この考え方は設備投資の収縮にはつながりにくく、むしろ軍拡競争を強化する可能性がある。ラボが自らが決定的な技術競争に参加していると信じるほど、GPU調達、トレーニングクラスター、データセンターへの投入を削減することが難しくなる。
したがって、安全への不安とCapExの増加は同時に存在しうる。それは自己強化する循環を形成する可能性さえある。ラボはAI能力の急速な向上を懸念しながらも、競合に後れを取ることを恐れてより多くの資源を投入し、さらに能力競争を加速させる。
これは著者による業界のゲーム構造の説明であり、すでに企業の設備投資計画によって裏付けられた結果ではない。この論理が成立するかどうかを判断するには、主要クラウド事業者やAIラボが実際の調達および建設計画の調整を始めるかどうかを引き続き観察する必要がある。
モデルの減速は、インフラサイクルの終焉を意味しない
Mehrotra氏の第二の判断は、AI産業の核心的なボトルネックはすでに何度も移行しており、そのたびに資本集約度が高まっているということだ。
当初モデルトレーニングを制限していたのはGPU供給とチップ割り当てだった。その後、ボトルネックはHBM高帯域メモリと先進パッケージングへと移った。現在では、電力供給、送電網接続、データセンター建設が迅速に解決するのがより困難な制約となりつつある。
チップとパッケージング能力は生産ラインの拡張によって緩和できるが、電力問題は通常、発電施設の建設や再稼働、ガスタービンと変圧器の生産能力増強、送電および系統接続システムのアップグレードを必要とする。こうしたプロジェクトは投資規模がより大きく、建設期間もより長く、一度のソフトウェアアップデートでは解決できない。
したがって、最先端モデルのリリース頻度が低下しても、すでに発注済みのチップ注文、電力購入契約、データセンター建設プロジェクトが直ちに停止するとは限らない。モデル研究開発とインフラ建設の間にはタイムラグがあり、CapExは通常、世論や研究開発のペースと同期して方向転換するものではない。
同時に、減速は必ずしも計算需要が自然に減少することを意味しない。より長い安全テスト、より複雑な推論プロセス、そして既存モデルの企業および消費者向けシナリオへの展開は、依然として大量の計算リソースを消費する可能性がある。
著者はこれにより、投資家はSNS上で最も激しく議論されているモデル層だけに注目すべきではなく、今後18ヶ月で形成されつつある新たなボトルネックを探すべきだと主張する。この枠組みに従えば、現在より注目に値する希少資源は「モデルの知能」から電力およびその関連インフラへと徐々に移行している。
AIテック株は全面高から分化へ転じる可能性
モデルの減速がCapExの停止を意味しないのであれば、テック株への影響は単純な全面悪材料ではなく、産業チェーンの再価格設定として現れる可能性が高い。
第一に、最先端モデルの持続的な飛躍と製品の迅速な収益化に依存する企業は、より影響を受けやすい可能性がある。モデルの反復が鈍化すれば、市場の売上成長率、商業化のペース、バリュエーション倍率に関する前提が調整を迫られる可能性がある。
第二に、GPU、ネットワーク機器、電力供給・配電、冷却、データセンターリソースを握る企業は、受注ロジックが同時に悪化するとは限らない。クラウド事業者が依然としてインフラを拡張している限り、あるいは計算ボトルネックが電力段階へと移行し続ける限り、関連投資は強い慣性を維持する可能性がある。
第三に、市場はトレーニングと推論を区別する必要がある。たとえラボが協調して超大規模な最先端トレーニングを制限しても、既存モデルの推論需要、企業展開、AIアプリケーションの普及が依然として計算消費を押し上げる可能性がある。その時点で、CapExは断崖的な収縮ではなく、構造的変化を起こす可能性がある。
これは、AIの減速がまず変えるのはテック業界全体の成長方向ではなく、異なる資産が同一のAIバリュエーションロジックを共有する状況である可能性を意味する。過去には、モデル企業、クラウド事業者、半導体企業、電力インフラサプライヤーがすべてAIナラティブからプレミアムを得ることができた。モデル能力競争が鈍化すれば、市場は技術的優位性、商業化能力、受注の実現をより厳格に区別し始める可能性がある。
CapExロジックを真に変える変数は規制
Mehrotraは、今回のAI資本支出サイクルを真に中断しうるのは、再びのサプライチェーン不足ではなく、政府がシステム外部から設ける硬直的な制限であると考えている。
GPU、HBM、電力、変圧器の不足は、本質的には投資を増やすことで緩和可能なボトルネックにすぎない。データセンターの稼働開始を遅らせる可能性はあるが、資本を新たな希少領域へと導くことにもなる。
規制は事情が異なる。政府がハイエンドチップの調達、トレーニングクラスターの規模、モデルトレーニングに必要な計算資源、あるいはデータセンターの電力消費を直接制限すれば、企業は投資の増加だけで制約を突破することは困難になる。このシナリオでは、クラウド事業者のCapEx予想、インフラ受注、AI関連テック株のバリュエーションが同時に下方修正される可能性がある。
ただし、原文はこの状況を低確率のテールリスクと見なしており、ベースシナリオとはしていない。この判断も継続的な検証が必要であり、規制リスクが排除されたと理解すべきではない。AIラボ内部の懸念が公になるにつれ、外部からの政策圧力は依然として高まる可能性がある。
今後、市場が本当に注目すべきは「AI減速」という漠然としたスローガンではなく、より具体的な三つのシグナルである。フロンティアラボが減速を正式な研究開発計画に盛り込むか、主要クラウド事業者がデータセンターの発注を削減するか、そして規制がチップ・計算資源・エネルギー供給に直接触及し始めるかどうかだ。
Coxonの退職は、フロンティアAIの安全性をめぐる議論が外部からの批判からラボ内部へと移行したことを証明している。しかし、研究者が懸念を表明することから、テック企業が実際に資本支出を削減するまでの間には、競争圧力、建設の慣性、インフラ不足など複数の段階が存在する。
AIの減速は必ずしもCapExサイクルを直ちに終わらせるわけではないが、すべてのAI資産が同一の上昇ロジックを共有する段階を終わらせる可能性がある。
[原文リンク]
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia