FRBは「連続利上げ」を行うのか?1980年代末の「引き締めサイクル」が再現されるのか?
原文タイトル:「FRBは『連続利上げ』を行うのか?1980年代末の『引き締めサイクル』は再演されるのか?」
原文ソース:ウォールストリート見聞
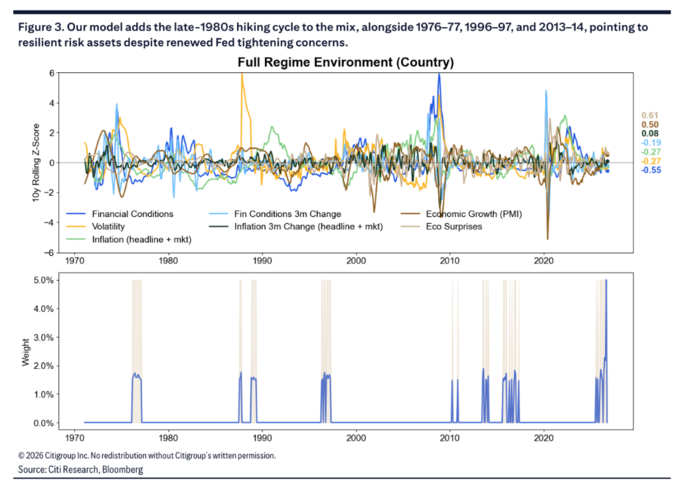
シティのレポートは、現在のマクロ環境が1988-1989年の引き締めサイクルと高度に類似していると指摘した。当時は経済が底堅さを維持し、インフレ圧力が徐々に蓄積され、その後経済活動が減速してから政策が緩和に転じた。当時の引き締めサイクルでは、FRBは合計16回の連続利上げを行った。FRBが利上げを再開するのではないかという市場の懸念が高まっており、歴史的に示唆に富むこのサイクルが再び投資家の視野に入っている。シティリサーチの最新クオンツ・マクロ戦略レポートによると、現在のマクロ環境と1988年から1989年の引き締めサイクルとの類似度が明らかに上昇しており、さらに中東情勢の再激化と米国のインフレ圧力の再燃が重なり、クロスアセット配分の論理が静かに変わりつつある。
追風交易台の消息によると、シティリサーチのアナリストAlex Saunders氏とVinh Vo氏が9月11日に発表したレポートで指摘したところによれば、同社のマクロモデル(Regime Model)は全体として依然として「正常」(Normal)圏内にとどまっているものの、インフレモメンタムが強まり、経済サプライズ指数が緩やかに低下し、加えて金融環境が小幅に引き締まったことで、モデルが識別する歴史的類似時期が1988年から1989年に近づいている。
注目すべきは、1988年3月から1989年5/6月にかけてのこの引き締めサイクルにおいて、FRBは合計16回の利上げを行った。天風証券の孫彬彬氏チームの統計によると、1988年3月、FRBは再び高インフレに陥ることを防ぐため、前倒しで引き締めを選択した。1988年3月30日、FOMC会合はフェデラルファンド金利を25bp引き上げて6.75%とし、その後合計16回の利上げを行い、最終的にフェデラルファンド金利目標は9.8125%まで引き上げられ、合計331.25bpの利上げとなった。
1980年代末の典型的な特徴は、経済が底堅さを維持し、インフレ圧力が徐々に蓄積され、最終的にFRBが持続的な利上げを余儀なくされ、その後経済活動が減速してから政策が緩和に転じたことである。レポートは同時に、1976年から1977年、1996年から1997年、および2013年から2014年をその他の参照歴史期間として挙げている。
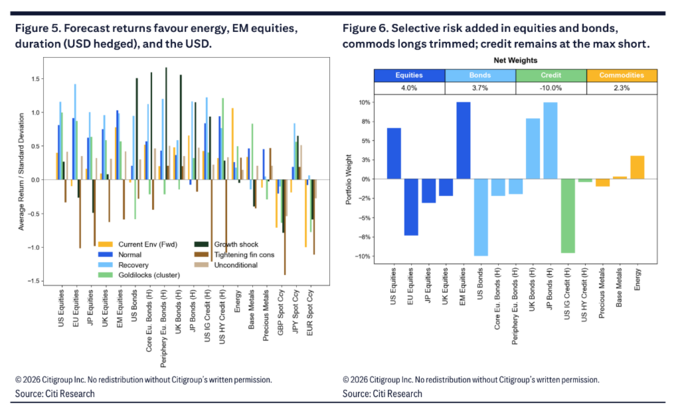
資産配分の面では、上記のマクロ背景がモデルをさらにリスク資産の増持に向かわせ、明確な構造的選好を確立させている。すなわち、新興国株と米国株のロング、日本と英国のデュレーションのロング、同時に米国投資適格社債のショートを最大ウェイトで維持し、エネルギーを中心にコモディティをロングし、ドル選好に転じている。
1988年から1989年の引き締めサイクルが再び視野に
「新FRB通信社」のNick Timiraos氏の最新記事によると、投資家はFRBが来週、3年ぶりに利上げに踏み切るとほぼ確信しているが、より難しい問題はその後にどうなるかだ。1990年代以来、FRBが「一回限り」の利上げを行ったのは一度だけである。
シティリサーチの歴史的類似分析も、1988年から1989年が今月に入って明らかに際立ってきたことを示している。報告書は、この時期が経済の底堅さとインフレ圧力の共存という組み合わせを示していたと描写している——まさにこの組み合わせが、FRBを1988年に金融政策の引き締めを継続させ、翌年に経済活動が減速するまで利下げに転じさせなかった。
これは現在のマクロ状態と高度に一致している。モデルによれば、経済成長指標は緩やかに改善し、PMIのzスコア平均は依然として力強い水準にあり、経済サプライズ指数はやや低下したものの絶対水準は依然としてポジティブである。一方、インフレモメンタムは過去1ヶ月でやや回復し、金融条件は小幅に引き締まったが、全体としては依然として長期平均を約0.55標準偏差下回っている。報告書は現在のマクロ状態を「経済過熱」の症状と位置づけている——成長とインフレ指標はいずれも長期平均をやや上回っているが、まだモデルの切り替えをトリガーするには至っていない。
報告書は同時に、他の3つの歴史的参照期間を保持している:1976年から1977年(前ボルカー時代、インフレ低下と緩和的な金融条件が共存し、初期は株式市場を支えたが、その後インフレと政策金利が大幅に上昇);1996年から1997年(インターネット拡大の初期);そして2013年から2014年(FRBの債券購入縮小期待が米国金利の再プライシングを促した)。注目すべきは、昨年の関税ショックが最新モデルではもはや意味のある類似歴史参照を構成しなくなったことであり、シティリサーチはこれがクロスアセットの長期ボラティリティが依然として相対的に低い水準にあることを反映していると見ている。
モデルは「正常」レンジを維持、株式ポジションをさらに引き上げ
市場の利上げ懸念が高まる中でも、シティリサーチのK近傍法(KNN)モデルは依然として「正常」レンジを維持しており、「金融条件引き締め」レンジへの切り替えは起きていない。報告書は、今月の更新後、モデルは株式オーバーウェイト比率を2.8%から4.0%へさらに引き上げ、債券とコモディティはプラス配分を維持(ただし削減)、クレジットのショートポジションは変わらずとしている。
報告書は同時に潜在的な下振れ経路も指摘している:エネルギーショックが持続的テーマとして続く場合——在庫補充需要に driven されるものであれ、供給フローの中断であれ——金融条件の引き締めとクレジットスプレッドの拡大がスタグフレーションシナリオへの伝導チェーンとなる可能性がある。
異なるモデルにおける過去のシャープレシオのパフォーマンスに関して、「正常」レンジの資産は無条件の過去平均と近いパフォーマンスを示し、債券属性がやや優位に立ち、米国株は他の地域と比較して一定の優位性を持つ。
クロスアセット配分:エネルギーが主導、ドルが円に代わり選好通貨に
具体的な資産配分において、シティリサーチのモデルは高度に差別化された構造を示している。株式面では、新興国市場が最高の配分を獲得し、米国株は小幅なロングを維持し、欧州・日本・英国株はショートされている。
金利面では、債券全体で3.7%のオーバーウェイトとなり、日本と英国のデュレーションが最大のロング配分を獲得し、米国債は最大限にショートされ、欧州債は小幅にショートされている。この配分ロジックは、ECBの利上げ後のタカ派的なフォワードガイダンスおよびフランス国債のリスクプレミアム上昇と部分的に関連している。
コモディティ面では、エネルギーが現在最も強い期待パフォーマンス資産であり、モデルはエネルギーを集中的にオーバーウェイトし、小幅なベースメタルロングと貴金属の小幅ショートを補助的に組み合わせている。レポートは、エネルギーが相対的な保有コスト(キャリー)の次元で他の商品サブクラスをはるかに上回る優位性を持つ一方、ベースメタルと貴金属のキャリーは明らかにマイナスであると指摘している。
為替面では、レポートは市場の円に対する熱意が明らかに後退していると指摘し、ポンド、円、ユーロの対ドル期待シャープレシオはすべてマイナスであり、ドルが現在の首选通貨となっている。この転換は、米国財務長官ベッセントの日本介入問題に関する発言、および日本銀行(BoJ)のより早く迅速な引き締め政策への期待が円の段階的な上昇を促した後のモメンタム減衰に部分的に起因している。
トレンドフォロー戦略は年初来プラス収益を維持、システマティック戦略のパフォーマンスは分化
クオンツ戦略のパフォーマンスから見ると、トレンドフォロー戦略は過去1ヶ月でプラス収益を記録し、コモディティと債券の力強い上昇が株式の損失およびほぼ横ばいの為替貢献を十分にカバーした。注目すべきは、債券トレンドフォロー戦略の今月の収益が以前の年初来マイナス収益を完全に反転させ、総合戦略全体をプラスに転じさせたことである。コモディティは依然として年初来最大の貢献源であり、株式は最も弱いパフォーマンスとなっている。
キャリー戦略は過去1ヶ月の総合パフォーマンスがプラスであり、商品と債券が主要な収益を貢献し、為替と株式のキャリーは圧力にさらされた。レポートは同時に、商品バリュー戦略が年初来一貫してリードしている一方、株式と債券のバリュー戦略は依然としてマイナス収益であり、中東情勢の再激化が市場のインフレと政策リスクの再価格設定を促すにつれ、債券バリュー戦略がさらに弱体化していると指摘している。
CTAのポジショニング面では、クレジット債が最大のロングを維持し、株式とコモディティのロングはほぼ中立近くまで削減されている。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia