最新のFOMC議事録が公表され、今年最後の3か月でどのように利上げを行うかが注目されている。

要約
· 9月の議事録によると、FRBは12票賛成・0票反対で25ベーシスポイントの利上げを決定し、フェデラルファンド金利は3.75%~4.00%に上昇した。2023年7月以来の利上げとなる。
· 議事録の主な根拠は「リスク管理の観点からの保険」であり、「信認を守るための利上げ」といった自己確認は見られなかった。大多数の委員は年末までもう一度の利上げが適切と考える一方、会合ごとに判断する姿勢を堅持し、ニューヨーク連銀のウィリアムズ総裁は会合後に急ぐ必要はないと述べた。
· 関連対象:フェデラルファンド先物、10年物米国債利回り、ドル指数。
BMOの米国金利戦略責任者イアン・リンゲンは、9月の会合前にこの議事録に一つの検証課題を設定した。9月の利上げは、新議長ウォーシュが政策の信認を修復するための一回限りの行動なのか、それとも新たな引き締めサイクルの起点なのか。
10月7日に公表された議事録は混合的な答えを示した。会合は12票賛成・0票反対で25ベーシスポイントの利上げを決定し、フェデラルファンド金利を3.75%~4.00%に引き上げた。議事録全体を通じて「利上げは信認を守るため」といった自己確認は現れず、主な根拠として「リスク管理の観点から慎重に」と記されていた。
市場価格もこの曖昧さを読み取った。議事録公表後、フェデラルファンド先物が織り込む10月の利上げ確率は2割以下、12月は約7割となった。10年物米国債利回りは5.28%付近にあり、米国株は記録的高値から小幅に反落し、ドルは依然として1年半ぶりの高値付近にとどまっている。
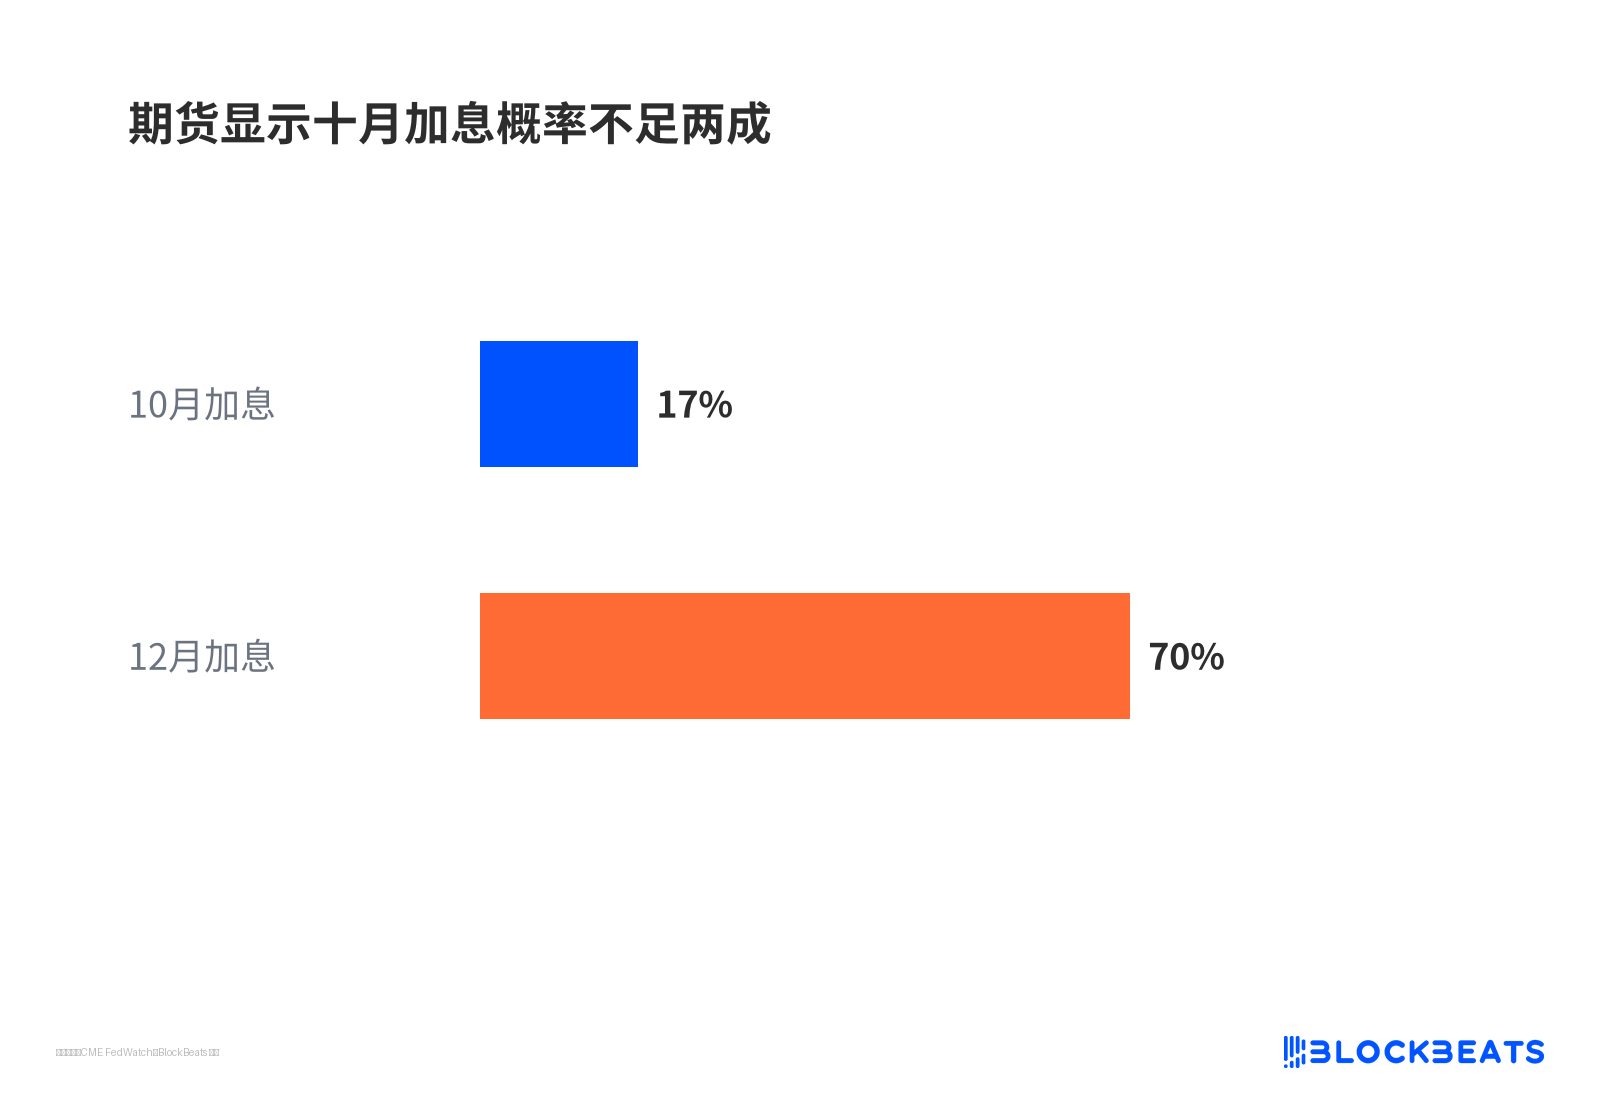
先物は10月の利上げ確率が2割未満を示唆
「信認利上げ」とは何を問うているのか
いわゆる「信認利上げ」とは、中央銀行が市場に「インフレを2%に戻す勇気がない」と見なされることを懸念し、まず一手を打つことで、言葉ではなく行動によって期待を支えることを指す。データに迫られて利上げするのではなく、まず信用を補うのである。
この枠組みが会合前に広まったのは、9月の環境が典型的ではなかったからだ。インフレは数年連続で目標を上回り、エネルギー価格とAI関連の資本支出がコストを押し上げ、雇用市場は完全雇用に近く、あるいはやや強含んでいるが、今週利上げしなければならないほど切迫したデータはなかった。
リンゲンの推論はこうだ。もし議事録で信認に関する議論の要素が多ければ、今回の利上げは信認を補う一回限りの行動であり、今後の経路はより漸進的になる。もし実際の制約に関する議論の要素が多ければ、それがサイクルの起点となる。
議事要旨が示したのは第三の答えだった。それは信認の問題に正面から応答せず、利上げの理由を全体として「保険」の中に枠づけた。
利上げの二つの理由:保険を買うのか、メイン経路の上方シフトか
議事要旨内部の対立は、利上げに反対する人がいるかいないかではなく、利上げの根拠が何かにある。
一派は、より高い金利経路は「リスク管理の観点から慎重である」とし、需要が予想より強い場合や供給ショックが再び現れる場合への保険になり得ると考えた。別の一派はメイン予測モデルに基づき、基準経路そのものがより高い金利水準を要求していると主張した。両者は性質がまったく異なり、前者は保険の購入であり、後者はメイン予測がすでにより引き締まった政策を指し示している。
後者の判断を支持する証拠も議事要旨にある。声明は従来の「部分的に供給ショックを反映している」という表現を削除し、委員会が物価安定を実現するというより強い約束に置き換えた。数名の参加者は、現在の政策金利は制約的でないか、ごくわずかにしか制約的でないと考え、一部の者は中立金利の推計を引き上げた。
少数派が懸念したのは、インフレ期待が脱錨するテールリスクではなく、政策そのものがまだ本当にブレーキを踏んでいないことだった。
多数派はもう一度の利上げを求めるが、10月を自動運転にはしたくない
議事要旨が経路について示した重要な表現は、多数の参加者が年末前にもう一度の利上げがおそらく適切だと考える一方で、各会合はオープンなまま新情報に依存すると強調したことだ。次回会合は10月27日から28日である。
予測資料も同じ方向を指し示す。委員の経済予測中央値では、今年末の政策金利は約4.1%、2027年も依然として4.1%であり、予測を提出した18名の参加者のうち16名が少なくとももう一度の利上げを予想している。
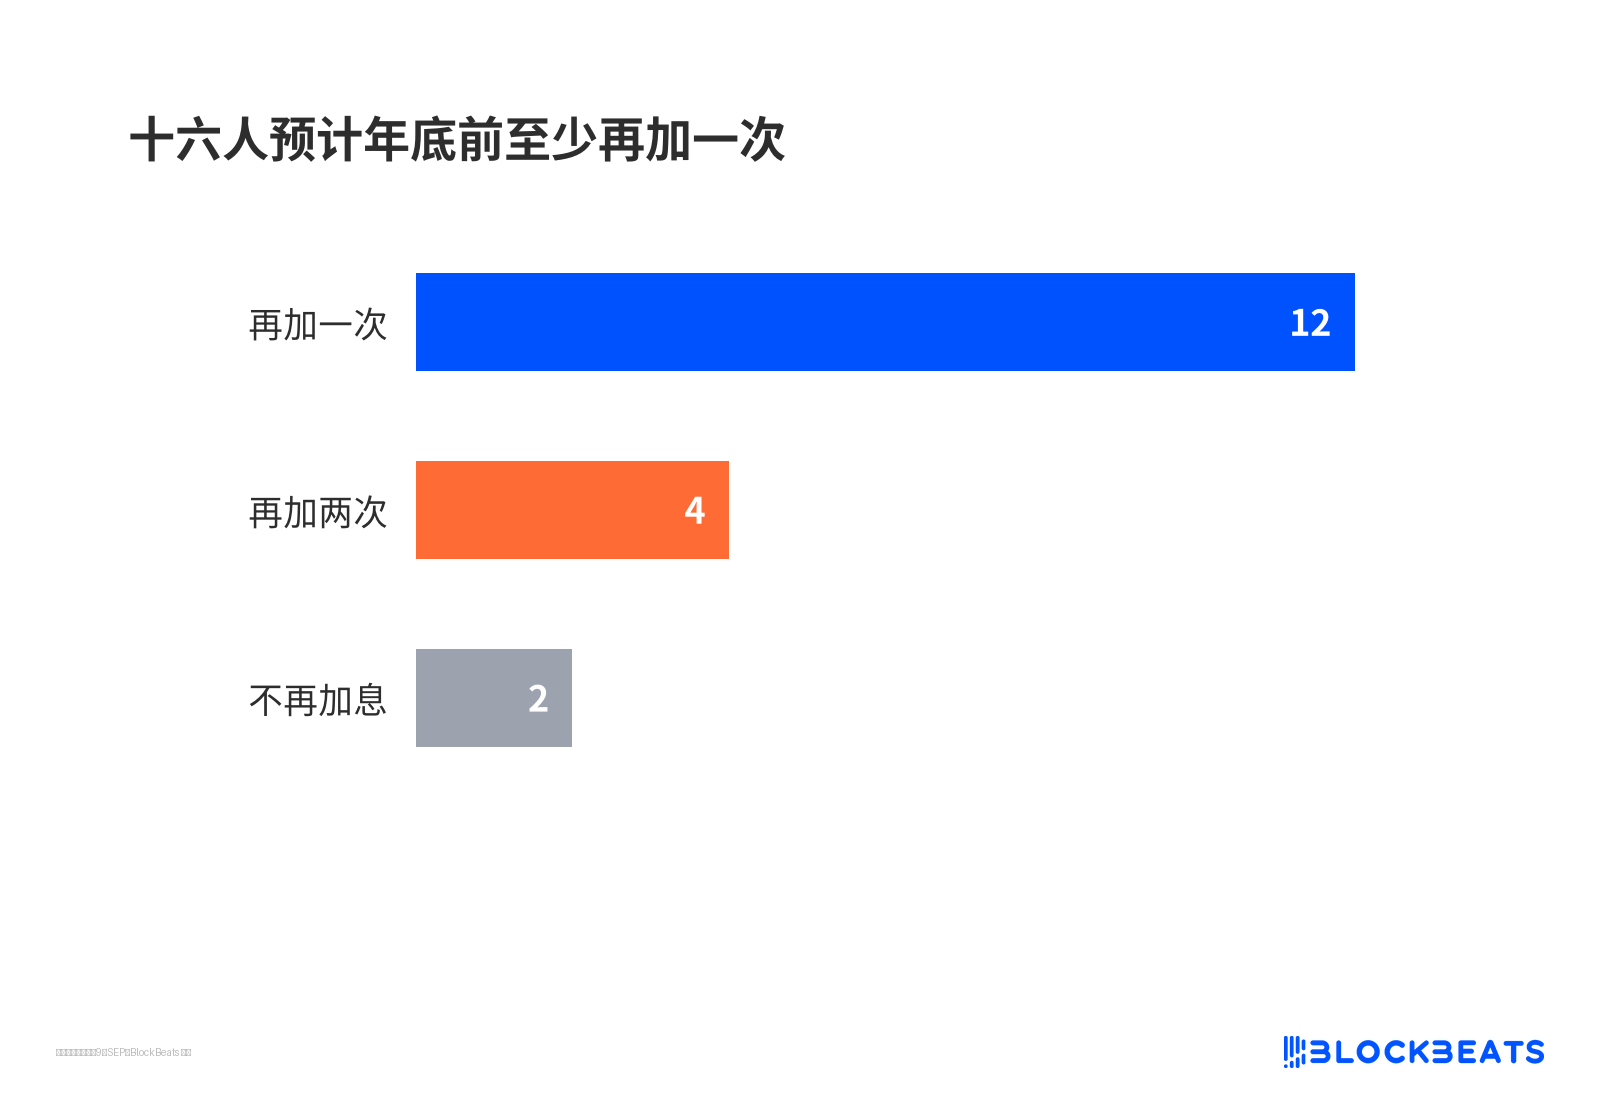
16人が年末前の少なくとももう一度の利上げを予想
しかしこの予測の長さは新たな引き締めサイクルという説を支持しない。利上げは一段だけで、その後は長期にわたり据え置きである。
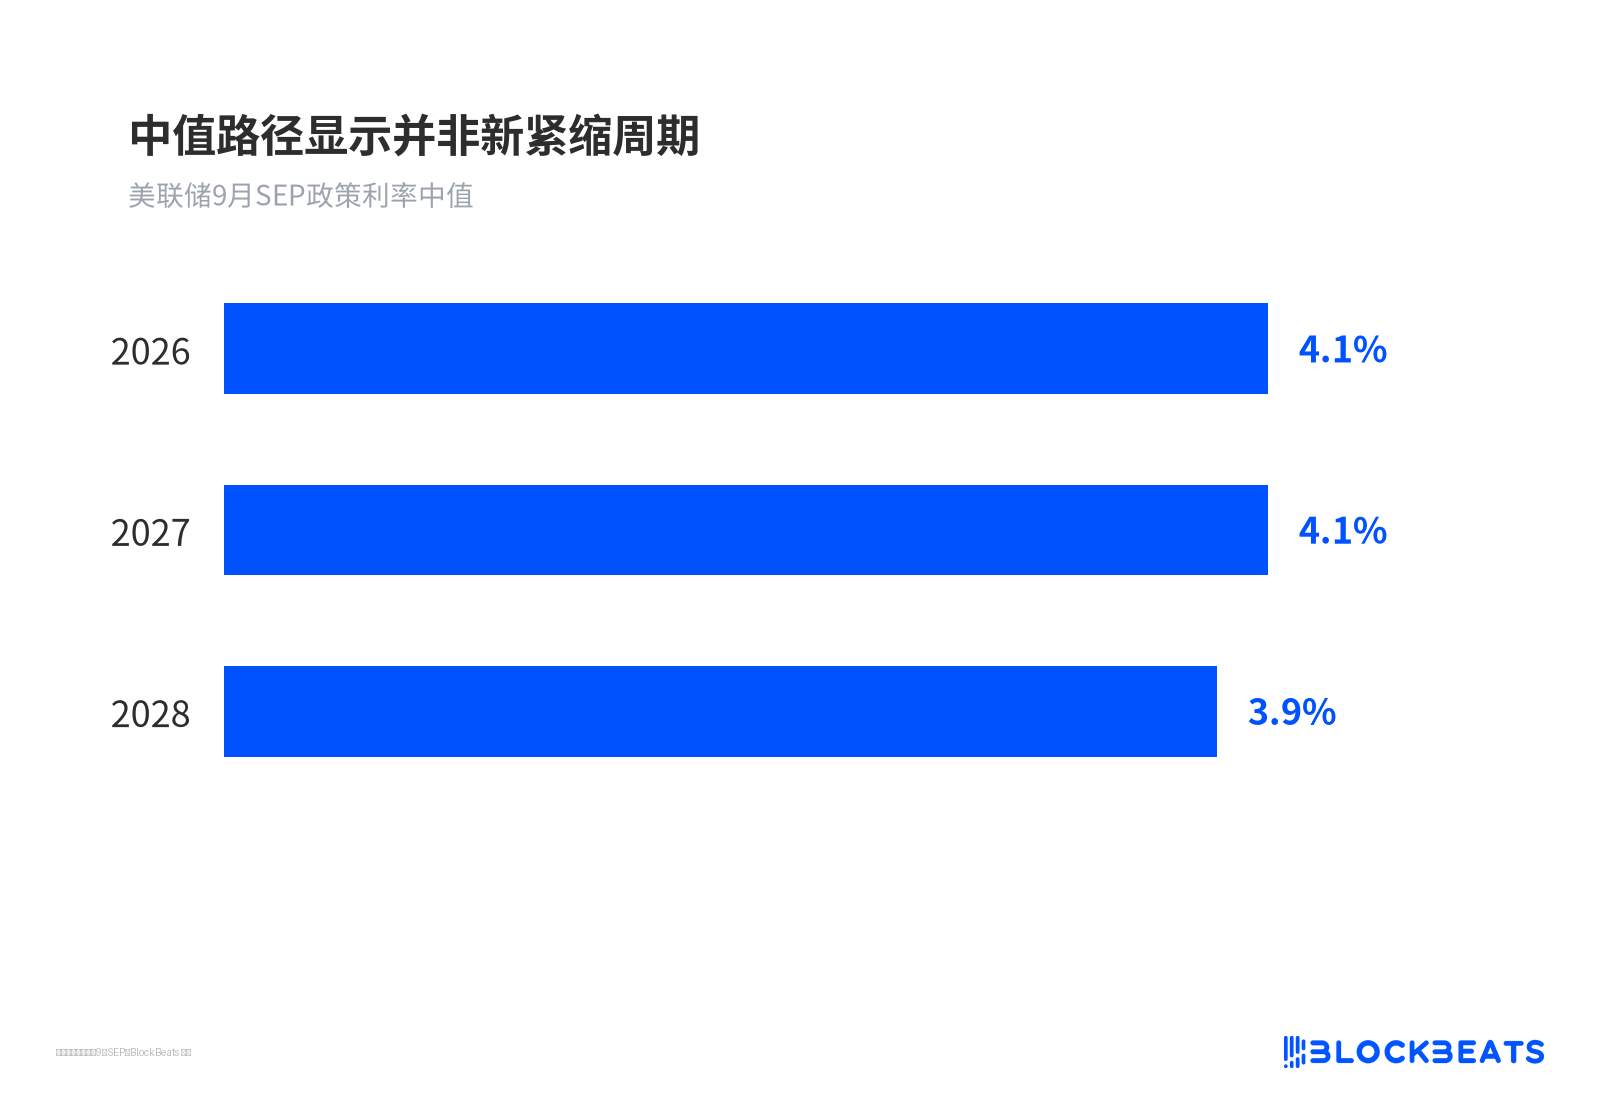
中央値経路は新たな引き締めサイクルではないことを示す
スタッフのインフレ予測も鈍く、2%に戻るのは2029年になるとしている。
会合後の発言はペースをさらに調整した。ウィリアムズは9月29日、9月の行動ですでに待つ時間を買ったので急ぐ必要はなく、年内後半にもう一度利上げする可能性があると述べた。よりタカ派のローガンは、目標レンジを少なくともさらに50ベーシスポイント引き上げる必要があると考えたが、同時にタームプレミアムの上昇が利上げの必要性を減らし得ることも認めた。
会合後のデータはすでに議事録を先取りしている
注意が必要なのは、議事録は9月15日から16日の会合を振り返ったものであり、そこでの判断はすべて当時の情報に基づいているということだ。当時、スタッフのインフレ評価は高めであり、会合後に公表されたデータはこの見方よりも緩やかで、雇用も会合時の見通しより弱かった。これこそが10月の利上げ織り込みが急速に崩れた直接の原因である。
今後の道筋を決めるのは、まだ確定していない3つの変数だ。エネルギー価格とAI設備投資による価格上昇がコアインフレに波及するかどうか、中立金利の上方修正の議論が一部の委員から主流へと広がるかどうか、そして長期金利の上昇が政策利上げをどの程度代替できるか。議事録によれば、最後の点について委員の見方は一致していなかった。
もしこれらの要素がすべて緩和方向に進めば、議事録にあるリスク管理の文言は単なる保険に過ぎなくなる。しかし、いずれか一つでも逆方向に進めば、政策はまだ十分に制限的ではないという少数派の判断が再び俎上に載せられるだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia