

資金が米国債に殺到してリスク回避に動いており、ウォール街は現在どう見ているのか?

TL;DR
· 10月22日、米国10年債利回りが5%を下回り、約4.95%で引けた。1日で約17ベーシスポイント低下し、ナスダックは同日約2.6%下落した。
· 買いはMetaの決算が引き起こしたAI支出への懸念、フランスの予算僵局、混雑したショートポジションの解消によるもので、リスク回避資金と強制的な買い戻しが同じ上昇局面に混在していた。
· 関連銘柄:米国10年債と30年債(TLT)、ナスダックとフィラデルフィア半導体指数、Meta、NVIDIA、フランス国債(OAT)。
10月22日、米国10年債利回りは5%を下回り、約4.95%で引けた。1日で約17ベーシスポイント低下した。30年債は約5.29%で引け、約15ベーシスポイント下落した。終値ベースでは、2023年3月のシリコンバレー銀行事件以来、最大の1日下落幅の一つとなった。
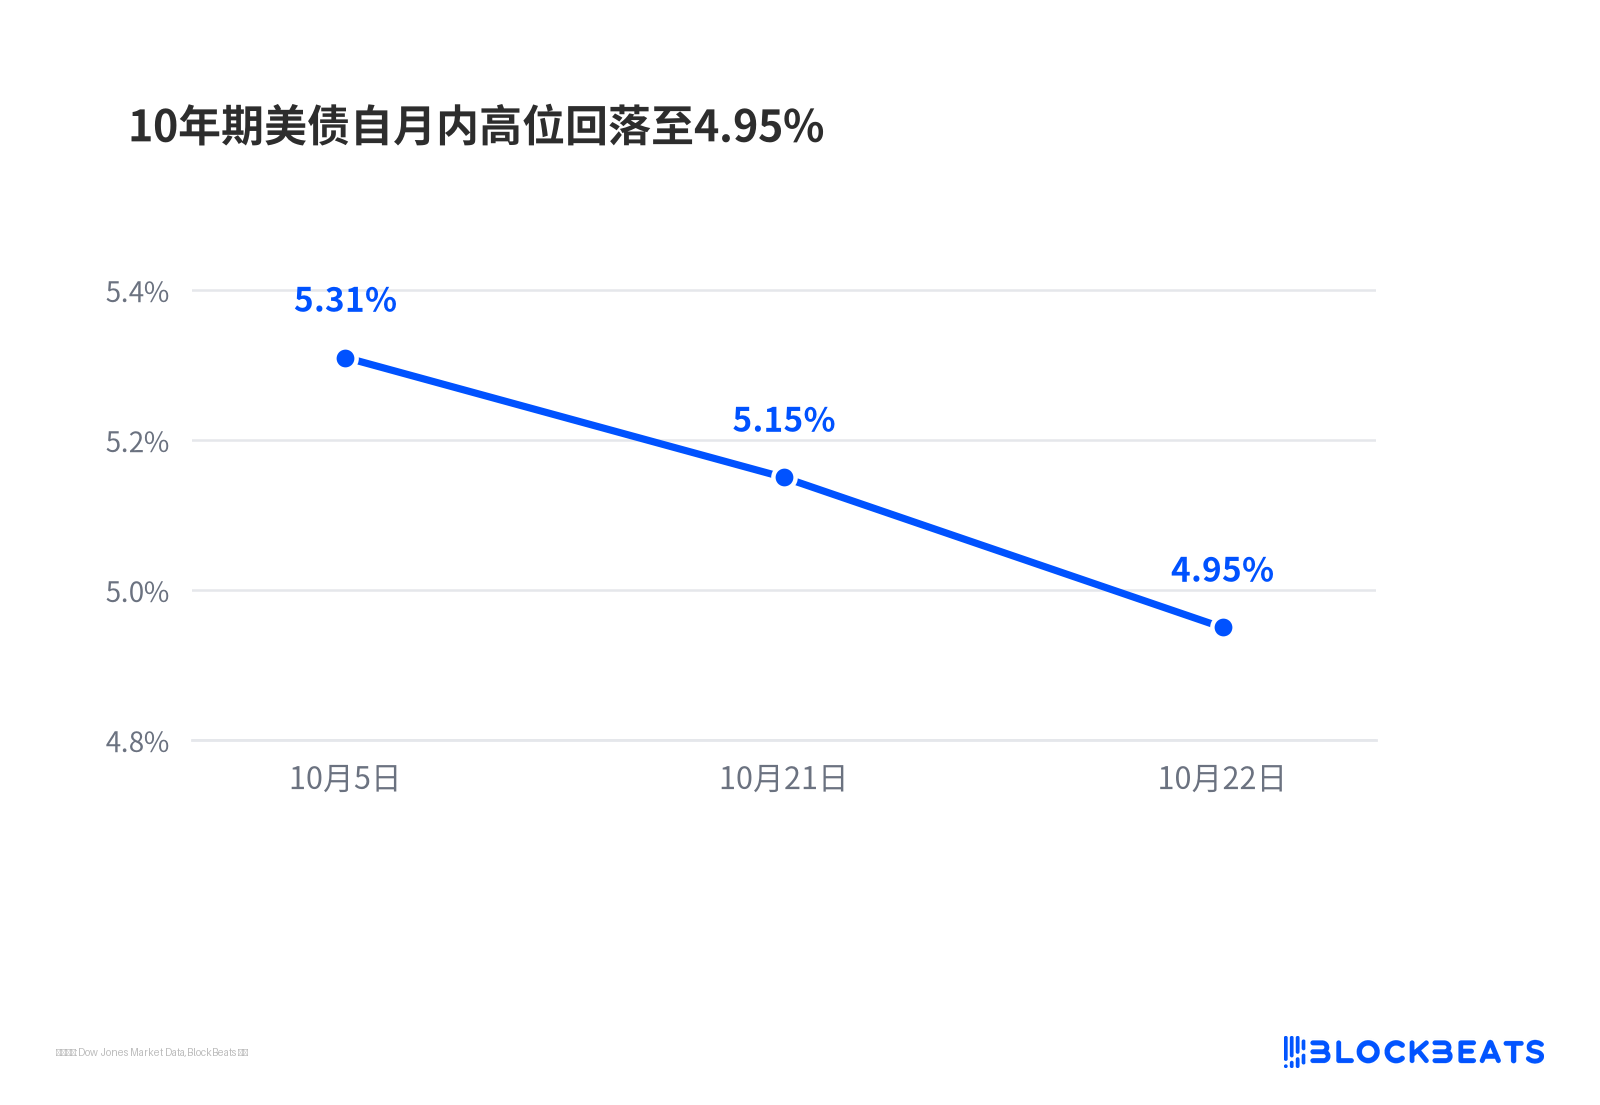
10年債は月内高値から4.95%まで低下
同日、ナスダック指数は約2.6%下落し、フィラデルフィア半導体指数は取引中に一時6%超下落した。フランス10年債利回りは5.14%に上昇し、ドイツ国債とのスプレッドは2011年の欧州債務危機以来最も広がった。
債券市場のロジックをまず整理する。投資家が債券を争って買えば価格が押し上げられ、利回りの数字が下がる。「5%割れ」が示すのは買いであり、悪材料ではない。
しかしDoubleLineの副最高投資責任者ジェフ・シャーマン氏は同日、ブルームバーグテレビでこれは売られ過ぎの修正にすぎないと述べた。同氏は依然として長期債を大幅にアンダーウェイトしており、一部のポートフォリオではカーブの後端をショートしている。同日、AI関連のハイイールド社債を買い始めたとも述べた。市場が何を再評価しているのか、長期債のショート筋がなぜAIクレジットを買うのか、この二つは分けて見る必要がある。
株式が先に下落し、その後リスク回避資金が国債に流入
当日最も目立ったのは株式だ。ナスダックは約2.6%下落し、約4カ月ぶりの大幅安となった。フィラデルフィア半導体指数は取引中に最大6%超下落した。
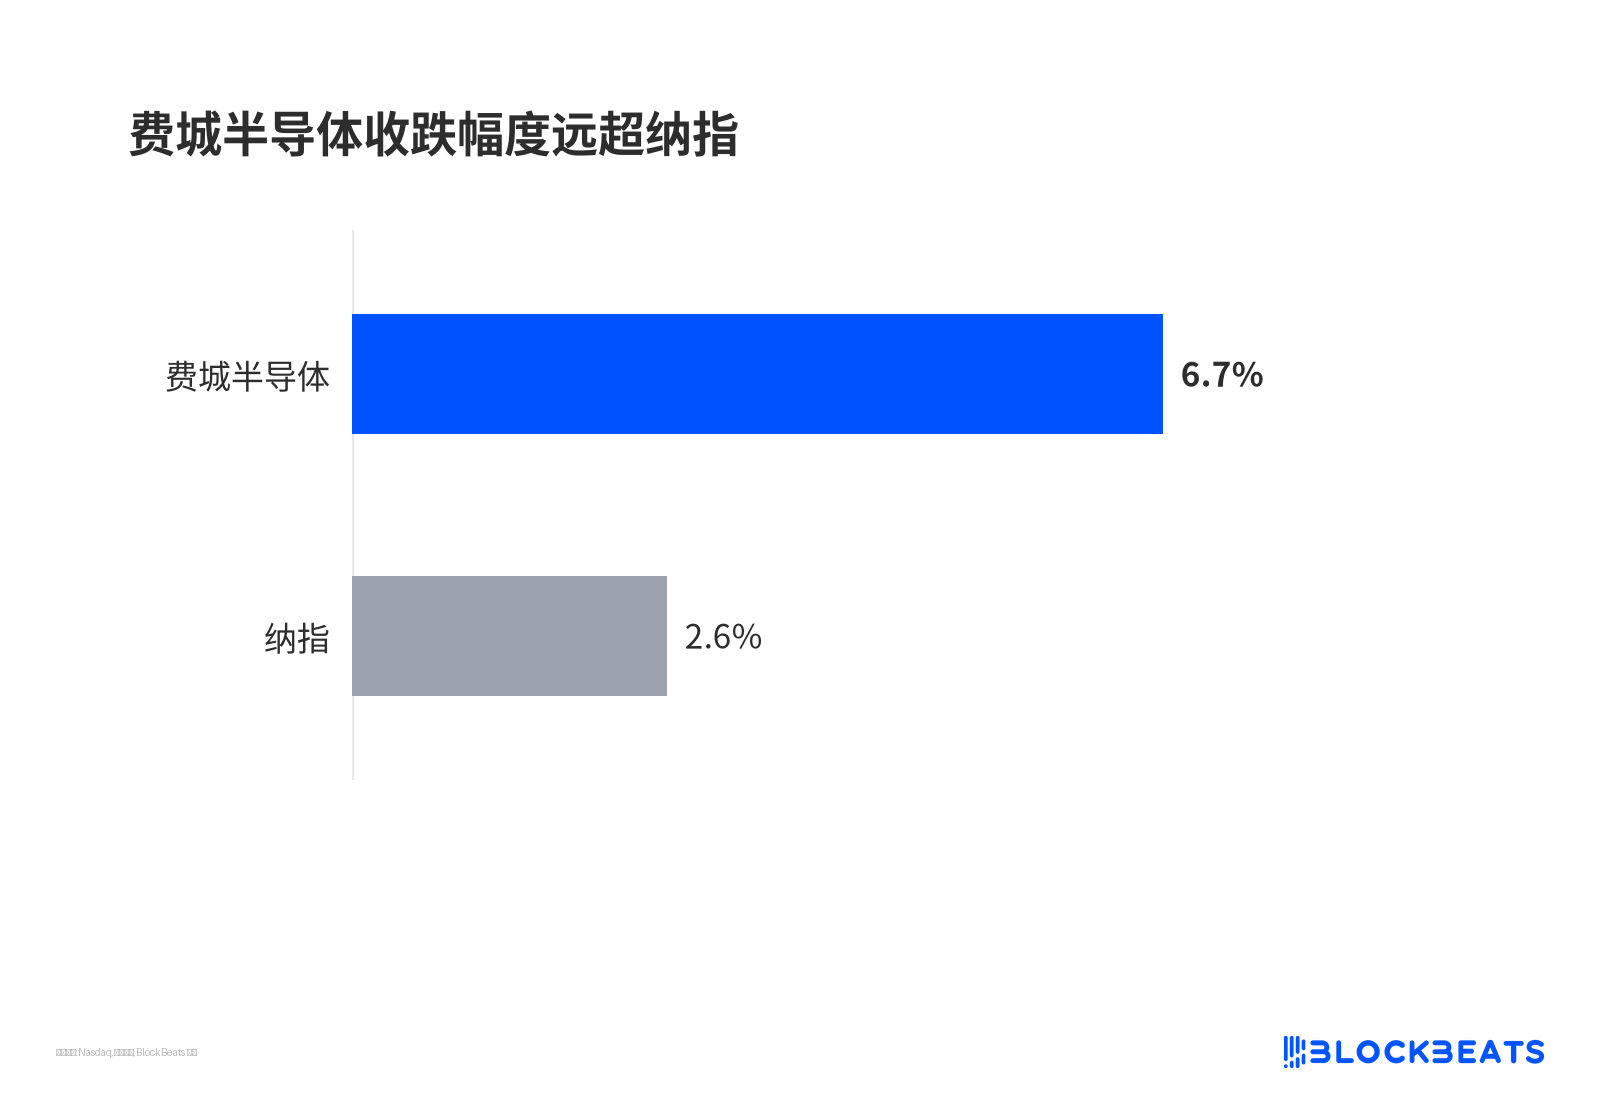
フィラデルフィア半導体の下落率はナスダックを大きく上回る
引き金はMetaの決算だった。フリーキャッシュフローは約マイナス21億ドルに転じ、AI設備投資のガイダンスが引き上げられ、将来のリースと契約上のコミットメントは約8250億ドルに達した。同社はさらに議決権のない新株を発行して資金調達する計画で、株価は当日5%から7%下落した。市場が読み取った情報は非常に直接的で、AI競争は誰が資金を出し、いつまで出し続けるのかが問われ始めたということだ。
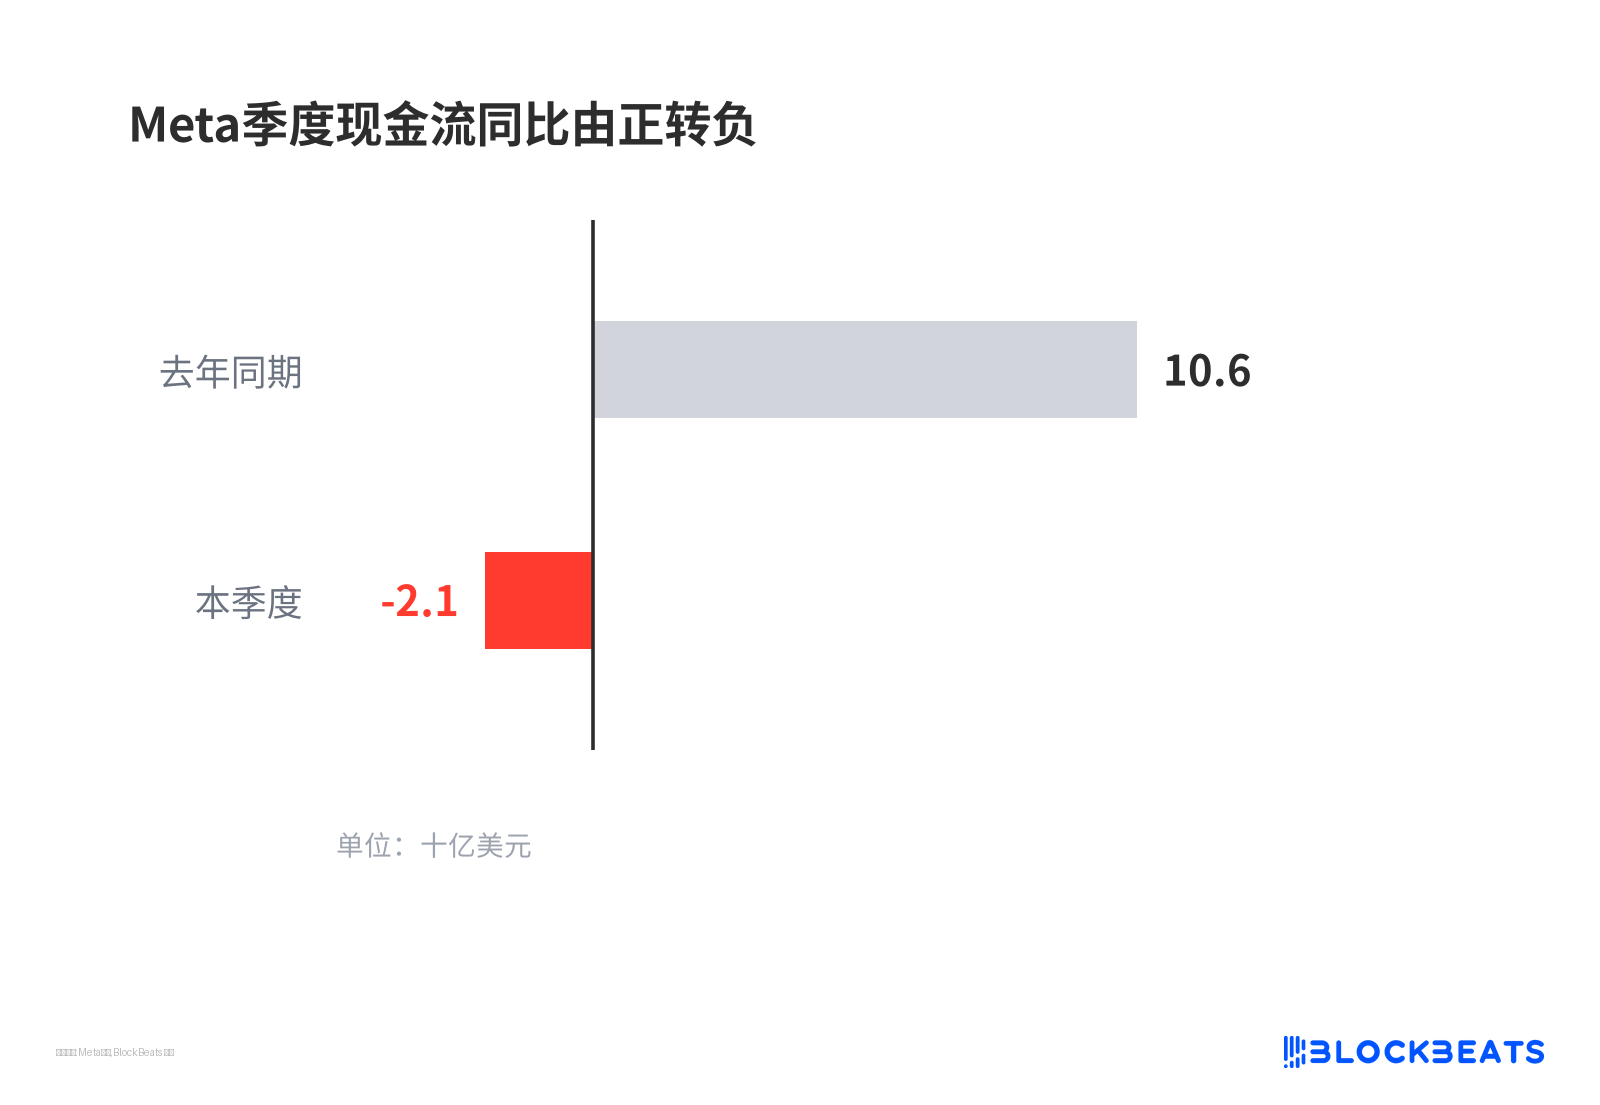
Metaの四半期キャッシュフローが前年同期比でプラスからマイナスに転落
野村のストラテジスト、チャーリー・マケリゴット氏は同日、市場が米国の「成長ショック」が起きる確率をリアルタイムで再価格設定していると述べた。噛み砕いて言えば、投資家は2年以上米株を支えてきたAI設備投資のリターン実現が、資金調達コストより遅れているのではないかと疑い始めている。
フランスが安全資産への買いをさらに一段と膨らませる
フランス10年国債利回りは取引中に5.1415%に達し、2002年半ば以来の高水準となった。ドイツ国債とのスプレッドは約174〜178ベーシスポイントに拡大し、これほど広がったのは2011年11月以来のことだ。
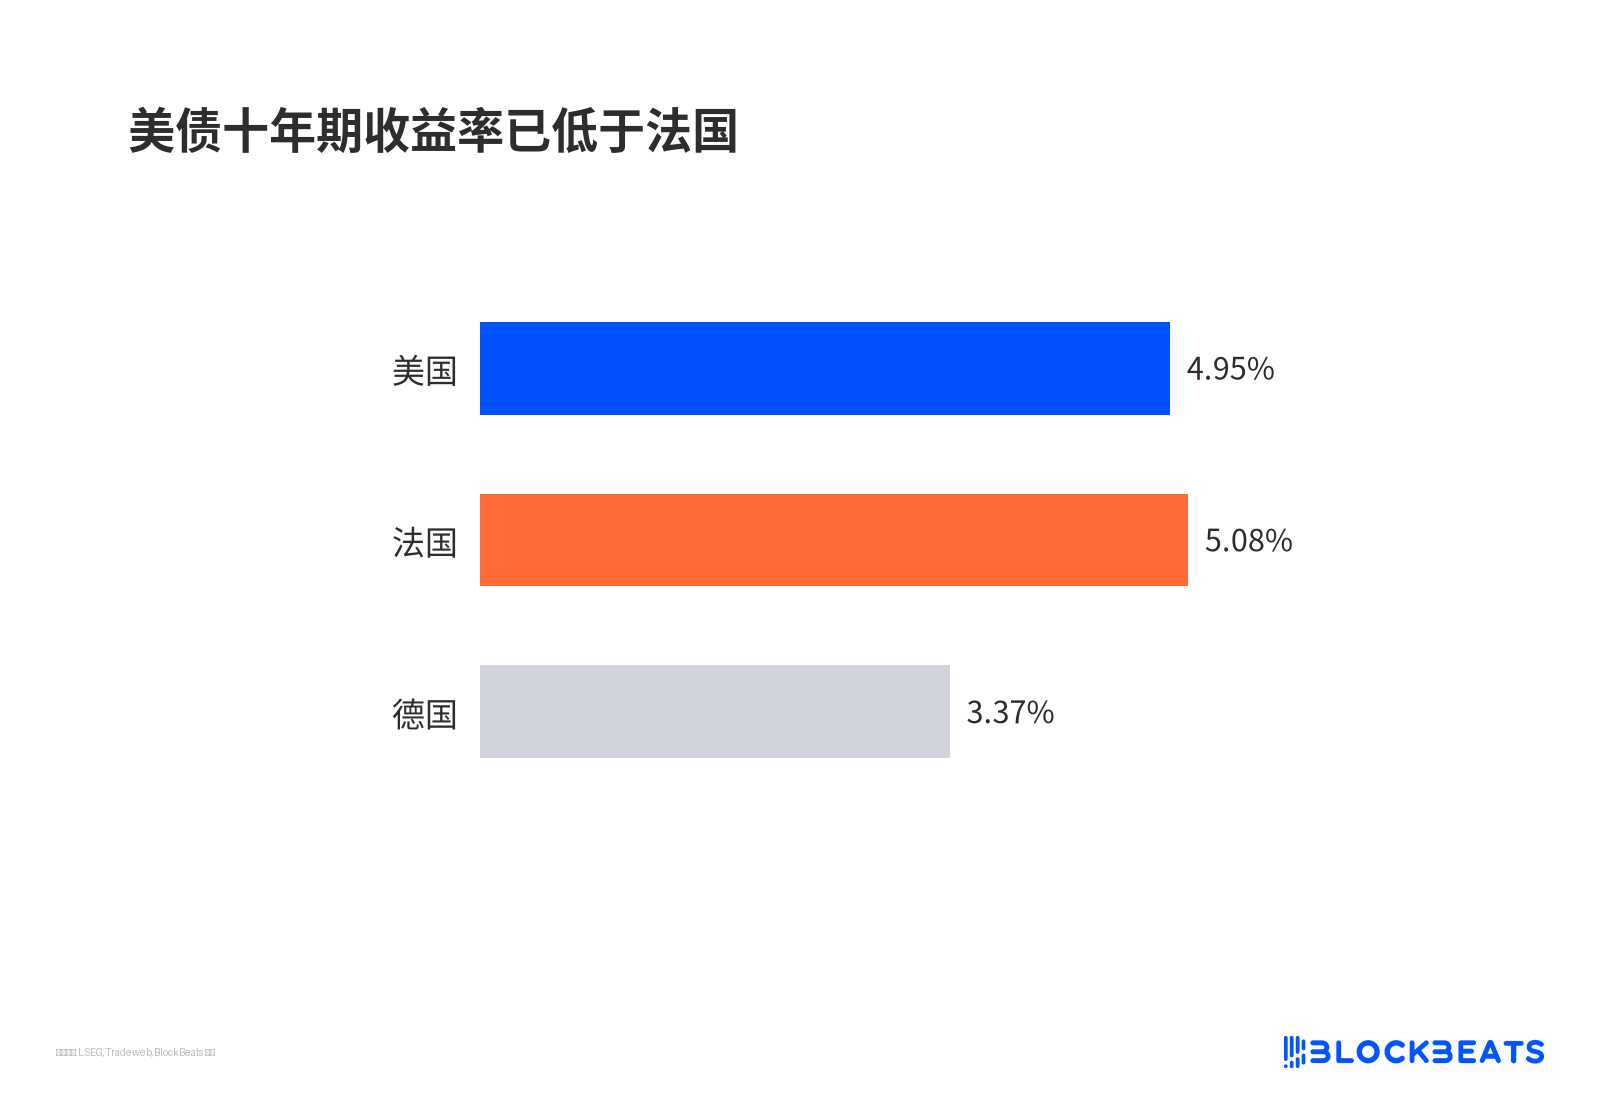
米10年債利回りはすでにフランスを下回る
フランスの財政赤字はGDPの約5.4%を占め、ルコルニュ首相は約540億ユーロの削減案を提示したが、2027年予算の議会通過は難しく、週末には抗議が激化して軍警が配備され、2027年の大統領選も近づいている。債券投資家にとって、フランス国債のリスクプレミアムは再価格設定の途上にあり、資金は同時により安全な逃避先を探している。
ドイツ国債と米国債はこれにより共に恩恵を受けている。同日、中東情勢を受けて原油価格が上昇し、本来ならインフレ期待を押し上げて債券価格を下げるはずだったが、実際の影響はリスク選好に打ち消された。この買いは成長への懸念によるものが大きく、インフレは価格設定の中心にはない。
ショートが混雑、上昇には買い戻しも混在
オプション市場の価格設定も債券市場のさらなる上昇に傾いている。シカゴ商品取引所の長期債先物の建玉は、ショートが依然積み上がっていることを示している。
利回りが下がるたびに債券価格は上がり、ショートの含み損は拡大する。損失が一定水準に達すれば買い戻してポジションを閉じるしかなく、その買い戻し自体が価格を押し上げる。同日同時に起きていたのは、実際の逃避資金の流入と強制的な買いの混在であり、それぞれが何ベーシスポイント寄与したかを区別するのは難しい。
1日の17ベーシスポイントをそのままトレンド反転と読むことの危うさはここにある。
シャーマンは長期債をショートしつつAIクレジットを買う
シャーマン氏は逆の判断を維持している。その理由は、米政府の借入規模が膨大であり、日本などの市場で利回りが上昇して海外需要が弱まり、こうした圧力が「まだ表面化する」というものだ。
彼はまた、米財務長官ベッセントを公然と批判した。ベッセントは以前「私こそが胴元だ」と述べ、一部の批判者を「Terminal bros」(ブルームバーグ・ターミナルを見つめる人々)と呼んだが、シャーマンの応答は、こうした発言は投資家を侮辱しているというものだった。
しかし同じインタビューの中で、彼は超大规模クラウド事業者やGPU専用貸出の新興クラウド事業者が発行する債券を「少量ずつ」買い始めたと述べた。12%から15%の利回りが悪い結果をカバーするのに十分だからだ。この二つの発言は並べても矛盾しない。彼が弱気なのはAI株のバリュエーションであり、評価しているのは叩き売られてクーポン保護が付いたAIクレジットだ。
同じ売り局面の中で、株式とクレジットは二種類の資産に分けられた。これはシャーマン一機関のポジションに過ぎず、機関投資家全般がAIの底値を拾っていると外挿することはできない。
5%が維持できるかは、供給と決算次第
10月22日に確認できるのはただ一事、高名目金利環境下で市場が依然として一日のうちにリスク回避モードへ切り替えられるということ、しかも非常に急激に切り替わるということだけだ。それは長期債の弱気相場が終わったことを証明するものではない。
供給面の圧力は変わっていない。ベッセントはすでに長期国債の買い戻し規模を拡大したが、それでも10月初旬に長期金利が二十数年ぶりの高値を付けるのを止められなかった。買い戻しは流動性を改善できるが、赤字発債の総量は変えられない。
まず10年債が5%下方で踏みとどまれるかを見る必要がある。供給圧力がすぐに押し戻すなら、この17ベーシスポイントはトレンド転換というより、過度に混雑したショートポジションの手仕舞いに近い。
フランスの変数も同様に具体的だ。週末の抗議と予算プロセスがさらに悪化すれば、仏独スプレッドはもう一段広がり、リスク回避の買いが米債に戻る。情勢が緩和すれば、このリスク回避プレミアムも急速に剥落する。
より長い線はAI決算の中にある。次の企業群が引き続き設備投資の上方修正とフリーキャッシュフローの悪化を確認すれば、成長への驚きのプライシングが続く。逆に決算が再びリターンを証明すれば、長期金利は反発後に再び供給圧力に直面する。それこそがシャーマンの賭けに合致する。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






