Ethereum のネイティブ LST は、2 層のステーキングで設計されています。Lido キラーでしょうか?
元のタイトル: Ethereum ネイティブ LST は 2 層のステーキングを設計: Lido キラー? 》
原著者: 0XNATALIE
原文ソース: Chainfeeds
つい最近、RocketPool、StakeWise、Stader Labs を含む 5 つのステーキング サービス プロバイダーが共同で拘束力のある提案に署名し、バリデーターのシェアを 22% 未満に制限することを約束しましたが、最大 32% の市場シェアを持つ主要プロトコルの Lido Finance は、これについて何も声明を出していません。イーサリアムコミュニティは、流動性ステーキング市場におけるLidoの影響力の拡大について懸念を表明しており、コミュニティからの批判が高まっています。では、イーサリアム プロトコル レイヤーを改善して流動性ステーキングを直接実行し、アプリケーションの過剰な市場シェアによってイーサリアムにもたらされる集中化の脅威を排除することは可能でしょうか?
2 層ステーキング このアイデアは、もともと 2023 年 4 月に Ethereum Foundation の研究者である Dankrad 氏によって提案されました。議論の後、Ethereum Foundation の研究者である Mike 氏がそれをさらに拡張し、詳しく説明しました。 2 層ステーキング メカニズムでは、ステーキングされた ETH を、階層型ファンドと同様に、ノード オペレーター ボンド (C1) と委任ステーク (C2) の 2 つの層に分割します。 C1 は依然として削減リスクの影響を受ける可能性がありますが、C2 はそうではありません。今日の LST エコシステムは、ノード オペレーターに対するユーザーの信頼に依存しており、その主な目的は、一般ユーザーがバリデーターを選択する際に負う必要のある削減リスクを軽減し、資本効率を向上させることです。
2 層ステーキング設計
ノード オペレーター ボンド (C1): C1 の保有者は、ネットワーク サービスを提供してネットワークのセキュリティを維持するノード オペレーターです。これらの債券は削減可能であり、ノードオペレーターがネットワークルールに違反した場合、賭けられた資金は没収される可能性があります。
委任トークン (C2): C2 は委任者がノード オペレーターに与える ETH です。 C1 とは異なり、預けられた ETH のこの部分はカットできず、ノード オペレーターのステーク資金がカットされても、委任者の資金は影響を受けません。
委任比率 (g): 各 C1 は g 個の C2 から委任を取得する資格があります。このパラメータは、カット可能な資金 (C1) とカット不可能な資金 (C2) の間の比率が最大になるようにします。
R1 (ノード オペレーターの利子率): R1 はノード オペレーターが得る利子率で、通常はノード オペレーターの運用コストと削減リスクをカバーするために R2 よりも高くなります。ノード オペレーターは、Ethereum ネットワークの検証に参加するよう促すために十分な報酬を受け取る必要があります。
R2 (委任者の利子率): R2 は委任者が獲得する利子率であり、委任者が委任したステークに対して受け取る報酬を表すために使用されます。元本が削減されるリスクがないため、この利率は通常低くなります。 R2 はイーサリアムの「リスクフリーレート」と考えられており、リスクを負うことなく単にステーキングするだけで取得できます。
LST: C2 の各ユニットは、対応するローカル流動性ステーキング トークンを生成します。これらの LST は各ノード オペレーターに固有であり、それらのオペレーターとの委任を通じて作成されます。 LST 用に鋳造できるのは、スラッシュ不可能な ETH のみです。
これら 2 つの金利は設計の重要な要素です。 r1 を高く設定しすぎると、ノード オペレーターになるための報酬が委任の報酬を上回り、委任する代わりにノード オペレーターになることを選択する人が増える可能性があります。また、信頼の前提に基づく Lido のような LST レイヤーが存在する場合、2 層ステーキング モデルは本来の意味を失います。 r1 が低すぎると、人々がノード オペレーターになるインセンティブが十分に得られず、ノード操作の利益が圧縮され、効率的で大規模なオペレーターのみが生き残ることができ、ノードの集中化につながる可能性があります。
2 層ステーキング モデルの特徴と潜在的な問題
このモデルでは、C1 の各ユニットは C2 の一定量 (係数 g) に関連付けられています。通常、C1 は、ノードの運用コストと非流動的なステークを保有する機会コストを補うために、より高い利息 r1 を獲得できます。コンセンサス レイヤーのセキュリティは、アクティベーション キューと終了キューを通過する必要がある C1 のみに依存します。 C2 は柔軟に再委任できます。
たとえば、委任者が 2 人 (委任者 1 と委任者 2)、ノード オペレーターが 2 人 (ノード オペレーター A とノード オペレーター B) いるとします。各ノード オペレーターは委任の資格を得るために 1 ETH の債券を提供しますが、これらの債券には利子上限が設定されており、削減可能です。下の図の赤と青の点線は、4 人の参加者それぞれが得た利息を表しています。委任者: 委任されたステーク * r2 = 利息、ノード オペレーター: (委任されたステーク + 債券) * r1 = 利息。ノード オペレーター A の g は 19 です。つまり、委任者 1 は 19 ETH をノード オペレーター A に委任し、ノード オペレーター A は委任を得るために 1 ETH の債券を提供します。委任者 1 が得る利息は 19*r2 であり、ノード オペレーター A が得る利息は 20*r1 です。
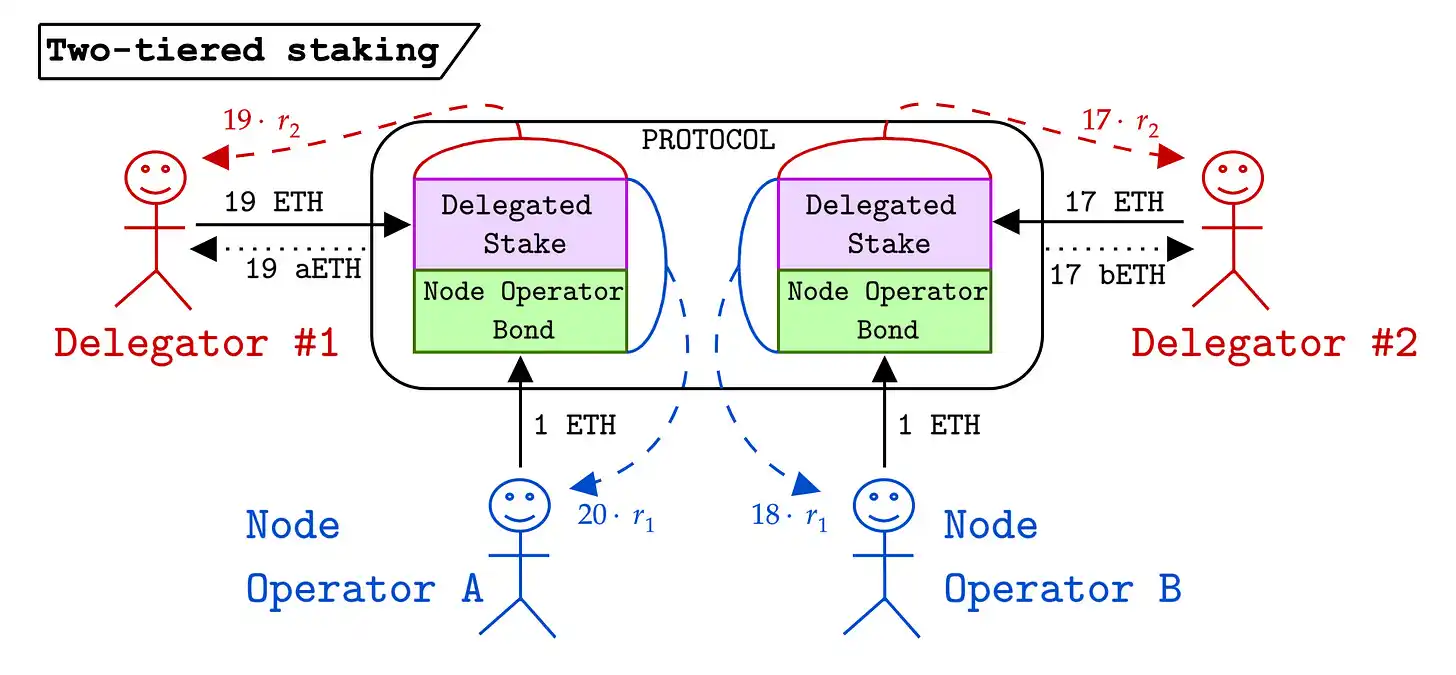
2 層ステーキングでは、ステークを 2 層に分割することで資本効率が向上し、委任に使用できる ETH が増え、流動性が向上します。上記の例を続けると、ノードオペレーター A は C1=1、C2=19 (担保比率は 1:19、レバレッジは 19 倍) であり、これは 20 ETH のうち 19 ETH が流通しており、資本効率は 95% であることを意味します。ノードオペレーターBはC1=1、C2=17(担保比率1:17、レバレッジ17倍)であり、18 ETHのうち17が流通しており、資本効率は94.4%です。対照的に、A は資本効率は良いですが、ETH の大部分が委任に使用され、ETH の比較的小さな割合が削減に使用されるため、リスクも高くなります。
このメカニズムは、さまざまな金利と報酬メカニズムを通じて、より多くの人々がノード操作に参加するように促し、ネットワークの分散化を改善しようとします。また、モデル内のステークされた資産の一部が削減されるリスクがなくなるため、攻撃者はネットワークを攻撃するコストが低くなると考える可能性があるという疑問も生じます。大規模な攻撃が発生した場合、攻撃者はネットワーク全体ではなく、削減可能な部分のみを攻撃する必要がある可能性が高く、理論的な経済的安全性が低下します。
さらに、この提案ではいくつかの未解決の問題も提起されており、これらの問題に関するコミュニティの議論は、研究者が新しいモデルが既存のブロックチェーン エコシステムとどのように相互作用するかを詳細に調査するのに役立ちます。私が個人的にもっと興味を持っているのは、金利を動的に設定する方法があるかどうか、LST が市場で独占または寡占を形成するかどうか、そして多様性と競争をどのように確保するかという点です。コミュニティ内でのさらなる議論を楽しみにしています。
元のリンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事