Hyperliquidに詐欺注文が指摘されていますが、本当に責任はHyperliquidにあるのでしょうか?
Hyperliquid上で大量の原油売り注文が出され、相場を叩き落とそうとしているように見えたが、別の側では買い続けていた。取引が完了すると、その売り注文は取り消された。
これが最近Bloombergが報じた原油取引の論争だ。
市場監視会社Solidus Labsは、今年3月8日から10日にかけて、2つのアカウントが1億7000万ドルを超える異常な注文を提出し、3日間で約11万9000ドルの利益を得たことを発見した。その間、実際に約定した1ドルごとに、反対側で約30ドル分の注文が取り消されていた。
Solidusはこの行為をSpoofingの特徴を持つと表現している。Spoofing、すなわち詐欺的注文:大きな注文を提示して他人に影響を与え、本当にやりたい取引は反対側に隠すことだ。
Spoofingは確かに違法だが、これをHyperliquid固有の問題と見なすのはいささか物足りない。
アドレスの行動
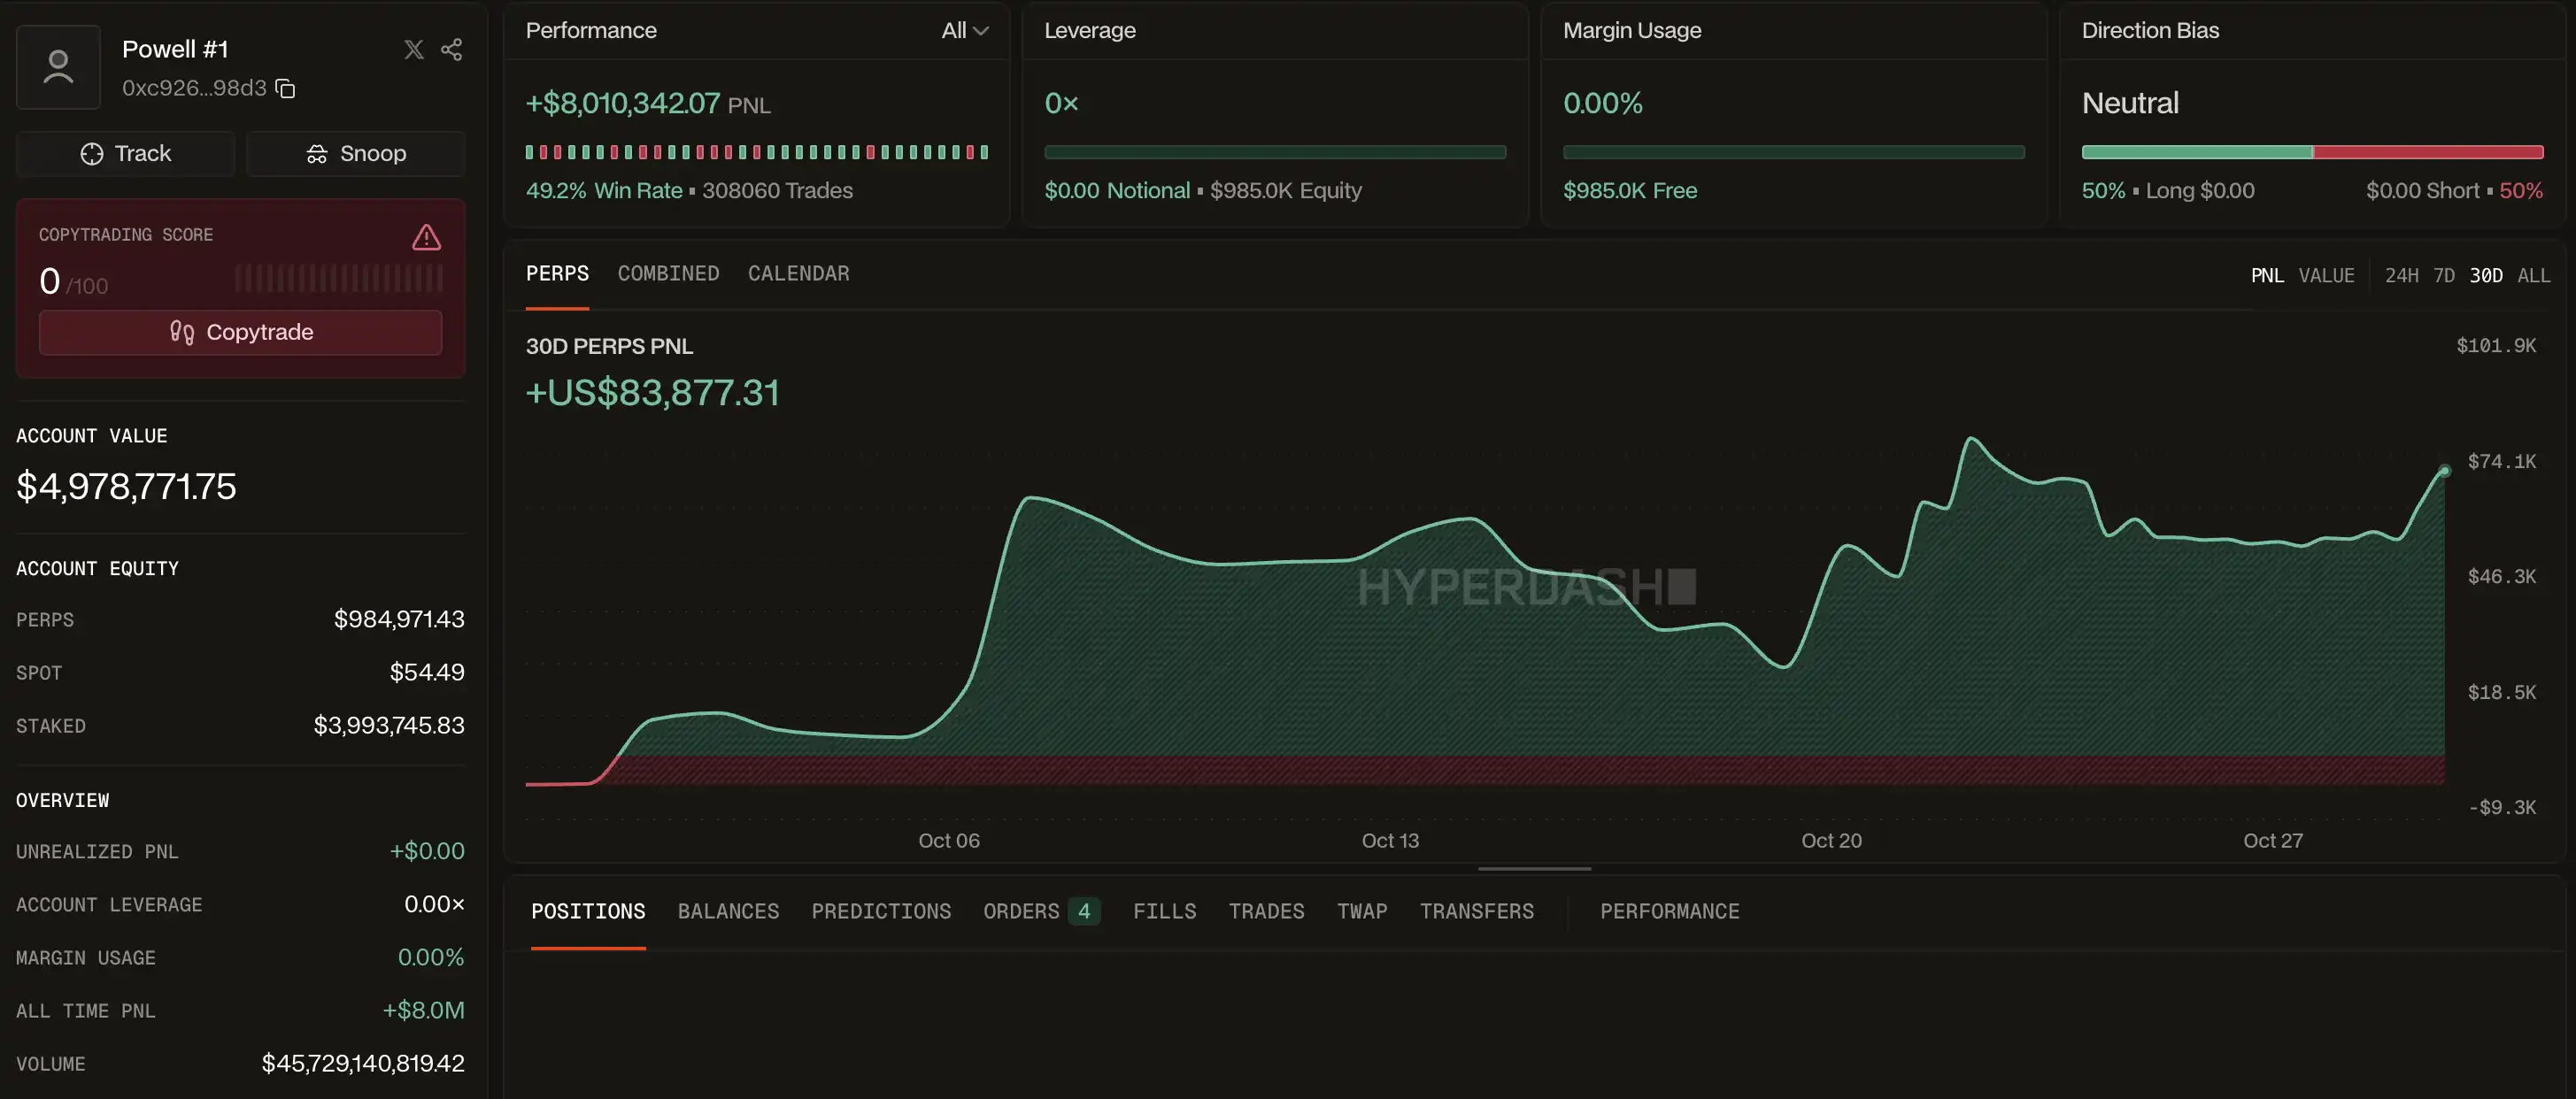
オンチェーンの記録をたどると、報道と高度に一致する一連のアカウントが見つかる。メインアカウント0xc926…98d3、およびそのサブアカウント0x2577…4897だ。両者はこの3日間の原油取引で、手数料を差し引いて合計約11万9000ドルを稼いだ。
当時、ブレント価格は約83.06ドルから81.42ドルまで下落し、その後急速に反発した。メインアカウントは価格の上方に約20万ドルの売り注文を繰り返し出し、出したばかりの注文を撤回し、気配値を更新し、再び出した。相場を見ている人には、上方に常に大量の原油が売り待ちしているように見えた。
同時に、このアカウントは買いも行っていた。急落前後の15秒間で、メインアカウントは実際に約45万8000ドルの原油契約を買い付けた。
サブアカウントは注文を複数の価格帯に配置した。上方に売り注文、下方に買い注文を出し、価格に合わせて絶えず調整した。これもこの急落の中で約1万8000ドルの契約を買い付けた。
つまり、大きな売り注文が繰り返し現れるとき、このアカウント群は同時に買いを入れている。この行為は明らかにスプーフィングの特徴に合致している。
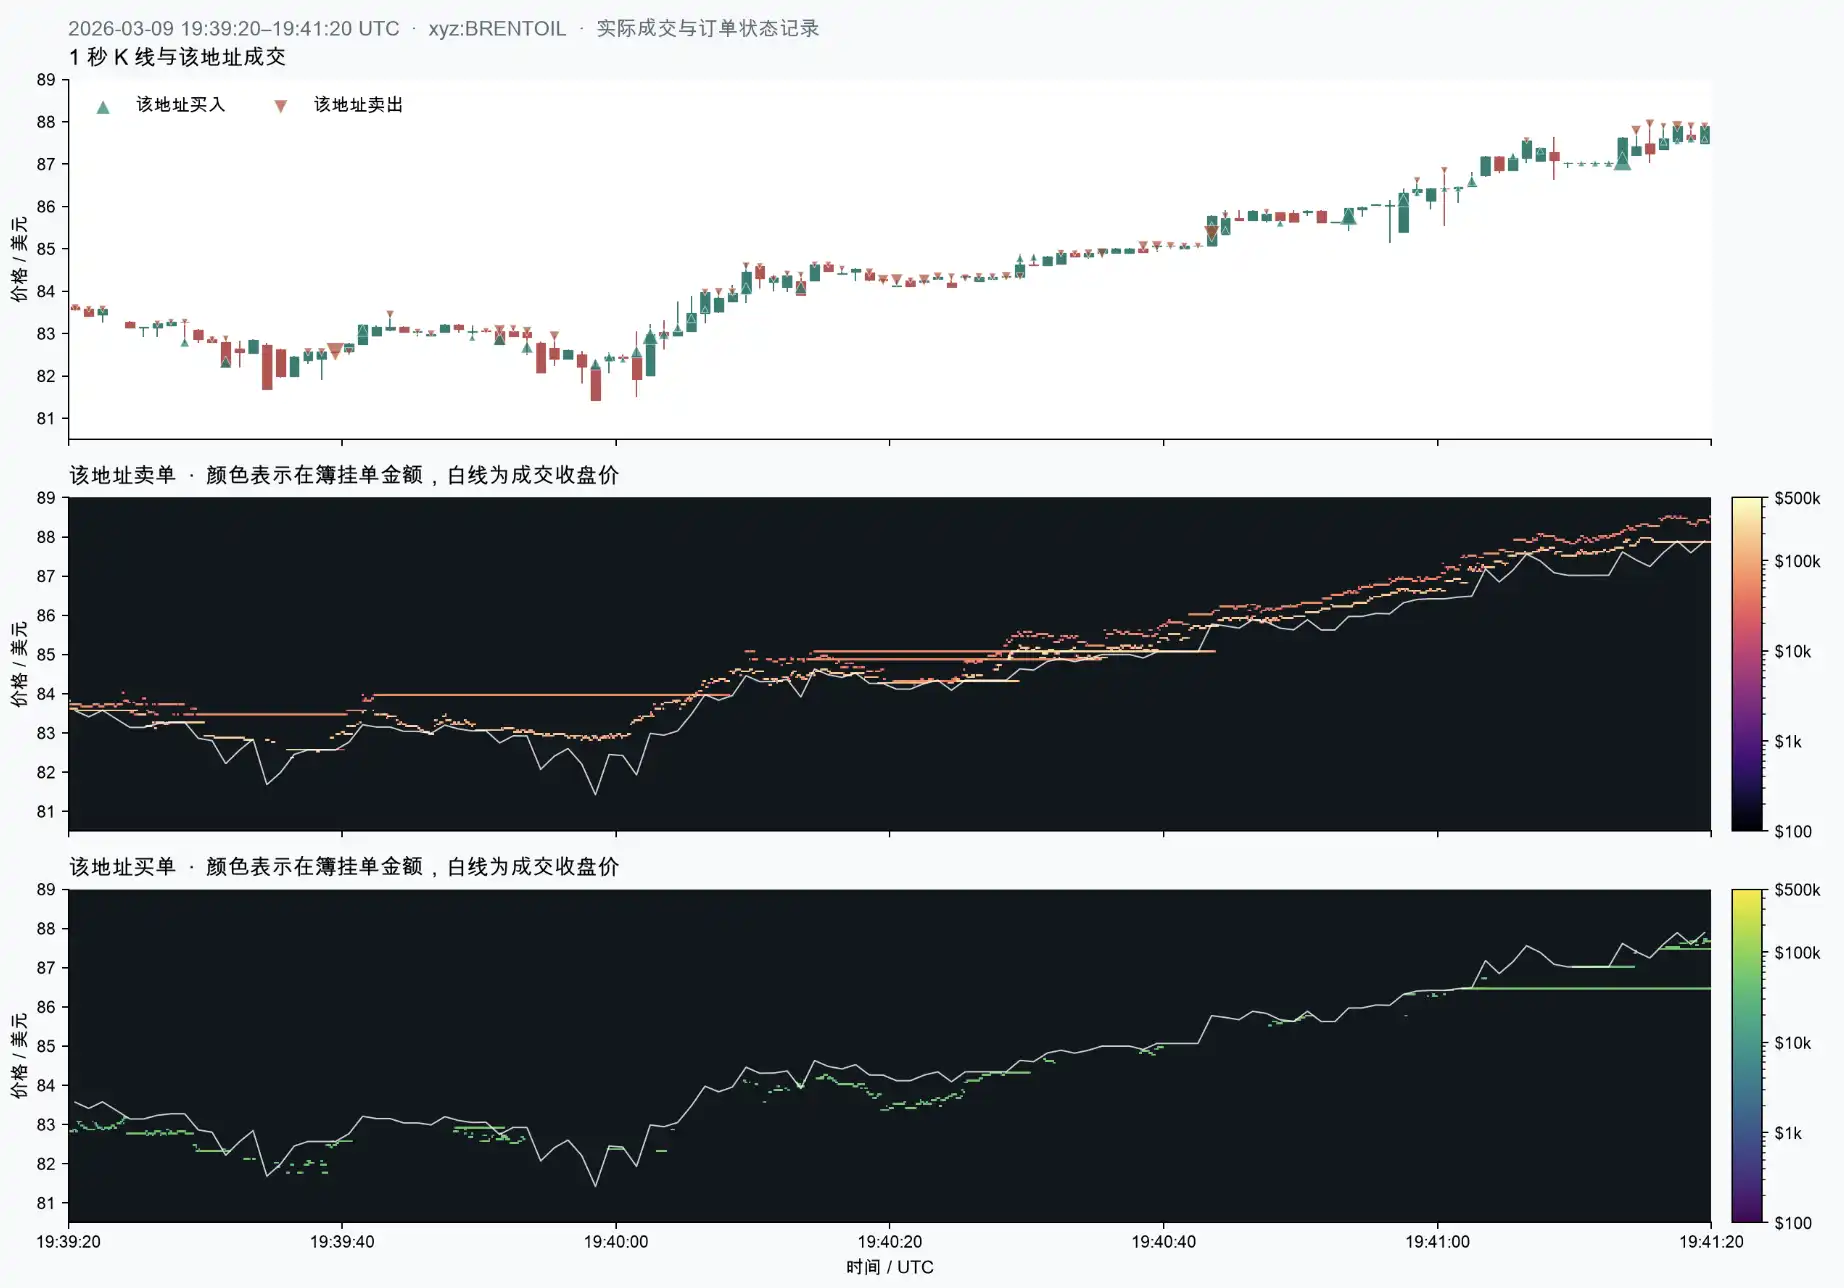
メインアカウントのKラインと単一アドレスの注文ヒートマップ
サブアカウントのKラインと単一アドレスの注文ヒートマップ
詐欺的注文
原油を買おうとしていると仮定して、価格の上方に突然、他の誰よりもはるかに大きな売り注文が現れたらどう思うだろうか?
大口が急いで売ろうとしているので、価格はさらに下がるかもしれないと容易に考えるだろう。買おうとしていた人はもう少し様子を見ることにし、すでにポジションを持っている人はさらに下がるのを心配して、いっそ先に売ってしまおうとする。
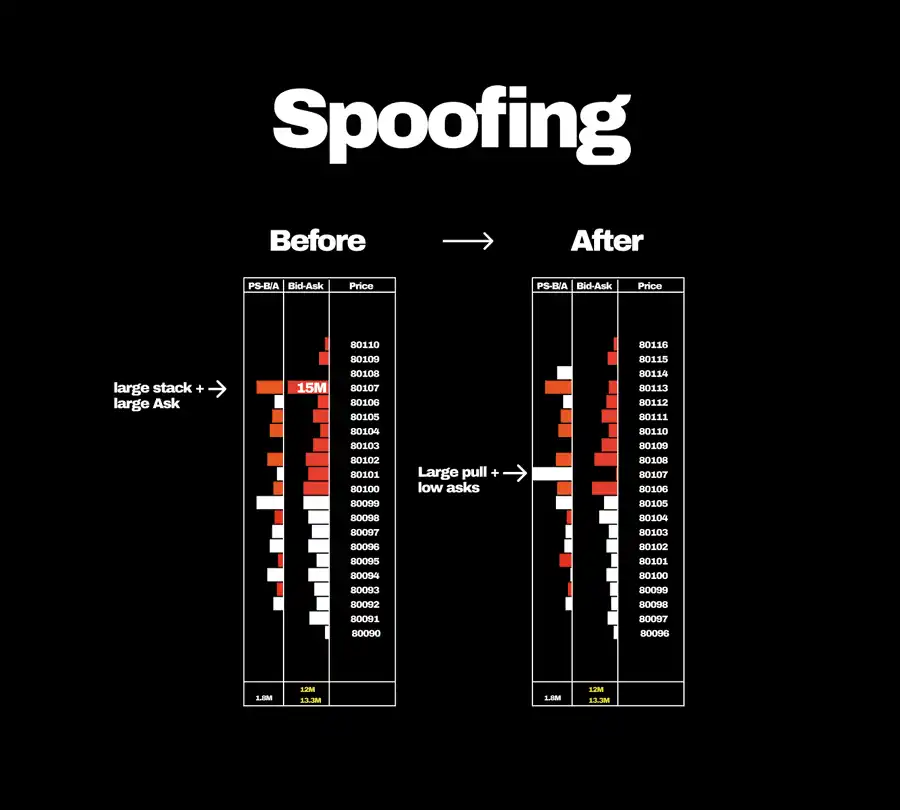
もしその大きな売り注文が、皆にこうした反応を起こさせるためのものなら、注文を出した人は目的を達成したことになる。彼は下方に本当に約定させたい買い注文を置き、他人が自ら契約を売ってくるのを待ち、買い足した後に上方の大きな売り注文を撤回する。
売り注文で市場に圧力をかけ、買い注文で自分のために商品を受け取る。
方向を逆にしても同じだ。売りたい人は、まず大きな買い注文を出して、下方に資金の支えがあると他人に思わせることができる。それによって買値を上げ、相場を追って参入する人が出れば、彼はその隙に売り、その大きな買い注文を撤回する。
詐欺的注文が利用するのは、人々が板情報から他の人が買いたいのか売りたいのかを判断するという性質だ。一般のトレーダーは大きな注文を見るし、自動取引プログラムも売買板の厚み(Bid/Ask Depth)に応じて気配値を調整する。十分に目立つ注文は、多くの人を同時に反応させることができる。
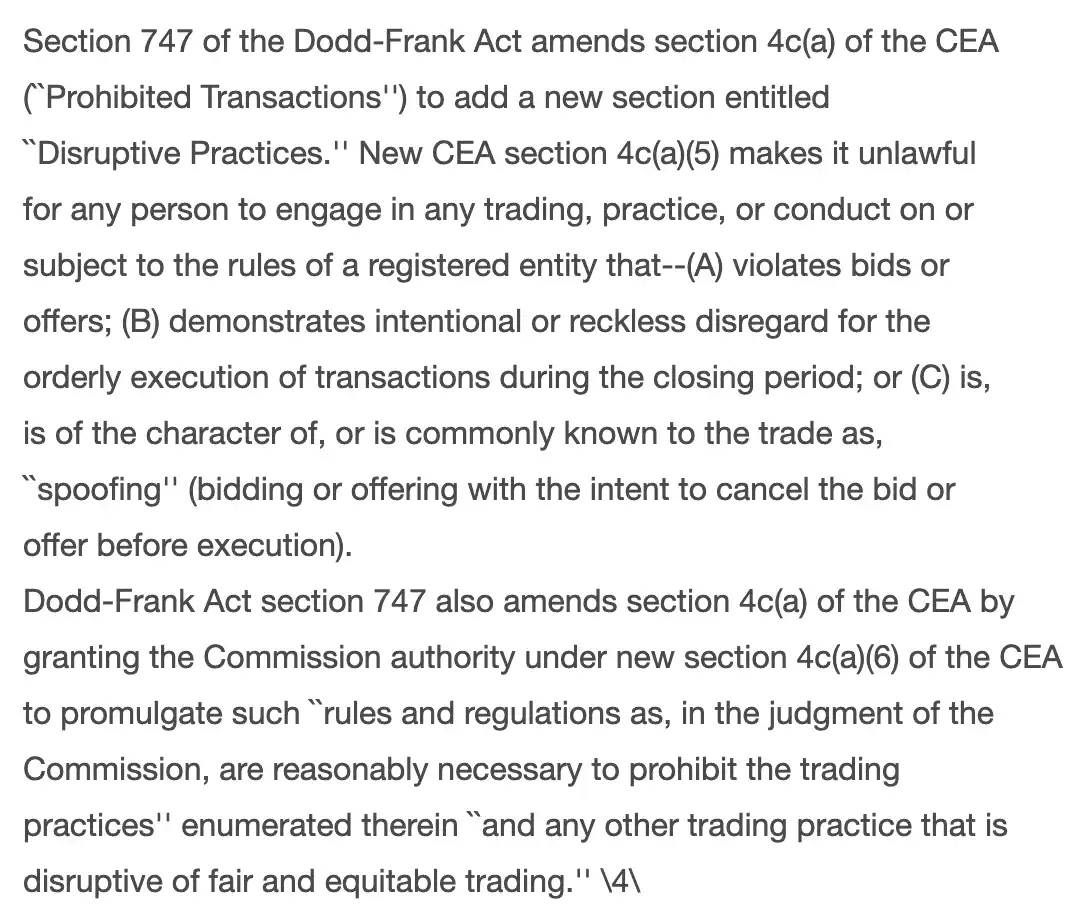
米国の先物市場ではこうした行為はすでに明確に禁止されており、法律が注目する要点は「注文を出す時点で、約定直前にその注文を撤回させ、市場を誤導する意図があった」ことだ。
CEXの古くからの問題
詐欺的注文についての議論は、早くから中央集権型取引所で行われてきた。
Krakenは公式サイトで市場操作を紹介する際、「大きな売り注文で価格を押し下げ、安値で買い、その後売り注文を撤回する」という手法をそのまま使って説明している。さらに、注文を隣接する複数の価格帯に分散させ、片側の板を異常に厚く見せ、多くの資金が買っている、あるいは売っているという印象を与える別のやり方も専門的に監視している。
今月の連続する2つの週末に、Krakenでこれらの詐欺注文が出現した。これらの注文は継続的に買いが入っているかのような印象を作り出し、価格を押し上げるのに一役買った。
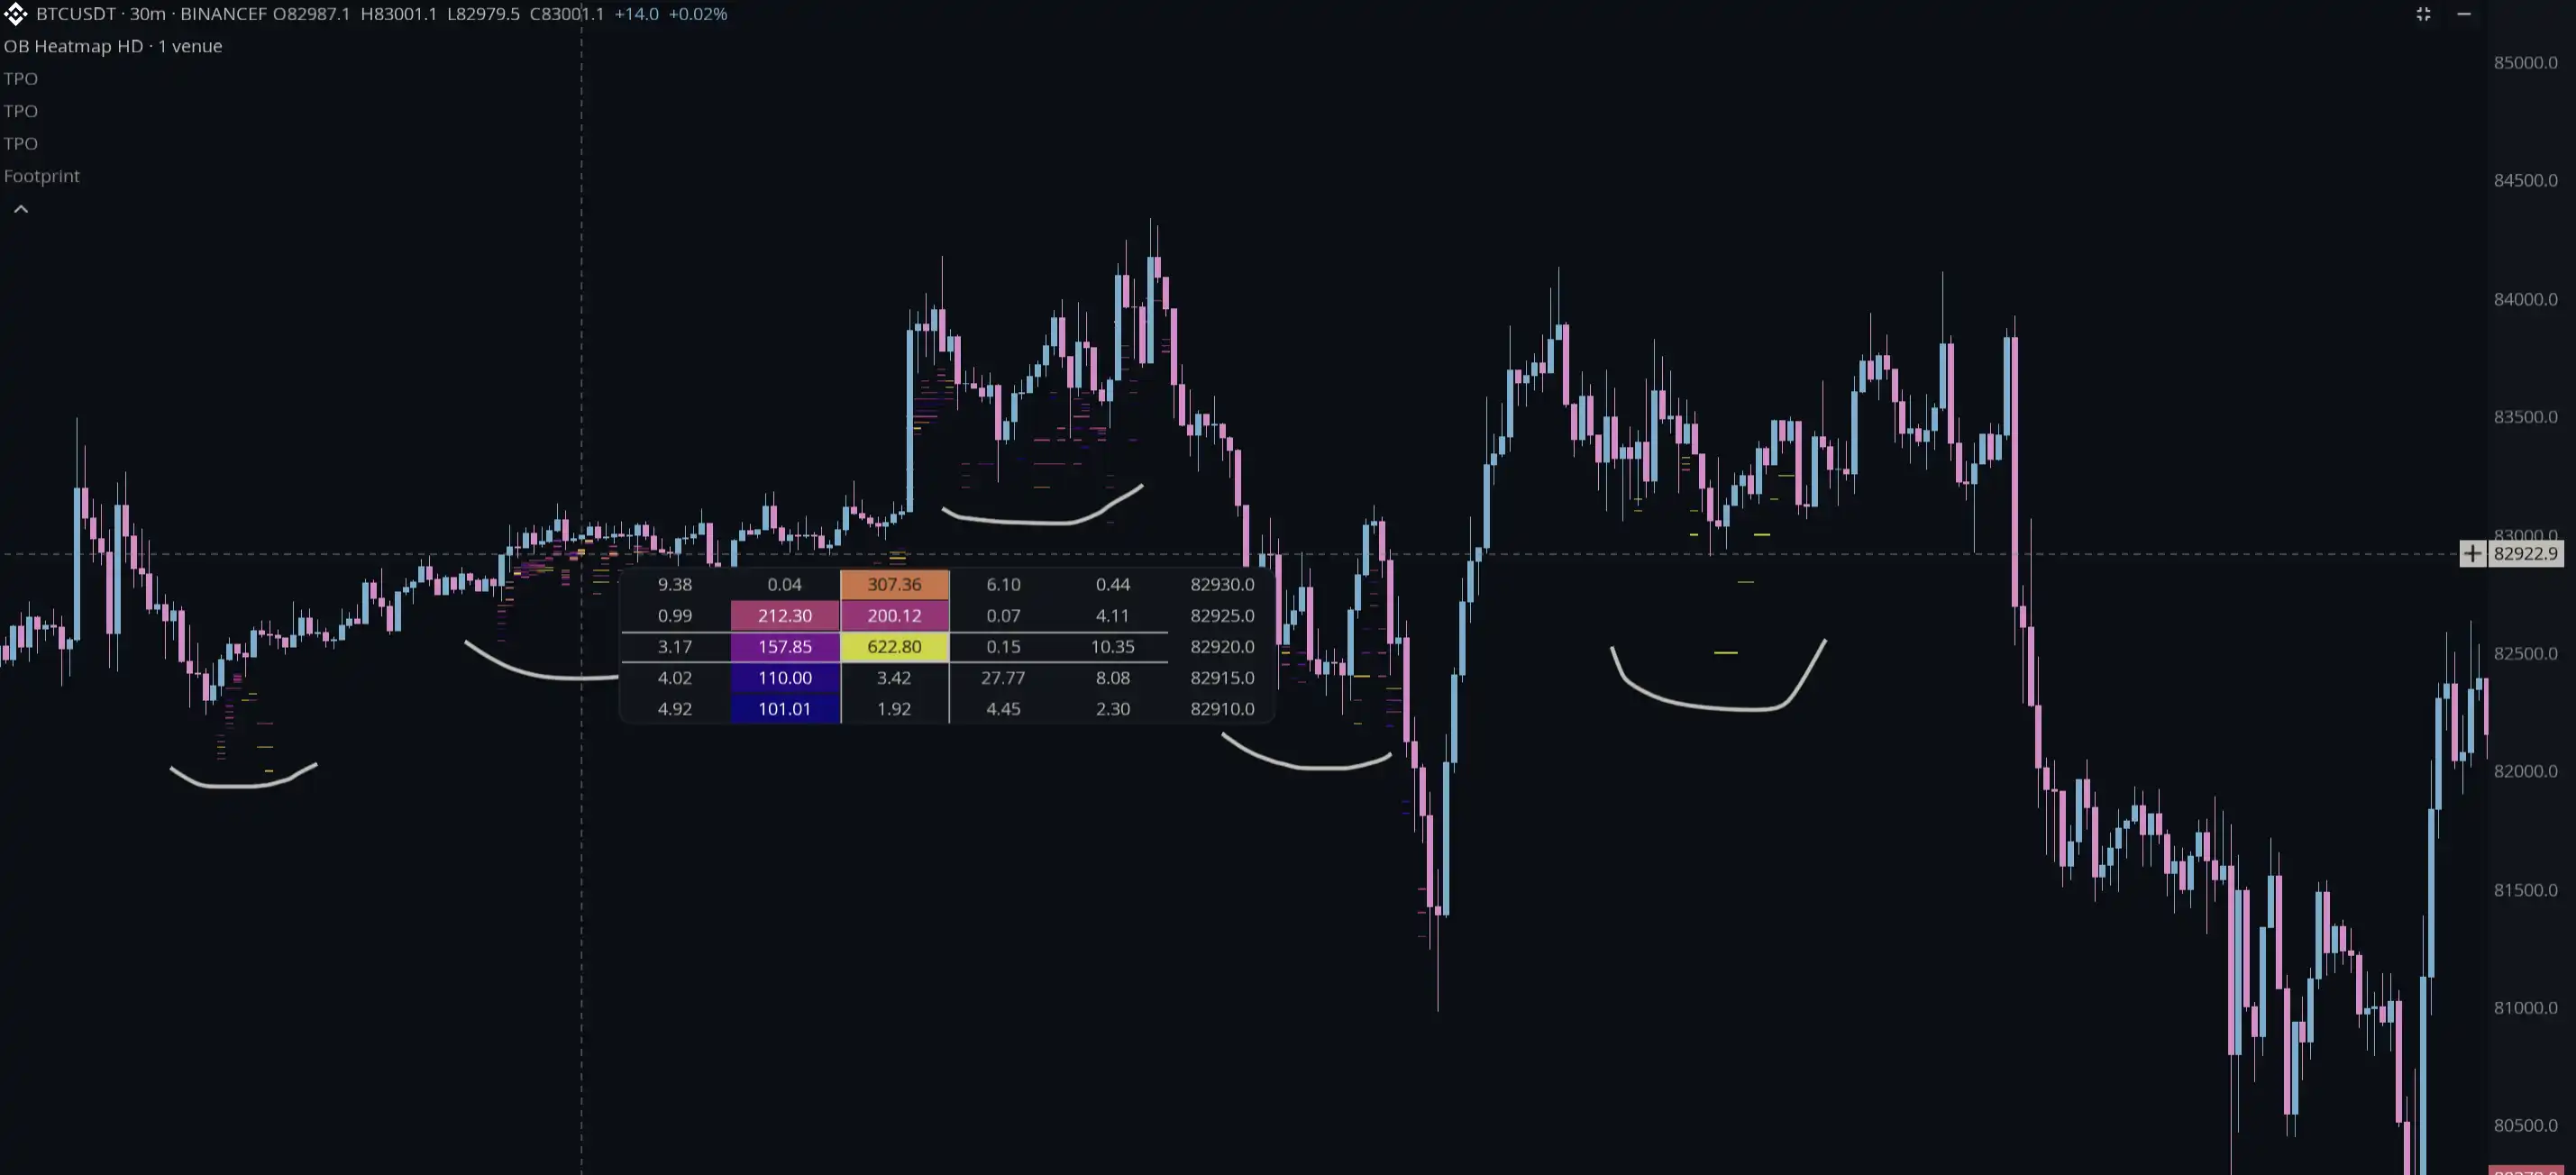
「大きな買い注文の壁こそがサポートだ」と信じる人にとって、リスクはここにある。あなたはその注文に基づいて買いを決めたのに、注文を出した人はいつでもそれを取り消すことができる。あなたは約定済みだが、相手はただ気配値を変えただけだ。
取引所はこうした行為を監視対象に含めており、トレーダーもその識別方法について絶えず議論している。こうした背景の中で、詐欺的な指値注文をオンチェーン取引所に新たに現れた問題として包装するのは、とても納得させるのは難しい。
時には、操作者が本当に売りたい資産が、同じ市場にすらないこともある。
流動性の乏しい週末には、大口資金がしばしばBTCの詐欺的な指値注文を利用してBTC価格を緩やかに上昇させ、それによってアルゴリズムの助けを借りてアルトコインを押し上げ、自分の出口を助ける。
透明なプラットフォームが、かえって標的になる
Hyperliquidにはこの点で中央集権型取引所とは異なる特徴がある。注文、注文取消、約定のすべてに公開記録があるのだ。
私たちがこの一連のアカウントを見つけ、どこに注文を出し、いつ取り消し、最終的にどれだけ買い入れたのかを確認できるのは、まさにこれらのデータが外部の研究者によって照会できるからだ。
中央集権型取引所に移ると、一般の人が目にするのは通常、集約された板の厚みだけだ。買いの壁が取り消されたとして、誰が出したのか。価格の反対側の売り注文は、同じ人のものなのか。外部の観察者がこれらの問題を結びつけるのは難しい。
異常な取引を発見したら、もちろん追及すべきだ。プラットフォームも操作行為を監視し処理すべきである。しかしCEXも同様にこうしたリスクに直面している以上、同じ検証を受けるべきだ。
Hyperliquidだけに注目し、複数の取引所にまたがる古くからの問題を同プラットフォーム特有の欠陥だと言うのは、矢を射た後に的を描くようなものだ。
本当に問うべきは、各取引所がどれだけのデータを公開する意思があるのか、異常を発見した後に何をしたのか、ということだ。誰のデータがより調べやすいかで、まず誰を最も問題が大きいとするのは、説得力のない結論である。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事