

収入を再び増やす
原題: 収益を再び大きくする
原著者: Decentralised.Co
原訳: ブロックユニコーン
この記事は、収益の季節性、ビジネスモデルの進化、トークンの買い戻しがプロトコル資本の最適な使用法であるかどうかなど、Ganesh Swami との一連の会話からインスピレーションを得ました。これは、暗号通貨の停滞状態に関する前回の記事の続編です。
ベンチャーキャピタルなどの民間資本市場は、過剰流動性と不足の間で揺れ動いています。これらの資産が流動化し、外部資本が流入すると、市場の熱狂により価格が上昇します。新しく開始された IPO またはトークン オファリングについて考えてみましょう。新たな流動性により投資家はより多くのリスクを取ることが可能になり、それが新世代の企業の創出を促進しました。資産価格が上昇すると、投資家はETHやSOLなどのベンチマークよりも高い収益を得られることを期待して、初期段階のアプリケーションに資金を移そうとします。これはバグではなく機能です。
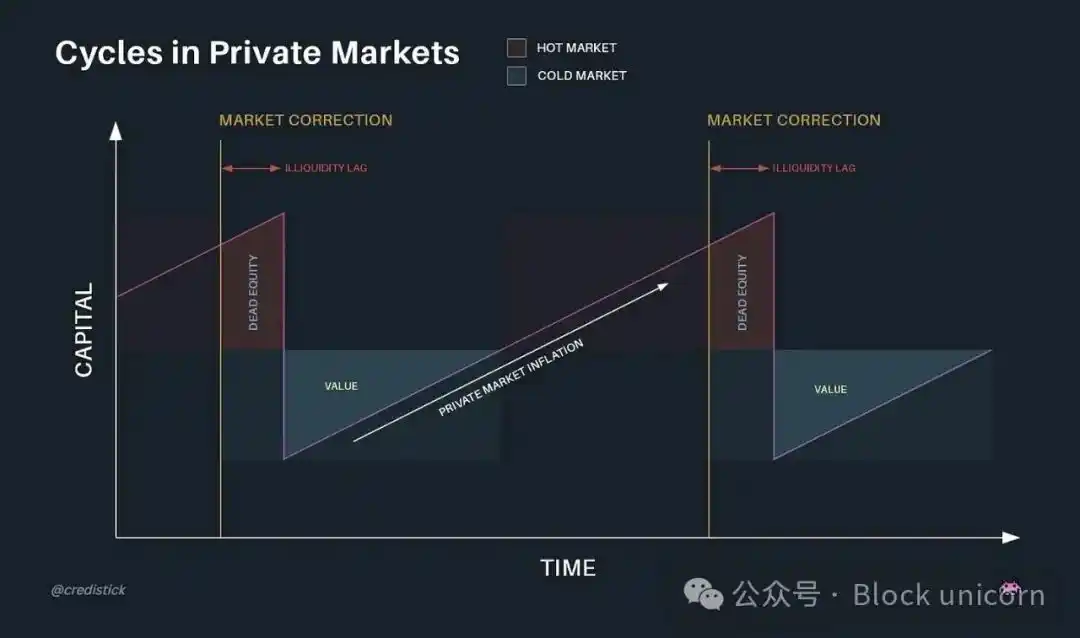
暗号通貨の流動性は、ビットコインの半減期の周期に従います。歴史的に、ビットコインの半減期から6か月以内に市場の上昇が起こっています。 2024年には、ETFの流入とセイラー氏の購入がビットコインの供給吸収役として機能した。セイラー氏だけでも昨年ビットコインの購入に221億ドルを費やした。しかし、昨年のビットコインの価格高騰は、小型アルトコインのロングテールの上昇にはつながらなかった。
私たちは、資本配分者が流動性不足に陥り、何千もの資産に注目が集まる一方で、何年もトークンに懸命に取り組んできた創設者たちが意味を見出そうと奮闘している時代を目撃しています。ミームのアセットを公開することでより多くの収益を生み出せるのに、なぜわざわざ本物のアプリを構築しようとする人がいるのでしょうか?以前のサイクルでは、L2 トークンは、認識された価値により、取引所への上場やベンチャー キャピタルの支援によってプレミアムを獲得しました。しかし、市場に参入するプレーヤーが増えるにつれて、その認識(およびその評価プレミアム)は崩れつつあります。
その結果、L2 のトークンの評価額は低くなり、助成金やトークンベースの収益を通じて小規模な製品を補助する能力が制限されます。この評価額の過剰により、創業者はあらゆる経済活動を悩ませている古くからの疑問、つまり収益はどこから来るのかを問わざるを得なくなります。
とてもトランザクション的
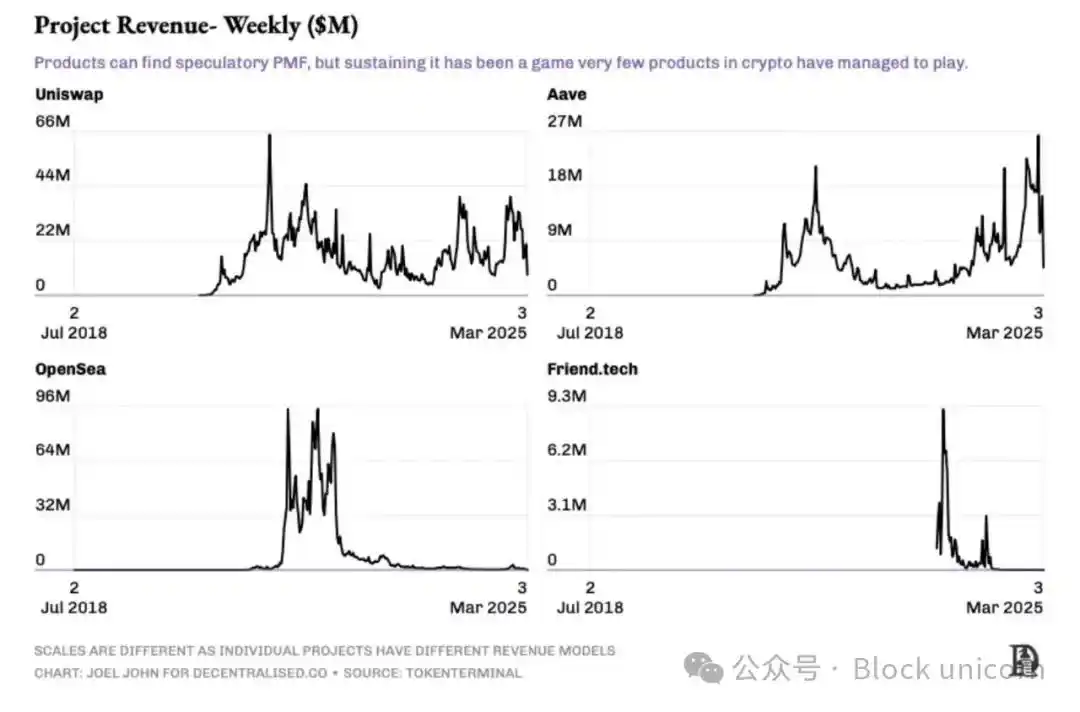
上記のグラフは、暗号通貨収入が通常どのように機能するかをわかりやすく説明しています。ほとんどの製品にとって、理想的な状態は AAVE と Uniswap の状態です。リンディ効果、つまり早期優位性のせいかもしれませんが、どちらの商品も長年にわたって手数料を維持しています。 Uniswap はフロントエンド料金を増やして収益を生み出すこともできます。これは、消費者の嗜好がどれだけ明確に定義されているかを示しています。 Uniswap は分散型取引所にとって、Google が検索にとって果たす役割と同じ役割を果たします。
対照的に、friendtech と OpenSea には季節的な収益があります。 NFT の夏には、市場サイクルは 2 四半期続きましたが、ソーシャル ファイナンスの投機はわずか 2 か月しか続きませんでした。製品からの投機的な収益は、収益の規模が十分に大きく、製品の意図と一致している場合に意味を成します。多くのミーム取引プラットフォームが、1億ドルを超える手数料でこのクラブに加わっています。この数字は、トークンまたは買収を通じて、ほとんどの創業者が最良のシナリオで期待できる規模です。しかし、ほとんどの創業者にとって、このような成功は稀です。彼らは消費者向けアプリケーションを構築しているのではなく、収益の動向が異なるインフラストラクチャに重点を置いています。
2018年から2021年にかけて、ベンチャーキャピタリストは、開発者が多数のユーザーを引き付けることを期待して、開発者ツールに多額の資金を提供しました。しかし、2024年までに、エコシステムに2つの大きな変化が起こりました。まず、スマート コントラクトにより、人間の介入を最小限に抑えながら無制限の拡張が可能になります。 Uniswap や OpenSea は、取引量に比例してチームを拡大する必要はありません。第二に、LLM と AI の進歩により、暗号通貨開発ツールへの投資の必要性が減少します。したがって、カテゴリーとしては、今が試練の時です。
Web2 では、オンライン ユーザーの数が膨大であるため、API ベースのサブスクリプション モデルが効果的です。ただし、Web3 は小規模なニッチ市場であり、数百万のユーザーに対応するアプリケーションはほとんどありません。当社の強みは、ユーザーあたりの収益が高いことです。暗号通貨の平均的なユーザーは、ブロックチェーンによってお金の移動が可能になるため、より頻繁により多くのお金を使う傾向があります。その結果、今後 18 か月で、ほとんどの企業は、取引手数料という形でユーザーから直接収益を生み出すためにビジネス モデルを再設計する必要があります。
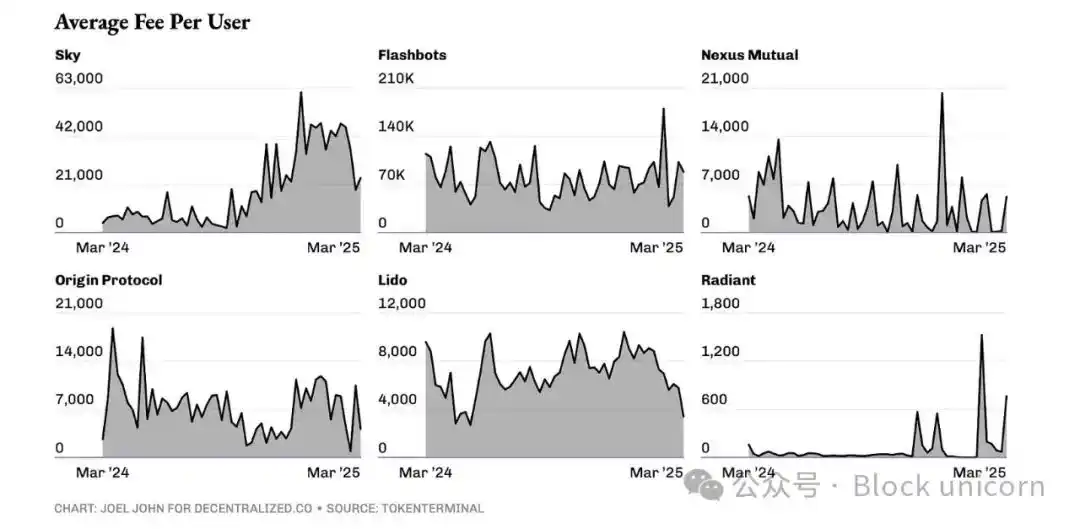
これは新しい概念ではありません。当初、Stripe は API 呼び出しごとに料金を請求し、Shopify はサブスクリプションに対して定額料金を請求していましたが、その後、両社とも収益のパーセンテージを請求するようになりました。インフラストラクチャ プロバイダーにとって、このモデルを Web3 に変換するのは非常に簡単です。彼らは API 側で価格競争を繰り広げ、市場を食いつぶすでしょう。おそらく、一定の取引量に達するまでは自社製品を無料で提供し、その後は収益分配を交渉することになるかもしれません。これは理想的な仮説のシナリオです。
これは実際にはどのように見えるでしょうか?一例として、Polymarket が挙げられます。現在、UMA プロトコルのトークンは紛争解決に使用されており、トークンは紛争にバインドされています。市場の数が増えれば増えるほど、紛争が発生する可能性が高くなります。これにより、UMA トークンの需要が高まります。取引モデルでは、必要な証拠金は、合計賭け金のごく一部、たとえば 0.10% になる場合があります。たとえば、大統領選挙の結果に10億ドルを賭けると、UMA には100万ドルの収益がもたらされることになります。仮想的なシナリオでは、UMA はこの収益を使ってトークンを購入し、それをバーンすることができます。このアプローチには、すぐにわかるように、利点と課題があります。
これを実行しているもう 1 つのプレーヤーは MetaMask です。組み込まれた交換機能を通じて処理される取引量は約 360 億ドルです。取引所の収益だけでも3億ドルを超えました。同様のモデルが Luganode などのステーキングプロバイダーにも適用され、手数料はステーキングされた資産の量に基づいて決まります。
しかし、API 呼び出しのコストが減少している市場では、開発者が他のインフラストラクチャ ベンダーではなく特定のインフラストラクチャ ベンダーを選択する理由は何でしょうか?収益を共有する要件がある場合、なぜあるオラクルを他のオラクルよりも選ぶのでしょうか?答えはネットワーク効果にあります。複数のブロックチェーンをサポートし、比類のないデータの粒度を提供し、新しいチェーンをより速くインデックスできるデータプロバイダーが、新製品の第一選択肢となるでしょう。同じロジックが、インテントやガスフリースワップイネーブラーなどのトランザクションカテゴリにも適用されます。サポートされるチェーンが増えるほど、マージンが低くなり、スピードが速くなり、新しい製品を引き付ける可能性が高くなります。これは、この限界効率がユーザーの維持に役立つためです。
Destroy All
トークンの価値をプロトコルの収益に結び付ける方向へのシフトは新しいものではありません。ここ数週間、いくつかのチームが収益に応じてトークンを買い戻したり、バーンしたりする仕組みを発表しました。注目すべきものとしては、SkyEcosystem、Ronin Network、Jito SOL、Kaito AI、Gearbox Protocol などがあります。トークンの自社株買いは、米国株式市場における自社株買いに似ており、本質的には証券法に違反することなく株主(この場合はトークン保有者)に価値を還元する方法です。 2024年には、米国市場だけでも自社株買いに約7,900億ドルを費やすことになるが、これは2000年の1,700億ドルと比べて大幅に増加している。こうした傾向が今後も続くかどうかはまだ分からないが、市場ではキャッシュフローがあり、自らの価値に投資する意思のあるトークンと、そのどちらも持たないトークンの間に明確な分岐が見られる。
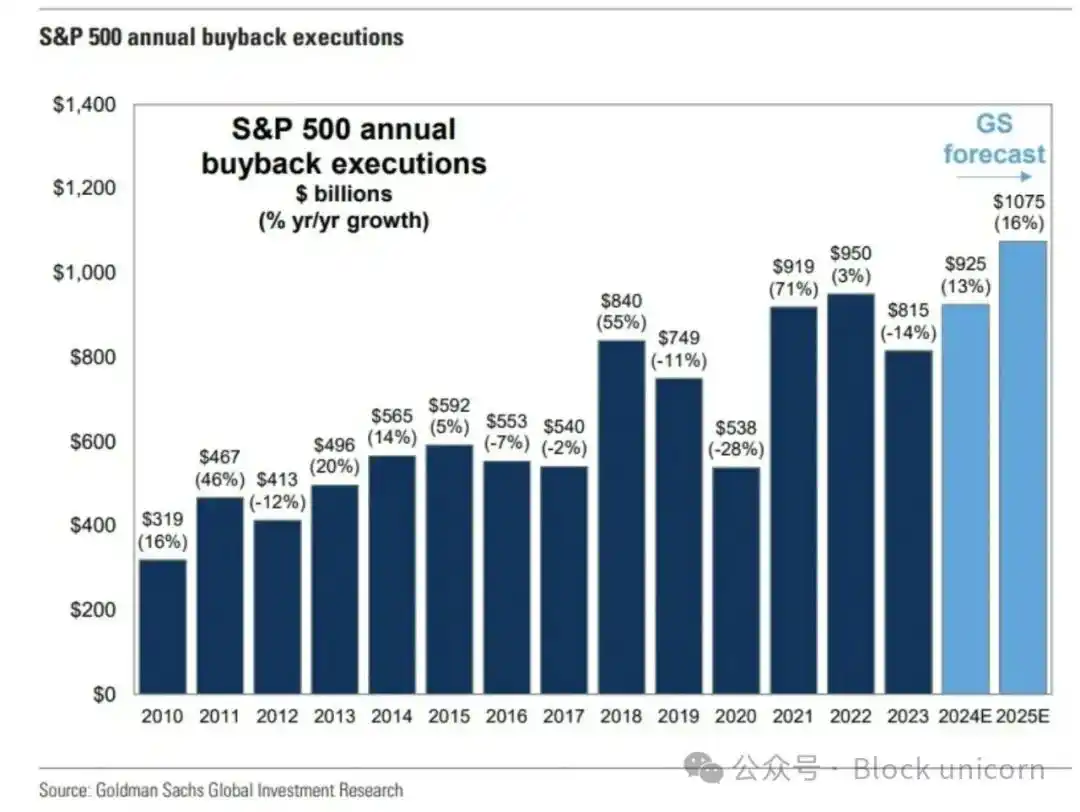
ほとんどの初期段階のプロトコルや dApp にとって、収益を使って独自のトークンを買い戻すことは、資本の最も良い使い方ではないかもしれません。これを行う 1 つの方法は、新しく発行されたトークンによる希薄化を相殺するのに十分な資本を割り当てることです。これはKaitoの創設者が最近、トークン買い戻しのアプローチについて説明した内容です。 Kaito は、トークンを使用してユーザーベースにインセンティブを与える中央集権型の企業です。同社は、企業顧客から集中的なキャッシュフローを獲得しています。彼らはキャッシュフローの一部を使ってマーケットメーカーを通じて自社株買いを実行します。購入される量は新規発行トークンの量の 2 倍なので、実質的にネットワークはデフレ状態になります。
Ronin は異なるアプローチを採用しています。ブロックチェーンは、ブロックあたりのトランザクション数に基づいて手数料を調整します。使用がピークになると、ネットワーク料金の一部が Ronin の金庫に納められます。これは、必ずしもトークン自体を買い戻すことなく、資産の供給を制御する方法です。どちらの場合も、創設者はネットワークの経済活動に価値を結び付けるメカニズムを設計しました。
今後の記事では、こうした活動に参加するトークンの価格とオンチェーン動作に対するこれらのアクションの影響についてさらに詳しく掘り下げていきます。しかし、今明らかなのは、評価額が抑制され、暗号通貨に流入するベンチャーキャピタルの量が減少するにつれて、より多くのチームが私たちのエコシステムに流入するわずかな資金をめぐって競争しなければならないということです。ブロックチェーンは本質的に資金調達のレールであるため、ほとんどのチームは、取引量に比例して手数料が請求されるモデルに移行するでしょう。これが起こると、チームがトークン化されていれば、買い戻しとバーンモデルを発行するインセンティブが生まれます。これをうまく行うチームが流動市場で勝者となるでしょう。
もちろん、価格、収益、収入に関するこうした話がすべて無関係になる時が来るでしょう。私たちは再び犬の写真にお金を使い、サルのNFTを購入します。しかし、市場の現状を見ると、生き残りを心配する創業者のほとんどは、すでに収益と破壊に関する議論を始めています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







