ウィンターミュート:ビットコインの弱気相場はまだ終わっておらず、次の節目は5万ドルの可能性
TL;DR
·弱気相場はまだ終わっていない。Wintermuteは、ビットコインの7月安値からの反発は単なるフェイクブレイクアウトに過ぎず、価格が200週移動平均線を下回ったことで長期的なテクニカルサポートはすでに失われたと考えている。
·強気相場の資金エンジンが止まりつつある。2026年以降、現物ビットコインETFは累計約19億ドルの純流出となり、ステーブルコインの供給量は過去30日間で約140億~160億ドル減少し、デジタル資産トレジャリー企業の買いも縮小している。
·17億ドルの清算は市場の底を示すものではない。最近の反発は新規資金の流入ではなく、主にショートカバーによるものである。アルトコイン市場には依然として大量のレバレッジが清算を待っている。
·次のターゲットは5万ドル台の可能性。Wintermuteは、ビットコインがまず62,000ドルの安値を試し、その後60,000ドルのプットオプションが密集する領域に近づく可能性があると考えている。短期的な防御スタンスを変えるには、価格が再び68,000ドルを上回り、かつETFの純流入が回復する必要がある。
マクロ市場:金利の再価格設定により、ビットコインが売却対象に
米国のコアCPIが3カ月連続で前月比0.3%上昇したことで、市場のFRBによる12月利上げ観測がさらに強まり、現在の利上げ確率は約92%に達している。このインフレデータは、FRB当局者ウォラー(Waller)が以前に示した50ベーシスポイントの利上げを検討する条件にちょうど合致した。同時に、米国10年債利回りは5.15%で引け、1週間で約30ベーシスポイント上昇した。
2週間前、私たちは市場に影響を与える可能性のあるいくつかのリスクを指摘した。今振り返ると、実際に衝撃を与えたのは金利であり、原油価格やバイナンス事件の余波ではなかった。原油価格はすでに下落し、バイナンス事件の影響も徐々に薄れているが、金利上昇によるリスク資産への圧力は続いている。
過去1週間で、ビットコインは12.7%下落して65,400ドルで引けた一方、同期間にS&P 500指数は2.5%上昇した。イーサリアムは約1,800ドルまで下落し、金は約5%下落した後3,900ドル、ブレント原油は1バレル96ドルとなった。
長期債、金、暗号資産が同時に売られたことは、市場が金利見通しを再価格設定していることを反映している。ビットコイン自体は収益を生まないため、この取引の中で投資家が流動性を得るために売却する資産となり、また金利動向の判断を誤った際に最も打撃を受けやすい高ボラティリティ資産となっている。
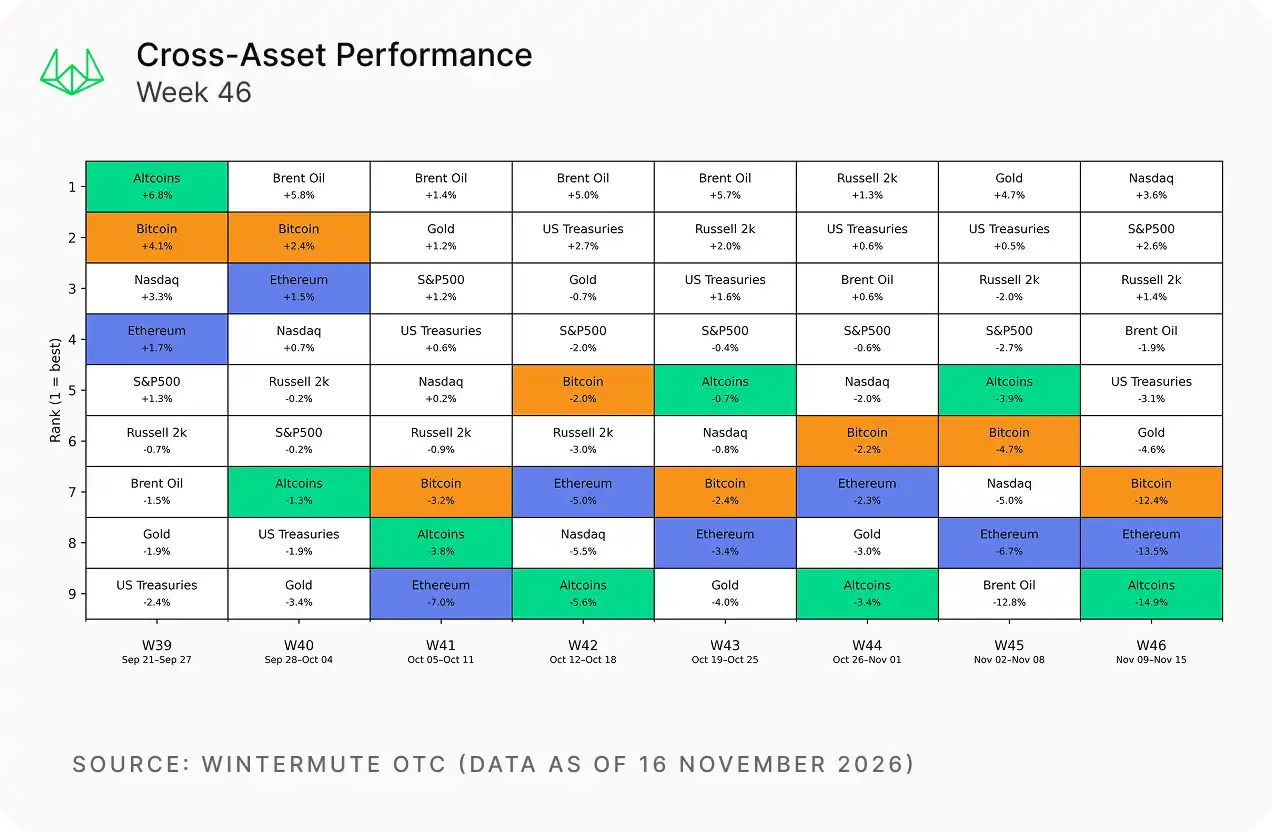
ビットコインとマクロ資産のパフォーマンス比較
市場の議論の焦点もそれに伴って変化している。以前は、投資家の主な議論はFRBが25ベーシスポイントの利上げを行うか、それとも金利を据え置くかという点だったが、今では25ベーシスポイントの利上げか、それとも一度に50ベーシスポイントの利上げかという問題に変わっている。
10月のCPIは、FRBが12月9日のFOMC会合前に入手できる最後のCPIデータである。したがって、ウォーシュ(Warsh)の月曜日の講演と水曜日に公表された議事録が、市場が今後注目すべき重要な情報となる。
一度に50ベーシスポイントの利上げは積極的な措置ではあるが、市場はFRBがインフレ抑制において状況に後れを取っており、より断固たる行動が必要だという見方を再び受け入れつつある。債券市場の動きもこの判断を反映している。
株式市場にも新たなリスクが存在する。
ジェンスン・フアンが先週木曜日に退任した後、エヌビディアの株価は下落を続けている。最近、暗号資産は市場下落時にナスダック指数と強い連動性を示しているため、エヌビディアが火曜日に発表する第3四半期決算が、今週ビットコインの値動きに影響を与える主要な株式市場リスクとなる。
全体として見ると、企業利益が米国株の金利ショックへの耐性を支えている一方、暗号市場はETFの資金償還を通じてより直接的な圧力を受けている。これが過去1週間に暗号資産の下落幅が明らかに拡大した主な理由である。
暗号市場:弱気相場はまだ終わっておらず、7月以来の反発は単なるフェイクブレイクアウトだった
今や明確なのは、暗号市場はまだ弱気相場から抜け出しておらず、7月の安値からの反発は最終的にフェイクブレイクアウトであったことが証明されたということだ。
我々は11月2日に2つのテクニカル水準に注目していた:80,000ドルの節目と50週移動平均線である。現在、ビットコインは相次いでこの2つのサポートを下抜けし、さらに約68,000ドルの200週移動平均線を下回って引けている。
この長期トレンド指標の割り込みにより、68,000ドルが今後の反発における重要なレジスタンスとなる可能性がある。先週土曜日、ビットコインは一時62,000ドルまで下落し、7月以来の最安値を記録した。
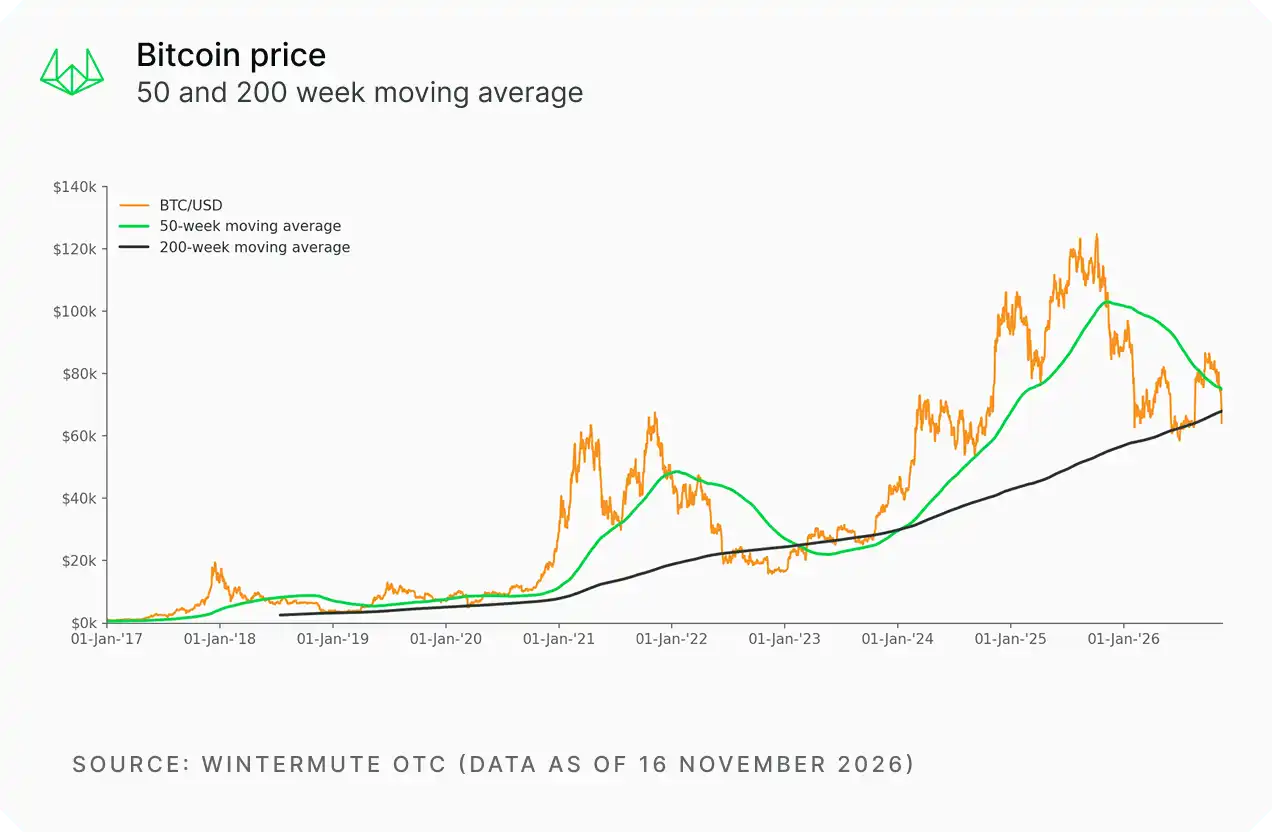
ビットコインの価格推移と200週移動平均線
テクニカル面でのブレイクダウンよりも警戒すべきは、過去2年間の強気相場を支えてきた資金源が逆転しつつあることだ。
最新データによると、2026年年初来、米国現物ビットコインETFの累計純流出額は約19億ドルに達し、2025年と2024年はそれぞれ約210億ドルと350億ドルの純流入を記録した。
言い換えれば、過去2年間ビットコインの上昇を継続的に押し上げてきたETFの買い注文は、今や純売りに転じている。
ステーブルコイン市場も新たな増量資金を提供していない。過去30日間でステーブルコインの供給量は約140億~160億ドル減少し、市場に新たなドル資金の流入が欠けていることを示している。
同時に、デジタル資産財務庫企業(DAT)の買い注文も縮小している。
MSCIは11月30日の取引終了後にStrategyを指数から除外する予定であり、現在のビットコイン現物価格はStrategyの平均保有コスト約75,500ドルを約14%下回っている。
株式発行や資金調達を通じて暗号資産を購入するこうした企業にとって、株価が保有暗号資産の純資産価値に対してプレミアムを維持することは、継続的な資金調達によるコイン購入を支える重要な条件である。プレミアムが圧迫されるにつれ、この資金調達と購入のメカニズムも課題に直面している。
ETF、デジタル資産財務庫企業から、個人投資家や機関投資家の資金流向に至るまで、ほぼすべてのチャネルが同じ結論を指し示している。市場の資金面は停滞し、あるいはさらに悪化し続けている。
これらの資金流向に明確かつ持続的な反転が見られて初めて、市場が上昇トレンドに入る可能性を再検討する。
大規模な清算は、市場が底を打ったことを意味しない
これが、最近の大規模な清算が市場の底入れを意味すると考えない理由である。
日曜日までの24時間以内に、暗号資産市場では約17億ドルの強制清算が発生し、その約80%がロングポジションによるものだった。同時に、主要取引プラットフォームの資金調達率はすべてマイナスに転じている。
このような状況では、清算後の価格反発はショートカバーによるものである可能性が高く、真の新規資金の流入によるものではない。
これまでのところ、現在の価格水準で積極的に受け止める十分な新規資本は依然として見られない。
レバレッジ水準はもう一つの警戒すべき要素である。現在、アルトコインの未決済建玉規模は依然としてビットコインの約2倍に近い。これは、個人投資家の参加度が高い市場に依然として大量のレバレッジポジションが蓄積されており、十分な清算までにはまだ距離がある可能性を示している。
したがって、アルトコインがビットコインより先に底を打つとは考えていない。
政策面でも、資金の流れを反転させるのに十分な触媒が欠けている。民主党が米中間選挙で勝利した後、《CLARITY Act》は上院で明確な採決の予定がまだ組まれておらず、同法案は1月3日に期限切れとなる。したがって、年内に明確な暗号資産規制の立法進展が得られることを投資判断の基礎とはしない。
Wintermuteの見解:短期的には依然として防御姿勢を維持し、5万ドル台に注目
われわれの中心的な判断は、「現在の市場は金利が主導しており、ビットコインは投資家が流動性を得るために売却する無利子資産となっている。ETFの買いはすでに消え、重要なテクニカルサポートが相次いで割り込んだため、われわれは依然として防御的な立場を維持している。市場の抵抗が最も小さい方向は依然として下向きであり、短期的には反発と下落を繰り返す可能性がある」というものだ。
現在のマクロ環境は、2022年に暗号資産市場が大きく下落した時と類似点がある。
当時、実質金利の上昇により、投資家は長期債、金、暗号資産のリスクエクスポージャーを同時に削減せざるを得なかった。現在、市場は12月の利上げ期待をすでに十分に織り込んでおり、米10年国債利回りは5.15%に達し、コアCPIもちょうどウォラーが示した重要なインフレ水準に触れている。
金利市場は現在、来年3月までの3回の利上げをすでに織り込んでおり、より遠い先の金利期待にはさらに上方修正の余地が残っている。
資金の流出が続き、ビットコインが200週移動平均線を割り込んだ状況下で、われわれは価格がなお5万ドル台に向けて下押しされる可能性があると予想している。
短期的に注目すべき2つの水準:
62,000ドル:先週土曜日に形成された直近の安値であり、足元で最初の重要な観察ポイントでもある。
60,000ドル:Deribitプラットフォームでプットオプションの建玉が比較的集中している行使価格帯であり、価格が次に近づく目標となり得る。
ただし、われわれは市場の絶対的な底や最安値を予測しようとはしていない。それは実際には不可能だからだ。
投資期間を数四半期単位で考え、ビットコインの長期的価値に高い信頼を持ち、変動に耐えられる資金にとっては、価格が200週移動平均線を下回って引けたことは、なお研究に値するリスクリワード機会を提供する可能性がある。
しかし、これは短期取引とは別物だ。
長期的な投資価値は改善しつつあるかもしれないが、それは短期価格がすでに下落を止めたことを意味しない。われわれは依然としてビットコインの長期的見通しを強気に見ているが、この判断を短期的なポジション管理に機械的に当てはめることはしない。当面は柔軟な姿勢を保ち、市場の変化に応じて適時調整すべきだ。
どのような状況で、私たちは短期的な弱気スタンスを変更するのか?
私たちは、現在の防御的判断を変える可能性のある2つの状況に注目しています。
第一に、ビットコインが約68,000ドルの200週移動平均線を再び上回り、日足終値でブレイクアウトを確認し、同日に現物ビットコインETFが純流入を回復することです。
これは、価格の回復が単なるショートカバーによるテクニカルな反発ではなく、実際の資金流入に支えられたことを意味します。
第二に、FRBが水曜日に発表する会議議事録、またはその後に発表される10月の個人消費支出(PCE)インフレデータにより、市場が来年1月の利上げ予想を織り込まなくなることです。
これは、これまでリスク資産の下落を促してきた金利圧力が緩和される可能性があることを意味します。
さらに、休暇期間中は市場の流動性が比較的薄いため、重要なニュースが発表された後、価格の上下変動が増幅される可能性があります。
今週は、月曜日のFRB関連ニュース、火曜日のNVIDIAの決算、そしてANTが公開市場に上場した後の取引動向に特に注目する必要があります。
総じて、ビットコインが200週移動平均線を下回ったこと自体は市場が反発しないことを意味するものではありませんが、ETF資金、機関投資家の買い、マクロ金利環境に実質的な改善が見られるまでは、いかなる反発も慎重に扱う必要があります。
市場に本当に必要なのは、単に価格の下落が止まることではなく、上昇トレンドを再び支える資金の還流です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia
 関連記事