暗号通貨ベンチャーキャピタルはウォール街に2兆ドル規模のストーリーを伝えた。
突如、米国株式市場で最も注目を集めていたセクターがAIから、上場廃止された価値のない企業群へと移行したようだ。ここ数ヶ月、米国資本市場では、価値が上がり続ける逆買収が前例のないほど急増している。
上場企業は本来のコアビジネスを完全に放棄し、暗号通貨を事業の基盤とすることで、株価を短期間で数倍、あるいは数十倍にまで高騰させました。今や、米国株式市場は暗号通貨業界が金融実験を行うための遊び場と化しています。今回、暗号通貨ベンチャーキャピタルはまさにそのストーリーをウォール街に届けました。
米国の株式市場では、「花火の点火装置」がDAT花火を打ち上げている。
プリミティブ・ベンチャーズが3ヶ月前にシャープリンクに投資した当時、米国株式市場におけるこの新興の暗号資産セクターがこれほど短期間でこれほどまでに活況を呈するとは想像もしていなかった。「当時はこうした投資案件について話題にしている人は多くなく、現在の市場の盛り上がりに比べれば取るに足らないものでしたが、わずか1、2ヶ月で実現しました」とプリミティブのパートナーであるイエッタ氏は語った。
今年6月、シャープリンク・ゲーミングは4億2500万ドルの資金調達ラウンドを完了したことを発表し、米国株式市場に上場する初のイーサリアム準備金企業となりました。発表後、同社の株価は急騰し、一時は10倍以上に上昇しました。この投資に関与した唯一の中国語ファンドであるプリミティブは、業界内で大きな注目を集めました。
「暗号資産市場の流動性は高くないものの、機関投資家の購買力は非常に高いことが分かりました。ビットコインETFの取引量は常に好調で、CMEのビットコインオプションの未決済建玉(OI)はBinanceを上回っています。」Primitiveは昨年4月、大規模な見直しのための社内会議を開催し、「CeFi(中央集権型金融)とDeFi(分散型金融)の統合」という新たな投資方針を決定しました。現在、Primitiveは暗号資産世界で最も活発なベンチャーキャピタルの一つとなっています。
現在、Primitiveは投資銀行から暗号資産準備企業への投資勧誘メールを毎日受け取っています。この新たな投資の波において、投資銀行は仲介役として、プロジェクトがすべての投資家を見つけ、調整するのを支援し、チームが投資家向けのロードショーを実施するのを支援しています。
Primitiveは過去1ヶ月間、20以上の仮想通貨準備金プロジェクトと協議を重ねてきました。しかし、投資を公表しているのはSharplinkと、同じくライトコイン準備金会社であるMEI Pharmaのみです。この慎重な投資アプローチは、市場の過熱への懸念から生じており、チームは今年5月以降、様々な天井シグナルを注意深く監視しています。
「数ヶ月前と比べて、市場は明らかにバブル化していると感じています」とイェッタ氏はビーティング誌に語った。チームは現在、毎日市場レポートを作成し、状況に応じて適切な出口戦略を評価している。「暗号資産準備会社は金融イノベーションであり、長期的にはその裏付け資産に強気な見方ができるものの、市場が下落した際には、深刻なレバレッジ解消とバブル崩壊のリスクも伴います。」
Primitiveとは異なり、Panteraは着々と準備を進めており、本格的な展開に向けて準備を進めています。創業12年のベテラン仮想通貨VCであるPanteraは、この分野にDAT(Digital Asset Treasury)という新用語を生み出しました。7月初旬、Panteraは新たなファンドを立ち上げ、DATファンドと名付けました。
パンテラのパートナーであるコスモ・ジャン氏は、資金調達メモの中で、「投資家が新たな投資カテゴリーの出発点に立つことは非常に稀であり、これを認識し、初期段階の投資機会を活用するために迅速に対応することが極めて重要である」と記した。
パンテラの投資家への説明は非常にシンプルです。企業の1株あたりのビットコインが毎年増加すれば、その企業の株を保有することでビットコインがますます増えるというものです。
マイクロストラテジーを筆頭とするビットコイン準備会社やその他の暗号資産準備会社の根底にあるロジックは、時価総額がバランスシート上の暗号資産の価値を上回った際に、私募債、転換社債、優先株などの金融商品を通じて市場から資金を調達し、その後、さらに暗号資産を購入するというものです。株価プレミアムのおかげで、これらの企業はより低いコストでより多くの資産を蓄積することができます。
投資家は通常、企業の資金調達能力を評価するために、プレミアム乗数を測る指標としてmNAV(時価総額対純資産価値)を使用します。「株式市場は明らかに変動が激しいです。市場は特定の資産を過大評価することがあります。このような状況では、資金調達のために金融商品を立ち上げることは、本質的にその変動性を売ることです。この観点から見ると、プレミアムは長期的に維持される可能性があります」とコスモはビーティングに語りました。
パンテラは今年4月、ソラナブロックチェーントークンSOLを保有するDefi Development Corps(DFDV)に投資しました。同社は米国で初めてビットコイン以外の暗号資産を準備資産として採用した上場企業であり、株価は過去6ヶ月で20倍以上に上昇しました。
しかし、パンテラにとって、これは明らかに逆張りの投資だった。というのも、プロジェクト開始当初は誰も投資を望まず、同社の2,400万ドルの資金のほぼすべてがパンテラから提供されたからだ。
DFDVのメンバーのほとんどはKrakenの上級管理職出身で、CFOはSolanaのバリデータノードを運用した経験もありました。チームのSolanaに対する深い理解と、伝統的な金融における専門性は、Pantera氏を感銘させた重要な要素でした。「それでもなお、取引構造には下落リスクに対する保護策をいくつか組み込んでいましたが、DFDVの驚異的な成功は私たちも予想していなかったものでした。」
「真のきっかけは、CoinbaseがS&P 500に採用されたことだと思います。世界中のファンドマネージャーが仮想通貨を検討せざるを得なくなったのです。」トランプ大統領の当選以来、仮想通貨業界は伝統的な資本市場で急成長を遂げています。CircleのIPOはステーブルコインへの世界的な注目を集め、RobinhoodのRWAへの進出はセキュリティトークン化に脚光を浴びせました。そして今、DATが次の大きなトレンドとして台頭しています。
DFDVへの投資から1ヶ月も経たないうちに、Cantor Equity PartnersもDFDVにアプローチしました。DFDVの成功は、ソフトバンクとTetherのビットコイン準備会社設立計画を加速させ、最終的にCEPは私募により約3億ドルの外部資金を調達することにつながり、Panteraは再びCEP最大の外部投資家となりました。
DFDVとCEPへの投資資金は、Panteraの主力ベンチャーファンドと流動性トークンファンドから提供されました。当初、チームはこれら2つのファンドがこの分野における唯一の投資になると考えていました。
しかし、市場動向はパンテラの予想を急速に上回りました。ポートフォリオの枠組みと前述の2つのファンドへの集中化の限界から、パンテラはすぐに新たなファンドの設立を決定しました。
7月1日、DATファンドは1億ドルの調達を目指して資金調達を開始しました。7月7日、資金調達が完了したことが公式発表されました。LP(LP)からの非常に高い関心を受け、パンテラはDATファンドのために2回目の資金調達キャンペーンを開始しました。Beatingのインタビューを受けた月半ばには、最初のDATファンドはすでに全額の資金調達を達成していました。
公開されている投資案件において、パンテラはしばしば「アンカー」、つまり最大の投資家として機能します。DAT銘柄は当初流動性が低いため、価格が下落しやすい傾向があります。そのため、チームは取引所外の有力投資家を招き入れ、基盤を構築し、流動性を確保して価格差を縮小する必要があります。
一方、「アンカー・インベスター」は、パンテラが市場参入を図るための戦略でもあります。「過去2ヶ月間で、DAT関連企業から100件近くの提案を受けました。パンテラは、彼らが最初に声をかけてくる企業です。なぜなら、私たちはこの分野に早く参入し、認知的優位性を獲得してきたからです。また、彼らは私たちが大きな賭けに出ることができ、多額の資金を投入する勇気のある真の投資家だと認識しているからです。」

もちろん、Panteraは目に留まったすべての企業に投資するわけではありません。DAT傘下の企業については、マーケティングを通じて「知覚的リーダーシップ」を創出する能力も重視しています。SharplinkとBitmineへの投資は、主にこの点を考慮したものでした。BitmineはDAT Fundにとって最初の投資であり、Panteraは取引において「アンカー」的な役割を果たしました。
6月2日、イーサリアムコミュニティの重要人物であるジョセフ・ルービン氏がシャープリンクの逆買収を主導し、初のイーサリアムリザーブ企業を設立しました。6月12日、ジョセフ氏と他のイーサリアムコアメンバーはEtherealizeを通じてイーサリアムの基礎レポートを公開し、機関投資家にイーサリアムの投資価値を紹介しました。
6月30日、イーサリアム準備金会社として2社目となるBitmineが設立されました。ウォール街の暗号通貨専門家トーマス・リー氏がBitmineを支持し、主流メディアに頻繁に登場してイーサリアム投資機会の分析を行いました。同時期、Sharplinkの株価が上昇し始め、「イーサリアム軍拡競争」は瞬く間に業界で最もホットな話題となりました。
「DAT企業が真の財務レバレッジへの道を開くには、時価総額が少なくとも10億ドルから20億ドルに達する必要がある」とコスモはビーティング誌に語った。この水準に達することで初めて、企業は市場で真の評価プレミアムを獲得し、転換社債や優先株といった手段を通じて機関投資家からの資金調達への新たな扉を開くことができるのだ。
しかしその前に、DATは一般投資家、つまり仮想通貨ネイティブの投資家だけでなく、株式市場におけるより広範な主流の個人投資家層にそのストーリーを伝える必要があります。「彼らはストーリーを理解し、参加する意思を持つ必要があります。モデル全体が機能するためには、まず市場が『実現するだろう』と信じる必要があるのです。」
市場との持続的な信頼関係の構築は、DATの成功におけるもう一つの重要な要素です。伝統的な金融市場では、透明性と規律が不可欠です。チームは「暗号資産ネイティブ」であると同時に、上場企業に関する情報を効果的に管理・開示し、SECの規則と手続きを理解するための伝統的な金融の洞察力も備えている必要があります。これにより、DATは米国資本市場への効率的かつ専門的なアクセスを確保できます。
「私たちはデューデリジェンスに多くの時間を費やしています。本当に重要なのは、静的なmNavの数字ではありません。明確な経営体制があるか?安定した資金を確保できるか?新しいビジネスモデルを構築する能力があるか?これらが、真に優れた『DATスタートアップチーム』を形作るのです。」
Panteraは、ビットコイン、イーサリアム、ソラナに加え、最近、他の大型アルトコイン準備金にも投資しました。ビットコインから主流コイン、そしてアルトコインへと、暗号資産の世界の投資家に伝えられる物語は、段階的に進化しています。ビットコインのDATは成長を完全に金融工学に依存していますが、主流トークンはステーキングやDeFi活動を通じて収益を生み出すことができます。一方、アルトコインのプロトコルは、暗号資産市場における成熟した応用シナリオと収益源を基盤としています。株式市場の投資家は、DATを通じてその成長にエクスポージャーを得ることができます。
ビットコインや DAT のような主流のコインとは異なり、DAT のような多くのアルトコインは、初期準備金がプロトコル財団自体またはそのトークン投資家から直接提供されています。
Hyperliquidの戦略的準備会社であるSonnet BioTherapeutics(SONN)の初期準備金は、大手仮想通貨VCのParadigmによって直接注入され、同社は昨年末に1,000万枚以上のHYPEトークンを購入しました。Beatingによると、Ethenaの戦略的準備会社であるStablecoinXもEthena Foundationのリーダーシップの下で設立され、PIPEラウンドの投資家はENAトークンまたはUSDCを使用して直接資金調達に参加できるようになりました。
DATのようなアルトコインは流動性が低いため、資金調達発表後に価格が急激かつ大幅に上昇することが多く、多くの情報通の参加者にインサイダー取引の機会を提供しています。SONNのケースでは、公式発表は7月14日に行われましたが、株価は7月1日から急騰し始め、発表前夜までに4倍に上昇しました。
YZi Labsが最近支援したBNB準備会社CEAも同様の問題に直面しました。Beating氏によると、参加者が事前に社名を知ることを防ぐため、チームは事前に米国上場のダミー会社を複数購入し、最終段階でランダムに1社を選定しました。しかし、それでも7月28日の正式発表の数時間前に、時期尚早な発表が行われたケースがありました。
一方で、多くの投資家は、アルトコインDATの「左利き取引」の潜在的なリスクを懸念しています。暗号資産市場の流動性が低いため、大型で高価格のトークンを値引きせずに売却することは困難です。しかし、DATに暗号資産を注入することで、トークンの人工的な流動性は米国株式市場における実際の流動性となります。
したがって、投資家は「成長へのエクスポージャーの提供」なのか「出口流動性の追求」なのかを慎重に見極める必要がある。「多くのDATは、低い基準の取引所への上場など、規制の抜け穴を利用して事業を行うことを選択している。しかし、こうした短期的な事業運営では、安定した情報開示とコンプライアンス体制の構築が困難になる。真の資本プレミアムを獲得できなければ、単なる椅子取りゲームに過ぎない。」
規制当局の監視もDAT関連企業にとってリスクとなっている。SECがアルトコインやその他のオンチェーン資産を証券に分類した場合、DATの構造は大幅に再構築される必要がある。それでもなお、PrimitiveとPanteraは、DATはより有利な戦場だと考えている。「米国株式市場は流動性が高く、上場企業の投資家はより保護されているため、私たちにとって今DATに投資することは、純粋な仮想通貨に投資するよりも、オッズと配当性向の両面で有利です」とYetta氏は述べた。
米国の株式市場以外では、世界は依然として「最初のミクロ戦略」の称号を競い合っている。
米国株式市場は、最も効率的で、包括的かつ流動性の高い資本市場であるというのが投資家の共通認識です。ナスダックは、次世代のマイクロ戦略を模倣するのに最適な市場であり続けています。しかし、これは他の資本市場に機会がないという意味ではありません。米国株式市場以外では、次のメタプラネットとなることを目指しています。
過去1年間でメタプラネットの株価プレミアムは急騰し、投資家に10倍以上のリターンをもたらしました。この「アジアの奇跡」とも言える大ヒット銘柄は、地域における裁定取引の機会をより幅広い層にアピールすることに成功しました。
アジア市場はビットコイン準備金のパイオニアでした。2023年半ば、ウォータードロップ・キャピタルは中国太平洋保険投資管理(香港)有限公司と提携してパシフィック・ウォータードロップ・ファンドを設立し、その後、ビットコイン購入プログラムを開始したばかりの香港上場企業であるBoyaa Interactiveに投資しました。2024年には、マイクロストラテジーの株価が急騰し、ウォータードロップはこの業界トレンドへの確信をさらに強固なものにしました。現在、ウォータードロップは香港上場企業5社に投資しており、年末までに少なくとも10社に投資する予定です。
「ビットコインや主流の暗号資産準備金企業をめぐる現在の米国市場は既に非常に混雑しており、次の成長の波は米国以外の資本市場からもたらされる可能性が高いことは明らかです。」Nachi氏は暗号資産トレーダーであり、準備金企業への投資の波に乗っています。彼は今年、ビットコイン準備金企業Nakamoto Holdingsに投資し、すぐに10倍のリターンを得ました。
今年初め、Nachiは個人LPとしてMythos Ventureに投資しました。このファンドは「アジアのビットコイン準備金」に特化しています。直近の投資先はタイの上場企業DV8で、同社は最近2億4,100万バーツの資金調達ラウンドを完了し、東南アジア初のビットコイン準備金会社となったと発表しました。
さらに、彼は他の地域でも複数のビットコイン準備金プロジェクトに個人的に投資しており、そのほとんどが7桁米ドル規模です。例えば、今年4月には、ブラジル最大の商業銀行であるイタウBBAの支援を受けたラテンアメリカ初のビットコイン準備金会社であるOranjeを買収し、最初の資金調達ラウンドで4億ドル近くを調達しました。
「日本、韓国、インド、オーストラリアといった市場には、まだ成長の余地があると考えています。これらの市場には、(ビットコイン準備会社を設立できる)可能性が秘められています。」ミトスに入社後、ナチ氏の役割は徐々にLPから「準GP」へと移行し、他のメンバーと協力して投資機会を発掘するようになりました。彼の任務は、買収に関心を持つ上場企業を見つけることで、最近ではアジアのダミー会社がナチ氏の集中的なミーティングのターゲットとなっています。
「ナンバーワンを目指す」ことは、米国株式市場以外の資本市場で成功するための鍵です。これにより、チームは先行者利益を獲得し、市場からの注目を集めることができます。しかし同時に、Bitcoin Reserve Companyの物語における地域裁定取引は、時間との競争でもあるのです。

買収プロセスはペーパーカンパニーによって大きく異なり、500万ドル程度で買収されるケースもあるが、タイのDV8の場合、関係する各当事者が約2,000万ドルを費やした。
シェル会社の買収から株式上場まで、全体のプロセスは通常1~3ヶ月かかりますが、規制当局の承認取得の効率性が最も重要な変数となります。しかし、機会の特定から実際に実現するまでには、少なくとも6ヶ月、あるいはそれ以上かかることもあります。
DV8の買収には約1年を要し、今年7月にようやく完了しました。買収を主導した投資家は、Metaplanetの主要設計者でもあるUTXO ManagementとSora Ventureです。
最近、ソラは韓国の上場ソフトウェアサービス企業SGAの買収も手掛けました。「アジア、特に東南アジアの資本市場は比較的閉鎖的ですが、実際には取引量は非常に大きいです。ただ、多くの外国人投資家がこれらの市場の活動レベルを理解していないだけです」と、ソラ・ベンチャーズのパートナーであるルーク氏はビーティング誌に語りました。
「今、誰もが時間との競争を強いられていますが、アジア市場ではソラに匹敵する企業はほとんどないと思います。」ルーク氏の見解では、多くの海外投資家にとって、現地の規制は大きなハードルとなっている。多くのVCは買収への参加や規制当局とのコミュニケーションの経験が不足しており、アジア市場を真に理解しているわけではない。
Sora Venturesの戦略は、多数の現地パートナーを招き入れ、証券取引所や規制当局との連携を強化することで、プロジェクトの実施を加速させることです。韓国のSGAの場合、チームは最初の協議から取引完了まで1か月未満で完了し、韓国証券取引所史上最速の買収記録を樹立しました。
同社の資金調達ペースと市場戦略もまた、もう一つのハードルとなっている。「mNavは非常に後期段階の評価モデルであり、ビットコインが一定額に達した後にのみ有効となります。初期段階の企業は、マイクロ戦略とは全く異なる戦略とプレミアムロジックを持っています。」米国上場のDAT企業は、複数議決権(supervoting rights)を備えた株式構造設計のおかげで、株式を継続的に希薄化させながらも、チームによるコントロールを維持することができています。
しかし、アジアの上場企業には一般的にこのようなメカニズムが欠如しているため、チームの希薄化ポテンシャルは限定的です。つまり、チームは資金調達のペースを正確に管理すると同時に、コア事業からのキャッシュフローを逆希薄化のための自社株買いに充てる必要があります。タイのDV8は関連する現地ライセンスを取得し、まもなく仮想通貨取引プラットフォーム事業を開始すると見られています。
ソラは現在、台湾市場における買収契約の締結を加速させるとともに、日本で2社目のビットコイン準備会社設立も進めています。5月には、香港上場の高級品流通会社であるTop Winの株式90%を取得しました。同社は近日中にAsia Strategyに社名変更される予定です。「私たちの目標は、アジアに9~10社の『メタプラネット』を創設し、それらを米国上場の親会社に統合することです。これにより、米国株式市場の投資家は、私たちを通じて間接的にアジア企業へのプレミアムなエクスポージャーを得ることができます。」
Top Winは、Metaplanet、Hengyue Holdings、DV8、SGAなど、複数の企業の買収に関与してきました。また、最初の資金調達ラウンドもまもなく完了する予定です。Sora Venturesは、引き続き「複数プレイヤー+少額資本」モデルを採用しており、資金調達総額は1,000万ドル未満、ロックアップ期間は6ヶ月です。
ルークは、Top Winが将来的にアジア企業の支配株を30%、ビットコイン準備金を60%保有する資本構成を採用し、投資家に異なるストーリーを提示することを期待しています。もちろん、これはあくまでチームのアイデアとストーリーに過ぎません。アジア市場におけるプレミアムが持続可能かどうか、そして米国の株式投資家がアジアのストーリーを受け入れるかどうかは、まだ分かりません。市場と時間の経過によって試されるでしょう。
アジア市場は底値が高いものの、天井が低いことを認識しなければなりません。もし本当に一定の規模を達成したいのであれば、世界中の投資家やプレイヤーを惹きつける米国株式市場でしか実現できません。」投資家たちは各国のビットコイン準備金のアルファシナリオを追いかけようとしますが、すべての投資家は、すべてを支えるベータは依然として米国の規制という有利な原動力から来ているという点で一致しています。
「ビットコイン国家準備金のような法案が実際に施行されれば、米国政府の購入行動が他の地域の政府や政府系ファンドも足並みを揃えて資産を配分することになり、ビットコインは引き続き上昇する可能性がある」とナチ氏は述べた。
「暗号株」に救われた人々
暗澹とした暗号資産市場と比較すると、現在のDATセクターは非常に活況を呈している。この新たな波は注目を集めているだけでなく、暗号資産の世界に囚われた資金に「出口」を提供しているようにも見える。「現在、時価総額上位100の暗号資産プロジェクトはすべてDATを検討している」と、ある投資家はBeatingに語った。
2024年末から2025年初頭にかけては、多くの暗号資産VCファンドにとって、満期を迎え、新たな資金調達ラウンドを開始する重要な時期でした。しかし、DPI(収益当たりの成果物)データの低迷が多くのLPの投資を阻みました。年初以降、多くの暗号資産ファンドが閉鎖に追い込まれています。
2022年以降、暗号資産のプライマリー市場における評価額は急騰しており、多くのプロジェクトがシードラウンドで数千万ドル規模の資金調達を達成しています。しかし、これらのプロジェクトの中には、真の革新性や実用性を備えたものはごくわずかです。暗号資産ETFやフィンテック+暗号資産セクターの発展に伴い、ベンチャーキャピタル(VC)は、リミテッドパートナー(LP)が暗号資産を配分するための最後の手段となっています。
一方、市場流動性の低下は、プロジェクトの出口戦略を困難にしている。個人投資家はもはや「VCコイン」に投資しておらず、プロジェクトは取引所への上場に高額な費用を支払わなければならない。「現在、主要取引所への上場には、一般的にトークン発行枠の少なくとも5%を放棄する必要がある。時価総額1億ドルの場合、費用は500万ドルだ。米国株式市場でシェルカンパニーを買収するのにも、ほぼ同程度の費用がかかる。」
しかし、米国の規制環境の開放は、皆に新たな希望を与えました。暗号資産準備金は、トークンにとって最適な出口チャネルを見つけただけでなく、暗号資産分野に機関投資家の資金を引き付けるための新たな可能性も提供しました。
仮想通貨ベンチャーキャピタリストに加え、ミッドストリーム投資銀行もこのトレンドの恩恵を受けています。ブルームバーグによると、多くのミッドストリーム投資銀行のブローカーの業務時間の80%はDAT取引に充てられており、この分野のビジネスは年末までに300%成長すると予想されています。
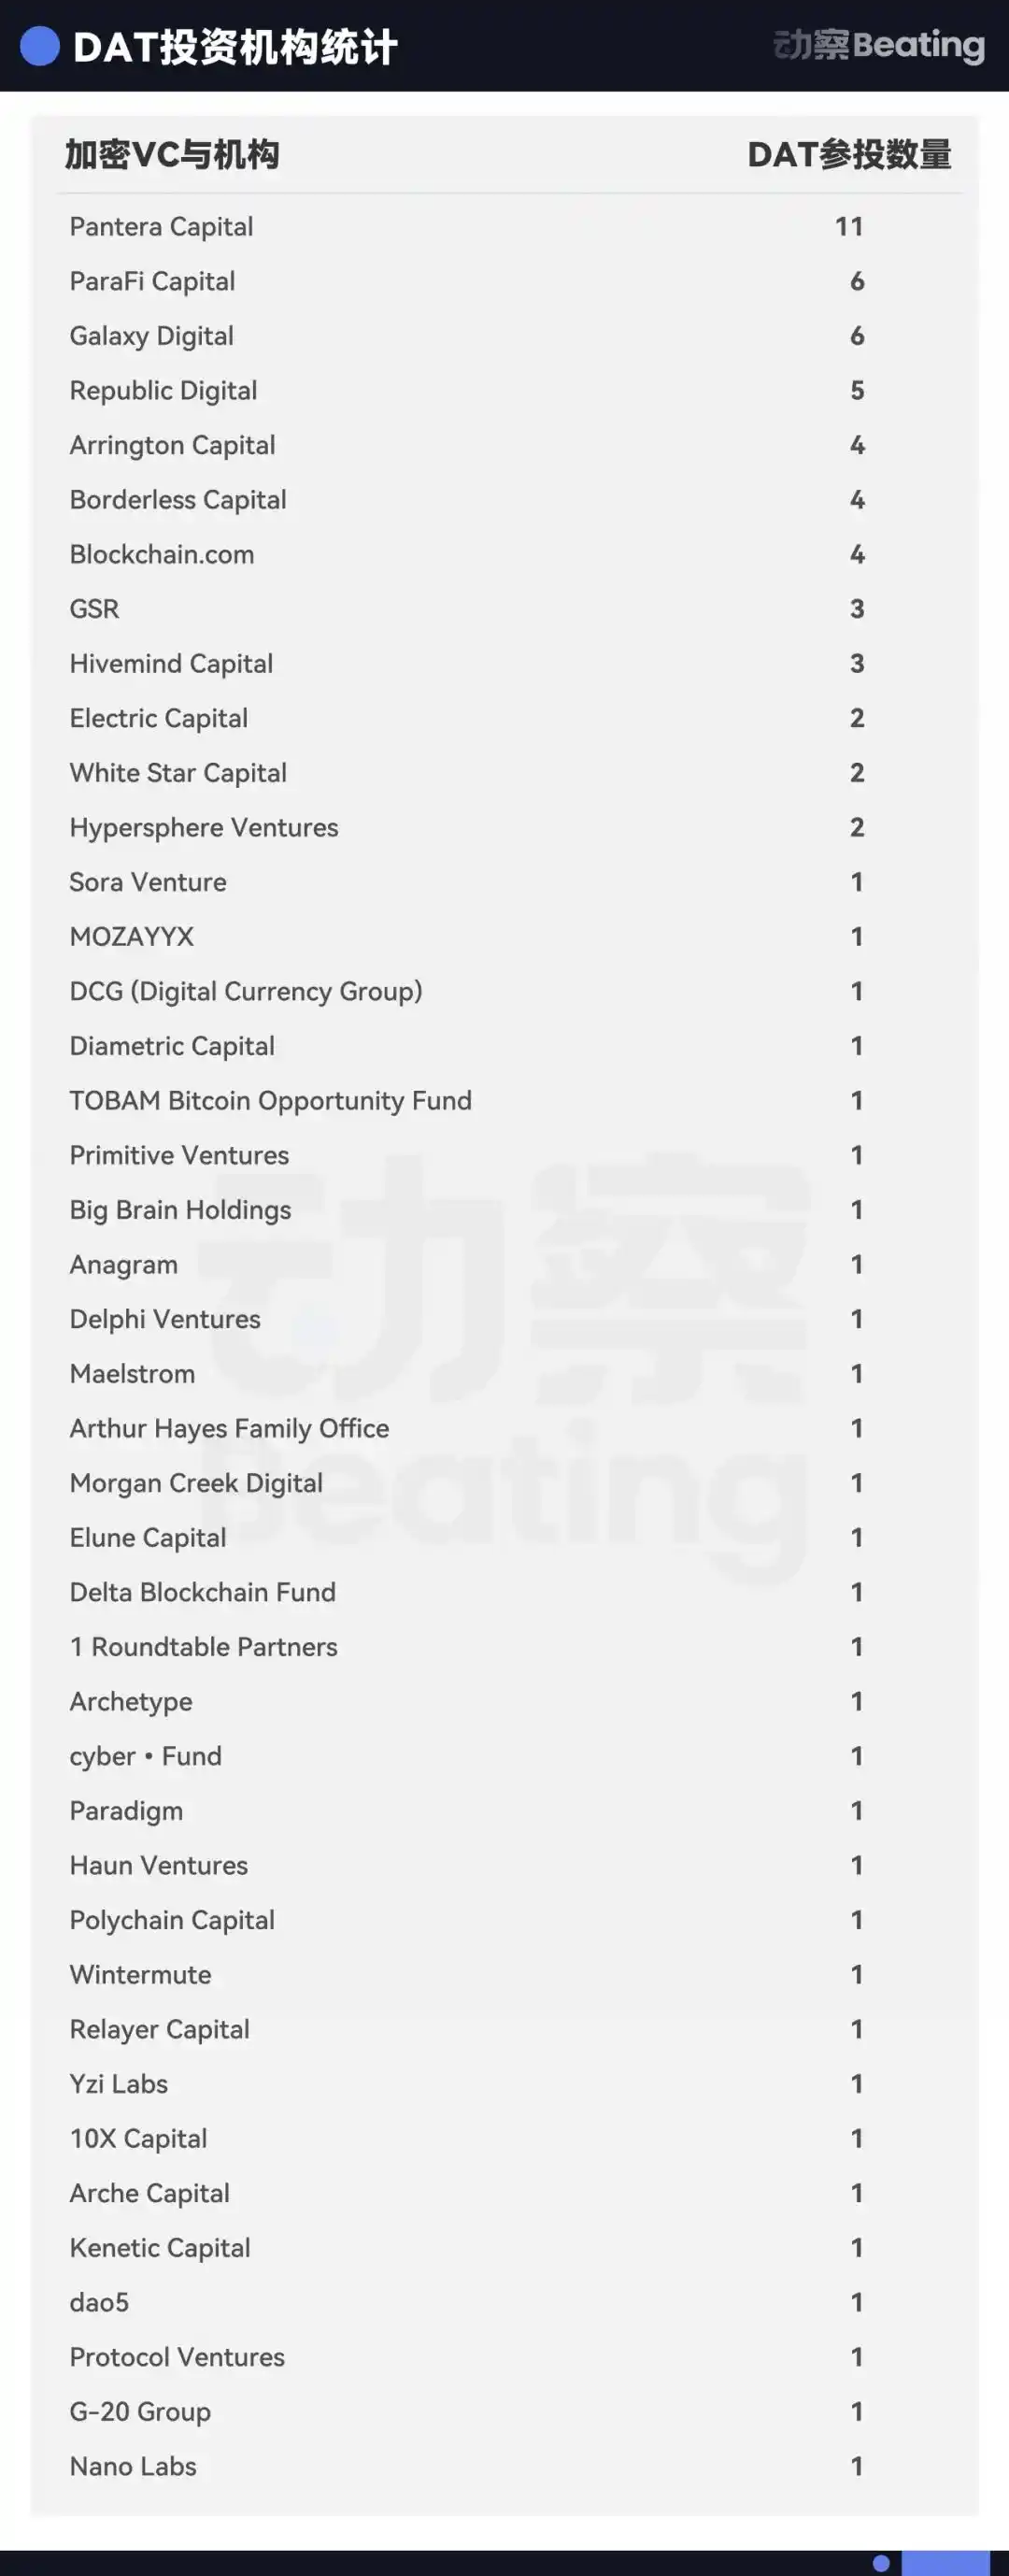
業界は現在、2兆ドル規模の仮想通貨市場全体を米国株式市場に実質的に持ち込もうとしている。わずか2ヶ月足らずで、数十のDAT企業が市場に参入した。
パンテラ氏は、DAT(データ技術・アプリケーション・機器)セクターにおいて、今後3~5年以内に大規模な統合が起こると予測しています。下降傾向が進むにつれ、規模の経済性を達成できない小規模DAT企業はマイナスプレミアムに直面し、大手競合他社に極めて低い価格で買収されるでしょう。「DATは『新しい財務モデルの実験場』であり、技術革新の中心地ではありません。最終的に生き残るのは2、3社でしょう。」
しかし、音楽はまだ始まったばかりのようだ。コスモは、このコンテストがクライマックスを迎えるまでには少なくとも6ヶ月はかかると見ている。「最終的に誰が優勝するかは全く未知数です。私たちにできるのは、将来『2、3』の1つになる可能性を秘めたチームを応援することだけです。」
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia