

Aave から Ether.fi まで:オンチェーン信用スコアリングシステムで最も多くの価値を獲得したのは誰か?
原文タイトル:ディフィの貸出モートはあなたが考えている以上に大きい理由
原著者:Silvio、暗号研究者
原著翻訳:ディジとも、Odaily ニュース
DeFi ワールドにおいて、Vault と Curator の市場シェアが増加するにつれ、市場は次の点に疑問を投げかけ始めました:貸出プロトコルは利益空間が徐々に圧縮されているのか?貸出はもはや良いビジネスではないのか?
しかし、全体のオンチェーン信用価値チェーンに視点を戻すと、その結論は正反対です。貸出プロトコルは依然としてこの価値チェーン上で最も堅固なモートを占有しています。この点をデータで量化することができます。
Aave と SparkLend では、Vault が貸出プロトコルに支払う利息料は、実際には Vault 自体が生み出す収入を上回っています。この事実は、「分配こそ至上」という主流のナラティブに直接挑戦しています。
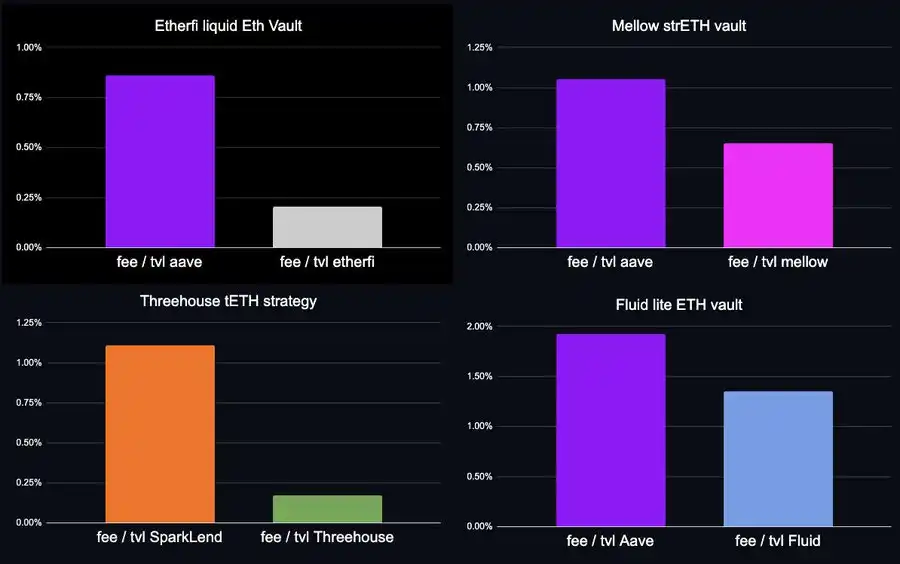
少なくとも貸出領域において、分配が至上ではありません。
簡単に言えば:Aave は、その上に構築されたさまざまな Vault よりも多くの収入を上げるだけでなく、Lido や Ether.fi のような貸出に使用される資産の発行者さえも上回っています。
これらの理由を理解するためには、DeFi 貸出の完全な価値チェーンを解体し、資金と料金の流れに沿って、各役割の価値捕捉能力を再検討する必要があります。
貸出価値チェーンの解体
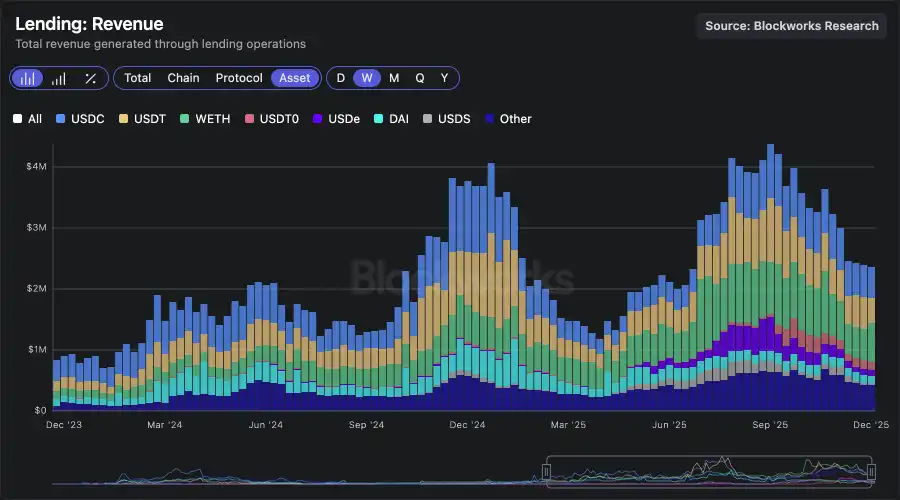
借貸市場全体の年間収入規模はすでに 1億ドルを超えています。この価値の一部は、単一のプロセスではなく、基盤となるブロックチェーン、資産発行者、資金貸出者、貸出プロトコル自体、および分配と戦略の実行を担当する Vault の複雑なセットによって共同で構成されています。
以前の記事で言及したように、現在の貸出市場の多くの使用シナリオは、基礎取引と流動性マイニングの機会に由来し、主要な戦略ロジックが解説されています。
では、実際に「需要」融資市場で資本を持っているのは誰でしょうか?
AaveとSparkLendでトップ50のウォレットアドレスを分析し、主要な借り手をマーキングしました。
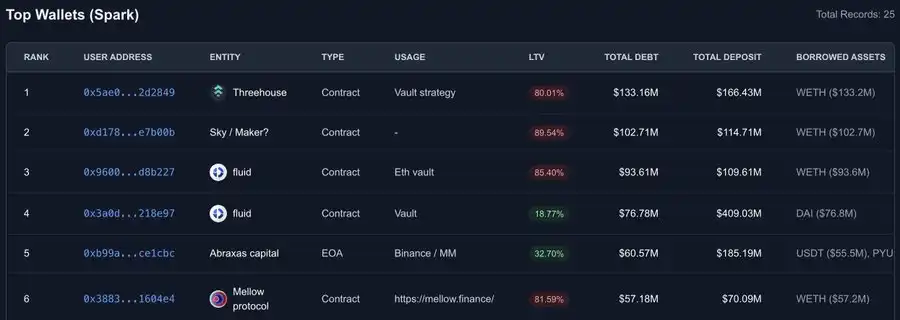
1. 最大の借り手は、Fluid、Treehouse、Mellow、Ether.fi、Lidoなどのさまざまな金庫および戦略プラットフォーム(同時に資産の発行元でもあります)です。これらはエンドユーザー向けの配布能力を持ち、ユーザーが複雑なサイクルやリスクを自己管理する必要なく、より高い収益を得るのを支援します。
2. さらに、Abraxas Capitalなどの大手機関資金提供者があり、外部資本をこのような戦略に展開し、その経済モデルは本質的に金庫に非常に近いものです。
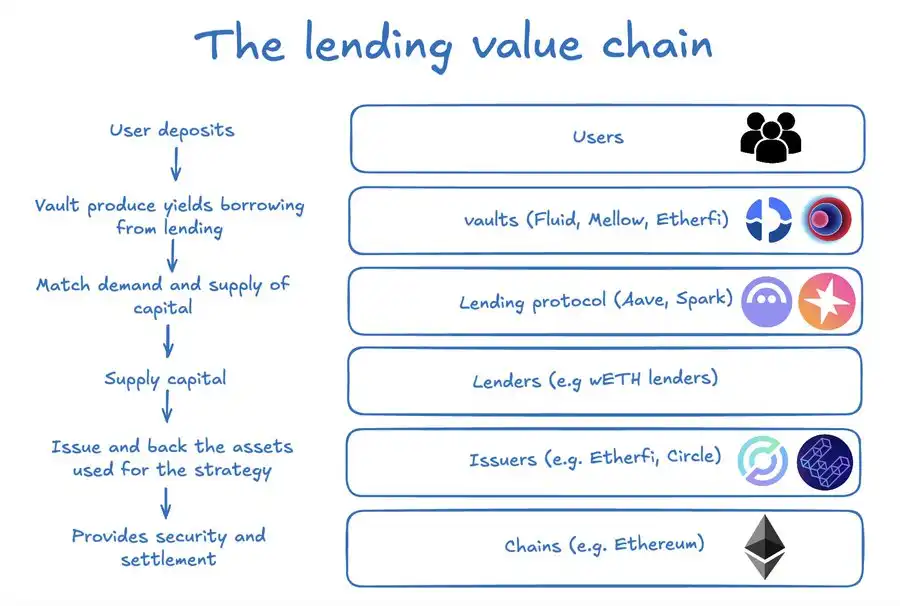
しかし、金庫だけではありません。このリンクには、少なくとも次のような参加者が含まれます:
· ユーザー: 資産を預け入れ、金庫または戦略マネージャーを通じて追加の収益を得ることを期待しています
· ローンプロトコル: インフラストラクチャーと流動性マッチングを提供し、貸出し側から利息を取得し、プロトコル収入として一定の割合を引き出します
· 貸し手: 資本供給者であり、一般ユーザーまたは他の金庫である可能性があります
· 資産の発行者: 多くのオンチェーンローンアセットには基礎となる資産があり、それ自体が収益を生み出し、発行者が一部を捕捉します
· ブロックチェーンネットワーク: すべての活動が発生する基本的な「軌道」
ローンプロトコルは下流の金庫よりも収益を上げています
Ether.fiのETH流動性保護金庫を例に挙げます。これはAaveで2番目に大きな借り手であり、未返済のローン残高は約15億ドルです。この戦略自体は非常に典型的です:
· weETHを預け入れ(約+2.9%)
· wETHを借り出し(約–2%)
· 金庫はTVLに0.5%のプラットフォーム管理料を徴収
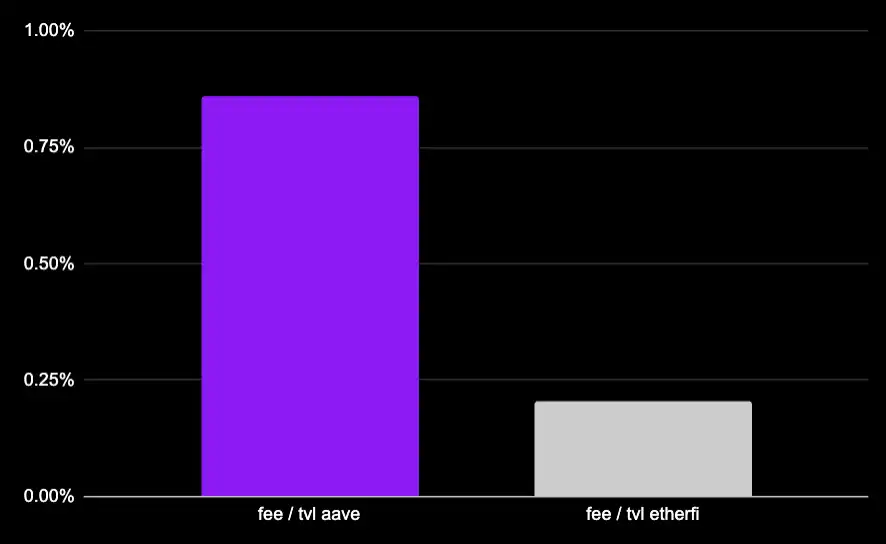
Ether.fi の総TVLのうち、約21.5億ドルがAaveに実際にデプロイされたネット流動性です。この部分のTVLは、金庫に約107万ドルのプラットフォーム手数料収入を毎年もたらします。
しかし同時に、この戦略は毎年約450万ドルの利息費用をAaveに支払う必要があります(計算方法:150億ドルの借入金額 × 2%の借入りAPY × 15%のリザーブファクター)。
DeFiの中でも最大規模で最も成功したリサイクル戦略の1つであっても、借入協定から得られる価値は金庫の数倍です。
もちろん、Ether.fi はまたweETHの発行元でもあり、この金庫そのものもweETHの需要を直接創出しています。
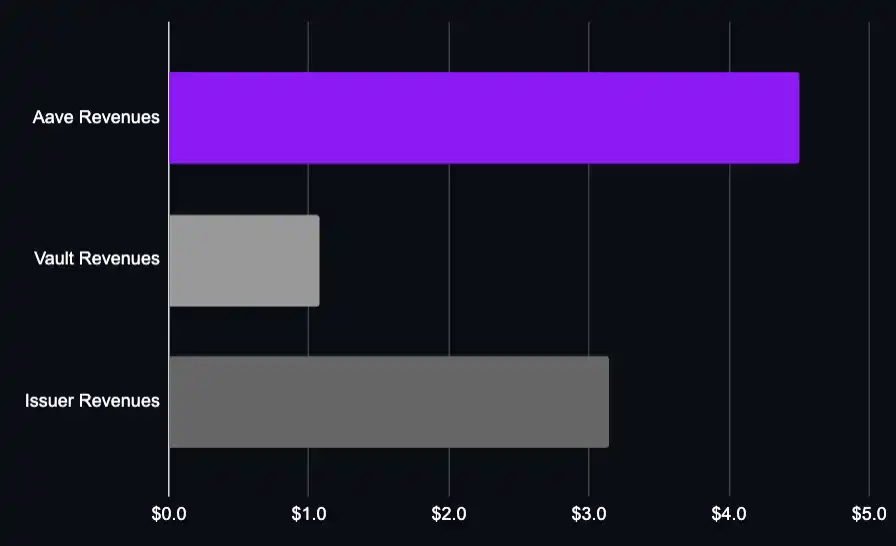
金庫戦略収益 + 資産発出元収益をまとめて考えても、借入層(Aave)が創出する経済価値は、依然として優位です。
言い換えれば、借入協定はスタック全体で最も価値の高い分野です。
他のよく使われる金庫にも同様の分析を行うことができます:
Fluid Lite ETH:20%のパフォーマンス料金+ 0.05%の退出料金、プラットフォーム管理料なし。Aaveから170億ドルのwETHを借り入れ、約3300万ドルの利息を支払い、そのうち約500万ドルがAaveに帰属し、Fluidの収入は約400万ドルに近いです。
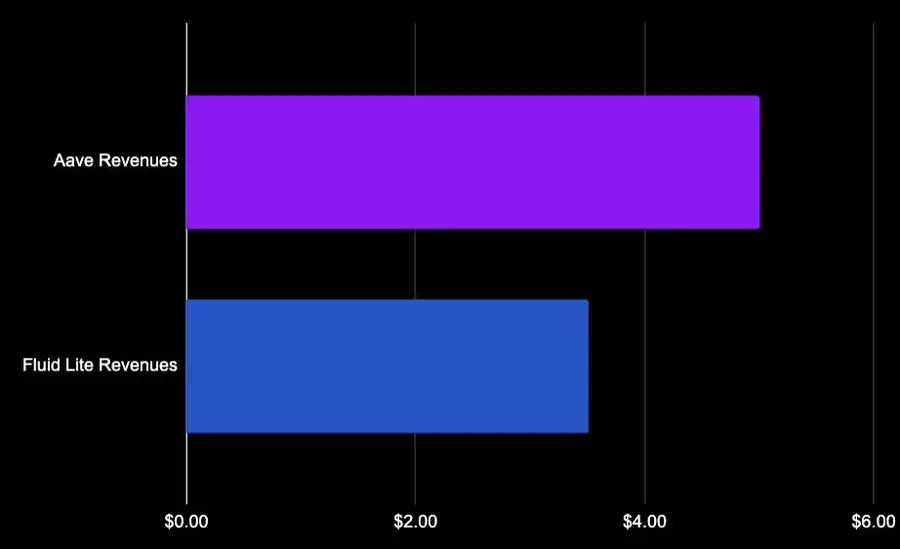
Mellow プロトコルのstrETHは10%のパフォーマンス料金を取得し、借入金額は1.65億ドル、TVLは約3700万ドルです。TVLの観点からも、Aaveが捕捉する価値が金庫自体を再び超えていることが再確認されます。

もう1つの例を見てみましょう。 Ethereumで2番目にランク付けされている借入協定であるSparkLendには、Treehouseが重要なプレイヤーとして参加し、ETHリサイクル戦略を実行しています。
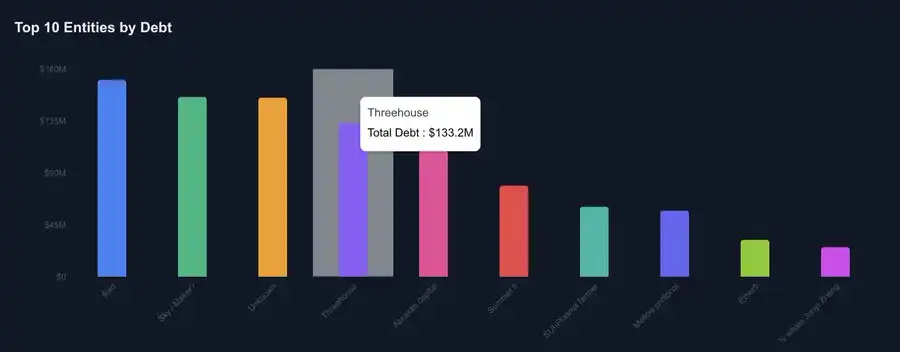
· TVL 約 3400 萬美元
· 借入 1.33 億美元
· 僅對高於 2.6% 的邊際收益收取績效費

SparkLend 作為借貸協議,在 TVL 維度上的價值捕獲能力,高於金庫。
金庫的定價結構,對其自身可捕獲價值影響巨大;但對借貸協議而言,其收入更多取決於借款名義規模,相對穩定。
即便轉向以美元計價的策略,雖然槓桿率更低,但更高的利率水平往往會抵消這一影響。我並不認為結論會發生根本性變化。
在相對封閉的市場中,更多價值可能會向策展人流動,例如 Stakehouse Prime Vault(26% 績效費,Morpho 提供激勵)。但這並非 Morpho 定價機制的終局狀態,策展人本身也在與其他平台進行分發合作。
借貸協議 vs 資產發行方
那麼問題來了:做 Aave 好,還是做 Lido 好?
這個問題比比較金庫更複雜,因為質押資產不僅自身產生收益,還會通過借貸市場間接為協議創造穩定幣利息收入。我們只能進行近似估算。
Lido 在以太坊核心市場中約有 44.2 億美元資產,被用於支撐借貸頭寸,年化績效費收入約 1100 萬美元。
這些頭寸大致等比例支持 ETH 與穩定幣借貸。以當前約 0.4% 的淨利差(NIM)計算,對應的借貸收益約 1700 萬美元,已經明顯高於 Lido 的直接收益(而且這是歷史偏低的 NIM 水平)。
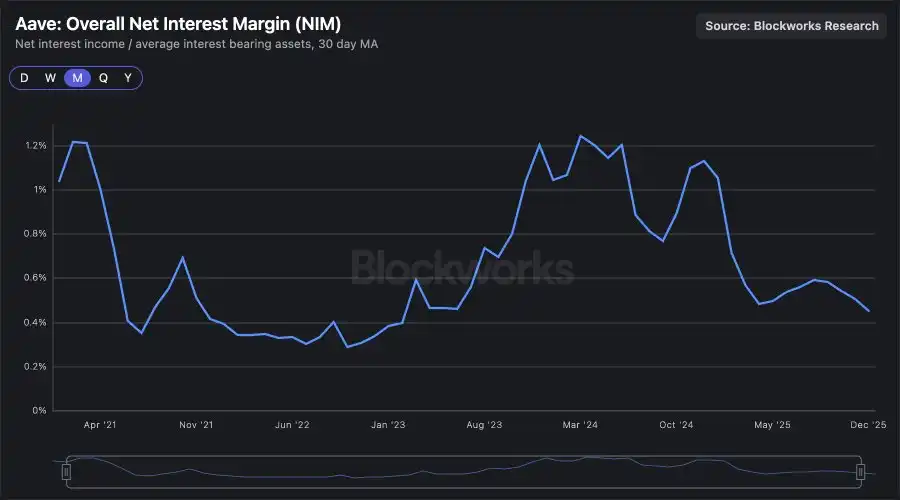
借貸協議的真正護城河
如果僅用傳統金融的存款盈利模型來對比,DeFi 借貸協議看起來似乎是一個低利潤行業。但這種對比,忽略了護城河真正所在的位置。
オンチェーン信用システムでは、貸出契約が捕捉する価値は、下流配布層を超え、全体としては上流資産発行者をも超えています。
個別に見ると、貸出は薄利のビジネスのように見えますが、全体の信用スタックに配置されると、金庫、発行者、配布チャネルと比較して、最も強力な価値捕捉レイヤーです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







