

Base収入の70%を上乗せし、わずか2.5%の家賃を支払うSuperchainは、「分割」カウントダウンに入る可能性があります。
原文タイトル:The Case for Selling $OP Before $BASE
原文著者: @13300RPM, Four Pillars Researcher
原文翻訳:AididiaoJP, Foresight News
コアポイント
· 収入の高い集中度:2025年には、BaseはSuperchainのオーダラー収入の約71%を担っています。この集中傾向はさらに進行していますが、CoinbaseがOptimismに支払う割合は2.5%に固定されています。
· 価格とエコシステムの乖離:OPトークンは歴史的な高値から93%下落しました($4.84 → $0.32)が、同時期にBaseの総ステーキングバリュー(TVL)は48%増加しました($31 billion → $50 billion)。市場はBaseの成長がOP保有者に還元されていないことに気付いていますが、Baseの潜在的な退出リスクを考慮していません。
· 技術的なゼロ障壁:OP StackはMITオープンソースライセンスを採用しており、これはCoinbaseがいつでもフォークする可能性があることを意味します。現時点では、BaseをSuperchainに留めておく唯一の結びつきはガバナンス関係ですが、独自のガバナンス権を持つBASEトークンはこの結びつきを完全に断ち切るでしょう。
· 脆弱な同盟:OptimismはBaseに11.8億のOPトークンを贈与して長期的な協力を確保しましたが、その投票権を総供給量の9%に制限しました。これは真の利益共有ではなく、少数株主の付随的な「退出オプション」です。再交渉によりOPの価格が下落した場合、Coinbaseがこの贈与の一部の価値を放棄し、受け取った収入共有を取り消す可能性があるため、これは賢明な取引となるでしょう。
2025年にSuperchainの約71%のオーダラー収入を提供したCoinbase傘下のL2ネットワークBaseは、しかし、Optimism Collectiveに支払われる割合は2.5%にすぎません。OP StackはMITオープンソースライセンスを採用しており、技術的にも法律的にも、Coinbaseが退出を脅迫し、条件の再交渉を行い、またはSuperchainのメンバーシップを効果的に終了させる独自のインフラストラクチャを構築することを防ぐものはありません。OP保有者は、1つの取引相手に依存する収入のリスクにさらされており、下降リスクが非常に高いと考えられます。市場はまだこれを十分に認識していないと考えています。
1. 収入の71%を取り、わずか2.5%の「賃貸料」しか支払わない
Optimism は最初、Base との契約を締結する際、前提としてどのチェーンもスーパーチェーンの経済生態系を主導できないという仮定を立てました。これにより収入分配が不均衡になりました。料金分配は、「チェーン収入の2.5%」または「チェーン上の利益(収入からL1ガスコストを差し引いたもの)の15%」のいずれか高い方に基づいて計算されます。協力的で多様なRollupエコシステムにとって、これは合理的に見えます。
しかし、この仮定は誤っていました。2025年、Base は7400万ドルのチェーン収入を生み出し、すべてのOPチェーンシーケンサー料金の71%以上を占めましたが、Optimism Collective に支払われるのはわずか2.5%でした。これはCoinbase が支払った額の28倍の価値を得たことを意味します。2025年10月までに、Base の TVL は50億ドルに達しました(半年で48%増加)、これはEthereum L2でこの閾値を超えた最初のプロジェクトとなりました。その後もその主導的地位は強まる一方です。
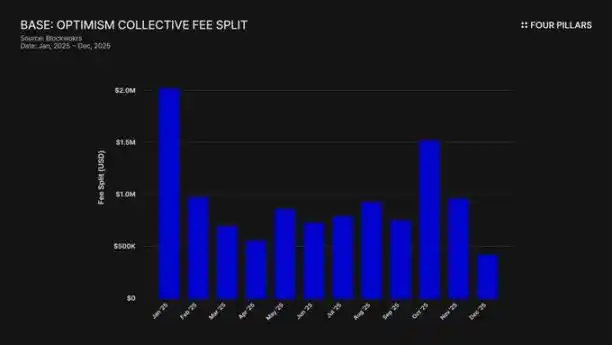
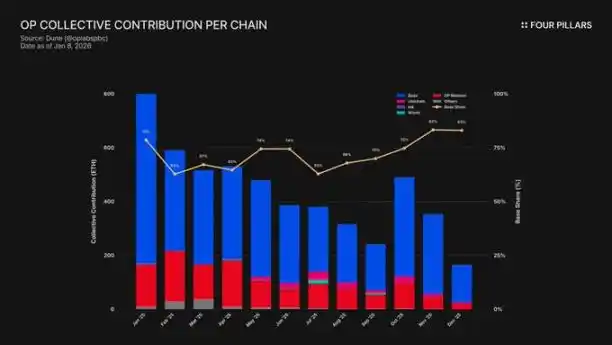
補助金制度はこの不均衡をさらに助長しています。Base が収入生成を主導しているにもかかわらず、100%の利益をCollectiveと共有するOPメインネットは、エコシステムへの貢献に過度な責任を負っています。実質的には、OPメインネットはこの同盟の政治的連帯性を補助し、その中で最大のメンバーが最小のシェアを支払っています。
これらの料金はどこに行っているのでしょうか?Optimism の公式ドキュメントによると、シーケンサー収入はOptimism Collectiveの金庫に流れ込んでいます。これまでに、この金庫はスーパーチェーンの手数料から3400万ドル以上を積み立てていますが、これらの資金はまだどの具体的なプロジェクトにも使用されていません。
想定されていた「フライホイール」(料金支援された公共財→公共財がエコシステムを強化→エコシステムがさらに多くの料金を生み出す)はまだ回転していません。現在のRetroPGFやエコシステム補助金などのプロジェクトは、OPトークンの新規発行によって資金提供されており、金庫のETHからではありません。これは重要です。なぜなら、これによりスーパーチェーンに参加する中核的な価値主張が揺らいでいるからです。Base は年間約185万ドルを金庫に拠出していますが、この金庫は料金を支払っていないメンバーチェーンに直接経済的リターンをもたらしていません。
ガバナンスへの参加も同様に問題を示しています。Base は2024年1月に「BaseがOptimismのガバナンスに参加する宣言」を公表しました。その後、オープンなアクションはありませんでした:提案はなく、フォーラムでの議論もなく、目に見えるガバナンスへの参加もありません。収入の70%以上の経済価値を提供したにもかかわらず、Base は自身が参加すると主張したガバナンスプロセスに明らかに不参加でした。Optimism 自体のガバナンスフォーラムにおいても Base についての言及はほとんどありません。いわゆる「共同ガバナンス」の価値は、双方から見ても紙上の論議に過ぎませんでした。
したがって、スーパーチェーンのメンバーシップの「価値」は今も完全に将来志向的です。将来の相互運用性、将来のガバナンス影響力、将来のネットワーク効果。株主に対して責任を負う上場企業にとって、現在のコストが具体的で持続的な場合、「将来の価値」は説得力を持ちにくいです。
最終的な問題は次のとおりです:Coinbase には現状を維持するための経済的インセンティブがあるのか?また、それを不要と判断した場合、何が起こるのでしょうか?
2. いつでも起こりうる「フォーク」
これはすべてのスーパーチェーン関係の法的現実です:OP Stack は MIT ライセンスのパブリックプロダクトです。世界中の誰もがライセンスなしで無料でクローンを作成したり、フォークしたり、展開したりできます。
それでは、なぜ Base、Mode、Worldcoin、Zora などのチェーンがスーパーチェーン内に留まるのでしょうか? オプティミズムの文書によれば、答えは一連の「ソフト制約」にあります:共有のガバナンスへの参加権、共有のアップグレードとセキュリティ、エコシステム基金、およびスーパーチェーンのブランドの正統性。チェーンが参加するかどうかは自発的であり、強制ではありません。
私たちは、OP のリスクを評価する際に、この違いが非常に重要であると信じています。
例えば Coinbase がフォークした場合、何が失われるでしょうか? オプティミズムのガバナンスへの参加権、"スーパーチェーン"ブランド、プロトコルのアップグレードを調整する経路。
また、彼らが保持するものは何でしょうか? 100% の 50 億ドルの TVL、全ユーザー、Base に展開されたすべてのアプリケーション、および年間 7400 万ドルを超えるオーガナイザー収入。
「ソフト制約」が機能するためには、Base が Optimism から構築するか購入する必要があるものを得る必要があります。ただし、Base はその独立性を構築する取り組みを既に開始しているという証拠があります。2025 年 12 月、Base は Solana への直接的なクロスチェーンブリッジを発表しました。このブリッジは、Coinbase 独自のインフラストラクチャを使用し、Chainlink CCIP に基づいて構築されており、スーパーチェーンの相互運用性ソリューションに依存していません。これにより、Base はスーパーチェーンの相互運用性ソリューションができるまで待機しているわけではありません。
私たちは Coinbase が明日フォークすると主張しているわけではありません。指摘したいのは、MIT ライセンス自体が完全な「退出オプション」であり、Coinbase の最近の行動から、彼らがスーパーチェーンに依存している価値を積極的に減らそうとしていることがわかります。独自のガバナンス範囲を持つ BASE トークンを持つことで、これらの「ソフト制約」は意味のある制約から名ばかりの関係に変わります。
OP 持ちの人にとって、問題は非常に単純です:もし Base の維持が Superchain にとって「エコシステム連合」の名のみである理由であるとすれば、Coinbase がこの戯れをやめると判断した時、何が起こるでしょうか?
3. 交渉は既に始まっている
「探索を開始」—— これは正式なトークン発行の6〜12か月前に各L2が使用する標準の用語です。
2025年9月、Jesse Pollak は BaseCamp カンファレンスで、Base がネイティブトークンの発行を「探索を開始」していることを発表しました。彼は「具体的な計画はまだありません」と慎重に付け加え、Coinbase は「公開日をすぐに発表する予定はない」と述べました。これは注目に値します。なぜなら、2024年末まで、Coinbase は Base トークンの発行計画はないと明言していたからです。この発表は、Kraken の Ink ネットワークがINKトークン計画を数か月前に発表した後であり、L2トークン化の競争状況が変わったことを示しています。
私たちは、この表現方法が実質的な内容と同じくらい重要であると考えています。Pollak は、トークンを「ガバナンスの拡張、開発者インセンティブの確保、新たなデザインパスを開拓する強力なレバレッジ」と表現しました。これらはすべて中立的な用語ではありません。プロトコルのアップグレード、料金パラメータ、エコシステムの寄付、セッカンサ選択——これらはすべて現在Superchainのガバナンスで決定されている領域です。これらの意思決定においてガバナンス権を持つBASEトークンは、Optimismのガバナンスと重なり合い、Coinbaseがより大きな経済的主導権を持つことになります。
BASEトークンが関係性を根本的に変える理由を理解するには、まず現在のSuperchainのガバナンスメカニズムを理解する必要があります。
Optimism Collectiveは両院制を採用しています:
· トークン院(OP 持ち):プロトコルのアップグレード、寄付、およびガバナンス提案を投票で決定。
· シチズン院(バッジ保持者):RetroPGF資金配分を投票で決定。
Baseのアップグレード権限は、2/2マルチシグウォレットによってコントロールされており、署名者はBaseとOptimism Foundationです — どちらか一方がBaseのスマートコントラクトを単独でアップグレードすることはできません。全面的な施行後、セキュリティカウンシルは「Optimismのガバナンスの指示に従って」アップグレードを実行します。
このような構造は、OptimismにBaseの共有コントロール権を与えており、片側だけのコントロールではありません。2/2マルチシグは相互バランスの取れたものであり、OptimismはBaseが望まないアップグレードを押し付けることはできませんが、BaseはOptimismの署名なしでは自身でアップグレードできません。
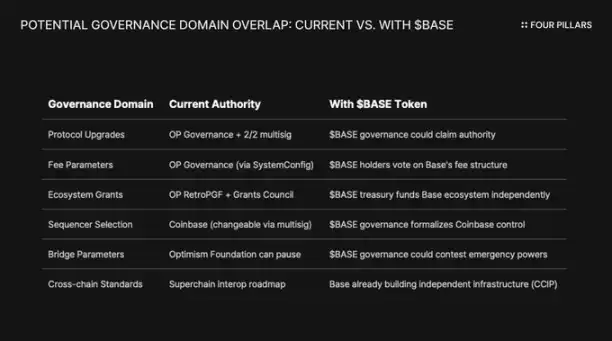
If Coinbase decides to follow the path of other L2 governance tokens like ARB and OP, structural conflicts will be inevitable. If BASE holders vote to upgrade the protocol, whose decision takes precedence — BASE governance or OP governance? If BASE has its own grant program, why should Base developers wait for RetroPGF? If BASE governance controls sequencer selection, what power is left for the 2/2 multisig?
Crucially, Optimism governance cannot prevent Base from issuing a token with a governance scope that overlaps with it. The "Law of Chains" sets out user protection and interoperability standards, but does not limit what chain governors can do with their own tokens. Tomorrow, Coinbase could launch the BASE token with full governance over the Base protocol, and Optimism's only recourse would be political pressure — the somewhat ineffective "soft constraint."
Another interesting angle is the constraint of a publicly listed company. This would be the first time a publicly listed company leads a token generation event. Traditional token launches and airdrops are designed to maximize token value for private investors and the founding team. However, Coinbase has a fiduciary duty to COIN shareholders. Any token distribution scheme must demonstrate its ability to enhance Coinbase's enterprise value.
This changes the rules of the game. Coinbase cannot simply airdrop tokens to maximize community goodwill. They need a structure that can enhance COIN's stock price. One way to do this is to use the BASE token as leverage to renegotiate a lower revenue share for Superchain, thereby increasing Base's retained earnings and ultimately improving Coinbase's financial statements.
4. Rebuttal on "Reputation Risk"
The strongest counterargument to our thesis is that Coinbase is a publicly traded company, positioning itself as a paragon of "compliance and collaboration" in the crypto space. Forking the OP Stack to save a few million dollars in revenue share per year may seem stingy and could damage its carefully cultivated brand image. This argument deserves serious consideration.
Superchain does indeed provide real value. Its roadmap includes native cross-chain communication, and the total value locked on all Ethereum L2s reached a peak of around $555 billion in December 2025. Base benefits from composability with the OP mainnet, Unichain, and Worldchain. Abandoning this network effect comes at a cost.
さらに、1.18億枚のOPトークン寄付があります。Optimism Foundationは、「長期的な提携」を強化するために、Baseに約1.18億枚のOPトークンを6年間で獲得する機会を提供しました。プロトコル合意時に、この寄付は約1.75億ドル相当でした。
しかし、私たちは、この主張が真の脅威を誤解していると考えています。反論の仮定は、公開かつ断固たるフォークです。より可能性の高い経路は、穏やかな再交渉です:CoinbaseはBASEトークンを活用し、Superchainの内部でより有利な条件を獲得するために交渉します。この交渉はおそらくガバナンスフォーラム外であり、ほとんど報道されないでしょう。
次に、相互運用性の議論を見てみましょう。Baseは、Optimismの相互運用性ソリューションから独立し、CCIPを使用してSolanaへのブリッジを構築しました。彼らはSuperchainの相互運用性ソリューションを待っていませんでした。彼らは独自のクロスチェーンインフラを並行して構築しています。問題に対処する際、自ら手を動かすと、「共有のアップグレードとセキュリティ」というソフトな拘束はそれほど重要ではありません。
次に、OP寄付を見てみましょう。Baseは、これらの寄付を投票や委任に使用する権限が、投票可能な供給量の9%未満に制限されています。これは深い結びつきではなく、ガバナンス権の制限された少数派株式です。Coinbaseは9%でOptimismをコントロールすることはできませんが、Optimismもまたこれを使ってBaseを制御することはできません。現在の価格(約0.32ドル)で計算すると、全体の1.18億枚の寄付の価値は約3800万ドルです。再交渉後、Baseの収益期待の低下によりOPが30%下落した場合、Coinbaseがこの寄付で記録上の損失を被ることは、収入分配の永久的な取消しや大幅な削減と比較して、まったく取るに足らないことです。
7400万ドル以上の年間収入の2.5%の収益分配を0.5%に下げると、Coinbaseは毎年140万ドル以上を永久に節約できます。これに対して、OP寄付の価値が一度に約1000万ドル減価されるだけで、その額はごくわずかです。
機関投資家はSuperchainの政治に興味はありません。彼らはBaseのTVL、取引量、およびCoinbaseの利益に関心を持ちます。収益分配の一回限りの再交渉は、COINの株価の変動を引き起こしません。これはオプティミズムのフォーラムで通常のガバナンスアップデートとして表示され、CoinbaseのL2ビジネスの利益率を若干改善するだけです。
5. 「退出オプション」を付帯する単一の収入源
私たちは、市場が OP を 取引相手リスクを伴う資産としてまだ認識していないと考えていますが、そうであるべきだと考えています。
このトークンは、歴史的な高値 4.84 ドルから約 0.32 ドルまで 93% 下落し、流通市場価値は約 6.2 億ドルになりました。市場は既に OP を下方評価していますが、私たちは、Superchain 経済モデルに組み込まれた 構造的リスクを完全に消化していないと考えています。
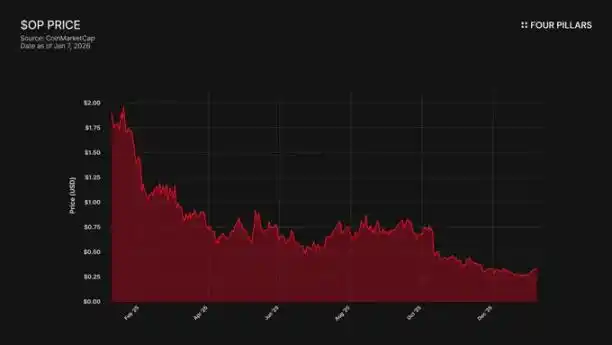
市場の逸脱が問題を示しています。Base の TVL は 2025 年 1 月から 10 月にかけて 31 億ドルから 56 億ドルを超えるピークまで上昇しました。Base は勝利しており、一方で OP の保有者はそうではありません。消費者の関心はほとんど完全に Base に移行しており、新しいパートナーが加わっても、OP メインネットワークは通常のユーザー数で遅れている状態です。
Superchain は分散集団のように見えます。しかし、経済的には、それは単一の取引相手に深く依存しており、その取引相手は再交渉する十分な動機を持っています。
収益の集中度を再確認してみましょう:Base は Optimism Collective のすべてのオーガナイザの収益の 71% 以上を占めています。OP メインネットワークの貢献割合が高いのは、急速な成長ではなく、利益の 100% を共有しているためであり、Base は 2.5% または 15% を共有しています。
では、OP の保有者が直面している 不均衡な収益構造を見てみましょう:
· もし Base が残り、成長する場合:OP はその中の 2.5% の収益を獲得します。Base は 97.5% を取ります。
· もし Base が ~0.5% に再交渉する場合:OP は Base からの収益の約 80% を失います。Superchain の最大の経済的貢献者は無視されるようになります。
· もし Base が完全に退出する場合:OP は経済エンジンを一晩で失います。
これらの3つのシナリオのいずれにおいても、上昇の可能性は限定され、下降のリスクは限りなく高くなります。あなたが持っているのは収益のポジティブなフローであり、最大の支払い側は全ての筹資を握っており、MIT プロトコルの退場オプションや、いつでも独立したガバナンス権を確立できる新しい世代のトークンを含めています。
市場はすでに「Base の成長は OP 保有者には適用されない」という点を消化しているようです。しかし、私たちは、まだ消化されていないのは 退出リスク――つまり、Coinbase が BASE トークンをレバレッジとして再交渉したり、さらに悪い場合は、Superchain のガバナンスから完全に段階的に脱却する可能性です。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






