黄金やビットコインに影響を与える日本国債利回りに注意すべき理由
原文タイトル:日本のイールド急上昇がゴールドとビットコインの隠れた駆動要因
原著者:@that1618guy、Delphi Digital
原文翻訳:SpecialistXBT、BlockBeats
Editor's Note: The simultaneous rise of gold and Japan's 10-year yield contrasts sharply with Bitcoin's weakness. This article points out that this differentiation reflects the market's shift from a "tightening trade" to "risk pricing," and the actions of the Bank of Japan may be a key variable in breaking the current pattern.
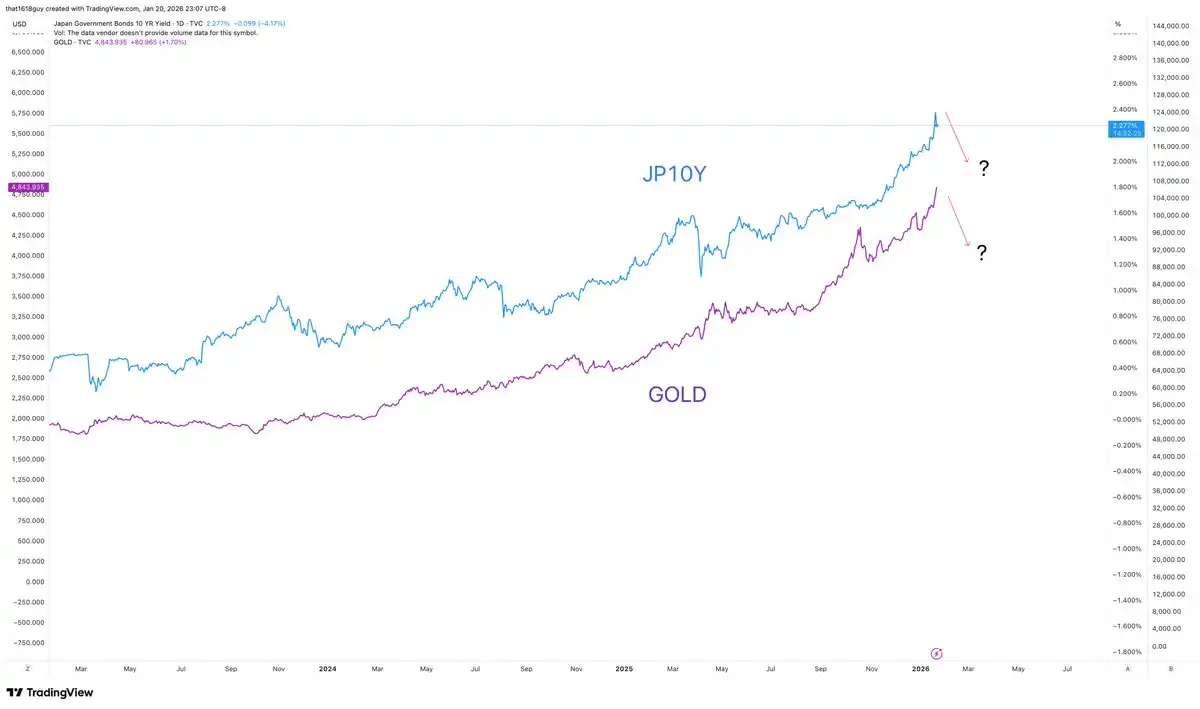
One of the most intriguing macro trends at the moment is the interrelationship between gold and Japan's 10-year government bond yield. These two assets are moving in sync, which is contrary to the norm during a typical monetary policy tightening cycle.
The following will analyze why gold is following the trend of Japan's yield, why Japan has become a key market pressure point, and the potential impact on Bitcoin if the Bank of Japan intervenes.
Gold Rises in Sync with Japanese Government Bonds... Bitcoin Moves in the Opposite Direction
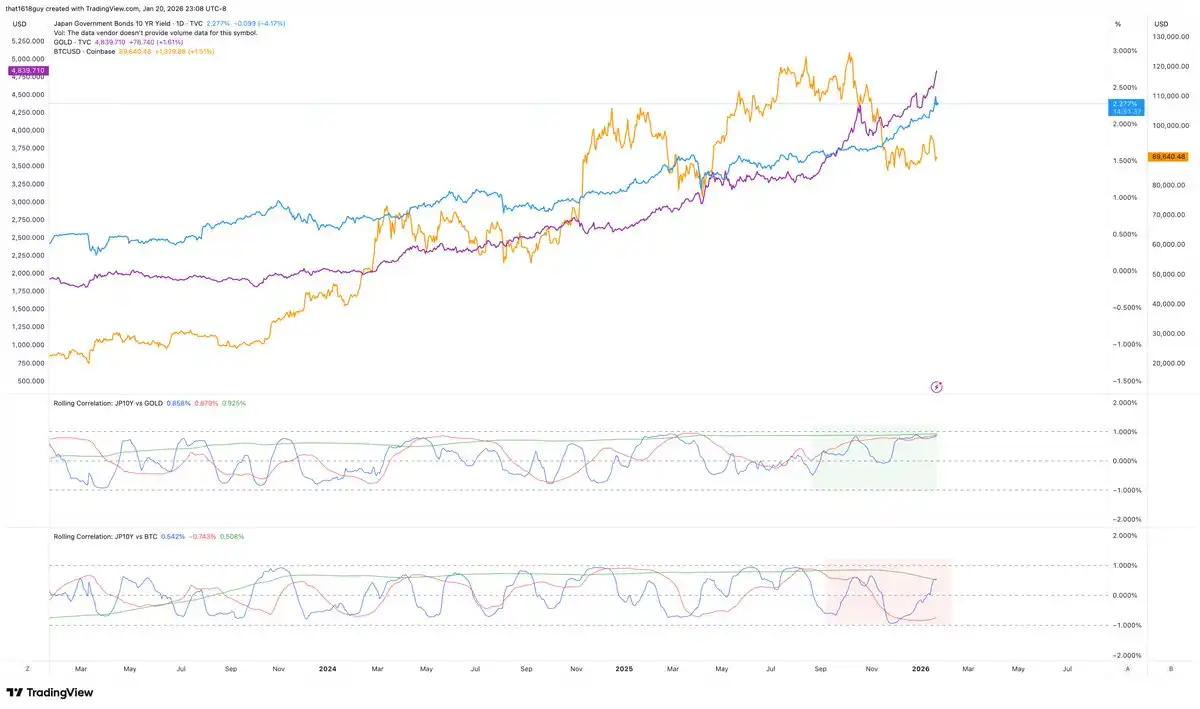
In a normal environment, a rise in long-term yields would suppress the price of gold by raising the opportunity cost of holding non-yielding assets. This negative correlation is only broken when yields deviate from the market's normative development and begin to signal policy pressure. With Japan's 10-year yield surging, gold is rising in sync, precisely confirming the latter scenario.
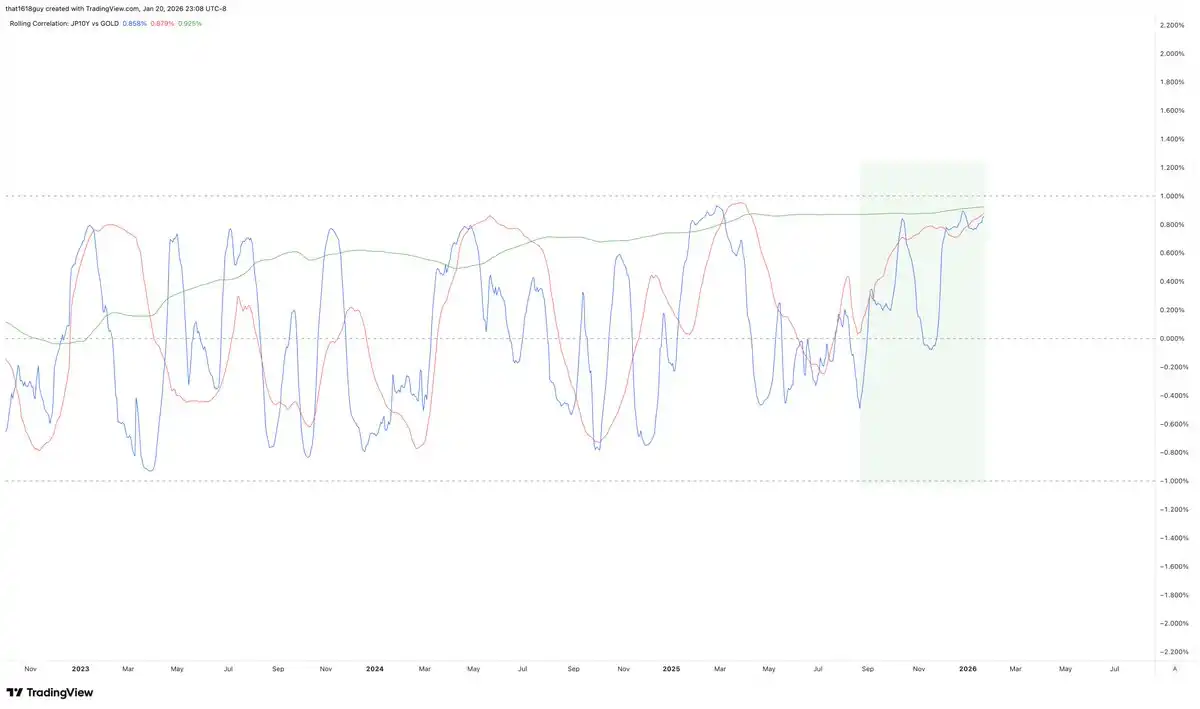
This correlation chart clearly reveals this shift.
While the blue line in the chart shows that the correlation of Japan's 10-year yield with gold's 30-day correlation is still fluctuating, it has been consistently positive for a significantly longer period, rather than quickly falling into negative territory. This alone indicates that the traditional inverse relationship is weakening.
More importantly, the red line representing the 90-day correlation has also risen, indicating that this is not just short-term noise. The most convincing part is the green line's 1-year correlation: it has been steadily rising and consistently staying in positive territory.
When long-term correlations turn positive and remain high, it often signifies a fundamental shift in market logic. The rise in Japan's government bond yields no longer poses a resistance to gold but is instead interpreted by the market as a pressure signal that gold is absorbing. This suggests that the market views the rise in yields as a risk signal rather than a simple tightening signal.
更興味深いのは、他の市場ではこのような現象が見られなかったことです。同時期に、ビットコインと日本の10年債の利回りは常に負の相関を保ちました。
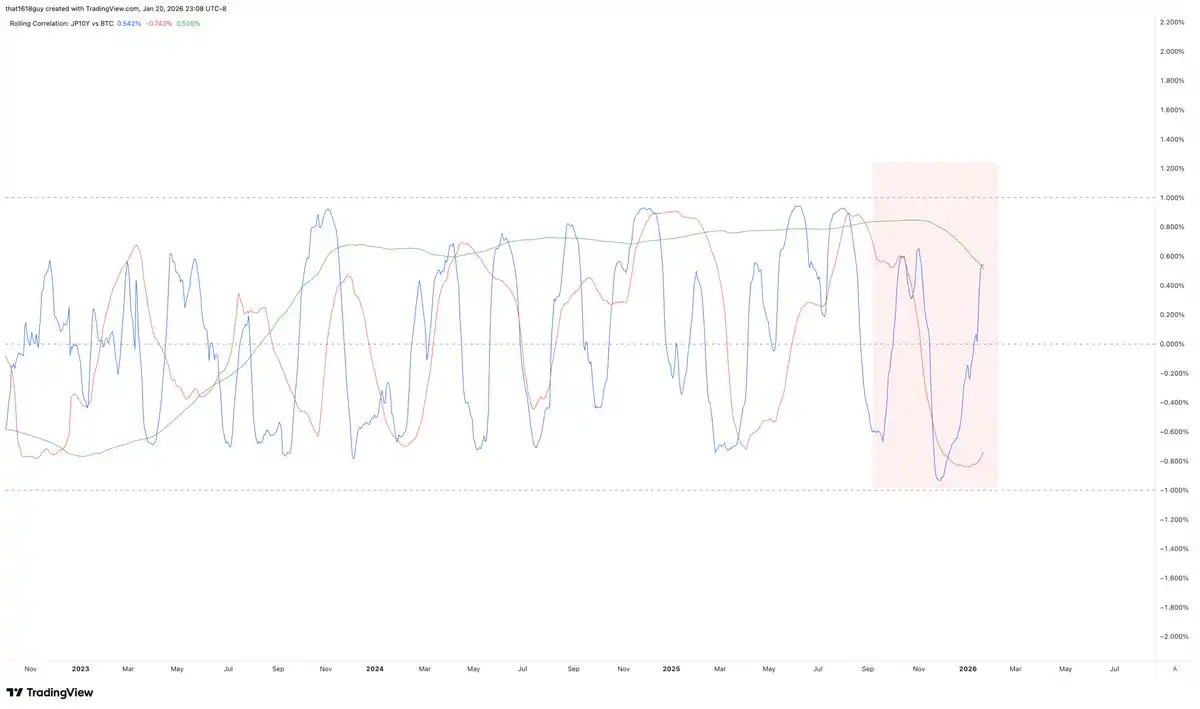
2番目の相関性チャートはこの対照を際立たせています。
日本の10年債の利回りとビットコインの30日および90日の相関関係は、予想されるように激しい変動を示していますが、主なアクションはゼロ軸の下にあり、ビットコインが短期的なマクロ圧力に対して敏感であることを反映しています。最も重要なのは、緑色の線で表された1年の相関関係が下向きに転じ、負のままであり続け、より長期的な視点では、ビットコインが日本の利回りが上昇するときに圧力を受けることを示しています。
言い換えれば、持続的な反発の兆候を見るには、日本の10年債の利回りが低下し始める必要があります。理論上、これは金価格にも反映されるはずです。
現在の市場ロジックの解釈方法
金と主権国債の利回りが同時に上昇するとき、市場が価格設定するものは経済成長や通貨政策の厳格化ではなく、信用リスクとバランスシートの脆弱性です。
このパターンは通常、ヘッジ需要が裁定ロジックを圧倒し、政策統制の能力が疑問視され、利回りの上昇が経済活動を抑制するのではなく久期の不一致を露呈する場合に現れます。この環境では、金はインフレヘッジとしてではなく、バランスシートヘッジツールとして機能します。
ビットコインと日本の利回りの逆相関は、この解釈を強化しています。市場は日本の利回り上昇を緊縮ショックと見なし、金がそれから恩恵を受ける一方で、ビットコインは恩恵を受けられないと見なしています。現在のこの分化は重要なシグナルです。
日本がなぜ重要なプレッシャーポイントになるのか
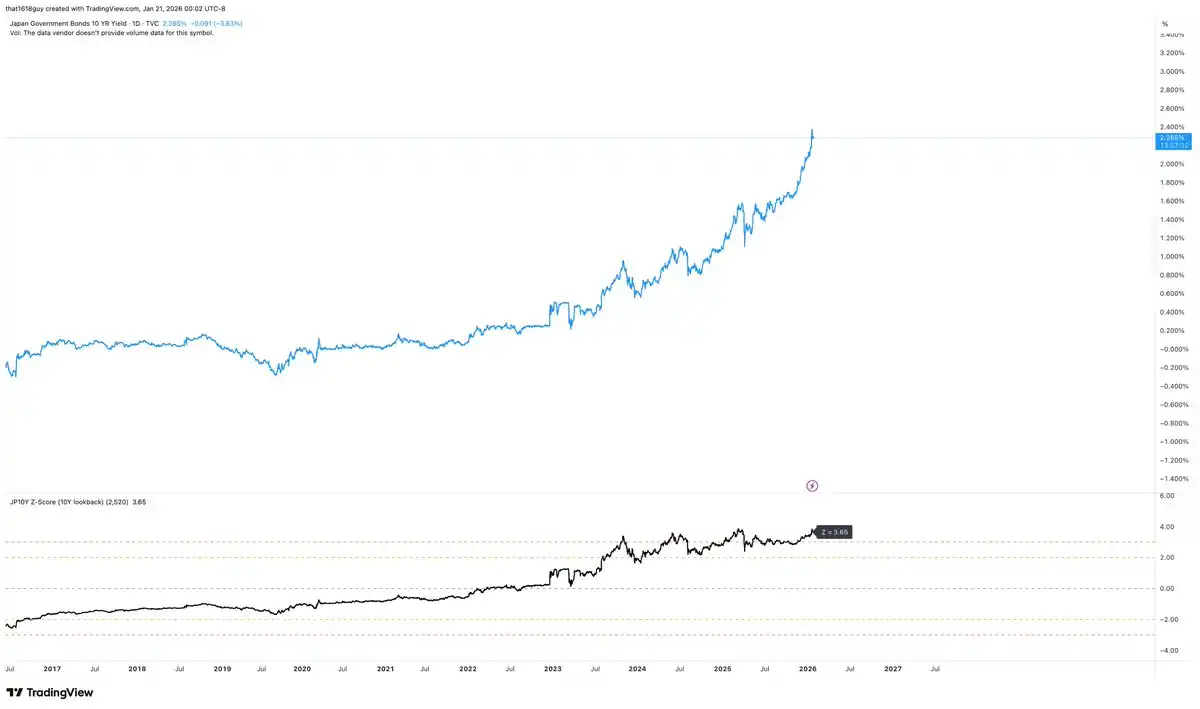
日本はこのダイナミクスに固有の感受性を持っています。上記の図に示されているように、日本の10年国債の利回りが直線的に上昇することは、国内金融システムにとって中立的な出来事ではありません。重要なのは、利回りが上昇するだけでなく、その上昇が日本の政策枠組みに対して統計的に極端な値に達したことです。
10年のローリングウィンドウで計算すると、現在の日本の10年債の利回りは、長期平均よりも約3.65標準偏差高いです。これは、13回のコイントスを連続して表向きに出すことに相当します。
どの市場でもこれは注目に値します。そして、過去10年間、日本では長期債券利回りが厳密にコントロールされていた状況で、このような大きな変動は、政策のアンカーが緩む兆候であることを明確に示しています。これは古い秩序が崩壊している典型的な特徴です。
絶対的な水準と同様に重要なのは上昇の速度です。
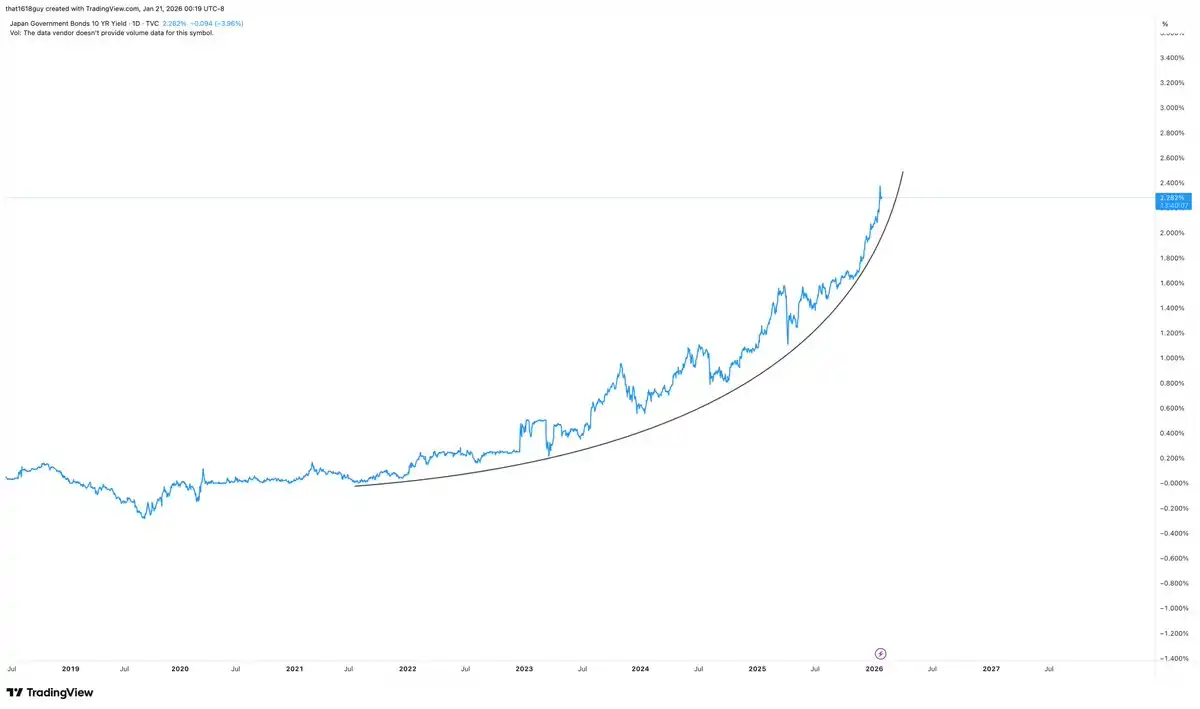
近期の収益率の急上昇は、一度の金利変動を資産負債シート上のイベントに変換しました。日本はより高い収益率を徐々に吸収することができますが、収益率抑制設計の金融システムを取り巻く中で、急速なデュレーションの再評価に対処することは困難です。
収益率が急上昇するとき、市場は新しい均衡を探すだけでなく、「日本モデルは変わらない」という賭けに対して参加しているすべての人に対してプレッシャーテストを行っています。
日本の銀行機関はデュレーションを構造的に長くし、日本国債を資産と担保として深く保有しているため、収益率の急激な上昇は不安定性を持つことが自然です。収益率が急上昇すると、債券ポートフォリオの時価総額は減少し、担保の価値が低下し、収益率抑制を中心とした体系内で、融資条件はますます厳しくなります。
これは日本銀行が常に、データ上の圧力が現れたとき(市場が正常化した後ではなく)介入する理由です。日本銀行は、収益率が絶対的な閾値に達するのを待つ必要はなく、多くの場合、標準偏差の加速度的な変動だけで行動を起こします。
したがって、日本の収益率の正常化は単なる市場調整ではなく、資産負債シートの変化であり、特に市場の乱高下や一方向だけの状況下で銀行システムに実際の伝達リスクをもたらします。
日本の10年国債の現在のトレンドは、日本銀行が介入する動機を大幅に増加させています。このような介入は、必ずしも硬直した収益率曲線の復元を明示的に行う必要はありません。口頭によるガイダンス、ターゲット指向の収益率スムージング操作、または長期国債市場に対する比較的穏やかなコントロールだけでも、収益率曲線の波乱を緩和し、市場状況を安定させるのに十分です。
日本銀行の介入が金に与える影響
日本銀行が信頼できる介入を行い、長期収益率のコントロール権を再び握れば、この特定の圧力シグナルは弱まるはずです。これは金が突然ベアに転じることを意味するわけではありませんが、現在の上昇の重要な触媒の一つが取り除かれる可能性があります。
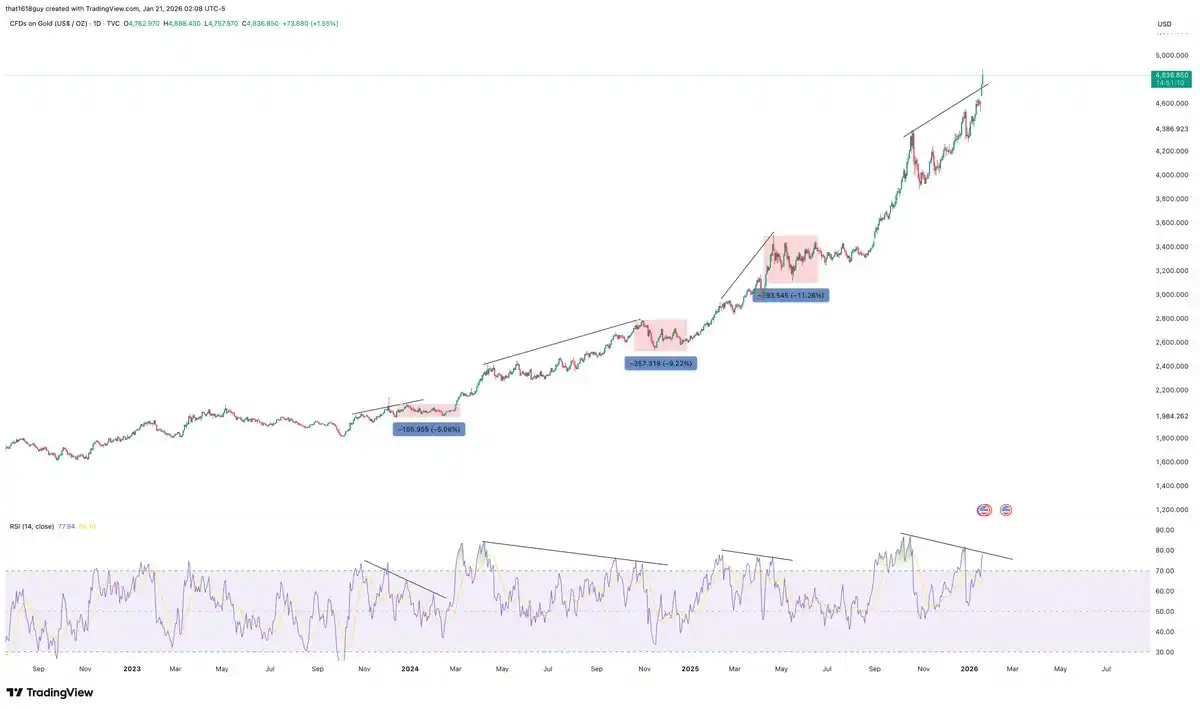
先週、Delphi Digital で公開された私の「Commodity Lead, Bitcoin Follows」の記事と組み合わせると、金のチャートはこのような動きを示唆しています。
全体的な上昇トレンドは変わりませんが、上昇モーメントは以前のペースで拡大しているわけではありません。最近の上昇により価格が上昇しましたが、初期の上昇段階のようなモーメントの確認が欠けています。価格が緩やかに上昇しているにもかかわらず、RSI指標は前回の高値を超えることが難しいということは、マージンバイヤーがより用心深くなっていることを示しています。
これは市場の構造的な上昇と一致していますが、広範な参加ではなく政策圧力への依存がますます増している状況です。金は日本の10年国債の急騰を受けていますが、この恩恵は価格の加速的な上昇ではなく、むしろ持続的な価格に現れています。主要な触媒が解決に向かう見込みがあるとき、価格動向はしばしば衝動的なものから消化的なものに移ります。
日本の中央銀行による果断な介入はおそらく金と日本の収益率との関連性を崩し、政策圧力のプライシングを低下させ、チャートが発信したサインと完全に一致しました。市場は局所的なトップを形成するか、レンジに入る段階にあり、トレンド転換ではありません。このような結果により、金は価格ではなく時間を通じて過剰なモーメントムを消費し、大きなトレンドを維持しながら上昇ペースを緩和します。
金は構造的に日本の圧力に依存してサポートされているわけではありませんが、周辺的には明らかに恩恵を受けています。この圧力が制御されている場合、チャートは市場が大口の商品取引を一時停止する準備ができていることを示しています。
日本の中銀介入がビットコインに与える影響
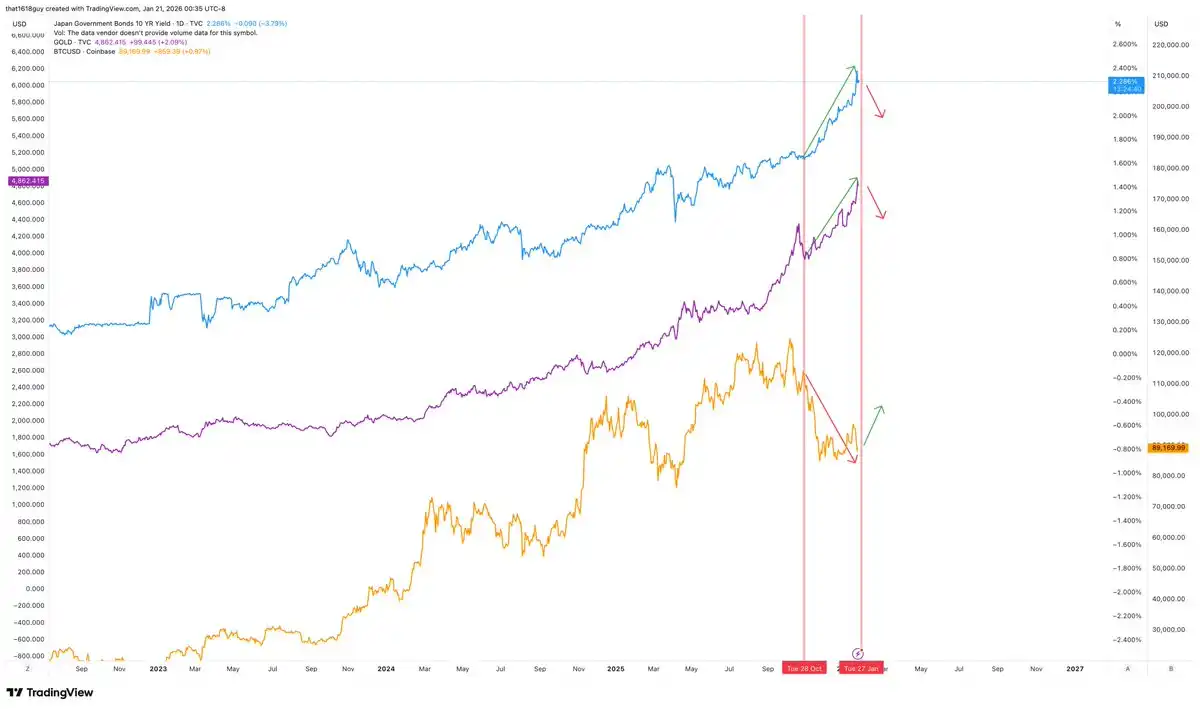
ビットコインの動向が日本の収益率や金と逆相関しているため、日本の中央銀行が最終的に介入を決定すると、この関係も明らかになるはずです。
チャートはこの非対称性を示唆しています:金と日本の収益率が持続的に上昇している一方、ビットコインは弱含んでいるものの急激な下落ではなく、底堅さの兆候を示しています。この形は、資産がマクロ的な圧力の中で底を打とうとしており、信頼できる抑制策に対して非常に敏感であることに合致しています。
日本の中央銀行が介入すると、ビットコインの反応は恐らく金とは異なるでしょう。世界的な流動性の状況が安定し、日本の長期収益率の収縮衝撃が緩和されるにつれ、ビットコインは回復する可能性があり、下落するのではなく。この意味では、ビットコインはこのモデルの中で金と競合しているわけではなく、むしろ圧力のシグナルが解除されるのを待っている「デジタル金」のようです。
結論
重要な洞察は金がピークに達したか、日本が介入するかではなく、むしろ市場が日本の収益率を世界的な圧力のシグナルと見なし、資産価格の行動がこれに基づいて調整されていることです。
金がこの圧力を受け止める間に、ビットコインはそれに反応しており、両者の分化は示唆に富んでいます。日本の10年期収益率が阻まずに持続的に上昇すれば、金の強気は論理的です。日本の中銀が介入し、再び制御を取り戻すと、金市場内の圧力オーバーヘッドは和らぎ、価格動向は加速的な上昇からレンジ相場へと移る可能性があります。
ともかく、日本国債市場は現在、政策リスクの価格設定や資産負債表の脆弱性を市場がどのように評価しているかを観察する最も明確な窓口となっています。日本の10年期収益率が緩む前には、金は上昇トレンドを継続する可能性があり、ビットコインの価格は依然として弱いままでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia