

グローバル資産の大幅な下落、<q>ドル離れ</q> の賭けが失敗した場合、何が起こるのでしょうか?
原文タイトル:アメリカに対する賭けが失敗した時は何が起こるのか?
原著者:@themarketradar
翻訳:Peggy,BlockBeats
編者注:現在、「アメリカから離脱」「ドルから離脱」がほぼ市場コンセンサスとなった中、この記事は読者に警鐘を鳴らそうとしています:真のリスクは、正しいかどうかを判断することではなく、全員が既に同じ側に立っているかどうかにあります。新興市場の過度の密集、貴金属の投機的な上昇、ドル安の語りの高い一致から、市場は馴染みのある物語を繰り返しています。
この記事は、世界が長期的に構造変化を遂げる可能性を否定していませんが、視点をより現実的なサイクルレベルに戻しています:一度ドルが弱含みを止め、通貨の規律が価格設定に戻り、アメリカ経済が予想されていたほど明確に減速していない場合、完全に「一方通行の風」に依存している取引は、予想をはるかに超える速さで崩壊する可能性があります。2017年から2018年に得た経験からもわかるように、共通認識が強すぎると反転は非常に速く、鮮烈に訪れるものです。
この枠組みの中で、この記事は逆説的ですが真剣に考慮すべき判断を提示しています:無視されているのは、おそらくアメリカの資産そのものです。楽観的な物語に基づいているわけではなく、過密な取引が後退する際、資本は通常、最も流動性が深く、構造が最も安定した場所に戻ります。
以下は原文です:
現在、市場ではほとんど抗拒できない物語が流行しています:ドルが薄められている、新興市場がついに自身の輝かしい時を迎えている、各国中銀が米国債を売却し、金を買い増している、資本が米国の資産から世界の他の地域に流れている。これを「アメリカからの離脱」「ドルからの離脱」、または「アメリカ例外主義の終焉」と呼んでもよいです。どのラベルを採用しても、この判断は既に高度な共通認識を形成しています。
そしてそのため、それは特に危険なのです。
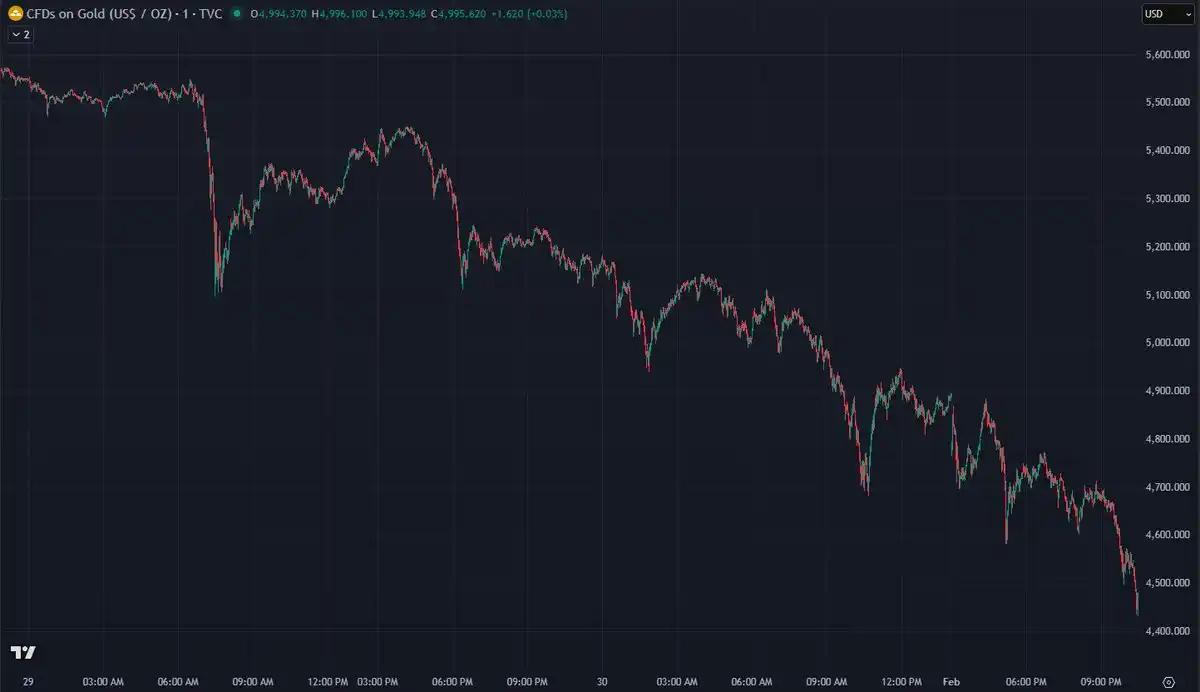
先週金曜日の市場動向は、高度に過密な取引が予期せぬ触媒と出会ったときに何が起こるかを見事に示しています。金は1日で12%超下落し、銀は1980年以来最悪の1日を経験し、30%超下落しました。貴金属セクター全体は、1日で10兆ドルもの時価総額の揺らぎを見せました。同時に、ドルは急速に強まり、新興市場は明らかな後退を見せました。
一見すると、これらすべてはケビン・ウォルシュ氏が連邦準備制度議長に指名されたことに起因していますが、真の鍵は、特定の人事任命にあるのではなく、既に極端にまで達したポジショニング構造がいかなる口実でも「決済撤退」を待っている状態にあることにあります。
世界がアメリカを見捨てているとは考えていません。私たちの判断では、「アメリカからの資金離れ」取引はすでに2026年における最も混雑したマクロベットの1つとなり、反転の瀬戸際にあると見ています。
本分析では、この観点を支持する深層のマクロメカニズムを体系的に解説し、何が起こるかを予測するだけでなく、なぜそれが起こるのかを説明します。
コンセンサス・ポジション
ますは、この取引がどれほど「一辺倒」となっているかを見てみましょう。
2025年、新興市場資産のリターン率は34%に達し、2017年以来の最高の年間パフォーマンスを記録しました。さらに注目すべきは、10年以上ぶりに持続的な「新興市場リード期間」が現れ、EEMのパフォーマンスがS&P 500指数を20%以上上回ったことです。
ファンドマネージャーやストラテジストの見解はほぼ一致しています。JPモルガンは、新興市場が「15年ぶりにこれほど魅力的であるとはない」と述べています。ゴールドマン・サックスは、2026年に新興市場にはまだ16%の上昇余地があると予想しています。バンク・オブ・アメリカはさらに、「新興市場を売りたいと考える人々はもはや存在しない」と宣言しています。
2025年、新興市場証券は2009年以来の最大の資本流入を記録しました。
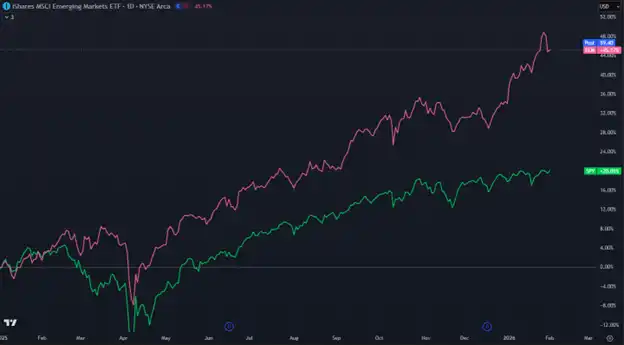
同時に、ドルは8年ぶりに最も急激な年間下落を記録しました。金価格は12か月で倍増し、銀価格は4倍になりました。いわゆる「デバリュエーション・トレード」と呼ばれる賭けが急速に主導権を握り、その核心論理は、アメリカが紙幣を刷り続けることで自国を「辺境化」させているというものです。この物語は、ヘッジファンド、家族経営企業、さらには小口投資家の間に広まっています。
米国債も圧力を受けています。中国は10月、保有する米国債の規模が6900億ドルに低下し、2008年以来の最低水準となり、2013年の1.32兆ドルのピークからは47%減少しました。世界各国中央銀行は、毎年1000トンを超える速度で3年連続で金を購入し、ドルの準備資産を多様化する必要性を明確に示しています。ここに至って、「アメリカ売り」の物語が完全に具現化しました。
しかし、これらすべてが変化しつつあります。本当に未解決ののは、何が反転を引き起こすのかということです。
ドル安定の理由
「アメリカからの資金離れ」の核心前提は、ドルの持続的な弱含みです。しかし、2025年のドル安は、構造的崩壊からではなく、特定の政策的衝撃を受けた結果であり、これらの影響は市場にすでに反映されていると言えます。
最も重要なカタリストは、いわゆる「解放日」でした。トランプ政権が 4 月に大規模な報復関税を発表した際、市場は急速にパニック状態に陥り、「米国売り」の取引はその時点で合理的でした:世界がスムーズに米国と貿易を行えないのであれば、なぜその多くのドルと米国債が必要なのでしょうか?
しかし、その後、関税の影響は徐々に吸収されています。一連の貿易協定が市場に安定のアンカーを提供し;10 月の習特会は緩和の明確なシグナルを放出しました;インドとの合意により、トランプの以前の 25% の関税が 18% に引き下げられました。関税が低ければ低いほど、ドルの基本的支持は強化されます。市場は期待を再調整し、焦点は再び基本に向けられており、基本の面では、ドルは依然として主要な利点を持っています。
金利差は依然としてドル寄りです。
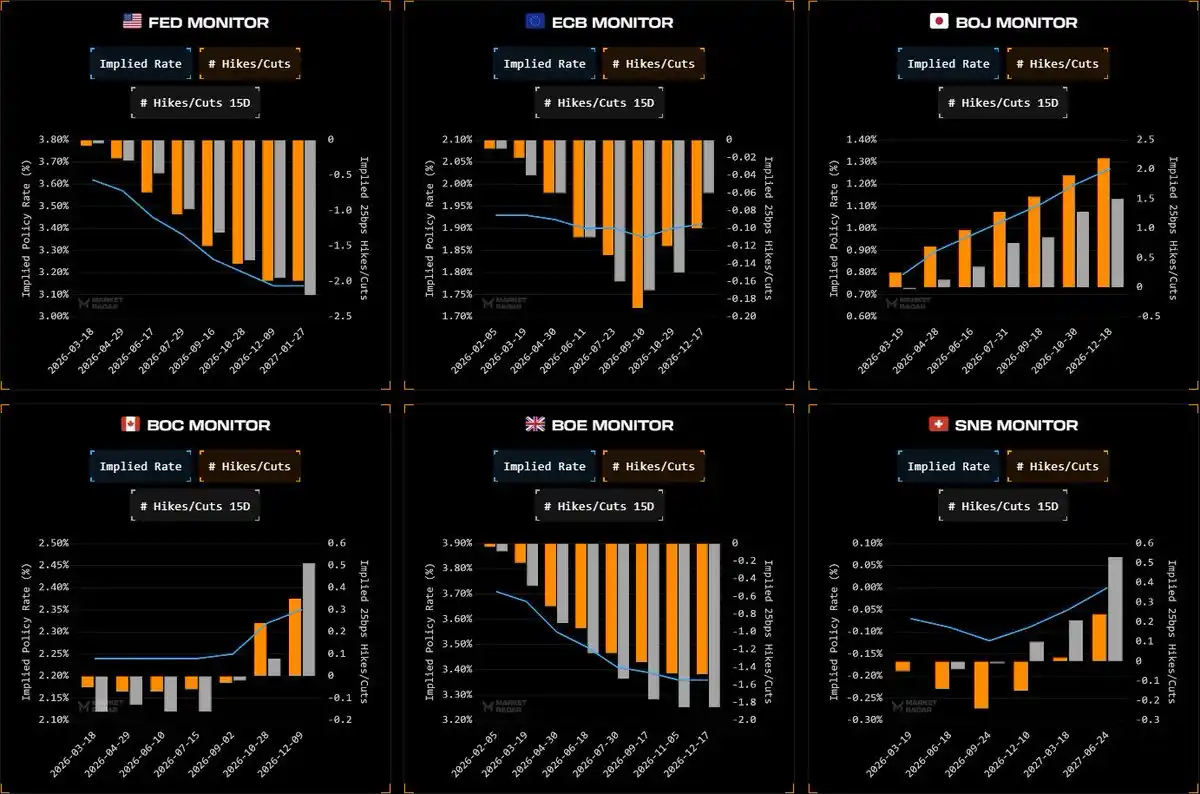
2024 年 9 月以降、米連邦準備制度理事会は利下げを累積して 175 ベーシスポイント実施していますが、米国の金利水準は構造的に他のすべての先進国を上回っています。現在、連邦基金金利は 3.50%~3.75% の範囲にあります;欧州中央銀行の金利は 2% で、利下げサイクルの終了のシグナルを既に出しています;日本銀行はついに金利を 0.75% に引き上げましたが、2026 年までにはわずかに 1.25% に上昇する可能性があります;スイス国立銀行は依然として 0% を維持しています。
これは、米国国債がドイツ国債、日本国債、英国国債、およびほぼすべての他の主権国債市場に比べて依然として bet していることを意味します。このような金利差は、キャリートレードや国際資産配置を通じて、ドルへの需要を継続的に創出しています。
2026 年 3 月までには、米連邦準備制度理事会が今回の緩和サイクルでの利下げを完了する見込みです;および、他の G10 中央銀行のほとんども、各自の利下げサイクルの終息に近づいています。金利差がさらに狭まらなくなった時、ドルを軟化させる最も基本的な力も消失するでしょう。
ドルを引き続き軟化させるためには、資本が移動できる場所が必要です。問題は、すべての代替選択肢そのものに避け難い構造上の欠陥が存在することです。
ヨーロッパは構造的な困難に陥っています:ドイツは成長を支えるために財政刺激を試みていますが、フランスは持続不可能な財政赤字にますます依存しています;経済状況が再び悪化すると、欧州中央銀行の政策空間は非常に限られています。
日本の政策ミックスも円高を支えるのは難しい状況です。日本銀行は非常に緩慢なペースで政策正常化を進めていますが、政府は同時に再インフレ志向の政策を推進しています。10 年国債の利回りはついに 2.27% に上昇し、1999 年以来の高値を記録しました。Capital Economics の推定によると、インフレ補償分約 2 ポイントが含まれており、これは日本経済が再びインフレ化する過程での価格圧力を反映しています。日本のインフレ率はすでに 44 ヶ月連続で日銀の目標水準である 2% を上回っています。これは円高のサインではなく、持続的に存在するインフレリスクに対処するために、より高い利回りを通じて市場が要求しているものです。
ゴールドを再考してみましょう。このようなマクロ環境では、それは間違いなく最も優れた資産の一つです。しかし、先週金曜日の動向はその脆弱性を露呈しました。ゴールドが一連の人事任命のニュースに続いて急落し、日中で15%以上下落し、銀が30%下落したとき、これはもはや避難資産の通常の振る舞いではなく、高度に混み合った取引であり、避難資産として包装されました。
米ドルは完璧ではないかもしれませんが、ある諺にあるように、「盲目の国では、独眼者が王である」。米ドルからの資本流出は、規模化の観点からは本当に魅力的な選択肢がありません。ゴールドや他の金属は一時的に「圧力の弁」の役割を果たしましたが、私たちはこの段階が終わりに向かっていると考えています。
ケビン・ウォルシュが連邦準備制度議長に指名され、通貨政策の立場が変わる可能性のシグナルが送られました。彼は一般的に最もホーク派の候補者と見なされており、量的緩和を公然と非難し、バランスシートの規律を主張し、インフレ対策を優先させています。ウォルシュが最終的に本当に強硬な政策を推進するかどうかは、実際に重要ではありません。真に重要なのは、市場が「米ドルが長期間下落するだろう」という一方的な賭けに対して初めて肯定的に挑戦されたことです。ウォルシュの登場により、「通貨の規律」が再び現実の脅威となり、以前には市場が「永久的な緩和」を価格に組み込んでいました。これは、高度に混雑した「デバルゲート取引」が最も好ましくない変化だからです。
しかし、ここには非常に重要なディテールがあります。ウォルシュでさえも、2.3%または2.5%のインフレを1.8%に抑えるために数十兆ドルの株価を犠牲にすることはありません。インフレが目標よりわずかに高い場合、政策決定者は「S&P 500を30%下げる人」になることをためらうでしょう。インフレが自然に低下するのを待つことを選ぶ可能性が高く、強制的に対処することはありません。ホーク派の「脅威」だけでも、デバルゲート取引に混乱をもたらす可能性がありますが、本当の政策は残酷である必要はありません。
米ドルは急騰する必要はありません、下落を止めるだけで十分です。そして、新興市場のアウトパフォームや金属資産の急騰を支える主要なテールウィンドが消えると、これらの取引は逆転します。
なぜ米国の経済成長は依然として強靭であるか
「脱米国化」の議論のもう1つの前提は、米国の経済成長が弱まっているということです。しかし、米国経済の構造的基盤は、この議論で描かれているよりもはるかに頑丈です。
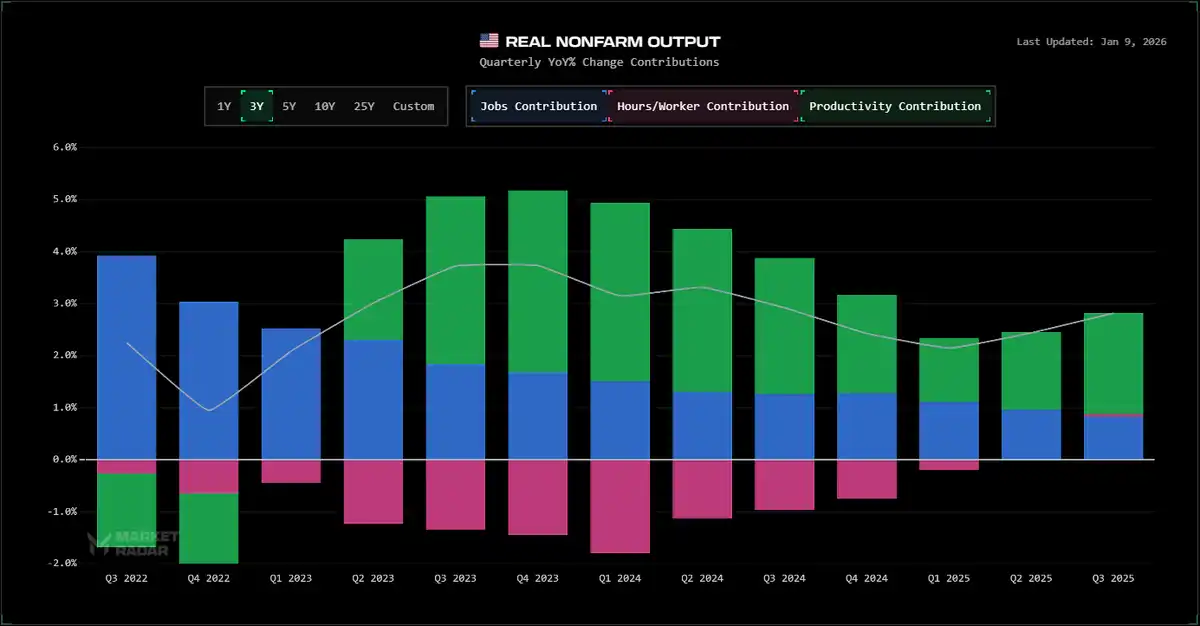
私たちの成長指数はこれをよく示しています。2025年第4四半期には、確かに成長勢いがやや鈍化しました。指数は10月中旬に勢い線を下回り、一時的にベア志向に転じ、これは「脱米国化」の議論を煽る要因となりました。しかし、成長は加速度的に減速したり崩壊に向かったりするのではなく、安定的になりました。1月初めまでに、指数は再び勢い線を超え、一時的にブル志向に転じ、その後中立的なゾーンに戻りました。
アメリカ経済は「解放の日」の関税ショックを吸収し、より高い利上げ水準に耐えながらも前進を続けています。第四半期の成長は確かに鈍化しており、「崩壊」の条件を完全に満たしていましたが、それが発生しなかったこと自体が信号です。数か月にわたる株式市場の横ばいの後、市場が「逆張り」段階に入ろうとしていると考えています。
実質GDPは依然として目標成長水準よりもはるかに高く;失業手当の申請者数は著しく増加せず;実質非農業生産性が向上を続け、生産性は2024年に縮小した後、再び拡大しています;居住者消費だけが成長に2.3ポイント貢献しています。これは競争力を失う可能性のある経済ではありません。
そして、多くの分析は無視している財務の側面は、アメリカ側に明確に立っています。アメリカの財政赤字はGDPの6%を超え、《One Big Beautiful Bill Act》は2026年下半期までに追加で3,500億ドルの財政刺激を行うと予想されています。それに対して、欧州の財政規則は景気後退期でも刺激の余地を制限しており、日本の財政ゆとりは既に尽きています。アメリカだけが、経済が弱まるときに支出を継続的に増やす意欲と能力を兼ね備えています。
なぜポジションはこのように激しく強制的に清算されるのか
「デダラミング」取引の高い密度は、基本面を超えた弱さを生み出しました。船の一側に誰もが立っているとき、わずかな方向の変化でも連鎖的な清算が引き起こされます。先週の金と銀のパフォーマンスは、まさにこのメカニズムの教科書的なデモンストレーションでした。
ウォーシュ氏の指名が公表されると、市場の合意に直接衝撃を与えました——つまり、連邦準備制度が長期的に緩和を維持し、ドルが持続的に下落するということです。しかし、その後の価格動向は、投資家が基本面を冷静に再評価するのではなく、ポジション構造が崩壊し始めたときの過酷な力学的反応でした。
このような状況は、金属分野全体で続いています。過去数ヶ月を振り返ると、重要な分化が見られます:銅価格が下落し、一方で金と銀は継続的に上昇しています。これは非常に重要です。銅ははるかに多くの産業用途を持っています。この金属の上昇が本当に基本面によって駆動されている場合——たとえば、AIデータセンターの需要、再生可能エネルギーの建設など——リードすべきは銅です。しかし、現実は逆です:銅のパフォーマンスは遅れ、一方で「通貨金属」が急上昇しています。これは、市場を主導しているのは基本面ではなく、投機マネーであることを示しています。そして投機的取引は、一度反転すると通常、最も厳しく下落します。
「デダラミング」取引は根本的に反射的です。それは自己強化します:ドル安により、ドル建ての新興市場資産がより魅力的になります;資金は新興市場に流入し、その通貨を押し上げます;新興市場通貨が強くなると、さらにドルを抑えます。この良性循環は、基本面が「検証」されているように見えますが、実際にはポジションがさらにポジションを生み出しているだけです。しかし、反射性は常に双方向です。何らかの理由でドルが安定すれば、循環は逆転します:新興市場資産の魅力が低下し、資金流出が引き起こされ、新興市場通貨が抑圧され、それが再びドルを強化します。この時、「良性循環」と呼ばれるものが迅速に悪循環に変わります。
「トランプ 1.0」のスクリプト
この映画、我々はすでに一度見ており、そしてその結末を知っています。
時を 2017 年に戻します。その当時、ドルは大きく下落し、過去 14 年間で最悪の年間リターンを記録し、約 10% 下落しました。新興市場はこのドル安の波に最大の恩恵を受け、年間で 38% 上昇し、2013 年以来の最高リターンを達成しました。新興市場通貨は一般的にドルに対して上昇しました。アナリストたちは「金髪の女の子」のような環境について話し合い、すべてが海外資産のために完璧な状態にあると言いました。ジェフリー・ゴンラックは新興市場が引き続きアウトパフォームすると公言しました。2018 年 1 月までに、市場のコンセンサスは非常に一致しており、警戒すべき程度に至っていました:新興市場は 10 年に一度のトレードチャンスだということ。
その後、ドルは底を打ちました。
その後起こったのは激しい反転でした。米連邦準備制度理事会(Fed)は金融引き締め政策を実施し、迅速に新興市場経済に伝播しました。トルコリラは暴落し、アルゼンチンペソは 3 年来の最大日間下落を経験しました。2018 年 8 月までに、EEM は 41.13 ドルまで下落し、わずか数ヶ月で 2017 年の上昇分をほとんど取り戻しました。いわゆる「ジェネレーショナル・オポチュニティ(世代的機会)」は、最終的に後進に残されたジェネレーショナル・トラップ(世代的罠)となりました。
そして、今再度現在を見ると、2025 年にドルが過去最大の年間下落率を達成したのはいつか?それはやはり 2017 年です。下落率はどのくらいですか?やはり約 10% です。新興市場は 34% 上昇し、2017 年のパフォーマンスにほぼ匹敵します。アナリストたちは「新興市場の空売りは絶滅した」と宣言し、米国銀行は「次のブルラン(牛市)が始まった」と叫びました。この非常に一致した合意は、今日見るには、すでに馴染みがあるはずです。
パワー構造は同じですし、ポジション構造も同じですし、ナラティブも同じです。
そして、現在支配している政府さえ、すでにそのすべてが崩壊していく様子を見ていた当時のそれと同じです。
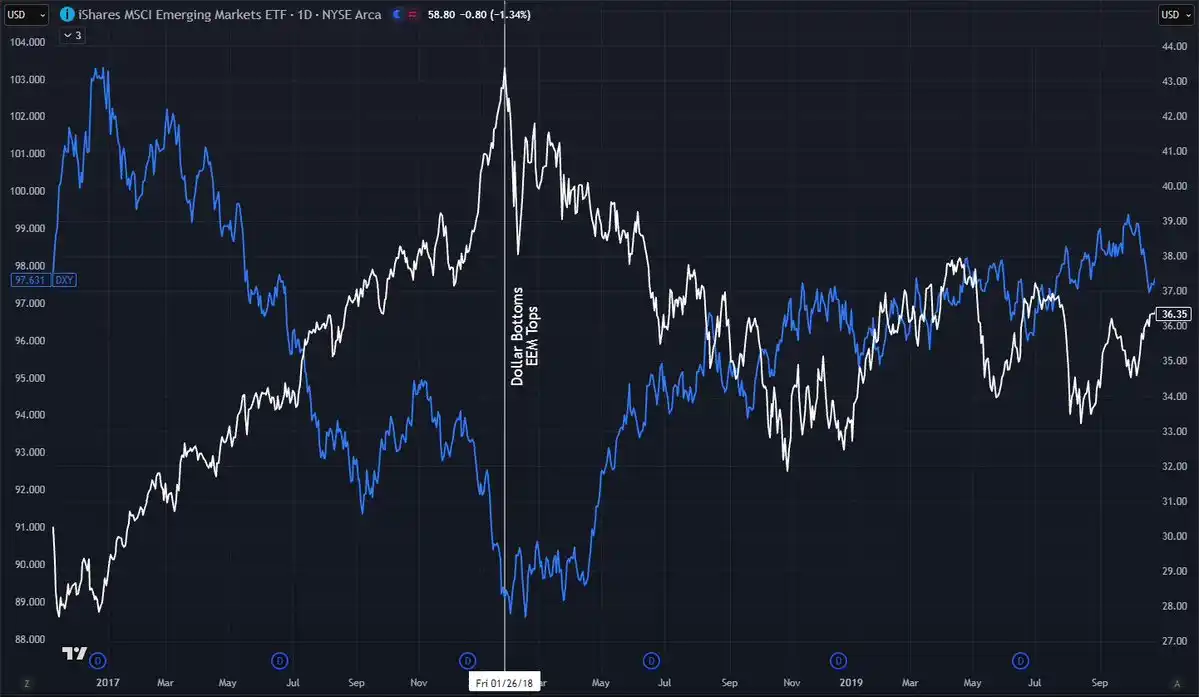
これは、同じ政治的背景のもとで何度も繰り返されるテンプレートです:関税によって引き起こされた動きは同じ、共通の興奮状態も同じであり、そしてこれこそが私たちが今日目の当たる状況です。2017 年から 2018 年のサイクルは、新興市場の基本的な状況が崩壊したためでもなく、経済が後退したためでもなく、たった一つの理由で終了しました。それは、ドルがもはや下落していないためであり、これで十分でした。最も重要な順風が消え去ると、その順風を背景に構築されたポジションは驚異的な速さで崩壊しました。
機械的なレプリケーションを予測しているわけではありません。市場は完全に繰り返すことはありません。ただし、条件が非常に似ている場合、歴史は価値のある先行きを提供します:同じ取引、同じ合意、同じ政府。証明の責任は移転しました。新興市場が長期的に優勢を占め続けることを賭けている人々は、なぜ今回が異なると説明する必要があります。前回は、ほぼ同じ状況の中で、逆転は迅速であり、損失も実際でした。
過小評価されている取引
「アメリカシンカリ」陣営が継続的に見落としている点の1つは、S&P 500が根本的にはグローバルな成長の代表であるということです。
世界経済は、従来、米国の上場企業によって支えられてきました。海外の年金基金マネージャーやヘッジファンドマネージャーにとって、明確な決定を下すこと——システム的に米国株市に資産を配分しないということ——は、世界経済の相当部分を持たないことを宣言するのとほぼ同じです。このような賭けで勝ち続けるためには、世界経済の構造が急激かつ根本的に変わらなければならず、現時点ではそれは現実的ではありません。
「外国版Google」は存在せず、「外国版Meta」も存在せず、Appleに対抗できる海外企業も存在しません。米国のテクノロジーが圧倒的な地位を占めているという事実は、「アメリカシンカリ」を唱導する人々が避けることを好むものです。
さらに、現在の市場構造を見てみましょう:Oracleはピーク時から約50%下落し、Microsoftのパフォーマンスは振るわず、Amazonはほぼ原型を留めています。これらの巨大株はほぼ最近の反発から除外されていますが、ナスダック指数は依然として高い水準を維持しています。これは何を意味するのでしょうか?これは、これらの巨大企業が参加していない状況でも、指数がかなり長い期間高い水準を保持していることを意味します。想像してみてください:Oracleが底を打ち、Microsoftが買い手を獲得し始めた場合、これらの企業が20%〜50%反発したとしても、それでも熊市のトレンドにあるかもしれませんが、これらが始動すれば、指数はどこまで上昇すると思いますか?
実際の逆張りの取引は、米国株です。みんながドル安を見つめ、アメリカ資産の時代が終わりつつあると心配していますが、ナスダックは静かに「補正」のための準備をしています。昨年、指数を歴史的な高値に押し上げたAIテーマが一時的に沈黙しました。資本支出への懸念が浮上し、期待が高すぎたため、AIの成長は一時的に現金化されませんでした。市場は崩壊せず、数か月のレンジ相場を経て修正を完了しました。
現在、期待値は現実に近づいた位置に戻っています。成長が上方ブレークし、AIの期待が実際にキャッシュフローに変換されると、市場は再び上昇する可能性があります。金属テーマは退潮しているかもしれません。この風が止まると、新しいテーマが登場します——そのテーマこそが過小評価されている米国株です。
逆転はどのような形を取るのか
「脱米」トレードが解除されると、影響は予想通りにさまざまな資産間で伝播する可能性があります:
新興市場株が低迷:ドル安がドル建てリターンを抑制するメカニズム的影響があります;反射的循環が逆転し、資金フローが逆転します;「世代的機会」の物語が薄れ、投資家はなぜ新興市場を長期間アンダーウェイトしていたのかを思い出すでしょう。
金属はさらに調整する可能性があります:先週金曜日は孤立した日ではなく、より大規模な価格の再設定の始まりでした。これまでの上昇を推進してきたのは基本面ではなく、投機でした;そして投機的トレードは一旦反転するとしばしば最も厳しく下落します。金と銀は「貶価論」の最も純粋な表現です;この論拠が失効している場合、金属にはまだかなりの下落空間があります。
米国株式市場が再びリーダーシップを確立する可能性があります:「ローテーション」がどのように議論されていても、米国市場は最高品質の企業、最も深い流動性、最も透明なガバナンスを有しています。ドルが安定し、成長が持続すれば、資本はいつも最も快適な場所に戻ります。
タイミングと誘発要因
私たちは新興市場が急落し始めるか、ドルが急騰することを直ちに求めているわけではありません。私たちの判断はより微妙です。 「脱米」はすでに過密な取引となっており、下方リスクは非対称的に現れています;そして先週金曜日、物語に初めて明確な亀裂が入りました。
タイミングはいくつかの重要な要素に依存します:
ドルの価格行動が最も重要です:DXY はまず 97.50 の中央に立って、次に 99 のモーメンタムを突破する必要があり、反転が開始したことを確認する必要があります。この前に、基本面がどのようなものであれ、技術的にはドルはまだ下降トレンドにあります。
米連邦準備制度のコミュニケーションが期待を形作ります:パウエルの確認プロセスがハト派の期待を強化すれば、ドルの買いが強まるでしょう。
成長データがセンチメントを変える可能性があります:米国のGDP、生産性、雇用のいずれかが上向きに意外となると、「米国の衰退」の物語に直接挑戦することになります。
我々のシステムは現在、インフレの環境下でのリスクオンな状況を示していますが、成長の強度は中立的です。私たちは「スローダウン」と「リスクオン」の境界にいます:インフレの勢いは強い一方、成長がまだ堅調な方向に転じていません。構造は非常に脆弱で、「スローダウン」や「リスクオフ」に戻るのは遠い話ではありません。私たちは機関のシグナルに従います;しかし、マクロ背景はますます米国資産に有利であり、過度に過密化された代替選択肢ではなく。
なぜ重要なのか
合意トレードの危険性は、必ずしもそれが間違っているということではなく、過度に過密化されていることにあります。物語が壊れると、過密な取引が最も激しい方法で解除されることがよくあります。
数十年の視点から見れば、「米国離れ」が正しかったことが証明されるかもしれません。歴史の長い弧は、本当に米国の支配から逸脱するかもしれません。しかし、今後6〜12ヶ月では、リスクリターンが逆転したと考えています。
皆が米ドル安、新興市場のアウトパフォーム、米国債の売却にポジションを取っています。先週金曜日に、このようなポジションが予期しない衝撃に遭遇した場合、何が起こるかが示されました。それが偶然ではないと考えています。それは警告であると考えています。
世界はまだアメリカから離れていません。彼らはただ、自分たちが最初にそこにいた理由を思い出す準備をしています。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






