

Q4 赤字 66.7 亿ドル:Coinbase の財務報告が 2026 年の仮想通貨業界の厳しい年末を予示?
原文タイトル:《Q4 巨額損失 66.7 億ドル:Coinbase の財務報告が暗示する 2026 年の仮想通貨業界の難局?》
原著者:マッハ、Foresight News
2 月 13 日、米国株市場は突如として大きな下落を経験し、ダウ平均株価は 1.34% 下落し、ナスダック指数は 2.03% 大幅に減少し、S&P 500 指数は 1.57% 下落し、金価格が一時的に 4% 以上下落し、銀価格は 11% 下落しました。 ビットコイン価格は 66,000 ドルまで下落し、イーサリアムは 1,900 ドルまで下落しました。
アメリカ最大の暗号資産取引所であるCoinbaseは、2025 年第四半期および年間決算を発表した後、株価が 140 ドル近くまで大幅に下落しました。年間の業績は強力であったものの、第四半期の純損失と取引量の減少が投資家の売りに直接影響しました。
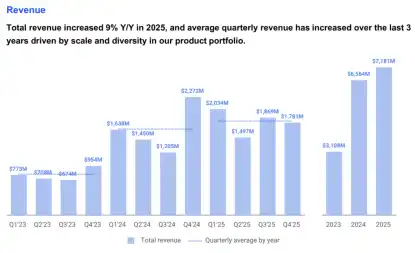
2025 年全体で、Coinbase の収入は 718.1 億ドルで、2024 年の 656.4 億ドルから約 9% 増加し、純売上高は 688.3 億ドルでした。 第四半期は暗号資産投資組入れによる帳簿損失により純損失 66.7 億ドル を記録しましたが、年間純利益は 126 億ドル を達成しました。
Coinbase は 2022 年第四半期から、直接的に「総検証ユーザー数」を財務報告書に開示していません(当時は 1.1 億人)。 DemandSage の最新データによると、2025 年末時点で、Coinbase のグローバルな検証ユーザー総数は約 1.2 億人に達していると見込まれています。
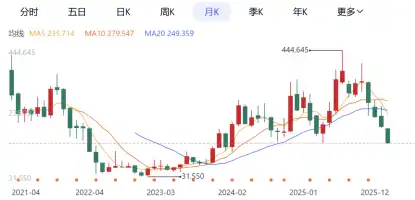
さらに、株価のパフォーマンスも批判を浴びています。現在、COIN の株価は 2024 年 3 月以来の新記録まで下落しています。
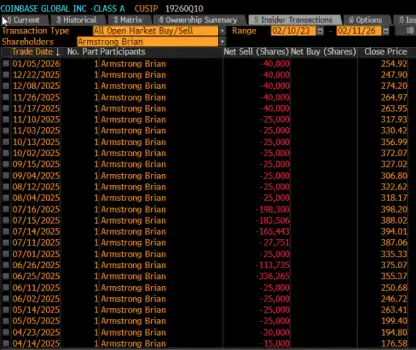
同時に、VanEck のデジタル資産調査責任者であるマシュー・シーゲルは、Coinbase の CEO であるBrian Armstrong が 1 月 5 日に再び 4 万株の COIN を売却したことを明らかにしました。時価時に約 1,016 万ドル相当です。 VanEck のチャートによると、Brian Armstrong は 2025 年 4 月から 2026 年 1 月までに Coinbase の株を 150 万株以上売却し、55 億ドルを現金化しました。
2025 年 Q4の取引高は 180 億ドル だったが、減速した
2 月 13 日、Coinbase が 2025 年の年全体および第 4 四半期の財務データを詳細に開示した財務報告書によると、全体的に成長と懸念が共存する状況が示されました。
年間を通じて、Coinbase の総取引高(Spot 取引とデリバティブを含む)は前年比 156% 増の 52 兆ドルに達し、暗号取引量の市場シェアは 6.4% に倍増しました(2024 年の 3.2% および 2023 年の 1.8% からの上昇)。
サブスクリプションおよびサービス収入も新記録を樹立し、年間累計で 232.8 億ドルに達し、2024 年から 65% 増加しました。
その中で、ステーブルコインビジネスが目立ち、USDC の時価総額が 760 億ドルに上昇しました(2024 年の 380 億ドルおよび 2023 年の 250 億ドルから大幅に増加)、Q4 における Coinbase 製品内の平均 USDC 保有高は 80 億ドルに達しました(Q4'23 の 30 億ドルから Q4'24 の 180 億ドルに増加し、さらに Q4'25 の 80 億ドルになり、変動がありますが全体的に増加しています)。
有料の Coinbase One サブスクリプションユーザー数は 971,000 人に達し、2024 年の 733,000 人と 2023 年の 266,000 人から大幅に増加しました。新しいレベルや Coinbase One Card などの製品によって付加価値が向上しました。
第 4 四半期の総収益は 18 億ドル、66.7 億ドルの損失で株価暴落
同社は、報告書で 12 の製品が年間収益 10 億ドル以上を達成しており、そのうち半数が 25 億ドル以上、2 つが 100 億ドル以上であることを明らかにしました。
Coinbase は単なる取引プラットフォームから「Everything Exchange」に変革し、暗号通貨、デリバティブ、株式、予測市場など、さまざまな分野をカバーしています。しかし、第 4 四卯に関する具体的なデータは短期的なプレッシャーを浮き彫りにし、株価急落の中心要因となりました。
第 4 四半期の総収益は 18 億ドルとなっており、前年比および前四半期比で増加していますが、ウォールストリートの予想である 195 億ドルに届きませんでした。
より注目すべきは、純収益が記録的な 66.7 億ドルの損失となり、前年同期および第 3 四半期の利益から赤字に転落しました。この損失は、戦略的投資の未実現損失、暗号資産価格の変動(Q4 の終わりにビットコインなどの資産が下落)、および運営費用の増加に主に起因しており、これには買収統合コストや規制順守費用も含まれています。
これらの非コア要因を除外すると、調整後の純収益は 17.8 億ドルに、調整後の EBITDA は 56.6 億ドルになります。これは正の値ですが、第 3 四半期比で 12% 減少し、核心的な利益力が圧迫されていることを示しています。
取引手数料収入 105 億ドル、企業の現金および同等物 113 億ドル 取引収入が伝統的な支柱として機能し、四半期(Q4)における寄与額は約 105 億ドル(年間の収入に占める割合は約 55%)でしたが、取引量は前四半期比で鈍化しています:総取引量は年間で 52 兆ドルありましたが、Q4 は約 12 兆ドルで、小売および機関取引ともに市場の揺れの影響を受け、一人当たりの取引規模は 15% 減少しました。現物取引量は前年比で 10% 減少しましたが、Deribit の買収によって派生商品が刺激されました。しかし、熊市の感情によるユーザーの流出を補うことができませんでした。月間アクティブトレーディングユーザーは前四半期比で 800,000 人減少し、950 万人になりました。
サブスクリプションおよびサービス収入は Q4 に 73 億ドルで、前年比で 18% 増加しましたが、前四半期比で 2% 微減しました。詳細を見ると、Base チェーンの統合と開発者ツールの恩恵を受けた、ステーブルコイン収入(主に USDC)は 38 億ドルでしたが、ステーキングリワードは 12 億ドルまで減少し、ネットワークのリターン率が前四半期で 18% 下落したためです。金利および金融収入は 0.65 億ドル、その他のサービス収入は 1.65 億ドルでした。
貸借対照表によると、企業の現金および現金同等物は 113 億ドルで、前四半期比で 80 億ドル増加しました。年間の利益蓄積の恩恵を受けましたが、Q4 の貸し出しと暗号資産投資(ビットコイン保有など)により、ドル建資産が 30 億ドル 減少しました。
企業のビットコイン保有は Q4 には更新されませんでしたが、年間の動向から見ると、総保有数は 1.2 万 BTC を超え、総コストは約 8 億ドルで、一枚あたりの平均価格は 66,000 ドルであり、ビットコイン価格の変動により現在価値は約 11 億ドルです(決算時のビットコイン価格 90,000 ドルを基準に)。2 月 13 日時点のビットコイン価格で計算すると、若干の損失が出ています。
SEC 監督は緩和されていますが、新たなデリバティブ競争が激化し、バイナンスのグローバル拡大、Robinhood の暗号商品が市場シェアを侵食しています。
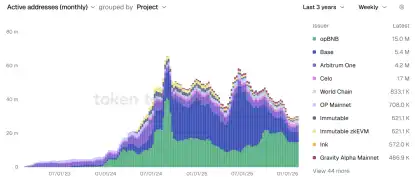
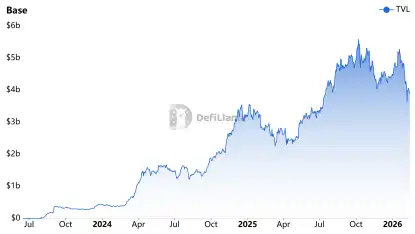
財務報告によると、Coinbase の 2026 年の重要焦点は Everything Exchange の拡大、ステーブルコイン支払いの拡充、オンチェーン金融の構築です。Base チェーンのアクティブアドレスは Optimism や Arbitrum を超え、総ロックアップ価値(TVL)は 35 億ドルに達しています。
最新の Token Terminal データによると、Base の週間アクティブ利用者数は、opBNB に次いでいます。
DefiLlama の最新データによると、Base の TVL は 390.5 億ドルに上昇しました。
全体的に、Coinbase の財務レポートは、暗号通貨の巨人の二面性を明らかにしています:全年を通じての革新による多様化ですが、第 4 四半期の損失と取引の低迷は、資産価格への依存を露呈しました。株価の急落は、感情的な反応にとどまらず、市場が持続可能性を問うものです。2026 年に力強い回復や規制面での好転がなければ、Coinbase はさらなる厳しい試練に直面することになります。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







