

L1 バリュー キャプチャ が 大幅 に 縮小 し 、 ETH 、 SOL 、 HYPE が 価格 の 頂点 に 戻 れ なく な っ て い ま す
原文タイトル:L1バリューキャプチャの圧縮
原文出典:Pine Analytics
原文翻訳:Ethan, Odaily 星球日報
Editor's Note: 過去数年、暗号市場は一時期、L1パブリックチェーンの手数料収入がトークンの評価を支える核となる現金フローだと信じていました。しかし、この研究では、過去のデータを元に、異なる事実が明らかにされました:ビットコインの混雑期、イーサリアムのDeFiやNFTのピーク、そしてSolanaのメームコインブームなど、すべての手数料繁栄は最終的にイノベーションによって圧縮される。需要の急増による収入ピークが新たな代替案を刺激し、利益がシステム的に排除されます。L1のバリューキャプチャの圧縮は周期的現象ではなく、オープンネットワークの構造上の結果です。
2026年の市場では、L1の価格設定はすでに単純な「手数料キャプチャ」で行われていません。ETHとSOLの価格推進力は、L1の料金ロジックから、ステーキング収益、ETF資金流、RWAナラティブ、プロトコルのアップグレード期待、およびマクロ流動性環境に移行しています。圧縮のトレンドは続いていますが、価格のアンカーポイントは既に移行しました。考えるべき点は、手数料がさらに減少するかどうかではなく、市場がもはや「オンチェーンの利益」ではなく、「アセットナラティブ」と「構造的な資金流」でL1を価値評価する際、この新しい論理が同様に脆弱かどうか;および、ナラティブが収束する際、価格がどのような基本的サポートに戻るかです。
L1ブロックチェーンは、拡大段階で手数料を持続可能かつ安定して稼ぐことが難しいです。これらはかつて見つけたすべての主要収入源 ― トランザクション手数料からMEVまで ― 最終的には彼らがサービスを提供するユーザーによって、さまざまなアービトラージ手法で少しずつ消し去られます。これは単に特定のチェーンがうまくいっていないわけではなく、公開された許可のないネットワークの固有の特性です:L1が手数料で稼いだお金が一定の規模に達すると、取引関係者は新しい方法を考え出し、この収益を圧縮し、あるいは直接ゼロにします。
ビットコイン、イーサリアム、Solanaは、暗号分野で最も成功したいくつかのネットワークです。しかし興味深いことに、これらは毎日数十億ドルの価値を取扱っているにも関わらず、これら3つはほとんど同じような経路をたどっています:手数料収入が一時的に急増し、すべての人の注目を集めますが、それからほんのしばらくすると、L2(セカンドレイヤーネットワーク)、プライベートオーダーフロー、MEVを感知できる経路ツール、またはアプリケーション層の新しいプレイがビジネスを奪い、収入を分配します。このような状況は、暗号通貨業界のすべての手数料モデル、各MEVサイクル、およびすべてのスケーリングソリューションで繰り返し発生し、緩やかになる兆候が見られません。
本文では、L1 レイヤーの手数料が圧縮されており、これは長期的に存在し、さらに加速していると考えています。この記事では、さまざまな段階で利益を圧縮できる具体的なイノベーションプレイについて整理し、また、まだ「手数料で持続的に収益を上げることができる」ということを評価に加えている L1 トークンにとって、これが具体的に何を意味するかについても探求します。
Bitcoin
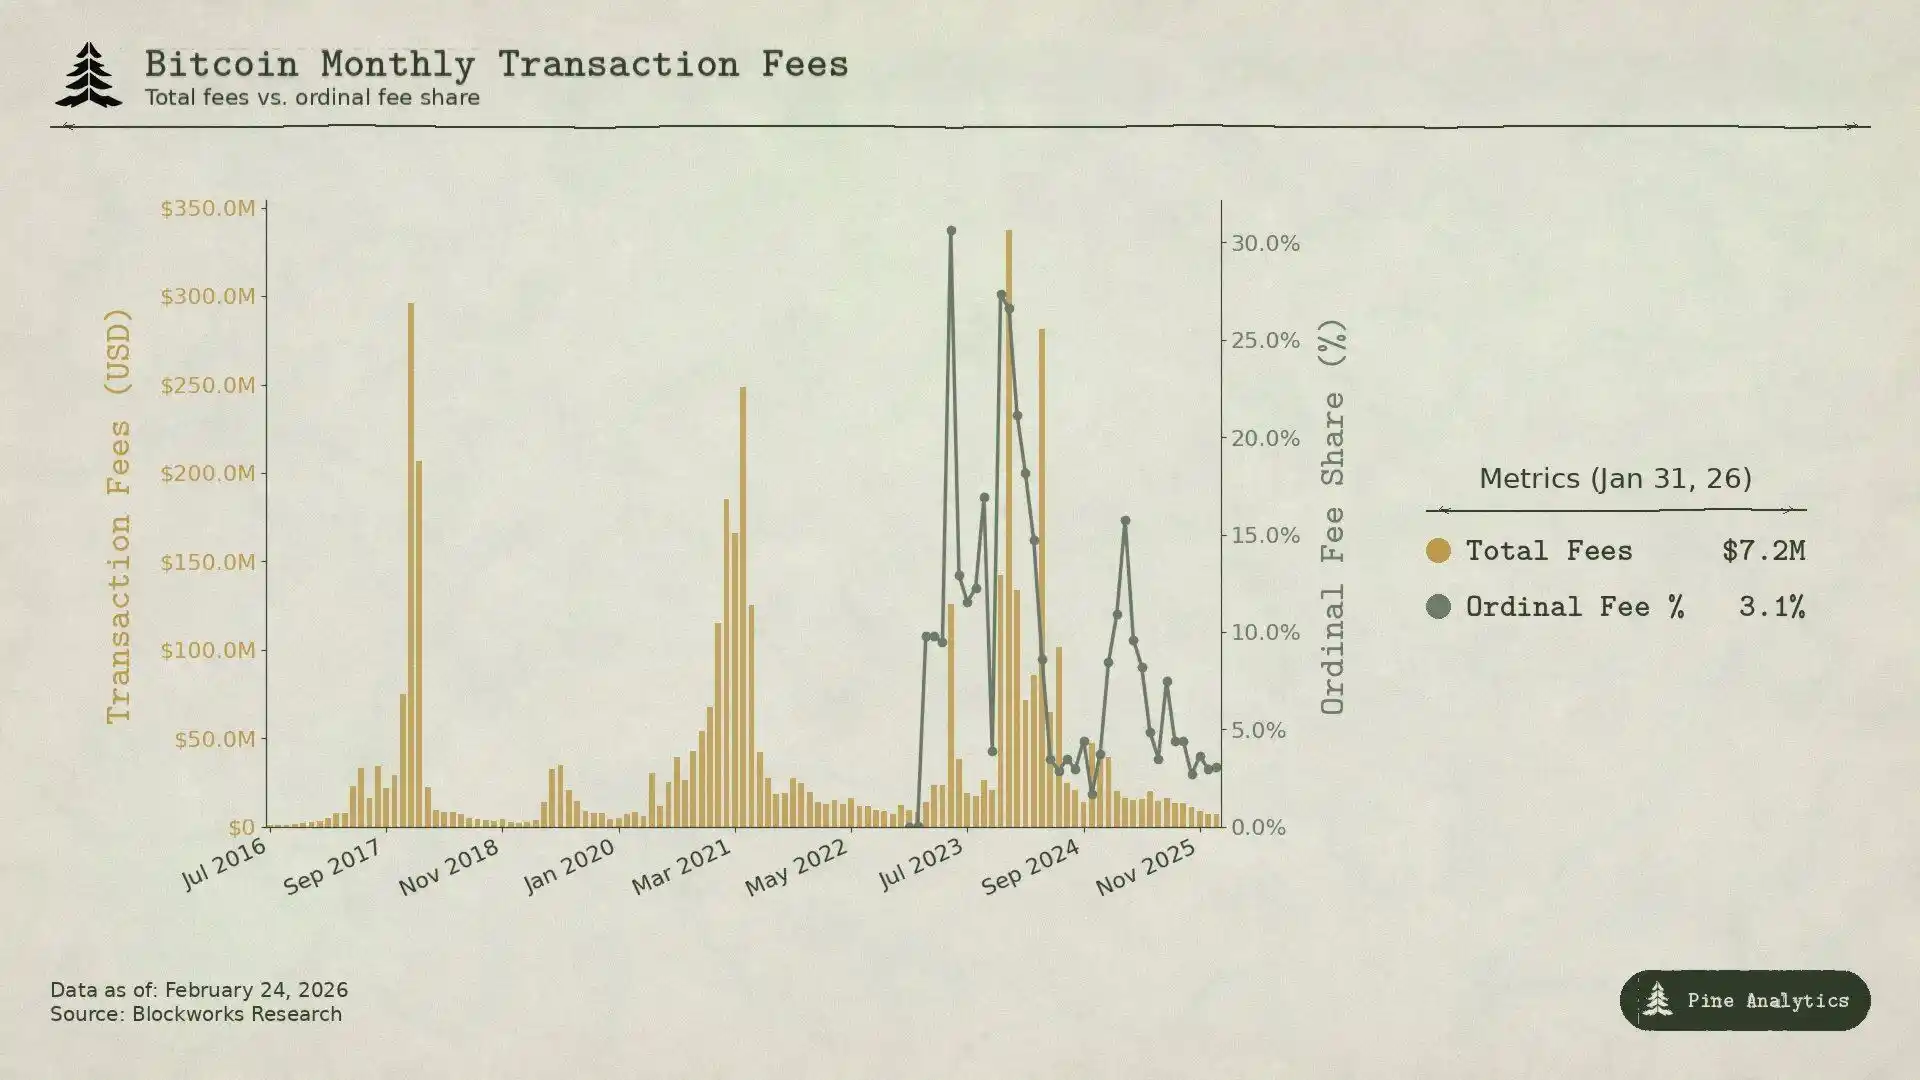
ビットコインの手数料は、ほぼすべてがチェーン上での BTC の送金時の混雑によって得られます。みんなが取引を詰め込むと、手数料は自然に上昇します。さらに、ビットコインにはスマートコントラクトがないため、ネットワークにはほとんど MEV という概念はありません。重要な問題は:BTC の価格が上昇し手数料も急上昇すると、前回のサイクルよりも経済活動の規模に対して手数料が上がる割合がはるかに弱いという点です。
2017年、BTC は4000 USドルから20000 USドルに急騰しました。平均手数料も0.40 USドル未満から50 USドルを超えました。そのピークである12月22日には、手数料はブロック報酬の78%を占め、手数料だけで約7268 BTC、ブロック報酬の約4倍に相当します。しかし、わずか3か月で手数料は97%下落し、元に戻りました。
市場の反応は非常に迅速であり、すぐに対処策が見出されました。2018年初めには、SegWit トランザクションはわずか9%しか占めていませんでしたが、年の中ごろには36%まで上昇しました。この種のトランザクションが総トランザクション量の3分の1以上を占めていたにもかかわらず、手数料収入は16%しか貢献していませんでした。取引所もバッチ処理を採用し、数百の引き出しを1つのトランザクションにまとめて処理することで多くの手数料を節約しました。これらの要因が重なり合い、6か月で手数料は98%減少しました。さらに、2018年初めにはライトニングネットワークが正式に開始され、小額の取引の手数料問題を解決しました。その他のチェーン上の Wrapped BTC も、ユーザーがBTCを保有する際にビットコインの主チェーン上で操作する必要がなくなりました。
2021年になると、BTCの価格が最高値に達し、価格が64000 USドルまで上昇しましたが、月間の手数料収入は2017年よりも低かったです。その時はチェーン上の取引が少なかったものの、米ドル換算での送金規模は2017年の2.6倍になりました。要するに、ネットワーク内の取引が増加しているにもかかわらず、得られる手数料が追いつかず、逆に減少してしまったということです。
現在のこのサイクルは、このトレンドが全く阻止できないことをよりよく示しています。BTC は25000 USドルから100000 USドル以上に急騰しましたが、標準的な送金手数料は以前のサイクルほど急激に上昇しませんでした。2025年末までに、1日の取引手数料はおおよそ30万 USドルであり、マイナーの総収入の1%にも満たないでしょう。2024年にはビットコインの年間手数料が9.22億 USドルに達しましたが、それのほとんどはOrdinalsとRunesの一時的な人気から来ており、従来のBTCの送金による安定的な収入ではありません。2025年半ばまでに、現物ビットコインETFはすでに129万枚以上のBTCを保有し、総供給量の約6%を占めています。市場には需要がありますが、これはチェーン上の手数料を生み出すものではありません。ビットコイン資産を取得するために必要なチェーン上の相互作用は、ほとんどエンジニアリングによって取り除かれています。
Ordinals と Runes は、2024 年 4 月に手数料のマイニング報酬占有率を 50% に引き上げましたが、関連するツールがより成熟するにつれて、2025 年半ばまでに、この割合は再び 1% 未満に低下しました。このような短期的な急騰は、MVV による偶発的な収益のようであり、混雑に起因する安定した収入ではなく、新興アセットを中心とした未熟なツール体系に起因しており、BTC の決済に対する真の需要ではありません。
実は、この法則は非常に明確です:Bitcoin が手数料で大金を稼ぐようになると、生態系内でより安価な代替手段が生まれます。L1 はあらゆる需要から一度だけ短期的な手数料のハイピークを稼ぎますが、その利益は継続的なイノベーションによって徐々に浸食されていきます。
イーサリアム
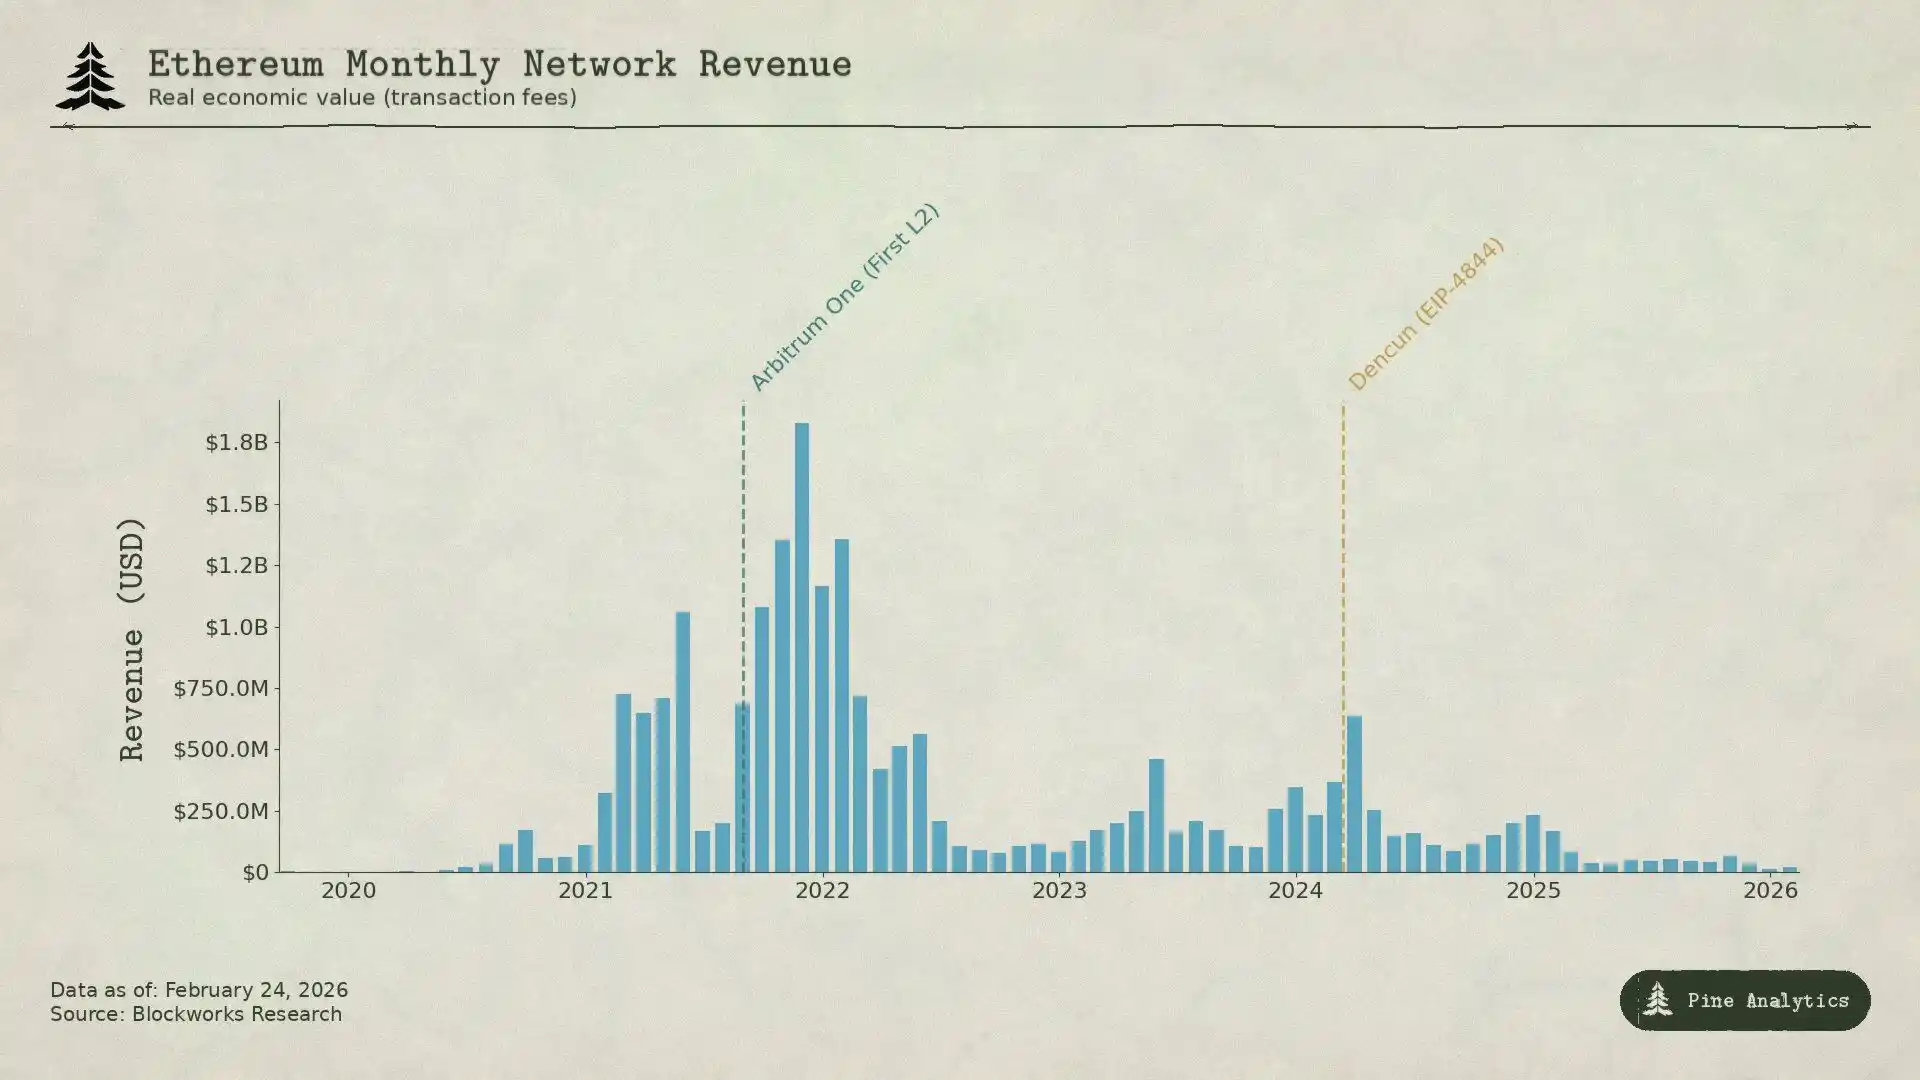
イーサリアムの手数料の物語はさらにドラマチックです。このチェーンは過去に膨大な価値を捉え、その後、システム的に崩壊するのを目撃しました。
2020 年半ば、『DeFi サマー』により、イーサリアムは新しい金融システムの中心となりました。Uniswap の月間取引高は 4 月の 1.69 億ドルから 9 月の 150 億ドルに急増しました。TVL(総預金額)は 10 億ドルに満たなかったものが、年末までに 150 億ドルに成長しました。2020 年 9 月、イーサリアムのマイニング手数料収入は 1.66 億ドルを記録し、ビットコインのマイニング報酬の 6 倍でした。これはスマートコントラクトプラットフォームとして初めて、実際の経済活動から持続的かつかなりの収入を得たことを意味します。
2021 年には、NFT が DeFi の上に重なりました。ピーク時の平均取引手数料は 53 ドルに達しました。四半期の手数料収入は、2020 年第 4 四半期の 2.31 億ドルから 2021 年第 4 四半期の 43 億ドルまで増加し、1777% の増加となりました。2021 年 8 月に実装された EIP-1559 では、基本手数料の燃焼メカニズムが導入され、手数料の一部が恒久的に市場から削除されました。当時、イーサリアムは本当に L1 でお金を稼げないという中心的な問題を解決したように見えました。
しかし、これらの手数料は根本的には「混雑料」です。ユーザーが 20 〜 50 ドルの手数料を支払うのは、取引自体がその金額の価値があるからではなく、皆がチェーンを使いすぎ、イーサリアムのおおよそ 15 取引/秒(15 TPS)という処理能力を超えてしまったためです。この生来の欠点は、より安価な代替案に十分なスペースを残しています。
Solana、Avalanche、BNB Chain など、他の L1 は、数セントで取引サービスを提供できます。Arbitrum や Optimism などのイーサリアムの L2 Rollup は、ビジネスの多くを獲得し、彼ら自身のネットワークで取引を処理し、圧縮された取引バッチをイーサリアムメインネットに返送して決済を行い、速くて安価です。
その後、イーサリアムは「自己削減」を行いました。2024年3月13日のDencunアップグレードではBlobトランザクション(EIP-4844)が導入され、L2により安価なデータ公開経路が提供されました。これ以前、L2はcalldataを使用し、コストは1MBあたり約1,000ドルでした。アップグレード後、Arbitrumの単位取引手数料は0.37ドルから0.012ドルに、Optimismは0.32ドルから0.009ドルに引き下げられました。Blobの中央値取引手数料はほぼゼロに低下しました。イーサリアムは本来、このことでユーザーを維持しようとしましたが、最終的には自身の最後の重要な手数料収入源を削弱してしまいました。
データを見ればより直感的になります。2024年に、L2は2.77億ドルの収益を生み出しましたが、そのうちイーサリアムに支払われたのは1.13億ドルだけでした。2025年までに、L2の収益は1.29億ドルに減少し、イーサリアムに戻される金額は約1,000万ドルであり、L2の収益の約10%に過ぎず、前年比で90%以上減少しました。かつて月平均で10,000万ドルを超えていたL1の手数料収入は、2025年第4四半期までに1500万ドルを下回りました。1つの四半期で430億ドルの収入を生み出していたブロックチェーンは、わずか4年後には収益規模が95%以上に縮小しました。
ビットコインの収益は抑制されているのは、誰もがオンチェーンでBTCを受け取らなくても良いからです。一方、イーサリアムの収益は2つの波に分かれて抑制されました:
第1波は他の代替ネットワーク が、高額な拥堵手数料を支払いたくないユーザーを引き寄せました;
第2波はイーサリアム自体のスケーリング計画 が、L2にデータを伝達するコストをほぼゼロまで下げ、自身もう精算で収入を得られなくなりました。どちらの場合も、L1が自らそれらの収益を狙って構築し、またはそれらを抑制してしまった、そのようなツールを導入したことです。
Solana
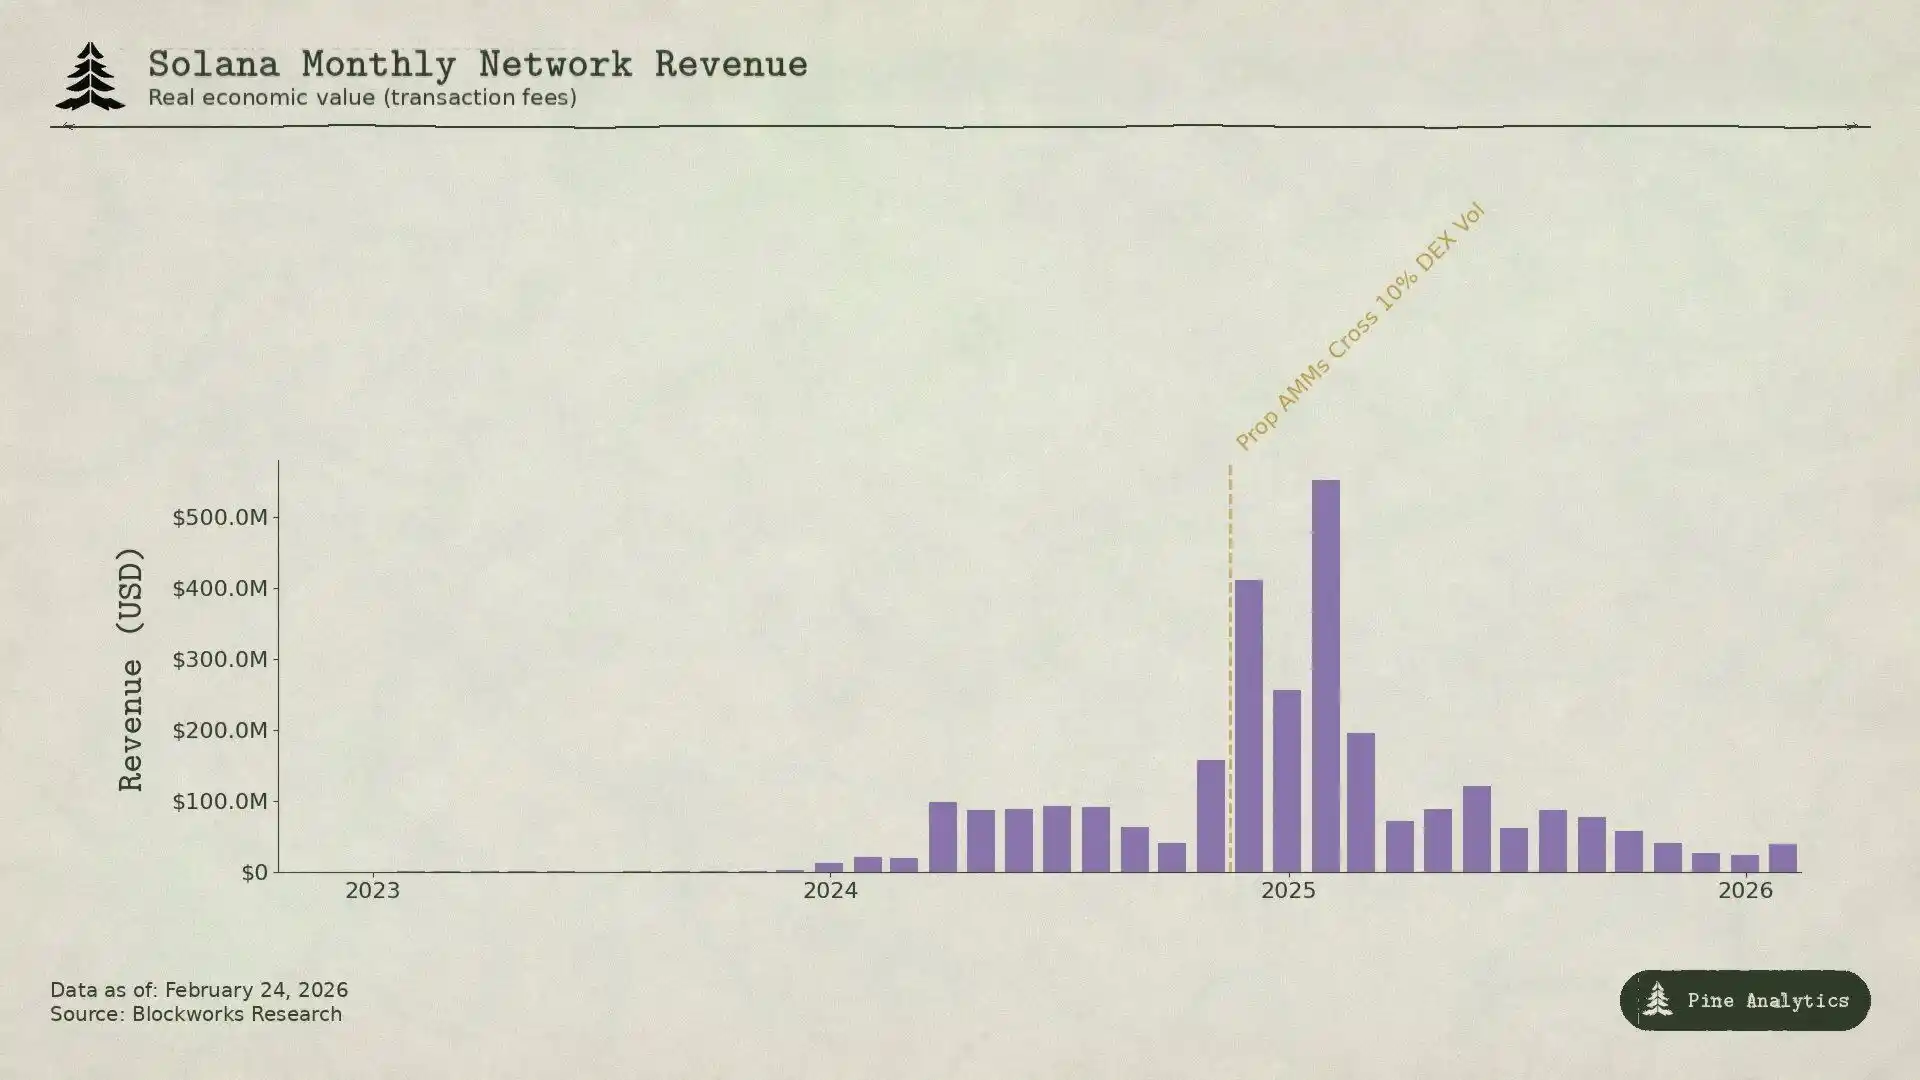
Solanaの収益を得る論理は、ビットコインやイーサリアムとはまったく異なります——ほぼすべての手数料収入は、キャンセル可能な手数料とJitoブロックエンジンを通じて支払われるMEV小切手から得られます。2025年第1四半期、Solanaの「実質経済価値」(REV)は8.16億ドルに達し、そのうち55%がMEV小切手から得られています。2024年、バリデーターはおそらく12億ドルを稼ぐ可能性があり、運用コストは約7000万ドルしかかかりませんでした。実際にはかなりの利益率があります。
Solana 手数料急増の鍵は、memecoin 取引です。2024 年 1 月に登場した Pump.fun は、わずか 18 ヶ月で 60 億ドルを超えるプロトコル収入を上げ、ピーク時には memecoin 発行の 99% にも達しました。DEX の1日取引量は一時 380 億ドルに達しました。2025 年 1 月、TRUMP トークンが登場し、1 日当たりの優先手数料が 122,000 SOL に急騰し、MEV 小額手数料が 98,120 SOL に達しました。2024 年、上位 1% の memecoin トレーダーが 13 億 5800 万ドルの手数料を貢献し、総 memecoin 手数料の約 80% を占めました。ほとんどが MEV によって駆動されています。
現在、この収入の一部を圧縮しようとする革新が2つあります。
1つ目は独自の AMM です。HumidiFi、SolFi、Tessera、ZeroFi、GoonFi などのプロトコルは、専門の流動性提供者が管理するプライベートトレジャリーを採用し、内部で価格を提示し、秒間複数回の頻度で価格を更新しています。流動性が公開されていないため、MEV ボットはフロントランニング取引を行えません。さらに重要なのは、専門の AMM は Jupiter などの集約ルーターを通じて注文をルーティングし、トレードパートナーを積極的に選択しますが、パブリックプールのようにどの参加者でも MEV 小額手数料を支払うことを受動的に受け入れるのではありません。価格設定を機密に保ち、継続的に更新することで、彼らは「古い価格提示」の問題を解消しています — これが Solana の大部分の MEV 収入の源泉です。HumidiFi はローンチ後5ヶ月で約 1000 億ドルもの取引高を記録しました。現在、独自の AMM は Solana DEX の取引高の50%以上を占め、SOL/USDC などの高流動性トレードペアではさらに多くを占めています。
2つ目は、Hyperliquid が最も利益の出る現物取引活動を Solana から直接移行していることです。Hyperliquid は、独自に開発した HyperCore 技術により、Solana 上のトークンを Hyperliquid に預け入れ、引き出し、さらにはその現物注文ブックで取引できるようにしました。2025 年 7 月に Pump.fun が PUMP トークンを発表した際、価格はすべて Hyperliquid で設定され、Solana の DEX ではなく、HyperCore を介してクロスチェーンブリッジされました。これ以前、Hyperliquid は SOL そのものや FARTCOIN などのトークンでこの手法を試してきました — 価格が確定されたばかりの段階で、価格差や波乱が最も激しく、MEV を最も獲得しやすい段階で、Solana から徐々に移行してきました。
これら2つのプレイは、Solanaの収入を2つの方向から圧縮しています:独自のAMMは、Solanaに残されたMEV取引を減らし、Hyperliquidは最もMEV収入の高い現物取引をチェーン外に直接移しました。2025年第2四半期までに、SolanaのREVは前四半期比54%減少し、わずか2.72億ドルになりました。MEVの手数料は、1月のピークから90%以上減少し、1日に満たないほどのMEVが発生しています。
実際、このパターンは前述の2つのチェーンと同様ですが、ただし、収益を得る方法が異なります:
Solanaの手数料は、基本的には新しい取引プレイヤーが登場し、まだ比較的混沌としている時期に、MEVを利用して短期間で収益を上げることができます。独自のAMMが取引効率を最適化し、Hyperliquidが高価値注文を取り込んだ場合、この利益はすぐに減少します。L1は市場が熱狂的なときに大きな利益を上げることができますが、市場はすぐに新しい方法を見つけ出し、このような短期的な収入が持続することを防ぎます。
トークン価格への影響
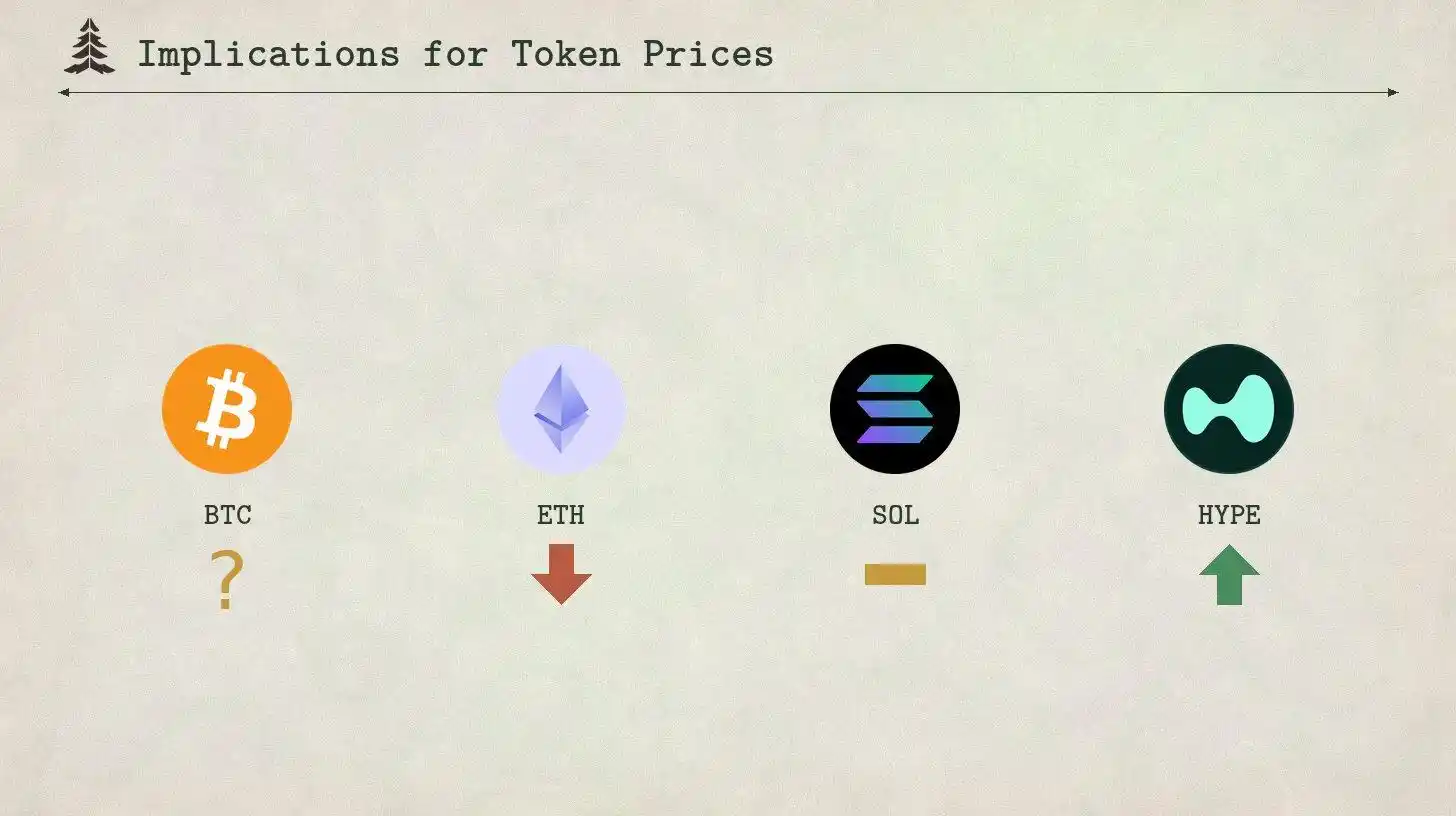
上記の3つのチェーンが示すパターンは、単なる事後の説明にとどまらず、ある程度先見性を持っています。すべてのL1手数料メカニズムは、同じ轍を踏んでいます:新たな需要が収入のピークをもたらし、そのピークがイノベーションを引き寄せ、イノベーションが利益を圧縮します。このような圧縮が一度発生すると、それを逆転させるのは非常に難しくなります。この考え方に従うと、4つのトークンの将来について、おおまかな予測ができます。
· Ethereum:持続的な手数料の「崩壊」
Ethereumの手数料は、明確な底を見ていません。2024年、L2はEthereumメインネットに1.13億ドルを支払いました。しかし、2025年には急激に1000万ドルにまで落ち込み、90%以上の減少となりました。新たなL2が登場するたびに、Ethereumメインネットのブロックスペースへの需要は少なくなります。さらに、Ethereum自体のスケーリング計画は、データ転送のコストを持続的に削減しています。EIP-4844は一度きりの大幅な価格設定ではなく、Ethereumが活動を手数料市場外のインフラツールに誘導する構造的転換の出発点です。
現在、月次L1手数料収入は1500万ドルを下回り、下降要因はますます強くなっています。EthereumがL1における新たな本来の需要ソースを創出できない場合、トークン価格はこのような圧縮傾向を反映し続けるでしょう。ETHは今や、成長が鈍化した基幹インフラ資産であり、かつてのスマートコントラクトプラットフォームとは異なります。
· Solana: 活性度のイノベーションがピークに達し、価格は必ずしもそうではない
Solana はほぼ間違いなく、次のサイクルでオンチェーンの活性度を新たな高みに押し上げることになるでしょう — そのエコシステムは深く、開発者は多く、インフラストラクチャは十分に成熟していますが、手数料収入が必ずしも増加するとは限りません。2024年末から2025年初めの memecoin フィーバーは、Solanaにとってビットコインの「SegWit イベント」に相当します:新たな需要に支えられた一過性の手数料の急上昇の後、すぐにイノベーションによって収束されます。
現時点で、プロプライエタリなAMMがDEX取引量の50%以上を処理しており、MEVを大幅に削減しています。HyperliquidのHyperCoreテクノロジーは、もっとも利益の出る価格設定ステップをオフチェーンに移動しています。2025年1月よりも2〜3倍多いオンチェーンのアクティビティにもかかわらず、その手数料システムはすでに成熟しており、この活性度を対応するバリデーターの収益に変えるのは非常に難しいでしょう。現在、日平均のMEV手数料はピーク時から90%以上減少していますが、オンチェーンのアクティビティは依然として非常に健全です。十分な手数料収入が評価を支えずとも、活用率が再びピークを更新しても、SOLが次のサイクルで歴史的高値を突破する可能性は低いでしょう。
· Hyperliquid: 繁栄と圧縮の前後
Hyperliquidは最も注目に値するケースです。なぜなら、それが「稼ぐ - 圧縮される」サイクルの次の段階を表しており、市場はまだこのサイクルの後半がどのように進展するかに気付いていません。
Hyperliquidは今や伝統的金融資産の永久先物取引の主要なデセントラル化取引所となっています。最近の銀相場の激動期において、HIP-3で展開された市場は世界の銀取引量の約2%を獲得し、小売取引向けの中間スプレッドはCOMEXよりも優れています。ある時期、伝統的金融ツールがプラットフォーム取引量の約30%を占め、1日のノミナル取引高は50億ドルを超えました。2025年にプラットフォーム収入は約60億ドルで、そのうち97%がHYPEのリバイバルとバーンに費やされています。
我々は、Hyperliquidが今後もTradFi資産の永続契約取引を主導し続けるだろうと予想しています。 その製品は確かに利点があります:商品や株式は24時間×7日取引可能で、伝統市場が閉じていても取引できます;HIP-3提案を通じて許可なく新しい取引市場を追加できます;CMEが18%の初期証拠金を要求する資産に対し、最大20倍のレバレッジを提供できます。次の牛相場で取引量と手数料が引き続き増加すれば、HYPEトークンはSolanaがクマ相場の最安値から急反発するように、再評価されるかもしれません。伝統金融資産の取引量が引き続き拡大すれば、HYPEも同様の道を歩むでしょう。投資家は、ある四半期の高収入に基づいて、将来もずっとその金額を稼ぎ続けると予測する可能性が高いでしょう。
しかし、Hyperliquidの料金モデルは、圧縮された種である。プラットフォームはメーカーに対して名目価値手数料の4.5ベーシスポイントを徴収し、取引量に基づき最大40%の割引を提供します。これは従来の金融派生品価格設定ロジックとはまったく異なります。CMEでは、E-mini S&P 500契約1枚の取引所手数料は片側1.33ドル程度であり、名目価値27.5万ドル以上の契約とは関係ありません。換算すると0.001ベーシスポイント未満です。1,000万ドルの名目ポジションに対して:CMEの手数料は約2.5ドルであり、Hyperliquidの手数料は4,500ドルであり、その差は約1,800倍です。
この価格差が存在する理由は、Hyperliquidの現在のユーザーが小売業者と暗号ネイティブのグループを主体としているためです。ただし、TradFiパーペチュアル製品はTradFiの期待をもたらします。取引量が増加し、機関投資家が参加すると、CMEスタイルの経済モデルに近づく圧力が著しく高まります。Hyperliquid自体の手数料構造は方向性を示しており、HIP-3の成長モードでは、新しい市場のメーカー手数料が90%以上削減され、最低で0.0045%になります。トップトレーダーは0.0015%未満になります。プロトコルは手数料の圧縮を積極的に推進しています。競争力のあるペリペチュアルDEXや将来的にオンチェーン製品を提供する従来の取引所が、このプロセスをさらに加速させるでしょう。
最終的に2つの結果しかありません:Hyperliquidは手数料が高すぎて取引量を失うか、手数料をCMEと類似の固定料金モデルに変更します。どちらにせよ、投資家が今予測している長期的な収益を実現するのは非常に難しいでしょうし、HYPEトークンの価格も急速に下落する可能性があります。
・ Bitcoin:価格は手数料の前に成長する必要があります
この4つの資産の中で、ビットコインは最も特別です。なぜなら、その手数料とトークン価格の関係性は逆転しているからです。イーサリアム、Solana、Hyperliquidにとっては、論理的には:手数料が収入を生み、収入が価値を支え、手数料が圧縮されるとトークン価格も下落するという関係です。しかし、ビットコインは異なり、これらとは逆の論理です。マイナーは、ブロック報酬の半減後も生き残るためには、コイン価格が持続的に上昇する必要がある——なぜなら手数料収入は、ブロック報酬の削減されたギャップを埋められないことが証明されているからです。
2024年の半減でブロック報酬を6.25 BTCから3.125 BTCに減らし、1日の発行量を900 BTCから450 BTCに減らします。2025年末までに、1日の平均取引手数料は約30万ドルであり、マイナー総収入のほぼ1%未満に過ぎません。2024年にビットコインの年間手数料収入が9.22億ドルに達したとしても、そのほとんどはOrdinalsとRunesの段階的なピークから来ており、持続可能な自然な手数料需要からではありません。現在の手数料貢献はほぼ無視できるものであり、マイナーの収入はほぼ完全にブロック報酬に依存しており、ブロック報酬は4年ごとに半減し、BTCで計算されます。マイナーが半減サイクル中に利益を維持できる唯一の方法は、ビットコインの米ドル価格が同様の期間内におおよその倍増し、BTCで計算された収入が50%減少する影響を相殺するためです。
歴史的に、この条件は成り立ってきました。しかし、この基盤は非常に脆弱です。チェーンのセキュリティ予算は利用量によってではなく、資産価格の持続的な上昇によって資金提供されます。ある時点で半減した際に資産価格が上昇しなくなると、マイニングは赤字になり、ハッシュパワーは減少し、ネットワークのセキュリティも影響を受け、さらには「価格下落→ハッシュパワー低下→セキュリティ脆弱→価格再下落」という悪循環に陥る可能性さえあります。
これにより、ビットコインの「持続可能性」もう少し脆弱であることが明らかとなります。ほとんど手数料が必要ない状況で価格はネットワークのセキュリティを支えることができるため、これは他のチェーンが模倣するのが難しいメカニズムです。なぜなら、ビットコインはまず通貨資産であり、スマートコントラクトプラットフォームではないからです。
皆が BTC を購入する理由は、それを保有するためであり、そのブロックスペースを使用するためではありません。これにより、ビットコインは他の3つのチェーンにはない利点を得ています:通貨への需要によって価格が上昇し、手数料が非常に低くてもネットワークのセキュリティを維持できる。
しかし、これは同時に、ビットコインの長期的なセキュリティは価格が常に上昇するという仮定に依存していることを意味します。誰もそれを保証できない点です。このチェーンが常に安全な決済レイヤーを維持できるかどうかは、手数料を稼ぐことができるアプリケーションを作成できるかどうかではなく、誰もが BTC を購入したいという物語と市場環境を継続的に維持できるかどうかにかかっています。これまでに、このモデルは正常に機能していますが、ブロック報酬が3.125 BTC からさらに1.5625 BTC、0.78125 BTCに削減され、将来的にさらに3回または4回の半減が行われると、価格上昇によってそのギャップを埋めることができるかどうかが暗号領域で最も重要な未知数となるでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






