

1ドルのリターン率がわずか43%である理由は何ですか?なぜ87%のPolymarketプレイヤーが損失を被っているのですか?
原文タイトル:Polymarket 上のゲーム理論:7200 万取引で検証された 5 つの公式
原著者:Movez,Polymarket アナリスト
原文翻訳:Asher,Odaily 星球日報
ラスベガス大通りにおいて、スロットマシンの平均還元率は約 93% であり、つまり 1 ドルを投入するごとに平均して 0.93 ドルしか戻ってこない;しかし Polymarket では、トレーダーたちは自発的に 0.43 ドル以下の還元を受け入れており、1 ドルを使ってカジノよりもさらに不利なアウトカムにベットしています。
これは比喩ではなく、実際のデータに基づいています。リサーチャーの Jonathan Becker は Kalshi 上で解決されたすべての市場を分析し、7210 万件の取引、総取引高 182.6 億ドルを網羅しています。彼が見つけたこれらのパターンは、Polymarket にも当てはまります — 同じメカニズム、同じバイアスが、同じ機会を意味します。データから得られる結論は非常に明確であり、約 87% の予測市場が最終的に損失を出すことを示唆していますが、その残りの 13% は運に頼るのではなく、ほとんどのトレーダーが理解していない数学的手法を使っています。
本稿では、勝者と敗者を区別する 5 つのゲーム理論の公式を紐解きます。それぞれに、対応する数学的原理、実際のケーススタディ、および直接実行可能な Python コードが付属しており、これらの手法を既に実戦で活用しているいくつかのトレーダーには次の方々が含まれます:
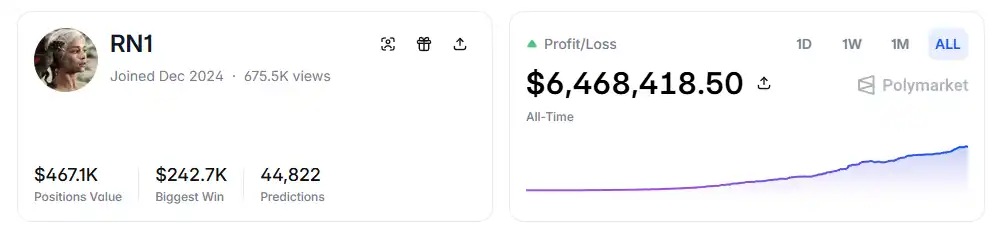
・ RN(Polymarket アドレス:https://polymarket.com/profile/%40rn1): この Polymarket アルゴリズム取引ボットは、本文のモデルに基づいてスポーツ市場で 600 万ドル以上の総利益を達成しました。
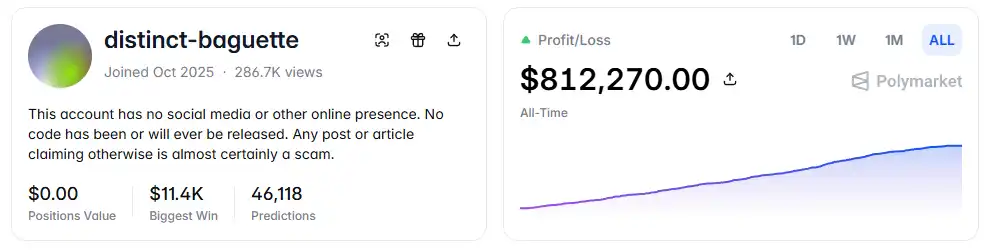
・ distinct-baguette(Polymarket アドレス:https://polymarket.com/profile/%40distinct-baguette): UP/DOWN 市場メイキングを行うことで、560 ドルを 81.2 万ドルにまで増やしました。
一、期待値:最も核心的な式
Polymarket では、各取引は基本的に期待値の判断です。多くの取引参加者は直感に頼りますが、13% の勝者は数学で意思決定します。期待値(EV)は、単発の結果ではなく、複数回の繰り返しの平均リターンを測定し、取引が参加する価値があるかどうかを判断するために使用されます。
実際の市場を例に取ると、「2026年6月までにビットコインが15万ドルに達するか?」という市場では、現在のYESの価格は12セントで、それに対応する市場の暗黙の確率は12%です。ブロックチェーンのデータ、半減期サイクル、ETF の資金流などを基に、実際の確率はおよそ20%だと判断される場合、この取引は正の期待値を持っています。この計算に基づくと、12セントで買った1つの契約あたり、長期的に平均して8セントの利益が得られます。100契約を購入すると、12ドルのコストに対して8ドルの利益が見込まれ、リターン率は約+66.7%です。
しかし、データによると、ほとんどの予測市場のトレーダーはこのような計算を行いません。7200 万取引をカバーするサンプルによると、テイカー(成行注文者)は平均して取引ごとに約1.12% の損失を被り、メーカー(指値注文者)は平均して取引ごとに約1.12% の利益を上げています。情報の違いではなく、辛抱強さの違いによるもので、メーカーは正の期待値のチャンスを待ち、テイカーはより衝動的に取引します。
二、誤った価格設定:低価格の契約トラップ
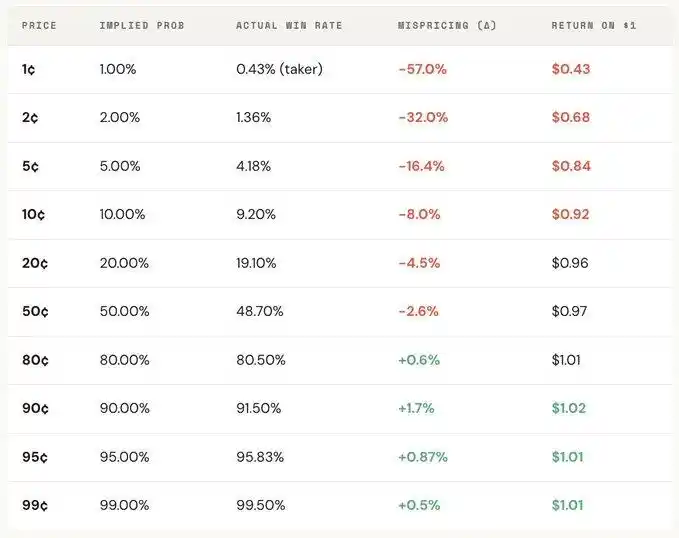
「アウトサイダープレミアム」は、予測市場で最も高価な誤りの1つであり、トレーダーはしばしば低確率イベントをシステム的に過大評価し、見かけ上安い契約に高価格を支払います。5セントで価格設定された契約は、理論上5% の勝率を持つはずですが、実際の勝率はKalshi上で4.18% であり、対応する-16.36% の価格設定のずれです。より極端な場合では、1セントの契約は理論上1% の勝率を持つべきですが、テイカーにとっての実際の勝率はわずか0.43% であり、ずれは最大-57% に達します。
全体的な分布を見ると、市場は中間の範囲(30セントから70セント)の価格設定が比較的正確であり、端に近いところで顕著なずれが見られます:20セント未満の契約では、実際の勝率が価格設定の暗黙の確率よりも低いことが一般的です。80セントを超える契約では、勝率が価格に反映されている確率よりも高いことがよくあります。
つまり、市場の非効率性は主に両端に集中しており、これらの範囲は感情的な取引が最も集中する場所です。具体的には、2つの式があります:
公式1:誤差定价(Mispricing, δ)
誤差定価は、契約の実際の勝率とその暗黙の確率との間のずれを測定するために使用されます。 5セントの契約を例にすると、すべての決済された市場で、5セントで取引された10万取引があると仮定し、そのうち4180取引が最終的にYESの結果となった場合、実際の勝率は4.18%となりますが、価格に対応する暗黙の確率は5.00%です。 両者の差は-0.82パーセントポイントであり、相対偏差は約-16.36%です。つまり、5セントの契約を1つ買うたびに、実際には約16.36%のプレミアムを支払うことになります。
公式2:単位取引超過リターン(Gross Excess Return, rᵢ)
誤差定価が全体的な偏差を反映するのに対し、単位取引超過リターンは、各取引の実際のリターン構造を明らかにし、行動バイアスがここで明確になります。 5セントの契約を購入する場合、2つの結果があります:契約が当選した場合、リターンは+1900%(約20倍のリターン)に達する可能性があります。 契約が外れた場合、直接損失は100%であり、投資した5セント全てが失われます。
これが「アンダードッグ・プリファレンス」が魅力的である理由であり、一度当たれば非常に高いリターンが得られ、覚えられやすく、誇張され、広められます。 しかし全体を見ると、実際の当選率は価格に暗黙の確率よりも低く、そして「全損失」と「非常に高いリターン」との非対称構造は、多くの取引で負の期待値を形成します。 本質的には、過大評価された宝くじを購入することに等しいです。
全体の分布から見ると、このような偏差には明白な価格勾配があり、価格が低い契約ほどリターンが悪くなります。 たとえば、テイカーは1セントの契約で1ドルを投資すると、平均して約0.43ドルしか戻ってきません。 一方、90セントの契約では、1ドルを投資すると平均して約1.02ドルもらえます。 価格が安いほど、実際の取引条件は不利になります。
さらに役割を細分化すると、この構造はほぼ鏡像関係であり、テイカーの低価格帯での損失(最大で-57%)は、同じ価格帯でのメーカーの利益に対応しています。 全体市場の価格設定の偏差は、その間に位置しています。 言い換えれば、テイカーが失うごとに、そのほとんどがメーカーに渡ります。
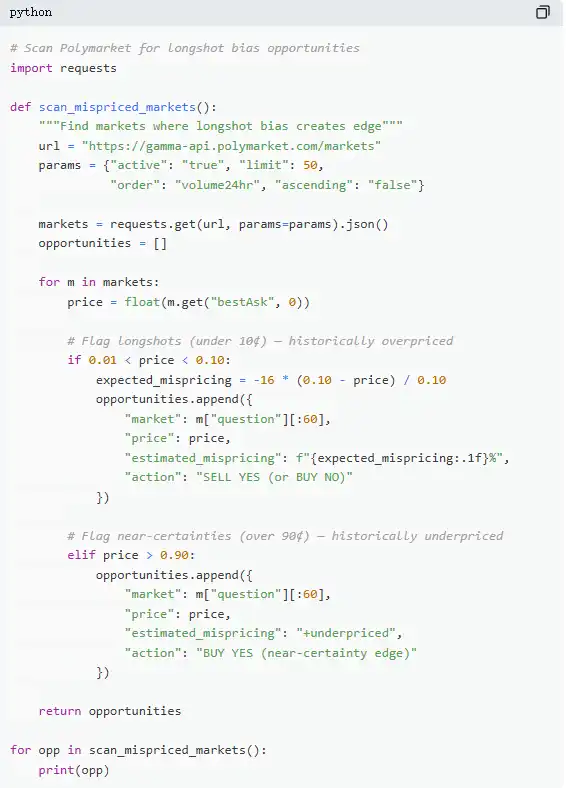
ゲーム理論の観点からは、低確率の契約は通常、システム的に過大評価され、高確率の契約はしばしば低評価されます。本当の戦略は、アンダードッグを追いかけるのではなく、アンダードッグを売り、高確率のものを買うことです。
三、ケリーの公式:いくら賭けるべきか
期待値が正の取引を見つけたとき、本当の問題はまだ始まったばかりであり、トレーダーはいくら賭けるべきでしょうか? ポジションが大きすぎると、一度の損失で数週間の収益が消える可能性があります。ポジションが小さすぎると、有利な状況でも成長がほとんど意味をなさなくなります。「すべてを賭ける」か「まったく賭けない」の間に、数学上最適な賭け率が存在し、それがケリーの公式です。
ケリーの公式は、1956年にジョン・ケリー・ジュニアによって提唱され、最初は通信信号ノイズの最適化に使用され、後にギャンブル、取引、市場予測の中で最も効果的なポジション管理方法の1つとして証明されました。プロのポーカープレイヤー、スポーツ賭博の達人、そしてウォール街の量的ファンドは、ほとんどがある形式のケリー戦略を使用しています。
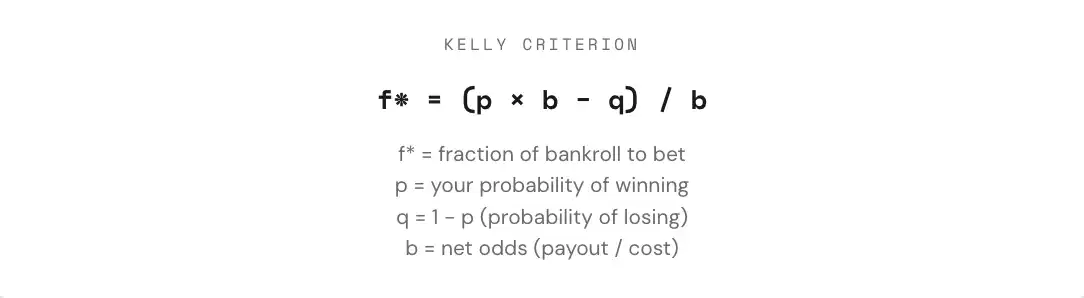
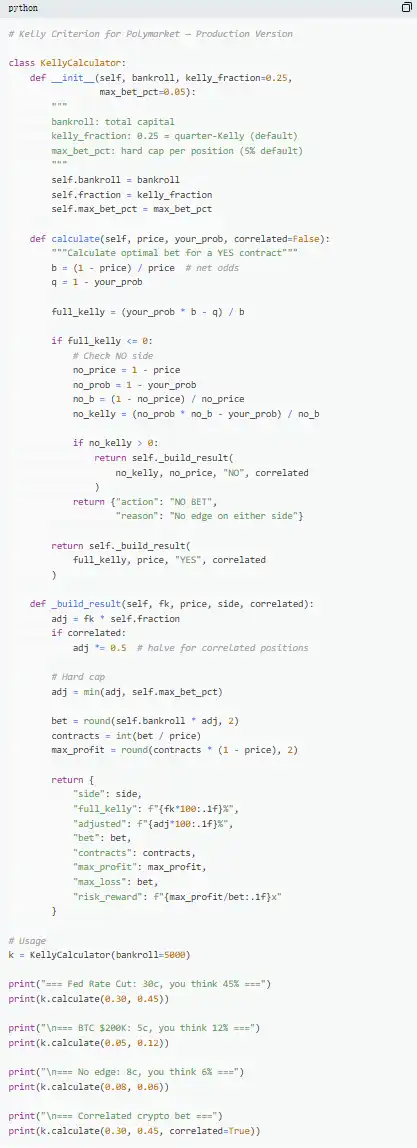
市場予測では、契約が2元構造(結果が$1または$0)であり、価格自体が確率を表すため、ケリーの公式の適用はより直接的です。鍵はオッズ(b)を理解することです:30¢でYES契約を買うと、$0.30で$0.70の収益を賭けることになります。これに対応するオッズは0.70 / 0.30 ≈ 2.33です。価格が50¢の場合、オッズは1、10¢の場合は9、80¢の場合は0.25です。オッズが高いほど、有利な状況の下でケリーが推奨する賭け比率も大きくなります。
しかし、重要な原則は完全なケリーを使用しないことです。数学的には、完全なケリーは長期資金成長率を最大化できますが、実際には大幅な波及をもたらし、リトリートが50%を超えることがよくあります。長期間で最も収益が高くなるかもしれませんが、途中での激しい波及は、ほとんどの人が続けることが難しい状況になります。したがって、より一般的なやり方は、分数ケリー(1/2や1/4ケリーなど)を採用することです。たとえば、安定した勝率条件下では、完全なケリーは最終的な資金曲線が最も高くなりますが、波が激しいです。1/4のケリーはより滑らかな成長をもたらし、リトリートは管理されます。1/2のケリーはその中間に位置します。
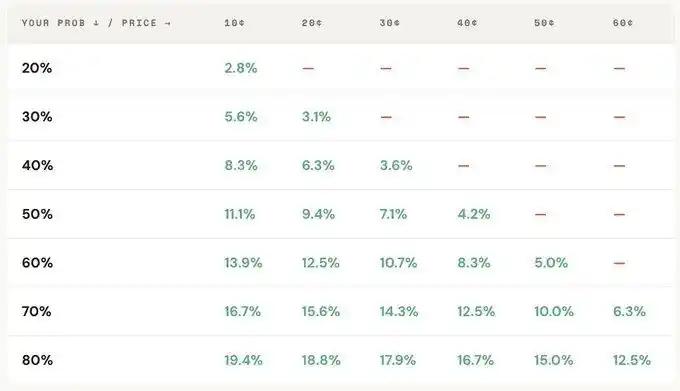
基本的に、ケリーの公式は、規律を提供します。有利な状況があるかどうか(つまり、主観的確率が市場の暗黙の確率よりも高いか)をまず判断し、その基準に基づいて、どれだけの資金を投入するかを決定します。「賭けるべきかどうか」と「いくら賭けるか」が数学的制約によって同時に適用されるとき、取引はゲームから戦略に移行します。
四、ベイズ更新:専門家のように考え方を変える
予測市場が揺れ動くのは、基本的には新しい情報が次々に入ってくるためです。重要なのは最初の判断が正しかったかどうかではなく、証拠が変化した際に認識をどのように調整するかです。ほとんどのトレーダーは新しい情報を無視するか、過剰に反応しますが、ベイズ更新は「どれだけ調整すべきか」の数学的方法を提供します。
その核となる論理は、新しい判断 = 証拠がもとの仮説をどの程度支持するか × 元の判断 ÷ その証拠の全体確率です。実際の適用では、通常、全確率公式を展開して、より計算しやすい形にします。
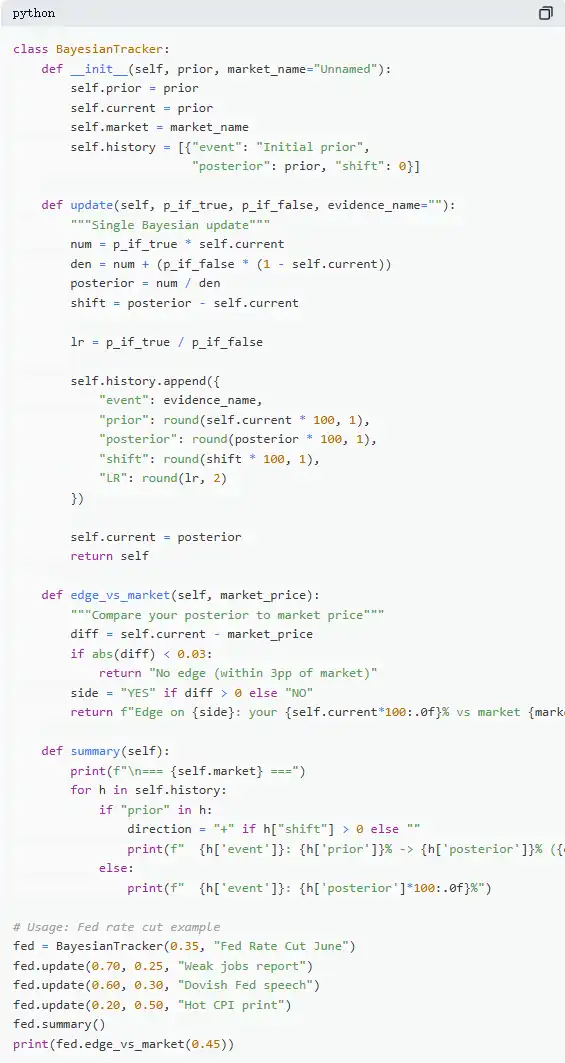
典型的な市場の例を取ると、「6月の会合で連邦準備制度は利下げするか?」というものがあります。現在の市場価格は35¢で、これは35%の確率に相当し、初期の判断としています。その後、雇用統計データが公表され、追加の雇用がわずか12万人(予想は20万人)、失業率が上昇し、賃金の増加率が鈍化していることが分かります。この場合、もし連邦準備制度が本当に利下げを行う場合、弱い雇用データが出る確率はかなり高いと見積もられ、70%とします;もし利下げしない場合、このようなデータが出る確率は低いですが、まだ可能性があり、25%とします。
ベイズ更新を適用すると、新しい確率は約60.1%になります。つまり、35%から60.1%に一気に引き上げられ、約25ポイント向上します。これは、重要な情報1つが市場の判断を著しく変える可能性があることを意味します。
実際の操作では、毎回公式を完全に計算する必要はありません。より一般的に使用される方法は「尤度比」です。同じ情報(例:LR = 3)でも、異なる初期判断の下では影響が異なります:10%から出発すると、約25%に上昇する可能性があります;50%から出発すると、75%に上昇する可能性があります;90%から出発すると、約96%にしか上昇しません。不確実性が高いほど、情報の影響が大きくなります。
実際には、予測市場で長期的に優位に立つトレーダーは、必ずしも「最も正確な判断」をする人ではなく、新しい証拠が出たときに最も迅速かつ合理的に判断を調整できる人なのです。ベイズ手法は、本質的にはこのような「調整スピード」の尺度を提供しています。
五、ナッシュ均衡:予測市場における「ポーカーの公式」
ポーカーでは、ブラフは思いつきの行動ではなく、正確に計算できる戦略です。理論的には、最適なブラフ頻度が存在し、それを逸脱すると熟練した相手に利用されてしまいます。同様の論理が予測市場にも当てはまります。Polymarketでは、「ブラフ」に相当するのが逆張り取引であり、市場価格に偏りが生じたときに多数派に立ち向かう選択です。一方、「フォールド」は、市場センチメントに継続的にプレミアムを支払い続ける受動的テイカーとしての役割に似ています。
Polymarket において、maker と taker は似たような対立関係を構成しています。逆張り取引(市場コンセンサスに対抗する)は「ブラフ」と似ており、順張り取引(トレンドに従う判断)は「バリュー・ベット」と似ています。バランスの観点からは、市場はマージナル参加者が「maker になる」ことと「taker になる」ことの間で差が生じないようにするべきであり、この状態は予測市場におけるナッシュ均衡に対応しています。
しかし、この均衡は固定されておらず、参加者構造の変化に応じて動的に調整されます。データによると、異なる市場カテゴリーには異なる最適戦略が対応しています。情報がより合理的で価格設定が効果的な領域(金融市場など)では、逆張りのスペースは小さくなります。一方で、感情が強く非合理的な領域(エンターテイメント、スポーツなど)では、市場は価格設定の偏りが生じやすく、それにより逆張り取引の機会が提供されます。
さらに重要なのは、この均衡が時間の観点でも大きく変化していることです。初期段階(2021年~2023年)では、taker が利益を上げるグループであり、最適戦略は積極的な取引に偏っていました。しかし、2024年第4四半期の取引量急増後、多くのプロのメーカーが参入し、市場構造が変化し、均衡戦略がメーカー主導(約65%~70%)に移行しました。これはゲーム理論の典型的な結果であり、参加者構造が変化すると、最適戦略もそれに応じて発展します。元々「初心者環境」で効果的だった戦略が、「プロの相手」の前では迅速に失敗する可能性があり、市場の「プレイスタイル」もそれに応じて絶えず進化しています。
まとめ
87% の予測市場トレーダーは最終的に損失を被りますが、これは市場が操作されているためではなく、これらのトレーダーが本当の計算を行っていないためです。彼らはスロットマシンよりも安い価格で穴場契約を購入し、感覚でポジションを決定し、新しい情報の変化を無視し、市場価格の取引ごとに「楽観的感情」の代償を支払っています。
一方、持続的に利益を上げることができる13% の参加者は、運が良いわけではなく、これら5つの公式を1つの完全なプロセスとして使用しています。判断から実行までをカバーし、各段階が7210万件の実際の取引データに基づいて構築されています。
このような機会は常に存在し続けるわけではありません。プロのメーカーが参入するにつれて、市場の価格差は急速に縮小しており、2022年にはtakerが約+2.0%の利点を持っていましたが、現在は-1.12%に転じています。
問題は、市場の進化についていくか、または引き続き0.43ドルのリターンで1ドルの宝くじを購入し続けるかです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







