

トランプ氏がAI企業と利益分配について協議、産業革命級のナラティブプレッシャーが幕を開ける
TL;DR
· OpenAIは、これまで存在しなかった問題を提起している:AIの超過収益を将来、一般市民と共有すべきかどうか。
· 評価に真の影響を与えるのは「配当」そのものではなく、それが自発的な経済共有から、強制的な株式やガバナンス権の譲渡へと発展するかどうかだ。
· 関連銘柄:OpenAI(未上場)、Anthropic(未上場)、NVDA(米国株)、MSFT(米国株)、AMZN(米国株)、GOOGL(米国株)、META(米国株)
過去2年間、AI市場はただ一つの問題だけを気にしてきた:誰が最も多くの金を稼げるか?
エヌビディアの受注、クラウド事業者の設備投資、データセンター建設、モデル企業の評価、企業の導入速度——これらが今回のAI取引の主軸を構成してきた。資金は成長を買い、利益プールに賭け、AIがどれだけの経済価値を企業収益に変えられるかを議論してきた。
しかし今、別の問題が浮上し始めている:
もしAIが本当に前例のない富を生み出したら、その金は企業、従業員、株主だけのものになるべきなのか?
これこそが、OpenAIの公共富基金に関する議論が本当に注目に値する理由だ。
これはすでに施行された規制政策でもなければ、米国政府がすぐに「AI企業の株式を奪う」というものでもない。より正確に言えば、AI業界が初めて「将来の超過収益をどう分配するか」を公的な政策のテーブルに持ち出したものだ。
この件の直感に反する点は、市場がAIで儲からないと疑い始めたから分配の議論が始まったわけではないことだ。むしろ逆で、AIが大量の超過利益を生むと信じる人が増えているからこそ、政治システムが問い始めたのだ:これらの収益は少数の企業や投資家だけで独占されるべきなのか?
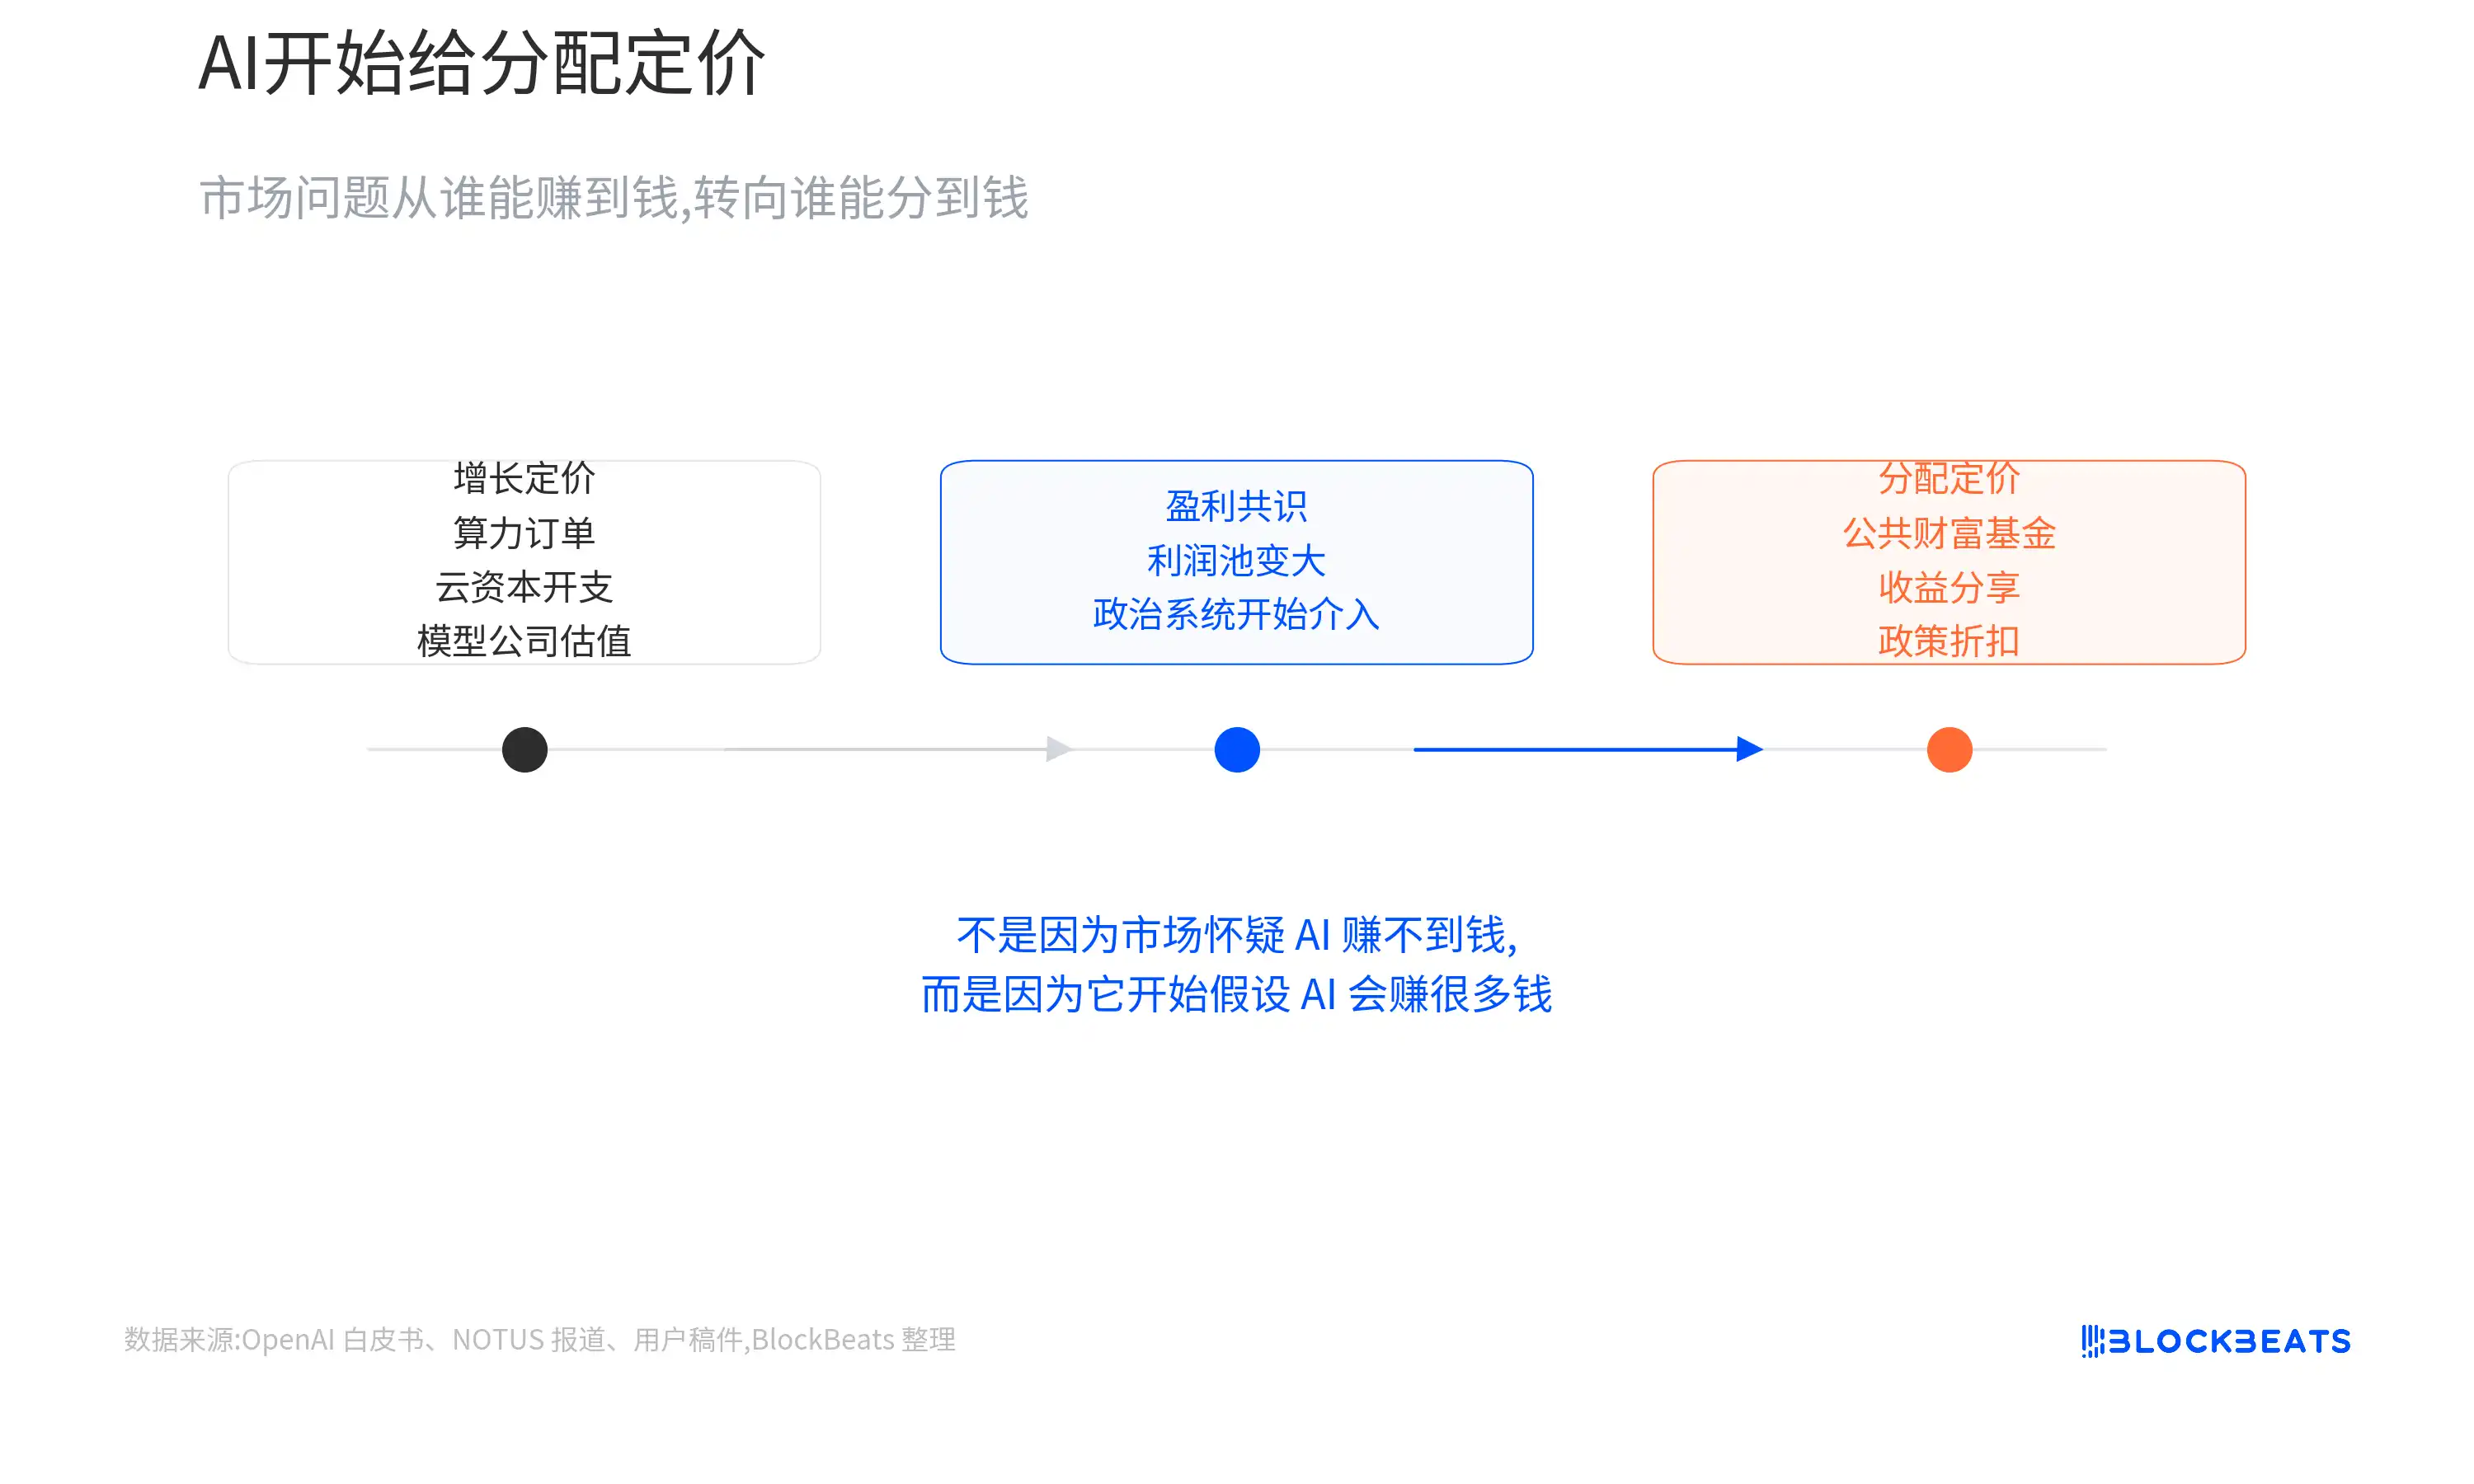
AI取引に新たな政策コストが加わる
まず事実の範囲を明確にしよう。
NOTUSの6月4日の報道によると、ホワイトハウスの高官はすでに主要AI企業と「株式の自発的譲渡」について初期協議を行っている。この方向性はアラスカ永久基金に似ている:政府や公共信託が資産の一部を保有し、その収益の一部を住民に分配する。
OpenAIは4月に発表したホワイトペーパーでも、公共富基金の設立構想を提案している。大規模モデル企業は出資、株式、その他の方法で資金を提供し、テクノロジー株やベンチャー投資、プライベートエクイティを直接保有していない一般家庭も、AI成長の恩恵を共有できるようにするというものだ。
サンダースの案はより過激だ。彼は大手AI企業が一般市民により高い割合の権益を譲渡し、一定のガバナンス権を付与することを主張している。資料に記載された「50%の株式税」と取締役会の議席は、今回の議論の中で最も急進的な政治的サンプルである。
しかし、これら三つの事柄を混同して見るべきではない。
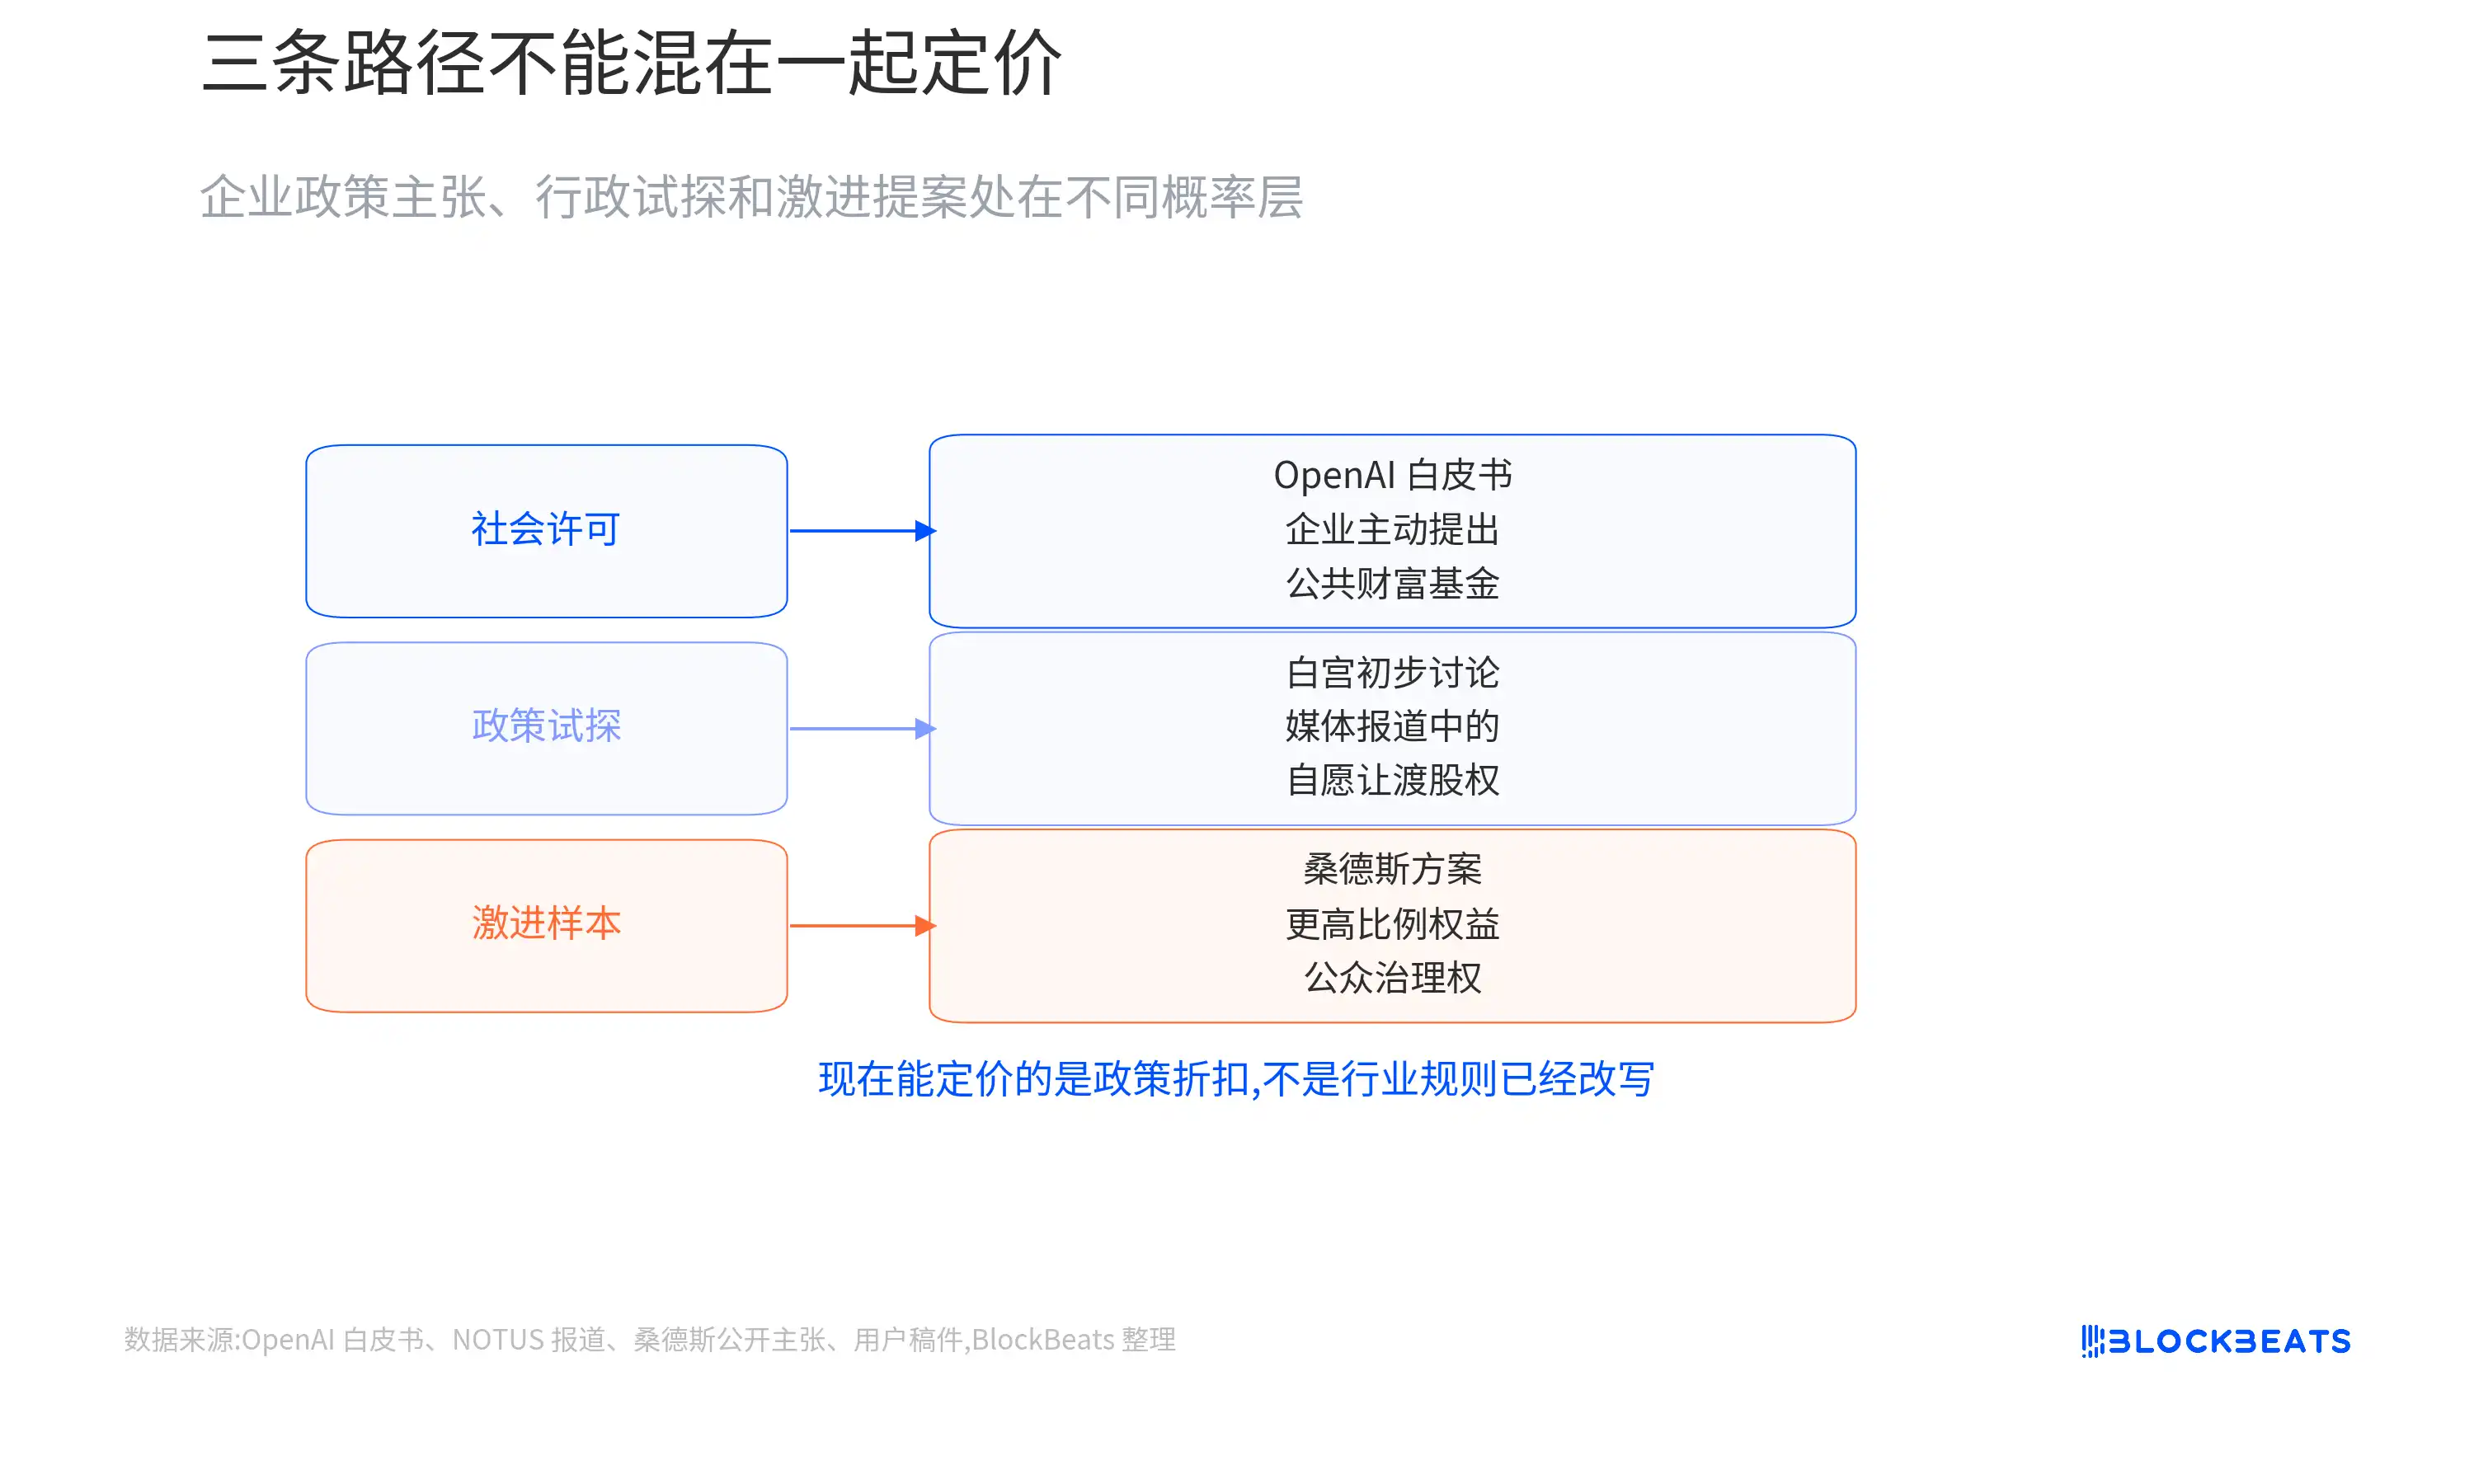
ホワイトハウスの議論は依然としてメディア報道における初期の探りであり、正式な割合、法的枠組み、スケジュールは存在しない。OpenAIの白書は企業の政策提言であり、政府文書ではない。サンダースの提案はインパクトが強いが、実際の政策となるにはまだ長い道のりがある。
したがって、現時点で最も合理的な判断は「AI企業が国有化される」ではなく、AIの評価表にこれまで存在しなかった新たな変数が加わり始めたということだ:
将来最も収益を上げるAI企業は、社会や規制当局の受け入れを得るために、経済的権益の一部を譲渡する必要があるのか?
これは短期の株式市場への影響は限定的だ。NVDA、MSFT、AMZN、GOOGL、METAといった公開市場のAI関連資産は、現時点では主に計算需要、クラウド資本支出、受注見通し、利益実現に牽引されている。
しかし、未上場のモデル企業にとっては、より直接的な影響がある。
OpenAI、Anthropic、xAIといった企業が将来上場する場合、投資家は彼らがどれだけ稼げるかだけでなく、その収益のうちどれだけを公共基金、政府、その他の公的メカニズムに譲渡する必要があるのかを問うことになる。
これはすでに実現した評価の打撃ではなく、新たな政策的割引である。
OpenAIが社会的許可を購入する
OpenAIが公共富基金を積極的に提案したのは、本質的に将来の拡大のために「社会的許可」を購入するためである。
社会的許可とは、正式なライセンスではなく、一般市民、規制当局、政治システムが企業の継続的な拡大を許容する度合いを指す。AI企業が成功すればするほど、この問題は深刻になる。
モデルの能力が高まるほど、人間の労働を代替する議論が増える。評価額が高まるほど、一般市民はAIを少数の企業、従業員、株主だけが独占する富の機械と捉えやすくなる。
OpenAIが直面しているのは、通常のテクノロジー企業の問題ではなく、産業革命に近いレベルの物語的プレッシャーである:
もしAIが本当に生産性を変革するなら、誰がその利益を分け合うのか?
OpenAIのホワイトペーパーは、米国がAI分野でリーダーシップを維持すべきだと強調する一方で、自動化が多くの職種を再形成する可能性を認めている。その緩和策の一つとして提案されているのが、公共資産ファンドである。
市場の言葉に翻訳すれば、OpenAIは、制御可能な将来の経済的利益の一部を活用して、より制御不能な政治的リスクを低減しようとしている可能性がある。
「AIが仕事を奪い、利益は一部の者に集中する」というストーリーに全く応じなければ、将来的に、より高い税率、より厳しい規制、反トラスト圧力に直面し、さらには上場プロセスにおいて、より複雑な政策リスクを開示せざるを得なくなる可能性がある。
穏健な利益分配メカニズムを自ら設計することで、リスクを「未知の政治的ショック」から「見積もり可能な長期的コスト」に変えられる可能性がある。
これは、資源会社が地域に進出する前に、現地の雇用、インフラ、利益分配計画を設計するのと似ている。違いは、AI企業が直面するのは鉱山周辺の住民ではなく、労働市場全体と有権者であることだ。
また、処理すべきは一時的な補償ではなく、将来の超過利益がどのように社会に受け入れられるかという問題である。
5%の分配と50%の強制保有は別物
「株式の譲渡」という言葉は簡単に人を驚かせるが、異なるアプローチが評価額に与える影響は全く異なる。
第一に、企業が自主的に、議決権のない可能性がある少額の経済的利益を公共資産ファンドに拠出するケースである。
割合が限定的で権利が明確であれば、それは長期的な政策コストのようなものだ。仮にAI企業の将来の評価額が1兆ドルで、その5%の経済的利益を公共ファンドに拠出した場合、既存株主にとってはもちろん希薄化だが、市場はそれを明確なディスカウントとして評価できる。
第二に、政府が産業政策を通じて経済的利益を得るケースである。
例えば、特定の補助金、融資、産業支援にワラント(新株予約権)が付帯し、将来、合意された条件で株式の一部利益を得られる場合だ。ここで明確に区別すべきは、ワラントは普通株の直接的な接収を意味せず、議決権のない経済的利益は取締役会の議席を意味しないということだ。
前者は財政分配に近く、後者はコーポレートガバナンスに関わる。
第三に、サンダース氏が主張するような、強制的な高比率の公共株式保有である。
大規模なAI企業が高比率の株式を譲渡し、公衆や政府代表が取締役会に参加することを求められた場合、影響は利益配分にとどまらず、支配権、ガバナンスの対立、イノベーションへのインセンティブの問題に及ぶ。
政府が規制当局と株主を兼ねることは、新たな利益相反を生む。すなわち、政府は消費者と競争を保護しているのか、それとも自らが保有する企業価値を守っているのか、という問題である。
これこそが、急進的な案は拡散力が強いものの、現時点ではそれを高確率の価格設定基準と見なせない理由でもある。
より現実的なシナリオは、依然として小規模で自主的、かつ経済的利益を主とした案が繰り返し議論されることだ。それはすぐに実現するとは限らないが、AI企業の資金調達、上場、政策協議において避けて通れない問題となるだろう。
OpenAIにとって、本当にセンシティブなのは「共有するかどうか」ではなく、共有メカニズムがガバナンス構造に影響を与えるかどうかだ。
マイクロソフト、ベンチャーキャピタル、従業員持株主体、戦略的投資家は皆、次の点を気にしている:公共ファンドが受け取るのは経済的利益か議決権か?その割合はどの程度か?出口評価に影響するか?将来のIPOの価格設定ロジックを変えるか?
企業顧客も問うだろう:政府が何らかの形で経済的利益の受益者となった場合、調達、データガバナンス、規制の中立性はより複雑になるのか?
したがって、この件の市場的な意味は、AI企業の利益が即座に削られることではなく、AIの利益プールが初めて公共分配の枠組みで議論されるようになったことにある。
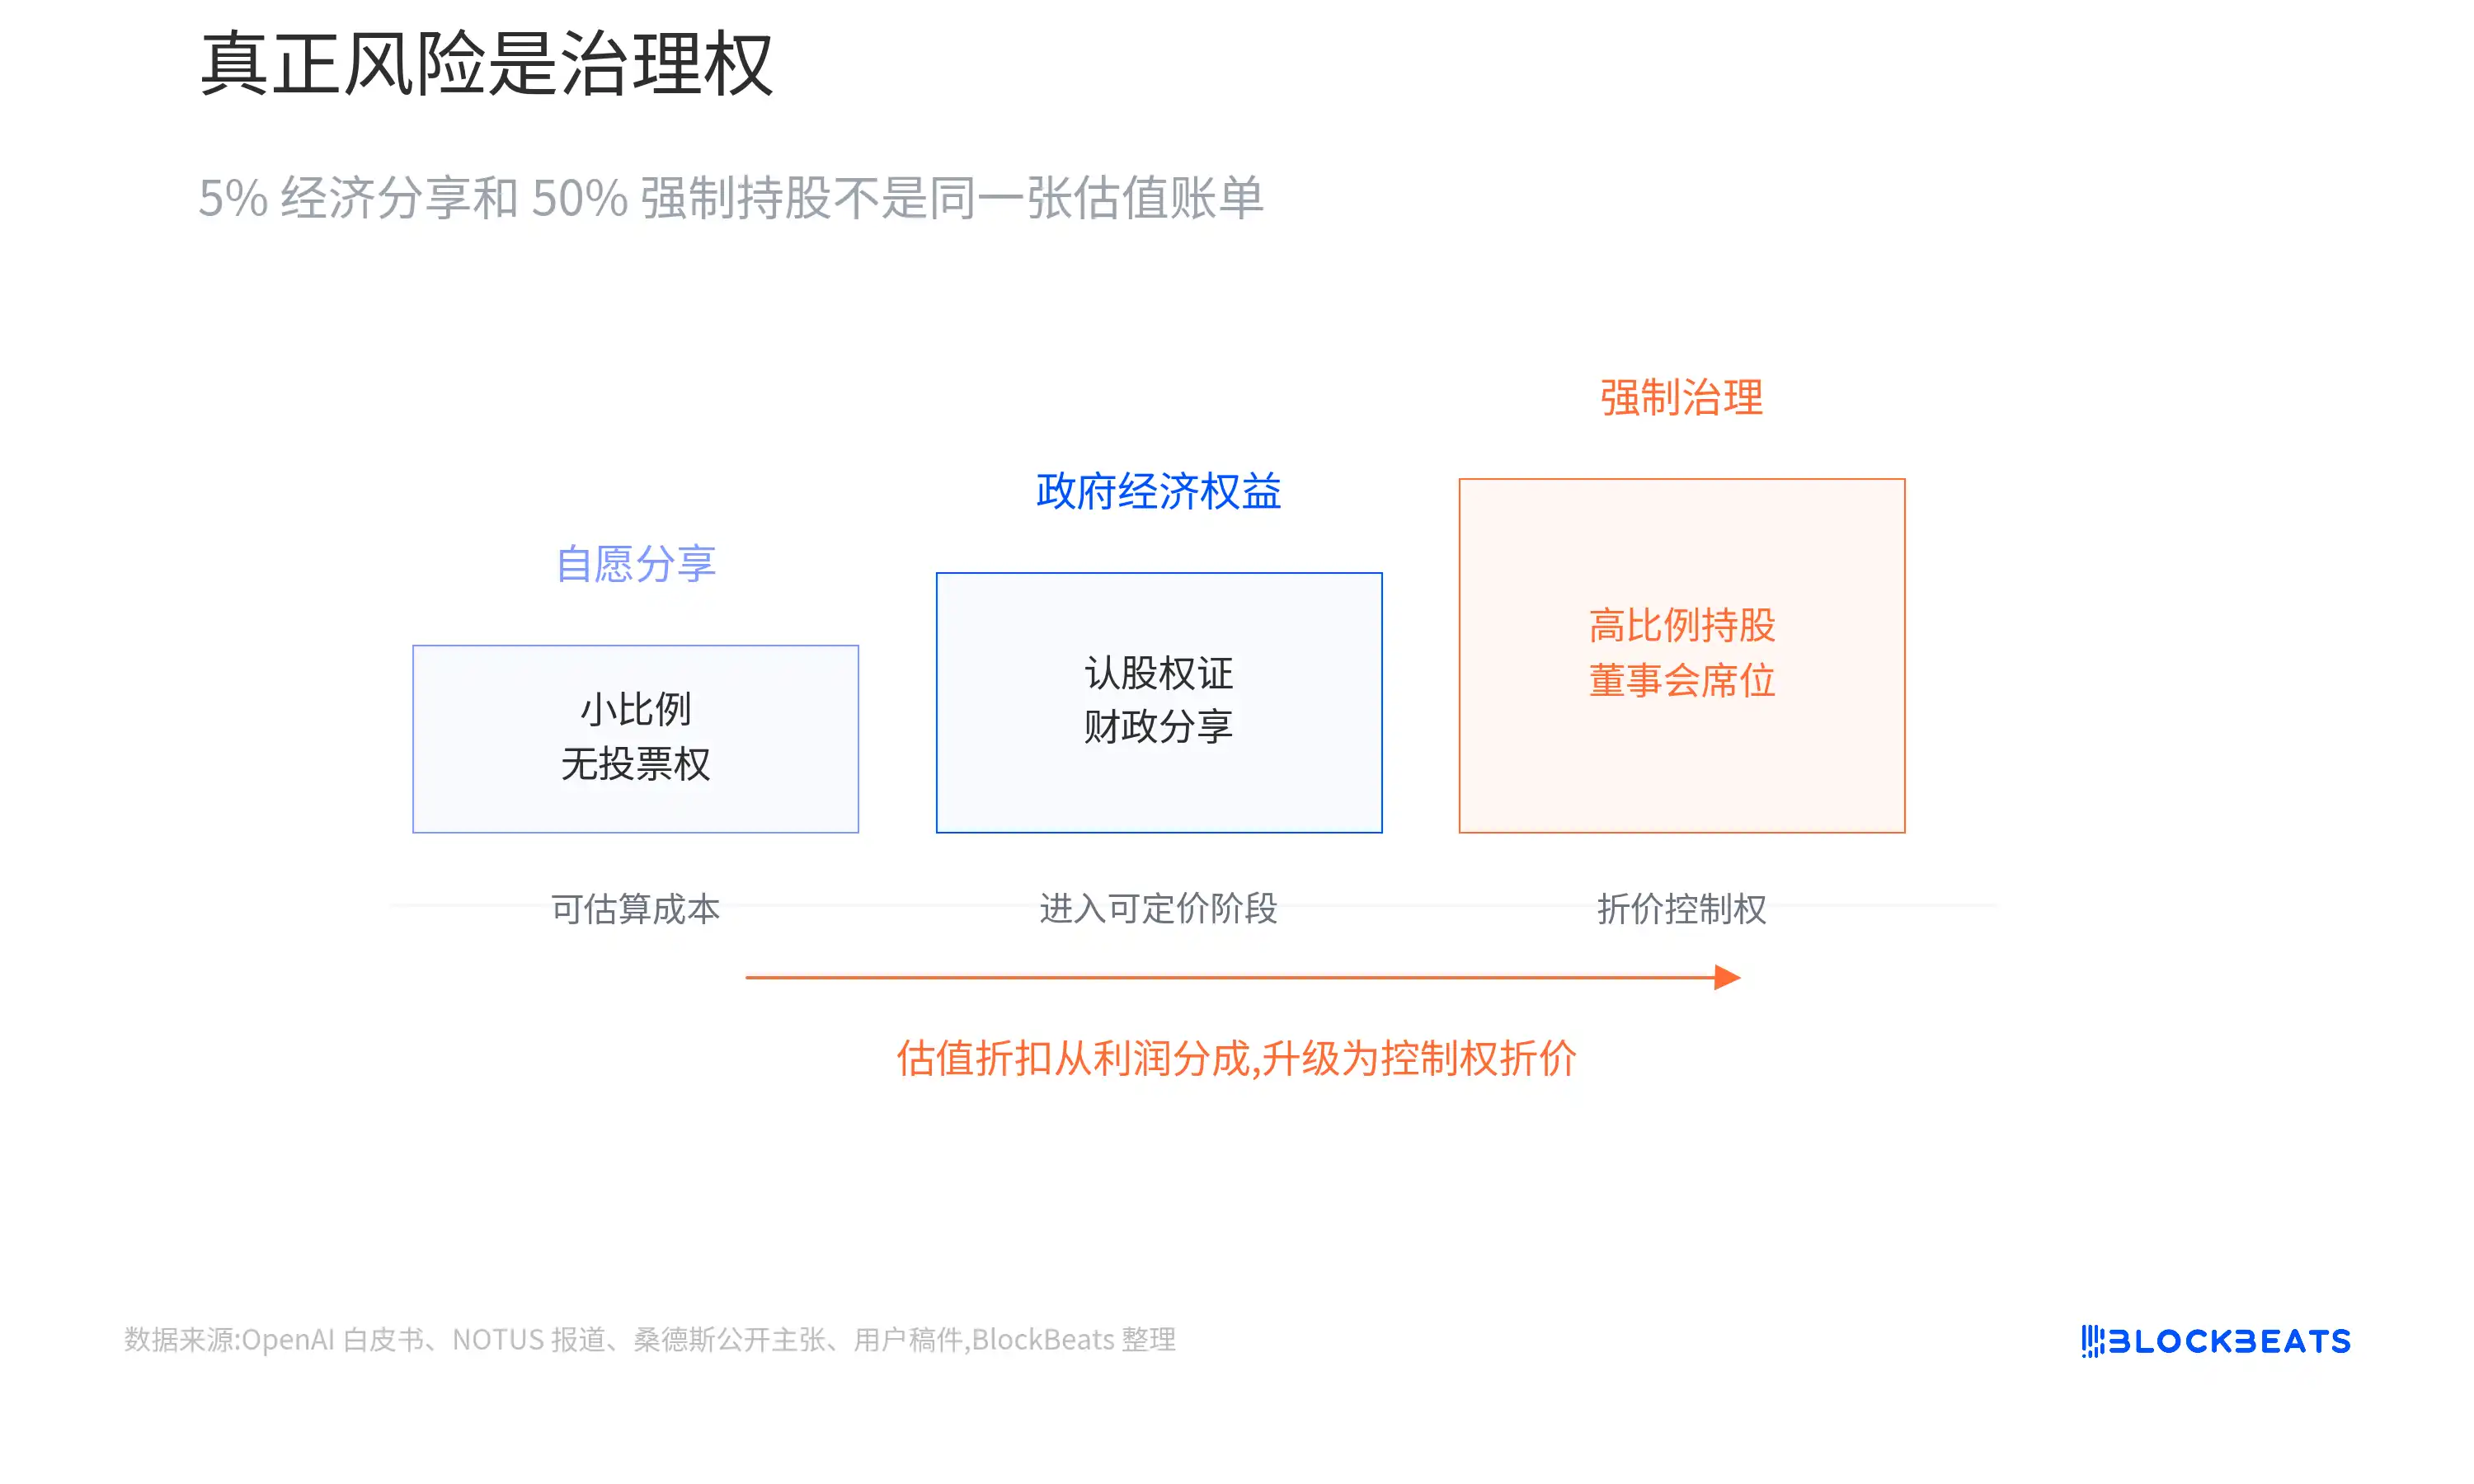
真のリスクは「自主的な共有」から「強制的なガバナンス」への移行
この線引きは現在まだ初期段階にある。
証拠の連鎖は、AI収益の公共化が公開政策の試行段階に入っていることを示すには十分だが、AI業界のルールが変わったと断言するにはまだ不十分だ。
次に注目すべき重要な観測ポイントは4つある:
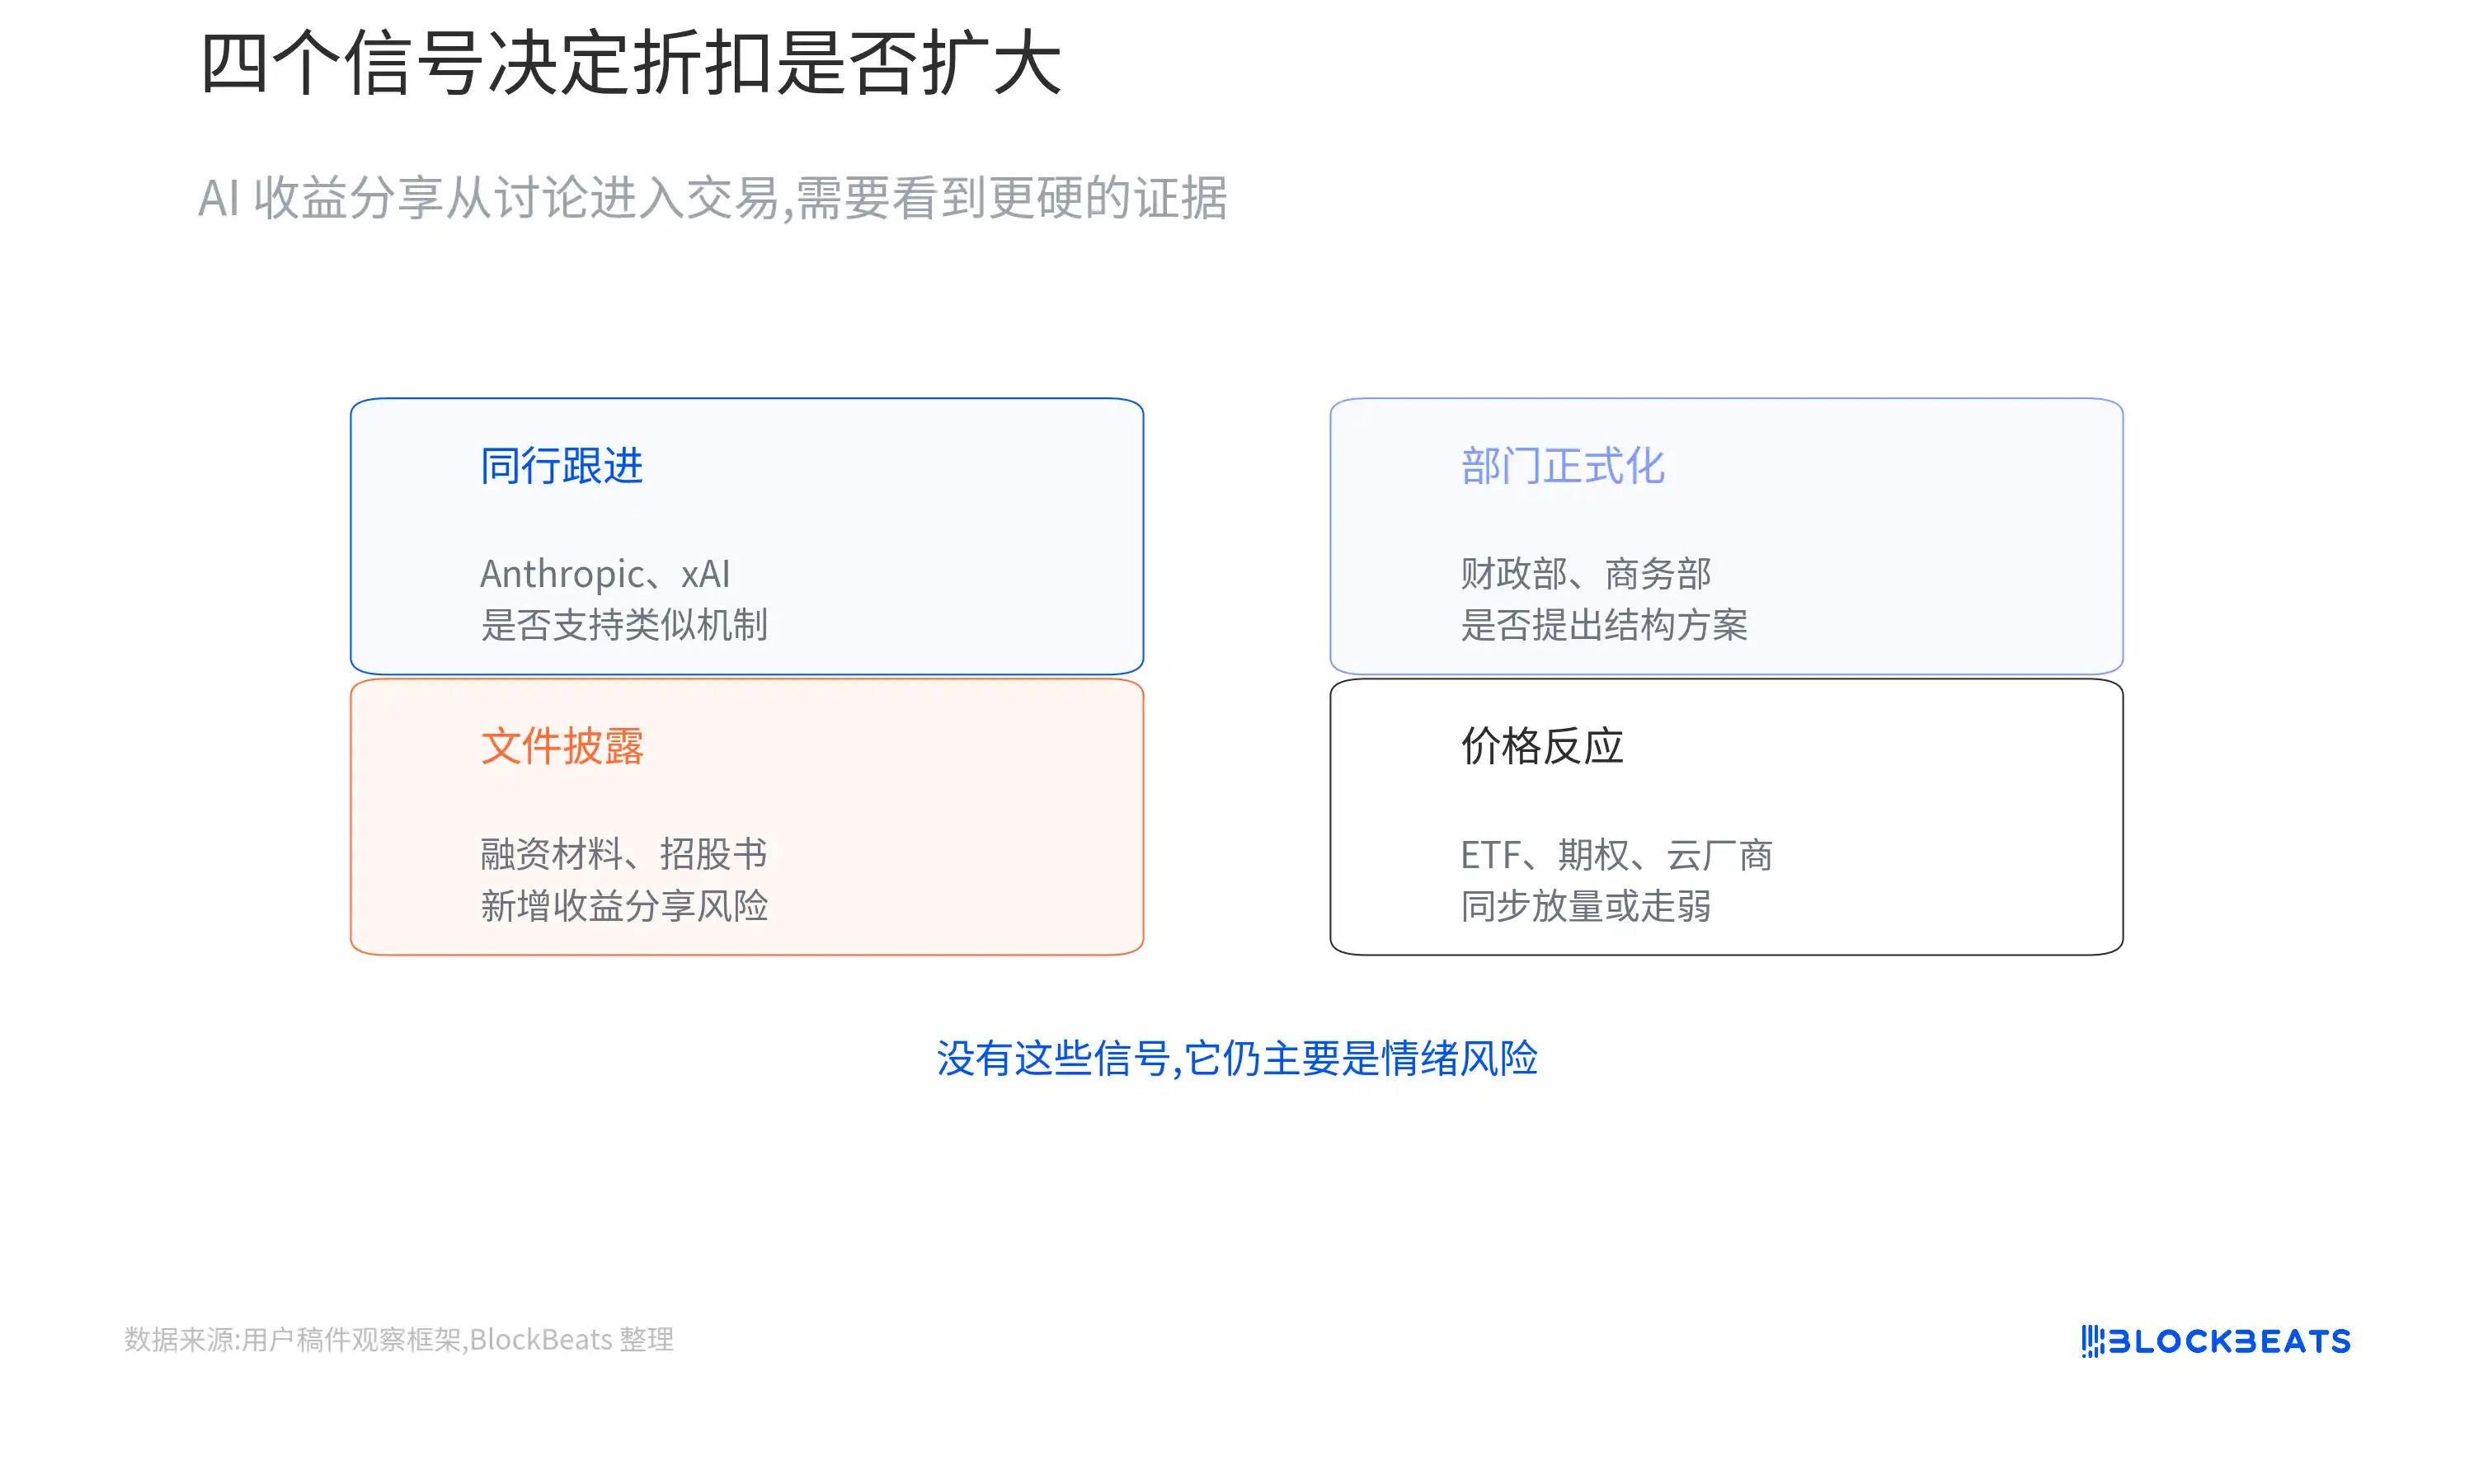
第一に、OpenAI以外の企業が追随するかどうか:
Anthropic、xAI、その他のトップモデル企業が同様のメカニズムを支持し始めれば、これはOpenAI単独の企業戦略から業界全体の交渉枠組みに変わる可能性がある。逆に、より多くの企業が公に回避したり反対したりすれば、市場はこれをOpenAIの特殊な取り組みと見なす傾向が強まるだろう。
第二に、ホワイトハウスや執行部門が正式化するかどうか:
財務省、商務省、国家経済会議などの部門がファンド構造、税制措置、ワラント案を提案し始めれば、政策試行は価格設定可能な段階に入る。会議やメディアのリークレベルに留まれば、影響は主に感情的なリスクにとどまる。
第三に、資金調達書類や将来の目論見書:
OpenAI、Anthropicが将来の資金調達資料や上場書類に「公共財産基金、利益分配、政府の経済的権益、特別なガバナンス体制」などのリスク開示を新たに追加した場合にのみ、評価額のディスカウントが議論から実際の取引へと移行する。
第四に、市場価格が反応し始めているかどうかを確認する:
AIテーマETF、半導体ETF、主要クラウド企業、または関連オプションが、政策ニュースと連動して取引量の増加やボラティリティの上昇、あるいは市場全体に対して弱含みを見せ始めた場合にのみ、資金がこの変数を取引の主要テーマとして扱い始めたと言える。現時点ではそのような兆候はない。
したがって、現時点ではこれをAI業界の評価額崩壊と捉える必要はない。
より正確な表現は次の通り:
AI市場はこれまで成長のみに価格を設定してきたが、今や分配にも価格を設定し始めている。
最終的な解決策が、小規模で議決権がなく、開示が明確な経済的権益に留まるのであれば、それはAI企業が長期的な拡大のために支払う保険料のようなものだ。コストは存在するが、見積もり可能で、取引可能で、受け入れ可能である。
しかし、自主的な分配が政治的圧力によって強制的な株式保有へと変わり、さらには取締役会やガバナンス体制の取り決めにまで及ぶ場合、評価額のロジックは明らかに変わる。
なぜなら、その時市場がディスカウントするのは、もはや一部の利益ではなく、企業の支配権と長期的な成長の自由度だからだ。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






