インフルエンサー機関が白髪の株神と激突、CPOを暴落させたレポートはどの銘柄を推奨しているのか?

TL;DR
· SemiAnalysis は、CPOの量産は市場が考えるよりも遅くなり、NPOへの移行期間が長期化する可能性があると分析している。
· 白髪の株神はこの見解に同意せず、エヌビディアとサプライチェーンがCPOをより迅速に推進していると主張している。
· 関連銘柄:AAOI、LITE、COHR、GLW、MRVL、SIVE、AVGO、NVDA
光学株の今回の下落は、表面的にはCPO(共パッケージ光学)のストーリーに冷水が浴びせられた形だが、本質的には市場がより敏感な問題を再評価していることを示している。すなわち、2027~2028年の量産は、業績の実現期なのか、それとも依然として導入・検証期に過ぎないのか、という点だ。
CPO自体が否定されたわけではない。AIデータセンターにおける帯域幅、消費電力、スイッチング密度の圧力は依然として高まっており、銅線ケーブルや従来のプラガブル光モジュールの物理的限界も消えていない。問題は、関連銘柄のこれまでの上昇が、すでに野心的なスケジュールを織り込んでいたことにある。すなわち、エヌビディアがCPOを商業化の窓口に押し上げた後、光エンジン、レーザー、シリコンフォトニクス、スイッチチップなどの各セクターが2027~2028年に急速に量産出荷に入るという前提だ。
SemiAnalysisが6月9日に発表したレポートは、まさにこの価格設定の前提を直撃した。公開された要約によると、同レポートは、エヌビディアの800V DCとCPOの大量生産が2028~2029年頃に延期される可能性があり、400V DCは依然として2026年に立ち上がるものの、一部のNPO(近パッケージ光学)プロジェクトは加速する可能性があると指摘している。このレポートが市場の変動を引き起こした後、AAOI、LITE、COHR、GLW、MRVLなどの光学および関連チェーン銘柄は、一桁台後半から二桁台の調整を記録した。市場が取引しているのは「CPOの方向性が正しいかどうか」ではなく、「CPOがどれだけ早く受注に結びつくか」である。
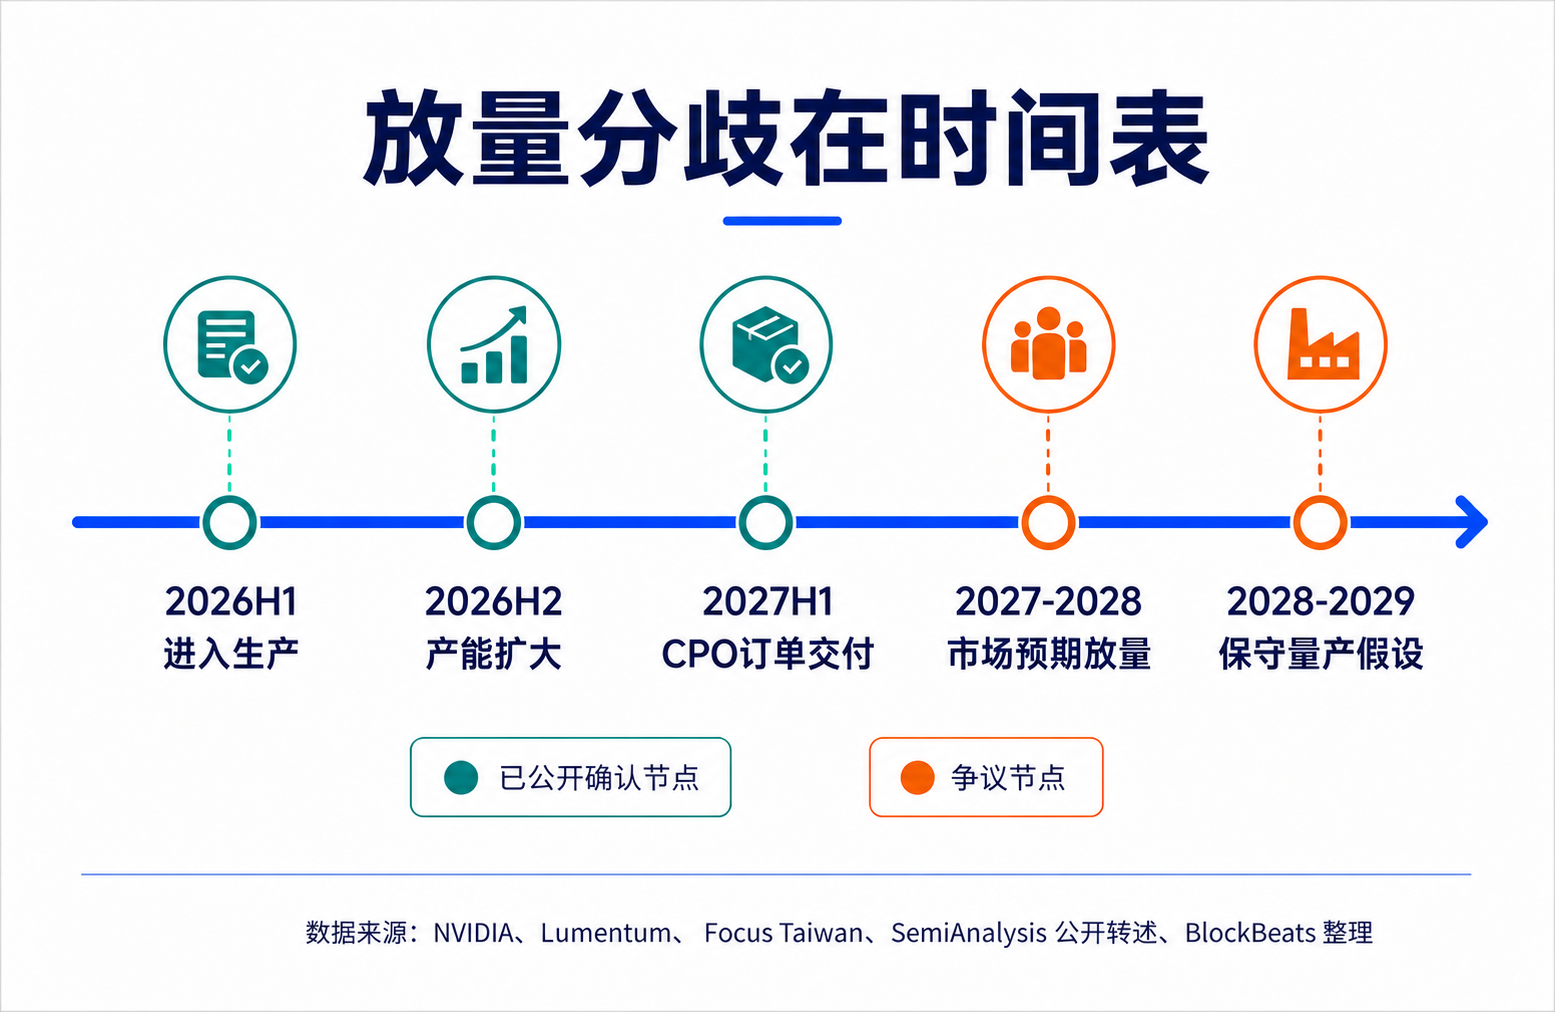
しかし、これは一方的な弱気相場ではない。「白髪の株神」として知られるAIサプライチェーンアナリストのSerenity(@aleabitoreddit)はその後、SemiAnalysisを反論し、同社が保守的なエンジニアリングモデルに過度に依存しており、エヌビディアのハードウェアサイクル短縮能力を過小評価していると指摘した。エヌビディア、Lumentum、Foxconnなどのシグナルを解釈した結果、CPOは依然として2026年下半期、2027年下半期、2028年の立ち上がり軌道にあると強調している。
この論争の価値は、どちらが「勝った」かを判断することではなく、光学チェーンのバリュエーションのアンカーを終末ストーリーからタイムライン検証へと引き戻すことにある。CPOは到来するが、その傾斜率が、NPO、プラガブルモジュール、光源、スイッチチップ間の価値配分を決定するのである。
光株下落の背景にあるタイムライン再評価
過去数カ月、市場は光通信チェーンを買っていたが、その核心は現在の収益ではなく、AIデータセンターの次世代ネットワークアーキテクチャへの設備投資シフトにある。
モデルのトレーニングや推論クラスターの拡大に伴い、GPU間、ラック間、データセンター内部の通信負荷は上昇し続けている。ネットワークはもはやサーバーに付随する単なる補助システムではなく、AI工場の効率ボトルネックとしての性格を強めている。帯域密度が高く、消費電力が低いほど、単位演算クラスターの拡張上限は高まる。これこそがCPOが注目される理由だ。
CPOの理論的な魅力は直接的だ。光エンジンを可能な限りASIC(専用スイッチングチップ)に近づけ、高速電気信号の経路を短縮し、シリアル・パラレル変換回路や銅配線による消費電力、損失、信号整合性の問題を低減する。従来のプラガブルモジュールと比較して、CPOは高帯域時代において、消費電力と密度の面でより大きな可能性を秘めている。
市場の問題は、「方向性の正しさ」を簡単に「量産の確実性」として先取りしてしまう点にある。NVIDIAの公式プレスリリースによると、Vera RubinプラットフォームはSpectrum-X Ethernet Photonicsを導入し、CPOスイッチはすでに生産段階に入り、AI工場の水平拡張やクロスクラスター展開に使用される。6月3日の報道では、NVIDIAのネットワーク事業幹部が、Spectrum-X CPOスイッチは一部のパートナーに出荷済みであり、生産能力は2026年後半に拡大する見込みだと述べている。
これらのシグナルはCPOが進展していることを証明するが、生産レベルの大規模受注がリスクなく実現したと直接的に同義ではない。資本市場にとって、「生産開始」「一部パートナーへの出荷」「顧客評価」と「大量生産」の間には、大きな評価差が存在する。SemiAnalysisのレポートが引き起こした調整は、本質的に市場がこれらの表現を再区別し始めたことを意味する。
SemiAnalysisの保守的モデル:CPOの難しさはシステムエンジニアリングにあり
SemiAnalysisはCPOに未来がないと言っているわけではない。その核心的な判断はむしろ、CPOの理論的優位性は明確だが、規模化された実現は市場が考えるよりも遅いというものだ。
その理由は、単に一部のデバイスが準備できていないからではない。CPOは、従来モジュール、ボード、筐体に分散していた複雑性を、より深く結合されたシステムに集中させるからだ。集積度が高まるほど、単体性能は向上するが、製造、テスト、修理、サプライチェーンの柔軟性に対する負荷も同時に増大する。
従来のプラガブルモジュールの利点はモジュール性にある。光モジュールが故障すれば交換可能であり、サプライヤーの切り替えも比較的容易だ。CPOはこれとは異なり、光エンジンがASICに近づき、同一のパッケージシステムに統合される。消費電力と密度のメリットはこの近接結合から生まれるが、修理範囲も拡大する。一度光学部品が故障すると、影響は簡単に抜き差しできるモジュールにとどまらず、より高価値なスイッチングチップや筐体システム全体に及ぶ可能性がある。
SemiAnalysisのCPO Bookでは以前から、サービス性、信頼性、歩留まり、サプライチェーンの成熟度が繰り返し強調されてきた。特にハイパースケールクラウド事業者の環境では、性能だけが唯一の指標ではない。大口顧客は信頼性と運用保守性に高い要求を持っており、本番環境での故障率、修理プロセス、交換コストが制御不能であれば、どれだけ優れた消費電力モデルでも導入が遅れる可能性がある。
InPレーザーも論点の一つである。ラボレベルのポート稼働時間データは技術的な実現可能性を示すものの、大規模データセンターでの長期運用、量産製造、現場保守、サプライチェーンの冗長性をカバーできるとは限らない。投資家にとって、こうした違いは極めて重要である。ラボでの検証は方向性を示すが、現場での信頼性が量産展開を決定づける。
SemiAnalysisのフレームワークでは、NPOやプラガブルモジュールは後進的な路線ではなく、エンジニアリングリスクが完全に解消される前の、より現実的な中間層である。CPOは理論上優れているが、全面導入にさらに時間がかかる場合、市場はこれらの「最終形ではないが、量産と保守が容易な」ソリューションに新たな価格付けを行う必要がある。
Serenityの反論:NVIDIAがハードウェアサイクルを短縮する可能性
Serenityの反論は、CPOにエンジニアリング上の困難があることを否定するものではない。むしろ、SemiAnalysisがAIハードウェアサイクルにおけるNVIDIAの組織能力を過小評価していると考える。
彼の論理は明確である。通常のハードウェア導入は確かに歩留まり、信頼性、顧客検証に影響されるが、NVIDIAは通常の顧客ではない。NVIDIAはGPUクラスターアーキテクチャの定義者であると同時に、ネットワーク、スイッチ、システム統合、サプライチェーンのリズムにおける中核的な推進者でもある。AIファクトリーの拡張がネットワークの消費電力と帯域幅の制約によって妨げられている場合、NVIDIAは従来の導入サイクルを短縮する十分な経済的動機と業界チェーンにおける発言力を持つ。
Serenityが引用する証拠は2層に分かれる。第一層は公開され相互検証可能な企業の公式情報であり、NVIDIAのSpectrum-X Photonicsの生産開始に関する公式発表や、LumentumがQ2 FY26の情報で言及したCPOの受注と納入スケジュールが含まれる。Lumentumは数億ドル規模のCPO増分受注を受け、納入は2027年前半とし、同社の資料ではCPO関連事業が2026年後半に本格的な立ち上がりを見込むと述べている。
第二層はサプライチェーンシグナルの解釈であり、例えばFoxconnの光スイッチがNVIDIAに前倒しで納入されたことなどが挙げられる。ただし、これらのシグナルの具体的な規模や、テスト用試作品なのか生産レベルの受注なのかについては、さらなる公開情報による確認が必要である。
これがSerenityとSemiAnalysisの見解の相違点でもある。SemiAnalysisはシステムエンジニアリングの変数が自然にサイクルを長期化させると考え、SerenityはNVIDIAのサプライチェーン実行能力がその曲線を急峻にすると信じている。
この二つの判断は完全に相反するものではない。NVIDIAはCPOの生産と顧客検証を早期化できる可能性があり、一部の水平拡張シナリオを先行させることもあり得る。しかし、それが自動的にすべてのAIデータセンターネットワークが2027年にCPOへ急速に移行することを意味するわけではない。水平拡張、ラック内拡張、ラック間、顧客ごとの信頼性許容度やコストモデルは異なり、導入のペースも段階的になる可能性がある。
Serenityが反論しているのは「CPOは大幅に遅れる」という過度に保守的な結論であり、「CPOが完全にリスクフリーである」ことを証明しているわけではない。市場にとっては、これは売られ過ぎからの反発ロジックを支えるには十分だが、2027〜2028年の急成長収益曲線を直接確定的なものに書き換えるには不十分である。
なぜNPOが突然重要になったのか
NPOがこの論争で突然重要性を増したのは、それがSemiAnalysisとSerenityの二つのロジックのちょうど中間に位置するからである。
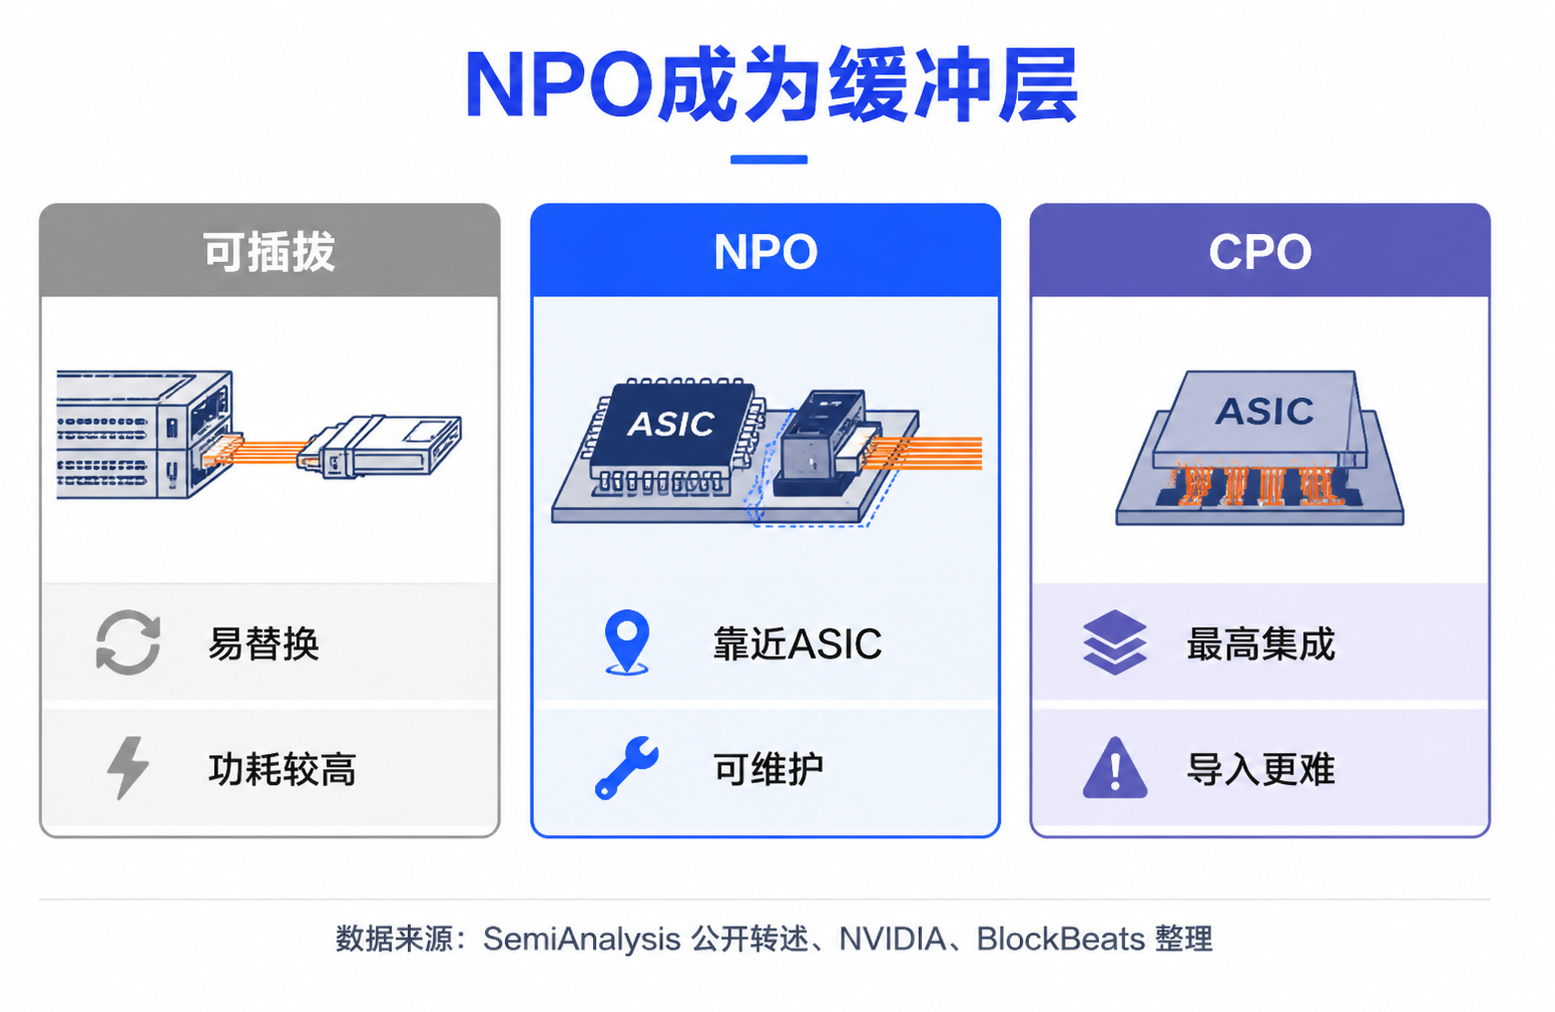
NPOはCPOの対極にあるわけでも、従来のプラガブルモジュールの単純な延長でもない。NPOの基本的な考え方は、光学エンジンをASIC近くのプラガブルベース基板に配置し、電気信号経路を短縮することで、消費電力と密度の一部メリットを得ると同時に、テスト容易性、交換可能性、サプライチェーンの柔軟性を維持することである。
もしSemiAnalysisの保守的なモデルが現実に近い場合、CPOの深層パッケージングは歩留まり、修理、信頼性の問題で遅延し、NPOがより長期間の現実的な選択肢となる。これにより、ハイパースケールクラウド事業者はCPOの全リスクを過度に負うことなく、光相互接続の運用経験を段階的に蓄積でき、既存の光モジュールや光エンジンサプライヤーにもより長い猶予期間が残される。
もしSerenityのNVIDIAの実行力に関する判断がより正確であっても、NPOが消滅するとは限らない。より可能性が高いのは、NPO、CPO、プラガブル、銅線相互接続が異なるネットワーク階層で並行して存在することである。NVIDIAのロードマップ自体も、水平拡張CPOが先行する一方で、一部のラック内拡張シナリオでは2027〜2028年も銅線ケーブルやハイブリッドアーキテクチャに依存し続ける可能性があることを示している。
投資家への影響としては、「CPOが勝ち、他は負け」という単純な枠組みで光学チェーンを評価することはできない。異なる技術ロードマップは異なる受益セグメントに対応する。CPOは高集積光エンジン、レーザー光源、シリコンフォトニクス、スイッチチップエコシステムに有利である。NPOとプラガブルの期間延長は、既存の光モジュールメーカー、コネクタ、材料、一部の光源サプライヤーが引き続き受注と粗利のサポートを享受できる可能性を高める。
これまでの市場の問題は、技術の最終形を単一ルートの業績傾斜に早々と翻訳していたことだ。今、再び開かれたのは、中間ルートの評価余地である。
本番レベルのデータこそ次の検証ポイント
この議論は、短期的には1つのレポートや一連の投稿で終結しない。SemiAnalysisは市場に対し、CPOの難所はシステムエンジニアリングにあると警告している。Serenityは、エヌビディアのサプライチェーン組織能力が従来のハードウェア導入ペースを変える可能性があると市場に注意を促している。両者の真の相違は、2026年後半から2028年までの本番レベルのデータによって検証されることになる。
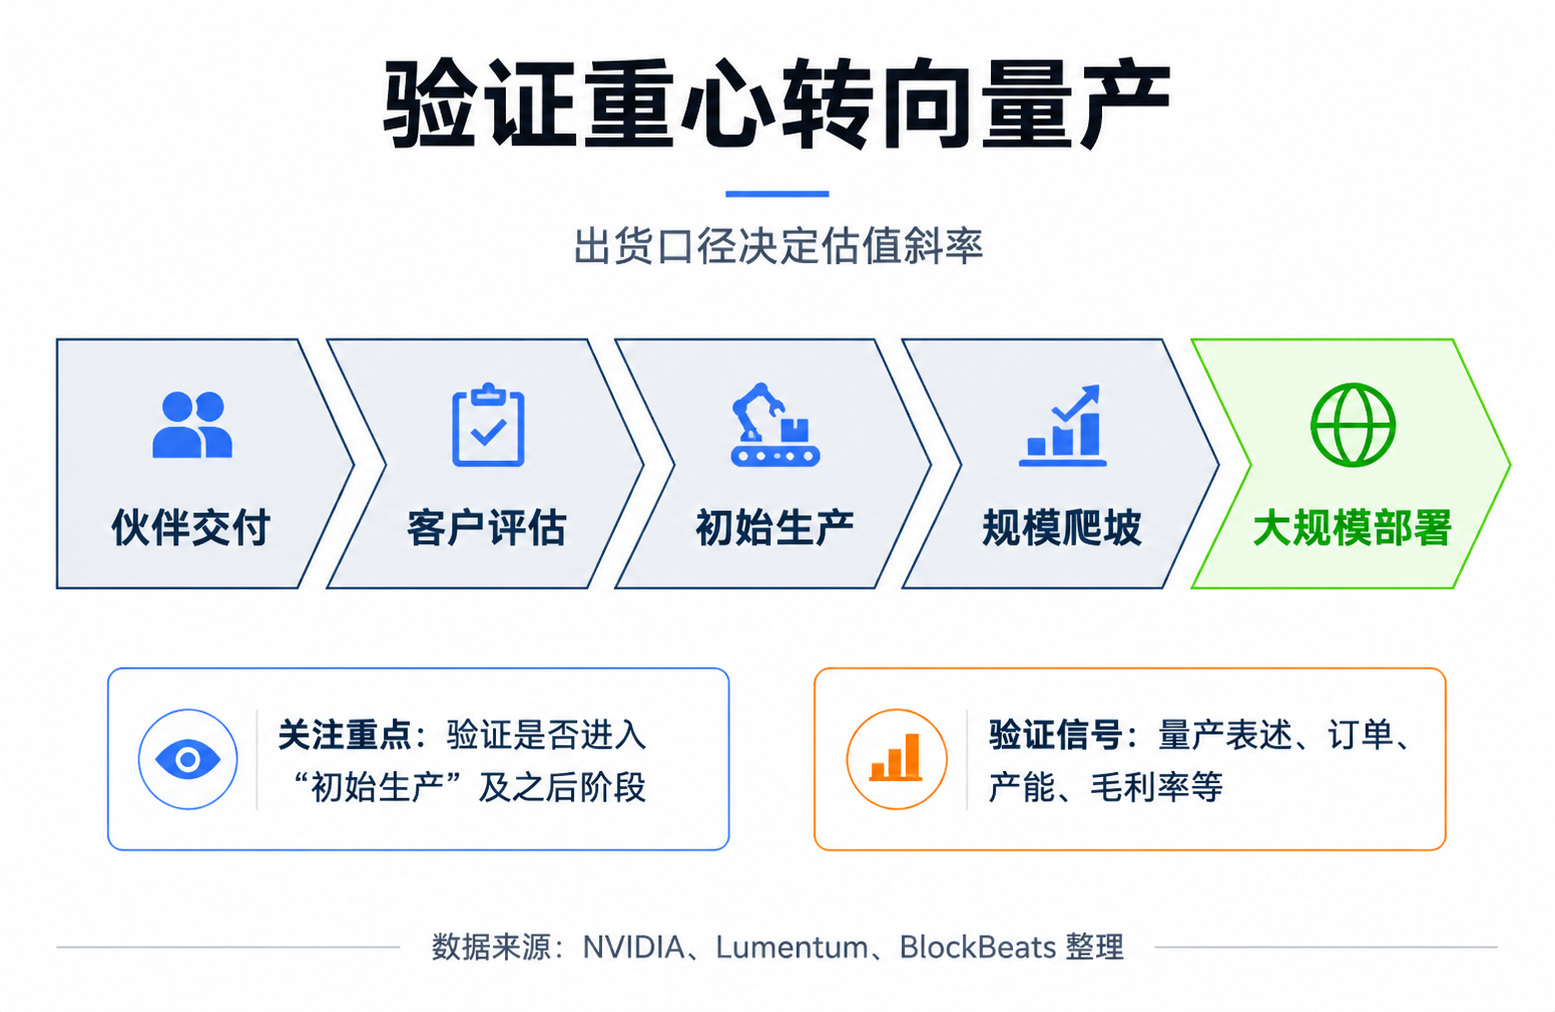
次に最も重要なのは「出荷があるかどうか」ではなく、出荷の規模感である。一部のパートナーへの納入、顧客評価、初期生産、規模拡大、大規模展開は、全く異なる段階だ。エヌビディアのSpectrum-X / Quantum-X Photonicsに関する量産説明や、Lumentum、Coherentなどの光学サプライヤーが決算発表で示す受注、生産能力、粗利率に関する記述は、単回の会議での表現よりも重要になる。
同様に注視すべきは、現場の信頼性と修理データである。CPOの生産環境における故障率、交換プロセス、歩留まり曲線、総所有コストが十分に安定していることが証明されれば、SemiAnalysisの保守的なモデルは修正されるだろう。これらのデータが実験室や小ロット検証の段階に留まり続ければ、NPOやプラガブルモジュールのウィンドウは引き続き市場で上方修正される。
光学チェーンが現在取引しているのは、CPOの生死ではなく、タイムラインの傾斜率である。次の検証ポイントは、「生産開始」が持続可能な増産に転換できるかどうか、そしてその増産が最終的に受注、粗利率、顧客展開の規模感にどの程度の速度で反映されるかにかかっている。
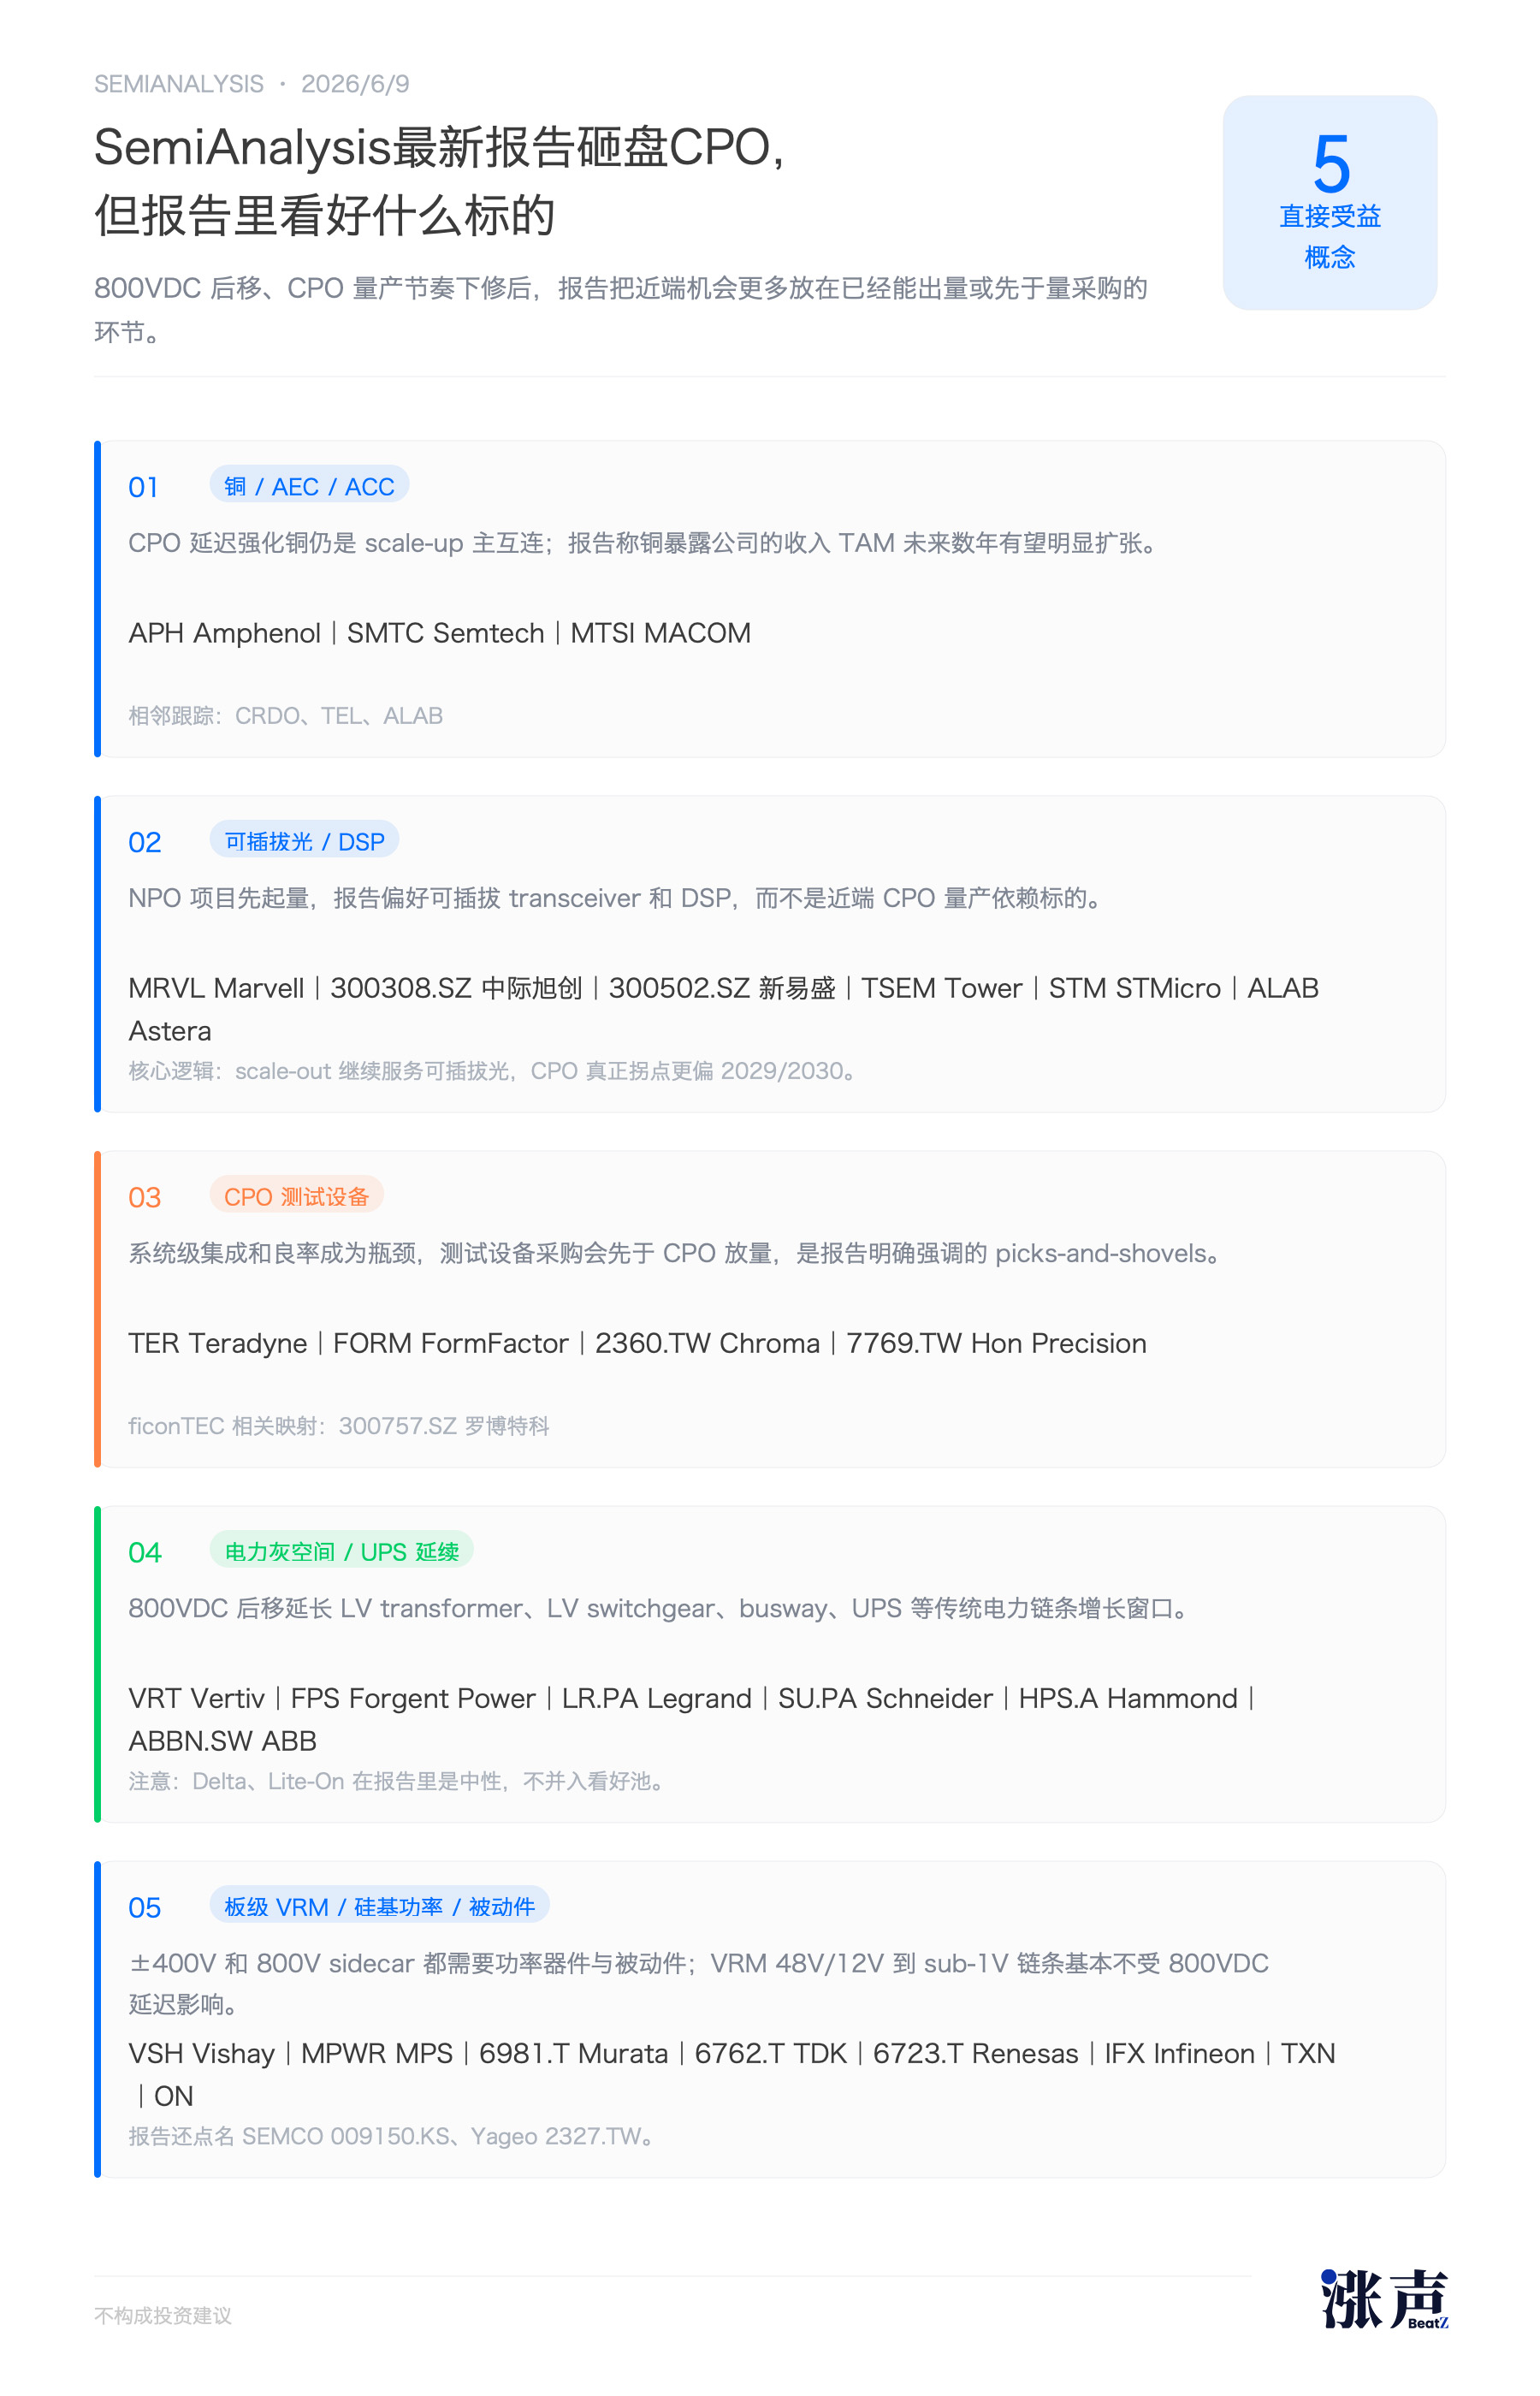
SemiAnalysisは、今後2年間のCPO技術に対する懸念を提起したものの、依然として5つの有望な半導体サブセクターを挙げている。それは以下の通りである:
銅 / AEC / ACC;
プラガブル光 / DSP;
CPOテスト機器;
電力グレースペース / UPS継続;
ボードレベルVRM / シリコンベースパワー / パッシブ部品
その中で具体的な銘柄は以下の画像にまとめられているので、読者の参考にされたい。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia