

機関が100倍の利益を上げたが、智譜の株価は天井に達したのか?
文|加六
最近の市場の熱気は、中国AI第一株である智譜(02513.HK)に集まっている。
もし今年1月に智譜を100万円分購入していたら、6月22日の取引時間中の最高値で約2500万円に迫り、終値でも2000万円以上になっていた。これは近年、香港株式市場でIPO時の時価総額100億ドル級から1兆香港ドルに急成長した最速の銘柄の一つでもある。
この銘柄を巡り、市場では三つの質問が繰り返し問われている。誰がこの波で利益を得たのか?なぜこれほどまでに上昇したのか?次に誰が買い支えるのか?
本稿はこれらの質問に答えるためのものである。
香港株式市場、近年最速の富の波
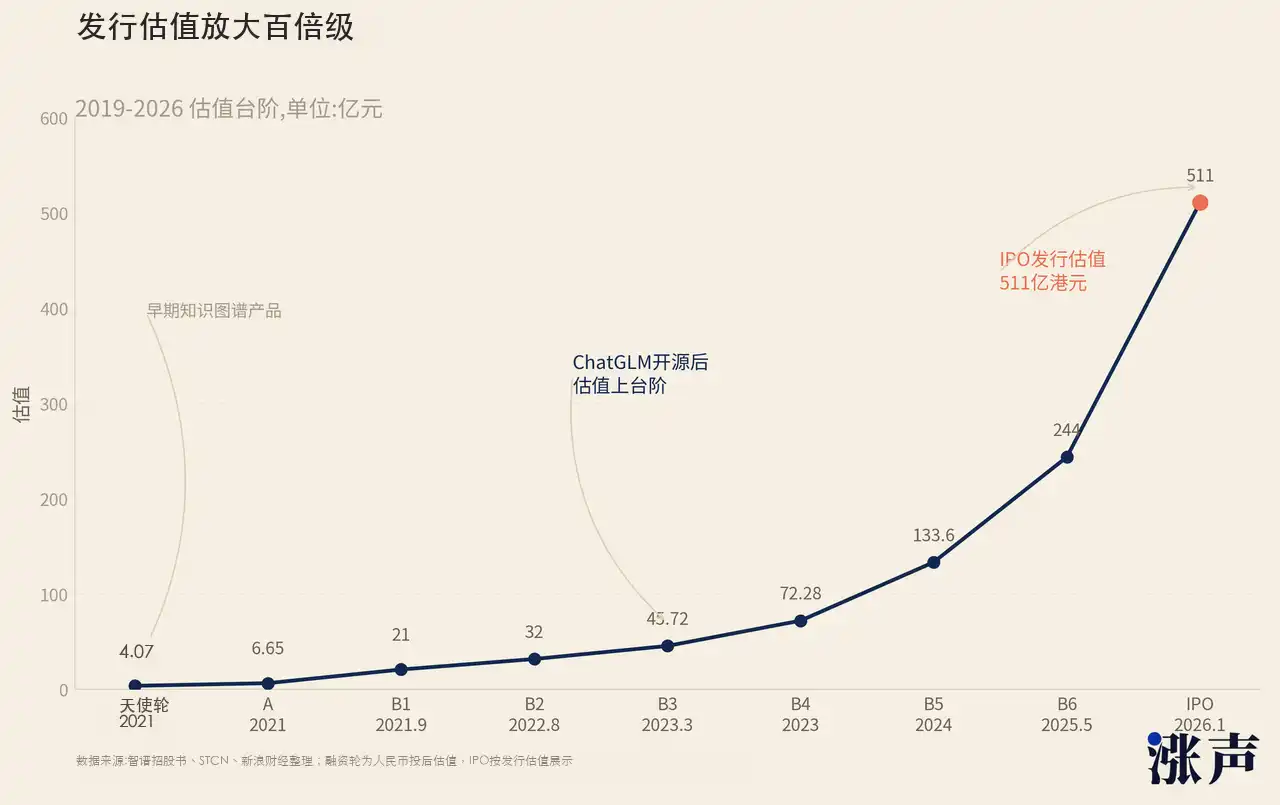
エンジェルラウンドからIPOまで、智譜の評価額は約130倍に拡大した。IPOから6月22日の取引時間中の高値まで、智譜の株価はさらに24.6倍上昇した。
57社の外部投資家が合計83.6億元を投入し、6月22日の取引時間中の高値に対応する帳簿上の合計額は約7708億香港ドルに達した。全体のリターンは約85倍である。中国のプライマリーマーケットの歴史の中で、単一プロジェクトで全投資家の平均リターンが85倍に達した事例は、片手で数えられるほどしかない。
目論見書の記載によれば、智譜の資金調達は「3回14ラウンド」に分類される。最も早い段階で参入した資金のリターンは特に驚異的である。
中科創星は最も極端なリターン倍率を記録した。目論見書の記載によれば、エンジェルラウンドで約2037万元を投入し、投資後の評価額は約4.07億元であった。当時、智譜は清華大学KEG研究室からスピンアウトした知識グラフチームであり、大規模言語モデルという概念すら存在していなかった。2000万元強が数百億香港ドルに変貌したことは、中国AIプライマリーマーケット史上、単一取引のリターン倍率として最も極端な事例の一つである。
Aラウンド、Bラウンドの投資家も同様である。6月22日の取引時間中の高値と時価総額で大まかに計算すると、Aラウンドで投入された資金はすでに数百倍の規模であり、Bラウンドも100倍近くに達している。
後続の機関の数字も同様に驚異的である。徐新氏の今日資本は2023年11月に2.553億元を投資し、1135万株を取得した。6月22日の取引時間中の高値で大まかに計算すると、帳簿上の価値は約300億香港ドル超となり、リターンは100倍を超える。今日資本の運用規模は約30億米ドルであり、智譜一件の帳簿上の価値が、同社の全ファンド規模を上回ったことになる。徐新氏はこれまでにNetEase、JD.com、BOSS直聘などに投資してきたが、絶対額で見れば、智譜は彼女のキャリアの中で最も利益を生んだ投資である可能性が高い。
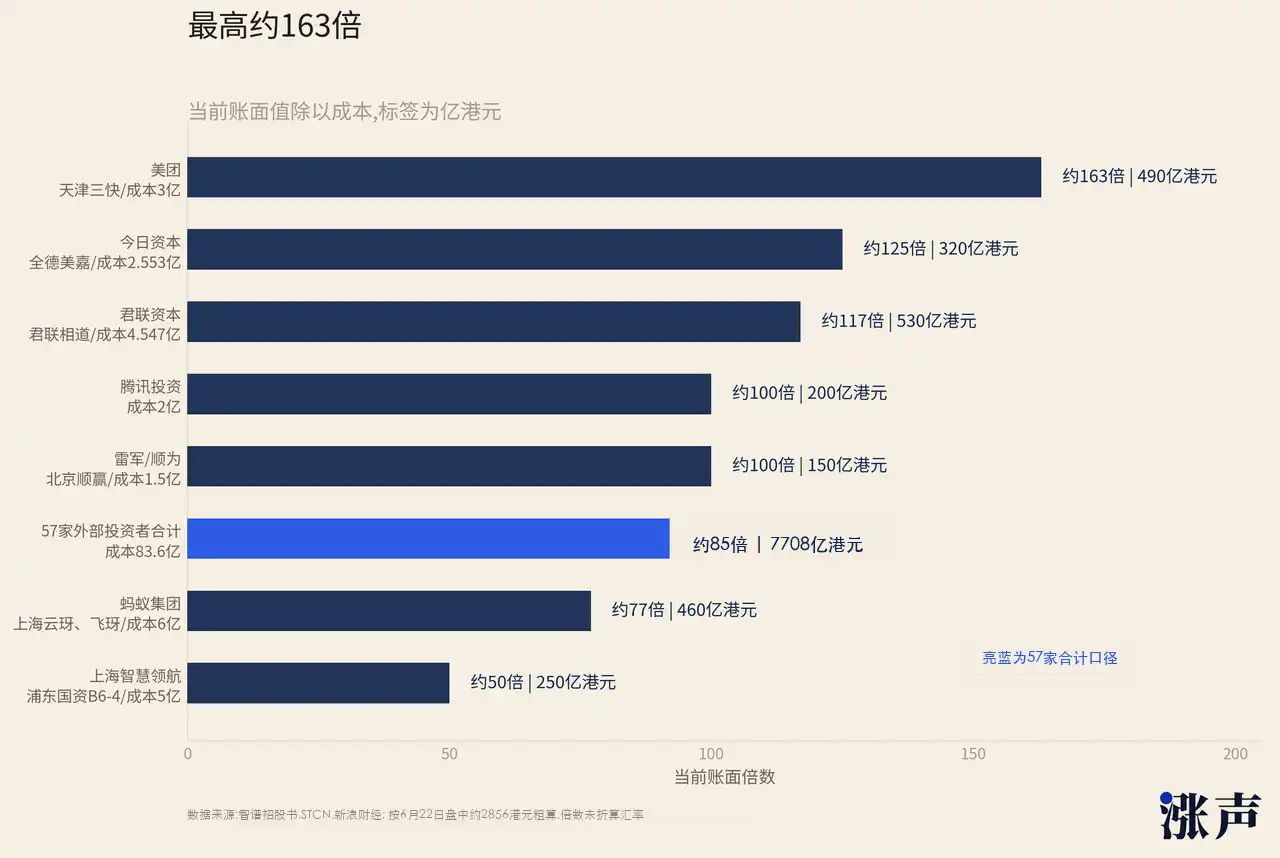
美団の事例も非常に分かりやすい。既存の資料によると、美団は当時約3億元を投資し、現在の帳簿上のリターンは150倍を超えている。つまり、1件の産業投資による含み益が、既に美団自身の時価総額の5%を超えていることになる。
雷軍氏の順為資本は、北京順贏を通じて1.5億元を投資し、6月22日の取引時間中の高値で大まかに計算すると、帳簿上は約148億香港ドル、リターンは約90倍となる。順為の運用規模は約500億元で、智譜へのこの投資は全体の約4分の1を占める。
君聯資本が稼いだ絶対額が最も大きい。同社は6回にわたって追投資し、合計4.547億元を投入。6月22日の取引時間中の高値で大まかに計算すると、帳簿上は約533億香港ドル、リターンは約107倍となる。君聯の運用総規模は900億元を超え、智譜1件の帳簿価値はその総運用規模の約半分に迫る。科大訊飛、寧徳時代、薬明康徳に投資してきた老舗PEが、最終的に智譜で歴史的な単一プロジェクトのリターンを得たことになる。
市場化された機関以外にも、智譜の国有株主の密度は非常に高い。北京、天津、上海、杭州、珠海、成都、大興と、各地の国有資本が名を連ねている。中関村科学城、珠海華発、海河富新優達基金、人工智能基金、杭州城投、大興産業基金は、いずれも有名な地方政府の投資プラットフォームだ。社保基金中関村自主創新投資基金も参加している。
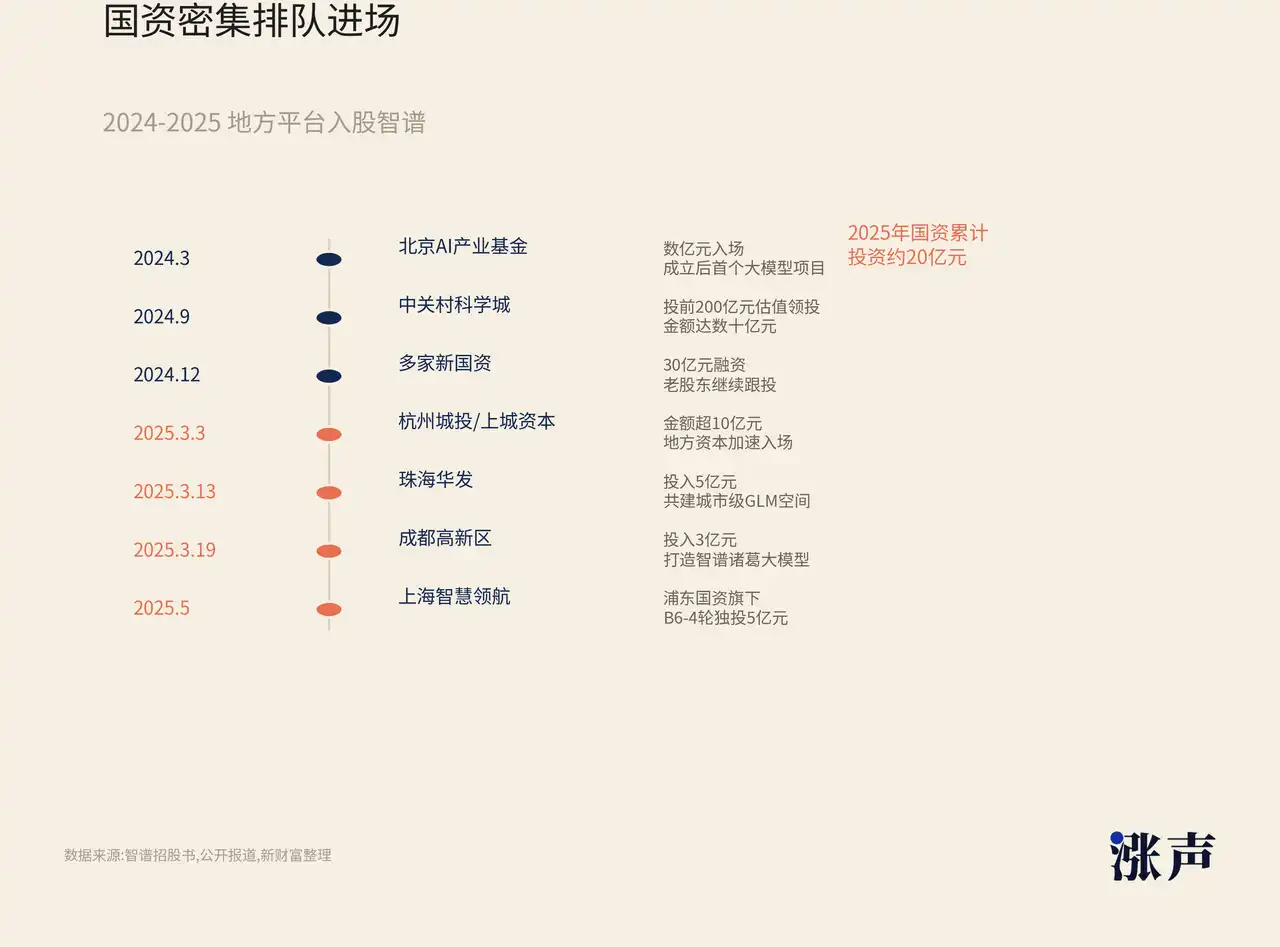
これらの資金が入ってくるのは、単なる財務投資だけではない。資金が入ることで、所在する都市や省の行政システムにおける調達が促進される。ある地方国有資本が智譜に投資すれば、現地政府が大規模言語モデルのサプライヤーを選定する際、智譜には天然のアドバンテージが生まれる。これは中国のテクノロジー産業における極めて顕著な特徴だ。最も資金力のある買い手は政府であり、テクノロジープロジェクトが政府の投資と支援を得られれば、成功は半ば確実となる。中際旭創や長鑫存儲はこのモデルの先例であり、創業者が海外から技術を持ち帰り、政府が資金を投じて工場を建設し受注を提供することで、企業は急速に成長する。
従業員も今回の富の創出における大きな勝者だ。智譜の従業員持株比率は高く、2つの従業員持株プラットフォームが合計で会社の約15%の株式を保有している。智登プラットフォームの25名の従業員は、IPO時に1人当たりの株式時価総額が既に1億香港ドルを超えていた。6月22日の取引時間中の高値で計算すると、1人当たり数十億香港ドルに達している。もう1つのプラットフォームである慧惠里では、創業者の権益を除いた後、400名以上の従業員が6月22日の高値で大まかに計算すると、1人当たり億単位の水準となっている。
この富を生み出す密度は、中国のテクノロジー企業上場史の中でもトップクラスに入る。
2021年に快手(Kuaishou)が上場した際も、大量の「ペーパー億万長者」を生み出したが、快手の上場時時価総額はより大きく、従業員ベースも大きかったため、富はより均等に分散された。智譜(Zhipu)は900人未満の企業であり、コアとなるストックオプションはごく一部の初期従業員に集中している。IPO後には、取引時間中の最高24.6倍の上昇も加わり、一人ひとりに割り当てられた帳簿上の数字は極めて誇張されたものとなった。
智譜はなぜこれほど急騰したのか? ストーリーの輝きの裏にある資本ゲーム
これは稀な集団的な富の創出である。初期VC、地方政府系資本、インターネット大手、競合他社、創業チーム、コア従業員が、すべて同じプロジェクトで公開市場によって再評価された。では、なぜここまで上昇したのか?
市場が最初に目にしたのは、確かに収益を生み出せる事業があるということだ。
智譜の最も堅実な収入源は、C向けチャット製品でも開発者コミュニティでもなく、オンプレミス導入である。簡単に言えば、GLM大規模言語モデル一式を顧客自身のサーバーと社内ネットワークに組み込み、データが外部に出ないようにするものである。主な購入者は政府機関、国有銀行、エネルギーグループ、スマートシティプロジェクトである。2025年通年では、オンプレミス導入による収入は5億3400万元で、前年比100%以上増加し、総収入の73.7%を占め、粗利率は48.8%であった。まだ赤字の大規模言語モデル企業にとって、この事業は少なくとも単なるストーリーではないことを証明している。
オンプレミス導入の価格設定はおおむねいくつかの段階に分かれる。区・県レベルの行政や中小企業向けの軽量版は年間数十万元程度、市レベルの政府や一般国有企業向けの標準汎用版は3年契約で100~200万元程度、省庁、大手銀行、スマートシティ、気象、エネルギーグループ向けのフラッグシップ版は年間数百万元に加え、運用保守・アップグレード費用がかかる。単一プロジェクトとしては天文学的な金額ではないが、中国には数十の省級行政区、数百の地級市、数千の区・県があり、さらに金融、エネルギー、交通といった垂直分野もある。
政府・企業向けAI予算が継続して存在する限り、智譜の収入の天井はそれほど低くはならないだろう。
株主構成もこのビジネスを後押ししている。中関村科学城、珠海華発、杭州城投、成都高新区、浦東国資といった名前が株主リストに名を連ねているのは、単に株式で儲けたいからだけではない。彼らが投資した後、地元のモデルプロジェクト、行政システムの調達、産業パークとの連携を促進することが多い。中国のテクノロジー産業では、政府が資金、シナリオ、発注を提供し、企業がプロジェクトを迅速に立ち上げるという同様の道筋が常に存在してきた。過去には半導体、ストレージ、新エネルギー車が同様の道を歩んでおり、智譜はこのロジックを大規模言語モデルに適用したに過ぎない。
しかし、もし政府・企業向けの展開だけだったなら、智譜(Zhipu)はここまで値上がりしなかっただろう。第二の波の熱狂を本当に引き起こしたのは、GLM-5.2が英語圏の技術コミュニティで再発見されたことだ。
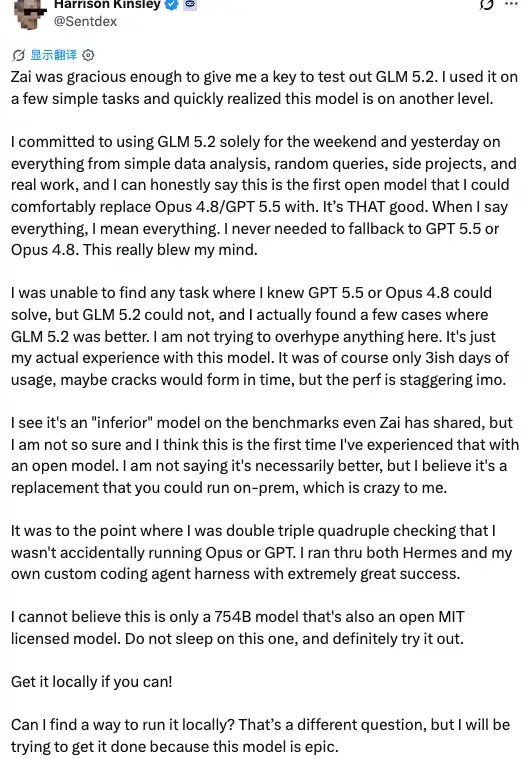
6月中旬、Z.aiはGLM-5.2をリリースした。コーディングとエージェント機能を主軸に、100万トークンのコンテキストをサポートし、MITライセンスでオープンソース化、API価格は据え置き。中国のインターネット上ではすぐに大きな話題にはならなかった。国内の大規模言語モデル(LLM)の話題は、DeepSeek、通義(Tongyi)、混元(Hunyuan)などに分散されがちだからだ。しかし、英語圏の開発者コミュニティの反応は非常に速かった。
VercelのCEOであるGuillermo RauchはX(旧Twitter)で、GLM-5.2のプログラミング能力に「本当に感銘を受け、ほとんど衝撃を受けた」と述べた。元Meta、Google DeepMind、Microsoftの幹部であるMatt Vellosoも、これを日常的に使用できる閾値に達した最初のオープンソースモデルと呼んだ。また、ある開発者は自身の日常業務をGLM-5.2に切り替え、多くのタスクでGPTやClaudeに戻す必要がなくなったと報告している。
このような情報拡散は智譜にとって重要だ。中国の投資家が智譜を見るとき、彼らは清華大学系、国有資本、政府・企業向け展開、香港株式市場におけるAIの希少銘柄といった側面を目にする。一方、英語圏の技術コミュニティがGLM-5.2を見るとき、彼らは別の問いを投げかける。それは、ClaudeやGPTの一部を代替できるのか?ローカル展開は可能か?オープンソースか?コストは十分に低いか?といったものだ。
海外の開発者、AIインフラ企業、英語圏の投資家がこの枠組みで智譜を議論し始めたとき、それはもはや単なる中国国内の政府・企業向けAIストーリーではなく、グローバルなモデル層資産の再評価ロジックに牽引される対象へと変貌した。
市場が買っているのは、2025年の5億元を超えるローカル展開収入だけではない。それは可能性だ。もしオープンソースモデルが本当にクローズドソースモデルに迫ることができ、中国のモデル企業が推論コストを引き下げることができ、OpenAI、Anthropic、SpaceXといった未上場の巨大テック企業がモデル層やハードテック資産の評価アンカーをさらに押し上げ続けるなら、上場しており公開市場で直接購入できる数少ないモデル企業である智譜は、自然とプレミアムを得ることになる。
もちろん、ここには大きな疑問が残る。開発者の声量が最終的にAPI収入、ローカル展開契約、高粗利率のキャッシュフローに結びつくかどうかは、まだ完全には証明されていない。しかし、株価上昇局面では、市場はしばしば可能性を先に取引し、その後で損益計算書を問いただすものだ。GLM-5.2は智譜に新たなナラティブの入り口を与え、海外資金に購入理由をもたらした。
さらに直接的かつ重要な理由は、流通しているチップが少なすぎることだ。
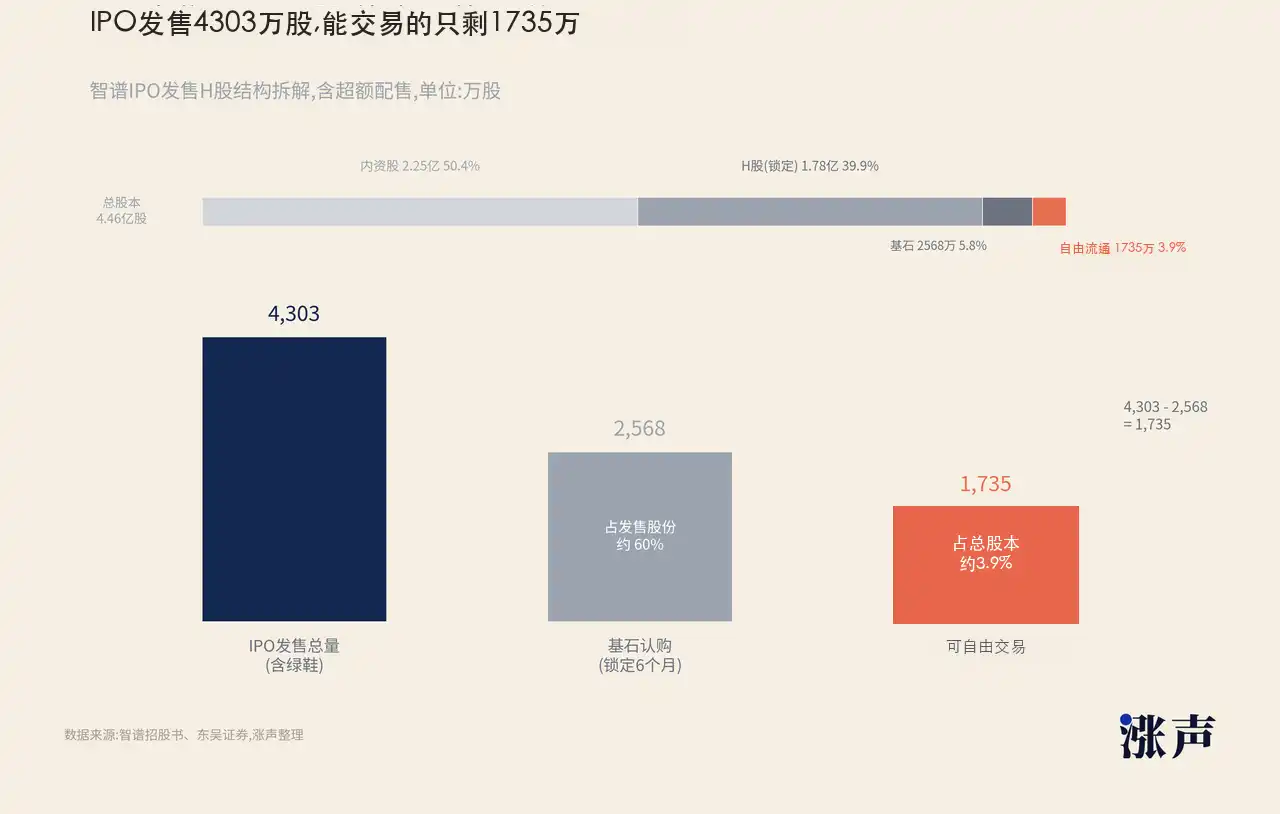
東呉証券の調査レポートに書かれているIPO株式数を目にすると、智譜の流通株式数は2.2131億株で、総株式数の約49.6%を占め、決して低くないと考える人も多いだろう。しかし、ここで注意すべきは、「流通株」と「自由流通株」は同じではないということだ。智譜は中国本土で登記され、香港に上場している株式会社であり、レポート内の流通株はすでに上場しているH株の範囲に近い。しかし、これらのH株のうち、かなりの部分が上場初期にはロックされており、すぐに市場で取引できるわけではない。株価の弾力性を本当に決めるのは、毎日市場で自由に売買できるチップの量だ。
IPOの構成を見ると、智譜は全世界で約3741.95万株のH株を発売し、オーバーアロットメント権を行使した場合の総発行規模は約4303万株で、総株式数の約9.65%となる。これは総株式数の1割にも満たない。さらに重要なのは、IPOで発売された株式の大部分が基石投資家に取得されたことだ。11社の基石投資家が合計で約298.4億香港ドルを購入し、発売株式の約7割を占めている。基石投資家には通常6ヶ月のロックアップ期間があり、智譜のこのロックアップ解除日は2026年7月8日となる。
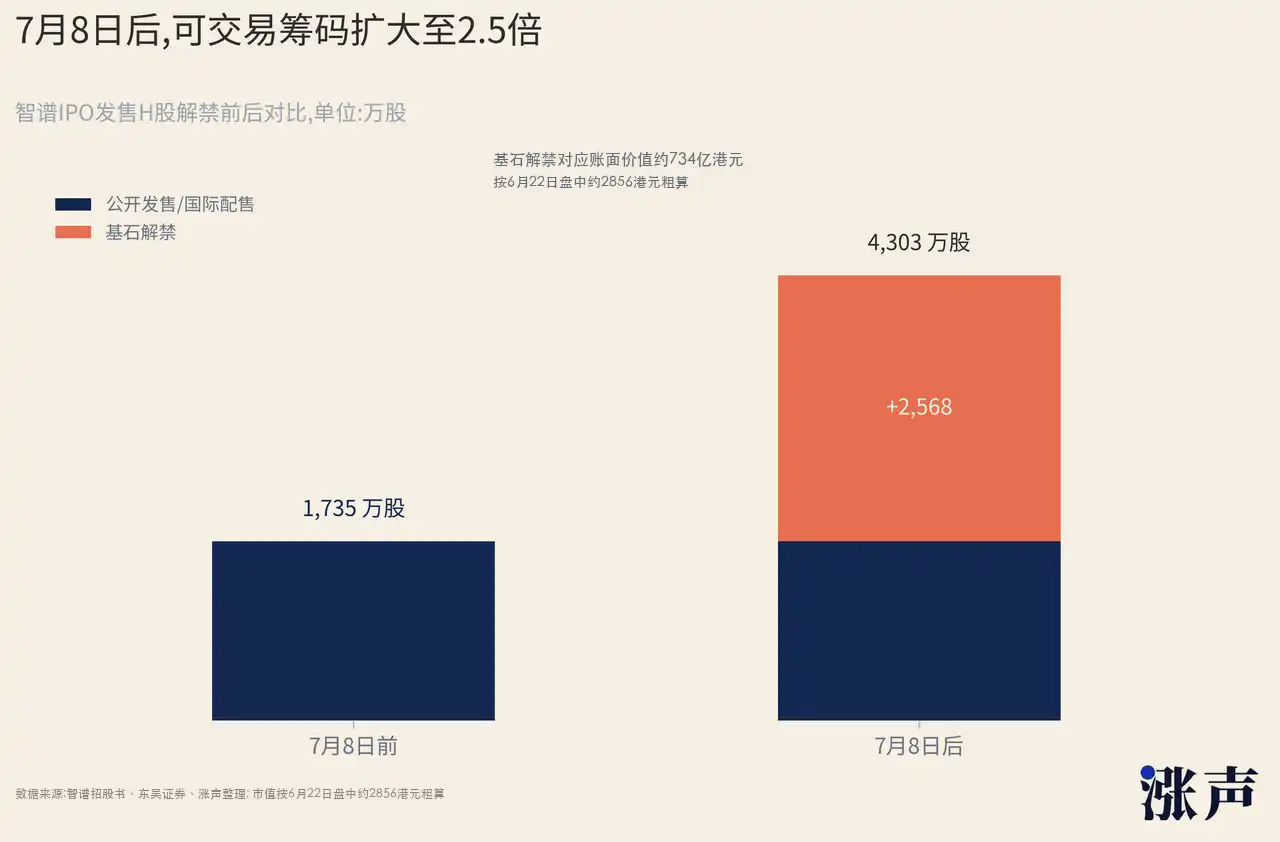
つまり、4303万株のIPO新規発行株式のうち、約2568万株が基石投資家によってロックされており、上場初期に実際に自由に取引できるのは約1735万株のみで、総株式数に占める割合は4%未満となる。ある企業の表面上の時価総額が1兆香港ドルを超えていても、取引レベルでは4%未満のチップしか市場に出回っていない。買い注文が少しでも集中すれば、価格は大きく変動する。
これは智譜に限った話ではなく、低流通・高時価総額の現象はここ数年の資本市場で非常に一般的だ。
最も典型的な例は、十数日前に上場したSpaceXで、公開流通株式は5%未満だが、上場時の評価額はすでに約1.77兆ドルに達し、初日は19%上昇、取引時間中には30%近くまで上昇した。世界中がSpaceXを買いたがっているが、実際に購入できるチップは極めて少ない。
CoreWeave、Circle、Figmaといった2025年の米国株式IPOも、同様の手法を取っている。CoreWeaveは上場規模を縮小し、初期の取引可能株式は限られていたが、その後AIコンピューティングのストーリーとNvidiaの株式保有を追い風に急上昇。Circleは売却した株式数が総株式数に対してそれほど多くないが、ステーブルコイン規制のストーリーが浮上すると、上場後すぐに数倍の上昇を見せた。Figmaは上場時の新規発行と既存株主売却を合わせても総株式数の1割未満だったが、初日の株価は数倍に上昇した。
企業ごとに視点は異なるものの、市場構造は非常に似通っている。すなわち、大きなナラティブ、大きな時価総額への期待、そして小さな流通供給量である。
香港株にも独自のバージョンが存在する。寧徳時代(CATL)がH株を上場した際、香港で取引されたのはごく一部の株式に過ぎなかったが、その背後にはA株ですでに価格付けされた世界的な電池大手が存在し、初日は二桁の上昇率を記録した。香港の資金にとって、それは単なる新規株式ではなく、香港株口座で直接取引できる貴重な中国のコア資産だった。智譜(Zhipu)も現在、同様のロジックにある。ただ、資産のラベルが「動力電池」から「大規模言語モデル」に変わっただけだ。
迫り来る「天井知らずのロックアップ解除」は、相場を崩すのか?
法人向け事業が収益基盤を、GLM-5.2がグローバルな技術ナラティブを、低い自由流通株比率が株価の弾力性を提供し、智譜の株価は現在の水準まで押し上げられた。
しかし、上昇が激しければ激しいほど、その後に待つ問題もより直接的になる。すなわち、誰が買い支えるのか?
まずバリュエーションを見てみよう。智譜の6月22日終値ベースの時価総額は約1370億ドル、2025年の年間収入は約1億ドルであり、これは約1280倍の売上高倍率に相当する。この倍率は、あらゆる伝統的なバリュエーションの枠組みから逸脱している。
NVIDIA、Tesla、Palantirといった、市場で繰り返し「高すぎる」と議論される企業でさえ、高値圏でも数十倍の売上高倍率だった。OpenAIは、FTが開示した2025年の約130億ドルの収入と7300億ドルの評価額で計算すると、約56倍となる。智譜は1280倍だ。
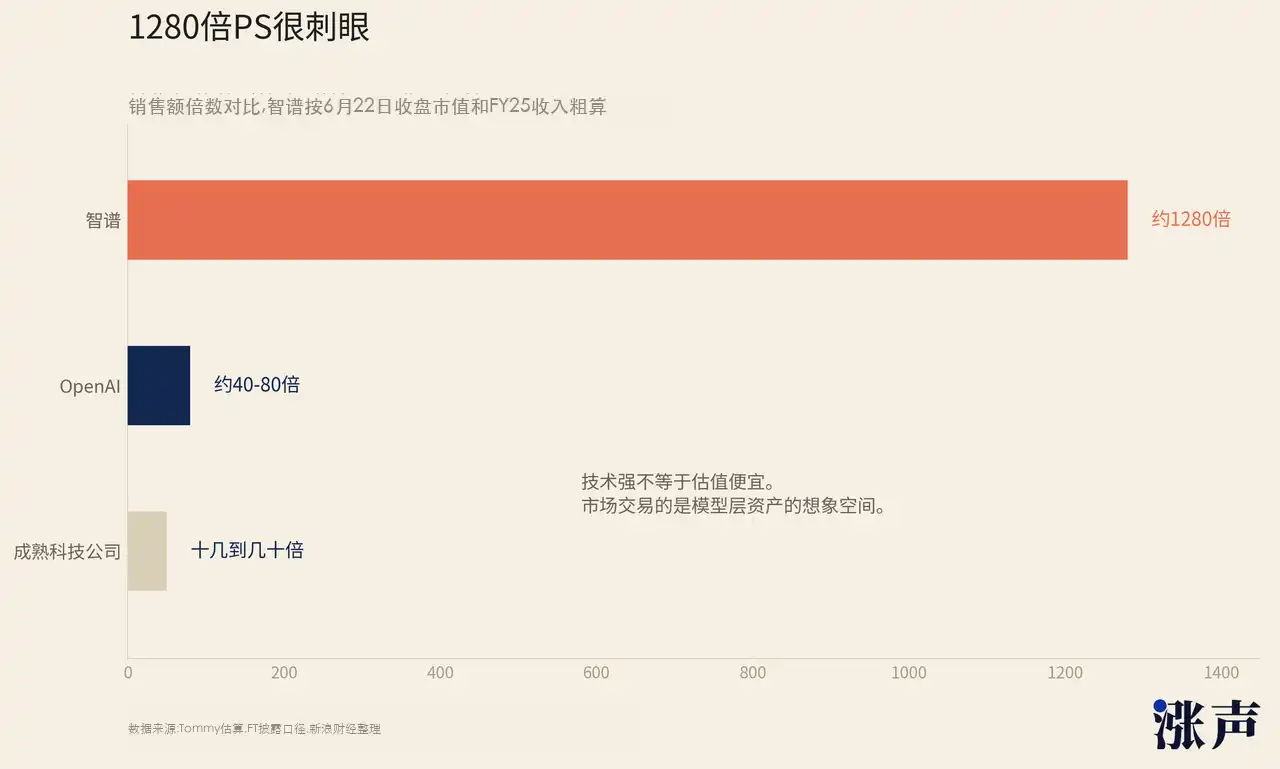
OpenAIの倍率を智譜の収入に当てはめると、智譜の「妥当な」時価総額は約40億~80億ドルとなる。JPモルガンが予測する2026年の収入成長率534%(約6.4億ドル)を用いても、OpenAIの倍率を当てはめれば、250億~500億ドルまでしか支えられない。6月22日終値に対応する1370億ドルとの間には、依然として大きな隔たりがある。
智譜の現在の株価は、損益計算書によって支えられているのではなく、希少性、想像力、そして資金構造によって共同で支えられている。市場が引き続き、これを「中国版OpenAIの代理銘柄」として喜んで買い続ける限り、バリュエーションは一時的に理不尽なものでも構わない。しかし、新たな株式供給が現れれば、市場は非常に現実的な問いを改めて投げかけるだろう。すなわち、これほど高価な株を、誰が今後も買い続けるのか?
この問いは、7月8日に極めて具体的なものとなる。
現時確認可能な公開資料によると、7月8日に最も確実にロックアップが解除されるのは、基礎投資家による約2568万株です。11社の基礎投資家が合計で約298.4億香港ドルを購入し、発行価格は116.2香港ドル、換算すると約2568万株で、総株式数の約5.76%に相当します。
前述の通り、智譜(Zhipu)の上場初期に実際に取引可能な株式は約1735万株のみでした。7月8日以降、基礎投資家のロックアップ解除により、取引可能な株式数は1735万株から約4303万株に拡大し、元の約2.5倍となります。6月22日の取引時間中の高値で計算すると、2568万株の簿価は約734億香港ドルに相当します。
千億単位の衝撃ではありませんが、それでも株式の需給バランスを変えるには十分です。
基礎投資家以外にも、上場前の株主、国有プラットフォーム、戦略的投資家、従業員持株プラットフォームの保有分も、今後徐々に売却可能なウィンドウに入ります。これらが必ずしも7月8日当日に売却できるわけではありませんが、市場は詳細が確定するのを待ってから反応するわけではありません。投資家がこれらの巨額の含み益が将来徐々に売却可能な株式に変わることを認識すれば、株価は潜在的な供給を織り込んで割り引かれ始めます。
香港株では以前にも同様のシナリオが見られました。優必選(UBTECH)は上場1周年のロックアップ解除後、重要株主がすぐに保有株を減らし、株価は大幅に下落しました。
基礎投資家や初期株主が少量の試行的な売却にとどまれば、市場はおそらく吸収できるでしょう。しかし、大口のディスカウント取引が続き、重要株主が売却を開示し、出来高が増加しても株価が上昇しない場合、希少性プレミアムは急速に消失します。
智譜が今最も証明すべきことは2つあります。第一に、GLM-5.2がもたらす開発者コミュニティでの話題性が、実際の収益に結びつくかどうか。第二に、7月8日以降、市場が新たに追加された売却可能な株式を吸収し、株価が「低流通株主導」から「ファンダメンタルズ主導」へと移行できるかどうかです。
この2つが達成されれば、智譜の高バリュエーションには少なくとも語り続ける余地が残るでしょう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







