智譜が時価総額1兆元に達した理由、なぜ市場が進んでその価値を認めるのか?
原文タイトル:「兆元規模の智譜、その根拠は?」
原文著者:暁静、テンセント科技
6000億の時点では、ほぼ全員が智譜は高すぎると考えていた。しかし、それは兆元にまで上昇した。
ソロスはかつてこう言った:「金融市場の価格は常に間違っているが、その誤りはかなり長い期間にわたって自己強化され、最終的に自分自身を正しいものに変えることができる。」
6月22日午前、端午節休暇後の最初の取引日、智譜の香港株は寄り付きで13%以上上昇し、株価は2380香港ドルを突破、時価総額は正式に1兆香港ドルに達した。上場から半年未満で、上昇率は1900%を超えた。
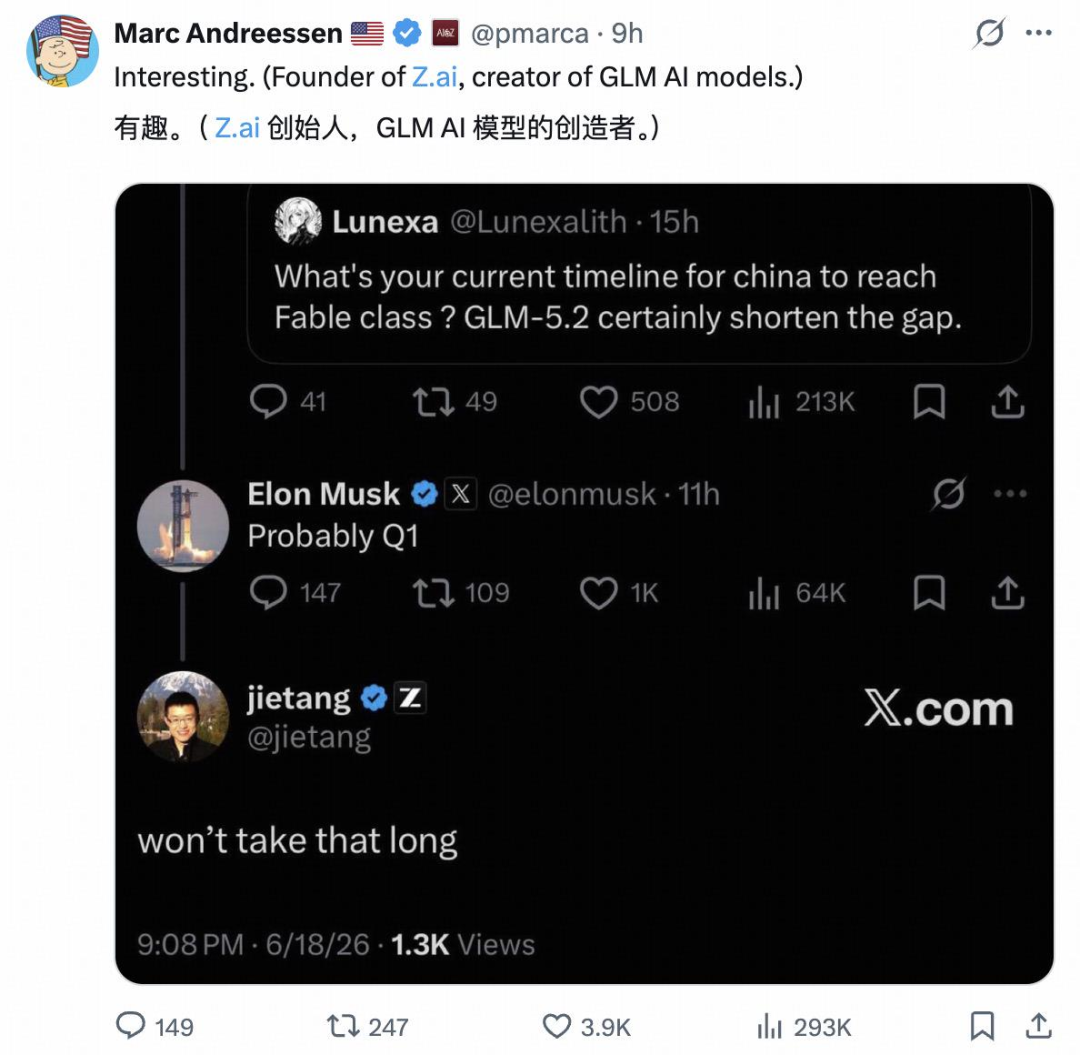
時間を4日前に戻すと、Xプラットフォームで一つの対話が拡散していた。
ある人がマスクに尋ねた:「中国の大規模モデルはいつFableのレベルに達すると予想されますか?GLM-5.2は間違いなくその差を縮めています。」マスクは2つの単語で返答した:「Probably Q1。」(おそらく来年第1四半期)。
清華大学教授で智譜創業者の唐杰は、その下に直接4文字を返した:「Won't take that long.」(それほど長くはかからない)
マスクは追跡し、大まかに言えば、もしベンチマークスコアだけを見るならあなたの言う通りかもしれないが、実際に利益を生み出す真の実用的価値を生み出すことは別の問題だと述べた。
唐杰は再び返答:「Focus is all we need.」 この反論の言葉は翻訳せず、おそらく多様な意味を含んでいる。
a16z創業者のMarc Andreessenはこの対話をリツイートし、一つの単語を添えた:「Interesting。」
3日後、香港株が寄り付き、智譜は兆元を突破した。
01 全員が智譜の評価はあまりにも荒唐無稽だと考えた
智譜の初年度報告書を開くと、2025年の年間収入は7.24億元、純損失は47.18億元、研究開発費は31.8億元だった。
直感的な参考として:アリババクラウドの2026会計年度の収益は1581億元で、AI関連収入は7四半期連続で3桁成長を記録した。智譜の年間収入はアリババクラウドの約1/218だが、セカンダリーマーケットはすでにそれに1兆香港ドル近い独立した評価額を与えている。同期間、アリババグループの時価総額はわずか1.96兆香港ドルだった。
誰もがこの数字のギャップを目にしている。投資家コミュニティでは「明らかに過大評価だ」という声や、「空売りできるのか?」と直接問う声もある。
「合理的かどうか」という問題は、実は本質的な問いではない。この答えはおそらく3年後にしか出ないだろう。この記事では別の問いを説明したいと思う:なぜ誰もが高いと感じているのに、価格はまだ上がり続けるのか?
画像はAI生成
兆単位のすべてが空気ではない。上昇を押し上げる基盤には、確かにファンダメンタルズが存在する。
最新のフラッグシップモデルGLM-5.2は、総パラメータ744B、アクティブパラメータ40BのMoEアーキテクチャを採用し、100万トークンのロスレスコンテキストをサポート。Arena.aiのCode Arenaブラインドテストランキングでは、GLM-5.2 Maxが1593ポイントでトップ2にランクインした。
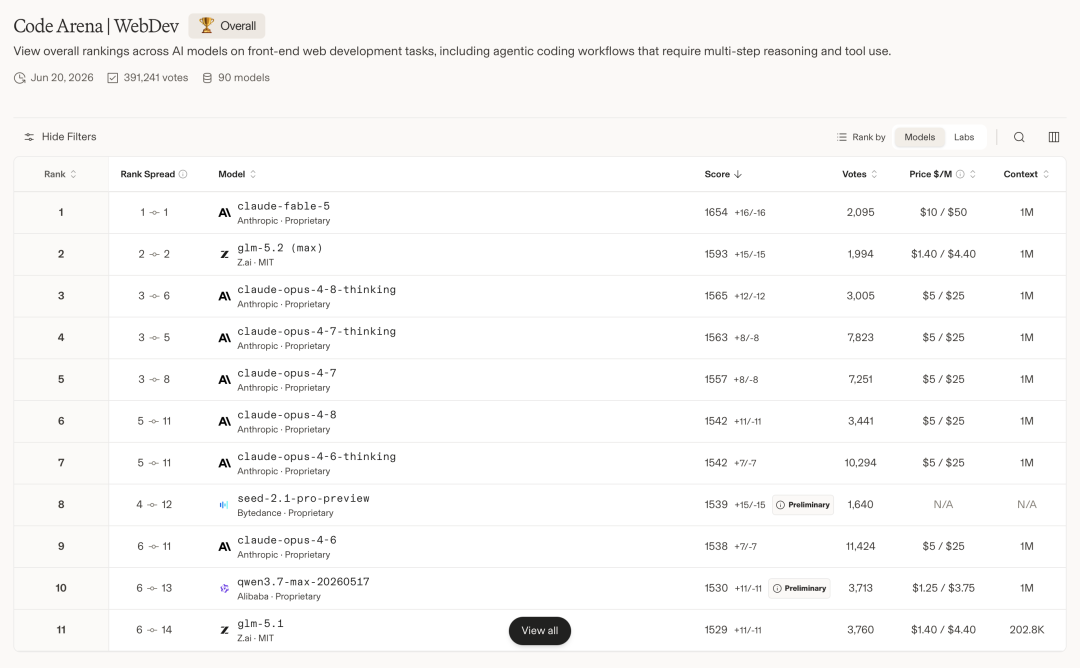
Design Arenaのウェブデザイン評価では、6月20日更新時点でGLM-5.2がElo 1360ポイントで首位に立ち、Claude Fable 5を上回った。
Terminal-Bench 2.1の評価スコアは81.0で、前世代のGLM-5.1は63.5だった。2ヶ月のイテレーションで17.5ポイント向上した。FrontierSWEの実ソフトウェアエンジニアリングタスク評価では、Claude Opus 4.8にわずか約1ポイント差で、GPT-5.5を上回った。
中国のオープンソース大規模モデルは、プログラミングという高い商業価値を持つ能力において、AnthropicやOpenAIのフラッグシップモデルと同等のレベルに達し始めている。
しかし、正直に付け加える必要がある。マスク氏の指摘も一理あり、単一のベンチマークで接近することと、モデルの生産性が同等であることは別問題だ。
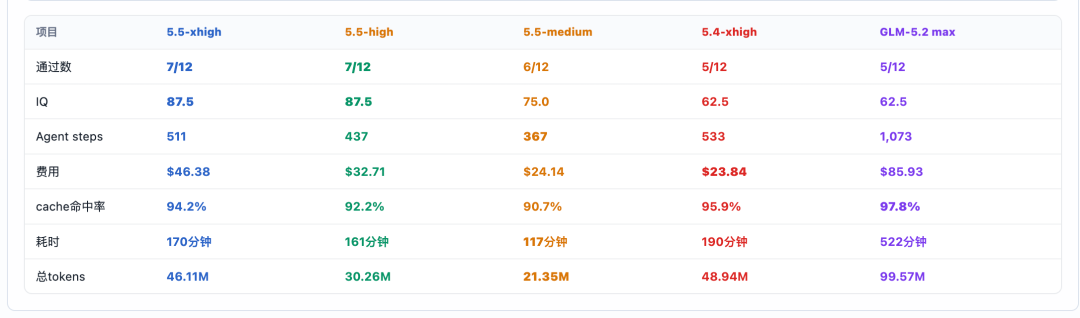
開発者の中には、モデルの使用量を監視するサイトを自ら作成した者もいる。タスクの成功率が同程度であっても、GLM-5.2 Maxが消費する時間とトークン数は同レベルのモデルの数倍に達する。これは、モデルが「どうすべきか」を考える効率がまだ十分ではなく、より多くの試行錯誤を必要とすることを示している。
これは個人開発者が自身で使用しているサイトであり、その公平性は検証が必要ですが、このことからも、GLM-5.2 が多段階の推論や長期的なエージェント操作を必要とする複雑なエンジニアリングタスクにおいて、効率とコストにまだ一定のギャップがあることが伺えます。
もう一つ注目すべきシグナルとして、複数の開発者が智譜の Coding Plan は購入が非常に難しいと報告しています。公式ドキュメントによると、Coding Plan は GLM-5.2 をサポートしていますが、同時に5時間の枠、週間枠、動的な同時接続制限が設定されており、GLM-5.2 はピーク時には3倍の枠が差し引かれます。
早くも2026年1月23日、智譜は公式発表を行いました。「GLM-4.7 のリリース後、ユーザーが急増し計算リソースが逼迫したため、GLM Coding Plan の1日あたりの新規サブスクリプション数を80%削減し、毎日10:00に限定販売とする」と。その後、ネット上では「Coding Plan の入手方法」というチュートリアル投稿が現れ、アラームをセットして10:00に張り付いても「即完売」状態が続き、2月には智譜が枠を大幅に削減したことに対する謝罪文を発表し、既存ユーザーへの返金を開始しました。
ただし、Coding Plan は、智譜が開発者エコシステムに参入するための「エントリー型プロダクト」であり、主要な利益源ではありません。これはサブスクリプションを通じて Claude Code、Cline、OpenCode などのワークフローと連携し、コーディングシーンにおける GLM-5.2 の存在感を急速に拡大しています。
しかし、Coding Plan の問題点も明らかです。コーディングエージェントは大量のコンテキストと複数回の呼び出しを消費するため、サブスクリプション価格では実際の推論コストをカバーするのが難しいのです。
そのため、GLM-5.2 リリース後に Coding Plan が入手困難で、制限が厳しく、ピーク時に倍額で差し引かれるのは、単なる販売戦略の問題ではなく、智譜が推論リソースの制御とサブスクリプションの損失リスクを管理していることを反映している可能性が高いです。対照的に、トークン単位で課金する API の方が持続可能な収益を生み出しやすく、エンタープライズ顧客の長期的な利用にも適しています。
02「希少性」、2026年の大規模言語モデル評価の根底にあるロジック
2026年のグローバルな大規模言語モデル企業の評価額ランキングを観察すると、直感に反する法則が見えてきます。今回の市場が報酬を与えているのは「最も多くのユーザーを持つ企業」ではなく、「供給が需要に追いつかない企業」なのです。
最も典型的な例は、AnthropicがOpenAIを逆転したことだ。2026年5月、AnthropicはシリーズHで650億ドルの資金調達を完了し、評価額は9650億ドルに達し、OpenAIの8520億ドルを初めて上回った。
プロダクト面で見ると、Claudeは一貫してGPTよりも「使いにくい」とされてきた。Claude Pro/Maxのレート制限は長期間にわたりChatGPT Plusよりも厳しく、ヘビーユーザーは会話の途中で頻繁に速度制限に引っかかり、Claude Codeはピーク時に待ち行列が発生するのが常態だ。APIの価格設定でも、Claudeは常にGPTの同レベルモデルよりも高かった。
ユーザーの間では「Claude=希少=高級」という認識が形成され、まるで行列ができるレストランのように、心理的に隣の空いている店より優れていると暗黙のうちに判断するようになった。
資本面でも同様だ。両社とも未上場であり、評価額はプライベートエクイティによる資金調達と既存株の売買市場に基づいている。OpenAIは2025年10月に大規模なテンダーオファーを実施し、現職および元従業員600名以上が合計66億ドルを現金化し、約75名がそれぞれ上限の3000万ドルを売却した。OpenAIの株式を購入したい買い手にとっては、「供給源」が比較的豊富だった。
一方、Anthropicの創業チームは株式を集中保有しており、GoogleやAmazonなどの初期の戦略的投資家はIPO前に売却する可能性が低い。売却を希望する者は極めて少なく、購入を希望する者は限られた株式を巡って競争することになる。
プロダクト面での希少性と資本面での希少性が二重に共振し、Anthropicの評価額をOpenAIを超える位置に押し上げた。
智譜(Zhipu)にも同様の希少性効果が見られる。プロダクト面ではCoding Planが毎日販売制限されており、資本面では現在、香港市場での流通株は4%未満だ。そのトークンであれ株式であれ、「供給が需要に追いつかない」状態にある。
03 高いと分かっていても買う人がいるのはなぜか?
しかし、これらの実態は評価額の観点から見ても、時価総額1兆ドルを支えるには全く不十分であり、智譜が割高であることは市場の共通認識だ。
しかも、5000億ドル、6000億ドルの時点から市場は割高だと指摘していたのに、なぜまだ上昇しているのか?
ケインズは1936年の『一般理論』で次のように述べている:株式市場は「誰が最も美しいか」を判断するゲームではなく、「大多数の人が誰を最も美しいと判断するか」を判断するゲームである。
智譜を買っている人の多くは、それが「1兆円の価値がある」と信じる必要はない。流通量が極めて少なく、パッシブな資金の需要が依然として存在し、コーディング能力でリードするというストーリーが強い限り、「次の買い手がいる」というのは確率の高い出来事だ。
小型流通株では、指数組み入れ、パッシブ資金の配分、限られた株式数の間で短期的な増幅効果が生じやすい。智譜は2026年5月に香港恒生指数公司から恒生科技指数への組み入れを発表され、6月8日から正式に発効し、初期ウェイトは約0.53%となる。
今回の組み入れの特異な点は、智譜の時価総額がすでに高いものの、上場初期においてロックアップの制約を受けない真正な浮動株が限られていることだ。目論見書によると、上場時に売却制限のないH株は約1173.79万株で、上場後の総株式数に基づくと約2.67%となる。これは、ハンテック指数のリバランスに伴うパッシブ資金の買いが、短期間で取引可能な株式の不足に直面し、株価の弾力性を増幅させる可能性があることを意味する。
したがって、各参加者はそれぞれの制約条件のもとで合理的である。パッシブファンドはルールに縛られて買わざるを得ない。短期トレーダーは明確な時間枠のあるゲームを行っている。長期機関投資家は「中国AIの純粋な銘柄の希少性」という配分ロジックを見ている。潜在的な競合であるDeepSeekは上場しておらず、月之暗面(Moonshot AI)もまだ上場していない。智譜だけが公開市場で最もモデル能力の高いAI基盤モデル企業である。
誰も狂ってはいない。ただ、全員の合理的な行動が合わさって、一見狂ったような価格を生み出しているのだ。
しかし、この狂ったような価格は諸刃の剣となるだろう。
智譜という企業にとって、高評価は良いことだ。似たような話は歴史的に起こっている。アマゾンは2000年のインターネットバブルのピーク時に時価総額約300億ドルだったが、2001年には90%下落した。そして今日、その時価総額はバブルのピーク時より数十倍高い。同社は最終的に資本市場から与えられた機会の窓を長期的なインフラ能力に転換し、後にAWSのような第二の成長曲線を生み出した。
もし智譜が今回の超高評価で得たリソース(資金、人材、顧客、計算能力)を、2~3年以内に真に中国のAIインフラプラットフォームとしての地位に転換できれば、今日の1兆円はバブルではない。
2026年第1四半期、智譜のMaaS APIの年換算収益は約2.5億ドルに達し、API価格は前期比83%上昇、有料トークンは前期比4倍増加した。このペースが維持できれば、2027年の年間収益は60~80億元に達する可能性があり、その時点での株価売上高倍率(PSR)は1200倍以上から100倍台に低下する。それでもまだ高いが、「高成長テクノロジー企業」として許容範囲に入る。
ソロスの「再帰性」理論に従えば、市場価格は単にファンダメンタルズを反映するだけでなく、逆にファンダメンタルズを変える可能性もある。この循環がうまく回り続ける限り、「PS(株価売上高倍率)が高すぎる」と叫ぶだけではそれを打ち破ることはできない。なぜなら、分母が分子を3桁の成長率で追いかけているからだ。
04 誰のリスク?
諸刃の剣のもう一方の側面として、セカンダリー市場の投資家にとって、現在の価格帯におけるリスク・リターン比は極めて非対称的である。企業の利益と投資家の利益は、別の事柄である。
短期的には、7月8日に約2568万1600株のロックアップ解除が予定されており、これは発行済み株式総数の約5.76%に相当する。これは最大のロックアップ解除ではないが、現在の極めて低い実質的な流通株式数と比較すると、短期的な需給構造を大きく変える可能性がある。より大規模なロックアップ解除は2027年1月8日に予定されている。
半年から1年のスパンで見ると、四半期の収益成長率が重要な観測変数となる。現在の3桁の成長率は、API価格の83%上昇とトークン数量の4倍増加を含んでおり、市場が極めて高いPS(株価売上高倍率)を受け入れる前提となっている。
いずれかの四半期で成長率が3桁から2桁に低下した場合、たとえ150%から70%への低下であっても、市場は非常に迅速に再評価を行う。なぜなら、PSが1200倍の水準にあるということは、「将来、分子に追いつく」までのタイムラインが大幅に延長されることを意味し、バリュエーションモデルは崩壊的に修正されるからである。
逆に、2〜3四半期連続で3桁の成長率を維持できれば、市場は再帰性の循環が実際に機能していると判断し、ロックアップ解除の影響が消化された後、価格は再び上昇する可能性がある。
長期的には、今後2〜3年の間に、智譜(Zhipu)の競争優位性が持続可能かどうかが核心となる。
例えば、DeepSeekが今後数ヶ月以内にGLM-5.2と同等のコーディング能力を持つモデルを極めて低価格、あるいは無料でリリースした場合、智譜のCoding Planにおける「供給不足」の競争優位性は消失する。
代替品が出現すれば、希少性は失われ、価格決定権はもはや智譜には属さなくなる。
智譜の時価総額1兆円には内在的な論理がある。否定するわけではない。智譜は優良企業であり、市場を単に「狂気」と片付けることはできない。しかし、「論理があること」と「良い投資であること」は別の話である。この価格には、「真の成長」に起因する部分が50%、残りの50%は「構造的な拡大+ナラティブプレミアム」に起因する。
後者の50%は、時間による絶え間ない試練に耐えなければならない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia

 関連記事