

ゴールドマン・サックスがマイクロソフトの目標株価を640ドルに引き上げ、Copilotのサブスクリプション急増に賭ける

TL;DR
・ゴールドマン・サックス調査レポートによると、マイクロソフトの12ヶ月目標株価は610ドルから640ドルに引き上げられ、買い推奨は維持された。
・マイクロソフトの4QFY26売上高は900億700万ドル、Azureは43%成長、Copilotの有料シート数は3000万を突破。
・資本支出は電話会議ベースで410億ドルに達し、Copilotの更新と従量課金が依然として試練となっている。
ゴールドマン・サックス調査レポートによると、マイクロソフトのFY26第4四半期決算発表後、12ヶ月目標株価は610ドルから640ドルに引き上げられた。レポート記載の基準株価は390.54ドルで、約64%の潜在的上昇余地に相当する。直近の約451ドルの市場価格で計算すると、上昇余地は約42%となる。
今回の引き上げの鍵は、マイクロソフトがまたも予想を上回る決算を発表したことだけでなく、市場が最も注目するAI投資のリターン問題に、より明確なシグナルが現れたことにある。マイクロソフトは依然としてAIデータセンターとクラウドインフラに多額の投資を続けているが、Azureの成長はさらに加速し、Microsoft 365 Copilotの有料シート数は3000万を突破、企業顧客はAI機能をオフィスソフトとクラウドサービスの予算に組み込み始めている。
マイクロソフトの7月29日付発表によると、4QFY26売上高は900億700万ドルで前年同期比18%増、恒常為替レートベースでは17%増となった。Non-GAAP EPSは4.74ドルで前年同期比23%増。インテリジェントクラウド部門の売上高は393億600万ドルで前年同期比32%増、Azureおよびその他のクラウドサービス収入は43%増となった。
Azureの加速が、AIへの過剰投資への懸念をまず緩和
マイクロソフトの今回の決算が最も直接的に答えたのは、AI投資が収入成長に結びつき始めているかという問いだ。
4QFY26の売上高とNon-GAAP EPSはともに市場予想を上回り、Azureおよびその他のクラウドサービス収入の成長率は43%に達し、従来の約40%の予想レンジを上回った。調整後営業利益率は45%に達し、前年同期比で80ベーシスポイント改善した。
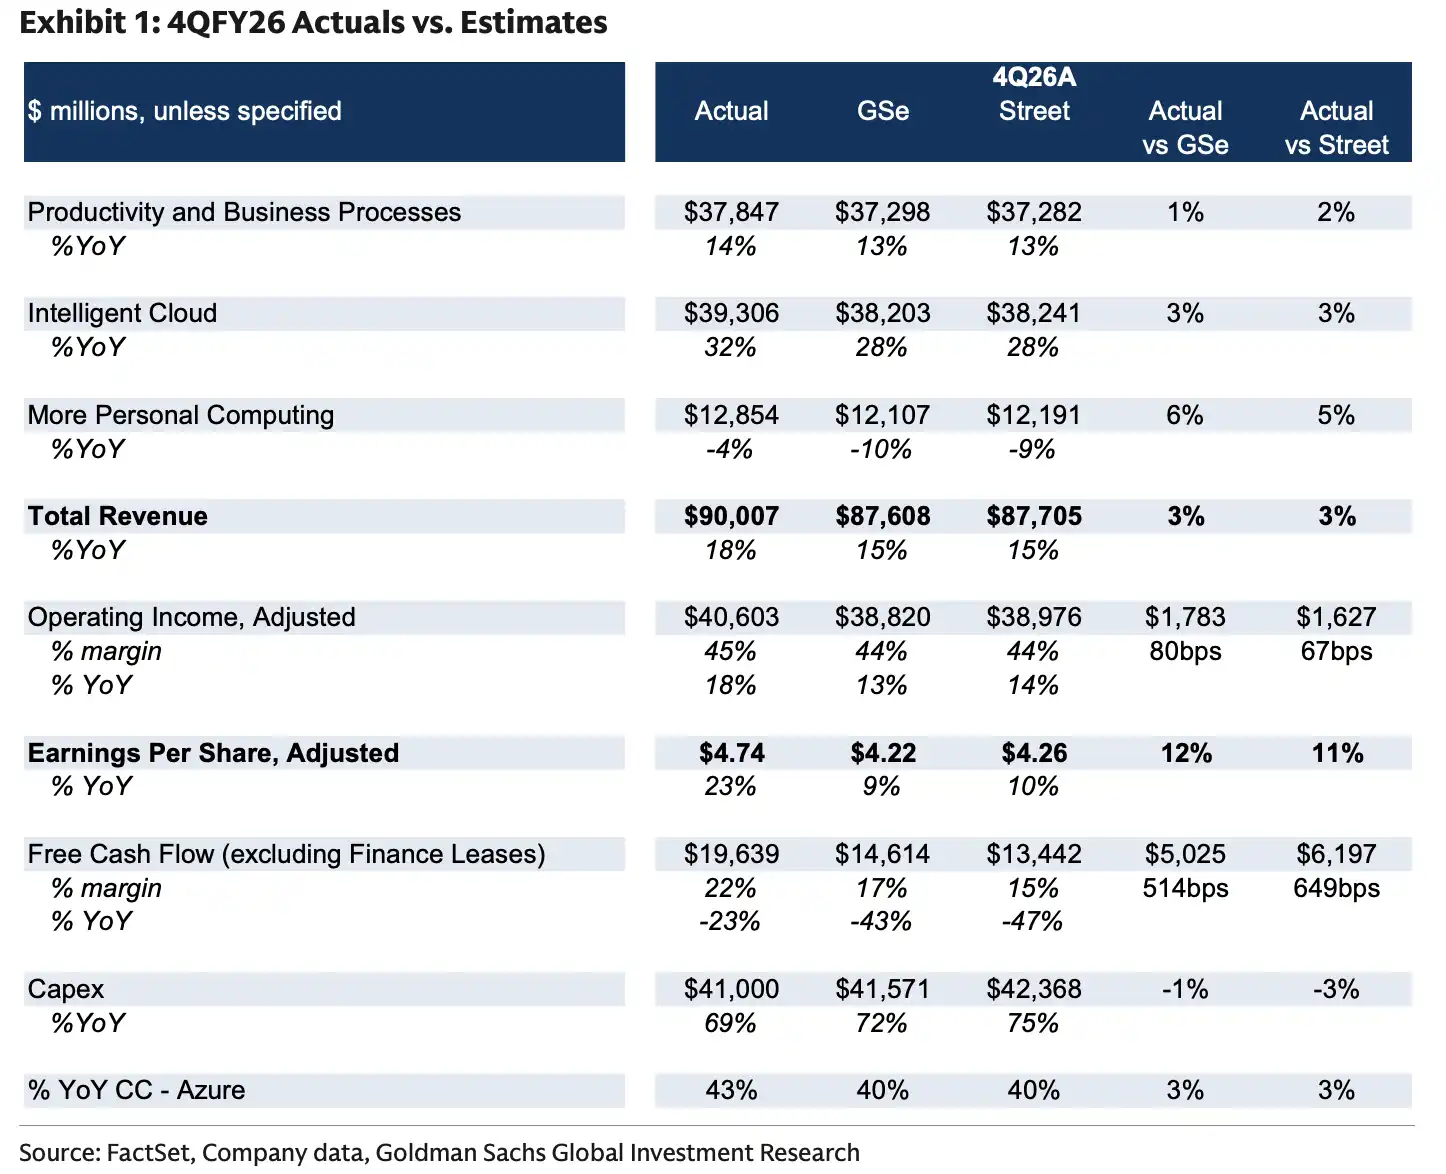
4QFY26実績 vs ゴールドマン・サックス/市場予想:売上高900億700万ドル、Non-GAAP EPS 4.74ドル、Azure成長率43%はいずれも予想を上回った。
この数字により、マイクロソフトのAIストーリーは商業化の検証段階に近づいている。過去1年間、投資家は主にAIインフラ投資がまずフリーキャッシュフローと利益率を圧迫し、収益の実現が遅れることを懸念していた。今回、クラウド収益・利益率・EPSが同時に予想を上回り、市場が高水準の投資を引き続き受け入れる理由を与えた。
しかし、投資の強度は低下していない。マイクロソフトの電話会議の説明によると、4Qの設備投資(capital expenditures)は410億ドル。キャッシュフロー計算書では、有形固定資産の取得が358億200万ドル、さらにファイナンスリースがある。フリーキャッシュフローは約196億ドル。
これは、マイクロソフトが依然としてAIインフラの重資本段階にあることを示している。Azureの需要とCopilotの採用が引き続き成長する限り、この投資は長期的な生産能力構築として説明される。しかし、クラウドの成長が鈍化すれば、410億ドル規模の四半期支出は再び利益率とキャッシュフローの圧力に転じるだろう。
Copilotが3000万席を突破、オフィスソフトがAIに価格を付け始める
ゴールドマン・サックスが目標株価を引き上げた理由を、クラウド成長以上に説明しているのはCopilotの席数だ。
マイクロソフトは、4Q末時点でMicrosoft 365 Copilotの有料席数が3000万を超え、四半期で純増1000万席となったと開示した。リサーチレポートが伝える電話会議の情報によると、ユーザー満足度は過去3四半期で2倍になり、ユーザー1人あたりの会話量は前年比で約2倍、平均エンゲージメントはOutlookやTeamsの水準に近づいている。
これにより、マイクロソフトのAI商業化のより直接的な証拠が示された。Copilotは単なる企業向け試用機能ではなく、日常のオフィス業務シーンに浸透しつつある。マイクロソフトにとって、席数の増加は、M365プランのアップグレード、AI機能の追加料金、従量課金型の請求を通じて、将来さらに多くの収益を得られることを意味する。
E7 SKUも上方修正の前提に組み込まれている。リサーチレポートによると、この製品は発売から2か月以内に数百社のエンタープライズ顧客に採用され、数百万席をカバーしており、その中にはEYの40万席の導入も含まれる。マイクロソフトは、M365商業クラウドの成長がFY27通期で加速すると見込んでおり、その要因としてCopilotの採用、ハイエンドSKUのミックス改善、そして単純な席数課金から従量課金型への拡大を挙げている。
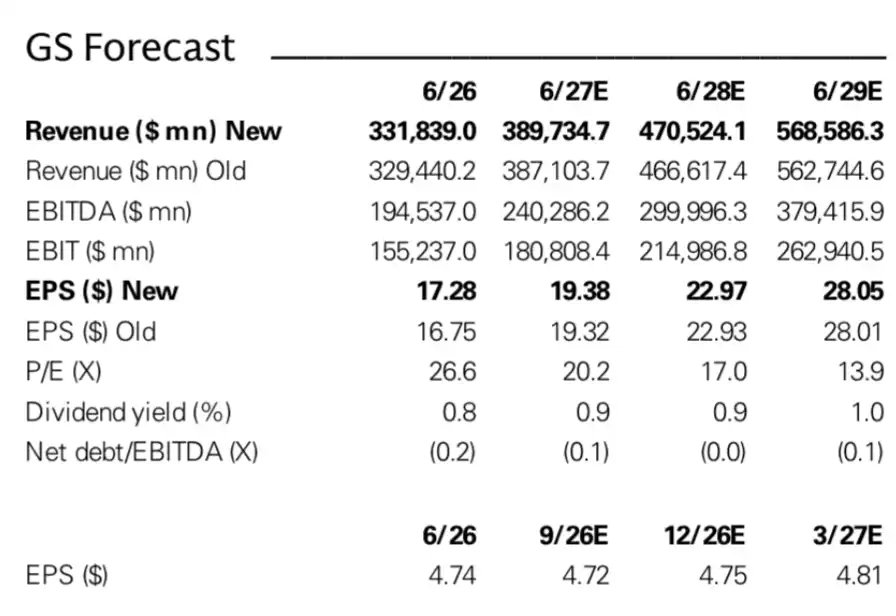
FY27の売上高は3897億ドル、EPSは19.38ドルに上方修正。FY28は売上高4705億ドル、EPS 22.97ドル。FY29は売上高5686億ドル、EPS 28.05ドル。
ゴールドマン・サックスはFY27の売上高予測を3,897億ドルへ引き上げ(従来は3,871億ドル)、FY28とFY29の売上高予測はそれぞれ4,705億ドル、5,686億ドルとした。これに対応する調整後EPS予測は、それぞれ19.38ドル、22.97ドル、28.05ドルとなる。
これらの上方修正はそれほど積極的ではないが、方向性は重要だ。CopilotとM365のプレミアム化は、もはや製品発表や顧客トライアルのストーリーではなく、今後数年間の収益・利益モデルに組み込まれている。
マイクロソフトは単一モデルではなく、企業向けAIの入り口に賭ける
ゴールドマン・サックスがマイクロソフトにさらなる高目標株価を設定するもう一つの理由は、企業向けAIにおけるマイクロソフトの立ち位置にある。
企業顧客は単に大規模モデルを必要とするだけでなく、権限管理、セキュリティコンプライアンス、データ接続、アプリケーション統合、コスト管理、デプロイ支援も必要とする。マイクロソフトの強みは、Azureが計算リソースとモデルサービスを提供し、M365がオフィスの入り口を提供し、GitHubが開発者をカバーし、DynamicsとPower Platformがビジネスプロセスをつなぐ点にある。
AIがモデルテストから企業プロセスへ移行すると、これらの入り口は収益に転換しやすくなる。顧客はOutlook、Teams、Office、コード開発、業務システムで継続的にAI機能を呼び出せる一方、マイクロソフトはインフラ、ソフトウェアサブスクリプション、使用量課金を結びつけることができる。
調査レポートでは、マイクロソフトがFrontierプログラムとモデルルーティング技術を通じて、顧客がタスクに応じて適切なモデルを選択し、トークン効率を最適化できるように支援していると述べられている。簡単に言えば、企業はすべてのタスクで最も高価で最大のモデルを呼び出す必要はなく、複雑さ、コスト、応答要件に応じて異なるモデルを組み合わせられるということだ。
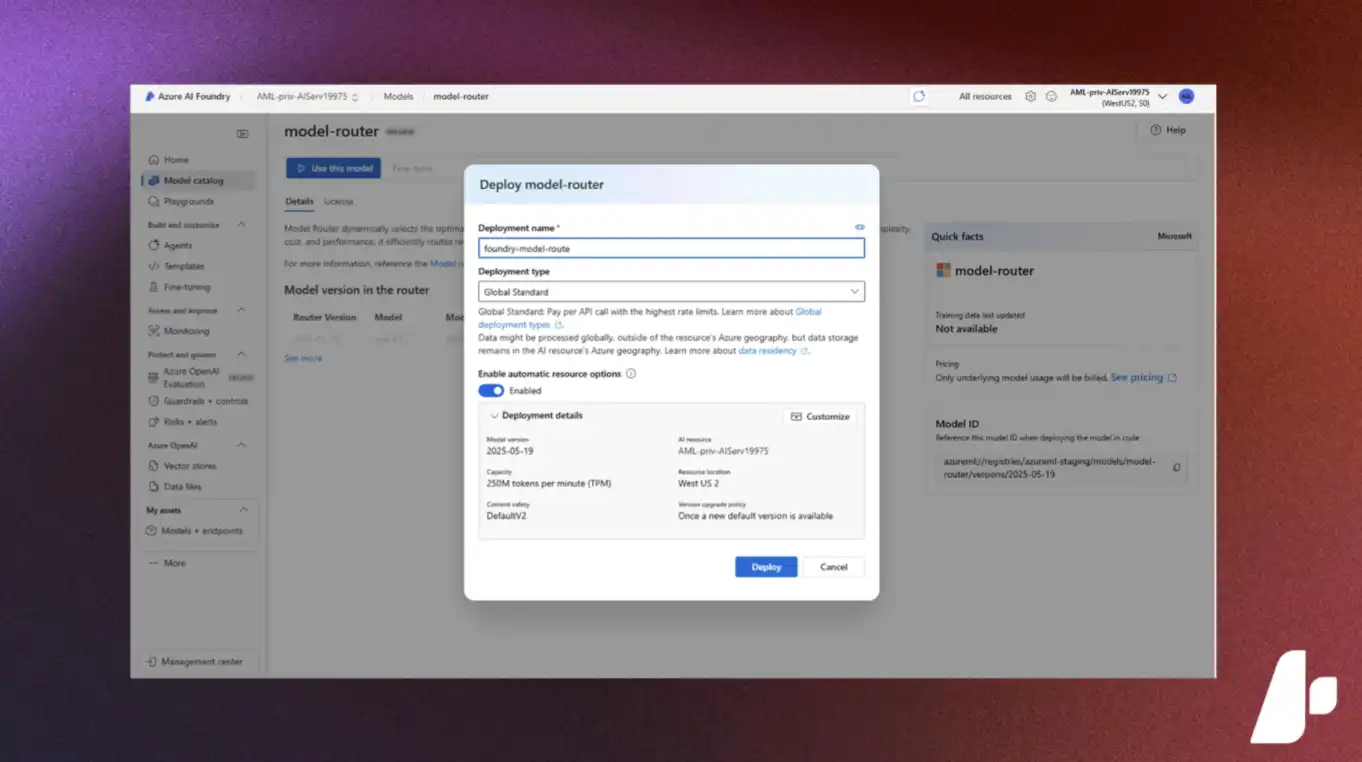
Azure AI Foundryのモデルルーティングメカニズムは、タスク要件に応じて異なるモデル間でリクエストを割り当て、品質、レイテンシー、トークンコストを最適化する
これはマイクロソフトにとって二重の利点がある。顧客はAI利用コストを管理しやすくなり、導入の障壁が低下する。また、マイクロソフトはAzure、Copilot、エンタープライズソフトウェアをより深く結びつけることができ、単に基盤となる計算リソース市場で他のクラウドベンダーと価格競争をする必要がなくなる。
640ドル目標株価のハードルは、シート数が継続的な収益になること
640ドルの目標株価の背後には、依然としていくつかの制約がある。
第一は資本支出だ。マイクロソフトの第4四半期の資本支出は410億ドルで、前年同期比で高い伸びを示しており、AIデータセンター、GPU、クラウドインフラへの投資が依然として高水準にあることを示している。AzureとCopilotの成長が十分に速ければ、この資金は将来の収益を支えられる。しかし、収益が鈍化すれば、資本支出はフリーキャッシュフローの柔軟性を圧迫するだろう。
2つ目は生産能力と自社開発チップです。ゴールドマン・サックスが挙げる下振れリスクには、社内シリコン開発の立ち上がりが予想より遅れることが含まれており、これによりマイクロソフトが市場シェアを獲得する余地が制限されたり、粗利率の改善余地が縮小したりする可能性があります。クラウドベンダーにとって、AIコンピューティング能力は需要だけでなく、チップ供給、データセンターの電力、自社開発ハードウェアの効率にも依存します。
3つ目はCopilotの有料転換です。3000万超の有料シートはポジティブなシグナルですが、シート数は収入が完全に実現されたことを意味しません。将来の収入弾力性は、企業が継続的に支払うかどうか、より高価格帯のSKUを購入する意思があるかどうか、そして消費型課金が顧客に受け入れられるかどうかに依存します。
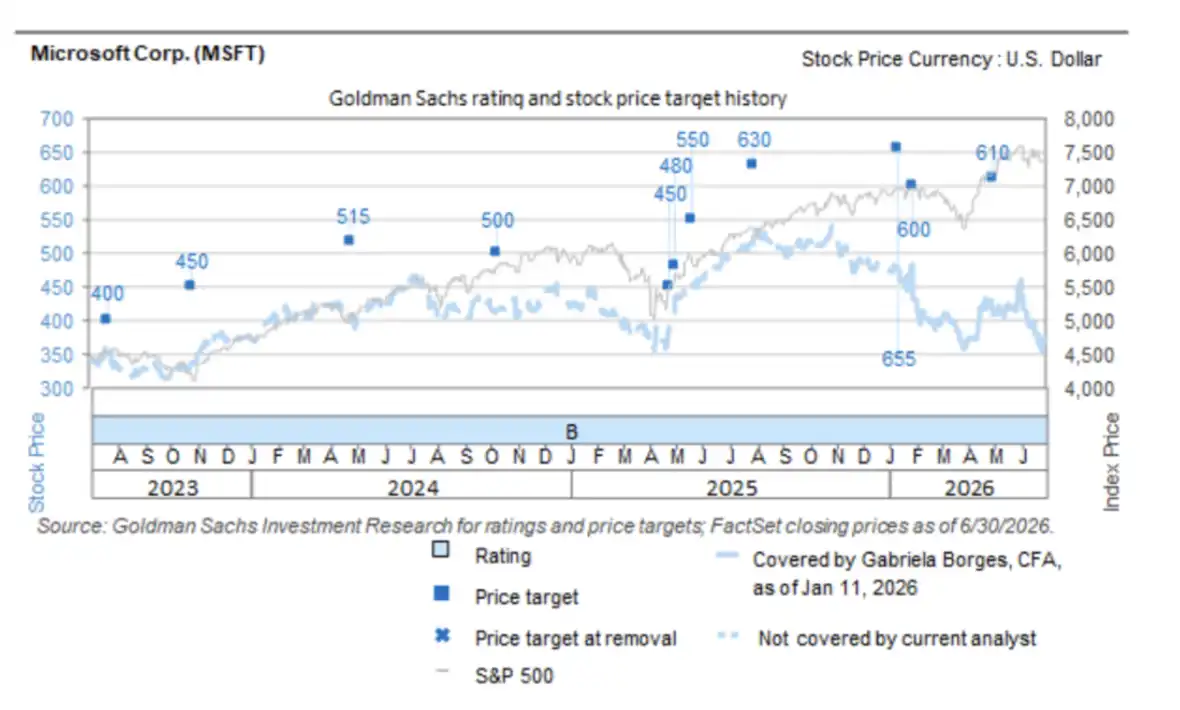
目標株価は610ドルから640ドルに引き上げられ、同時にレポートでは株価が以前の高値から明確に調整していることが示されています。
マイクロソフトが今回示した強いシグナルは、AI収入がもはや長期的な想像の中だけにとどまらないということです。Azureはさらに加速しており、Copilotのシート数は3000万を突破し、M365の高級プランはすでに大企業顧客に採用されています。より難しい部分はその先にあります。これらのシートが更新料、値上げ、使用量ベースの収入に転換されて初めて、410億ドル規模の四半期資本支出が市場に受け入れられ続けることを支えられるのです。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia






