

バーンスタインがSpaceX上場初の財務報告を解読、239ドルの目標株価はどのように成立するのか?

TL;DR
· SpaceXの第2四半期売上高は78億1000万ドルで前年同期比92%増、バーンスタインは「アウトパフォーム」評価と239ドルの目標株価を維持。
· バーンスタインのモデルは依然として計算価格が長期的に約10ドル/ワットへ低下すると仮定しており、マスク氏が提示した30〜50ドル/ワットは目標株価に完全には織り込まれていない。
· Connectivityが現在の利益基盤を提供し、AI計算が収益の弾力性を決定、Starshipの完全再利用可能性が長期的なコスト低下の実現可否を左右する。
SpaceX上場後初の四半期決算は、より野心的な成長ストーリーを市場に突きつけた。Connectivity事業は引き続き利益に貢献し、AI計算収入は急速に成長、マスク氏は年間売上高1兆ドル達成目標年を2031年から2030年に前倒しし、早ければ2029年に実現する可能性もあると述べた。
同社が提出したSEC書類によると、Space Exploration Technologies Corp.のA類普通株はSPCXのティッカーでNasdaqおよびNasdaq Texasに上場している。同社は8月4日に6月30日までの第2四半期決算を発表後、バーンスタインは「アウトパフォーム」評価と239ドルの目標株価を維持した。リサーチノートに記載された8月4日の終値125.33ドルに基づくと、約91%の潜在的上昇余地に相当する。
ただし、239ドルの目標株価は1兆ドルの売上高目標が完全に達成される前提に基づいているわけではない。バーンスタイン自身のSpaceXの2031年売上高予測は5540億ドルで、経営陣のビジョンを明確に下回る。そのAI計算価格モデルも、長期的に約10ドル/ワットへ低下するとの仮定を維持している。言い換えれば、より高い計算価格とより野心的な収益目標は、既存の評価額を超える潜在的な上振れ要素に過ぎない。
8月5日、SpaceXの株価はさらに108.27ドルまで下落し、1日で13.6%下落した。これは市場が今四半期の業績だけを見ているのではなく、AI資本支出、上場後のロックアップ期間解除による株式供給圧力、そしてStarshipが高頻度・低コストの打ち上げ段階に入れるかどうかを同時に考慮していることを示している。
売上高92%増、Connectivityが依然として利益の柱
第2四半期のSpaceXの売上高は78億1400万ドルに達し、前年同期比92%増となった。Axiosが引用するS&P Visible Alphaのコンセンサスは69億ドル、バーンスタインのレポートが採用する市場コンセンサスは65億4600万ドル。統計の基準は異なるものの、どちらも同じ結論を示している。今四半期の収入は明らかに予想を上回った。
同社の第2四半期の希薄化後1株当たり損失は0.09ドルで、市場予想の1株当たり0.24ドルの損失も上回った。3つの事業セグメント合計の営業損失は1.43億ドルで、バーンスタインが採用した17.3億ドルの市場予想を大幅に上回る結果となった。主にAI事業の損失縮小とConnectivityの利益率が予想を上回ったことが寄与した。
事業別に見ると、現在最も安定しているのは依然としてStarlinkを中核とするConnectivity事業である。第2四半期末のStarlinkユーザー数は1200万人に達し、第1四半期から170万人増加し、月間ユーザーあたりの収益は66ドルを維持した。
Connectivityの当四半期の売上高は42.91億ドル、営業利益は16.56億ドルで、営業利益率は約38.6%となり、バーンスタインが採用した37%の市場予想を上回った。また、SpaceXが現在唯一営業利益を達成している事業セグメントであり、AIとStarshipへの投資を継続するための重要な支えとなっている。
Space事業は第2四半期に合計38回の打ち上げを完了し、そのうち10回は顧客向け、28回は社内向けで、軌道投入総質量(Mass to Orbit、MTO)は485トンに達した。同事業の売上高は9.62億ドルで、8.74億ドルの市場予想を上回ったが、Starshipの研究開発投資の増加により、営業損失は依然として5.42億ドルに達した。
AI事業は最大の収益弾力性と資金需要を同時に抱えている。第2四半期末時点で、SpaceXの名目計算容量は1.4GWに達し、第1四半期の1.0GWから増加し、2026年末までに2GWを超えると予想されている。AIセグメントの当四半期の売上高は25.61億ドルで、前年同期比247%増加し、そのうちAIソリューションおよびインフラ収益は21.94億ドルに達した。
AI事業の営業損失は12.57億ドルで、営業利益率は約マイナス49.1%となったが、第1四半期の24.69億ドルの営業損失からは大幅に縮小した。セグメント調整後EBITDAは、第1四半期の6.09億ドルの損失から、11.46億ドルの利益に転じた。
一方、AI事業の第2四半期の単四半期資本支出は158.28億ドルに達し、第1四半期の77.23億ドルを上回った。SpaceXの第2四半期の総資本支出は183.69億ドルに達し、巨額の投資が持続的な収益とキャッシュリターンに転換できるかどうかが、依然として市場が最も注目する問題の一つとなっている。
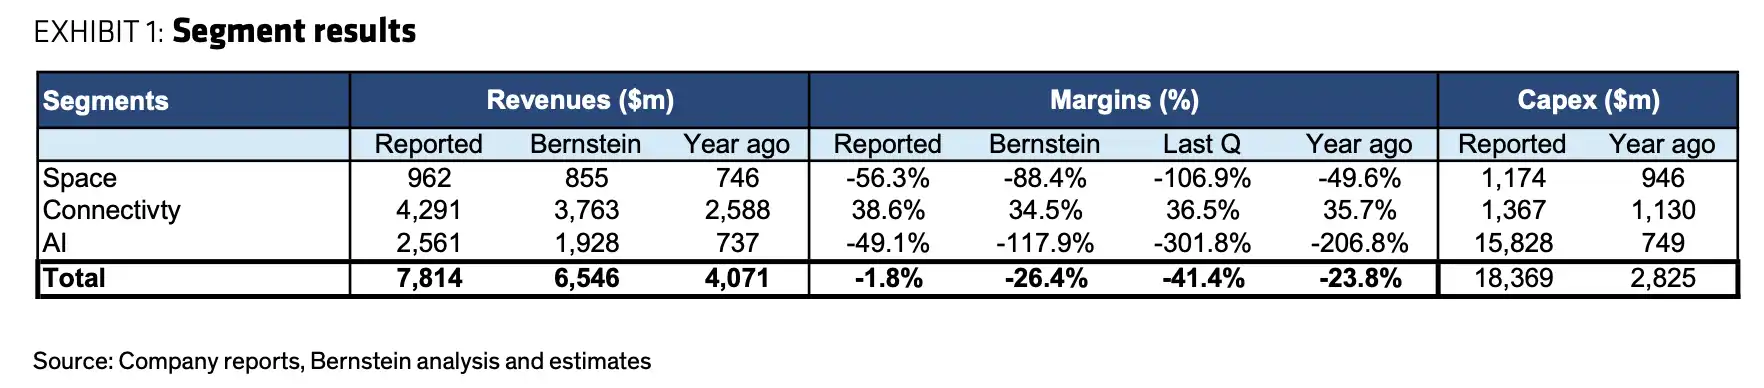
SpaceX第2四半期の3事業部門別業績表。Connectivityが主要な利益を貢献し、AI事業の資本支出は158億2800万ドルに達した。出典:Bernstein
AIコンピューティングが収入の可能性を切り開く、1兆ドルの売上は衛星インターネットだけでは実現できない
今回の電話会議で最も注目された変化は、マスク氏が年間売上1兆ドルという目標年を2031年から2030年に前倒しし、最速で2029年に達成可能との見解を示したことだ。経営陣はまた、少なくとも年間1000億ドルの売上実行率(ランレート)の見通しを提示したが、このバーンスタインのリサーチレポート要約では対応する時期は明確に示されていない。
この目標に近づくには、SpaceXは明らかにStarlinkのユーザー成長だけに依存することはできない。Connectivityは個人、企業、政府顧客の拡大を継続する必要がある。AI事業は巨額の計算容量を長期契約と安定した収入に転換する必要がある。Starshipは衛星展開と軌道データセンター建設コストの削減が必要だ。
その中で、AIコンピューティング価格が最も感応度の高い変数だ。
マスク氏は、計算サービス価格が1ワットあたり30〜50ドルに維持される可能性があり、この判断はSpaceXとAnthropic、Googleとの取引価格と一致すると述べた。対照的に、バーンスタインの現在のモデルは、計算価格が最終的に1ワットあたり約10ドルまで下落すると想定している。
これは、1ワットあたり30〜50ドルがバーンスタインがすでに239ドルの目標価格に織り込んだ基本前提ではなく、潜在的なモデル上振れ要因であることを意味する。SpaceXが計算容量を拡大しながらより高い価格を維持できれば、その将来の収入とEBITDAはバーンスタインの現在の予測を明確に上回る可能性がある。
しかし、この価格帯が長期的に維持できるかどうかには不確実性が残る。顧客契約の期間と解約条項、AI計算市場の需給、半導体供給、競合他社の容量拡大などが、実際の成約価格に影響を与える可能性がある。
容量拡大目標も同様に野心的だ。第2四半期末時点でSpaceXの名目計算容量は1.4GWで、同社は2026年末までに2GW超、2027年末までに10GW近く、2028年には20GWに向けて進むと予想している。このペースが実現すれば、SpaceXの事業構造はもはやロケット打ち上げと衛星インターネットだけではなく、大規模AIインフラへとさらに拡張されることになる。
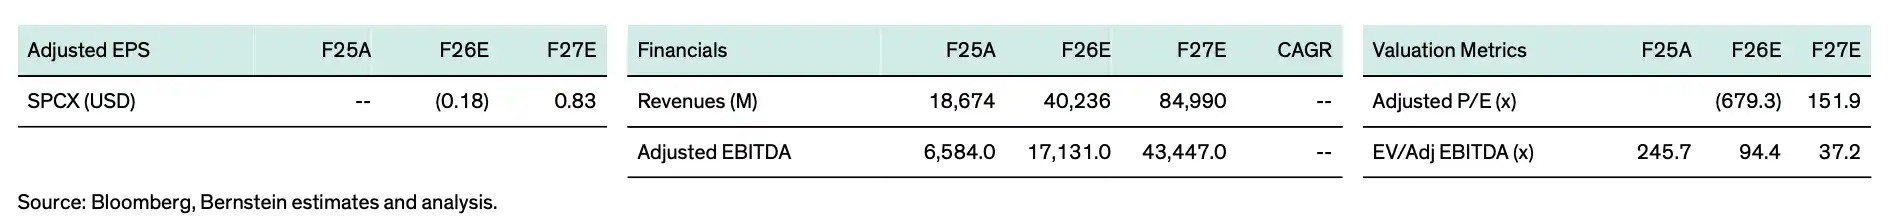
主要財務・評価予測表。バーンスタインはSpaceXの2025年から2027年までの売上高をそれぞれ186.74億、402.36億、849.90億米ドルと予想し、EV/調整後EBITDA倍率は245.7倍から37.2倍に低下すると見込む。
高頻度打ち上げの前提は、Starshipの完全再利用の実現
SpaceXの評価体系において、Connectivityは「現在の利益基盤があるか」に答え、AIコンピューティングは「収益がどれだけ速く成長できるか」に答え、Starshipは「長期的な規模を十分に低いコストで実現できるか」に答える。
SpaceXが2030年前後に年間売上高1兆米ドルに近づくには、Starlinkのユーザー増加だけでは不十分だ。Starshipの打ち上げ頻度、ペイロード能力、完全再利用の度合いは、次世代Starlink衛星の展開、軌道上データセンターの建設、その他の宇宙事業の拡張コストに直接影響を与える。
経営陣は現在も非常に野心的な進捗目標を示している。同社はStarshipの軌道飛行とV3衛星の展開を引き続き推進し、より複雑な1段目・2段目の回収動作を試みる計画だ。長期的な目標は、2027年末までにほぼ毎日1回の打ち上げを実現し、5つの発射台(うち2つはテキサス州、3つはフロリダ州)を運用することだ。
この頻度を実現するには、SpaceXはブースターの再利用だけでなく、Starship第2段の回収問題も解決する必要がある。バーンスタインは、耐久性のある熱シールドが第2段の完全再利用の鍵となると考えている。マスク氏は第13回飛行で熱シールド問題が解決された可能性があると述べたが、関連分析はまだ完了しておらず、今後の飛行でさらなる検証が必要だ。
規制承認、発射台建設、飛行事故と検証サイクルも、Starshipが高頻度テストから産業化運用へ移行する速度に影響を与える可能性がある。したがって、完全再利用は依然としてバーンスタインの評価モデルにおいて最も重要であり、同時に不確実性が最も高い要素である。
239ドルの目標株価は3つの主要ラインの同時達成に依存
バーンスタインはSpaceX各事業の2031年EBITDAを基に、セグメント別評価法と将来EV/EBITDA倍率を用いて2030年の企業価値を算出し、各セグメントの評価をそれぞれ2027年半ばに割り引いて、12ヶ月目標株価239ドルを導き出した。このうち、ConnectivityとAIにはそれぞれ25%と35%の後期ベンチャー投資割引率を適用している。
注目すべきは、バーンスタインのモデルではSpaceXの2031年の売上高を5540億ドルと予測しており、経営陣が掲げる1兆ドルの目標を明らかに下回っている点だ。また、長期計算価格も依然として約10ドル/ワットへの回帰を想定しており、マスク氏が提示する30〜50ドル/ワットではない。
したがって、239ドルの目標株価はSpaceXが経営陣のビジョンを完全に実現することを要求するものではないが、それでも強い事業拡大の仮定を含んでいる。少なくとも3つの要素が同時に実現される必要がある:Connectivityの利益が引き続き成長すること、AIコンピューティングが高額な資本支出から規模のある収益へ転換すること、Starshipが計画通りに完全再利用可能な検証を完了することだ。
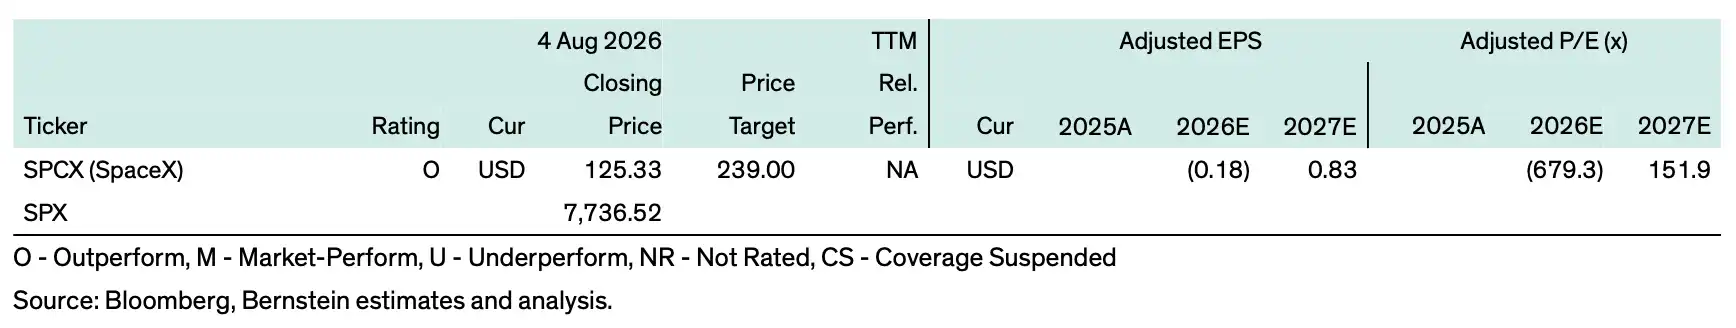
SpaceX上場後に株価は明らかに下落したが、バーンスタインは依然として239ドルの目標株価とOutperform(アウトパフォーム)評価を維持している。出典:Bernstein
これはまた、SpaceXの第2四半期の収益と1株当たり利益が予想を上回ったにもかかわらず、業績発表後に株価が大幅に下落した理由も説明している。四半期の業績は現在の成長が依然として力強いことを証明するだけで、AI投資のリターン、株式ロックアップ解除による供給、Starshipの実行リスクに対する市場の懸念を直接払拭することはできない。
AIコンピューティングの価格がより長期間30〜50ドル/ワットを維持でき、Starshipの完全再利用が計画通りに進み、Starlinkの個人および法人顧客が引き続き増加すれば、バーンスタインの現在のモデルにはなお上方修正の余地がある。逆に、計算能力契約の履行、半導体供給、またはStarshipの進捗が期待を下回る場合、239ドルの目標株価自体も圧力に直面するだろう。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia





