利上げはすでに織り込み済み、今回のFOMC会合で他に注目すべき点は何か

TL;DR
· トランプ氏が指名したFRB議長ウォーシュ氏が初めて議事を主宰し、市場価格は9月の25ベーシスポイント利上げ確率を約87%と見込んでいる。
· 8月のコアCPIは前月比0.3%上昇、ブレント原油価格は107ドルに迫り、ゴールドマン・サックス、JPモルガン、ロイター調査がそろって利上げ予想に転じ、ウォーシュ氏の独立性が試される。
· 関連銘柄:ビットコイン、イーサリアム、S&P500、10年米国債、ドル指数。
トランプ氏が指名したFRB議長ウォーシュ氏は9月15日から16日に初めて議事を主宰する。市場の判断はほぼ一致しており、25ベーシスポイントの利上げでフェデラルファンド金利を3.75%から4.00%の範囲に押し上げると見られている。
ウォーシュ氏は今年5月に宣誓就任し、長らくタカ派として知られている。8月のジャクソンホール全球中央銀行年次総会で、同氏は持続的に高止まりするインフレの責任をFRB自身に押し戻し、インフレに明確かつ十分な下押し証拠が現れるまでは手を緩めないと強調した。
これは指名者の公の主張と正面から衝突する。トランプ氏は米国が世界最低の金利を享受すべきであり、FRBはインフレだけを見るのではなく経済成長に奉仕すべきだと繰り返し述べている。ホワイトハウス経済顧問ハセット氏の伝聞によれば、大統領は利上げに「不満だが、FRBの独立を尊重する」という。
市場がこの衝突を定量化するツールはCMEのフェドウォッチツール(CME FedWatch)だ。トレーダーは実際の資金で次回会合の利上げ、利下げ、据え置きを賭け、リアルタイムで確率に換算する。まるで金で投票する世論調査のようだ。現在この数字は約87%である。
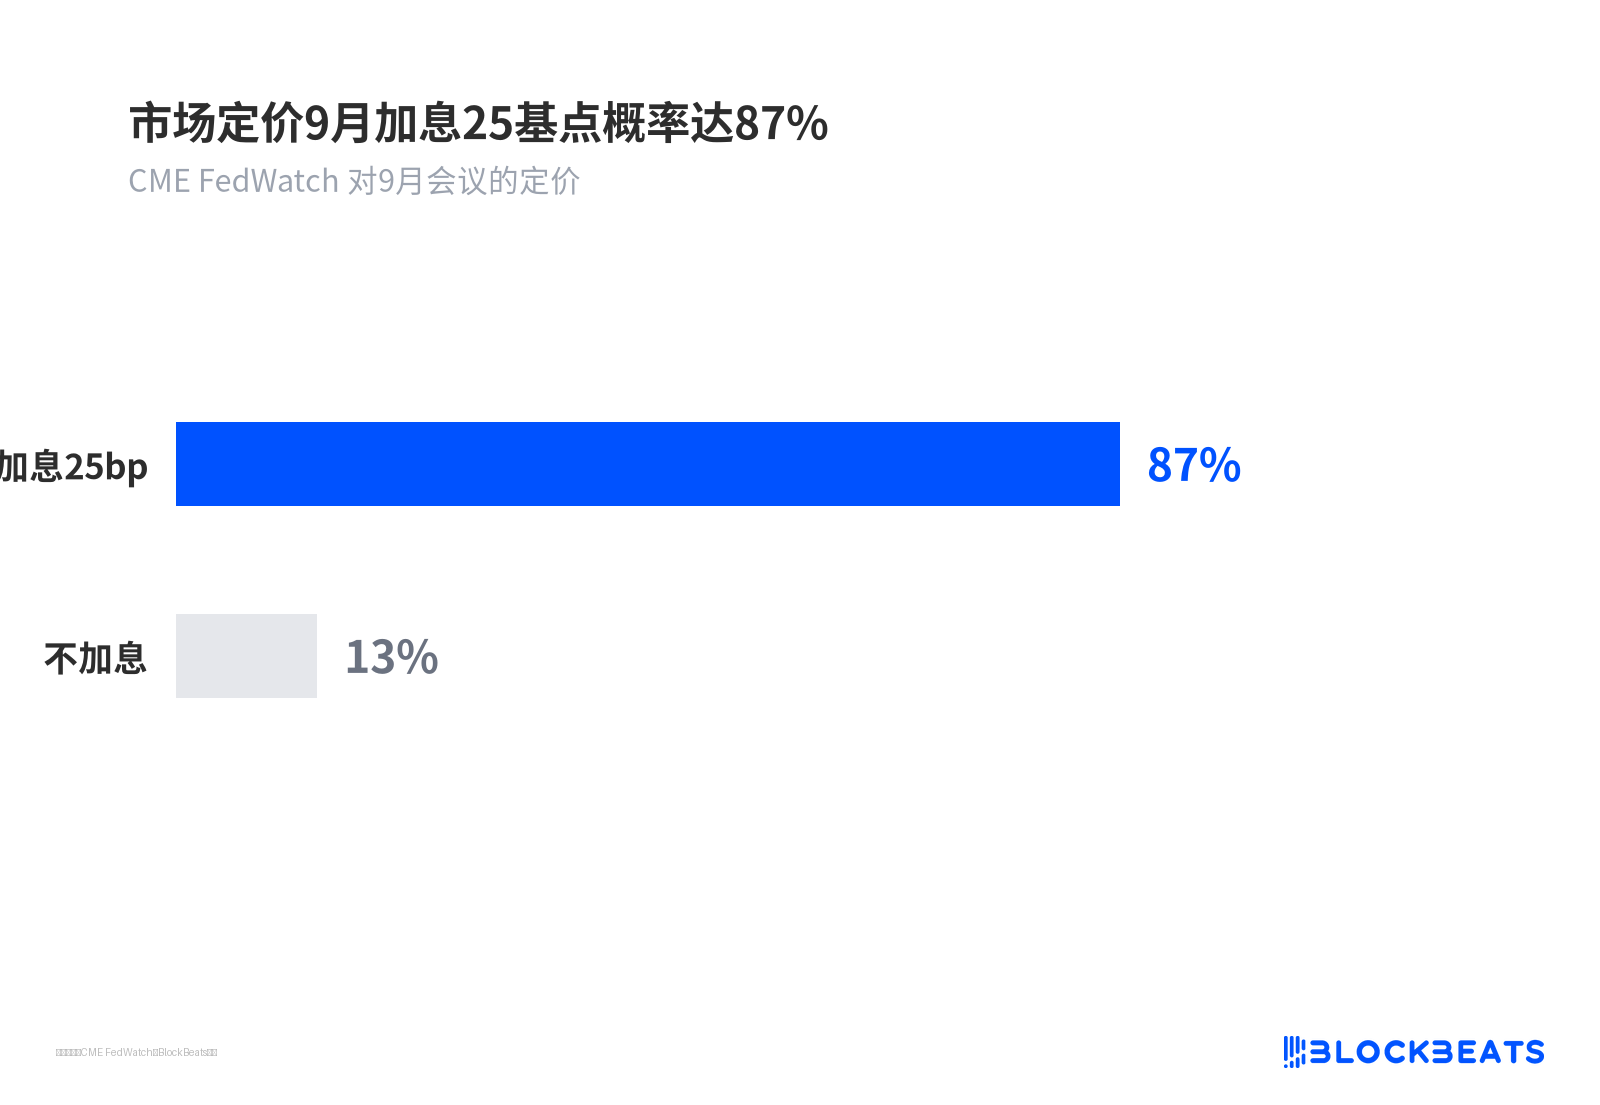
市場価格は9月の25ベーシスポイント利上げ確率が87%に達すると見込む
インフレと原油価格が利上げ確率を9割近くに押し上げる
インフレが2%目標を上回る状態は約65か月続いている。今回の利上げ観測はホワイトハウスの圧力の結果ではなく、インフレデータと原油価格が先に市場をそこへ押しやったのだ。
8月のコアCPI(食品とエネルギーという変動の大きい2項目を除いたインフレ指標)は前月比0.3%上昇し、予想を上回った。エネルギー分項は前年同月比16.3%上昇。中東紛争の激化、ホルムズ海峡の航路混乱により、ブレント原油は107ドルに迫り、その上昇分が直接全体の物価に入り込んでいる。コア指標も同様に強めで、圧力がガソリンスタンドからより広範な商品とサービスへ広がっていることを示している。
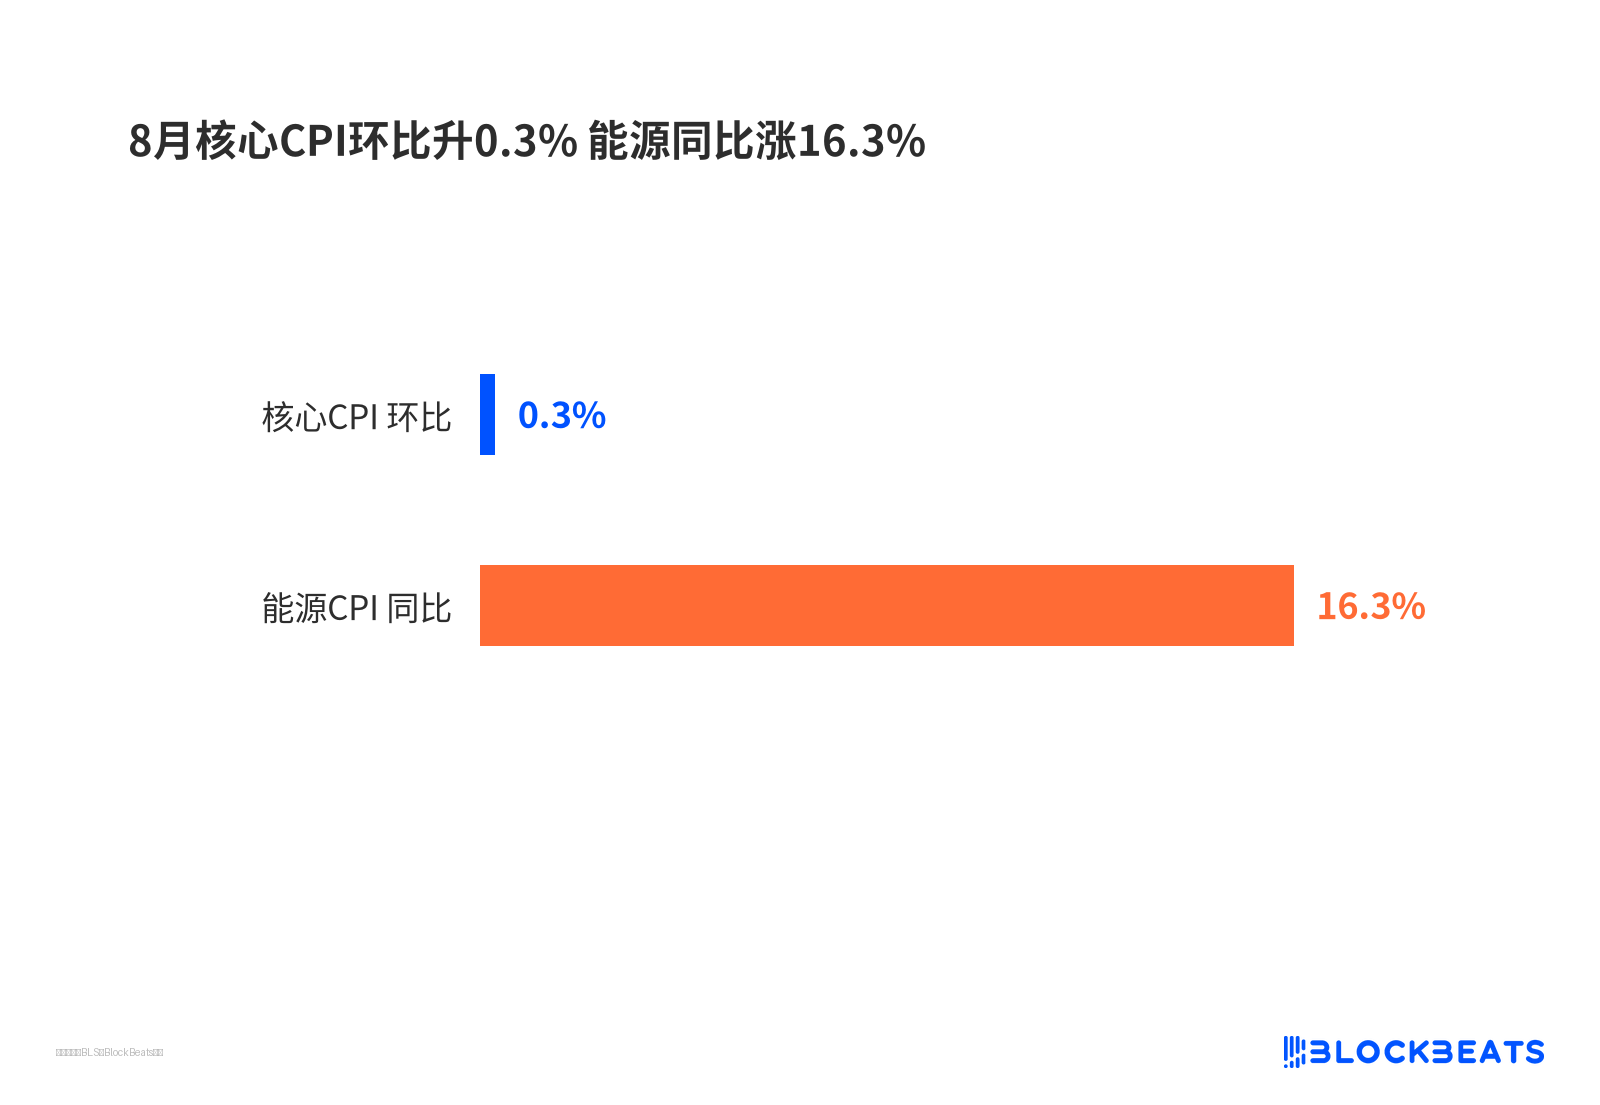
8月のコアCPIは前月比0.3%上昇、エネルギーは前年同月比16.3%上昇
債券市場が最初に反応した。10年物米国債利回りは5%を突破し、先物市場における9月利上げの織り込みはCPI発表前の約70%から87%近辺へと上昇した。
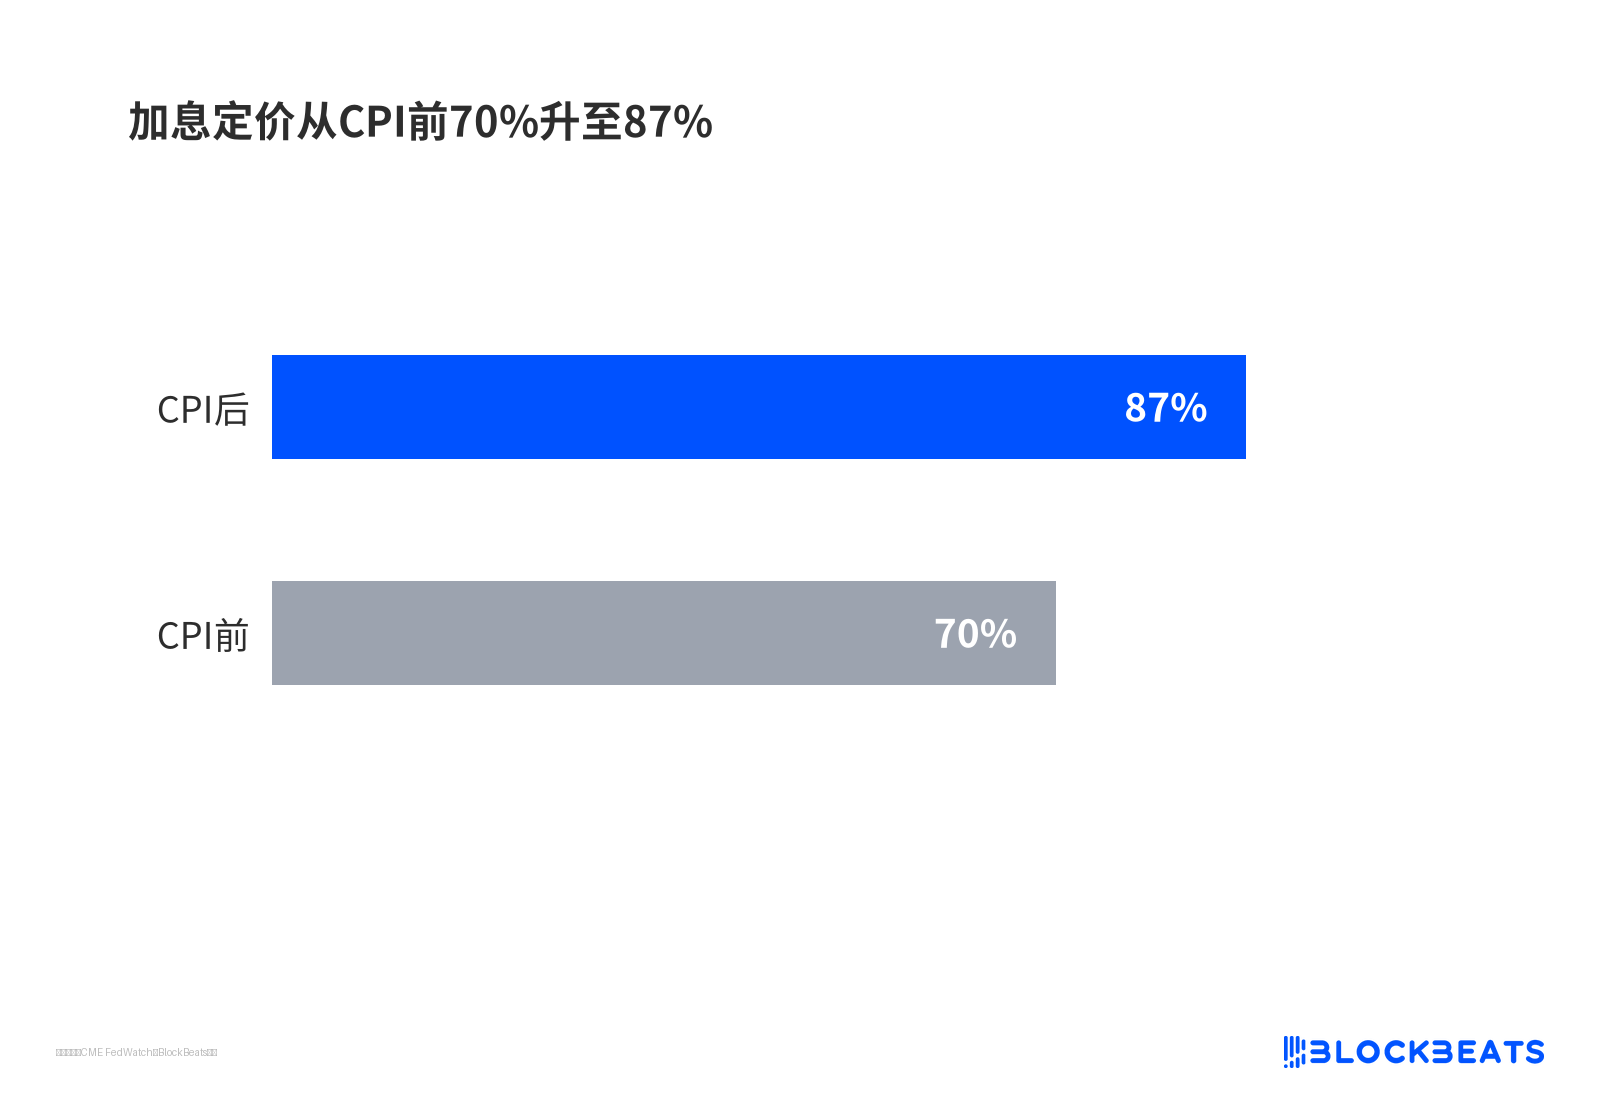
利上げ織り込みはCPI前の70%から87%へ上昇
ロイターが101人のエコノミストを対象に実施した調査では、86人が今回25ベーシスポイントの利上げを予想し、一部の回答者は来年第1四半期までに少なくともあと1回の利上げがあると見込んでいる。ゴールドマン・サックスとJPモルガンもデータ発表後、予測を据え置きから利上げに変更した。市場、投資銀行、調査の三者が同時に方向転換するのは、過去2年間では珍しい。
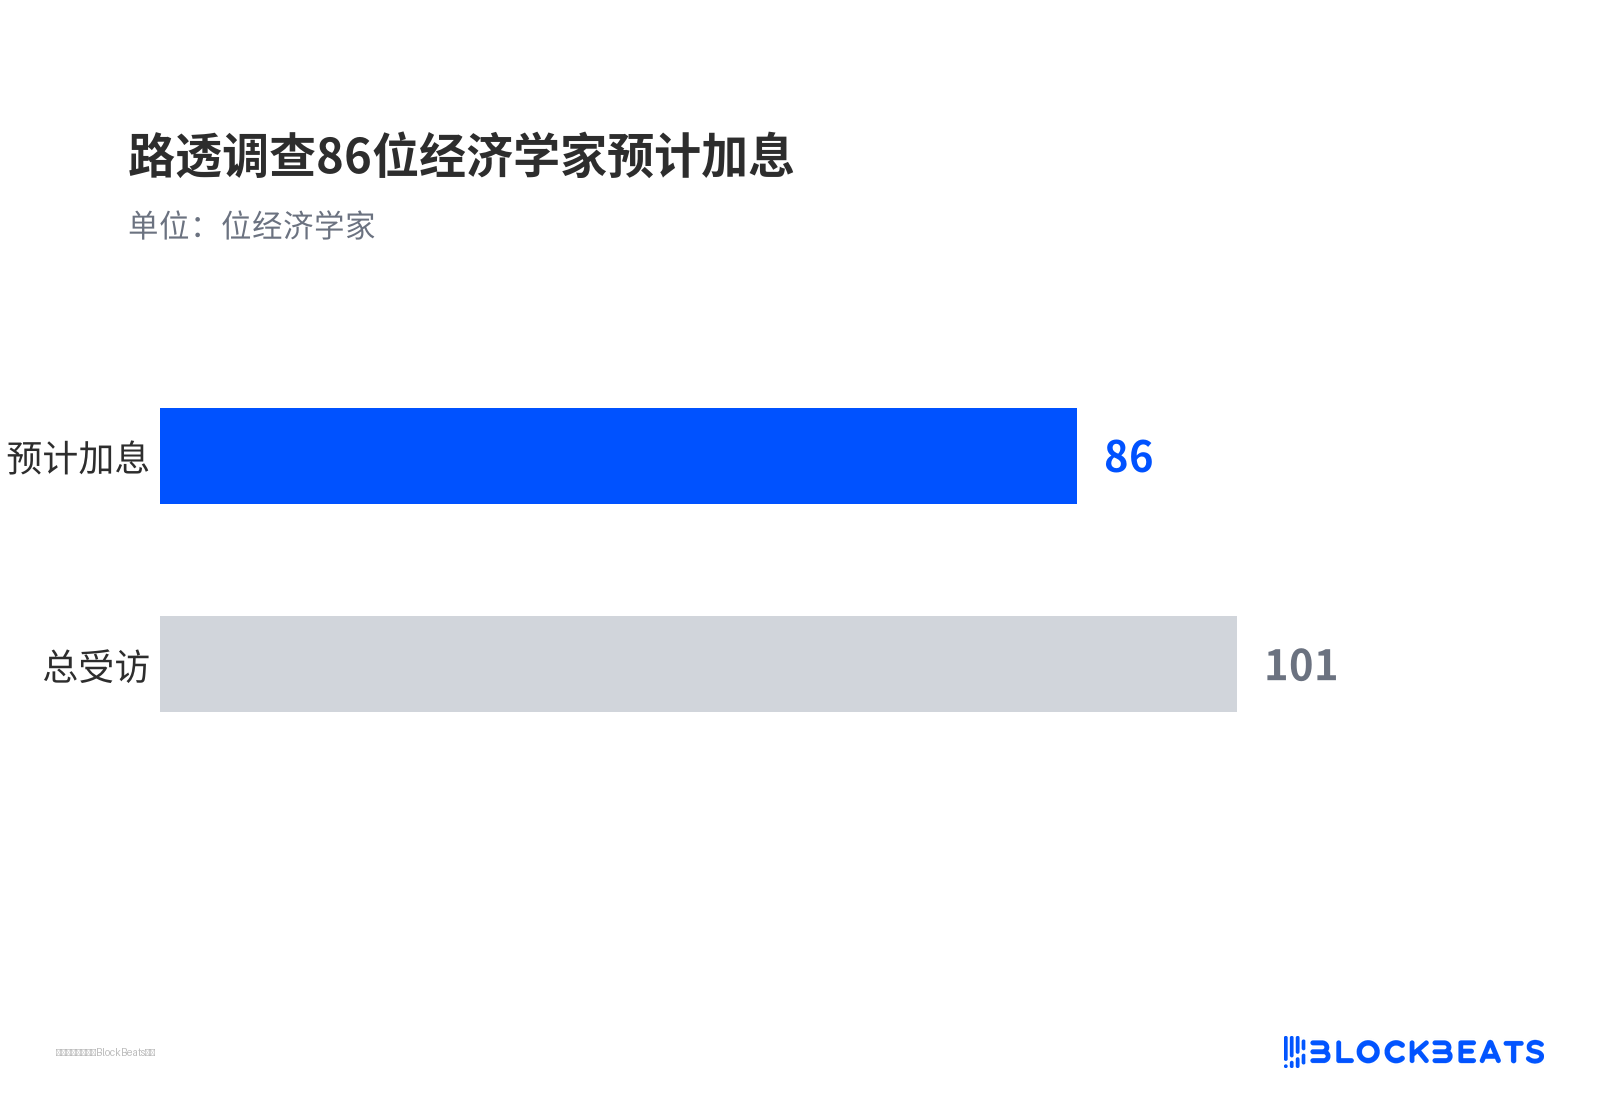
ロイター調査で86人のエコノミストが利上げを予想
タカ派の記録がホワイトハウスの最低金利と衝突する
この会合の注目点は利上げの有無だけでなく、ウォーシュがより鋭い問いにどう答えるかにある。彼の金利決定はデータに従うのか、それともホワイトハウスに従うのか。
ウォーシュは2006年から2011年までFRB理事を務め、2026年1月にトランプから指名を受け、5月に上院で54対45の票差で就任が承認された。就任時のトランプの助言は「自分のやることをやれ」であり、今市場はこの言葉の真価を試している。
対立のメカニズムはここにある。トランプは成長と中間選挙に合わせた低金利を必要とし、ウォーシュは高インフレに責任を持つという立場を果たすためにインフレ低下の証拠を必要としている。もし彼が初回会合で87%の市場織り込みに従って利上げすれば、指名に政策公約が付随しないことを行動で示すことになる。もし動かなければ、市場は直ちに彼のタカ派発言の信頼性を疑うだろう。
FRBの金利決定は法的に大統領の直接指揮を受けず、大統領にできるのは公開での圧力と人事指名だけである。一部の民主党上院議員は以前、ウォーシュがホワイトハウスの操り人形になる可能性を疑問視しており、このレッテルが初回会合の発言に追加の信認上の意味合いをもたらしている。
利上げ後、最も割高な資産が最初に圧迫される
利上げの実施はリスク資産が即座に下落することを意味しないが、割引率の上昇はまず最も割高な資産のバリュエーションを圧迫する。
暗号資産市場にとって、より高い実質金利は流動性とリスク選好の両方を圧迫し、ビットコインとイーサリアムの金利予想に対する感応度は今回の局面で特に顕著だ。
米国株の状況はより複雑だ。ゴールドマン・サックスやモルガン・スタンレーなどのストラテジストは、企業利益が依然として指数を支えられると見ているが、利回りが5%に乗せたこと自体がバリュエーションの重荷となっており、機関投資家の間では「利益は耐えられる」と「金利が高すぎる」で見方が分かれている。これらはまだ仮説であり、すでに起きた事実ではない。
ドットプロットとホワイトハウスの口径がターミナルレートの価格形成を決める
会合終了後、最初に検証可能なデータはドットプロット、すなわち各委員の将来の金利経路に対する匿名の予想だ。もし2027年により多くの利上げがあることを示唆すれば、市場のターミナルレートの価格はさらに上方修正されるだろう。もし今回の1回のみを指し示すなら、委員会は依然として様子見の姿勢にあることを意味する。会合前に内部の分裂がどれほど深いかについての議論は、現時点ではまだ推測に過ぎない。
ホワイトハウスの口径はもう一つの変数だ。もし「不満だが独立性は尊重する」という表現が続くなら、圧力は依然として公開の呼びかけの段階にとどまっており、市場はそれをノイズとして処理できる。
資産価格の即時反応は、この87%がすでに完全に織り込まれているかどうかを決める。利上げ実施後、ビットコインとS&P 500の下落幅が限定的であれば、予想はすでに事前に価格に織り込まれていることを示す。もし激しく変動すれば、逆にまだポジション調整を完了していない玉があり、価格形成には揺り戻しの余地があることを示す。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia