クオンツトレーダーが400億ドルのKalshi帝国に真っ向から挑み、出来高不正の隠れ蓑を引き剥がす
一言の反撃が招いたトラブル
一昨日、暗号資産KOLでKalshi Crypto部門の市場責任者であるIcoBeastは、ツイッターに画像を投稿し、「みんな、96.7%って多いと思う?」と添えた。
この数字は、Artemisが集計した予測市場の取引シェア図に由来する。Kalshiが大部分の面積を占め、Polymarketは上部に押し込まれている。Beniがその下に返信し、4分の3の量は水増しされたもので、このシェアを達成するのは当然簡単だと述べた。
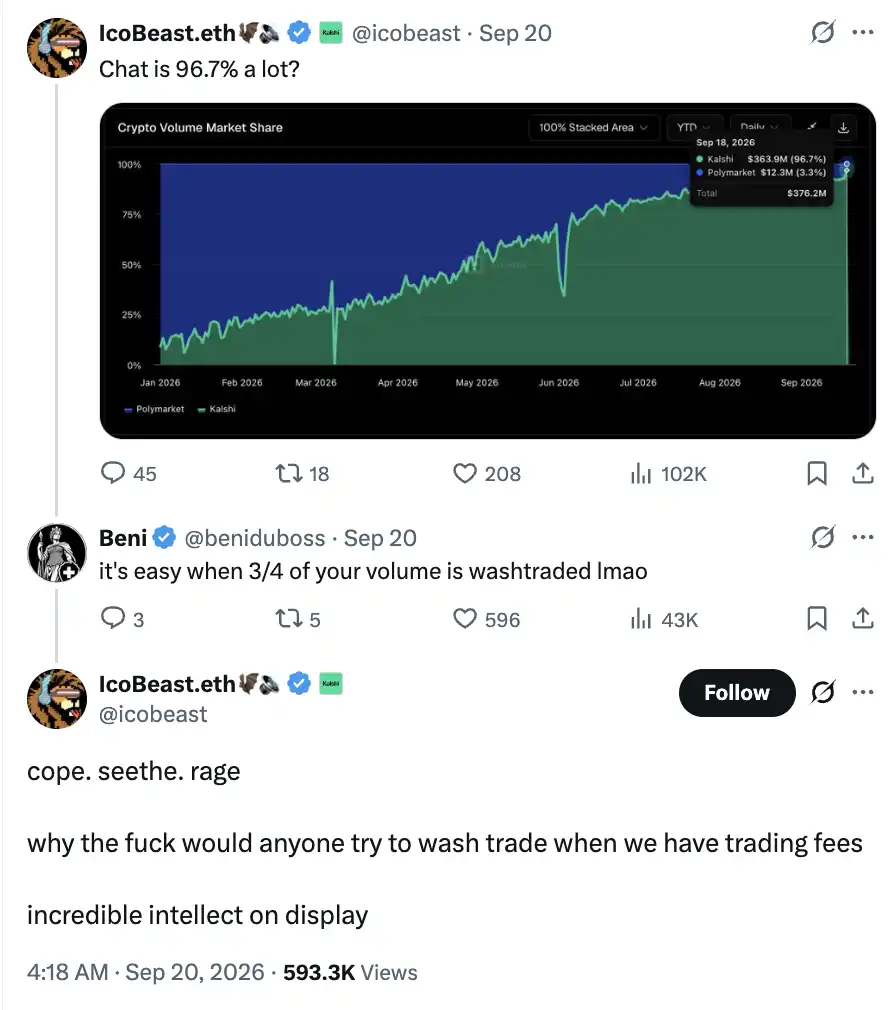
続いて、IcoBeastは後に繰り返し引用される反論をした:「私たちは取引手数料を取っている。誰がわざわざ量を水増しするんだ?」末尾には相手の知性を皮肉ることも忘れなかった。
Beniは当初、彼をKalshiのプロモーションで金をもらっているKOLだと思い、よく考えてツイートを削除するよう促した。IcoBeastは反撃し、自分はKalshiで働いており、過去1年間ゼロから会社の暗号資産市場事業を構築してきたので、これらの量が本物であることを知っていると述べた。そして、「数分考えてから投稿を削除しろ」という言葉をBeniに返した。
これはおそらくIcoBeastがキャリアの中で最も後悔したツイートだった。なぜなら、彼は怒らせるべきではない人物を怒らせてしまったからだ。
Beniはすぐに長文投稿をした。最初の反論は手数料に焦点を当てた:Kalshiの永久契約リベートプログラムでは、条件を満たす会員がテイカーとして注文を出す際に0.3ベーシスポイントを支払い、メイカーとして約定した際に純額で0.3ベーシスポイントを受け取ることができる。名目金額100万ドルの取引が2人の会員間で行われたと仮定すると、テイカー側は30ドルを支払い、メイカー側は30ドルを受け取り、両者の合計で取引プラットフォームの手数料はゼロになる。
IcoBeastが言う「プラットフォーム手数料」はどこに消えたのか?
その後、BeniはETH永久契約のページを貼り付けた:24時間取引量は5億3860万ドル、未決済建玉はわずか310万ドル。その日の取引金額は現存ポジションの約174倍に相当する。次に、彼は繰り返し現れる5,500ドルの注文を見つけ、これらの固定金額取引が取引量を製造していると公に非難した。
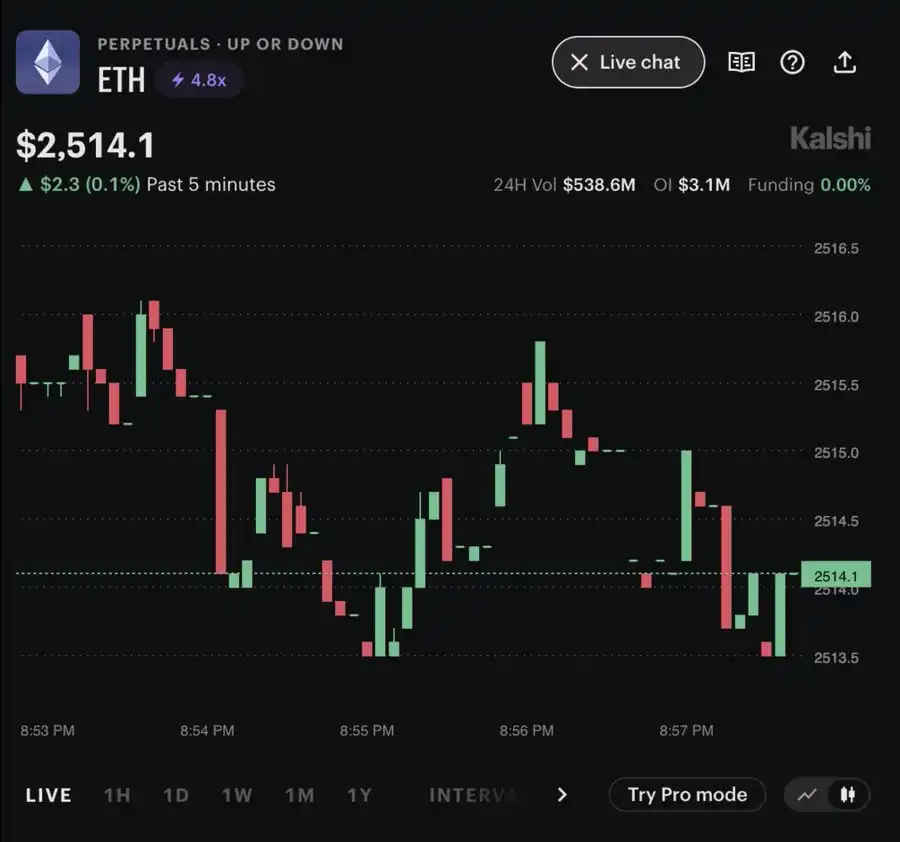
IcoBeastは後に重要な違いを補足した:当初彼が示したのは予測市場のシェアであり、Beniがリベートとポジションについて議論するために持ち出したのは永久契約だった。予測市場にはBeniが言う0.3ベーシスポイントのリベートはない。
問題は、IcoBeastのこの釈明が予測市場事業のみを対象としており、契約市場の出来高操作には応答していないことだ。Beniはこの点を捉えて攻撃を続け、Kalshiが説明すべきことはますます増えている。
天才トレーダー
Beniが注文と手数料に敏感なのは、彼の職歴に由来する。
あるポッドキャストのインタビューで、Beniは自身が最初にビットコインに触れたのはオンラインポーカーをプレイするためだったと振り返っている。後に、ポーカー仲間が暗号通貨の売買で稼ぎ始め、彼も暗号市場に参入した。契約取引で損失を出した後、取引プラットフォーム間のアービトラージに転向し、徐々に板情報と取引メカニズムを研究していった。
初期にCryptopiaで取引していた時、彼は取引プラットフォーム内の小型通貨の入金を監視していた。誰かがコインを送金すると、次に売却の可能性が生まれる。彼は事前により低い価格で買い注文を出し、相手が薄い板を突き抜けるのを待った。このような機会を捉えるため、彼はブロックエクスプローラーを使い、異なるウェブサイトのデータを表計算やアラートシステムに取り込んでいた。
その後、彼は資金提供者と共に、TradeOgreのMonero市場でマーケットメイキングボットを運用した。当初のロジックは単純だった。他の市場の価格を参考に、手数料をカバーするのに十分なスプレッドを加え、両側にクォートを出す。経験を積むにつれ、大口入金に応じてクォート範囲と証拠金を調整するようになった。彼の述べるところによれば、この事業は一時、同取引プラットフォームのMonero市場の出来高の約65%から70%を占めていた。
イーサリアムの「The Merge」アップグレード期間中、Beniは同時に43のETH契約市場を観察し、ある契約プラットフォームの価格が約26分ごとに約2%短期的に跳ね上がり、その後回落することを発見した。彼は友人と共にこのパターンに基づいて約18時間取引を続け、機会が消えるまで続けた。
これがIcoBeastが招いた相手である。市場の無効点を見つける達人だ。
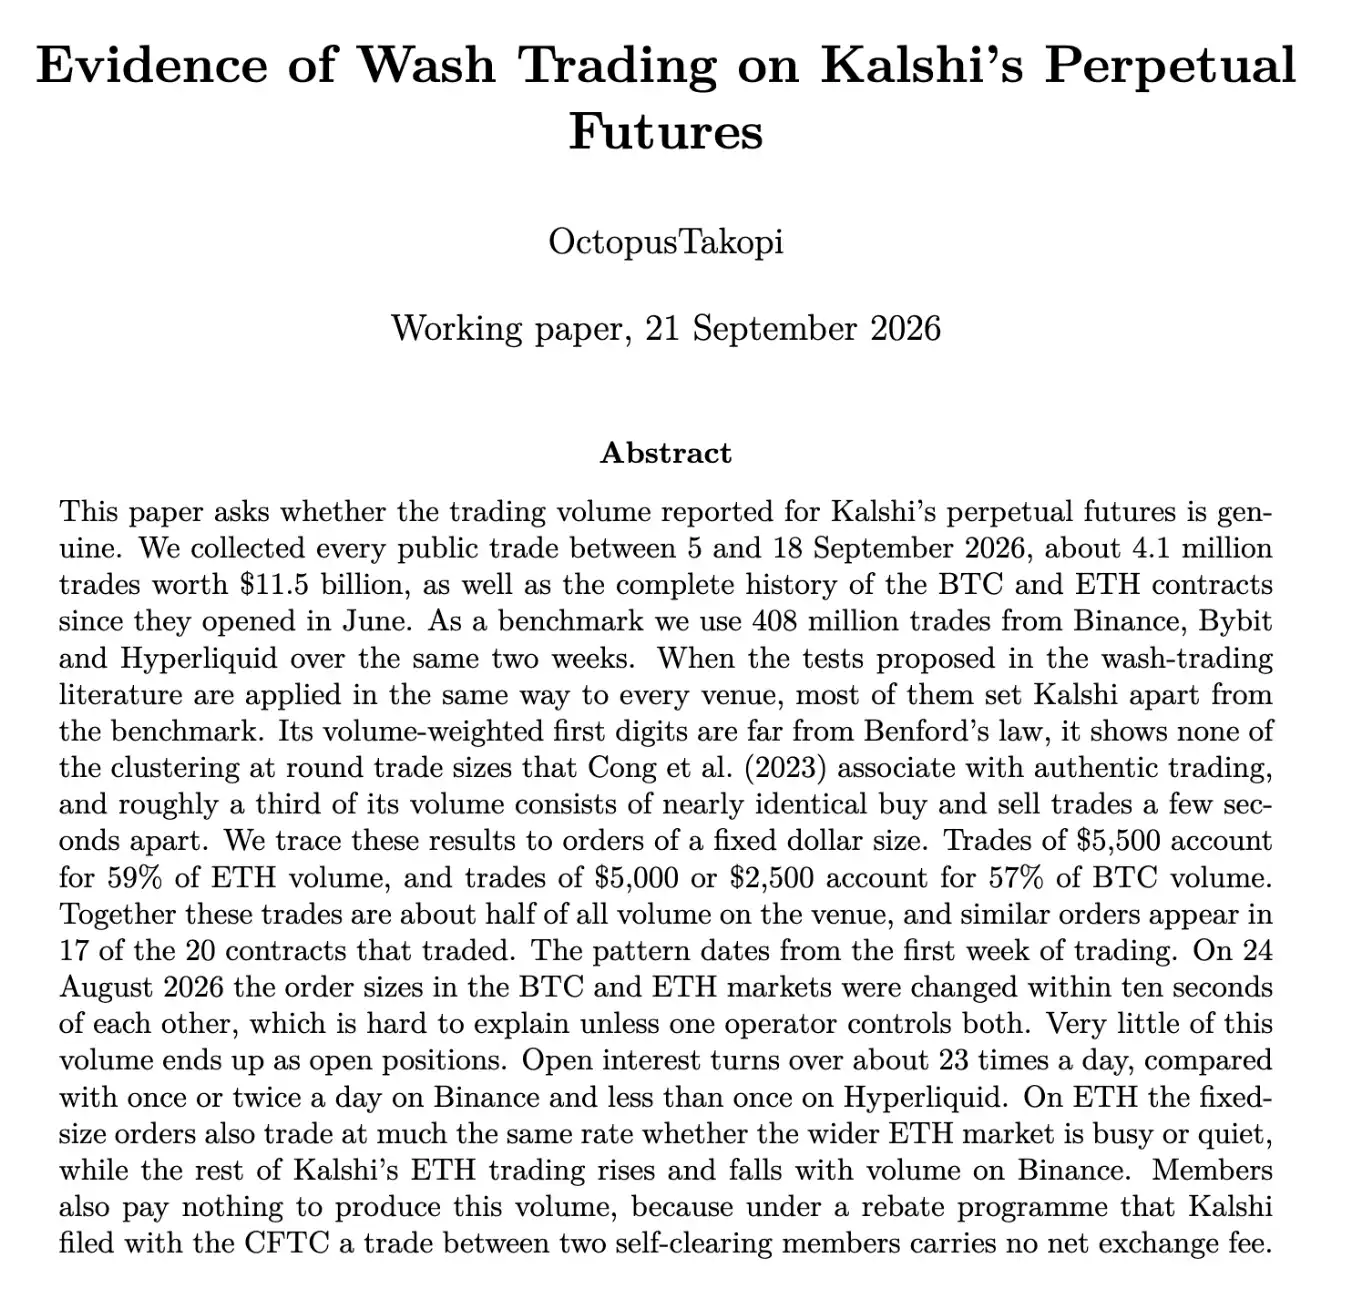
Beniの友人で別のクオンツトレーダーであるOctopusはその後、ワーキングペーパーを発表し、Kalshiへの告発を項目ごとにチャートで可視化した。
固定出来高
この研究は、9月5日から18日までのKalshi永久契約の約410万件の公開取引を収集し、名目取引金額は約114.86億ドルで、Binance、Bybit、Hyperliquidの同期間の約4.08億件の取引を対照とした。
最も理解しやすい発見は、出来高が異常にいくつかのドル金額の近くに集中していることだ。
出典:OctopusTakopi、論文図3、7ページ。横軸は1件あたりの約定金額、縦軸は対応する金額帯が総出来高に占める割合。
ETH市場では、約5,500ドルの注文が出来高の59%を占めている。BTC市場では、約5,000ドルと2,500ドルの注文が合計で出来高の約57%を占めている。これら3種類の固定金額の注文だけで、Kalshiサンプルの出来高の約51%を占めている。やらせだと分かってはいたが、ここまで猖獗を極めているとは思わなかった。
固定金額での発注自体はよくあることで、マーケットメイクやアービトラージのプログラムでも行われる可能性がある。次の問題は、なぜそれが一つの市場全体の出来高の過半を占め、しかも異なる市場で同時に変更されるのか、ということだ。
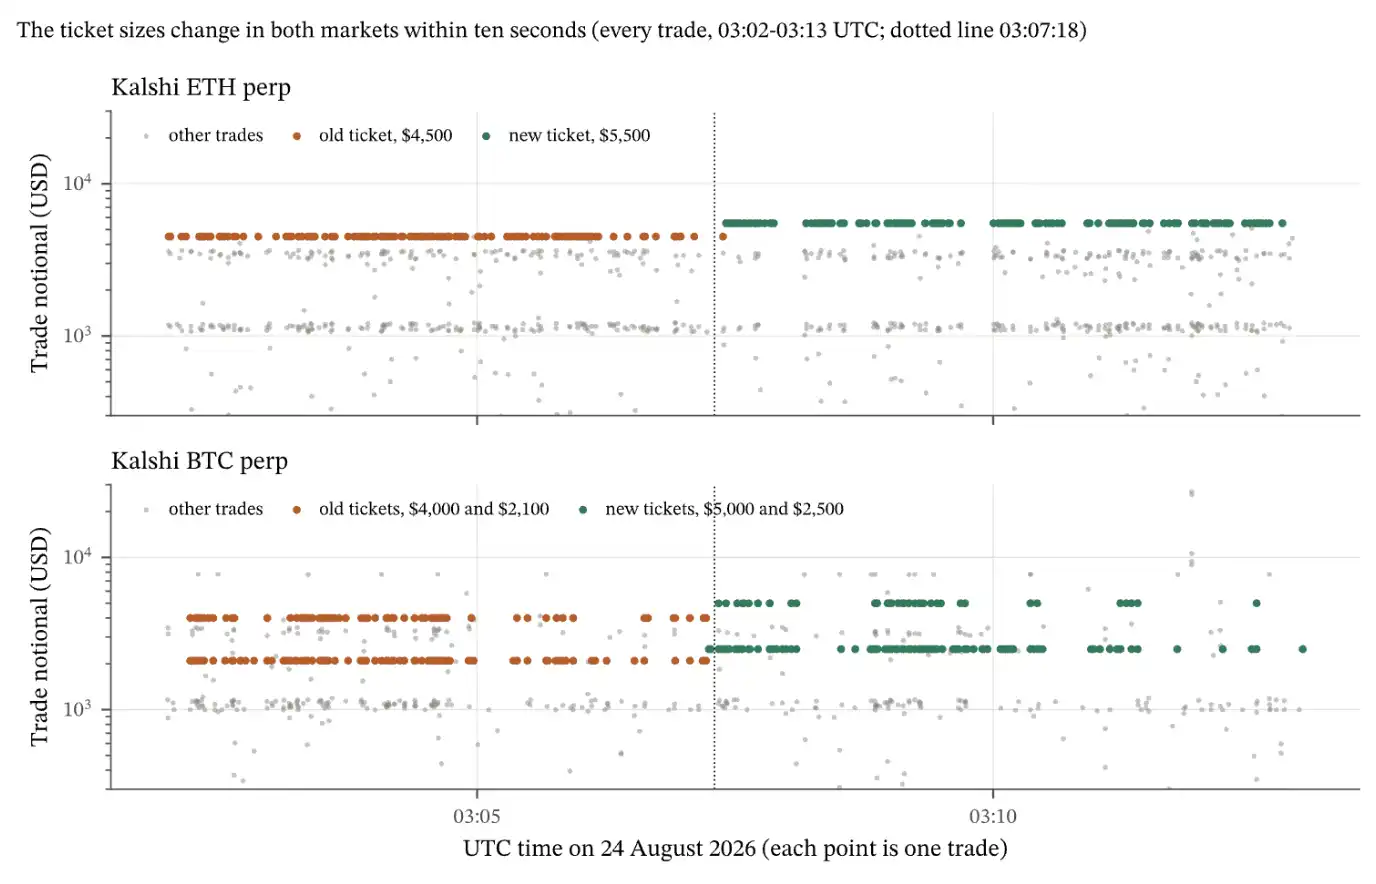
出典:論文図8、12ページ。各点は1件の取引を表し、オレンジは旧金額、緑は新金額を示す
8月24日、ETHの固定注文金額は4,500ドルから5,500ドルに変更された。BTCの2組の金額は4,000ドル、2,100ドルから5,000ドル、2,500ドルに変更された。両市場は約10秒以内に相次いで切り替えを完了した。図上のオレンジの横線が終わると、緑の横線がすぐに現れる。
これは同一の操作者がクォートプログラムのパラメータを変更した可能性が高い。Kalshiのチームメンバーは、いつも4,500ドルの注文を出すのはあまりにも偽物っぽいと考え、「4,500」を「5,500」に書き換えた。わざわざプログラムを変更して、より発見されにくいランダムな数値にすることすらしなかった。
時間間隔は別の痕跡を残している。
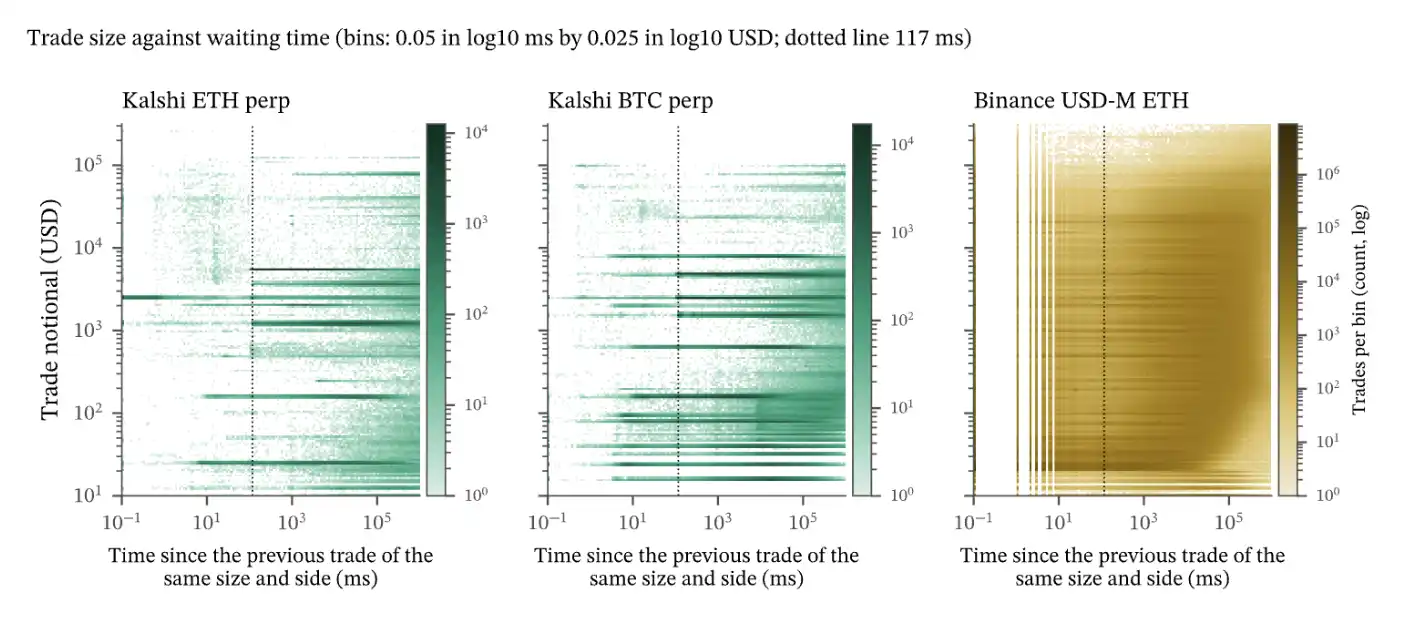
出典:論文図10、14ページ。横軸は直前の同一金額・同一方向の約定からの経過時間、破線は約117ミリ秒を示す
これらの固定注文では、同一方向の連続約定の間隔が117ミリ秒を下回ることはほとんどない。対応する濃い横線は破線付近になって初めて現れ始める。他の金額の取引や、Binanceの対照サンプルには、同じように整った境界は見られない。
論文が示す説明は、あるクオートが食われた後、プログラムが次のクオートを補充するまでにこれくらいの時間がかかるというものだ。これは注文補充速度が形成する時間の下限を述べており、ロボットが117ミリ秒ごとに正確に約定するという意味ではない。しかし、固定金額、同期したパラメータ変更、そして近い注文補充リズムが重なると、「大量の独立した顧客が偶然にも同じように取引している」という説明ではこれらの現象を説明するのが難しくなる。
出来高に対応するポジションも、異常に少ない。
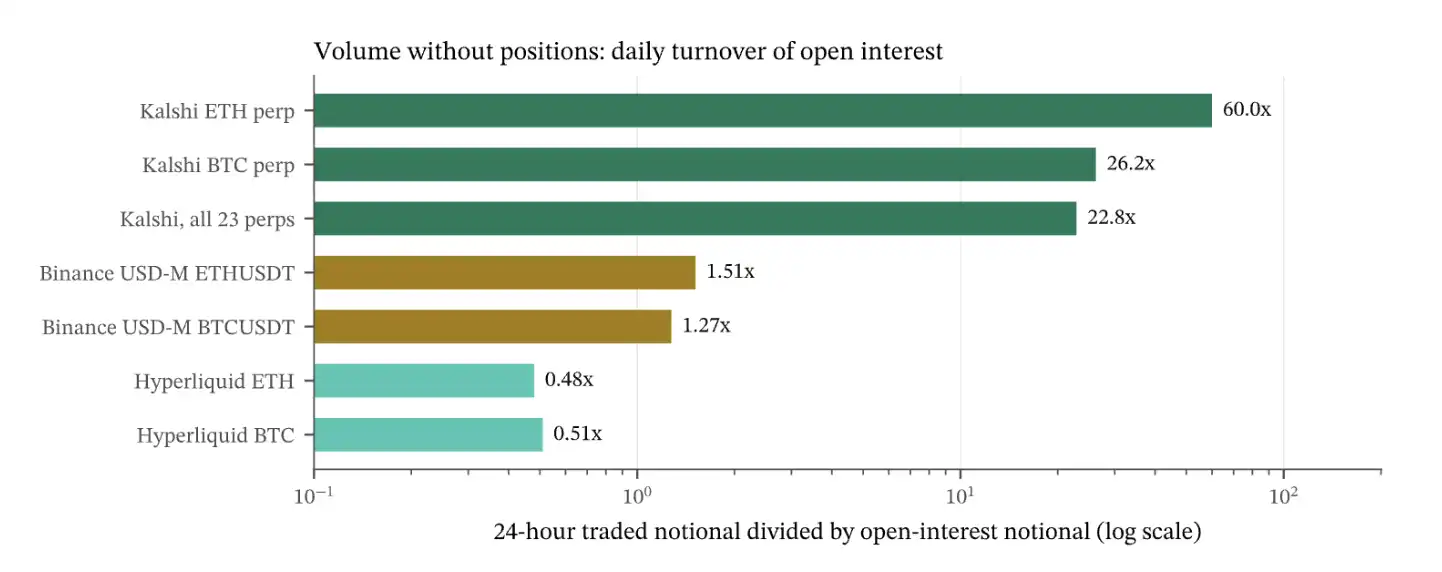
出典:論文図12、15ページ。KalshiとHyperliquidは9月21日のスナップショットを使用、Binanceは2週間内の日次値の中位数を使用;横軸は対数スケール
KalshiのETH日次出来高は未決済建玉量の60倍に相当し、BTCは約26倍、全体のパーペチュアルは約23倍。BinanceのBTC、ETHの対照値は約1〜2倍、Hyperliquidは約0.5倍。これはBeniが以前に捉えた174倍と呼応している。
本来なら、異なる金額の売買は未決済建玉を増減させるものであり、同額のロング/ショートのヘッジ操作だけが未決済建玉を変わらないままにする。
したがって、Kalshiで発生した22件の取引のうち、绝大部分は同時にロング/ショートを開くヘッジによる出来高稼ぎ操作である。
論文はまた、ETHの固定金額注文グループと外部相場との関連が非常に弱いことも発見した。その時間別出来高とBinanceのETH時間別出来高の相関係数はわずか0.19であり、Kalshiの残りの非固定金額のETH約定の相関係数は0.72であった。
つまり、市場が忙しいかどうかが、この注文グループに与える影響は明らかに小さい。BTCの固定注文には同じような乖離は見られないため、この点はETHにのみ当てはまる。
これらの結果は共同して一つの判断を支持する:Kalshiのパーペチュアル合约の出来高は、少数の機械的な取引フローに高度に依存している。
動かぬ証拠であり、Kalshiが自社の合约市場で出来高を水増ししていることはもはや紛れもない事実である。
ドミノ倒しが始まったのか?
出来高と建玉量の不一致などこれらの現象は、業界内で以前から指摘されていたが、これまで十分な数の人が気に留めることはなく、規制当局もそれによって圧力を受ける必要はなかった。しかし、今回は事情が異なるかもしれない。
Kalshiの政治的関係は、論争が拡大するにつれてさらなる精査を招くかもしれない。もし政治的対立者がこの線を追及し続ければ、同社は取引データと政治的関係の両方に対する疑問に同時に対処する必要がある。
さらに、マーケットメイカーも追随して撤退する可能性がある。BeniはかつてJumpとKalshiの株式提携に関する報道を引用し、流動性とプラットフォーム評価の間のインセンティブ関係に疑問を呈した。規制上の注目が高まれば、Jumpは流動性提供を続ける価値があるか再評価するかもしれない。
たとえあるマーケットメイカーが自らの取引が完全に合规であると考えても、問い合わせへの対応、戦略の審査、業務関係の説明にはコストがかかる。これらのコストが協力の利益を上回れば、規模を縮小するか撤退することが最善の商業的判断となる。
資金調達の面でも同じ問題に直面する。実際の出来高と手数料が従来の成長期待を支えられなくなれば、次のラウンドの資金調達にはより長いデューデリジェンス、より厳しい条件、さらにはより低い評価額を受け入れる必要が生じるかもしれない。
すべては円環だ。高評価のDeFiプロトコルと大口投資家が結託してTVLを水増しし、PerpDEXは稚拙な手法で取引量を不正に膨らませる。潮が引けば、全員が裸で泳いでいる。
今回、Kalshiは「ただのビジネスだ」の一言でアメリカの規制当局を誤魔化せるのだろうか?
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia