なぜFRBは10月にも利上げをするのか

TL;DR
· 連邦準備制度が9月16日に政策金利を3.75%-4.00%に引き上げた後、セントルイス連銀のムサレム総裁とFRB理事のバーが相次いで政策金利は依然として緩和的だと述べ、ホワイトハウス国家経済会議のハセット委員長は直近3ヶ月のコアインフレの年率換算が約2%であるとして、なぜさらに利上げを続けるのかと問い返した。
· 市場は10月末の利上げ観測を約7割まで押し上げ、10年米国債利回りは5.14%に達し、2007年以来の高水準となった。長期ゾーンは財政供給とAI設備投資の圧力の下で上昇を続けている。
· 関連銘柄:米国債、長期米国債ETF(TLT)、ドル、金、金利敏感な成長株とREITs。
9月16日、連邦準備制度は政策金利を25ベーシスポイント引き上げて3.75%-4.00%とし、3年余りぶりの利上げとなった。ウォーシュ議長はこれを一部の緩和の除去と位置づけたが、次の道筋は示さなかった。
5日後、セントルイス連銀のムサレム総裁はロイターのインタビューで、この水準は依然として緩和的であり、供給ショックを除いた基調的なインフレは依然として目標を約1パーセントポイント上回っていると述べた。
9月23日、FRB理事のバーはシカゴ連銀住宅サミットでの講演原稿において、より直接的なフォワードガイダンスを示し、基準シナリオではさらなる政策調整が必要になる可能性があるとした。
同じ日、ホワイトハウス国家経済会議のハセット委員長はジョージタウン大学で別の数字を用いて、直近3ヶ月のコアインフレの年率換算は約2%であるのに、なぜさらに利上げするのかと問い返した。二つのインフレ「温度計」は相反する政策結論を示し、市場は直ちに10月末の利上げ観測を約66%-73%まで押し上げた。
違いは窓にある。前年比は過去1年を見るが、年率換算は直近3ヶ月の上昇率を1年の速度として扱う。政策金利はFRBが決めるオーバーナイト金利であり、住宅ローン金利と株式市場はより10年米国債利回りに連動する。
ムサレムは今年、連邦公開市場委員会(FOMC)の投票権を持っておらず、彼の発言はトーン設定に近く、テーブルで直接投票することはできない。
当局者はなぜ政策が依然として十分に引き締まっていないと判断するのか
ウォーシュは利上げ後に明確な道筋を示さず、地区連銀総裁と理事が空白を埋め始めた。ムサレムの核心的な根拠は、供給ショックを除いた基調的なインフレが依然として約1パーセントポイント高く、方向性も正しくないという点にある。彼は労働市場はインフレの源泉ではなく、意図的に雇用を冷やすことで目標を達成する必要はないと考えている。
バーはリスクをより直接的に示し、インフレリスクは上昇し、雇用リスクは低下しているとした。彼は講演原稿の中で、関税、中東紛争、ウクライナ情勢の余波、AI投資ブームがすべて物価を押し上げており、インフレは依然として2%を上回り、目標に向けて明確かつ timely に低下していないと述べた。
企業側のデータはタカ派により多くの根拠を与えた。リッチモンド連銀の企業調査によると、回答者が予想する値上げ幅は過去数四半期より大きく、金融政策を最大の懸念事項に挙げる企業の割合も上昇している。
9月の総合購買担当者指数(PMI)速報値は引き続き強含み、投入価格の項目は多年ぶりの高水準にある。この調査は8月中旬から9月初旬に実施され、先週の利上げより前のものであるため、利上げ後の反応というよりも、値上げ意欲の先行シグナルと見るべきだ。
ホワイトハウスは短い期間の数値で反論
ハセットは前年同月比を見ず、直近3ヶ月のコアインフレ率の年率換算値、約2%を見ている。これは公式の数値とかけ離れている。8月のコア消費者物価指数は前年同月比2.4%、7月の個人消費支出価格指数は前年同月比約3.7%だった。同じ事象でも期間の取り方次第で、異なる政策結論が導かれる。
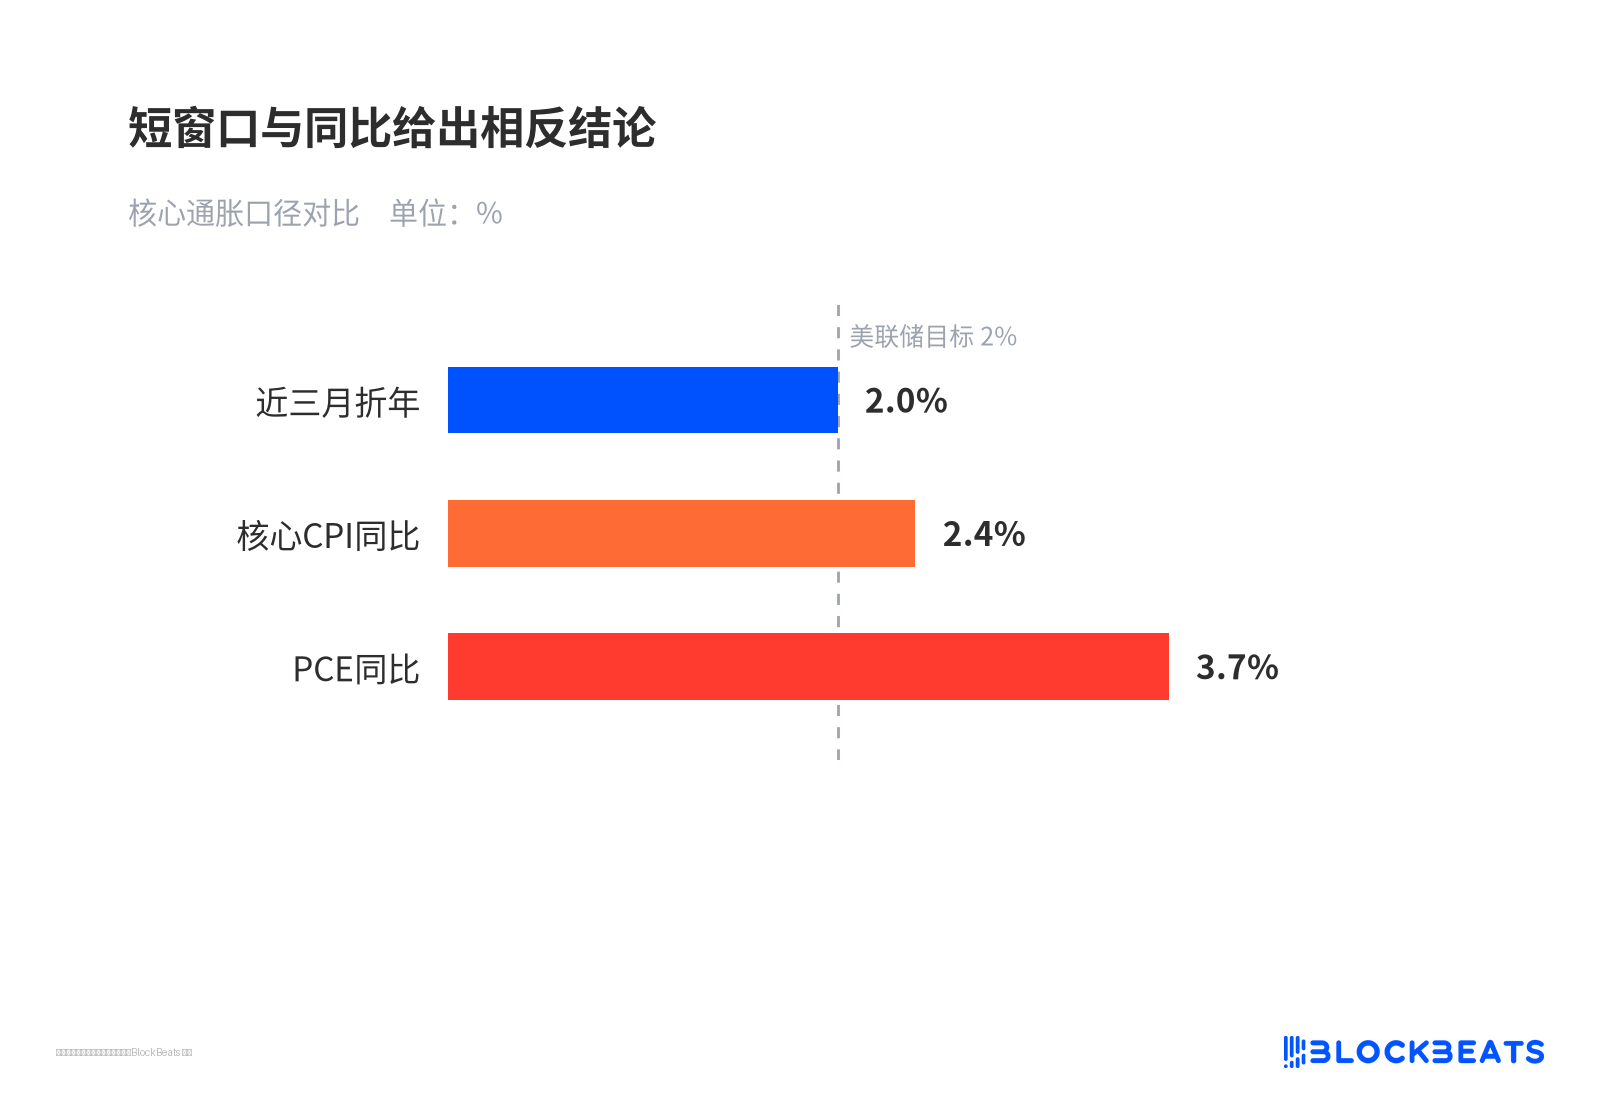
短い期間と前年同月比は相反する結論を示す
ハセットはまた、最近利上げを主張する当局者の多くがトランプ任命ではないと批判し、ウォーシュ体制下のFRBは党派色が異常に濃く、独立性の回復が優先事項であるべきだと述べた。10月の行動には言及しなかったが、議論を金利水準から、誰がインフレを定義する権限を持つかという問題へと押し上げた。
対立の核心は、バーはインフレが依然2%を上回り明確な低下が見られないと述べ、ハセットはコアの年率換算値がすでに約2%だと述べている点にある。同じデータが、二つの金利経路に対応している。
債券市場はすでにFRBに代わって一段階の利上げを行った
市場はFOMCが答えを出すのを待たなかった。9月23日、10年物米国債利回りは取引中に5.14%に達し、約5.11%で引け、2007年7月以来の高水準となった。長期米国債ETFのTLTは1.6%下落して80.46ドルで引け、終値ベースの最安値を更新した。
30年固定住宅ローン金利は先週7.12%で、2年余りぶりの高水準にある。
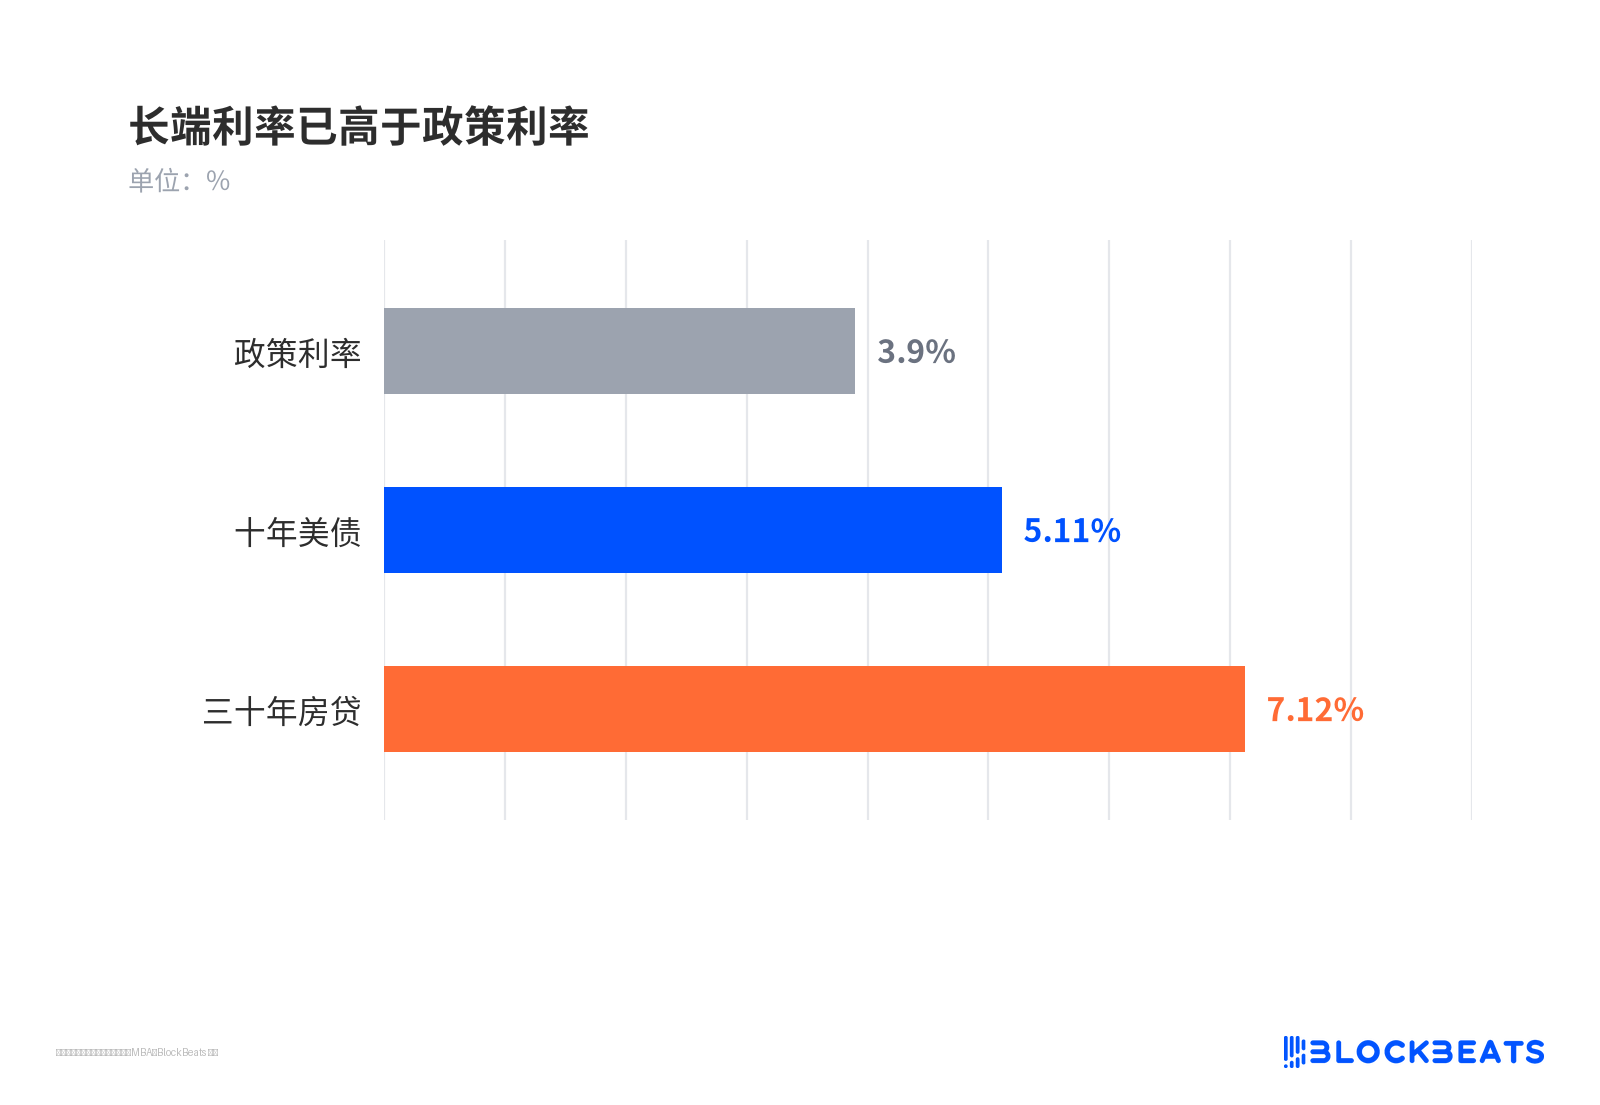
長期金利はすでに政策金利を上回っている
この長期債の売りは、一度の利上げ観測だけに帰することはできない。
ウォール街はむしろ、財政供給、エネルギー価格、AI設備投資のクラウディングアウト効果で説明する傾向が強い。たとえFRBが10月に動かなくても、長期金利は高止まりする可能性があり、金融環境はすでに引き締まっている。
10月の会合
10月27日から28日の会合は中間選挙のちょうど1週間前にある。市場は2回目の利上げの時期を年末から前倒ししているが、いかなる当局者も10月の行動を明確には示唆していない。
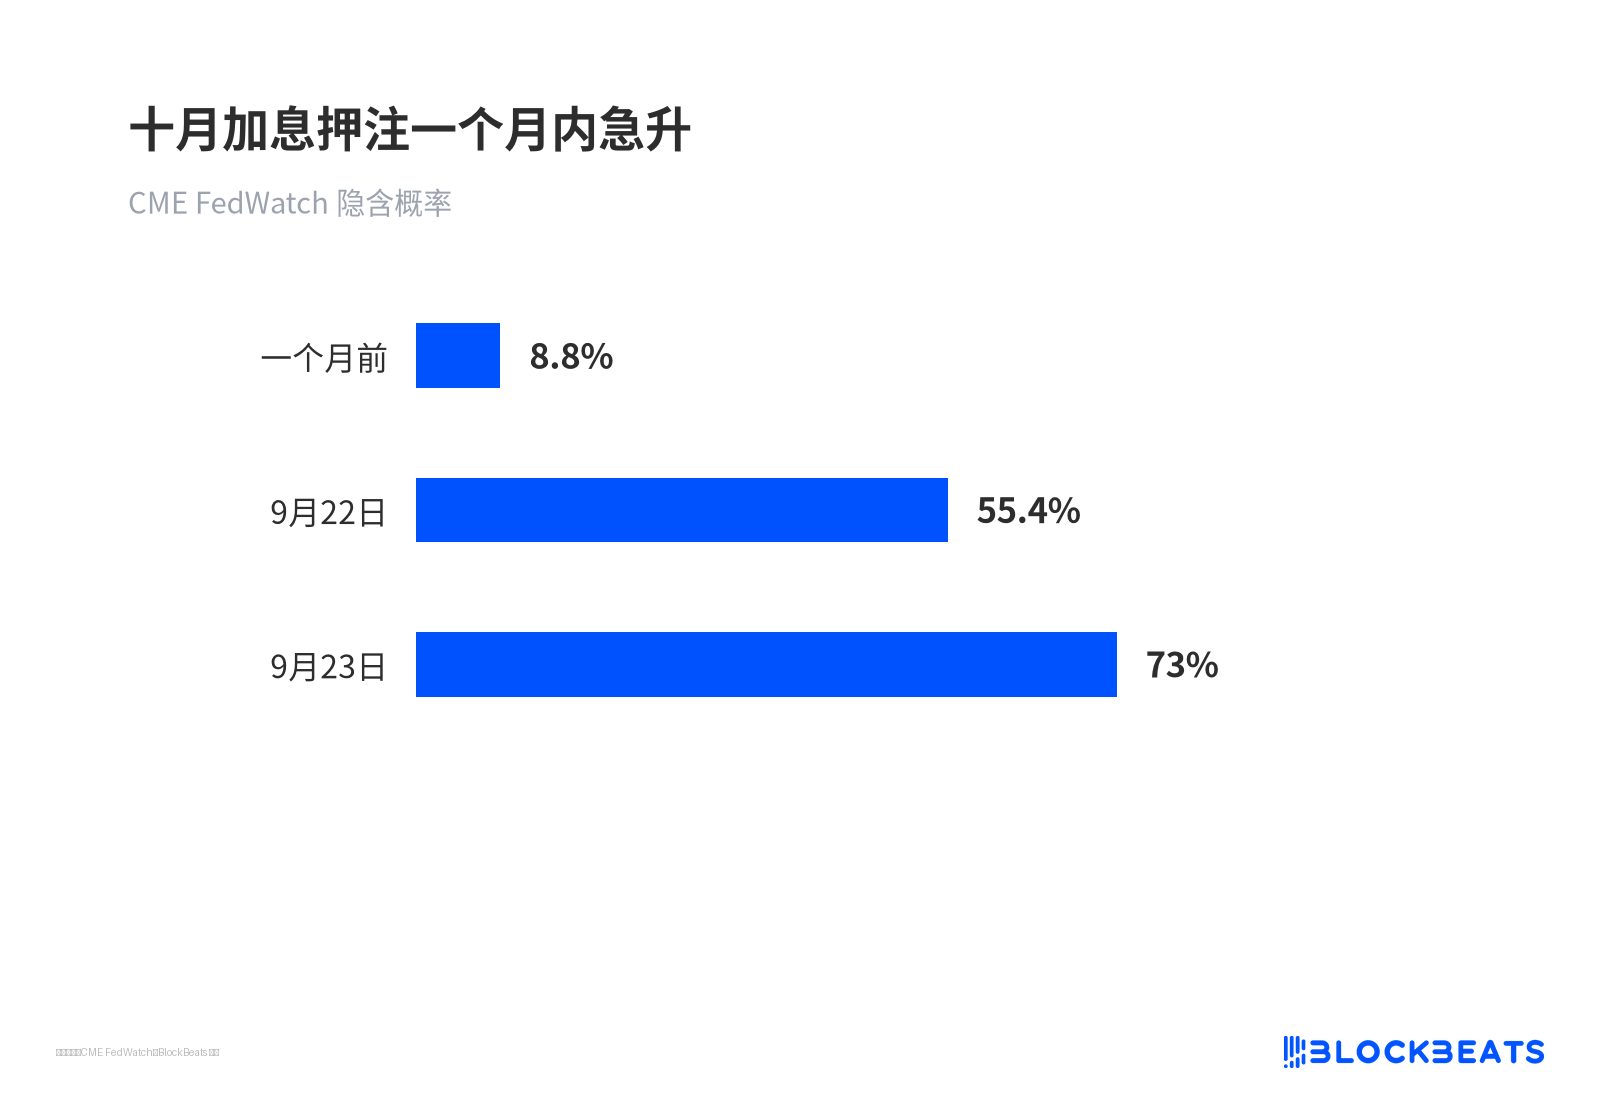
10月の利上げ観測が1か月以内に急上昇
ムサレムは今年投票権を持たず、バーは投票権を持つが、具体的なスケジュールは示していない。
検証すべきは、企業の値上げ計画が第4四半期にさらに上方修正されるかどうか、そして2%の短い窓の計測が直近3か月からより長い期間に延続できるかどうかである。
企業の期待と投入価格が引き続き強含めば、ハセットの年率換算の主張はFOMCを説得するのがより難しくなる。コアインフレが数か月連続で2%近辺にとどまれば、ホワイトハウスの疑問視により多くの委員が暗黙のうちに同調するだろう。
長端が5%以上を維持することによる金融条件の引き締まりが、1回の利上げの代替となり得るかは、もう一つの変数である。それは財政赤字、エネルギー価格、AI設備投資が引き続きタームプレミアムを押し上げるかどうかにかかっている。10月会合が示す答えの鍵は、FOMCがどのインフレ温度計を採用するかにある。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia