

SECがトークン買い戻しのレッドラインを画定:誰が買い戻しを制御するかが、それがメカニズムか約束かを決める
原文タイトル:《買い戻しナラティブに変数?SECが突然、規制のレッドラインを明確化、すべての「利益でコインを買う」が絶対に安全とは限らなくなった
原文著者:ジェミニ、深潮 TechFlow
SECがトークン買い戻しガイドラインを更新し、市場に新たなレッドラインを引いた。
この市場は最近、あの古いナラティブに夢中になっている:プロトコルが利益を上げたら、それをセカンダリ市場で自分のトークンを買うために使う。
Hyperliquidからpump.fun、そしてUniswapやEthenaに至るまで、ほぼすべてのトッププロジェクトがこの方向に傾いている。「トークン買い戻し」は現在の暗号資産市場で最も強固なファンダメンタルズとなっている。
誰がより多く買い戻すか、誰がより利益を上げる優良企業のように見えるか、トークンはより多くの好材料を得て上昇する。
しかし「利益を上げる企業のように見えること」は、暗号資産業界においてまさに最も危険なコンプライアンスの引き金である。
米国では、あるトークンが「証券」に該当するかどうかの最終的な解釈権はSEC(米国証券取引委員会)の手にある。一旦SECが、プロジェクト側が大衆に対して「我々は努力して働き、買い戻しによってあなた方の手元のトークンを値上がりさせる」と約束していると判断すれば、そのトークンは「投資契約」(証券)と定性される。その結果は破滅的である:
Coinbaseなどの合规取引プラットフォームは強制的に上場廃止となり、米国資本のチャネルは完全に閉ざされ、ビジネスモデルは直接停止する。
この境界線を明確にするため、SEC公式は「暗号資産が証券に該当するかどうか」に関する指導Q&A(FAQ)を常設している。これも各大手法律事務所やプロジェクト側が規制の地雷原を回避するために用いる「紅宝書」である。
海外の暗号資産記者Eleanor Terrettの暴露によると、SEC企業金融部は9月28日にトークン買い戻しに関するFAQを更新した。改訂後の核心的な意味は:
暗号システムがすでに機能的に利用可能であり、かつ中央当事者(no central party)が存在しない場合にのみ、発行体がトークン買い戻し計画を発表することは、「投資契約」の約束を構成しない可能性が高い。
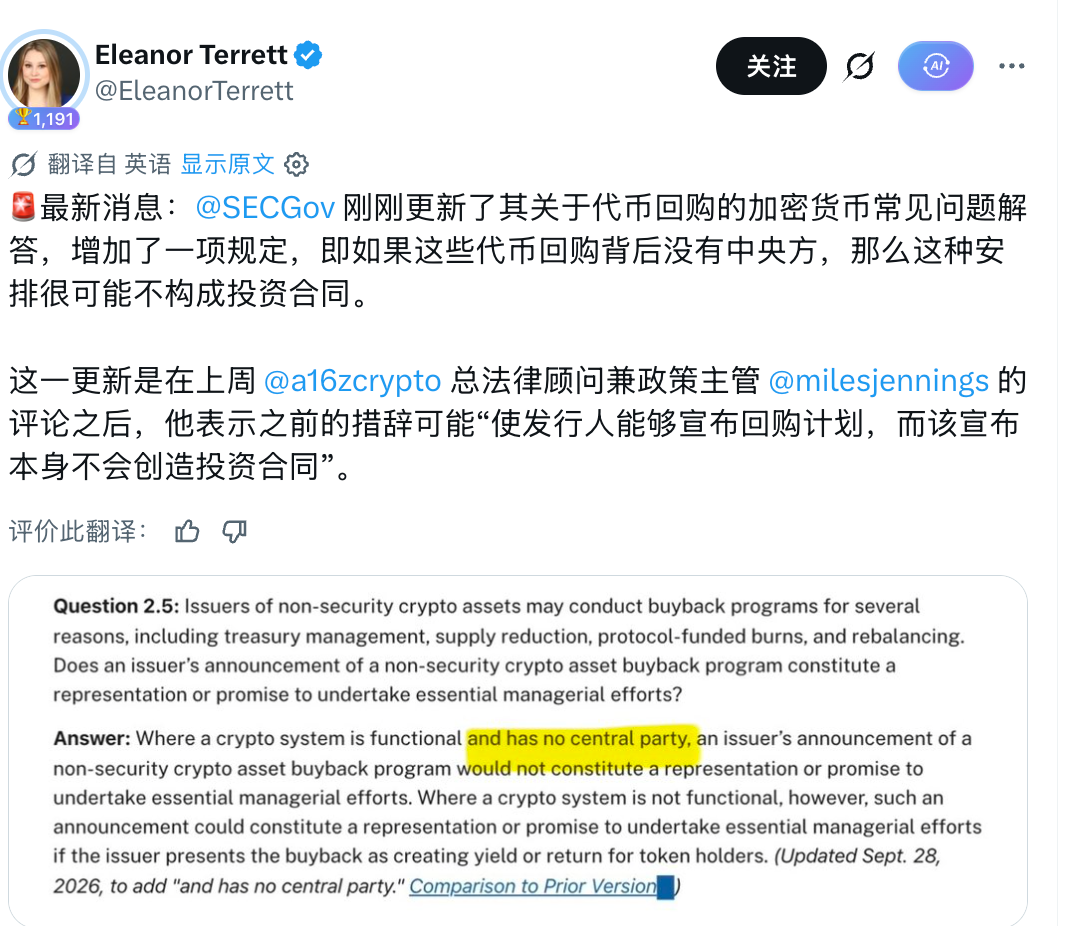
それは、SECがすべての買い戻しを一掃するつもりはないが、極めて厳しいレッドラインを引いたことを意味する:もし買い戻しがオンチェーンコードによって自動実行されるなら、それはプロトコルメカニズムと呼ばれる;
しかし、その背後に財団やコアチーム(つまり中央主体)が会議で買い戻し枠を決め、それを大々的にコミュニティに宣伝しているなら、あなたは依然として「証券の違法発行」の高危険地帯にいる。
このレッドラインは、現在大いに盛り上がっている数十の買い戻しプロジェクトを、安全と高危険の二つの陣営に強制的に分類する。
買い戻しのあるプロトコルの再価格設定
過去一年、市場の買い戻しに対する価格設定は極めて乱暴だった:誰が多く買うか > 誰が大声で発表するか > 誰が高い収入を得るか。
しかしこの FAQ 以降、市場は「規制フィルター」をかけて手持ちのチップを再検討しなければならない。買い戻しは明確に「プロトコルパラメータ」と「広報宣言」の二つの陣営に分けられた。
第一档:プロトコルが自動執行、より「中央主体なし」に近い安全クッション
この類のプロジェクトの共通特徴は:製品がすでに稼働しており、買い戻しは主にオンチェーンのルールによって自動執行され、チームがその場で「思いつき」でルールを変えたり喊单したりする余地が極めて小さいことだ。
現在 SEC が公開した FAQ の更新は、環境的に彼らが「買い戻し」を宣伝する際に、「約束された人為的管理努力」という口実を一つ減らすのに有利である。
Hyperliquid (HYPE):最も硬い無中央主体のサンプル
約 99% の取引手数料は Assistance Fund に入り、L1 の執行層で直接 HYPE に交換され、資金は秘密鍵がなく人為的に引き出せないシステムアドレスに流入する。誰も買い戻しのスケジュールを組めず、誰も気軽に一時停止できない。
FAQ の字面の論理で言えば、HYPE が最も恐れないのは「買い戻しの発表が投資契約を構成する」ことだ。ただし注意すべきは、これは規制に「保送」されたわけではないということだ。アンロックの売り圧力は依然としてあり、買い戻しも純デフレを意味しない。その価格は最終的に実際のデリバティブ取引量に依存する。規制ナラティブは安定したが、損益計算書の主要変数は変わっていない。
Uniswap (UNI):口頭リスクが一つ減った
UNI はガバナンスで手数料スイッチを開けた後、プロトコル手数料は TokenJar に入り、外部者は UNI を焼却することによってのみこれらの手数料を引き出せる。さらに重要なのは、公式の言い回しが極めて抑制的で、UNI 保有者にプロトコル収入への直接請求権がないことを明確にしている。
UNIのメカニズムスコアは高いが、Labsとガバナンス体系が依然として存在するため、厳密に「無中心主体」を適用すると満点は取れない。FAQのUNIに対する最大の価値は、「手数料スイッチの開放=証券化」という口頭上のコンプライアンス摩擦を大幅に軽減し、この「供給調整メカニズム」をより筋の通ったものにしたことだ。
第二档:利益分配型:買い戻しは大きいが、制御権のナラティブがクリーンでない
ここは個人投資家のポジションが最も集中しており、今回のFAQの制約を最も顕著に受ける層である。依然として巨大な実収入と買い戻しの動きを持つが、強い「会社/チーム決議」の色彩を帯びている。
pump.fun(PUMP):プラットフォーム色の極めて強い利益買い戻し
累計買い戻し・焼却規模はすでに数億ドルに達し、現在の買い戻しナラティブにおいてHYPEに次ぐシンボルである。しかし問題は、これが極めて「テクノロジー企業が利益を分配している」ことに似ている点だ。チームはいつでも分配比率を変更でき、先に蓄えてから焼却するか即座に焼却するかを決められ、プラットフォーム自体にも極めて明確な中央集権的運営主体が存在する。
FAQはPUMPの買い戻しを停止させないが、買い戻しを「保有者へのコンプライアントな還元」として包装することを難しくする。トレーダーにとって、買い戻しマシンはまだ動いている。しかし、宏大なネットワークトークンのストーリーを語りたい資本にとって、PUMPはこのFAQをコンプライアンスの裏付けとして使えず、市場が最終的に注目するのは依然としてその実際の発行量と分配比率である。
Ethena(ENA):財団のハードルに高度に依存
財団の提案は純収入の95%をENAの買い戻しに振り向けるが、前提としてUSDeの供給量がより高いハードルに到達しなければならない。収入はまず財団に入り、その後ガバナンスパラメータに従って購入され、LabsとFoundationの中央集権的枠組みは依然として明確である。
ENAはむしろ「財団が将来トークンに還流させることを約束する」ものに近い。FAQがこの構造に対して最も不利な点は話術の制限であり、もし「収入の95%を保有者に還元する」と大々的に宣伝し続ければ、SECが狙う表現に正確に引っかかる。
Aave/Pendleなど老舗DeFi:委員会から自動化への移行の陣痛
これらのプロジェクトは製品が成熟し収入も本物だが、依然としてDAO、創業チーム、財務委員会の色彩が強い体系である。彼らの買い戻しは続けられるが、ストーリーは「保有者への還元」から「プロトコル財務の資金管理」へ緊急に変更しなければならない。
さらに、まだプレセール中、テストネット段階、あるいはトークンを発行したばかりなのに、「ローンチ後には収益のX%をバイバックに充てる」とホワイトペーパーに書き込み、それを核心的なセールスポイントにしているプロジェクトこそ、今回のFAQが本当に狙いを定めている標的だ。
システムがまだ機能的に使えないうちから、バイバックを将来のリターンとして包装する――SECはこれが「重要な経営者の約束」に該当する可能性が極めて高いと明確に示している。こうしたプロジェクトが直面するのは最もネガティブな制約だ。彼らはFAQから恩恵を受けるどころか、コールドスタート段階で最も使い勝手のよい煽り武器である「バイバック」を失うことになる。
したがって、SECのこのFAQは、現在盛り上がっているバイバック・ナラティブを扼殺したわけではない。
取引量のない弱いプロジェクトを強くするわけではないが、強いメカニズムのプロジェクトからは規制攻撃の口実を一つ減らし、弱いメカニズムのプロジェクトからはトークン売りに使える餌を一つ減らすことになる。
資金源と支配権を明確に説明できるなら、バイバックはファンダメンタルズだ。説明できなければ、それはいつSECの召喚状を招いてもおかしくない広報記事にすぎない。
原文リンク
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







