9月の米国債は売り込まれた:インフレ期待ではなく、実質金利が急上昇している
原文タイトル:QuantStreet 2026年10月レター:金利への懸念
原文著者:Harry Mamaysky|QuantStreet Capital
編集者注:9月、米国債市場は激しい売り込みを経験した。10年物米国債利回りは4.75%から5.29%へ上昇し、単月で54ベーシスポイント上昇、一部の固定收益資産の下落率は2.3%から5%に達した。しかし、利回りの変化を分解すると、見落とされがちな事実が浮かび上がる。同期間に10年物実質金利は約49ベーシスポイント上昇したのに対し、市場が織り込むインフレ補償は約5ベーシスポイントしか上昇していない。言い換えれば、この債券市場の売り込みは主にインフレ期待の上昇では説明できず、実際に大きく変化したのは実質金利である。
これはより複雑な問題を引き起こす:市場はなぜより高い実質リターンを求めるのか。通常、実質金利の上昇は経済成長期待の高まり、将来の金融政策経路の調整、あるいは長期債保有のリスク補償の上昇と関連している可能性がある。さらに異例なのは、米国債が大幅に下落する一方で、AI関連テクノロジー株は依然として好調を持続し、半導体セクターが上昇を主導しているのに対し、他の大多数の株式は明らかに圧迫されていることだ。
QuantStreet Capitalの創設者Harry Mamaysky氏は最新の月次投資レターで一つの解釈を提示した:市場は将来のより強い経済成長、および大手テクノロジー企業がAIインフラを継続的に拡張することで生じる資本需要に対して再価格設定を行っている可能性がある。この枠組みでは、高い金利と強いAI株は必ずしも矛盾しない。なぜなら投資家は、将来の利益成長が資金調達コストと割引率の上昇を十分に相殺できると信じている可能性があるからだ。
しかし、これは依然として検証を要する市場解釈である。実質金利の上昇は成長見通しの改善を必ずしも意味せず、タームプレミアムの変化は投資家がより高いリスク補償を求めている可能性を示唆している。株式市場と債券市場にとって重要なのは、この金利上昇が将来の経済リターンの向上を反映しているのか、それとも長期資産の保有がより高コストで危険になっていることを反映しているのかを区別することである。
以下は原文の翻訳である:
2026年9月、米国金融市場にはかなり異例の動きが見られた:米国債が大幅に売り込まれる一方で、テクノロジー株、特に半導体セクターは上昇を続けた。
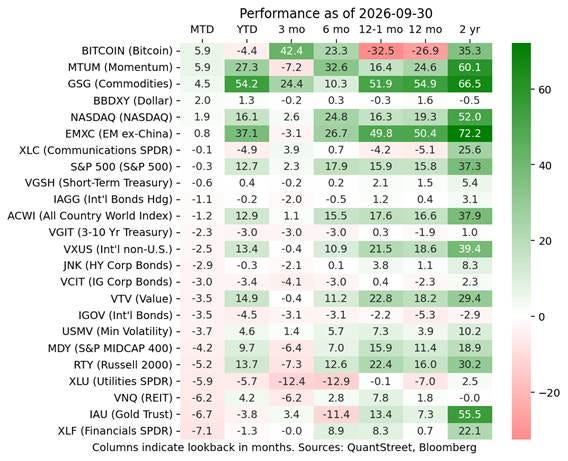
2026年9月の主要資産パフォーマンス:テクノロジーとモメンタム戦略が相対的に強く、多くの債券および金利感応資産が圧迫された。
米国財務省のデータによると、10年物米国債利回りは8月末の4.75%から9月末には5.29%へと上昇し、1か月で54ベーシスポイント上昇した。QuantStreet Capitalの集計によれば、一部の米国債券資産は当月に2.3%から5%下落した。
しかし、株式市場では同時に全面的な下落は見られなかった。ビットコインや半導体・テクノロジー企業を重要な保有銘柄とするモメンタム戦略は際立ったパフォーマンスを示し、ナスダック指数は上昇を維持した。一方で、米国の中小型株、等ウェイトS&P 500指数、および不動産投資信託、公益事業、金融など金利感応度の高いセクターは売られた。
通常、長期金利の大幅な上昇は企業の資金調達コストを高め、将来利益の割引現在価値を低下させるため、特に高バリュエーションの株式にとって不利である。しかし、今回の市場の分化は、投資家が異なる資産の将来収益に対して全く異なる価格付けを行っている可能性を示唆している。
QuantStreet創業者のHarry Mamaysky氏は、この相場を理解するには、まず「債券市場は一体何を取引しているのか」という問いに答える必要があると指摘する。
一、9月の米国債利回り急騰、実際に上昇したのは実質金利
利回りの構造から見ると、9月の米国債売りの重要な特徴は、名目金利の上昇が主に実質金利の上昇に対応しており、インフレ補償が同時に大きく上昇したわけではないことだ。
これを理解するには、まず3つの概念を区別する必要がある。
名目金利(Nominal Yield)とは、投資家が通常目にする国債利回りであり、将来のインフレに対する補償と、実質リターンへの要求およびその他のリスク要因の両方を含む。
実質金利(Real Yield)は、インフレ補償を差し引いた後の利回りと理解できる。米国債市場では、通常、物価連動国債(TIPS)の利回りを用いて、市場の実質リターンに対する価格付けを観察する。
両者の差は損益分岐インフレ率(Breakeven Inflation Rate)であり、市場の長期的なインフレ期待の参考指標としてよく用いられる。ただし、これにはインフレリスクや流動性などの要因も含まれており、純粋なインフレ予測とは異なる。
9月の米国債利回りの変化はさらに分解できる。10年物米国債の名目利回りは8月31日の4.75%から9月30日の5.29%へ上昇し、54ベーシスポイントの上昇となった。うち実質利回りは2.44%から2.93%へ上昇し、49ベーシスポイントの上昇;暗示されたインフレ補償は2.31%から2.36%へ上昇したのみで、5ベーシスポイントの上昇であった。
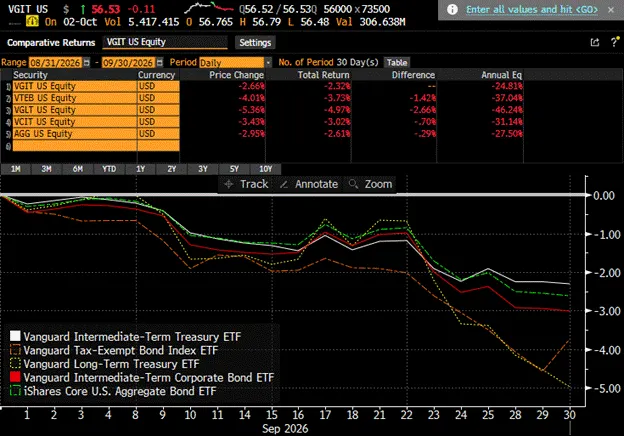
9月の米国主要債券ETFのパフォーマンス:長期国債と一部の信用債が明らかな売り圧力に直面。
これは、9月の10年米国債利回りの上昇幅のうち、9割以上が実質金利の上昇に対応しており、インフレ補償の増加ではないことを意味する。少なくともこの市場指標の分解から見ると、9月の債券市場の売りの主な変化はインフレ補償ではなく、実質金利にある。
この点は特に重要である。なぜなら、実質金利とインフレ補償の上昇は、しばしば異なる経済的解釈に対応するからだ。
もし利回り上昇が主にインフレ補償によるものであれば、投資家が将来の物価上昇や通貨の購買力低下を懸念し、より高い名目リターンを要求している可能性を示唆する。しかし、上昇が主に実質金利によるものであれば、経済成長期待、将来の実質政策金利、そして投資家が長期債を保有するために要求するリスク補償をさらに考慮する必要がある。
これはインフレリスクがすでに消滅したことを意味するものではない。インフレ水準自体は依然として高く、原油価格、財政政策、FRBの金利経路も市場予想に影響を与える。しかし、9月の利回り変化から見ると、この米国債の売りを「インフレ懸念の高まり」だけで説明するのは明らかに不十分である。
二、単なるインフレ懸念ではなく、市場は経済成長と資本需要を再評価している可能性
なぜ実質金利が明らかに上昇したのか?Mamayskyは投資レターでいくつかの市場解釈を論じている。
第一は、ドルの信用が疑問視されているというものだ。しかしドルは9月に実際にはやや上昇しており、ドル資産が全面的な信認危機に直面しているという物語とは一致しない。
第二は、投資家が米国政府の債務返済能力を懸念し始めているというものだ。著者は、市場の米国財政信用への懸念が主に将来のインフレリスクを通じて表れるのであれば、長期的なインフレ補償がより顕著に上昇するはずだが、9月のデータはその特徴を示していないと述べている。
ただし、これは財政リスクを排除するものではない。国債供給の増加や債券保有のリスク補償の上昇も、インフレ補償が比較的安定した状況で長期利回りを押し上げる可能性がある。
これに対して、Mamayskyは別の解釈により注目している。市場はより強い経済成長を予想すると同時に、大手テクノロジー企業の日益庞大な資本需要を再価格評価している可能性がある。
ここでの鍵となる変数はAIである。人工知能インフラへの投資が持続的に拡大するにつれ、大手クラウドサービスプロバイダー(ハイパースケーラー)はデータセンターの建設、GPUの調達、計算能力の拡張、そして電力およびネットワークインフラの整備に巨額の資金を投じている。
これらの支出はまず資本への需要を意味する。
マクロレベルで見れば、企業が同時に投資を拡大しようとする一方で、配分可能な長期資金が同調して増加しなければ、資金価格は上昇圧力に直面する可能性がある。同時に、投資家が AI は将来の経済生産性を高め、より多くの企業利益を生み出すと考えるなら、それに応じて長期的な実質リターンへの要求を引き上げる可能性もある。
これら二つの力はいずれも実質金利の上昇と関連している可能性があるが、メカニズムは完全には同じではない。前者は資本需要と資金調達条件を強調し、後者は将来の経済リターン期待を強調する。
最近の ING の研究も同様の方向性を示しており、AI が債券利回りに与える影響はテクノロジー企業の負債による資金調達だけでなく、生産性と長期的な経済成長期待を通じても実質金利に反映され得るとしている。
ただし、こうした判断は依然として市場分析であり、確認された因果関係ではない。実質金利の上昇自体は、AI が米国経済のより速い成長を推進していることを証明するものではなく、AI の資金調達需要が米国債売りの主導要因であることも証明しない。
Mamaysky にとって、この解釈の魅力は主に株式市場の反応から来ている。
もし米国債利回りの大幅な上昇が経済見通しの悪化を完全に反映しているのであれば、株式市場も通常はより広範な圧力を受けるだろう。しかし 9 月、半導体など AI 関連株は依然として強く、投資家が少なくとも一部のテクノロジー企業の長期的成長に対して楽観的であることを示していた。
これは債券市場と株式市場の間のより興味深い関係を導き出す。より高い実質金利は、より高い将来の利益期待と同時に市場で価格に織り込まれている可能性がある。
三、実質金利が高いほど、なぜ AI 株は依然として上昇できるのか?
伝統的なバリュエーションの論理から見れば、長期的な実質金利の上昇は通常、成長株にとって良い知らせではない。
株価は本質的に、将来のキャッシュフローを割り引いた後の価値に依存する。市場が要求するリターン率が高いほど、企業の将来利益を現在価値に換算した価値は低くなる。利益が主に将来に集中する成長企業にとって、この影響は通常より顕著である。
しかし 9 月の AI 株のパフォーマンスは、市場が別の力に賭けている可能性を示している。
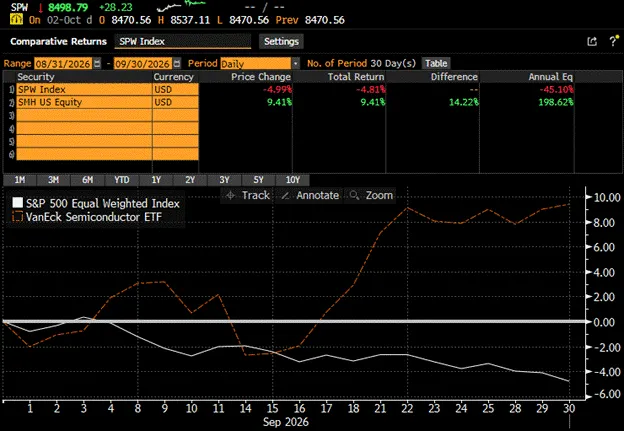
9 月、半導体 ETF(SMH)は約 9.4% 上昇し、等加重 S&P 500 指数(SPW)は約 4.8% 下落した。これはテクノロジーセクターと市場全体が明確に分化していることを示している。
Mamayskyはこれを評価における「分子と分母の争い」と理解している。割引率の上昇は分母を押し上げ、評価に圧力をかける。しかし、将来の利益成長期待が分子を押し上げ、悪影響の一部あるいは全部を相殺する可能性がある。つまり、市場は必ずしも高金利を無視しているのではなく、AIがもたらす将来の利益成長がより高い資本コストを十分にカバーできると考えている可能性がある。
9月、AMD、Micron、Intel、Cisco、Applied Materialsなどの企業を重要な保有銘柄とするモメンタムETFは力強いパフォーマンスを示し、半導体が引き続き市場上昇を牽引する重要な力となった。
この動きには一定のファンダメンタルズ的な論理がある。AIインフラ整備にはまずチップ、サーバー、関連設備が必要であり、そのため産業チェーン上流のサプライヤーは早い段階で受注と収入を得ることができる。
しかし、これは著者が最も懸念する問題を引き起こす。半導体株が持続的に上昇する一方で、等ウェイトS&P500指数は低迷している。これは、AIインフラサプライヤーの収益見通しに対する資金の見方と、より広範な企業部門に対する期待との間に、明らかな分化が存在することを示している。
Mamayskyは半導体以外の広範な企業をROCS(Rest of the Corporate Sector)、すなわちその他の企業部門と呼んでいる。
彼の見方では、AIチップを購入する企業が多額の資金を投入する意思があるのは、将来、生産性向上を通じて経済的リターンを得られると信じているからである。市場もまた、これらのまだ実現していない利益に対して事前に資金を提供する用意がある。
したがって、現段階で全業種が同時に成長していないことは不思議ではない。本当に不可解なのは、株式市場自体が前方視的であるという点だ。もし投資家がAIが他の企業の将来の収益性を大幅に改善するとすでに確信しているなら、これらの期待も関連企業の評価に徐々に反映されるはずである。
しかし、9月の市場にはこのような広範な上昇は見られなかった。チップサプライヤーはすでに利益を上げているが、チップを購入する企業はまだ一般的に対応する利益改善を得ていない。これは、現在のAIトレードには検証が必要な商業的循環が存在することを意味する。上流企業が得る収入は、最終的に下流企業が持続的に生み出す経済的価値によって支えられる必要がある。もしAIがより広範な企業部門に十分な利益を生み出せなければ、持続的に増加するチップ調達、データセンター建設、資金調達コストが徐々に投資リターンを侵食する可能性がある。
MamayskyはAIがすでにバブルを形成しているとは考えていない。彼は依然としてAIの長期的な経済的価値を信じているが、AIの収益がテクノロジー業界から他の企業へと拡散していることを証明するさらなる証拠を市場が待っていると考えている。
米国労働統計局が公表した労働生産性データはすでに一定の前向きな兆候を示しており、近年の生産性成長水準は2010年以来の長期平均を上回っている。しかし、この改善をすべてAIに帰することはできず、ましてや企業が投資コストをカバーするのに十分な新規利益をすでに得ていることを直接証明するものではない。この観点から見ると、債券市場と株式市場は実際に同じ答えを待っている。将来の経済成長は、現在前倒しで価格に織り込まれたリターンを実現できるのか?
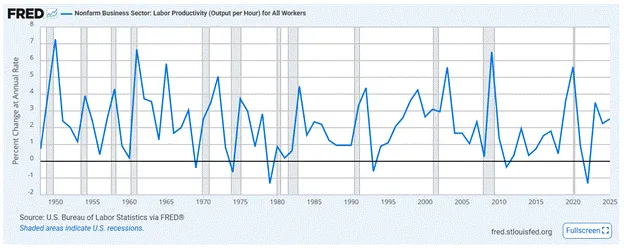
米国の非農業部門における労働生産性の歴史的変化。
四、実質金利の上昇は必ずしも好材料ではなく、タームプレミアムこそがもう一つのリスクである
米国債利回りの上昇を、市場が経済成長に対してより楽観的になったことの表れと解釈することは、一部の資産価格の動きを確かに説明できる。しかし、この解釈には依然として重要な限界がある。実質金利の上昇は、将来の経済成長期待の改善と完全にイコールではないのだ。
長期国債利回りは、投資家の将来の短期金利に対する予想を反映するだけでなく、タームプレミアム(Term Premium)、すなわち投資家が長期債券の価格変動などのリスクを負うことに対して要求する追加的な補償も含んでいる。
タームプレミアムは、金利の不確実性、財政供給、市場の需給、その他のリスク要因を反映しうる。インフレ補償が目立って上昇していなくても、投資家が資金を長期にわたって固定することを嫌い、より高いリスク補償を求める限り、長期利回りは上昇しうる。
この区別は、現在の市場において特に重要である。
ロイターの10月7日の市場分析によると、米国10年債のタームプレミアムは約12年ぶりの高水準に上昇した。これは、長期利回りの上昇が経済成長期待だけでなく、投資家による財政・金融政策および長期保有リスクの再評価を反映している可能性があることを示している。
強調すべきは、実質金利とタームプレミアムは単純に足し合わせることができる二つの独立した指標ではないということだ。TIPSの実質利回り自体も実質タームプレミアムを含みうるため、9月に実質金利が約49ベーシスポイント上昇したからといって、その49ベーシスポイントすべてが成長期待の強まりに由来するわけではない。
二つの異なる駆動要因は、資産市場に対して異なる影響を及ぼしうる。実質金利の上昇が主に経済成長期待の改善を反映しているのであれば、企業の将来利益も同時に増加する可能性があり、一部の株式はより高い割引率に耐えられる。
しかし、実質金利と長期利回りの上昇がより多くタームプレミアムに由来するのであれば、企業が直面するのは調達コストの持続的な上昇であり、将来の利益はそれに見合って改善しない可能性がある。この場合、高金利は株式バリュエーション、債券価格、企業投資に対してより直接的な圧力となる。
これが、AI関連株の上昇だけをもって、今回の米国債売りが必ずしも経済成長のポジティブなシグナルであると断定できない理由である。QuantStreetにとって、現在の市場は特定の資産へ全面的に転換することを支持する十分な証拠がまだない。
同機関は依然としてバリュー株と低ボラティリティ株を相対的にオーバーウェイトしており、より広範な企業部門へのエクスポージャーを維持しつつ、リスク許容度の高いポートフォリオでは一部のテクノロジー株を引き続き保有したいと考えている。
債券配分にも微調整が見られ始めた。Mamaysky氏は、10年米国債利回りが約5.25%に達した時点で、債券の潜在的魅力はすでにいくらか高まっていると考える。そのため、QuantStreetは低リスクポートフォリオにおいて適度にデュレーション(Duration)を延長し、すなわち金利変化により敏感な債券配分を増やし始めた。
しかし、これは同機関が全面的に長期債の強気に転じたことを意味するものではない。そのモデルは依然としてより長いデュレーションの資産を好んでおらず、全体の債券デュレーションは依然としてベンチマークを下回っているが、アンダーウェイトの幅はやや縮小した。
著者はまた、適切な投資家にとって、一部のエバーグリーン型プライベートエクイティファンドなどのオルタナティブ資産が一定の分散配分効果を提供する可能性があるが、関連商品の流動性および評価リスクは別途考慮する必要があると述べている。
これらの調整は慎重な姿勢を反映している。長期利回りはすでに一定の魅力を備え始めているが、利回り上昇を引き起こす力がすでに消退したかどうかについては、明確な答えはまだない。
次に、市場は三つのシグナルに注目する必要がある。第一に、長期実質金利とタームプレミアムがどのように変化するかであり、成長期待とリスク補償を区別するためである。第二に、AI投資が実際に非テクノロジー企業の生産性、利益率、キャッシュフローを改善し始めているかどうか。最後に、FRBの政策期待、財政調達需要、および長期国債供給が、引き続き利回りに対して上昇圧力を形成するかどうかである。
もし経済成長と企業利益が持続的に改善すれば、高い実質金利と強い株式が一定期間併存する可能性がある。しかし、タームプレミアムが絶えず上昇し、AI投資のリターンがなかなか実現しなければ、現在は高金利に耐えられると見えるテクノロジー株も、より厳しい評価の試練に直面することになるだろう。
9月の米国債売りの最も重要なシグナルは、インフレ期待が再び制御不能になったことではなく、投資家が要求する長期実質リターンが明らかに高まったことである。
真に未解決の問題は、このより高いリターン要求が、将来の経済がより多くの利益を生み出せるという自信から来ているのか、それとも長期資産を保有するために負担すべきリスクが増大していることから来ているのか、ということである。
これらの二つの解釈はいずれも米国債利回りを押し上げる可能性があるが、株式、債券、およびAI投資サイクルの未来にとっては、まったく異なる市場見通しを意味する。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia