

SemiAnalysisの中国データセンター調査:字節跳動が全国の利用可能な土地の20%を賃借
編者注:世界の投資家がNVIDIAのGPU、AIモデルの性能、米国テック大手の設備投資に注目を集める中、中国は別の大規模なAIインフラ拡張を経験している。9月25日、半導体・AI研究機関SemiAnalysisは中国データセンター研究レポートを発表し、60社以上の運営事業者、1,000以上のデータセンター施設の追跡に基づき、中国のデータセンター容量が2026年末までに24GWを超え、規模は米国に次ぐと推定した。同時に、アリババ、テンセント、バイドゥの第2四半期の合計設備投資は約200億ドルに達し、前年同期比で2倍以上となった。
しかし、この拡張の背後には一見矛盾する現象がある。一方で、中国のデータセンター業界は長らく高い空室率、価格競争、生産能力過剰に悩まされてきた。他方で、AIデータセンターは急速に受注を獲得しており、一部の超大规模プロジェクトでは半年以内の納品が求められることさえある。市場は果たして生産能力過剰なのか、それとも計算力が供給不足なのか。
SemiAnalysisはレポートの中で、問題の鍵はデータセンターの総量ではなく、供給構造にあると指摘した。中国の初期のデータセンターは主に通信事業者、小型ラック、従来のクラウドコンピューティング需要を中心に建設され、多くの旧施設は高密度AI机房に経済的に改修することができない。現在、字節跳動(バイトダンス)、アリババ、テンセントなどの企業が新たな卸売型データセンター建設を推進しており、電力コスト、チップ供給、建設速度がより重要な競争変数となっている。
これはつまり、中国のAIインフラを理解するには、上場企業の設備投資や業界平均の稼働率だけを見てはならないということだ。誰が計算力を購入し、誰が机房を提供し、生産能力がどこに建設され、どれだけの資金が実際に利用可能なAI計算能力に転換されるのか——これらこそが業界の景気度を判断する重要な手がかりである。レポートが描いているのは単純な建設ブームではなく、中国のデータセンター市場が従来の通信インフラからAI計算力インフラへと転換する過程である。
以下は原文の翻訳である:
中国のデータセンター市場の規模は、多くの海外投資家が以前推定していたよりも大きい可能性がある。
SemiAnalysisが最新発表したChina Datacenter Model(中国データセンター模型)によると、その施設容量の口径で、中国は2026年末までに24GWを超えるデータセンター容量を有すると予測され、欧州・中東・アフリカ地域の約14GWを上回り、中国を除くアジア太平洋地域の約15GWも上回り、米国の予測56GWに次ぐ規模となる。
注:GWはギガワット、1GWは1,000MWに等しい。ここで測定しているのはデータセンター施設の電力容量であり、既に設置され稼働中のAIチップ計算力とは同義ではない。
この統計には、明確なスケジュールが組まれた約20GWの後続プロジェクトや、発表済みだが納期の確実性が比較的低い約30GWのプロジェクトはまだ含まれていない。これら2種類の予備生産能力は、単純に建設済みまたは全量が確実に稼働すると見なすことはできない。
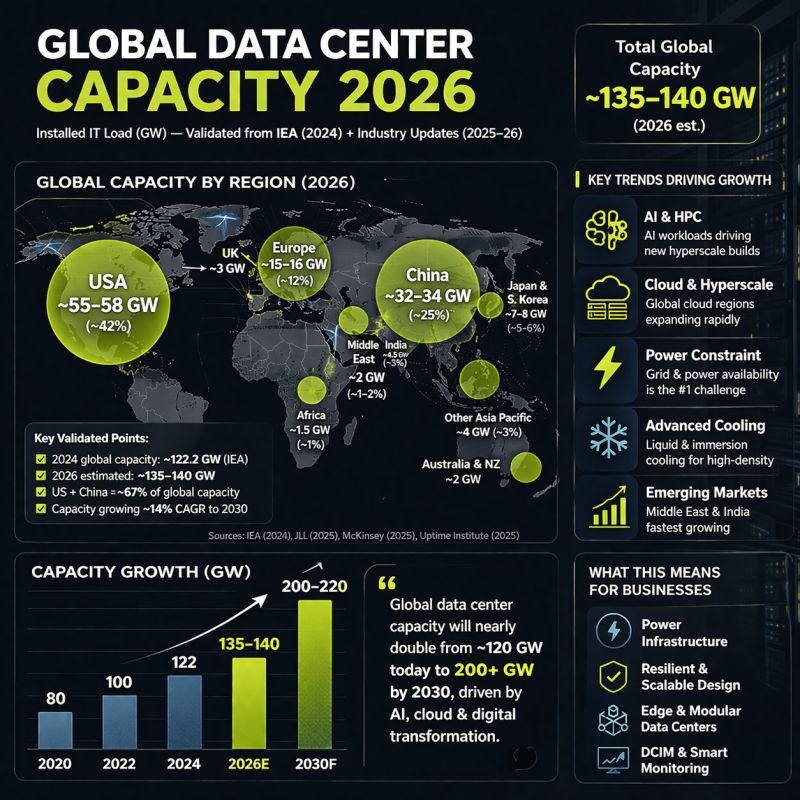
図:2026年の世界主要地域におけるデータセンター容量比較。出典:SemiAnalysis
この拡張を支えているのは、中国のインターネット大手が再び加速させた設備投資である。
SemiAnalysisの統計によると、2026年第2四半期におけるアリババ、テンセント、百度の合計設備投資額は約200億ドルで、前年同期比2倍以上に増加した。報告書は同時に、3社がいずれも当四半期にフリーキャッシュフローがマイナスとなったことを指摘しており、投資強度が明らかに高まっていることを反映している。
しかし、これには中国最大の単一データセンター借り手である字節跳動(バイトダンス)はまだ含まれていない。
SemiAnalysisの建物レベル追跡モデルによると、字節跳動は中国の納入済みデータセンター容量の約5分の1を占めており、その大半はリースによるものである。サードパーティ卸売型データセンター業界全体にとって、字節跳動はすでに最も重要な需要源となっている。
まさにそのため、従来の統計手法では中国のAIインフラの真の投資規模を過小評価する可能性がある。最も重要な算力購入者の一つがまだ上場しておらず、一部の最大規模の運営事業者も公開上場していないため、投資家が公開財務諸表だけから市場全体を再現することは難しい。
中国のデータセンターは需要がないのではなく、旧来の生産能力がAIを受け入れられないのだ
SemiAnalysisは、中国データセンター業界の現在の需給矛盾を理解するには、まず業界の建設の歴史に立ち返る必要があると指摘する。
米国のデータセンター産業は早くから大手クラウド事業者を中心に発展し、数百メガワット級のキャンパスはしばしば少数の大口顧客向けにカスタマイズされてきた。一方、中国市場は当初、中国移動、中国電信、中国聯通などの通信事業者が主導し、主にウェブサイト、オンラインゲーム、コンテンツ配信ネットワーク(CDN)、および政府・企業顧客にサービスを提供していた。
当時のデータセンターは、より通信インフラのリース事業に近いものだった。通信事業者がラック、ネットワーク、帯域幅を提供し、顧客が必要に応じて借りる。施設規模は通常小さく、ラックの電力密度も低かった。
2015年前後になると、アリババクラウドやテンセントクラウドなどが急速に拡大を始め、データセンター建設はクラウドコンピューティング主導の段階に入った。大手クラウド事業者は設備投資を増やし続け、サードパーティ運営事業者もそれに追随して拡大し、多くのデベロッパーはクラウドコンピューティング需要が長期的に成長すると賭けた。
しかし、2022年から2023年にかけて、インターネット企業の成長が鈍化し、クラウド事業の競争が激化し、前期に建設された生産能力が集中的に放出され始め、業界は消化期に入った。データセンターの賃貸価格は下押し圧力を受け、一部の老朽化した施設の稼働率は持続的に低下した。
報告書が引用した世紀互聯(VNET)のデータによると、同社データセンターの全体稼働率は約70%の水準から50%台に低下した。しかし2023年以降、市場には明らかな分化が現れ始めた。AI需要に後押しされ、ホールセール型データセンターの稼働率は再び70%以上に上昇した一方、従来のリテールラックは依然として60%前後で推移している。
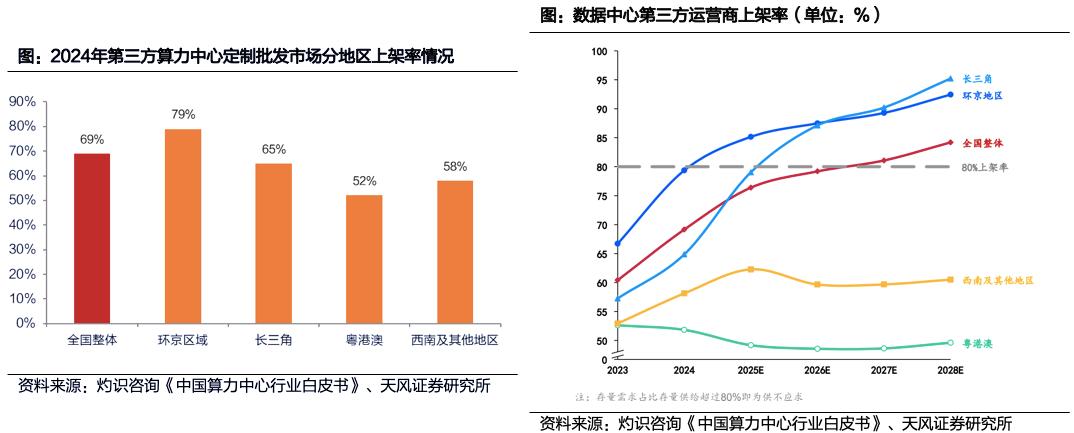
図:世紀互聯の全体および異なる事業におけるデータセンター稼働率の推移、ホールセールとリテール事業が徐々に分化。出所:世紀互聯開示資料、SemiAnalysis
その理由は、従来の機械室とAI機械室ではインフラへの要求が異なるからである。
過去のサーバーラックは一般に低い電力で済んだが、現代のGPUクラスターは電力供給、冷却、ラックの電力密度、クラスター間接続により高い要求を課している。依然として稼働し、一部のラックがすでに賃貸されている従来型データセンターは、たとえ空き面積があっても、大型AI計算施設へ経済的に改修できるとは限らない。
事業者にとって、改修は受配電や冷却システムのアップグレードを伴う可能性があり、既存顧客にも影響を与えうるため、経済性が新規建設を上回るとは限らない。したがって、従来施設の高い空室率は、AIデータセンターも供給過剰であることを直接証明するものではない。
SemiAnalysisは中国のデータセンター産業を四つの段階に区分している。2015年以前の通信事業者コロケーション時代、2015年から2021年のクラウド拡張期、2022年から2023年の生産能力消化期、そして2024年以降のAI主導による新たな建設サイクルである。
最も重要な変化は、AI需要がもはや過去に建設されたラックを埋めるだけでなく、新たなデータセンター供給体系を生み出していることである。
報告書は、字節跳動(ByteDance)、阿里巴巴(Alibaba)、騰訊(Tencent)、百度(Baidu)の合計資本支出が2024年の約350億ドルから2025年には500億ドル超に増加し、報告書が当時観察した支出傾向に従えば、2026年には1,000億ドル近くに達する可能性があると推計している。ただしこの数字は依然として傾向推計であり、通年で確認された支出ではない。
需要構造も変化している。
2026年上半期、万国データ(GDS)と世紀互聯(VNET)は合計約1.3GWのホールセール型データセンター受注を契約した一方、同期間の新規リテール受注は10MW未満にとどまった。
いわゆるホールセール型データセンター(Wholesale Colocation)は、通常、大規模クラウド事業者などの顧客に対して、まとまった規模の机房、電力、インフラ容量を提供するものである。一方、リテール型データセンターは、より分散した顧客にラックおよび付帯サービスを賃貸することに重点を置いている。
この受注データ群は、新規需要が従来の小規模なラック賃貸業務ではなく、大規模顧客と高密度施設に高度に集中していることを示している。ただし、SemiAnalysisは同時に、万国データと世紀互聯が、その追跡範囲内で2024年から2026年現在までの字節跳動と阿里巴巴の受注の約3分の1しか獲得していないと指摘している。米国上場のデータセンター運営会社2社の業績だけを見ていては、依然として大量の需要を見落とすことになる。
字節跳動が最大の買い手となり、5大巨頭は異なる算力路線を歩む
このAIインフラ拡張の波と前回のクラウドコンピューティング競争のもう一つの違いは、需要が少数の大規模テック企業に高度に集中していることである。
SemiAnalysisは、字節跳動、阿里巴巴、騰訊、百度、華為の5社を重点的に研究した。いずれもAI投資を拡大しているが、それぞれのビジネスモデル、資本支出の方法、データセンター戦略には明らかな差異が存在する。
字節跳動:全国で納入済みデータセンター容量の約5分の1を賃借
字節跳動は、報告書の中で最も重要な需要源である。
SemiAnalysisのモデルによると、その国内で賃借している納入済みデータセンター容量は4GWを超え、パートナーには秦淮データ、中聯データ、世紀互聯など複数の運営事業者が含まれる。一部のサプライヤーは字節跳動への収入依存度が80%を超えており、そのうち秦淮データの2026年初頭の関連比率は依然として約90%である。
これは、字節跳動の資本支出決定が自社のAI事業に影響を与えるだけでなく、第三者データセンター産業全体の受注と収入を直接変え得ることを意味する。
その需要は主に両端から来ている。一方は抖音、TikTokの既存の推薦、広告、グローバル事業であり、もう一方は豆包、Seedance、火山引擎などのAI製品がもたらす訓練と推論の需要である。
報告書によると、2026年3月時点で豆包の月間アクティブユーザーは3億4500万人に達し、字節跳動のAI推論インフラへの需要をさらに高めている。
投入規模について、SemiAnalysisが引用した予算情報によると、字節跳動の2026年AIインフラ予算は当初約240億ドルであったが、5月には300億ドル超に引き上げられた。メディアは最高700億ドルに達する潜在支出規模を提起したことがあるが、報告書はこれが検討中の上限にすぎず、すでに確定した年度予算ではないと明確に説明している。
長らく、字節跳動(バイトダンス)はリースに依存して急速に拡大してきた。しかし需要が持続的に増加するにつれ、火山引擎(ボルケーノエンジン)を通じて自社建設园区の増設も始め、山西、安徽、内モンゴルに大規模な計算施設を配置し、寧夏でも新たなプロジェクト準備の兆しが現れている。
SemiAnalysisの見解では、これは字節跳動が主にリースに依存するモデルから、リースと自社建設の並行へと徐々に移行し、長期的なコストを削減し、中核算力に対する制御能力を高めようとしていることを意味する。
アリババ:モデル、クラウドサービス、データセンターを一つのビジネスに統合
字節跳動と比較して、アリババの優位性はより完全なクラウドコンピューティングビジネスモデルにある。
SemiAnalysisはアリババを、中国で最もAWSモデルに近いクラウドベンダーと見なしている。Infrastructure as a Service(IaaS)を基盤とし、さらに企業にModel-as-a-Service(MaaS)を提供し、大規模モデルの能力をクラウド収入に変換している。
報告データによると、AI関連製品の収入はすでにアリババクラウドの外部収入の約35%を占めている。
単にGPUを購入したりデータセンターを建設したりするのとは異なり、アリババは大規模モデル企業への投資を通じてクラウドエコシステムを拡大している。SemiAnalysisは、アリババの月之暗面(ムーンシャイニング)、MiniMax、智譜(ジプ)などへの投資が、株式エクスポージャーをもたらすだけでなく、クラウドリソースの調達を通じて持続的な計算需要を形成する可能性があると指摘している。
アリババのもう一つの優位性はソフトウェアとハードウェアの協調である。
報告によると、平頭哥(ピントウガ)の自社開発チップはすでにアリババクラウドの実際のワークロードにサービスを提供し始めている。2026年4月、中国電信とアリババクラウドは韶関(しょうかん)に平頭哥真武チップを採用した万卡クラスターを配備し、さらなる拡張を計画している。
データセンター建設において、アリババは完全な自社建設に固執せず、自社建設、第三者リース、協力開発モデルを混合して使用し、一部のインフラ設備資本支出をパートナーに移転している。
テンセント、バイドゥ、ファーウェイ:資本支出の増加は、拡張方法が同じであることを意味しない
テンセントの戦略は比較的慎重である。
SemiAnalysisは、テンセントが2022年から2023年にかけて積極的にデータセンターリソースを統合し、一部の小規模リース施設を閉鎖し、需要を大規模な自社建設园区に集中させたと指摘している。2026年上半期の資本支出はすでに2025年通年を超えているが、報告書は、そのデータセンター容量の増加が同等の幅の躍升を示していないと観察している。
アナリストはこれに基づき、新規支出の大部分がより多くのデータセンター建設ではなく、チップやストレージ設備の調達に充てられている可能性が高いと推測している。ByteDanceやAlibabaと比較して、Tencentのデータセンター配置は東部地域により偏っており、WeChat、ゲーム、動画事業のネットワーク遅延への要求と一致している。
Baiduは異なる課題に直面している。
報告書は、BaiduはAI研究開発において早くから着手していたが、インフラ投資の規模は他の主要インターネット大手に後れを取っていると指摘する。その差別化の方向性は、Kunlunxinなどの自社開発チップ、および企業・政府顧客向けのGPUクラウドサービスへと徐々に移行しつつある。
報告書によると、2026年第2四半期のBaiduのGPUクラウド収入は前年同期比283%増加した。SemiAnalysisはこれを、Baiduが大規模モデル訓練の規模競争に参加するだけでなく、チップと計算力サービスの事業を強化していると理解している。
Huaweiの役割はさらに特殊である。
同社はHuawei Cloudを運営するだけでなく、中国のAIチップと計算システムの重要なサプライヤーでもある。報告書は、Huaweiのデータセンター自建比率が90%を超え、追跡対象の他の大企業を上回っていると推定している。
SemiAnalysisは、Huawei CloudはAscend計算力の商業化チャネルと理解できるとしている。顧客は必ずしもサーバーを直接購入する必要はなく、クラウドサービスを通じて関連する計算能力をレンタルできる。
これにより、中国のAIインフラ市場は単純なクラウドベンダー間の競争とは異なる構造を形成している。ByteDanceは主に外部レンタル需要を牽引し、Alibabaはモデルとクラウドサービスの協働を推進し、Tencentは既存事業の統合により注力し、BaiduはチップとGPUクラウドを強化し、Huaweiは計算力供給とインフラ建設の両方に関与している。
これはまた、同一の設備投資指標ですべての企業のAI競争力を判断することはできないことを意味する。
中国のデータセンター建設はますます速くなっているが、真のボトルネックはチップにある
需要側が少数のテック大手に牽引されているとすれば、供給側で最も重要な変化は、データセンター建設がエネルギー豊富で土地コストの低い地域へ集中し始めたことである。
2022年、中国は「東数西算」プロジェクトを正式に始動し、8つの国家計算力ハブと10のデータセンタークラスターを計画し、大規模計算施設をエネルギーと土地の優位性を持つ地域へ配置することを目指した。この政策枠組みは国家発展改革委員会の公開文書によっても確認されている。
SemiAnalysisは、この政策が実際に機能している点は、データセンターをどこに建設すべきかを計画したことだけでなく、省エネ審査、プロジェクト承認、資源配分を通じて開発業者の実際の立地選択に影響を与えたことであると見ている。
しかし、政策だけが唯一の決定要因ではない。
従来、クラウドコンピューティング、ゲーム、Eコマース事業はネットワーク遅延への要求が高かったため、データセンターは北京、上海、深圳など人口と商業活動が密集する地域に近い場所を選ぶ傾向があった。
AIトレーニングタスクは異なる。大規模モデルのトレーニングは通常、電力供給、運用コスト、クラスター規模をより重視し、エンドユーザーからのネットワーク遅延には比較的敏感ではない。これにより、内モンゴル、寧夏などの地域がより魅力的になっている。
SemiAnalysisは特に内モンゴルの優位性を強調している。
同社の試算によると、内モンゴルの一部地域の電力価格は一線都市の約半分であり、さらに比較的十分な土地、エネルギー、大型プロジェクトの許認可条件が加わり、超大规模AIデータセンターの重要な目的地となっている。
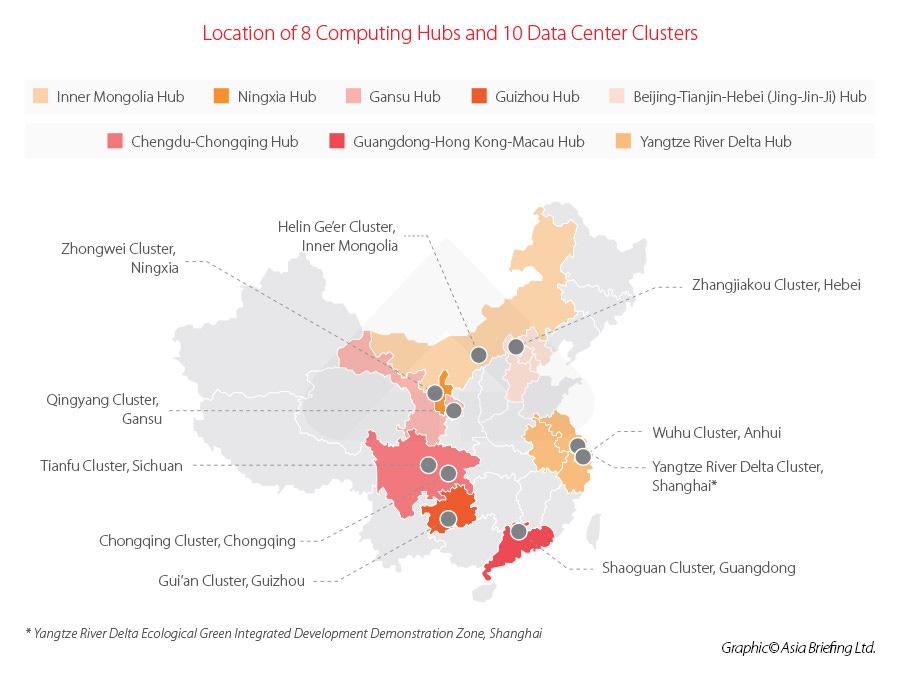
図:中国の主要な計算力ハブとデータセンタークラスターの配置。出典:SemiAnalysis
ただし、データセンターは電力が安ければ建設できるというものではない。
SemiAnalysisは、山西省は「東数西算」の8大国家ハブには含まれていないが、安価な電力、北京への近さ、早期の産業布局により、字節跳動(バイトダンス)、百度(バイドゥ)、京東(JD.com)などの企業から約2GWの自建および賃借容量のコミットメントを引き付けたと指摘している。
これは、政策が大きな方向性を決定するが、電力価格、地理的位置、既存のインフラが依然として具体的なプロジェクトの競争力を決定することを示している。
中国のもう一つの優位性は建設速度である。
SemiAnalysisの調査によると、中国における100MWデータセンターの標準建設期間は、クラウドコンピューティング時代の約18ヶ月からAI時代の約12ヶ月に短縮され、一部のプロジェクトはさらに速い。
これに対し、報告書は、米国のより理想的なフルモジュール型データセンタープロジェクトでは、施工自体に通常12〜18ヶ月が必要であり、さらに長い許認可期間を待つ必要がある可能性があると推定している。ただし、具体的な工期は系統接続や現地の条件によって異なる。
中国が工期を短縮できる重要な理由の一つは、建築構造と建設プロセスの変化である。
従来、データセンターは伝統的な多層コンクリート構造を採用することが多かった。現在、大型AIデータセンターでは、低層・大スパンの鉄骨構造がますます使用され、一部の電気、機械、冷却設備を事前に工場で生産している。
建築施工と設備製造は同時に進行でき、建築完了を待ってから一つずつ設置する必要はない。
アリババのCUBE 5.0モジュール型ソリューションがその例だ。報告書によると、いわゆる「100日データセンター」は、30日の工場生産と現場準備、50日の現場設置、20日の試運転を含む。
注意すべきは、ここでの100日は土地取得から稼働までの完全なプロジェクト全過程ではなく、建物外殻が条件を備えてからサーバーが搬入される特定段階である。報告書は、このようなソリューションにより、着工から試運転までの全体期間を約7~9ヶ月に短縮できると推定している。
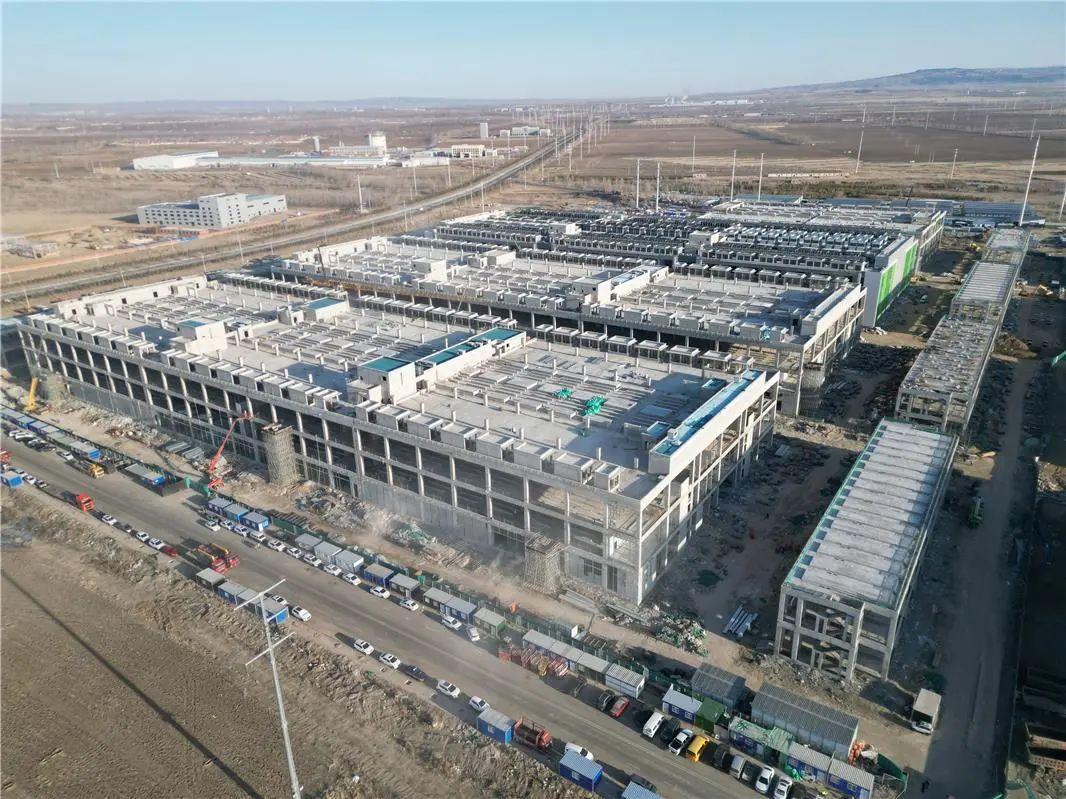
図:世紀互聯ウランチャブデータセンターの施工過程。低層鉄骨構造とプレハブ化工法の効率性を示す
しかし、より速い建設速度は、中国がコンテナ型データセンターを全面的に採用することを意味しない。SemiAnalysisは二つの理由を挙げている。
第一に、中国の建設労働力は比較的充足しており、鉄骨構造と部分的なプレハブモジュールの採用により、すでに短い建設サイクルを達成できるため、完全モジュール化へさらに移行する限界的な利益は限定的である。
第二に、データセンター自体が融資資産でもある。
銀行融資に依存する第三者運営者にとって、長い設計寿命を持つ固定建築物の方が、資産評価や担保融資の支援を得やすい。一方、移動可能なコンテナ型施設は、より低い残存価値や異なる融資条件に直面する可能性がある。
したがって、中国のデータセンター産業は独自の建設モデルを形成している。より多くの工場プレハブ、より少ない現場施工でありながら、融資価値のある永久建築物を維持する。
これにより、一見逆説的な結果がもたらされる。AIデータセンター建設が加速する一方で、施設の単位建設コストは依然として低下する可能性がある。
報告書はこの変化を、国内サプライチェーン、規模化調達、プレハブ化工法に帰因させている。
しかし、データセンター建設速度は中国のAIインフラの唯一の制約条件ではない。
SemiAnalysisは中米両国のボトルネックを区別している。米国は電力網接続、変圧器納入、電力供給条件の制限を受けやすい。一方、中国では先進AIチップの供給がより重要な制限要因となる可能性がある。
言い換えれば、中国がデータセンターを比較的速い速度で建設できるからといって、同じ速度で先進GPUクラスターの展開を完了できるわけではない。
データセンター容量、電力接続、チップ供給、実際に稼働可能な計算力は、依然として四つの異なる指標である。
計算力が海外へ向かい始め、次に見るべきは生産能力が収益に転換できるかどうかだ
中国のAIインフラの拡張は国内にとどまっていない。
SemiAnalysisは、中国の大手テック企業が海外でリースするデータセンター容量が、2026年から2029年にかけて約2倍に増加し、2029年には4GW近くに達すると予測している。
この数字には、海外クラウド事業者を通じて遠隔リースされるGPUは含まれていないため、中国テック企業の海外計算資源のすべてとは見なせない。
字節跳動(バイトダンス)はその中で最も重要なプレイヤーである。
報告書によると、TikTokはグローバル事業とローカルデータ処理の需要により、すでに米国、欧州、東南アジアで大量のデータセンター容量をリースしている。近年、その海外インフラ拡張は特にシンガポール、マレーシアのジョホール、インドネシアのバタム島周辺に集中している。
米国や欧州と比較して、東南アジアの一部地域は土地、エネルギー、建設コストの面で一定の優位性を持つ。中国のサプライチェーンを背景に持つデータセンター開発業者も、国内のプレハブ建設の経験を海外に持ち込みつつある。
アリババとテンセントも同様に、グローバルなクラウドインフラの展開を進めている。
アリババの目標は、海外データセンターを通じてAIクラウド事業を拡大し、同時にグローバル顧客へのサービスカバレッジを増やすことに重点を置いている。テンセントはより、ゲーム、インターネット、AIアプリの海外展開を中心に、東南アジアやその他の国際市場でクラウドサービスを拡大している。
SemiAnalysisは、海外展開には事業成長の考慮と、先進的な計算資源を獲得する動機の両方が含まれると見ている。
ただし区別すべきは、海外データセンターのリース、GPUへの遠隔アクセス、先進チップの実際の取得は、それぞれ異なる商業契約、技術アーキテクチャ、規制要件に関わるものであり、単純にすでに開通した供給チャネルとは見なせない。
投資の観点から見ると、本当に注目すべきは海外容量の増加だけでなく、その容量の背後に持続的な顧客需要と安定した収益を形成できるかどうかである。
報告書は最後に一つの問題に戻る。中国には依然として大量の遊休データセンターがあるのに、なぜデータセンター建設は加速し続けているのか。
SemiAnalysisの説明はこうだ。従来のリテール向けデータセンターと新世代のAIデータセンターは、すでに二つの異なる市場を形成している。前者は在庫消化と価格圧力に直面し、後者は少数の大規模AI顧客に牽引され、より高い電力密度、より大きなキャンパス規模、より迅速な納品速度を要求している。
しかし、新規プロジェクトが受注を獲得したからといって、産業チェーン全体が同等の利益を得られるわけではない。
今後、特に重要な三つの変数がある。
第一に、受注と実際の納品の間のギャップである。すでに署名されたリース契約が予定通りに稼働容量へと転換できるかどうかは、データセンター運営事業者の収益実現に直接影響する。
第二に、設備投資と実際の計算力配備の関係である。テック大手の設備投資が持続的に増加する一方で、施設容量、チップ配備、クラウド事業収入が同調して成長しなければ、市場は投資収益率を再評価する必要がある。
最後に、先端チップの供給と施設稼働率である。新設データセンターの納品速度がサーバー配備能力を継続的に上回る場合、今日のAIデータセンターに対する逼迫した需給関係も、将来変化する可能性がある。
この観点から見ると、中国のAIインフラ拡張で最も注目すべきは、最終的に何ギガワットのデータセンターが建設されるかではなく、どれだけの容量が実際にチップで埋められ、顧客に利用され、持続可能な商業収入へと転換されるかである。
データセンターは前もって建設できるが、計算力はチップがあってこそ実現する。今後この投資の収益を本当に左右するのは、両者が同期を保てるかどうかである。
BlockBeats の公式コミュニティに参加しよう:
Telegram 公式チャンネル:https://t.me/theblockbeats
Telegram 交流グループ:https://t.me/BlockBeats_App
Twitter 公式アカウント:https://twitter.com/BlockBeatsAsia







